
Region
글로벌
지역 간 인텔리전스 기준선과 거시 구조 신호.
시장 / 동향
글로벌 시장 동향 인텔리전스는 글로벌 인터넷 인프라 시장에서 클라우드 서비스, 지역 ISP, 국가 통신사, 데이터센터, 기관 인프라 신호를 추적합니다. BTW.MEDIA는 공개 보도를 지역 맥락, 공개 근거, 기업 조치, 거버넌스 압박, 자본 배치, 운영 제약과 연결하여 독자가 디지털 인프라 경제에서 시장 수요, 네트워크 확장, 경쟁 변화, 운영 리스크를 따라갈 수 있도록 합니다. 이 페이지는 어떤 인프라 부문이 움직이고 있는지, 어떤 주체가 영향을 받는지, 어떤 공개 자료가 신호를 뒷받침하는지, 지역 실행 여건이 왜 중요한지를 설명합니다.
최신 커버리지
기사 790개
아시아·태평양 국가 통신사 트렌드
Aura 이 경로의 개통으로 장기 건설 프로젝트가 드디어 판매 가능한 서비스가 됐습니다. 그러나 이것이 얼마나 많은 네트워크가 계약되고, 사용되고, 현금으로 전환되었는지를 보여주지는 않습니다.

아시아·태평양 국가 통신사 트렌드
LG U+는 Bango의 구독 플랫폼을 활용해 11월 영상 편집 AI 제안을 시작으로 해외 AI 서비스를 Udok에 도입할 계획이다. 이 파트너십은 시장 경로를 넓히지만, 얼마나 많은 고객이 활성화·갱신·유료 이용으로 이어질지는 아직 보여주지 않는다.
유럽·중동 데이터센터 동향
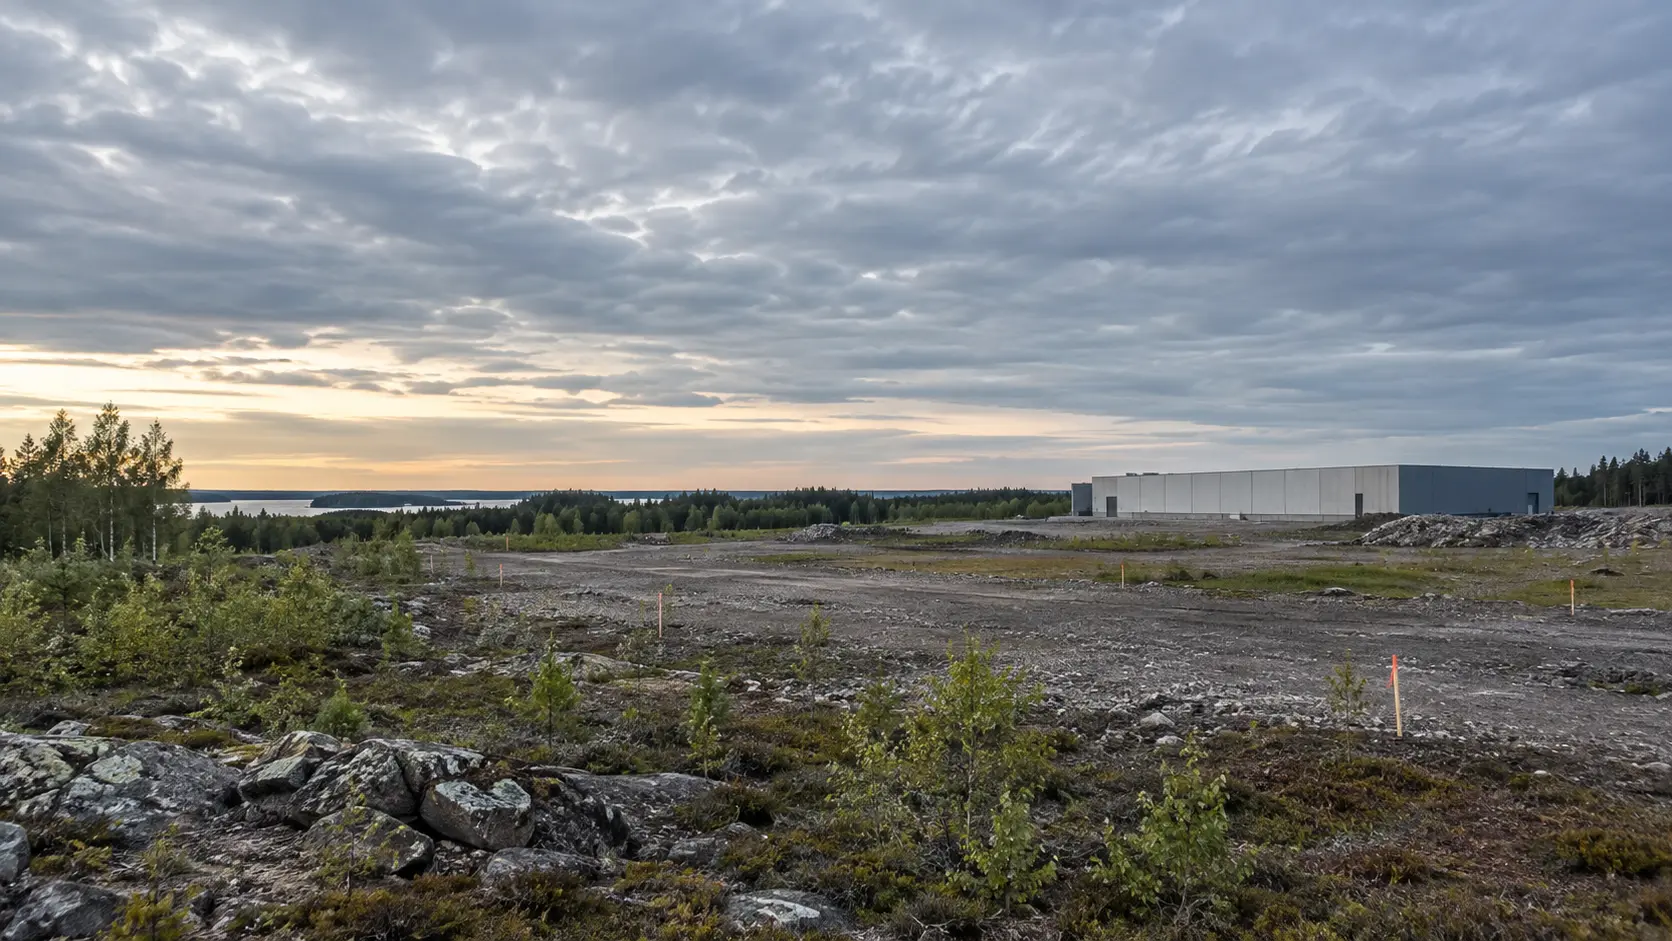
Applied Digital는 핀란드의 대규모 전력 기회에 접근하는 경로를 확보했지만, 회사 자신의 발표조차 이 프로젝트가 아직 부지 마케팅, 고객 협의, 향후 개발 결정을 거치고 있음을 보여준다. 투자 관점의 질문은 캠퍼스가 얼마나 커질 수 있는지가 아니라, 어떤 확약이 그 상한선을 건설 가능하고 매각 가능한 프로젝트로 전환시키는가이다.
북미 국가 통신사 동향
Bluebird Fiber와 Ekinops는 기존 공급사 관계의 복수 연도 확장을 설명합니다. 시장의 시험은 어떤 경로가 주문 가능해지는지, 고객이 언제 사용할 수 있는지, 배치에 드는 비용이 얼마인지이며, Bluebird의 지도에 표시된 총 마일수가 아닙니다.

유럽·중동 국가 통신사 트렌드
Deutsche Telekom는 기업 포트폴리오에 Cloudflare 보안·연결성을 추가하고 네트워크를 직접 상호 연결하며 T-Systems 서비스를 뒤에 두겠다고 밝혔습니다. 이 발표는 시장 진입 경로를 보여주지만, 고객 수주·공동 서비스 계약·사고 책임 주체는 아직 확인되지 않습니다.

북미 클라우드 서비스 동향
CallTower는 Momentum Telecom의 클라우드 음성·협업 자산 매입을 완료하며 3,500명이 넘는 고객과 250명 이상의 직원을 추가했다고 밝혔습니다. 인수된 고객 관계는 CallTower로 이동하지만 Momentum는 독립적인 연결성·관리형 네트워크 공급자로 남습니다. 이 거래의 시험은 결합된 고객 수가 얼마나 커 보이는지가 아니라 새 경계를 넘어 서비스, 지원, 전달이 얼마나 일관되게 유지되는가입니다.

아프리카 국가 통신사 동향
레위니옹–남아프리카공화국을 잇는 계획된 케이블은 페어당 20 Tb/s, 총 16페어 체계로 소개됐다. 그러나 새 경로는 용량이 발표되는 시점이 아니라 유럽의 별도 보조금 기준 정산, 은행 대출 체결, 인허가 확보, 상륙국과 육상 네트워크 연결이 끝나야 비로소 사용 가능해진다.
유럽·중동 국가 통신사 트렌드
Vodafone는 VodafoneThree의 잔여 49% 지분을 현금으로 인수했지만, 이 영국 사업자는 이미 그룹 연결재무제표에 포함되어 있었다. 경제적 시금석은 인수로 확보하는 소수주주 현금 흐름이며, 사용된 현금과 높아지는 레버리지와 비교하는 것이지, 네트워크 매출이나 인수 이전에 약속된 시너지를 다시 세는 것이 아니다.

유럽·중동 클라우드 서비스 동향
OVHcloud의 10월 청구 방식 변경으로 퍼블릭 IPv4가 컴퓨트와 분리되어 청구됩니다. 이 항목화는 고객이 클라우드 청구서를 바라보고 설계하는 방식을 바꾸지만, 주소의 시장 가치를 밝혀주는 것은 아닙니다.

북미 클라우드 서비스 동향
Agent Droplets는 선택된 관리형 에이전트 사용을 월 구독으로 전환합니다. 가격은 고정되지만 그 가격이 충당할 수 있는 작업량은 고정이 아니며, 플랜 잔액이 소진된 뒤에도 청구서는 계속 늘어날 수 있습니다.

북미 기관 동향
미국 저가 수입 정책 변화는 더 이상 행정명령 충격에만 머무르지 않는다. 무역법원 판결과 새로운 관세·국경보호국(CBP) 규칙이 통관 절차 자체를 지속적인 비용 변수로 만들었고, 의회는 기존 면세 특혜의 법정 종료일을 정했다.
북미 데이터센터 동향
Black Hills와 Google의 신규 계약은 Cheyenne 데이터센터의 계획 전력을 공유 그리드 서비스와 사 관리 자원 포트폴리오로 나눈다. 상업적 관점의 진짜 시험은 표어 수준의 2.7 GW가 아니라, 그 경계가 10년에 걸친 증설 과정에서 버텨지는가이다.

글로벌 데이터센터 동향
GlobalFoundries는 자나두에 300mm 제조 라인 접근 경로를 열어주지만, 웨이퍼 경로는 아직 인증된 부품이 아닙니다. 상업적 시험은 특화 포토닉 공정을 이식하고, 측정하고, 재현하면서 핵심 노하우나 공급 접근을 미해결 의존성으로 남기지 않을 수 있는지에 달려 있습니다.

아시아·태평양 데이터센터 동향
DayOne Data Centers의 예비 미국 상장 신고서는 용량이 빠르게 매출로 전환된 사업 모습을 보여준다. 동시에 이 성장 뒤의 분모가 유난히 드러난다. 말레이시아가 상반기 매출의 87%를, 최대 고객이 69.2%를 차지했다. IPO의 쟁점은 성장이 있었느냐가 아니라, 다음 건설 사이클이 이 노출을 굳히기 전에 새로운 시장과 고객이 그것을 희석할 수 있느냐이다.

유럽·중동 국가 통신사 트렌드
도이치 텔레콤의 Fiberhost·Inea 인수 제안은 T-Mobile Polska에 단순한 고정망 커버리지를 넘어서는 것을 제공합니다. 도매 광섬유 플랫폼, 소매 ISP, 이동통신 사업자를 한 그룹 아래 두게 되기 때문입니다. 상업적 상방은 융합이지만, 더 어려운 시험은 경쟁 사업자가 여전히 운영상 동등한 조건으로 네트워크를 사용할 수 있는지입니다.

북미 국가 통신사 동향
AT&T는 Forged Fiber 37과 Gigapower를 GIP 및 CPP Investments와 함께 도매 파이버 합작 벤처로 결합할 계획이다. 이번 거래는 구축 엔진을 넓히는 동시에 AT&T가 실제로 소유하고 항목별로 보고하는 범위를 바꿀 수 있다. 그러나 50-50 배분이라는 헤드라인 아래에도 가격, 투자자별 지분, 향후 자금 조달 규칙은 공개되지 않았다.

유럽·중동 클라우드 서비스 동향
Core42의 신규 프로그램은 소프트웨어 개발사와 리셀러를 구분하지만, 두 경로 모두 Microsoft Azure 서비스와 Core42 통제 기능을 결합한 클라우드 스택에 의존한다. 이번 출범은 유통 신호이며, 고객 전환·반복 매출·규제 승인 위임의 근거는 아직 아니다.
아시아·태평양 국가 통신사 트렌드
2degrees와 One NZ는 무선 접속망을 공유하면서도 독립적으로 경쟁할 수 있다고 주장한다. 이 구분은 그럴듯하지만, 공개된 사건 기록이 실제로 걷어야 할 문제는 더 어렵다. 각 회사가 판매하는 서비스를 결정하는 운영 권한이 누구에게 있는가.
북미 클라우드 서비스 동향
은행 커밋먼트는 '대규모 자금 백스톱이 있는가'라는 좁은 질문에 답할 뿐이다. 더 중요한 질문, 즉 브리지가 주식과 장기 부채로 대체된 뒤 슈나이더 일렉트릭이 인수 비용을 어떻게 감당할지는 아직 답이 나오지 않았다.

아시아·태평양 국가 통신사 트렌드
Digital Nasional Berhad는 만기가 도래한 정부보증 리볼빙 시설을 대체하는 완결된 52억 링깃 이슬람 장기융자를 발표했습니다. 융자 자체는 사실이지만, 만기·상환 조건·보증 상태는 공개되지 않았습니다.
분류 체계
Region
지역 간 인텔리전스 기준선과 거시 구조 신호.
Region
실행 속도, 정책 집행, 플랫폼 운영 효율성입니다.
Region
규제 준수에 따른 시장 조정과 거버넌스 결합 압박.
Region
IPv4 희소성 경제학, 확장 수요, 운영 현대화 동향.
Region
연결성 확장, 규제 전환, 자산 효율 압박.
Region
거버넌스 정상화, 인프라 투자융자, 성장 비대칭.