
要約
- 2027年度第2四半期、TD SynnexはAutodeskの売上高20億4,600万ドルの8%を占めた。前年同期は17億6,300万ドルの16%だった。丸められた比率を掛けると、約1億6,400万ドル対2億8,200万ドルとなり、概算で1億1,800万ドル減る。
- Autodesk全体は2億8,300万ドル、16%の増収だった。TD Synnex以外の取引相手に帰属する概算額は約4億100万ドル増えた。6カ月では39億8,000万ドルの8%に対し、前年は33億9,600万ドルの18%である。
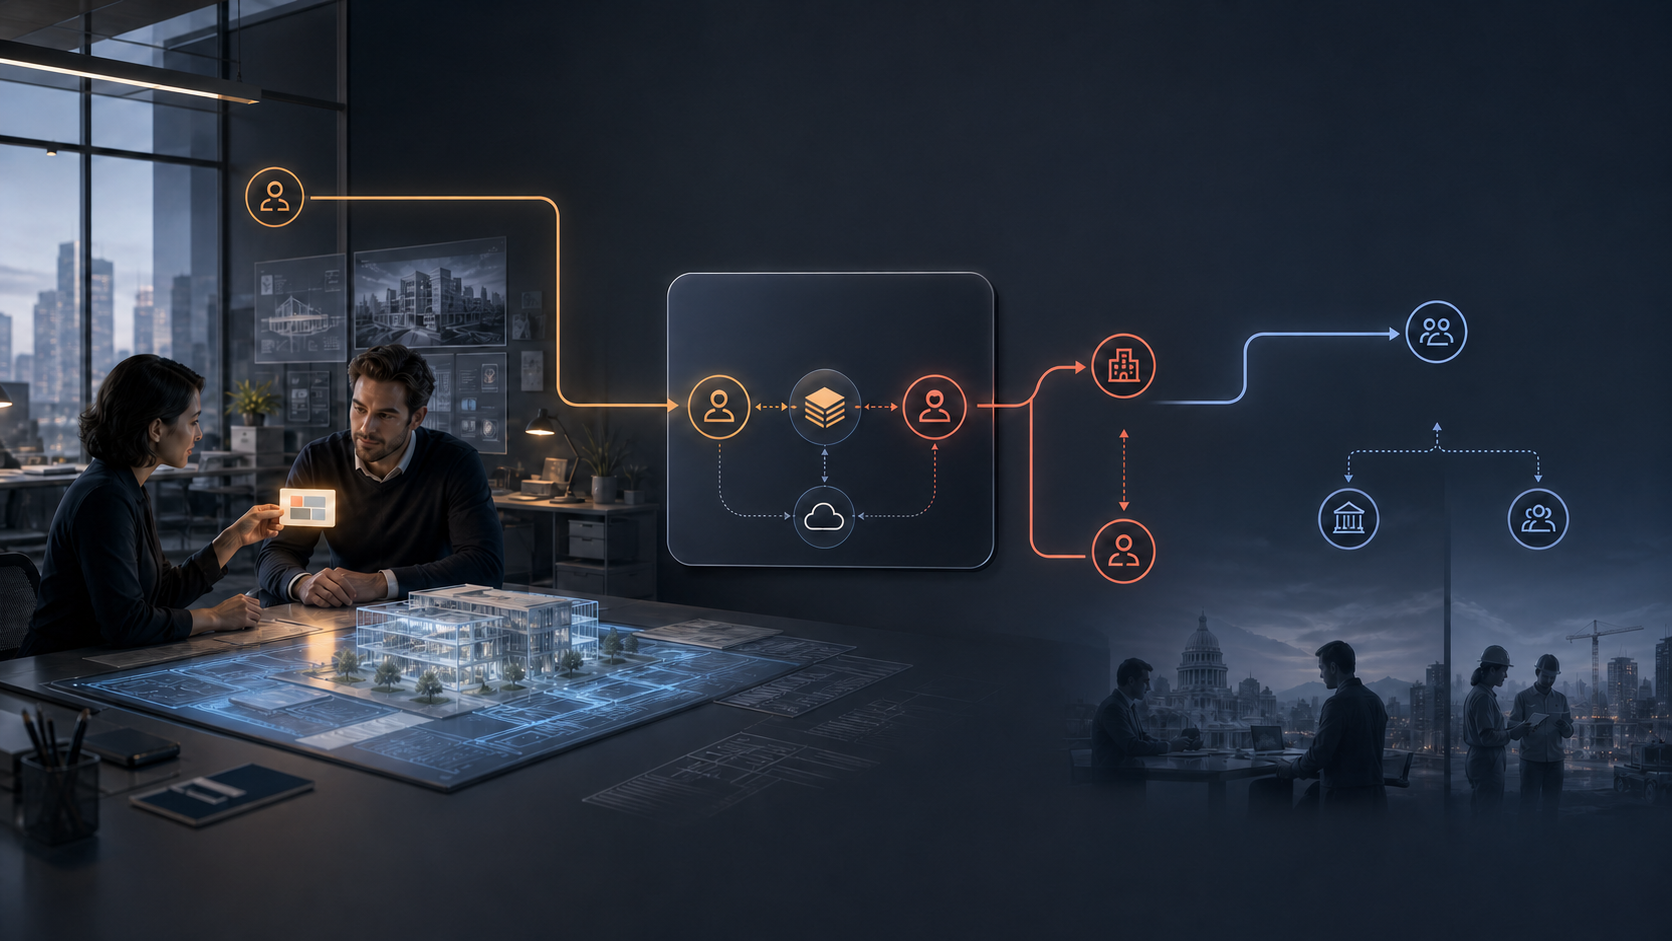
- 新しい購入方式では、Solution Providerが製品を構成して見積もりを作成しても、最終取引はAutodeskと顧客の間で成立する。パートナーが関与する販売でも、Autodeskの開示上は直接請求に変わり得る。
- Autodeskは新興市場や政府調達の一部で流通を残している。次に問うべきは比率の低さではなく、価格・回収・顧客データの支配が移行費用を上回り、地域の調達や支援を維持できるかである。
大きくなった売上の中で、特定ルートだけが縮んだ
2026年7月31日までの3カ月で、Autodeskの純売上高は20億4,600万ドルだった。TD Synnexと世界の関連会社の比率は8%。前年同期は総額17億6,300万ドル、比率16%である。
比率は整数に丸められているため、正確な取引額には戻せない。ただし規模は確認できる。現在の8%は約1億6,400万ドル、前年の16%は約2億8,200万ドル。TD Synnex帰属額はおよそ42%、1億1,800万ドル減った計算になる。その間、Autodesk全体は2億8,300万ドル増えた。
残差も重要だ。その他の取引相手を合計した概算額は14億8,100万ドルから18億8,200万ドルへ、約4億100万ドル増えた。これはオンラインストアだけの数字ではない。大口顧客との直接契約、Autodeskの店舗、Solution Providerが支援した購入、他の流通会社や再販業者を経由する取引を含む。
6カ月の比較では、TD Synnex分は39億8,000万ドルの8%、約3億1,800万ドル。前年は33億9,600万ドルの18%、約6億1,100万ドルだった。概算差は2億9,300万ドルで、Autodeskの半年売上高は5億8,400万ドル増えている。
この計算は、パートナーを使わなくなった顧客数を示さない。Autodeskが売上集中度で誰を取引相手として扱ったかを示す。
見積もりを作る人と、売る人が分かれた
従来の流通は、顧客開拓、設計、見積もり、契約、請求、信用供与、支援を一つの連鎖にまとめていた。Autodeskはそれを分解している。
Solution Providerは顧客の要件を聞き、製品を構成し、見積もりを提示できる。対象となる購入では、最終契約はAutodeskと顧客の間で成立する。Autodeskの購入案内は、多くの企業が調達システム上でAutodeskを取引先として登録する必要があると説明している。
したがって「直接」は、助言がない、ウェブだけで買う、地域パートナーを使わない、という意味ではない。Autodeskが契約上の売り手と請求主体になるという意味である。
設計会社は同じ専門業者に製品選定、席数、更新条件の相談を続けられる。以前は流通会社がAutodeskの記録上の販売経路に入った。今は顧客が見積もりを受け入れ、Autodeskへ支払う。専門知識は残っても、集中度の名義は変わる。
Autodeskは価格の一貫性、顧客との直接関係、購入データを得る。Solution Providerは助言を担う。流通会社や再販業者は地域到達、取引、研修、支援を続けられる。チャネルの廃止ではなく、役割の再配置である。
39%から14%、そして四半期8%へ
TD Synnexの比率は2024年度39%、2025年度33%、2026年度14%だった。間接チャネル全体も、直近の2年度で約58%から37%に低下した。
最新の8%は四半期値で、年次の列にそのまま並べるべきではない。それでも長期的な取引経路の変化は明確だ。Autodeskは2026年度末に約1,170社の再販業者・流通会社ネットワークを維持していた。
例外も明示されている。特定法域の政府案件についてTD Synnexと新たな流通契約を結び、新興市場でも流通関係を保った。最新のTD Synnex関連売上の大半は米国外で生じた。
現地通貨、税、信用、公共調達、地域支援を一つの世界方式で処理するのは難しい。Autodeskは今も、流通会社の財務状態と販売意欲が売上に影響すると警告している。
請求を取り戻す費用は4億4,700万ドル
Autodeskは2026年度に「新取引モデル」の費用を4億4,700万ドル計上した。2025年度は1億700万ドル、2024年度は2,700万ドルだった。Solution Provider向け販売奨励金、取引手数料、社内運営費を合算した項目である。
これはTD Synnexへの支払いでも、将来毎年続く費用でもない。それでも、流通比率の低下をそのまま利益率改善と読めない理由を示す。
直接請求には、奨励金、決済、税務、回収、顧客対応、社内システムが必要になる。導入後に減る費用もあれば、流通機能を恒久的に置き換える費用もある。開示は両者を分けていない。
移行中も事業は成長した。サブスクリプション売上高は17%増、経常的売上高は16%増の19億9,200万ドルだった。需要の全面悪化は否定できるが、新方式が成長を生んだ証明ではない。価格、数量、製品構成、為替は経路別に示されていない。
TD Synnex側の利益は逆算できない
TD Synnexの最新四半期報告は、Apple製品由来の売上高を連結売上高の11%とし、HPは当期10%未満とした。Autodeskは個別に示されない。開示基準を超えていないことと、すべての地域で重要でないことは同じではない。
TD Synnexの連結粗利益率は6.84%、前年は7.00%だった。Autodeskを原因とする証拠はない。また、第三者のソフトウェア、クラウド、支援サービスを手配する一部契約では、売上高を純額表示する。取扱高、会計売上高、粗利益は別々に動き得る。
Autodeskの8%からTD Synnexの逸失利益を計算することはできない。再販、政府向け流通、サービス料、奨励金、地域構成が開示されていないためだ。
次は役割ごとに成果を確かめる
Autodeskは最大流通会社の比率を大きく下げながら成長できた。だが、従来その関係に含まれた全機能が安く、良くなったかは未確認である。
見積もりの成約、更新、取引モデル費用、債権回収、支援、新興市場・政府案件の安定を合わせて見る必要がある。助言が減り、地域調達の利便性が失われ、同じ支援をAutodeskが高い費用で再構築するなら、8%だけでは成功と言えない。
この数字が証明する範囲は明確だ。Autodeskはより多くの取引を直接支配するようになった。請求主体の移動は、チャネル業務の消滅より速かった。
情報源
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加