要約
- NOAAはSpireに、GNSS電波掩蔽による気象データを2026年12月1日から2028年12月1日まで供給する3320万ドルのタスクオーダーを発注した。現時点で資金が確認できるのはこの基礎部分だ。
- 未予算の増量購入オプションが行使されれば、総額は約6600万ドルになり得る。差額の約3280万ドルはNOAAが将来使える権利であり、Spireがすでに受注した金額ではない。
- 80億ドルは、14社と七つのデータ区分を含む10年の複数受注者調達枠全体の上限だ。見るべき実績は、受領されたプロファイル、資金付き変更、請求承認、入金である。
「約6600万ドル」の主語はNOAAだ
Spireは9月22日の発表で、NOAAから3320万ドルのタスクオーダーを得たと説明した。対象はGNSS Radio Occultation(GNSS-RO)観測で、時間方向の分布を強化したプロファイルも含む。履行期間は24か月で明確だ。
同じ発表は、資金の付いていない増量購入オプションによって価値が約6600万ドルまで伸びる可能性を示す。単純な差額は約3280万ドルとなる。上限自体が概数なので、差額も概数である。それでも、提示された最大額のうち、現在の発注に入っているのは約50.3%だと分かる。
残りが無価値なのではない。異常気象、観測空白、衛星障害などで追加データが必要になった時、NOAAが迅速に供給を増やすための選択肢だ。ただし、選択するのは買い手である。Spireは履行品質と準備能力によって行使の可能性を高められても、オプションを自ら売上へ変えることはできない。
80億ドルはさらに別の数字だ。NOAAのProTech 2.0 Space-Based Environmental Monitoringという複数受注者向け契約ビークル全体の上限であり、最低購入額でもSpire向け予約枠でもない。市場全体が持つ発注可能額を一社の受注残へ置き換えることはできない。
気象モデルに届いて初めて商品になる
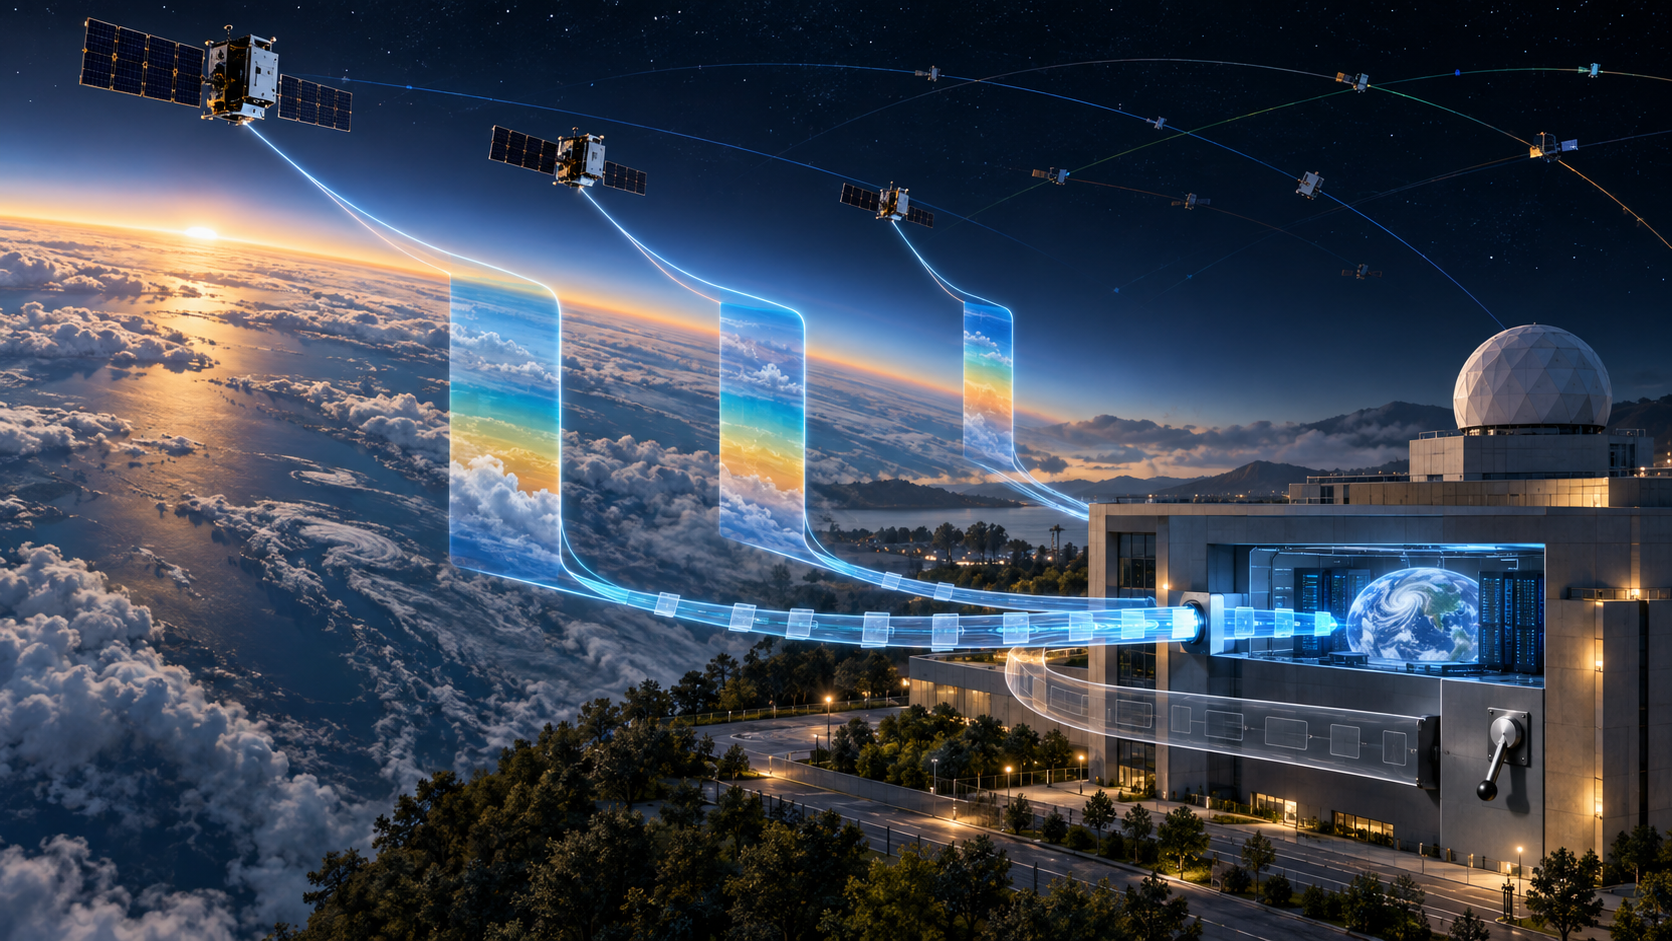
GNSS-ROは雲を撮影する仕組みではない。航法衛星の信号が大気を通過する際の屈折を観測し、処理によって温度、気圧、湿度の鉛直プロファイルを得る。Spireによれば、NOAAはほぼリアルタイムで業務用気象モデルに投入する。
したがって、契約の実体は宇宙にある衛星の数ではなく、利用可能な形で届くプロファイルだ。衛星運用、地上回線、処理、品質管理、時間・地域分布、遅延、納品という連鎖を通過しなければならない。
公表資料には、最低数量、単価、受入試験、却下基準、サービス水準、支払時点がない。固定の可用性対価と従量料金の組み合わせかどうかも不明だ。3320万ドルを8四半期で均等に割っても、会計上の売上予定は得られない。得られるのは根拠のない平均値だけである。
時間分解能の強化も、単純な件数増加とは限らない。すでに観測が多い時間帯へ追加するより、薄い時間帯や地域を埋める方がモデルに有用な場合がある。NOAAが分布を重視していることは読み取れるが、受入指標が公開されていない以上、予報精度への寄与を数値化したりSpireだけに帰属させたりはできない。
監視台帳には、資金化された価値、納品、受入、請求承認、入金を順番に置くべきだ。契約総額から途中の証拠を飛び越えて利益へ進んではならない。
12月1日は開始日というより引き継ぎ日
Spireは8月14日、9月18日から12月1日までを対象とする370万ドルの別の橋渡し契約を公表していた。GNSS-RO供給を継続し、時間分布を強化した観測もこの期間に導入する。
この履歴から、12月1日はゼロからの立ち上げではなく契約切り替えと読める。NOAAは業務データの空白を避け、Spireは新しい要求を長期期間の前に運用できる。継続性は、統合や移行に関する不確実性を下げる実績だ。
一方で370万ドルは前の期間の独立発注であり、3320万ドルの中に隠れた追加額ではない。説明なく合算すれば、時間軸と契約境界を失う。橋渡しが成功しても、今後の増量、受入速度、利益率は保証されない。
橋はデータの流れを新しい契約まで渡す。橋を渡った先で何車線になるかは、別の発注で決まる。
認定後も競争は終わらない
NOAAは9月10日の説明で、2026年9月から2036年8月まで、5年の基本期間と5年のオプション期間を持つ仕組みを示した。七つのデータ区分に14社が入る。
GNSS-ROにはSpireのほか、PlanetiQ、Ethereal Space、Precursor、Tomorrow.ioが並ぶ。SpireはGNSS反射計測とハイパースペクトル・マイクロ波にも応募資格を持つ。資格は発注を受ける入口であって、配分比率ではない。
複数社構造はNOAAに代替可能性を与える。一つの衛星群で障害が起きても別の供給源を使え、品質、遅延、地理的カバレッジ、価格を比較できる。増量オプションの価値も、この調達の柔軟性の中にある。
Spireにとっては、途切れないデータ供給が業務上の定着を生む。すでに取り込まれた形式と運用履歴は切り替えコストを上げ得る。しかし、それは契約上の独占ではない。将来の追加発注と配分が、定着を経済価値へ変えたかを示す。
会社規模との比較は重要だが、収益計画ではない
Spireの2026年第2四半期SEC提出資料では、売上高が1804.8万ドル、粗利益率が34%、純損失が1996.9万ドル、調整後EBITDAが860万ドルの赤字だった。営業活動による現金支出は2340万ドル、現金・市場性有価証券は9170万ドル。通期売上高見通しは7500万〜8500万ドルである。
3320万ドルは直近1四半期売上高の約1.84倍で、重要性はある。しかし、24か月契約と3か月の実績を比べた倍率に、認識時期は含まれない。契約開始は12月で、納品・受入・請求条件も公開されていない。
現行の粗利益率を契約額へ掛けることもできない。追加の軌道能力、地上設備、処理、支援、増量に備えるコストが分からないからだ。契約価値、売上、粗利益、現金は連続した段階であり、同じ数字ではない。
次に必要なのは、受注残または残存履行義務の変化、顧客集中、請求の進捗、粗利益、営業キャッシュフローだ。見通しが改善することと、価値が均等に利益へ変わることは別である。
2800万ドル案件は開発台帳へ置く
Spireは8月26日、ハイパースペクトル・マイクロ波サウンディングを開発・認定する別のNOAA契約2800万ドルを発表した。2030年までの業務能力実現を目標とする。
これはGNSS-ROの追加データ購入ではない。3320万ドル案件は現在運用できるデータを2年間受け取る。2800万ドル案件は将来のセンサー能力について技術開発と認定を進める。前者の証拠は納期、遅延、品質、受入であり、後者は技術マイルストーンと運用移行だ。
同じ顧客との関係の深さや集中リスクを考える際には二つを並べられる。だが、売上、利益、進捗を一つの「NOAA案件」として足し合わせれば、実行リスクの違いを消してしまう。
証拠の限界
単価、最低量、受入条件、却下権、終了条件、排他性、オプション行使日、案件別粗利益は公開されていない。非公開であることは不利な条件や不履行の証拠ではなく、推測で埋めてはならない領域を示す。
調べた資料には、NOAAが増量オプションを行使した証拠はない。80億ドルの共同上限から、発表済み3320万ドル以外がSpireへ配分された証拠もない。GNSS-ROが業務モデルに使われることと、予報精度向上をSpire単独へ帰属できることも同義ではない。
Sources
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加