
要約
- OVHcloudの2026年度上期の設備投資額は、買収を除いて2億3850万ユーロ。売上高5億5530万ユーロの42.9%に相当する。
- 成長投資には、下期から自発的に前倒しした約11%分が含まれる。上期売上高を基準にすれば約6100万ユーロだが、これは編集上の試算であり、会社が示した金額内訳ではない。
- さらに約5000万ユーロのメモリーとディスクを2027年度専用に確保する。専用の資金調達を使い、2026年度の調整後設備投資比率33〜35%の対象外とする計画だ。
- 「部品・建設仮勘定」の簿価は半年で7540万ユーロ増えた一方、稼働開始したサーバーの増加は減価償却費を押し上げた。支出、稼働、収益化は別々に進んでいる。
先に動いたのは需要ではなく発注だった
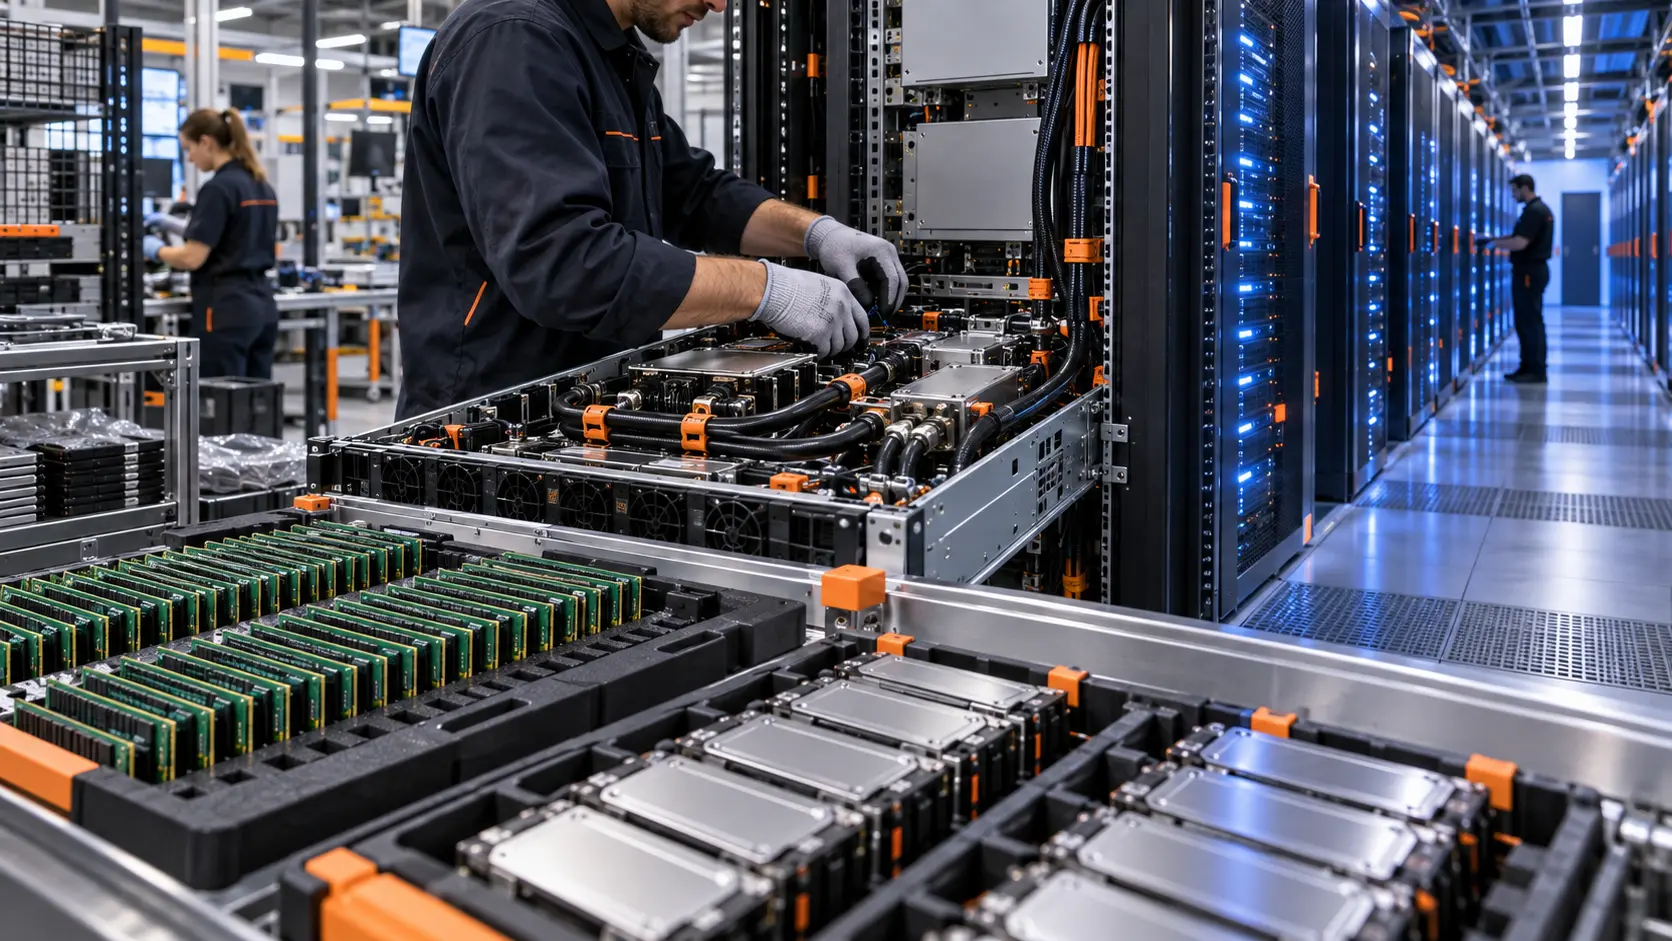
クラウド事業者がメモリーを購入しても、その日のうちに販売可能な計算能力が生まれるわけではない。部品を受け取り、サーバーを組み立て、データセンターに設置し、ネットワークへ接続し、試験を終えて初めて稼働する。そこから顧客がサービスを選び、利用して、ようやく売上になる。
キャッシュフローはこの工程の入口を早く捉える。減価償却は資産が稼働段階に入ったことをある程度映す。売上は需要が実現するまで待つ。この順序を無視すると、設備投資額をそのまま供給能力や成長期待へ読み替えてしまう。
OVHcloudの2026年度上期は、その危うさがよく見える。売上高は5億5530万ユーロで、為替と連結範囲の影響を除く伸び率は5.5%だった。買収を除く設備投資は2億3850万ユーロで、前年同期の1億9300万ユーロを上回る。売上高に対する比率は36.0%から42.9%へ上昇した。
5.5%の成長に対して42.9%の投資。数字だけを並べれば、供給が需要よりはるかに速く増えているように見える。しかし会社が説明したのは、需要だけで決まる投資ではなかった。メモリーとディスクの異例な価格上昇を避け、調達を確実にするため、下期に予定していたハードウェア購入の一部を上期へ移したのである。
したがって42.9%は、当期に完成した能力の比率というより、当期に現金を使った時点の比率だ。購入済みでも、組み立てや試験を待つ機器がある。稼働済みでも、利用率が上がるまで収益を生まない能力がある。正確な割合ほど、異なる段階を一つにまとめた事実を見落としやすい。
維持投資と成長投資の中身
OVHcloudは設備投資を「維持」と「成長」に分ける。維持投資は、性能を引き下げたサーバー、停止したサーバー、再生に回したサーバーが生んでいた売上を補うための新規サーバーや関連インフラ、ネットワークへの支出だ。事業規模を保つための更新であり、すべてが純増ではない。
上期の維持投資は7200万ユーロで、売上高の13.0%。成長投資は1億6600万ユーロで29.9%だった。合計が2億3850万ユーロ、42.9%になる。
会社は、成長投資のうち約11%分を下期から前倒ししたとしている。この11%を上期売上高5億5530万ユーロに掛ければ、規模は約6100万ユーロになる。ただし、この数字は会社が公表した調整額ではない。資料には「正確に6100万ユーロを上期投資から差し引ける」とする表はなく、あくまで大きさをつかむための計算だ。
それでも時間のずれは無視できない。下期の設備投資比率が低下しても、上期に買った反動である可能性がある。直ちに投資抑制とは言えない。逆に、上期の比率が高くても、その全額がすでに稼働能力へ変わった証拠にはならない。
2027年度の部品を今から確保する
時間軸は翌年度にも伸びる。OVHcloudは、約5000万ユーロ相当のメモリーとディスクを2027年度だけに使う在庫として確保する方針を示した。会社は、これらは陳腐化の危険が低く、先に買うことで供給を確実にし、さらなる値上がり前に価格を固定できると説明する。専用の例外的な資金調達を用いる。
この5000万ユーロは、2026年度の調整後設備投資比率33〜35%という目標には含めない。通常の投資計画を比較するための管理指標としては、分離に理由がある。しかし経済的な負担まで消えるわけではない。2027年度の生産を守るために、2026年度のうちから資金と保有リスクを引き受ける決定だからだ。
見るべき範囲は二つになる。会社定義の調整後設備投資は、目標達成の判定に必要だ。専用調達を含むハードウェア関連の総コミットメントは、将来能力を守るためにどれだけの資本を先に拘束したかを示す。一方だけでは全体像にならない。
貸借対照表に残る「まだ途中」
購入から稼働までの空間は、貸借対照表にも一部表れる。「部品・建設仮勘定」の純簿価は、2025年8月末の1億6740万ユーロから2026年2月末の2億4280万ユーロへ増加した。差額は7540万ユーロである。
この7540万ユーロを前倒し購入額と同一視してはいけない。勘定には部品と仕掛中の資産が含まれ、増加や振替、為替など複数の動きが入る。だが、報告日時点で「購入後、完全な稼働前」にとどまる価値が増えたことは分かる。設備投資の全額を完成済みサーバーと考える余地はない。
同時に、稼働開始も進んでいた。有形固定資産の減価償却・減損は前年同期の1億2010万ユーロから1億3140万ユーロへ増えた。OVHcloudは、主因を稼働開始したサーバーの生産量増加としている。無形資産と使用権資産を含む減価償却・償却・減損の合計は1億8560万ユーロだった。
仕掛が増え、稼働も増える。この二つは矛盾しない。今期の一群が稼働する一方、次の一群がそれ以上の速さで積み上がることはある。市場が知りたいのは、設備投資が高いか低いかだけではなく、部品がどの速さで稼働資産へ移り、その能力がどの速さで有償利用に結びつくかである。
第3四半期の成長は、利用率の答えではない
第3四半期の売上高は2億8960万ユーロで、同一条件比6.9%増となった。Public Cloudは6560万ユーロ、20.2%増である。会社は、年間の有機成長率5〜7%、2025年度を上回る調整後EBITDAマージン、2027年度向け在庫を除く調整後設備投資比率33〜35%、レバレッジ後フリーキャッシュフローの黒字という目標を維持した。
Public Cloudの加速は需要面の好材料だ。しかし、その売上を上期に前倒し購入した部品へ直接割り当てることはできない。公表資料には、部品への1ユーロが何台の稼働サーバーになり、どれだけの販売可能能力を生み、最終的に何ユーロの売上へ変わったかという接続表がない。
OVHcloudはサーバーを自ら設計・製造し、データセンターとネットワークを運営する。垂直統合により、発注と組み立ての時期を戦略的に動かしやすい。一方で、設備投資には部品、生産、施設、ネットワークという複数の工程が重なる。統合しているからこそ、一つの比率から完成能力を逆算するのは難しい。
1000万ユーロの節約と、その先の課題
OVHcloudは、必要量の大部分を早期に確保したことで、さらなる価格上昇の影響を一部抑え、約1000万ユーロを節約したとしている。将来価格が実際に高かったなら、これは調達上の成果だ。部品不足による生産停止を避ける価値もある。
ただし、早く買えば資金も早く出る。上期のアンレバード・フリーキャッシュフローは3230万ユーロだった。リース負債を除く純有利子負債は2月末に11億2500万ユーロとなり、8月末の11億300万ユーロから増えた。価格を守る決定は、資金拘束と実行の時間を長くする決定でもある。
組み立て、サービス展開、販売のどれかが遅れれば、部品単価の節約と資本効率の悪化が同時に起こりうる。逆に需要が続けば、確保済み部品は納期と価格の優位になる。リスクが消えたのではなく、価格と供給のリスクを、在庫と実行のリスクへ移したのである。
2026年度通期決算は10月20日に予定されている。調整後設備投資比率が33〜35%に収まるか、仕掛中の価値が稼働へ移るか、Public Cloudの成長が続くか。そこで初めて、42.9%がどこまで単なる前倒しだったかを検証できる。それまでは「過剰投資」も「成長への確信」も早すぎる。確実に言えるのは、OVHcloudが将来の調達を守るため、資本の時計を需要より先に進めたということだ。
出典
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加