
要約
- 同社の経済性は、消費者向け通信ブランドではなく、電力系統の通信継続性を請け負う産業インフラ事業として読むべきだ。二〇二五年の売上高は約十六億三百三十六万ルーブル、純利益は約六千九百一万ルーブルで、純利益率は約四・三%にとどまる。これは高成長の通信プラットフォームではなく、現場保守、設備更新、免許、地域拠点、人員の拘束を伴う必要サービスの利幅である。
- 投資判断上の焦点は、電力インフラに沿った光ファイバーと運用人員が、外部通信事業者向けの容量、経路、相互接続、卸売アクセスとしてどこまで追加収益を生むかにある。ただし余剰容量の販売は、停電対応、非常時復旧、制御通信、電力会社向けサービス水準を侵食しない範囲でしか価値を持たない。
- Rosseti Digitalによる管理、Rosseti系契約への高い依存、FSK向け通信保守の履歴は、同社の収益を安定させる一方で、顧客集中と価格交渉力の制限を生む。外部市場の機会は実在するが、同社の本質は独立した商業キャリアではなく、電力部門の信頼資産を通信市場に部分的に開く事業者である。
- 判断を変える事実は明確だ。二〇二六年以降の合併後決算で、外部通信収入が伸びても利益率と運転資本が悪化していなければ評価は上がる。反対に、主要保守契約の喪失、設備更新負担、制裁下の機器保守、重大障害、免許・安全保障上の問題が表面化すれば、同社は余剰容量の物語ではなく、低利幅の義務負担として評価される。
会社を見る最初の角度
JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE"を理解するには、最初に問いを変えなければならない。これは何メガビットを何ルーブルで売る会社なのか、という問いでは足りない。より正しい問いは、ロシアの電力系統に必要な通信を誰が維持し、その維持のために拘束された人員、車両、光ファイバー、電源、測定機器、電話設備、免許、相互接続をどこまで外部市場に使えるのか、である。
同社は公開上、AO MUS Energetiki、EESTelecomという営業上の名前でも見える。登記情報ではINN 7705039240、OGRN 1027739290897を持つロシア法人として確認され、現在の住所はモスクワのBelovezhskaya Street 4, Block B, floor 3, room 49で示される。古い開示やネットワーク記録には別住所やChitatehenergoの名が残るが、それは単純な矛盾ではない。二〇二五年十二月三十日にAO ChitatehenergoがAO MUS Energetikiへ合併され、権利義務が承継されたという公開表示がある。したがって、古い自律システム名、経路記録、PeeringDBの表示は、現在の法的主体を否定するものではなく、統合後の表面がまだ完全には整理されていないことを示す。
この点は重要である。通信業では、名前の古さが事業の古さと同じ意味を持つことがある。法人名、AS名、保守連絡先、ルートオブジェクト、ウェブサイト、求人票が同時に更新されるとは限らない。特に電力系統のような長寿命設備を扱う会社では、記録の層が残る。投資家や取引先が見るべきなのは、古い名前が残っているかどうかだけではない。古い名前が残っていても、連絡先、登録者、運用境界、責任主体が現在の法人へ集約されているかどうかである。
同社の場合、RIPEのORG-MCCo1-RIPEはJOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE"を登録者として示し、AS58067とAS56702の登録にも同じ法人が関係する。これは、単なる企業プロフィールより強い材料だ。通信事業者は、ネットワーク資源の登録、経路広告、ピアリング関係、免許、保守現場がつながって初めて経済的実体を持つ。公開情報は同社を、電力系統の通信を維持しながら、一定の外部接続能力を持つ産業通信事業者として指している。
事業の中心は通信販売ではなく継続性である
同社の経済的な第一任務は、電力会社の通信を止めないことだ。電力会社にとって通信は、付随的な事務サービスではない。設備監視、系統運用、非常時復旧、拠点間連絡、制御・運用データ、現場作業の調整を支える基盤である。光ファイバー、OPGW、通信電源、構内ネットワーク、データネットワーク、電話設備、監視系の保守は、通信事業としても電力運用としても同時に意味を持つ。
このため、同社の有料単位は、家庭用回線一本でも、広告で売るクラウド接続でもない。より現実に近い有料単位は、保守対象の設備、経路、拠点、通信チャネル、技術者の稼働、緊急復旧能力、通信サービス免許に基づく役務である。ComNewsが報じたFSK EESの五年契約入札では、統一技術通信ネットワーク、光ファイバー網、データネットワーク、通信電源、LAN設備などが対象になり、約七千百台の機器が関係したとされる。入札保証金と履行保証金から逆算される契約規模は、付加価値税込みで約二十九億七千三百万ルーブル級になる。この数字は、同社が単なる小規模ISPではなく、電力通信の大きな保守面を扱ってきたことを示す。
ここで大事なのは、価格が設備単価だけで決まらない点だ。停められない通信では、顧客は最低価格だけを買っているわけではない。現場に入れる人員、電気安全の資格、長距離出張、予備品管理、測定、障害時の復旧、電力設備上の作業慣行、既存網の知識を買っている。安い代替業者がいても、送電インフラ上の光ファイバーを安全に扱い、既存の運用規律を崩さずに作業できなければ、価格差は意味を失う。
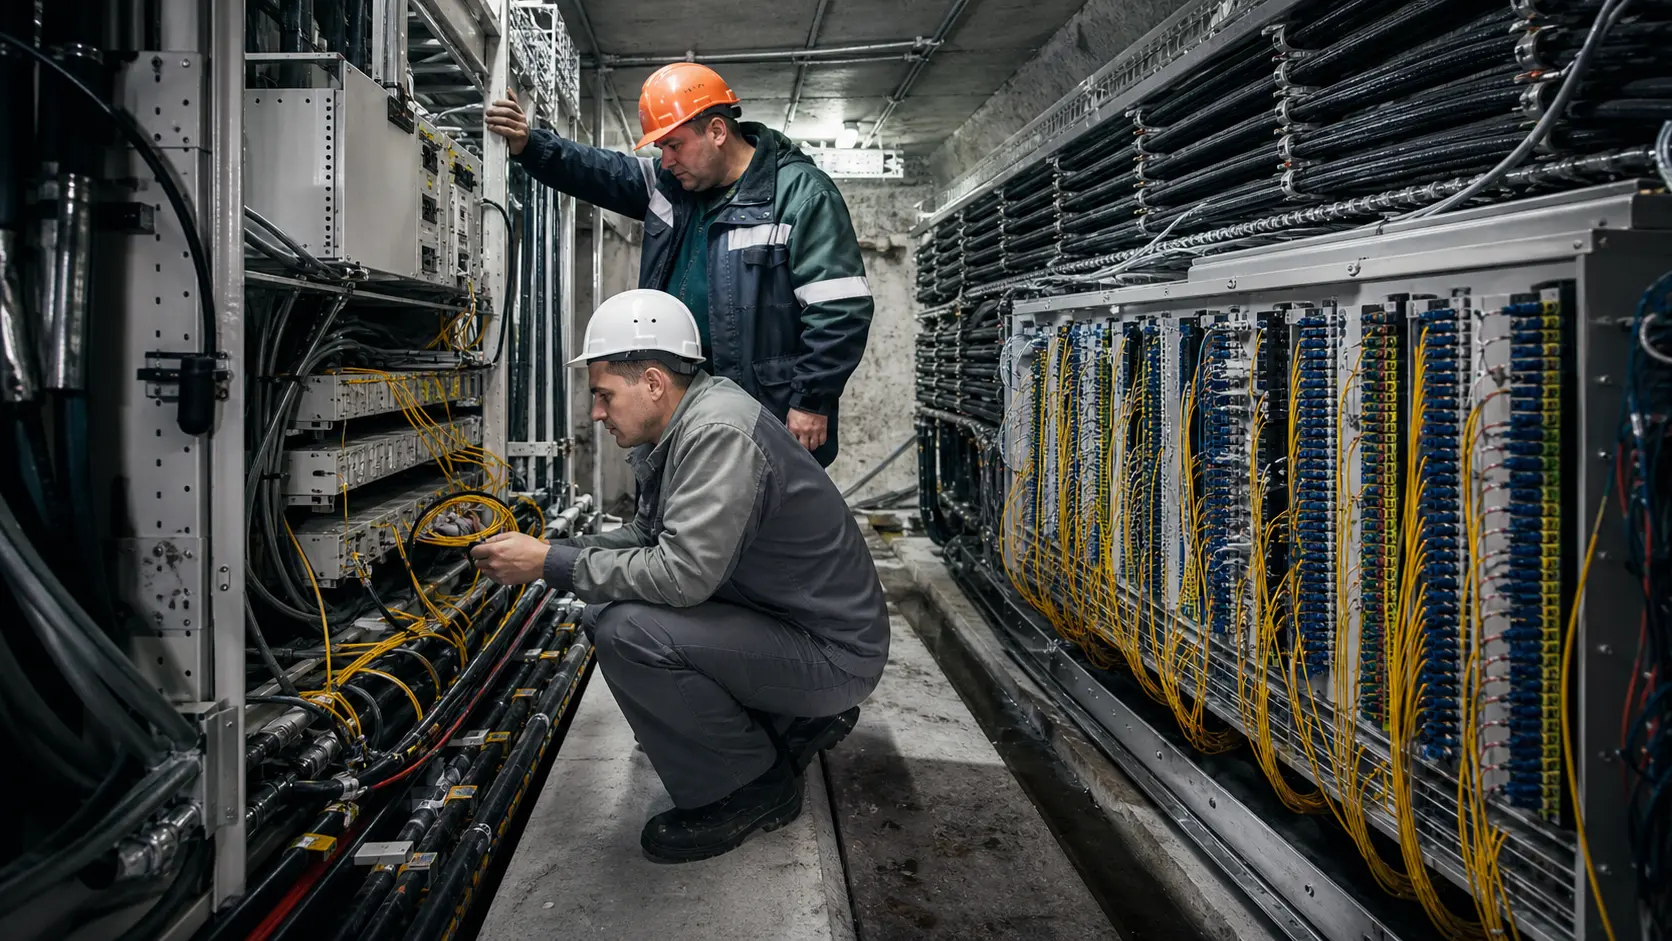
同社の強みは、一般通信市場の広告力ではない。電力会社の現場に入り、設備台帳を読み、工事・保守・測定・報告を回し、非常時に動く能力である。LinkedInの公開プロフィールや求人情報は、同社が一九四五年に電力系統向け通信を目的として始まり、二〇〇一年からEESTelecomブランドを使い、FSKやRosseti系の顧客を主に支えてきたと説明する。また、二万五千キロメートル超のFOCL/OPGWを電力インフラ上で保守するという公開主張もある。これは監査済みの物理棚卸しではないが、同社の自己説明としては一貫している。事業の核は、通信容量ではなく、電力通信の継続性である。
支配境界とインセンティブ
Rosseti Digitalが管理組織として示され、ComNewsもRosseti Digitalによる通信、IT、セキュリティ資産の集約を報じている。この支配境界は、同社の行動を強く規定する。独立した通信会社なら、未使用容量を最も高く売れる市場に振り向ける誘惑が強い。だがRosseti系の管理下にある産業通信会社なら、最初の制約は電力系統の安全と継続性である。外部売上は歓迎されるが、主要顧客の信頼を壊す外部売上は合理的ではない。
この構造は、同社に二つのインセンティブを与える。第一に、Rossetiグループ内の通信需要を確実に取り込み、保守契約、ネットワーク管理、技術サービスを安定収入にすること。第二に、電力インフラに沿って存在する経路、光ファイバー、拠点、相互接続を、外部キャリア向けに無理なく販売すること。この順序は逆ではない。外部市場が儲かりそうだから電力通信を持っているのではない。電力通信を維持するために資産と人員があり、その一部が外部市場で価値を持つのである。
この境界を読み違えると、同社を過大評価する。BGP上のピア数や接続先だけを見れば、地域通信事業者としての拡張余地が大きく見える。だが商業通信の自由度は、系統通信の義務によって制約される。帯域が空いていることと、売ってよいことは同じではない。経路があることと、商業リスクを取ってよいことも同じではない。送電インフラに付随する通信路は、最初から非常時と保守の論理を抱えている。
支配境界は、下方リスクの配分にも影響する。外部キャリアに容量を売っても、設備障害、復旧人員の不足、予備品の不足、免許問題、情報セキュリティ上の不備が起きれば、最初に問われるのは電力系統への影響である。外部売上の利益は会社に入るが、障害の社会的費用はより広い電力インフラに波及し得る。この非対称性が、同社を普通の卸売キャリアより慎重にさせる。
数字が示す収益の質
二〇二五年のRBCデータでは、売上高は約十六億三百三十六万ルーブル、純利益は約六千九百一万ルーブル、資産は約十五億七千二十一万ルーブル、負債は約四億四千七百十八万ルーブル、自己資本は約十一億二千三百四万ルーブル、平均従業員数は三百三十七人である。Companiumは同じ年の従業員数を三百六十六人、売上高を約十六億ルーブル、利益を約六千九百万ルーブル、資本を約十一億ルーブル、固定資産を約五億千五百六十万ルーブル、無形資産を約三千百四十万ルーブル、税金を約一億四千三百二十万ルーブル、保険料負担を約二億三十万ルーブルと示す。
これらの数字から、同社の性格はかなりはっきりする。純利益率は約四・三%、総資産利益率は約四・四%、自己資本利益率は約六・一%である。従業員一人当たり売上高は、三百三十七人で割れば年約四百七十六万ルーブル、三百六十六人で割れば年約四百三十八万ルーブルになる。一人当たり純利益は約二十万五千ルーブルから十八万八千ルーブル程度である。これは、ソフトウェア的な高粗利でも、都市部の光回線小売の大量獲得モデルでもない。現場人員が資本と結びつき、契約保守によって薄いが必要な利幅を稼ぐ事業である。
この利益率は低すぎると切り捨てるべきではないが、高収益性を期待する数字でもない。産業インフラの保守会社としては、収益の質は契約の継続性と支払主体の信用によって支えられる。Rosseti系の需要、FSK向けの保守履歴、電力通信の必要性は、売上の底を作る。反面、価格はグループ内調達や公共性に縛られやすい。強い顧客は安定をくれるが、高い利幅を許すとは限らない。
同社の売上は、景気循環だけで大きく上下する種類ではない。電力通信は不況でも必要であり、系統設備は保守を止められない。ここは収益品質の良い部分である。しかし、収益の伸びが利益の伸びに直結するとは限らない。地域が広がれば人員、車両、宿泊、出張、予備品、測定、保険、電源、空調、更新工事も増える。合併後のChitatehenergo資産が売上を足しても、低採算の保守義務を同時に足すなら、価値は増えない。したがって重要なのは売上成長率ではなく、外部売上と合併資産が利益率、運転資本、復旧能力を悪化させていないかである。
価格設定は市場価格と義務価格の間にある
同社の価格設定は、完全な自由市場価格ではない。電力系統向けの保守、設備管理、通信サービスは、調達、契約、保証、免許、既存関係の上で決まる。FSK EESの大規模保守入札のように、保証金から契約規模が見える案件もある。Rossetiグループの顧客が大きい以上、価格には継続性、調達規律、予算制約、グループ内の合理化目標が反映される。
外部通信市場では、価格の論理が変わる。容量、経路多様性、遅延、信頼性、相互接続、IX接続、地域到達性が価格を作る。Interfaxが報じたMTS、FSK、同社のTynda-Neryungri-Nizhny Kuranakh-Mirny光ファイバー案件は、その好例である。MTSのMirny方面の容量は、衛星級の約二百メガビット毎秒から十ギガビット毎秒へ高まるとされた。遠隔地で既存キャリア経済が薄い場所では、電力インフラ沿いの光ファイバーは単なる余剰ではなく、地域通信の制約を崩す経路になり得る。
しかし、外部価格は無制限には上がらない。Rostelecomは五十万キロメートルの光ファイバー基幹網、三百五十を超える接続点、十七の国際ケーブル系統、百九十ネットワークとの直接接続、二千三百を超える事業者関係を公表している。MSK-IXは八百超の参加者、複数都市、DNSやクラウド接続、DDoS関連サービスを持つ。大手キャリア、IX、地域事業者、衛星、マイクロ波、データセンター接続が存在するため、同社は一般的なトランジット価格で独占的なプレミアムを取りにくい。
同社が高く売れる局面は限られる。第一に、電力インフラの経路が、通常の商業キャリアには採算が合いにくい場所へ届く場合。第二に、電力会社の現場や拠点を知ることが、設備の安全な保守に直結する場合。第三に、既存の系統通信を崩さずに、外部キャリアへ経路多様性を提供できる場合である。つまり、同社の価格力は「通信容量」そのものではなく、「場所」と「信頼」と「作業許可」にある。
費用構造は現場から逃げられない
同社の費用は、画面上のネットワーク事業者より重い。求人情報は、Novosibirsk、Vladivostok、Ulan-Ude、Chita、Volzhsky、Moscowなどに作業拠点と人員需要があることを示す。Novosibirskの保守・修理グループ求人では、通信機器の保守、設置、調整、試験、測定、予防保全、緊急在庫管理、監視、建設・改修・大修繕の管理、試運転、電気安全資格、長期出張が求められている。別の求人では、〇・四から二百二十キロボルトの架空送電線上のFOCL修理、設置、撤去、保守が示される。
これは費用構造を正直に語っている。人員は固定費に近い。車両は必要である。油、フィルター、修理、地方での保守、空調、フロン、コンテナ、通信チャネル、インターネット接続、医療保険は、どれも小さく見えるが、現場型の通信会社には欠かせない入力である。二〇二六年の任意医療保険入札の初期上限価格は約八千四百二十二万ルーブルであり、三百三十七人で割れば一人当たり約二十五万ルーブル、三百六十六人で割れば約二十三万ルーブルになる。これは実際の費用ではなく上限価格にすぎないが、労務費の周辺に相当な厚みがあることを示す。
税金と保険料負担も軽くない。Companiumの数字では、税金が約一億四千三百二十万ルーブル、保険料が約二億三十万ルーブルである。売上十六億ルーブル級の会社にとって、こうした人員関連の支払いは利益率を強く押さえる。現場人員が同社の強みであると同時に、利益の上限でもある。
さらに、設備と技術の世代問題がある。求人ではCUCM、Cisco音声ゲートウェイ、Cisco IP電話などの技能が示される。これだけで現在の全設備や保守契約を断定することはできないが、少なくとも西側系の企業通信機器を扱う技能が運用面に残っていることは分かる。ロシアに対するIT・ソフトウェア関連制限、サポート制限、輸出管理の環境では、機器更新、ソフトウェア保守、予備品、代替設計の費用が上がりやすい。これは外部売上の機会にもなり得る。国内で保守できる人員の価値が上がるからだ。しかし同時に、更新費用と障害時の復旧リスクも上げる。
資本と貸借対照表の読み方
RBCの二〇二五年数字では、資産は約十五億七千二十一万ルーブル、負債は約四億四千七百十八万ルーブル、自己資本は約十一億二千三百四万ルーブルである。自己資本比率は高く、少なくとも公開数字上は過剰な負債で成長を買っている会社ではない。Companiumは固定資産を約五億千五百六十万ルーブル、無形資産を約三千百四十万ルーブルと示す。登記上の資本金は約百六十一万ルーブル級にすぎないが、実際の経済的資本は、固定資産、運用人員、免許、ネットワーク関係、電力部門との信頼に分散している。
ただし、この貸借対照表だけで同社の資本負担を全て読めるわけではない。電力インフラ上の通信経路は、所有、使用権、保守義務、顧客設備、グループ資産、契約設備が混在しやすい。AS58067が広告する接頭辞の中にも、185.214.76.0/22のようにRIPE上の登録者がLanros LLCであるものがある。経路を運用していることと、資源を所有していることは違う。光ファイバーを保守していることと、その全てを自由に商用販売できることも違う。
同社の資本効率を見るときは、ROAやROEだけでなく、更新義務の所在を問う必要がある。外部キャリア向けに容量を売るなら、顧客は品質を要求する。品質を守るには、予備経路、監視、復旧、電源、空調、局舎、作業員、予備品が必要になる。これらの費用が契約価格に織り込まれていなければ、売上は増えても利益は薄くなる。さらに、合併後のChitatehenergo資産が加わることで、広域保守の固定費が増える可能性がある。売上が増えたというニュースだけでは足りない。設備更新と運転資本を含めた資本収益性を見なければならない。
ネットワーク資源は商業余地を示すが、万能ではない
ネットワーク面の証拠は、同社が単なる設備保守会社で終わらないことを示す。RIPE RDAPはORG-MCCo1-RIPEを同社として登録し、AS58067とAS56702を同社に結びつける。AS58067はASCHITATEHという古い名を持つが、登録者は現在の法人である。RIPEstatでは二〇二六年七月二十五日時点でAS58067が広告中と示され、176.114.16.0/20、複数の/24表示、80.90.64.0/24、185.214.76.0/22、2a0b:97c0::/29などの広告が見える。AS56702は91.226.222.0/23を中心に小さな兄弟ネットワークとして見える。
BGP.HEはAS58067について、十九の起源接頭辞、十八のIPv4と一つのIPv6、四十九の広告接頭辞、五十四の観測ピア、RPKI有効経路を示す。CAIDA AS Rankは顧客コーン十五AS、百三接頭辞、AS degree三十六を示す。PeeringDBではJSC Chitatehenergoの古い表示が残り、NSP種別、五から十Gbpsのトラフィック、開放的なピアリング方針、契約必要、バランスしたトラフィック、BAIKAL-IXとGNM-IXでの公開ピアリングが示される。これらは、同社が地域的な相互接続、卸売アクセス、下流ネットワーク関係を持つことを支える材料である。
しかし、ネットワーク資源は経済性の入口であって結論ではない。五十四のピアがあるから高収益とは言えない。五から十Gbpsのトラフィックがあるから大規模キャリアとは言えない。顧客コーンがあるから価格決定力があるとも言えない。むしろ、同社は特定地域と特定産業の経路を持つために、一般的な市場価格よりも狭いが深い需要に応えられる事業者と見るべきだ。
ここでも区別が必要である。自律システム、接頭辞、ピア、IX参加は、市場への入口である。だが収益を生むには、契約、SLA、請求単位、復旧責任、容量管理、顧客獲得、価格交渉が必要になる。同社の公開マーケティング面は大手通信会社に比べて薄い。これは弱さだけでなく、顧客が一般消費者ではないことの反映でもある。広く売る会社ではなく、必要な相手に信頼を売る会社である。
顧客集中は安定と従属を同時に生む
公開プロフィールでは、主な顧客としてPАО Rosseti、Inter RAO-Elektrogeneratsiya、RusHydro、Rostelecom、Rosseti Moscow Regionなどが示され、Rossetiは二十八契約、約二十七億ルーブルで突出している。SeldonやCompaniumは調達・顧客活動の大きな件数を示すが、経済的な中心はRossetiグループへの集中である。この集中は、同社の最大の安全装置であり、最大の制約でもある。
安全装置としては明白だ。電力系統の通信は継続需要であり、顧客は信用力を持ち、長期の設備関係がある。新しい小売通信会社が広告費をかけて顧客を奪い合う事業とは違う。顧客獲得費が爆発しにくく、需要の予測可能性がある。これは収益品質を高める。
制約としても明白だ。顧客が大きく、同じグループの管理境界に近いほど、同社は価格を自由に押し上げられない。調達側はコストを見ており、保守契約の再入札やグループ内再編の選択肢を持つ。Rosseti Digitalがさらに内製化を進める、別のグループ会社へ仕事を移す、地域ごとに保守を分ける、外部インテグレーターを使う、といった選択肢は理論上存在する。したがって、Rosseti集中は信用リスクを下げるが、交渉力リスクを上げる。
外部顧客としてのRostelecom、MTS、MegaFon、Vimpelcom、TransTeleCom、ER-Telecomなど大手や地域事業者との関係は、同社の第二の成長余地を示す。だが外部顧客が増えても、Rosseti系の契約を代替するほどの規模があるかは公開情報だけでは判断できない。ここが最も重要な不確実性である。外部売上比率が高まっていれば、同社は産業通信の資産を使って卸売市場で価値を作っている。外部売上が小さければ、同社は主にグループ内保守会社であり、BGP上の存在感は補助的な意味にとどまる。
供給者と相互接続の依存
同社の供給面は二層に分かれる。第一は通信市場の相互接続である。BGP.HEやIPinfoでは、TransTeleCom、Vimpelcom、Rostelecom、MegaFon、ER-Telecom、Hurricane Electricなどの大手・国際・地域ネットワークとの関係が見える。これは商業契約条件を直接示すものではないが、経路品質、上流接続、ピアリング、冗長性の文脈では重要である。通信会社は、自社設備だけでなく、誰とつながるかによって商品価値が決まる。
第二は現場運用の供給者である。Companiumの上位供給者・請負先にはTelecom-Service、Active Telecom、ETS-Power Systems、Promservice、Servionikaなどが出る。車両、修理、油、フィルター、空調、フロン、保険、地方インターネット接続、データチャネル調達も公開されている。これらは華やかではないが、同社の費用構造をよく説明する。産業通信会社は、光ファイバーだけでなく、車両と作業員と予備品で動く。
供給者リスクは、制裁環境で強くなる。ロシアの通信設備では、西側機器、既存ソフトウェア、企業電話、ルーター、スイッチ、監視システムの更新に摩擦が生じやすい。求人がCisco系技能を求めることは、少なくともそうした技能が必要な運用面を示す。これをもって特定設備の現在状態を断定すべきではないが、保守能力と代替設計の重要性は増している。
このリスクは単純な悪材料ではない。制裁下で外部サポートが細るほど、国内で既存設備を理解し、現場で復旧できる会社の価値は上がる。だが同時に、予備品不足、ソフトウェア更新の遅れ、機器寿命の延長、代替機器への移行費用も増える。利益率四・三%の会社にとって、更新費用を誤ればすぐに利益を食う。したがって、サプライヤー問題は、同社の需要を支える材料であると同時に、資本負担を悪化させる材料でもある。
代替手段は多いが、完全な代替は少ない
同社の代替は、用途ごとに分ける必要がある。電力系統の通信保守については、Rosseti Digitalがさらに内製化する、別のRosseti管理会社へ集約する、地域請負業者へ分割する、専門インテグレーターへ委託する、といった内部・準内部の代替がある。だが、この場合の問題は価格だけではない。電力設備上の作業資格、現場知識、非常時対応、既存網の履歴、運用手順との適合が必要である。完全な代替は簡単ではない。
一般通信サービスとしては、代替は多い。Rostelecom、TransTeleCom、MegaFon、MTS、Vimpelcom、ER-Telecom、地域キャリア、IX、データセンター接続、クラウド接続、衛星、マイクロ波がある。MSK-IXのような大規模IXは、相互接続を低コスト化し、経路選択の自由を広げる。大手キャリアの基幹網は規模の経済を持つ。このため、同社が一般的なインターネット接続だけで高い利幅を取るのは難しい。
同社の代替困難性は、通常の通信市場ではなく、電力インフラとの結合点にある。送電線沿いのOPGW、遠隔地への到達、電力会社施設内の通信、現場保守班、電気安全、非常時復旧、既存顧客との信頼が組み合わさる場所では、同社の優位は残る。つまり、同社は市場全体を支配する会社ではない。特定の制約条件が重なる場所で強い会社である。
この違いは、外部通信売上の評価にも効く。外部顧客が求めるのが単なる安い帯域なら、同社は大手と正面衝突する。外部顧客が求めるのが、通常の商業網では届きにくい地域、電力インフラに沿った経路多様性、遠隔地の容量改善なら、同社は意味を持つ。MTSのTyndaからMirny方面への事例は、後者の筋が現実に存在することを示す。
規制と地政学は事業の外側ではない
通信免許は同社の事業基盤である。公開プロフィールは、地域電話、データ、テレマティック、チャネルサービスなど複数の通信免許を示す。ロシアの通信法は、通信ネットワークとサービスの建設、運用、権利義務を定める。免許は紙の形式ではなく、売れるサービスの範囲を決める境界である。免許の範囲、更新、遵守、監督当局との関係は、売上の許容範囲を決める。
重要情報インフラの安全保障法も文脈として無視できない。電力と通信はどちらも敏感なインフラであり、同社はその接点で事業をしている。ただし、特定の設備がどの分類を受けているかを公開情報だけで断定すべきではない。正しい表現は、同社が重要情報インフラの周辺にある機能を支え、電力通信の安全・継続性と近い場所で動いている、というものだ。
個人データ法も関係する。従業員、顧客、アクセス管理、通話、監視、保守記録、運用連絡、契約情報は、通信会社と産業保守会社の双方の性質を持つ。同社が外部市場へサービスを広げるほど、データ管理と通信秘密、顧客情報、アクセス権限の管理は重くなる。
地政学の影響は、抽象的な国際ニュースではない。OFACや欧州のソフトウェア制限は、ロシア所在者へのITコンサルティング、設計、支援、企業管理・設計製造ソフトウェアなどに関係する制約を含む。通信設備のソフトウェア、保守、設計、更新、交換部品は、こうした環境の影響を受け得る。同社のように既存通信設備を長く維持する会社では、地政学は調達費、故障対応、更新計画、技術者育成に直接入ってくる。
下方リスクは誰に落ちるのか
この会社の下方リスクは、株主や債権者だけに落ちるわけではない。通信設備が止まれば、外部顧客の回線品質が悪化する。より重要なのは、電力系統の通信に影響が出る可能性である。だから同社は、外部販売で稼ぐほど、予備能力と復旧能力をより厳しく管理しなければならない。
下方リスクの第一は、主要契約の喪失または再価格である。RossetiやFSK関連の保守需要が同社の経済的芯である以上、契約条件が悪化すれば、売上と利益は同時に圧迫される。安定顧客への依存は、契約更新時の一方的な価格圧力になり得る。
第二は、外部販売が復旧余力を食うリスクである。余剰容量を売ること自体は合理的だが、非常時に必要な帯域、人員、経路、電源、予備品を使い切ってしまえば、最初の使命を傷つける。ここでは売上の量より、予約容量、SLA、優先順位、障害時の制御、契約上の免責と罰則が重要になる。
第三は、設備更新とサプライヤーの詰まりである。古いCisco系技能が求人に残るという事実だけで危機を断定できない。しかし、制裁下の設備更新は、通常時より複雑で高くつく可能性がある。更新を先送りすれば短期利益は守れるが、障害リスクと保守費は上がる。更新を急げば資本負担が増える。どちらも利益率四・三%の会社には重い。
第四は、ネットワーク衛生である。AbuseIPDBにはAS58067の一つのIPについて低信頼度の報告があるが、信頼度四%の単発報告をもって体系的な悪用とは言えない。それでも、同社が外部通信市場に関わる以上、経路ハイジャック、迷惑通信、侵害ホスト、RPKI、abuse連絡先、監視の品質は無視できない。悪い評判が小さなうちに管理されるかどうかは、卸売アクセス事業の信用を左右する。
市場の手掛かりが示す会社の実像
公開求人は、公式財務よりも事業の手触りをよく語ることがある。同社の求人は、華やかな営業拡大より、保守、測定、設置、復旧、出張、電気安全、通信機器、予備品、工事管理を繰り返し示す。これは、同社の価値が机上のネットワーク設計ではなく、現場で通信を生かし続けることにある証拠である。
PeeringDBに古いJSC Chitatehenergoの名前が残り、古いchte.ruがeesnet.ruへ誘導されることも、統合後の表面の遅れを示す。これを過度に悪材料視する必要はない。通信市場では、古いAS名やルートオブジェクトが長く残ることは珍しくない。問題は、古い表示が顧客対応、abuse対応、免許、連絡先、請求、SLA、経路運用の混乱に結びついているかどうかである。公開情報だけでは、そこまでの悪化は見えない。
一方で、マーケティング面の薄さは見逃せない。同社は大手通信会社のように、消費者向け商品や全国的な価格表を前面に出していない。これは商業的弱さにも見えるが、事業の性質からすれば自然でもある。相手は家庭ではなく、電力会社、地域事業者、通信キャリア、産業顧客である。産業通信会社にとって、公開宣伝より、契約履歴、技術者、現場対応、免許、相互接続の方が重要である。
市場の非公式な手掛かりを総合すると、同社は急成長の通信販売会社ではない。広域の電力通信保守を土台に、地域的な外部接続価値を持つ会社である。したがって、評価の焦点は、外部市場で派手に売れるかではなく、余剰価値をどれだけ規律ある形で現金化できるかに置くべきである。
判断を変える事実
同社への見方を良くする事実は、いくつかはっきりしている。第一に、Chitatehenergo合併後の二〇二六年決算で、売上が増え、利益率が維持または改善し、運転資本が悪化していないこと。合併は規模を増やすだけでは足りない。低採算の保守義務を抱え込んでいないことを示す必要がある。
第二に、外部キャリア、第三者向けチャネル、トランジット、卸売アクセス、経路提供からの収益が、Rosseti系保守に対して十分な比率になっていること。公開情報では外部機会は見えるが、売上構成は見えない。外部売上が小さければ、同社は主にグループ内通信保守会社である。外部売上が大きく、しかも利益率を壊していなければ、評価は変わる。
第三に、余剰ファイバーの利用率、経路多様性、障害履歴、復旧時間、SLA違反、非常時優先制御が示されること。外部販売が電力通信を傷つけないという証明があれば、余剰容量の収益化は本物になる。逆に、その証明がなければ、外部販売はただのリスク移転に見える。
第四に、西側系設備や既存通信機器の更新計画、予備品、代替製品、国内保守体制が資金付きで示されること。制裁下で設備を延命する会社は、技術者の腕だけでは足りない。更新計画と資本予算が必要である。
悪化させる事実も明確である。主要なRossetiまたはFSK保守契約の喪失、再価格、SLA罰則、重大障害、重要情報インフラや通信免許に関わる監督上の問題、経路ハイジャック、体系的なabuse問題、合併後の利益率低下、外部販売による復旧能力の低下、更新投資の未資金化である。これらが出れば、同社の物語は、余剰ファイバーの機会ではなく、薄利の保守義務へ戻る。
外部成長に必要な規律
同社が外部市場で伸びるには、営業の量より商品設計の規律が必要である。電力系統向けの通信を守る会社が、余った帯域をその場限りで売るだけなら、短期売上は増えても事業品質は上がらない。必要なのは、どの経路を外部販売できるのか、非常時にどの容量を電力通信へ戻すのか、復旧班の優先順位をどう決めるのか、予備品と測定人員をどの契約に割り当てるのか、価格にその拘束をどう反映させるのか、という明確な運用経済である。
有料単位も粗くしてはならない。単にメガビット毎秒を売るだけなら、大手キャリアやIX経由の代替に価格を抑えられる。より強い単位は、遠隔地への経路、電力インフラに沿った冗長性、特定拠点への到達、保守付きチャネル、障害時復旧の優先条件、設備室や通信電源を含む運用サービスである。これらは安売り商品ではないが、契約上の責任も重い。責任を価格に入れられない外部売上は、良い売上ではない。
収益の質を上げるには、Rosseti系の安定需要を土台にしながら、外部顧客を分散させる必要がある。大手一社向けの経路案件だけでは、集中の形が変わるだけである。地域事業者、産業顧客、通信キャリア、IX接続を組み合わせ、ひとつの顧客やひとつの経路に依存しすぎない設計が望ましい。ただし、顧客数を増やすほど請求、監視、障害対応、契約管理、abuse対応、法令遵守の費用も増える。外部成長が管理費を超える粗利を持つかどうかが、二番目の試験になる。
資本の規律も同じである。余剰ファイバーを売る話は魅力的だが、余剰は永久ではない。設備は古くなり、通信電源は更新され、空調は壊れ、車両は交換され、技術者は採用し直される。合併後に広がった地域網が本当に利益を生むなら、保守人員の稼働率、出張負担、更新支出、予備品在庫、障害復旧の数字に現れるはずだ。数字が出ない間は、外部成長の物語に割高な評価を与えるべきではない。
最終的に、同社が狙うべき位置は明確である。大衆向け通信の安売り競争に入る必要はない。大手キャリアの基幹網の規模に挑む必要もない。電力インフラに沿う特殊な経路、産業顧客が必要とする信頼、遠隔地への到達、現場保守を伴う通信サービスを、薄いが確実な利幅で積み上げるべきである。それができれば、四・三%の純利益率は改善余地を持つ。できなければ、売上が増えても、現場費用と更新費用が追加利益を吸収する。
結論
JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE"は、地域ISPというラベルだけでは説明できない。売上十六億ルーブル級、従業員三百人台、純利益率四・三%の会社であり、電力系統の通信を維持する産業事業者である。数字は小さくないが、利幅は薄い。資産はあるが、自由に売れる資産ばかりではない。顧客は強く、安定しているが、集中している。ネットワーク資源は実在するが、一般通信市場で大手に勝つための万能券ではない。
同社の良い評価は、信頼性を土台にした余剰価値の現金化から生まれる。電力インフラに沿う経路、現場保守、免許、AS資源、相互接続、Rosseti系の信頼は、遠隔地や特殊な経路で外部通信会社に価値を持つ。MTSのTyndaからMirny方面の容量改善は、その論理が机上ではないことを示す。
しかし、最終判断は慎重でなければならない。同社は高利益率の通信プラットフォームではない。電力通信を支えるために重い費用を負い、その上で余剰容量を売る会社である。したがって、見るべき指標は売上成長だけではない。利益率、外部売上比率、設備更新費、復旧能力、主要契約、運転資本、サプライヤーリスク、免許・安全保障リスクである。
決定的な評価は、二〇二六年以降の合併後数字で決まる。売上が増え、外部通信収入が見え、利益率が守られ、更新計画が資金付きで進み、電力通信の信頼性が維持されるなら、同社はロシアの電力インフラから卸売通信価値を引き出す良い産業資産になる。反対に、売上増が低採算保守、顧客集中、設備更新、制裁下の機器問題を隠しているだけなら、同社は必要ではあるが高く評価しにくい保守会社にとどまる。現時点での最も正しい読みは、控えめだが明確である。同社は電力系統の通信を守ることで存在し、その信頼性を壊さない範囲でだけ、通信市場から追加利益を取れる。
参考資料
- https://chte.ru/
- https://eesnet.ru/
- https://companies.rbc.ru/amp/ogrn/1027739290897/
- https://www.tbank.ru/business/contractor/legal/1027739290897/
- https://companium.ru/id/1027739290897-mus-ehnergetiki
- https://agentom.ru/company/7705039240/
- https://zachestnyibiznes.ru/company/ul/1027739290897_7705039240_AO-MUS-ENERGETIKI
- https://synapsenet.ru/organizacii/1027739290897-ao-mus-energetiki
- https://static.basis.seldon.ru/ru/company/1027739290897/sro
- https://e-disclosure.azipi.ru/organization/personal-pages/18712/
- https://np-pst.ru/lr-469/spisokdeystvushikh/42-uncategorised/543-otkrytoe-aktsionernoe-obshchestvo-moskovskij-uzel-svyazi-energetiki
- https://cbr.ru/rbr/insideDKO/doc?id=51619
- https://www.comnews.ru/content/205155/2020-03-23/2020-w13/fsk-ees-ischet-podryadchika-upravlenie-setyami-svyazi
- https://www.comnews.ru/content/220415/2022-05-26/2022-w21/rosseti-cifra-imya-marku
- https://www.comnews.ru/content/234875/2024-09-10/2024-w37/1180/keptivnye-it-kompanii-rynke-informacionnykh-tekhnologiy-rossii-2024
- https://www.cnews.ru/book/%D0%A0%D0%BE%D1%81%D1%81%D0%B5%D1%82%D0%B8_%D0%A6%D0%B8%D1%84%D1%80%D0%B0_-_%D0%9C%D0%A3%D0%A1_%D0%AD%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8_-_%D0%95%D0%AD%D0%A1%D0%A2%D0%B5%D0%BB%D0%B5%D0%BA%D0%BE%D0%BC
- https://www.linkedin.com/company/%D0%B0%D0%BE-%D0%BC%D1%83%D1%81-%D1%8D%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8
- https://www.interfax-russia.ru/far-east/news/mts-i-fsk-postroili-vols-ot-tyndy-do-mirnogo
- https://rdap.db.ripe.net/entity/ORG-MCCo1-RIPE
- https://rdap.db.ripe.net/autnum/58067
- https://rdap.db.ripe.net/autnum/56702
- https://rdap.db.ripe.net/ip/176.114.16.0/20
- https://rdap.db.ripe.net/ip/185.214.76.0/22
- https://rdap.db.ripe.net/ip/91.226.222.0/23
- https://rdap.db.ripe.net/ip/2a0b:97c0::/29
- https://stat.ripe.net/data/as-overview/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS56702
- https://bgp.he.net/AS58067
- https://bgp.he.net/AS56702
- https://bgp.he.net/net/176.114.27.0/24
- https://ipinfo.io/AS58067
- https://ipinfo.io/AS56702
- https://asrank.caida.org/asns/58067
- https://2ip.io/as/58067/
- https://www.peeringdb.com/asn/58067
- https://radar.cloudflare.com/as58067/
- https://www.ip2location.com/as56702
- https://www.ip2location.com/176.114.21.0
- https://ip.osnova.news/ip-v4/176.114.25.231/
- https://www.abuseipdb.com/check/176.114.22.206
- https://bgp.he.net/AS204277
- https://ipgeolocation.io/browse/asn/AS58060
- https://www.roseltorg.ru/procedure/ROSSETI14012600023
- https://www.roseltorg.ru/procedure/ROSSETI28012600038
- https://zakupki.kontur.ru/IS57821154
- https://energybase.ru/tender/019d950a-10e9-72ef-ac12-8a9b9c5f4a98
- https://energybase.ru/tender/019d9731-ec0a-73ec-a73f-065dcd9deeac
- https://www.roseltorg.ru/procedure/32515527581
- https://energybase.ru/tender/019dbb67-ae01-73d5-9ac2-4b54b5574f0b
- https://b2b.house/activepurchase/rd4fc23d5-3eca-4160-a332-d5c011f3ad87_8f011737/
- https://zakupki.kontur.ru/customers/7705039240
- https://novosibirsk.careerist.ru/vakansii/glavnyy-spetsialist-novosibirskoy-ekspluatatsionno-remontnoy-gruppy-79628474.html
- https://ru.joblum.com/job/glavnyj-specialist-novosibirskoj/31141728
- https://dreamjob.ru/employers/115702/vakansii/126531189
- https://dreamjob.ru/employers/6284365/vakansii
- https://careerist.ru/vakansii/vedushchiy-ekspert-otdel-ekspluatatsii-konvergentnykh-setey-86007270.html
- https://www.company.rt.ru/en/about/net/magistr/
- https://www.msk-ix.ru/en/
- https://www.msk-ix.ru/en/about/
- https://pulse.internetsociety.org/en/ixp-tracker/ixp/72/
- https://kb.msk-ix.ru/en/ix/about/
- https://www.consultant.ru/document/cons_doc_LAW_43224/
- https://www.consultant.ru/document/cons_doc_LAW_540121/
- https://pravo.gov.ru/proxy/ips/?docbody=&firstDoc=1&lastDoc=1&nd=102439340
- https://www.consultant.ru/document/cons_doc_LAW_61801/
- https://ofac.treasury.gov/faqs/added/2024-06-12
- https://finance.ec.europa.eu/publications/software_en
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加