
要約
- MicroVisionは10月7日、2026年売上高1,000万〜1,500万ドルの見通しを再確認し、2027年の売上倍増と大幅なキャッシュバーン削減を見込むと発表した。ただし、倍増の基準となる年、四半期ごとの道筋、削減額は示していない。
- 最新の提出実績は2026年上期売上高240万8,000ドル。通期レンジに達するには下期に759万2,000〜1,259万2,000ドルが必要となる。これは算術上のハードルであり、会社予測ではない。
- 6月30日時点の現金・現金同等物は2,720万ドル。追加で示されたATM枠4,120万ドルは条件付きで、すでに保有する現金ではない。上期の営業活動による現金使用額は3,560万ドルで、10-Qには発行時点の継続企業に関する重要な疑義も記載された。
分析
MicroVisionの10月7日の更新には、日程に当てはめて初めて意味がはっきりする二つの主張がある。2026年の売上高は1,000万〜1,500万ドル、2027年には倍増を見込むというものだ。後者の分母はまだ決まっていない。実際の2026年売上高が確定しなければ、倍増の基準も定まらない。一方で、次に越える必要のある水準は6月までの提出資料から計算できる。
同社の2026年上期売上高は240万8,000ドルで、第2四半期は147万3,000ドルだった。通期見通しから上期実績を差し引くと、7〜12月に必要な売上は下限で759万2,000ドル、上限で1,259万2,000ドルとなる。四半期平均では約379万6,000〜629万6,000ドルで、第2四半期の147万3,000ドルを大きく上回る。これだけで見通し未達と断定はできない。後半の出荷、顧客受入れ、買収事業の寄与によってペースは変わり得る。しかし「見通しの再確認」は目標の大半を達成したことを意味しない。
2027年の倍増を2,000万〜3,000万ドルの目標に置き換えることもできない。その計算は、経営陣が2026年見通しの上下限を基準に選んだ場合にのみ成り立つが、発表はそう述べていない。倍増が2026年の実績を基準とするなら、分母は年度決算まで分からない。四半期の売上ペース、製品別・顧客別構成、収益の対象範囲も開示されていない。目標をそのまま伝えつつ、会社が公表していない金額を作らないことが重要だ。
製品群には商業化の兆候もある。10月6日、MicroVisionはRobinson Unmannedと航空測量向けLiDARの統合を進めていると発表した。9月にはIRISが先進的な自律走行地上車両の防衛用途に選定されたとした。いずれも同社発表であり、注文金額、台数、納期、受入条件、計上売上は示されていない。「選定」と「統合を進める」は案件の段階を表す言葉で、発注書や入金の同義語ではない。納入が行われ、その結果が財務諸表に現れて初めて経済価値を測れる。
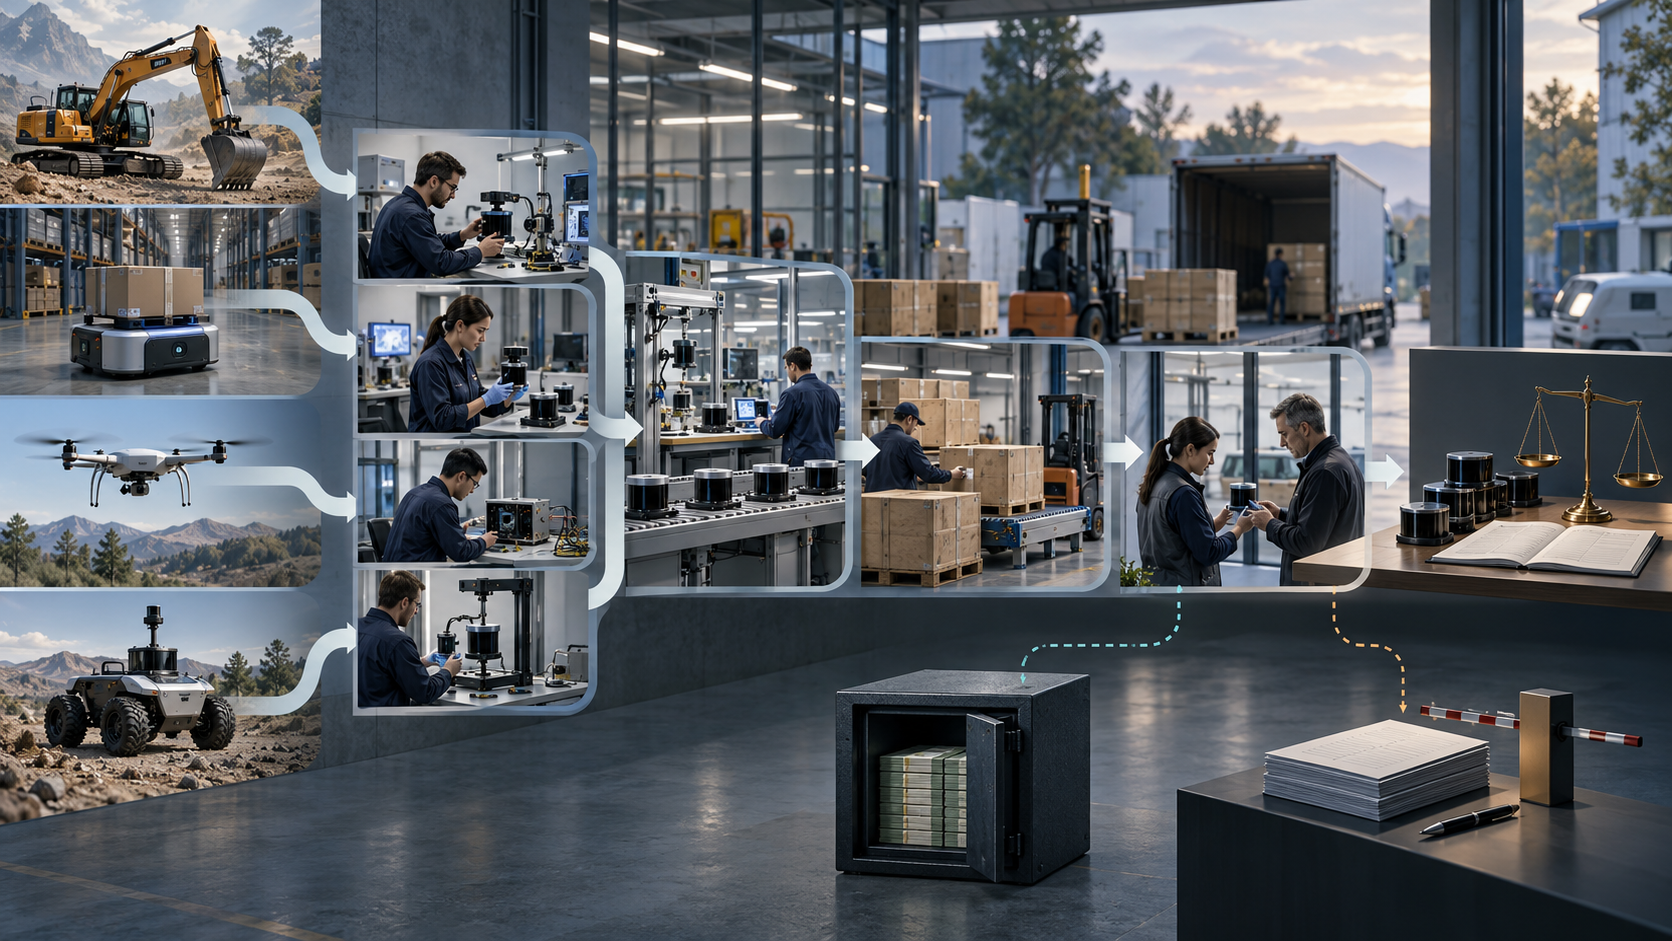
直近の売上構成からも、単一の発表を多角化した収益基盤とみなすべきではない。上期は建設・鉱山顧客が25%、欧州のセキュリティ・防衛ロボティクス顧客が22%、大手自動車メーカーが21%を占めた。第2四半期はIris、MOVIA L、半導体設計サービスなど四つの源泉がそれぞれ14〜27%だった。複数の用途があることは示すが、事業再編中の会社の2四半期分の構成だけでは、リピート受注、更新、安定した製品マージンを証明しない。
売上原価と現金も別の尺度だ。第2四半期の売上原価は83万1,000ドル、売上は147万3,000ドル。上期は売上原価140万3,000ドル、売上240万8,000ドルだった。営業費用、買収の影響、再編費用を考慮する前のこの数字だけから、成熟した製品の利益率は推定できない。会社は2027年にキャッシュバーンを大幅に減らすとするが、削減額や、費用抑制・入金増・その他の資金調達の寄与は分けていない。
資金繰りの順序も重要だ。6月30日時点の現金・現金同等物は2,720万ドル(拘束現金を除く)。上期の営業活動による現金使用額は3,560万ドルだった。10-Qは、条件付きで約4,120万ドルのATM残枠も示している。これは預金ではない。発行には市場や契約上の条件があり、株式発行は既存株主の持分を希薄化させる。会社には未返済の担保付ノートに連動する最低流動性条項もある。これらを6,840万ドルの現金残高として足し合わせてはいけない。
継続企業に関する記述は、時点と範囲を保って読む必要がある。10-Qは、2026年上期の現金消費増、過去の損失、当時の流動性を合わせて評価した結果、財務諸表の発行日から少なくとも12カ月にわたり事業を継続できるかに重要な疑義があると記した。これは提出時点の評価であり、10月8日に支払不能だったという主張ではない。10月7日の更新は新たな現金残高、数値化された資金余命、資金計画を示さず、限られた現金と資金調達能力を見通しに関するリスク要因として挙げている。
中心にあるのはスローガンではなく、三つの橋渡しだ。2026年のレンジ達成には下期の計上売上高が大きく伸びなければならない。2027年の倍増を検証可能にするには、その伸びが続き、会社が比較基準を明らかにする必要がある。キャッシュバーンを抑えるには、入金と費用の判断を改善しながら、受注を履行する技術者、製造準備、顧客支援を損なわないことが求められる。三つは関連するが、互いの代わりにはならない。
次に見るべきなのは、第3・第4四半期の計上売上高と下期の必要額、製品出荷とサービスの構成、製品別粗利、発表された用途が範囲・納期・受入条件の明らかな受注に転じるかどうかだ。財務開示では、手元現金とATMで実際に調達した資金を分け、営業キャッシュフローの推移を示す必要がある。売上、利益率、現金が同時に改善すれば、製品戦略の裏付けは増す。単発サービスや増資で売上だけが伸び、現金消費が高止まりするなら、「倍増」は成長を示しても、経済的自立を示したことにはならない。
出典
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加