
各トレンドページは、地域全体の兆候を業界レベルで実行に移せる分析情報へ変換します。
市場 / トレンド
トレンド
グローバルの市場動向調査・分析は、世界のインターネット基盤市場におけるクラウドサービス、地域 ISP、国内通信事業者、データセンター、機関インフラの動きを追跡します。BTW.MEDIA は、公開レポートを、地域の背景、公開証拠、企業の動き、制度・規制上の圧力、資本投下、事業上の制約と結び付け、読者がデジタルインフラ経済における市場需要、ネットワーク拡張、競争環境の変化、事業リスクを追えるようにします。このページでは、どのインフラ分野で動きがあるか、どの主体がリスクにさらされているか、その動きを裏付ける公開情報源は何か、地域ごとの実行条件がなぜ重要なのかを説明します。読者が散在する発表から、何が変わりつつあるのか、どの動きが証拠に裏付けられているのか、何がまだ確認を要するのか、次の計画期間にどのインフラ関連の判断が重要になり得るのかを、より明確に把握できるようにします。
グローバル北米欧州・中東アジア太平洋ラテンアメリカ・カリブアフリカ

グローバルと5つの地域ルートは市場分類に沿っています。
クラウドサービス、地域 ISP、国内通信事業者、データセンター、機関を扱います。
地域市場の動き、業界の圧力、公開証拠、運用上の影響を時系列で比較します。
最新の報道
トレンドの最新情報
12,071件の記事
北米の機関トレンド
Hornbeckの7500万ドル相乗効果報酬は単一条件では決まらない
統合の成果を役員報酬に結びつける設計は珍しくない。だが Hornbeck Offshore の新しい CEO 向け報酬では、目を引く7500万ドルの相乗効果目標だけを追うと、潜在的な株式数を読み違える。株価、在職期間、取締役会をめぐる条件、支配権変更が別々の経路をつくっているからだ。

アジア太平洋の国内通信事業者トレンド
BSNL の 4G ネットワーク、1日当たり6PB のデータを伝送
BSNL の国産 4G ネットワークは10万サイトで2,200万~2,300万人の加入者にサービスを提供しており、焦点は展開規模から稼働中ネットワークの性能へ移っている。

欧州・中東の地域 ISP トレンド
Region Svyaz Konsalt:整合性のある登録情報だけではサービス責任者を証明できない
アドレスブロックと自律システムが誰に結び付くかは、整った登録情報から確認できる。しかし、それだけでは契約主体、実際の運用チーム、障害復旧の責任者までは分からない。Region Svyaz Konsalt の公開記録では、ネットワーク資源の関係は照合できる一方、顧客向けサイトは Metromax ブランドを掲げている。この違いを埋めるのが調達時の課題である。

北米の機関トレンド
Cineverseの『パンズ・ラビリンス』向け融資には三つの受取権がある
映画の再公開に向けた融資額は、作品に自由に使える予算とは限らない。Cineverse が開示した『パンズ・ラビリンス』の契約では、過去の立替金の精算、3D 化、銀行枠の一部返済、作品権利への担保、親会社の限定保証、そして元利返済後のロイヤルティが別々に置かれている。見るべきなのは3.125百万ドルという上限ではなく、どの権利がどの受取額に先に及ぶのかである。

北米のデータセンタートレンド
MN8、Google 向けにウェストバージニアで太陽光と蓄電を組み合わせる
MN8 は、ウェストバージニア州で Google 向けに太陽光86MW と2種類の蓄電システムを計画し、立ち上げを2028年から2030年にかけて段階的に進める。
欧州・中東の国内通信事業者トレンド
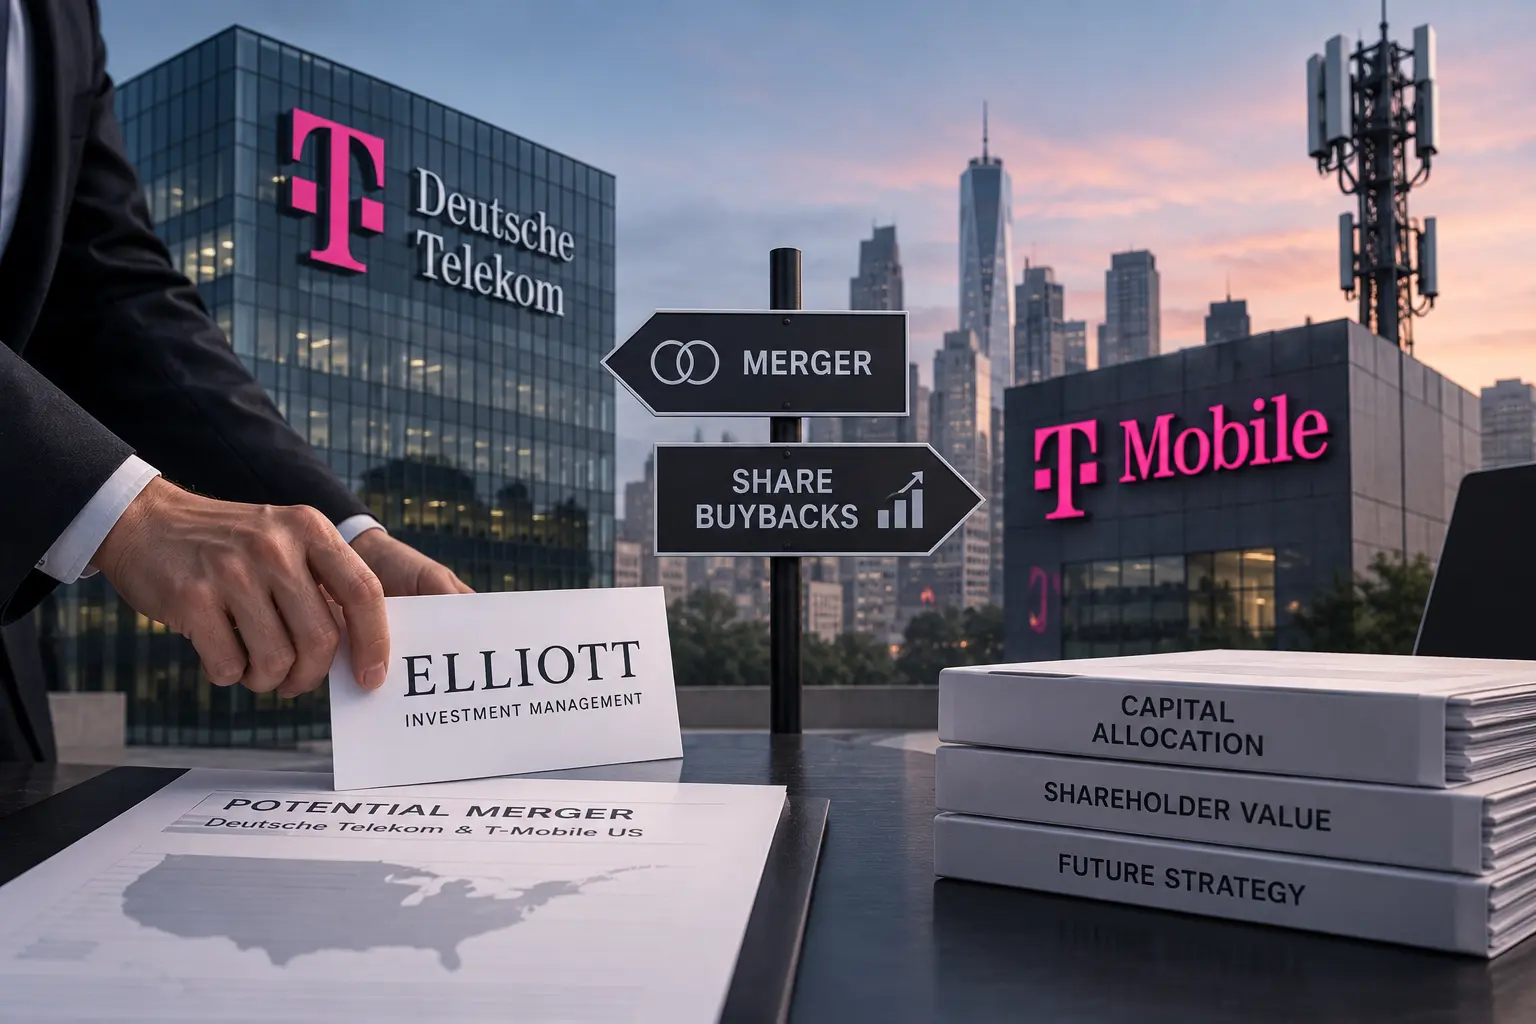
Elliott、Deutsche Telekom に T-Mobile US 統合見直しを促す
Elliott は Deutsche Telekom に対し、T-Mobile US との合併より株主還元重視の自社株買い拡大を優先するよう求めているという報道を受け、潜在的統合の方向性に不透明感が生じている。
グローバルの地域 ISP トレンド
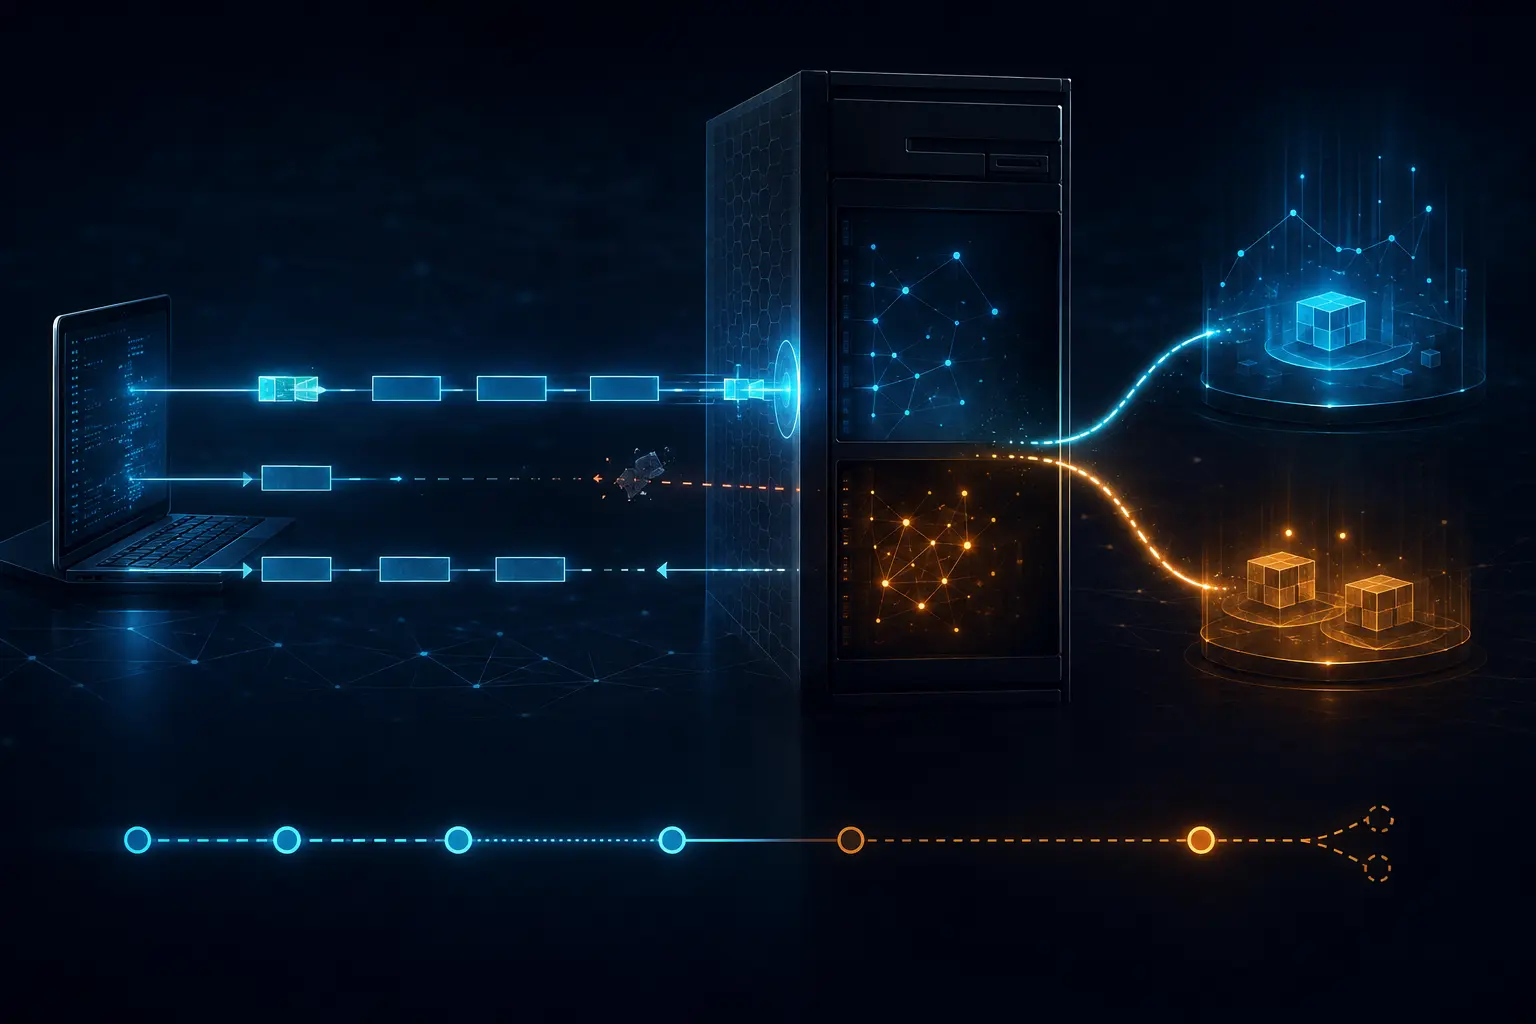
TCP Fast Open Cookie はアプリ実行の証明ではない
たとえば、状態を変更する要求がキャッシュ済み Fast Open Cookie とともに SYN に入るとする。サーバーは早期データを受け入れたが、応答が失われ、クライアントはフォールバック後に再送する。転送監視は一回の高速接続を示しても、アプリケーションは処理が一回か二回かを判断しなければならない。

北米のデータセンタートレンド
FuelCell Energy、テキサス州の75MW データセンター向け生産能力予約契約を締結
名称非公表のデータセンター事業者が、テキサス州で計画する75MW の FuelCell Energy プロジェクトに向け、生産能力を確保するための前払いを行った。

北米の機関トレンド
PDS Biotechの株式調達資金には二つの債務返済経路がある
株式発行の見出しは調達額を示しても、研究開発に残る現金までは示さない。PDS Biotechnology が修正した約束手形では、ATM で得た資金と、それ以外の株式・株式連動型調達で得た資金が別々の返済経路に入る。重要なのは入口の金額ではなく、経路を通過した後の残高だ。

北米のデータセンタートレンド
Shoalsの8億140万ドルの受注プールには二つの台帳がある
Shoals の記録的な数字は、そのまま将来売上を意味しない。契約上の閾値を越えた約束と、まだ署名済み契約へ変わる途中の受注を一つの合計に入れているからだ。

グローバルの機関トレンド
Agilityの3億ドル規模のDigit契約を支えるのは1社だけだ
「受注」は複数形でも、発注者は1社だ。Agility Robotics の新しい証券届出書は、Digit v5 向け3億ドルの複数年コミットメントが、1,000台を対象とする3年契約1本に集約されていることを明らかにした。実証実験より一段先の需要である一方、製品完成、設置、検収、収益化までの経路はまだ長い。

北米のデータセンタートレンド
FermiのTensorWave向け222MWリースには、稼働容量になるまで三つの時計がある
Fermi が開示した Project Matador 初の顧客リースには、TensorWave、15年、フェーズ1の222MW、初期期間で約65億ドルという具体性がある。同時に、クロージング条件、最終引渡し、将来の開始も明記されている。署名済みの契約と、すでに稼働するサービスは同じ状態ではない。

グローバルの機関トレンド
Wetourの力推定が通過したのは合成データであり、実際のリストバンドではない
Wetour Robotics は、一人称カメラと手首の表面筋電位を組み合わせ、ロボット学習用の人間動作を記録する Orchestra の社内デモを公開した。そこには具体的な数字がある。ただし、21.8%は映像だけの欠落、50.4ミリ秒はモデル単体の処理、エンドツーエンド検証は合成データに関するものだ。実際の装着データで力を正しく推定し、映像の空白を補ったという結果はまだ示されていない。
北米のデータセンタートレンド
Corvexの現在値は1.5MW、8MWは見込み、12.5MWは優先交渉権であり、稼働中20MWではない
Corvex の発表には、完了した資金調達、サイト契約、期待容量、優先権が同居する。しかし同じ経済状態ではない。現在の重要 IT 容量は約1.5MW、8MW は2026年末の見込み、Midwest の12.5MW は将来の選択である。

北米のデータセンタートレンド
FuelCellの26億ドル見出しは、30MWの注文、350MWの選択権、75MWの予約を一括している
FuelCell Energy のデータセンター向け電力の説明は、同じ経済状態にある380MW の一件の販売ではない。公表資料は、支払義務が発効した30MW の初期段階、Fit Energy が後で選べる350MW、別建ての75MW 製造能力予約を分けている。合計値より順序が重要だ。
北米のデータセンタートレンド
Vulcanの3,940万米ドルPIPEは、AI/HPC建設資金の前にまず債務の受領証である
Vulcan Infrastructure and Power は約3,940万米ドルの PIPE を提案し、AI/HPC インフラへの転換を掲げている。しかし開示が示す順序は明快だ。取引がまずクロージングされ、純手取金は主として10月期限の債務に充てられる予定であり、その後に初めて残余が事前開発を支え得る。発表だけでは、どの段階も完了しない。

欧州・中東の機関トレンド
Charging Roboticsの400万ドルは子会社資金、親会社の現金ではない
Clearmind が署名した枠組みは、Charging Robotics Ltd.への250万ドルの出資と150万ドルの融資でできている。クロージングすれば Clearmind が子会社の51%を持ち、上場親会社は49%を残して支配を失う。ただし親会社に400万ドルが直接入る取引ではない。

北米の機関トレンド
CottonwoodのMandel案件、6億1400万ドルの見出しには三つの決済面がある
Cottonwood が示した Mandel の13物件、約6億1400万ドルという見出しは、一件の完了買収を示すものではない。SEC 提出書類は、7月に取得済みの Park Lafayette、なお相互条件に従う12件の物件合併、そして別契約の MPSI 管理プラットフォーム取得を分けている。
北米の機関トレンド
Intelliaの4億ドル融資枠、契約時の実行額は7500万ドル
4億ドルという上限は、現在の現金残高を示さない。実際に借り入れた7500万ドル、規制・売上・株式調達の条件が付く2億2500万ドル、そして貸し手との再合意が必要な未確約の1億ドルを一つに足した数字だ。

欧州・中東の国内通信事業者トレンド
ASTのSatCo拠出、2,350万ドルを一つの成果にできない理由
衛星サービスの欧州販売会社という言葉は、資産の拠出、持分、融資、将来のサービス、支配関係を一つの「提携」に見せてしまう。AST SpaceMobile の開示は、その近道を許さない。Vodafone との SatCo に拠出した独占販売権は、持分法投資、関連当事者向け貸付金、そして商用サービス開始後に初めて収益化が進む契約負債という別々の記録を生んでいる。6月末には投資の帳簿価額はゼロになった一方、貸付金は資産として残り、SpaceMobile Service の収益はまだ認識されていない。
分類
トレンド地域
地域
グローバル
地域横断の調査・分析基準とマクロ構造シグナル。
地域
北米
実行速度、政策執行、プラットフォーム運営のレバレッジ。
地域
欧州・中東
コンプライアンス主導の市場調整と、ガバナンスに連動する圧力。
地域
アジア太平洋
IPv4 希少性の経済、需要拡大、運用の近代化。
地域
ラテンアメリカ・カリブ
接続拡張、規制移行、資産効率向上への圧力。
地域
アフリカ
ガバナンスの正常化、インフラ資金調達、成長の非対称性。