
要約
- Envestnetは双方の製品ロードマップへの投資を続け、この取引だけを理由に顧客へ基盤移行を求めないとしている。統合効果は、片方を早く廃止することではなく、相互運用と利用実績で示す必要がある。
- 買収価格、資金調達、顧客の重複、シナジー目標は開示されていない。Envestnetの約8兆ドルのプラットフォーム資産とVestmarkの2兆ドル超の支援資産は事業範囲であり、単純に合算できる経済価値ではない。
ウェルスマネジメントのシステムには、画面では見えにくい判断が蓄積されている。どの税務ロットを使うか、どの銘柄を保有してはいけないか、誰が注文を承認できるか、例外を誰が解消するか。データが正しくても、その利用条件が次のシステムへ渡らなければ、意思決定は正しくならない。
Envestnetは9月9日、Vestmarkを取得する最終契約を発表した。通常の前提条件を満たしたうえで、2026年第4四半期の完了を見込む。取引条件は非公表だ。コスト削減額、増収目標、顧客の重なり、統合作業の日程も示されていない。従って、現時点で買収倍率や回収期間を外部から計算することはできない。
発表にある規模は大きい。Envestnetは約8兆ドルのプラットフォーム資産を掲げ、Vestmarkは2兆ドル超、500万口座超を支援するとしている。この数字は、障害や誤変換が及ぼす範囲の大きさを示す。しかし、定義が同じこと、重複がないこと、一ドル当たりの収益が同じことは証明しない。「支援する資産」は買収対価でも売上高でもなく、通常の意味での運用資産と同一とも限らない。
取引の設計で重要なのは継続性だ。VestmarkONEとVASTは中核製品として残り、Envestnet、Tamarac、MoneyGuideも各ロードマップを進める。どちらの顧客も、取引を理由に移行を強制されない。何百万もの口座を扱う企業にとって、これは合理的な選択である。拙速な切り替えは、過去に承認された制約や税務判断まで動かしかねない。
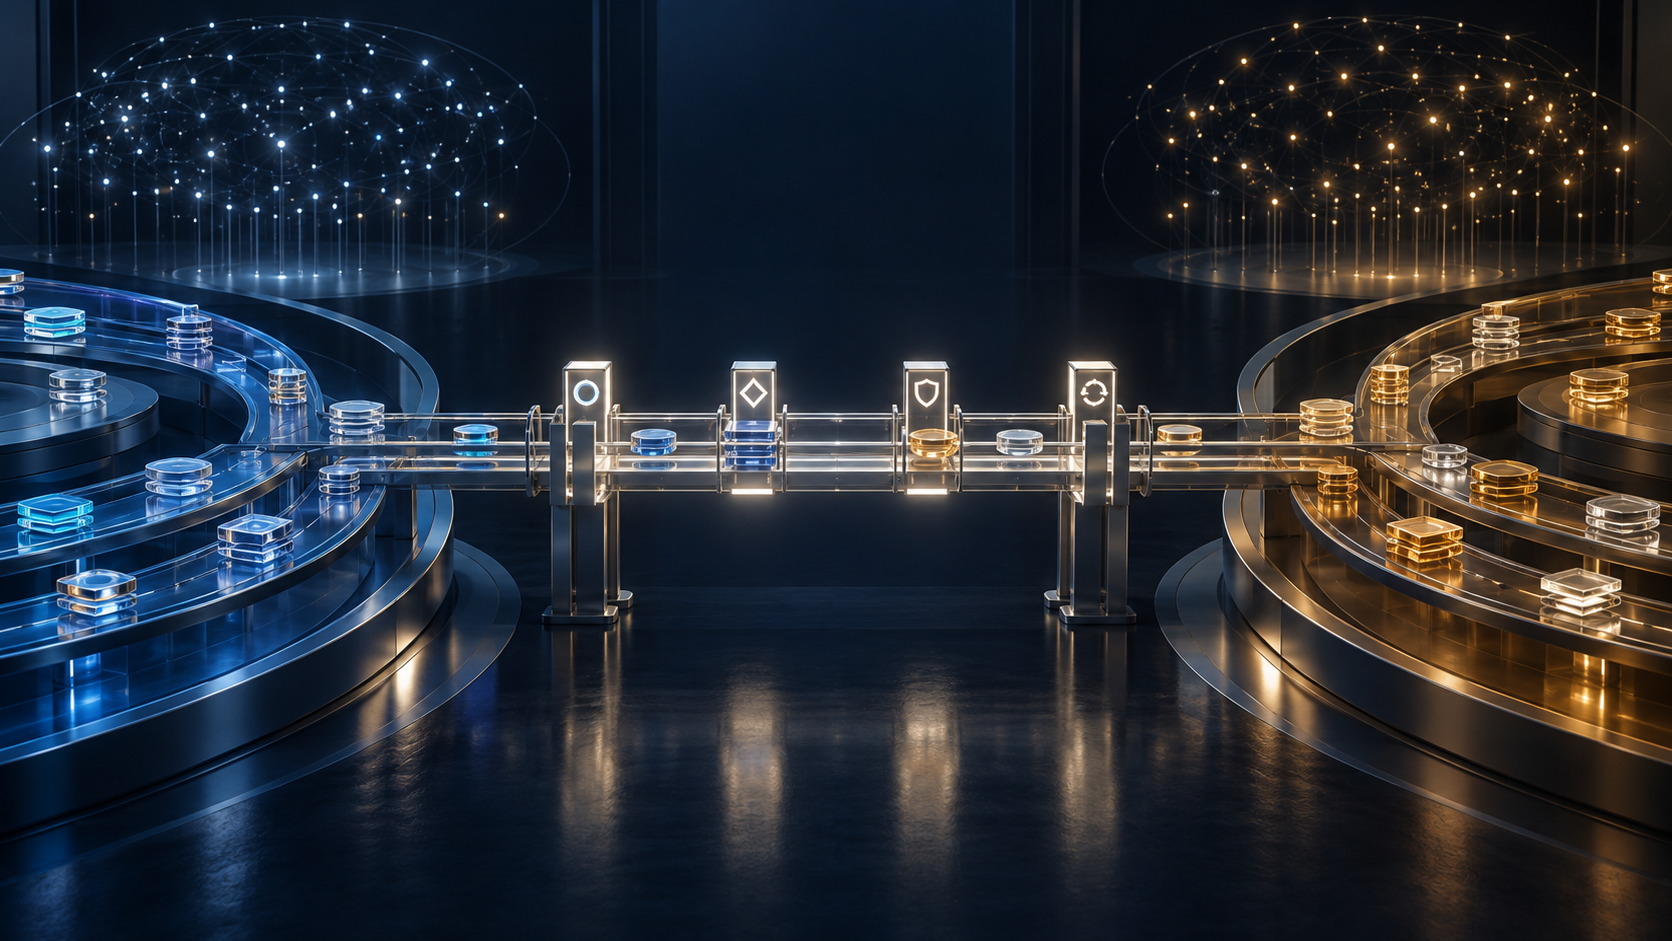
一方で、統合を片方の停止によって済ませることはできない。機能を二つの稼働環境の間で通す必要がある。MoneyGuideで作った計画、Tamaracの報告、VASTの税務移行分析、VestmarkONEの注文が一つの流れになるには、口座識別子、ポジション時刻、原価、制約、権限、結果が連続していなければならない。共通のロゴやログインだけでは足りない。
Envestnet側の基準線はWealth Tradingで確認できる。同社は試験と段階導入を経て7月に提供を開始した。ポートフォリオ確認、注文作成、審査、執行、監査を一つの流れにし、リバランス、現金化、損益確定など九つの取引アクションを備える。取引履歴、照合、利用権限、状態表示は、注文の所在と責任を追うための統制面である。
Envestnetによれば、全国規模のあるウェルスマネジメント会社は3か月未満で数千人のアドバイザーへ導入した。これは自社製品を大規模展開できるという実績だ。ただし、Vestmarkのデータや指示が既に接続された証拠ではない。一つの画面を広げる能力と、二つの運用モデルを連携させる能力は分けて評価すべきだ。
Vestmarkは別の深さを持つ。Vanguardのカスタム・モデル・ポートフォリオでは、取引、リバランス、税務を考慮した移行、継続的な税務管理を担う。Vestmarkは大手マネージド・アカウント・プログラム提供者上位10社のうち6社、7万2千人超のアドバイザーを支援すると説明する。買い手が得るのは追加メニューではなく、大口顧客の日常業務に埋め込まれたルールと技能である。
VASTは、結果の数字だけを渡す危険をよく示す。現行ポートフォリオから提案配分への移行を、キャピタルゲイン予算などに沿って分析できる。しかし開示資料は、価格や保有期間が変われば推計損益と実現損益が異なること、頻繁な取引がコストを増やすこと、相手方リスクがあること、すべての税を考慮するわけではないことも明記する。別システムで執行するなら、推計値とともに前提、時点、除外事項を運ばなければならない。
Pulseでは、注文より前の情報連携が問われる。Vestmarkは、ポジション、市場ニュース、規制文書、顧客データを継続監視し、基盤内で対応案を提示すると説明する。コンプライアンスの事前確認を行い、最終的な執行権限は人が保持する。買収後の焦点は、AI機能の表示場所ではない。提案が最新状態を参照し、正しい制約を継承し、権限者に届き、承認か却下かを記録へ返せるかどうかだ。
統合の核心は地味な項目にある。口座やモデル、スリーブの対応、税務ロットの由来、競合する制約の優先順位、注文状態の語彙、権限、例外キュー、監査証跡。浅い連携は通知を増やし、人手照合を残す。強い連携は重複作業を減らしながら、任意利用を事実上の強制移行に変えない。
資本の事情も無視できない。Bain Capitalと共同投資家は2024年11月、約45億ドルと評価されたEnvestnetの非公開化を完了した。非公開企業なら長期の開発に時間を使えるかもしれないが、資本収益は必要だ。Vestmarkの価格が分からない以上、外部は倍率を測れない。代わりに利用率、顧客維持、障害、サポート負荷を見ることになる。
最初のシナジーは狭いほど信頼しやすい。Vestmark顧客が取引台帳を作り直さずにEnvestnetの計画や報告を使う。あるいはEnvestnet顧客が現行フローのままVASTの税務移行を利用する。その一本の経路で、正本となるシステム、例外担当、最後の照合が明示されていれば、拡張の根拠になる。
二つの基盤を残すことは統合失敗ではない。ただし順序が要る。まずサービスとデータの意味を守る。次に限定された経路を本番化する。エラーと採用を測り、その後に広げる。資産規模は壊してはいけない範囲を示す。買収価値を示すのは、小さくても通行記録のある橋である。
出典
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加