
要約
- 2026年8月2日のDeereの売掛金・受取手形純額は77億2,300万ドルで、前年より16億2,000万ドル増えた。金融債権、証券化済み金融債権、オペレーティング・リース機械の合計は565億7,600万ドルで、28億1,400万ドル減った。
- 販売債権は売上高、季節性、回収日程に動かされる。より大きな金融・リース残高は、新規取得から返済、満期、証券化、その他の流出を差し引いた期末ストックである。取得量は8%増えても残高は減少した。
- 販売関連債権の変動は9カ月で12億5,200万ドルの現金を使用した。しかし、世界の販売債権のうち12カ月超のものは1%にとどまり、比較した二つの時点の3%を下回った。
- 機械事業からFinancial Servicesへの債権移転は部門別列に現れる。連結上の内部債権は消去されるため、外部顧客に対する二本目の債権として足してはならない。
連結表を分解すると、資金の移動経路が見える
Deereの補足連結貸借対照表は、今回の数字を読むための地図になる。機械事業には14億7,200万ドル、Financial Servicesには84億4,200万ドルの販売債権が計上されている。そこから21億9,100万ドルの消去を行うと、連結の77億2,300万ドルになる。
機械事業はさらに、Financial Servicesに対する53億6,400万ドルの債権を持つ。Deereによれば、機械事業は販売債権の相当部分をFinancial Servicesに売却し、市場金利で対価を受ける。機械事業にとっては回収相手が変わり、Financial Servicesは外部債権の資金負担と回収を引き受ける。グループ全体では内部の権利と義務が対応するため消える。
53億6,400万ドルを連結販売債権に加えれば、同じ経済的請求権を外部と内部で二度数える。二つの部門列を消去なしに合計しても同じ誤りになる。債権移転は資金の所在を変える重要な取引だが、新たな顧客や二度目の販売を生み出すものではない。
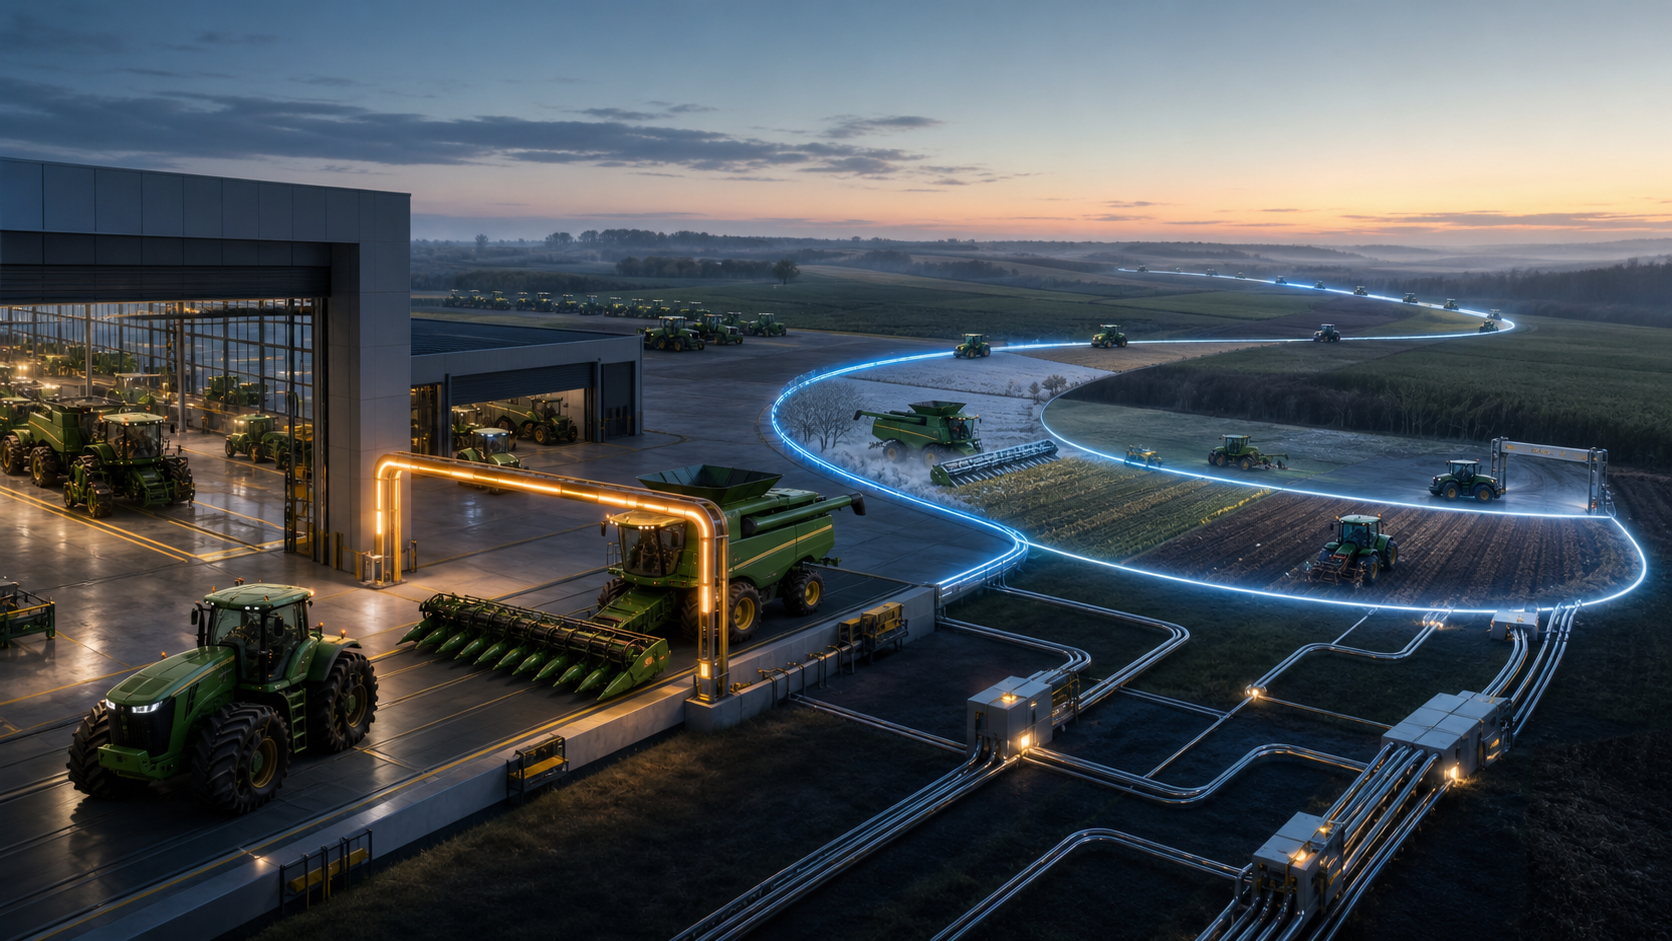
この内部の橋が、短い販売時計と長い金融時計を接続する。機械事業は債権を移して待ち時間を短くできる。Financial Servicesは自らの負債でその期間を支える。連結会計は鏡像を除くが、回収までの期間と資金コストは残る。
販売債権の増加は8月に突然起きたわけではない
時系列は、77億2,300万ドルの見え方を変える。2025年11月2日の販売債権は53億1,700万ドルだった。2026年5月3日には75億7,100万ドルに達し、8月2日は77億2,300万ドルだった。直近四半期の増加は1億5,200万ドルにすぎない。
期首からの24億600万ドル増の大部分は、第3四半期より前に形成されていた。Deereが9カ月の増加を主として季節性と販売数量の増加、前年比の増加を販売数量で説明していることと整合する。8月の一時点だけを使って、未回収が一四半期で急増したと描くことはできない。
ただし、季節性は原因の説明であって、回収の保証ではない。次に必要なのは期末後の入金と、ディーラーが受け取った機械を最終顧客へ販売する速度である。
第3四半期の事業構成も一様ではなかった。世界の売上高・収益は5%増の126億800万ドル。Production & Precision Agricultureは6%減、Small Agriculture & Turfは10%増、Construction & Forestryは17%増だった。連結債権は、どの部門がいつ請求書を作り、機械が期末にどこにあったかを示さない。
一方、過去12カ月の純売上高に対する販売債権の比率は19%となり、期首の14%、前年の16%を上回った。売上規模に比べ、支払いを待つ資金が大きいという監視理由はある。悪化と断定する前に、回収期間と契約条件を確認する必要がある。
キャッシュの負担と延滞の証拠は同じではない
販売に関連する債権の変動は、9カ月で12億5,200万ドルの現金を使用した。前年同期は4億9,400万ドルであり、追加の資金拘束は7億5,800万ドルだった。利益に現れた取引のうち、まだ現金になっていない部分が増えたことは明確である。
連結営業キャッシュフローは32億5,000万ドルで、前年の34億6,400万ドルを下回った。9カ月純利益は38億800万ドル。債権は利益から現金への調整項目の一つであり、在庫、債務、税金なども影響する。営業キャッシュフローの変化を債権だけで説明してはならない。
延滞については逆向きの材料がある。世界の販売債権のうち12カ月を超えて未回収の割合は1%だった。期首と前年はともに3%である。残高は増えたが、公表された最も古い層の割合は下がった。
30日、60日、90日の完全な年齢表がないため、すべてが健全とは言えない。しかし、77億2,300万ドル全部を期限超過、貸倒れ、あるいは売れ残り機械と呼ぶのは事実に反する。未回収と延滞は別の概念である。
9カ月の信用損失引当は2億500万ドルで、前年の2億5,800万ドルから減った。主に金融ポートフォリオに関する費用であり、販売債権全体の引当率として使うことはできない。取引信用と顧客金融には別のリスク母集団がある。
565億7,600万ドルは、過去の融資が残したストックである
金融・リースの合計は、純金融債権428億6,000万ドル、純証券化金融債権63億1,600万ドル、オペレーティング・リース機械74億ドルからなる。2025年11月は590億600万ドル、前年7月は593億9,000万ドルだった。
この中には新品・中古機械のリテール・ノート、ディーラー向けホールセール・ノート、リボルビング口座、販売型・直接金融リース、オペレーティング・リースがある。広い資産面を測るための合計であり、債務者、期間、担保、収益認識が同じ一種類のローンではない。オペレーティング・リース機械を「債権」と言い換えることもできない。
Deereはポートフォリオ減少の要因として、近年の需要低下を反映した農業・芝生分野のリテール顧客債権の減少と、ホールセール債権の減少を挙げる。過去に組成した資産が返済されるため、期末残高は以前の需要局面を長く記憶する。
したがって、残高減少だけで現在の融資需要が弱いとは断定できない。いま入る資産と、古い資産の返済・満期を分ける必要がある。
取得量8%増と残高減少は両立する
最初の9カ月に取得した金融債権とオペレーティング・リース機械の量は前年より8%増えた。Deereはホールセール・ノートとリボルビング口座の増加を要因に挙げる。それでも期末の金融・リース残高は前年比28億1,400万ドル減った。
ポートフォリオは流入の計数器ではない。期首資産に新規取得を足し、入金、満期、リース終了、売却、証券化、償却などを引いたものが期末残高になる。古い資産の流出が新規取得を上回れば、入口が拡大してもストックは縮む。
Deereは28億1,400万ドルの減少を各フローに割り当てる完全なドル建てロールフォワードを一カ所では示していない。よって、8%を金融収益、リテール需要、信用の質の成長率と呼ぶことはできない。取得量の増加であり、公表された構成要因はホールセールとリボルビング寄りである。
残高減少も現在の新規組成減少を証明しない。確認すべきは構成だ。ホールセール金融はディーラーが機械を保有する時間を支え、リテール金融は最終購入者に続く。前者だけが増えればチャネルへの移動は示せても、最終需要の確定にはならない。健全なリテール取得が継続して初めて、金融帳簿の再構築が需要回復を裏付ける。
資金調達にはもう一つの期限がある
John Deere Financialは、コマーシャル・ペーパー、長期債、リテール債権の証券化、銀行枠で債権とリースを支える。負債の価格と利用可能性は、機械の出荷や顧客の返済と別に変化する。
8月2日、リボルビング型warehouse枠は25億ドルの容量に対し、18億1,800万ドルが利用されていた。更新されなければ2026年11月に期限を迎える。Deereによれば、未更新の場合も担保付借入はリテール・ノートの回収に伴って時間をかけて清算され、一日に全額が直ちに返済されるわけではない。それでも更新条件、スプレッド、代替容量は近い監視点である。
Financial Servicesの有利子負債・資本比率は8.6倍で、期首8.4倍、前年8.6倍だった。それだけで資金難を示さないが、資金コスト、資産期間、信用損失の小さな変化が収益に拡大して届く理由になる。
販売から入金まで、金融資産の取得から消滅まで、資産保有から負債更新まで。三つの時計を分けて初めて、販売債権増と金融残高減を同じシステムの中で理解できる。
強気の読みには、次の入金という証拠が要る
第3四半期純利益は7%増の13億7,900万ドル、9カ月純利益は4%減の38億800万ドルだった。関税回収は四半期で1億1,000万ドル、9カ月で3億8,200万ドル。これらは利益の背景であり、顧客からの債権回収や年齢改善ではない。
建設的な経路では、季節的に増えた請求書が古くならず現金化し、営業キャッシュフローが追いつく。金融ポートフォリオは古い資産の正常な返済で縮み、新しい最終需要と適切な信用価格がある時だけ再び増える。無理な与信拡大なしに運転資本を戻せる。
厳しい経路では、出荷と販促が販売債権を高止まりさせる一方、最終販売が遅れる。金融取得が主としてディーラー向けなら、工場とチャネルの動きが購入者の動きより先行する。資金調達が高くなれば、待ち時間の全てに追加費用がかかる。
8月の数字は結論ではなく検査項目である。販売債権は増え、12カ月超比率は下がり、金融ストックは減り、取得量は増え、重要な資金枠は更新期に近づいた。この五つを次の期間へつなぐことが分析であり、一つだけを需要の代用にすることではない。
出典
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加