
Resumen
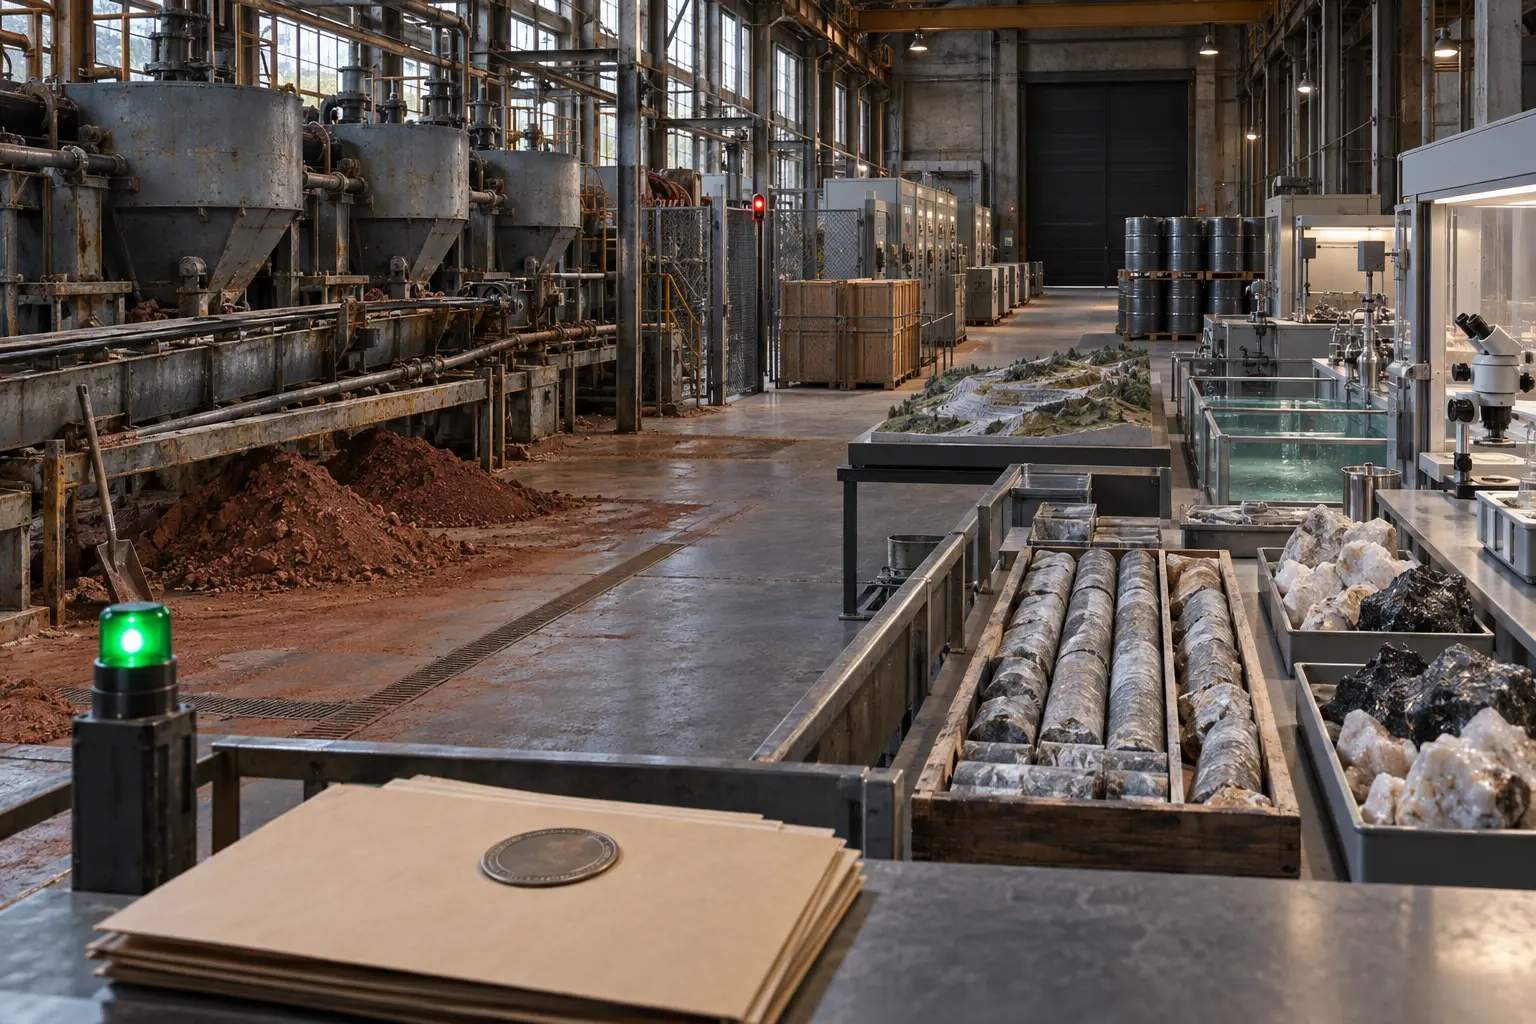
- U.S. Critical Minerals anunció un acuerdo marco vinculante para fusionarse con Nova Resources, donde ya posee un 20%, y dos compraventas definitivas para adquirir la mina histórica, los derechos minerales y la planta de McAllister. No publicó precio, relación de canje, propiedad posterior, saldo pendiente ni financiación comprometida.
- La producción de unas 250 toneladas de concentrado entre 1989 y 1992 confirma un antecedente industrial. No equivale a un recurso o reserva actual, ni prueba el estado mecánico de la planta, la recuperación metalúrgica, el pasivo ambiental o el coste de volver a producir.
- El propio plan empresarial enumera las pruebas que separan la compra del suministro: geofísica, perforación, inspección, ensayos, línea base ambiental, ingeniería, factibilidad, permisos y capital. La dependencia importadora estadounidense justifica examinar la opción, pero no valida su rentabilidad.
En minería, cerrar una adquisición y abrir una operación rara vez son el mismo acontecimiento. McAllister exige al menos tres conversiones. Primero, varios derechos y sociedades deben quedar bajo un control efectivo. Después, la información histórica debe convertirse en una descripción moderna del yacimiento y de la planta. Por último, esa descripción debe convertirse en permisos, financiación, puesta en marcha y producto aceptado. El anuncio sólo inicia la primera.
El comunicado de U.S. Critical Minerals combina dos instrumentos. Un acuerdo marco vinculante prevé la fusión con Nova Resources. U.S. Critical Minerals ya tiene el 20% de esa compañía, pero la operación aún requiere el voto de los accionistas de ambas partes y otras condiciones; el objetivo declarado era terminarla antes de acabar octubre. Dos contratos definitivos separados cubren la mina, los derechos minerales y la planta, con un cierre previsto como máximo el 31 de diciembre tras pagar el saldo de la contraprestación.
Los adjetivos no eliminan las condiciones. “Vinculante” no significa consumado y “definitivo” no significa pagado. Tampoco se publicó la relación de canje de Nova, el reparto accionarial final, el valor de la fusión, el precio de McAllister o el importe que falta por desembolsar. Sin esos elementos, un inversor no puede saber cuánto capital se entrega por cada derecho ni cuánto quedará disponible para desarrollar el activo.
El 20% preexistente tiene valor informativo: el comprador potencialmente conoce al socio, sus datos y sus obligaciones mejor que un tercero. También puede reducir una negociación futura. Pero no debe contarse dos veces, como si fuera simultáneamente inversión histórica y activo nuevo. Hasta que la fusión cierre, no es control total. Después del cierre, sólo será control corporativo sobre preguntas técnicas todavía abiertas.
Lo que sí dice la producción antigua
La historia publicada por la empresa atribuye a McAllister cerca de 500.000 libras —unas 250 toneladas— de concentrado de tantalio entre 1989 y 1992. Parte fue a la Reserva Nacional de Defensa y parte a usuarios industriales. El tratamiento utilizó una planta de separación por medio denso.
Ese registro importa porque reduce un tipo de incertidumbre. Hubo mineralización capaz de alimentar una operación y hubo una salida comercial en las condiciones de aquel momento. No reduce automáticamente las demás. La minería pasada puede haber extraído primero el material más accesible. Las especificaciones de clientes, las normas ambientales y los precios han cambiado. Una planta parada puede conservar edificios y conexiones mientras sus piezas críticas requieren sustitución.
La base del USGS sobre depósitos estadounidenses de tantalio incluye McAllister, pero también formula la cautela correcta: las descripciones tomadas de fuentes antiguas pueden no ajustarse a los estándares modernos y su inclusión no implica viabilidad económica. La geología de McAllister está documentada; una reserva económicamente explotable hoy no lo está en la información pública de la transacción.
La intención de U.S. Critical Minerals de definir un primer recurso durante los próximos dos años confirma esa diferencia. Si falta el recurso inicial, no es posible saltar con rigor a una vida útil de mina, un tonelaje anual o un valor presente. El término “mina histórica” es informativo. “Mina productora” sería prematuro.
Superficie, sistema e intersecciones no son toneladas
Nova controla o mantiene mediante arrendamiento u opción más de 5.000 acres, según la compañía. Sus programas habrían delimitado un sistema de pegmatitas de litio, cesio y tantalio de más de 230 kilómetros cuadrados. Los primeros sondeos habrían confirmado tantalio y litio, con intervalos portadores de espodumena.
Estos datos describen escalas distintas. La superficie contractual muestra dónde puede trabajar la empresa y bajo qué tipo de derecho. El sistema regional señala dónde buscar. Las intersecciones prueban mineralización en puntos concretos. Faltan el volumen continuo, la ley, la clasificación, la dilución y la recuperación. Además, una hectárea en opción no tiene el mismo control ni el mismo coste futuro que una hectárea en propiedad.
El respaldo geológico procede de fuentes públicas: el modelo de pegmatitas LCT, el informe de áreas prioritarias y el registro mineralógico de McAllister del USGS. Esas referencias sitúan el depósito en un contexto real; no contienen la evaluación económica del proyecto que ahora se compra.
La escasez nacional abre una puerta, no paga la obra
El resumen de tantalio del USGS para 2026 estima que Estados Unidos dependió en un 100% de importaciones netas y no registra producción minera nacional. Para 2025 estima alrededor de 890 toneladas de consumo aparente estadounidense y unas 2.500 toneladas de producción minera mundial. También identifica cerca de 55.000 toneladas de recursos en depósitos estadounidenses, en su mayoría considerados antieconómicos a precios de 2025.
La conclusión estratégica es clara: una fuente doméstica puede tener compradores y apoyo político. La conclusión financiera no lo es. Un déficit nacional no asigna a McAllister una ley, una recuperación o un margen. El propio dato de recursos subeconómicos demuestra que el país puede tener mineral sin tener oferta competitiva.
Por eso el programa posterior a la compra es más revelador que la palabra “crítico”. La empresa planea geofísica aérea y perforación. Para la planta propone inspecciones, ensayos metalúrgicos, estudios ambientales, ingeniería, factibilidad y relación con reguladores. Y condiciona cualquier reinicio a resultados técnicos, permisos, financiación y mercado. Es una lista de riesgos aún vivos.
La planta puede ofrecer un ahorro real si sus edificios, energía, agua, accesos y equipos son recuperables. Puede convertirse en una obligación si el flujo antiguo no alcanza la calidad requerida, si aparecen daños o si el tratamiento de residuos exige otra configuración. La fotografía del activo no decide entre ambos escenarios. Lo harán un inventario mecánico, muestras representativas y un presupuesto con contingencia.
La ausencia de cifras de capital impide valorar el atajo. El anuncio no identifica préstamo, subvención, ampliación comprometida ni contrato de compra. Tampoco da capacidad, coste operativo o precio de concentrado. Antes de atribuir valor a la seguridad nacional hay que saber cuánto dinero permanece después de comprar los derechos y cuánto falta para producir.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance