Resumen
- Las nubes de IA participantes compran sistemas de centros de datos de NVIDIA y NVIDIA se compromete a adquirirles servicio cloud. El saldo era de US$36.000 millones al 26 de julio de 2026 y suele extenderse por seis años.
- El proveedor puede dejar de prestar el servicio a NVIDIA y vender la capacidad a un tercero a una tarifa más ventajosa. Tanto ese uso externo como el uso de I+D de NVIDIA reducen el compromiso.
- El calendario marca cero para el resto del ejercicio 2027 y luego US$6.000 millones, US$8.000 millones, US$7.000 millones, US$6.000 millones y US$9.000 millones desde 2028 hasta 2032 y años posteriores.
- Otros US$29.000 millones de contratos cloud sostienen programas propios de I+D. Son una cuenta distinta: sumarlos a los US$36.000 millones produciría una cifra que NVIDIA no publica.
La venta de equipos llega antes que la prueba de ocupación
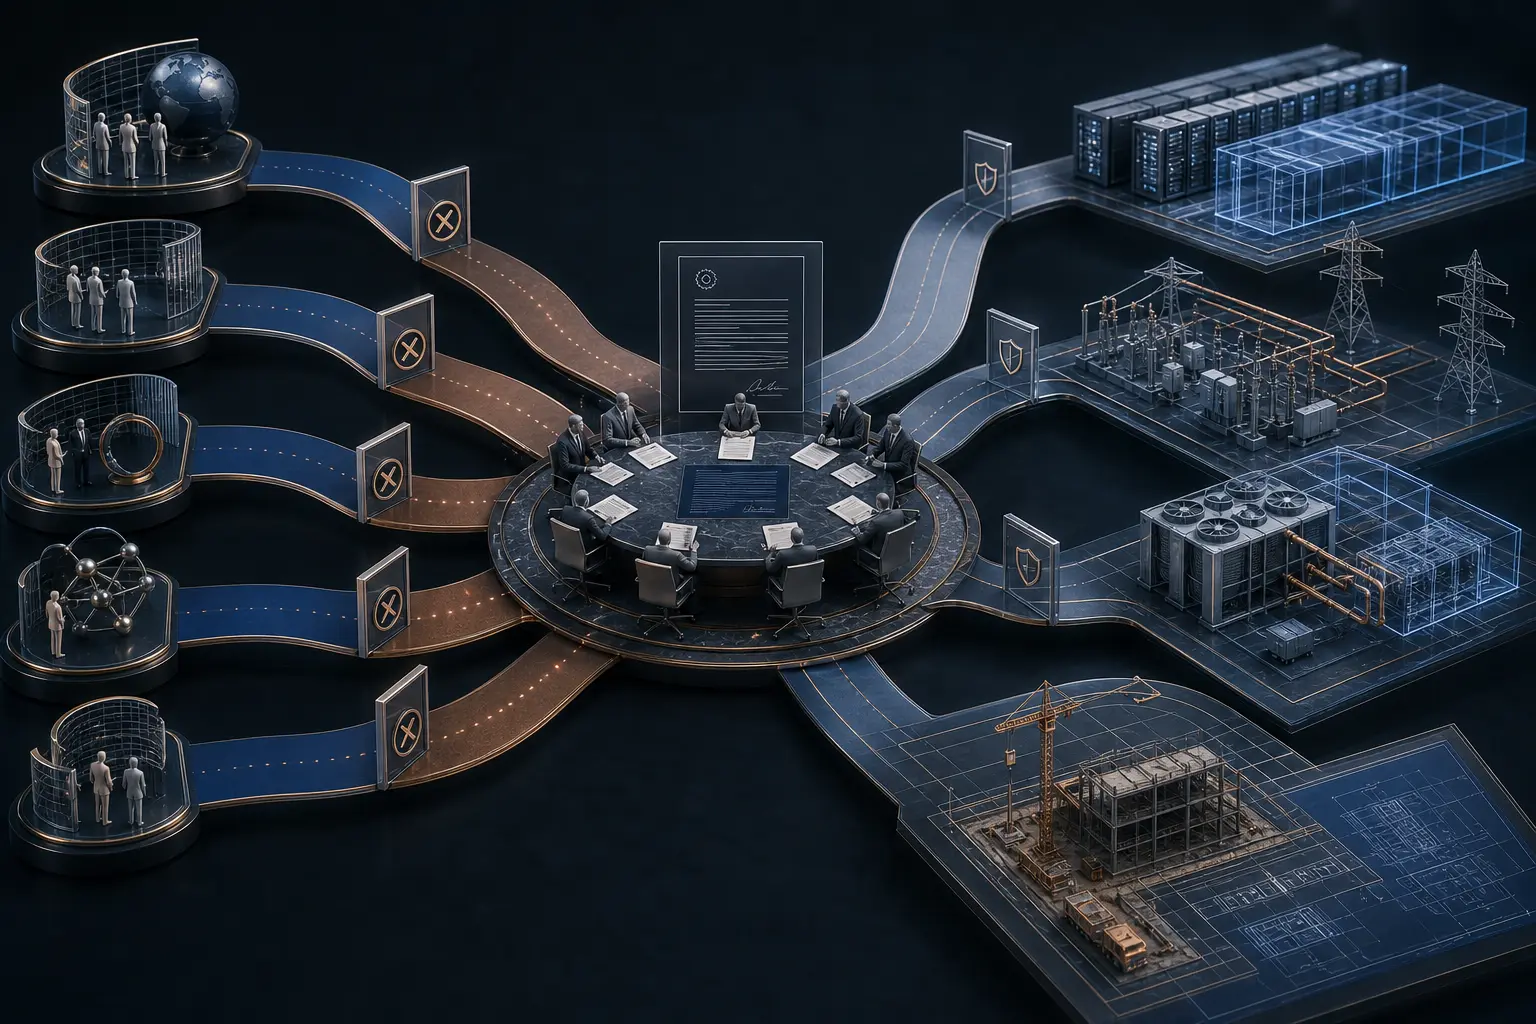
El esquema intenta resolver una limitación concreta. NVIDIA describe socios con demanda y oportunidades comerciales, pero sin toda la infraestructura necesaria para atenderlas. Esas nubes compran equipos NVIDIA; NVIDIA, en paralelo, garantiza una base de consumo al contratar servicio cloud con ellas.
La consecuencia es que el fabricante asume parte del intervalo entre construir y llenar. El socio puede desplegar aceleradores antes de haber cerrado toda la demanda final. Si los clientes llegan, ocupan la capacidad. Si no llegan, NVIDIA queda como usuario de respaldo.
El tamaño del negocio principal vuelve relevante esa separación. NVIDIA facturó US$96.200 millones en el segundo trimestre fiscal de 2027, con US$89.000 millones procedentes de Data Center y un margen bruto GAAP de 75,0%. Para el tercer trimestre espera US$108.000 millones, más o menos 2%. Sin embargo, no desglosa qué ventas de hardware provienen de este programa ni cuánto servicio futuro está asociado a equipos ya instalados.
Por eso una compra del socio no demuestra, por sí sola, consumo final independiente. Se necesitan dos recorridos. El primero va del pedido al sistema instalado, energizado y conectado. El segundo va de esa capacidad disponible a una carga externa pagada o a un uso interno productivo. Confundir ambos convierte despliegue en demanda sin la evidencia intermedia.
La facultad de reasignar pertenece a la nube
El 10-Q sitúa el mando más importante en el socio. Una nube puede interrumpir unilateralmente el servicio destinado a NVIDIA y venderlo a un tercero si recibe una tarifa más favorable. NVIDIA explica también que la obligación disminuye cuando ese tercero usa la capacidad o cuando la emplean sus equipos de investigación y desarrollo.
La estructura, entonces, no equivale a pagar necesariamente el total nominal. Un cliente externo puede desplazar a NVIDIA. Si se cumplen criterios que no fueron revelados, NVIDIA comparte una parte de los ingresos generados por el socio.
El incentivo es claro, pero no perfectamente simétrico. La nube persigue la mejor combinación de ocupación y precio. NVIDIA busca acelerar la instalación de su plataforma, disponer de capacidad para I+D y lograr que la demanda externa descargue su promesa. El tercero obtiene cómputo sin contratar directamente con el fabricante.
Faltan los términos que permitirían valorar ese equilibrio. No se conoce el porcentaje del reparto, su umbral, duración o base de cálculo. Tampoco se sabe si NVIDIA conserva prioridad cuando escasea la capacidad. El documento dice quién puede optar por la mejor tarifa: el proveedor cloud.
No sería correcto llamar “cancelables” a los US$36.000 millones completos. Está probado el reemplazo por un mejor comprador y la reducción mediante uso, no la ausencia de penalidades o mínimos. El total es sensible a la demanda; no se evapora automáticamente.
El peso comienza después del año en curso
No hay importe previsto para el resto del ejercicio fiscal 2027. Los compromisos empiezan con US$6.000 millones en 2028, suben a US$8.000 millones en 2029, bajan a US$7.000 millones en 2030 y US$6.000 millones en 2031, y dejan US$9.000 millones para 2032 y después. Entre 2028 y 2030 se concentran US$21.000 millones.
Esa secuencia concede tiempo para financiar, construir, energizar y vender. También establece el periodo en que debería aparecer evidencia de conversión: capacidad operativa, clientes externos, cargas de I+D y gasto real por servicios.
El cuadro no es un estado de caja. No dice cuándo se factura, cómo se imputa la sustitución a un ejercicio ni cuándo se cobra el posible reparto. Además, la capacidad no es homogénea. Ubicación, energía, red, memoria y arquitectura determinan si un recurso disponible sirve a una carga concreta. Un derecho nominal de uso no garantiza productividad.
La cuenta de US$29.000 millones no se puede mezclar
En su cuadro ordinario, NVIDIA muestra US$366.000 millones de compromisos: US$279.000 millones de suministro y capacidad, US$29.000 millones de servicios cloud, US$25.000 millones de arrendamientos de centros de datos aún no iniciados, US$25.000 millones de inversiones de capital y US$8.000 millones de capex.
Los US$29.000 millones financian infraestructura para investigar modelos abiertos como Nemotron, Cosmos y GR00T, además de software de vehículos autónomos. Los US$36.000 millones aparecen en otra sección, “compromisos adicionales”, y contienen la relación recíproca con las nubes seleccionadas.
La palabra cloud aparece en ambos sitios, pero la función es distinta. No existe una factura única de US$65.000 millones. Tampoco deben incorporarse la garantía de hasta US$105.000 millones del proyecto PORTS, los US$20.000 millones de arrendamientos adicionales para terceros o el objetivo de movilizar US$500.000 millones mediante proveedores de capital. Cada instrumento decide quién soporta una pérdida diferente.
NVIDIA ya explicó el escenario adverso
El propio factor de riesgo dice que, si las nubes no venden la capacidad comprometida a terceros, NVIDIA acepta comprarla. Puede no tener demanda suficiente, capacidad operativa para usarla o medios para revenderla. Una caída de la demanda o del precio del cómputo también puede reducir el reparto de ingresos.
Ese es el residuo económico. El hardware puede estar instalado y el proyecto puede funcionar técnicamente, pero la demanda independiente puede no justificar la capacidad. NVIDIA puede obtener valor de investigación; para demostrarlo tendría que relacionar el servicio con entrenamiento, simulación, software u otros resultados medibles. Sin usuario externo ni uso interno productivo, el respaldo se convierte en gasto prolongado.
NVIDIA no identifica a los socios ni informa su concentración, geografía o volumen de capacidad. Los riesgos generales incluyen falta de financiación, retrasos, escasez de energía, permisos y problemas financieros del socio. El mecanismo puede ampliar el ecosistema, pero también adelantar ventas de equipos antes de que el mercado final haya dado su veredicto.
Fuentes
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance