Resumen
- De la financiación anunciada en agosto, C$3 millones correspondían a efectivo; el resto liquidó obligaciones mediante la operación. Una oferta posterior de hasta US$50 millones tampoco equivale a dinero recibido.
- NuRAN declara unos 300 sitios operativos y más de 5.000 contratados. Su objetivo de 1.650 sitios para mediados de 2028 y su escenario de ingresos de 2027 tienen calendarios distintos.
El desglose cambia la lectura
El anuncio decía C$7,6 millones. Para saber cuánto podía convertirse en equipos, había que seguir leyendo. La financiación cerrada el 14 de agosto de 2026, mediante acciones preferentes convertibles, incluía C$3 millones de efectivo.
Los otros componentes eran aproximadamente C$3.862.143 por la liquidación de una obligación convertible, C$518.704 de salarios de dirección pendientes y C$219.153 de otras deudas y cuentas por pagar. No fue una entrada de C$7,6 millones seguida de pagos con ese mismo dinero: parte de la contraprestación canceló directamente obligaciones. La operación puede aliviar el balance sin entregar una suma equivalente para comprar torres.
NuRAN indicó que usaría el efectivo neto para el desarrollo del negocio y el capital de trabajo. Cuánto quedaba de él en octubre es otra pregunta, que ese comunicado no responde.
Un pedido tarda más que un montaje
La necesidad de anticipar el dinero aparece con claridad en el análisis de gestión del trimestre de junio, preparado al 28 de agosto. Según la dirección, erigir una torre requiere unos días, pero las compras y la logística demandan capital de trabajo durante al menos seis meses.
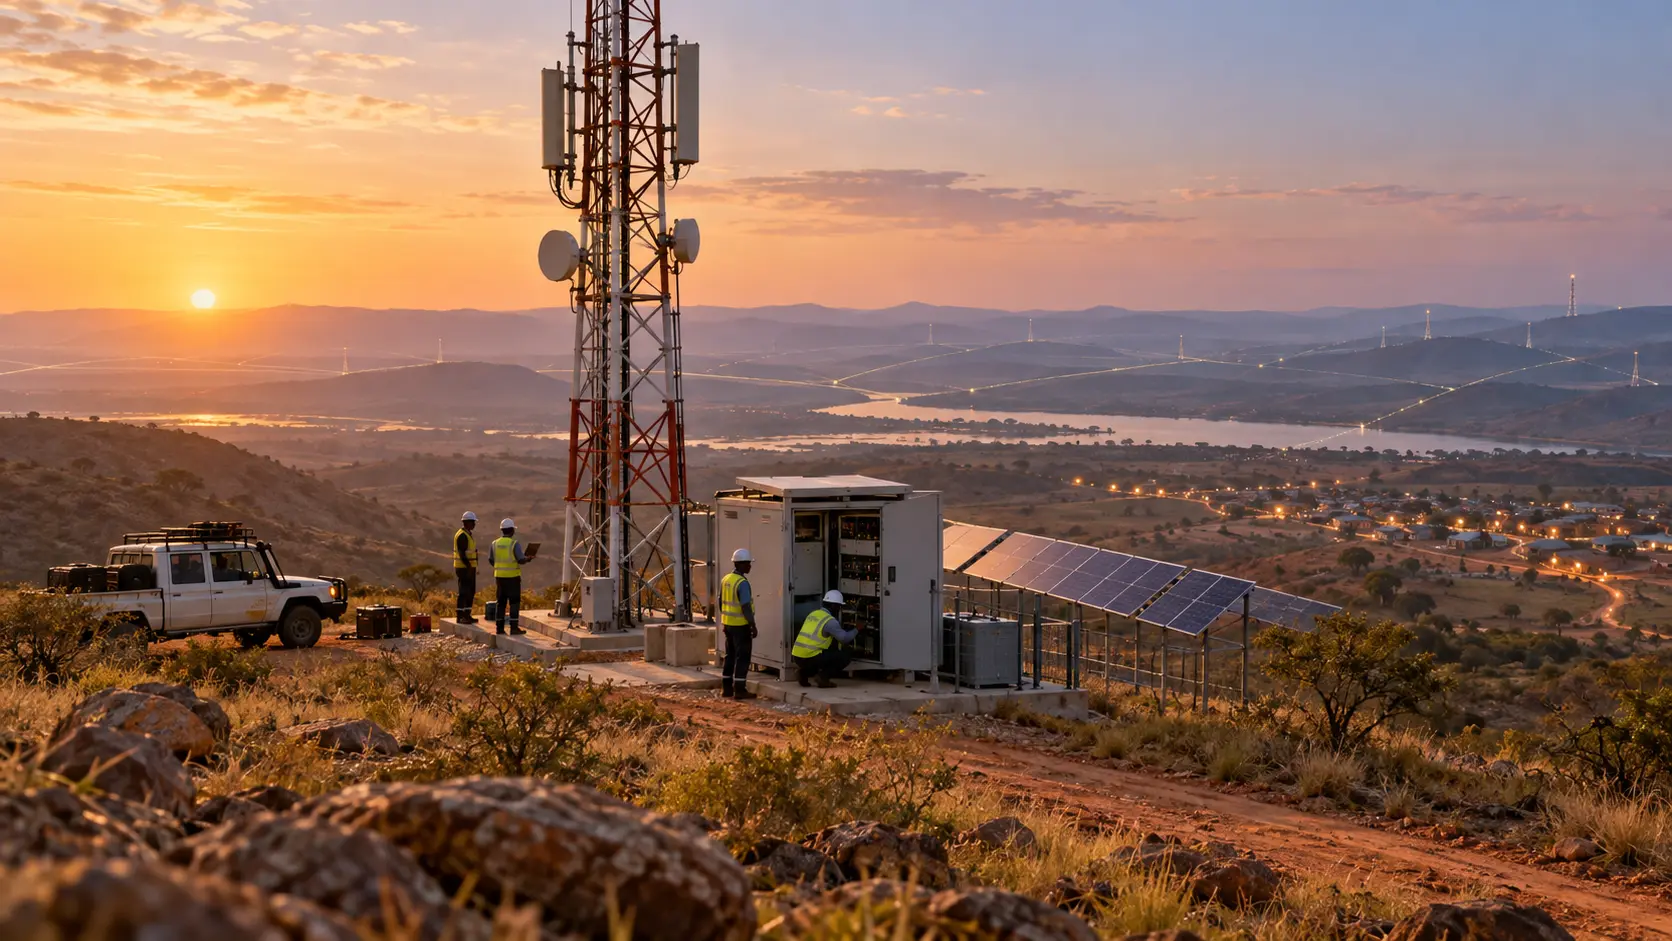
Hay que reunir estaciones de radio, paneles solares, baterías, terminales de enlace por satélite y las propias torres. El transporte de las baterías de litio añade dificultad. También hacen falta acceso al terreno, cumplimiento ambiental, instalación y puesta en servicio. El tramo visible de la obra llega después de buena parte del esfuerzo financiero.
La dirección vinculó retrasos de financiación con el freno a la construcción. En ese documento señaló que «actualmente» funcionaba menos del 5 % de los sitios contratados. El informe corresponde al trimestre de junio, pero su fecha general de preparación es el 28 de agosto: no permite fijar ese porcentaje con precisión al 30 de junio, y mucho menos trasladarlo a octubre.
Los contratos y los sitios cuentan historias diferentes
En la actualización del 16 de octubre, NuRAN comunicó 29 activaciones adicionales durante lo transcurrido del mes. Declaró una base de unos 300 sitios operativos, frente a más de 5.000 emplazamientos contratados con Orange y MTN en ocho países africanos. La aspiración a largo plazo es llegar a 10.000 sitios contratados.
Las 29 activaciones son una señal concreta de ejecución. No son todavía el resultado de todo octubre, ni una cifra que deba sumarse por nuestra cuenta a los aproximadamente 300 sitios: la compañía no ofrece esa conciliación. Tampoco convierte el total de contratos en cobertura ya disponible.
La meta operativa es alcanzar 1.650 sitios a mediados de 2028, condicionada a la financiación. Por separado, el mismo comunicado plantea un escenario de US$15–20 millones de ingresos de telecomunicaciones para 2027. Los ingresos se sitúan, por tanto, en el año anterior a completar esa meta de despliegue.
La propia empresa condiciona esos ingresos al dinero, el despliegue, los meses en que cada sitio genere ingresos y su desempeño. Falta un puente mensual publicado entre las dos cifras. Una torre puesta en servicio cerca del cierre del año no aporta los mismos meses de actividad que otra disponible desde el comienzo.
La caja tiene fecha; una oferta tiene condiciones
Los estados intermedios no auditados situaban el efectivo al 30 de junio en C$388.724, frente a C$4.665.392 al cierre de 2025. Durante seis meses, las operaciones consumieron C$3.041.239 de caja y la pérdida neta fue de C$4.625.938. El déficit de capital de trabajo ascendía a C$10.835.917. La nota contable advertía de una incertidumbre material que generaba dudas significativas sobre la continuidad de la empresa.
Son antecedentes anteriores a agosto, no una medición de insolvencia o liquidez en octubre. Tampoco basta sumarles los C$3 millones posteriores: sin conocer los movimientos intermedios, el resultado sería una caja inventada.
El suplemento del 15 de septiembre abrió una oferta de acciones ordinarias de hasta US$50 millones. No establece una captación mínima ni obliga al agente a vender una cantidad determinada; puede recaudar poco o nada. Los usos previstos incluyen construcción, puesta en servicio, gastos del despliegue y capital de trabajo, incluso cubrir flujos operativos negativos. Es una vía para buscar financiación, no una línea de crédito comprometida.
La energía también necesita equipos
NuRAN presentó el 14 de octubre su proyecto NuEnergy Africa Ltd, una filial íntegramente propia en desarrollo. Trabajaría con energía solar, baterías y sistemas híbridos, inicialmente para infraestructuras de NuRAN e instalaciones informáticas de proximidad previstas. Atender a clientes cercanos dependería de la demanda, la regulación y la viabilidad comercial.
Una alimentación fiable puede ayudar a que las torres funcionen, pero también necesita compras y logística. No se han acreditado aquí ventas externas de energía ni una nueva fuente de beneficios. Ese anuncio cita las mismas 29 activaciones de octubre, no otras 29.
La cartera abre posibilidades. Para convertirlas en ingresos, NuRAN necesita algo más preciso que un gran total: efectivo disponible a tiempo y sitios que empiecen a facturar con meses suficientes por delante.
Aclaración del 24 de octubre de 2026: la referencia a menos del 5 % de sitios operativos procede del informe del trimestre de junio preparado al 28 de agosto; no es una medición explícita al 30 de junio.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para el Círculo Estratégico
Círculo Estratégico
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete al Círculo EstratégicoSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance