
Resumen
- Los anticipos de Private Connectivity Fabric mejoran el flujo operativo y elevan los ingresos diferidos antes del reconocimiento de ingresos, pero la documentación pública no permite atribuir todo el aumento del pasivo diferido a PCF ni confundir valor contractual con efectivo cobrado, capacidad terminada o flujo libre.
- El cambio de secuencia aporta capital circulante y evidencia compromiso comercial, aunque no elimina la exposición de Lumen Technologies a construcción, equipos, pruebas, aceptación, mantenimiento, inflación, suministro y poder de negociación de clientes de gran escala.
- La venta del negocio de fibra al hogar a AT&T reduce deuda, intereses y capex, pero también retira flujo operativo recurrente; Alkira amplía la capa de control, sin sustituir la diversidad física de rutas, el rendimiento óptico ni el trabajo de campo.
Primero el efectivo; después, la red que debe justificarlo
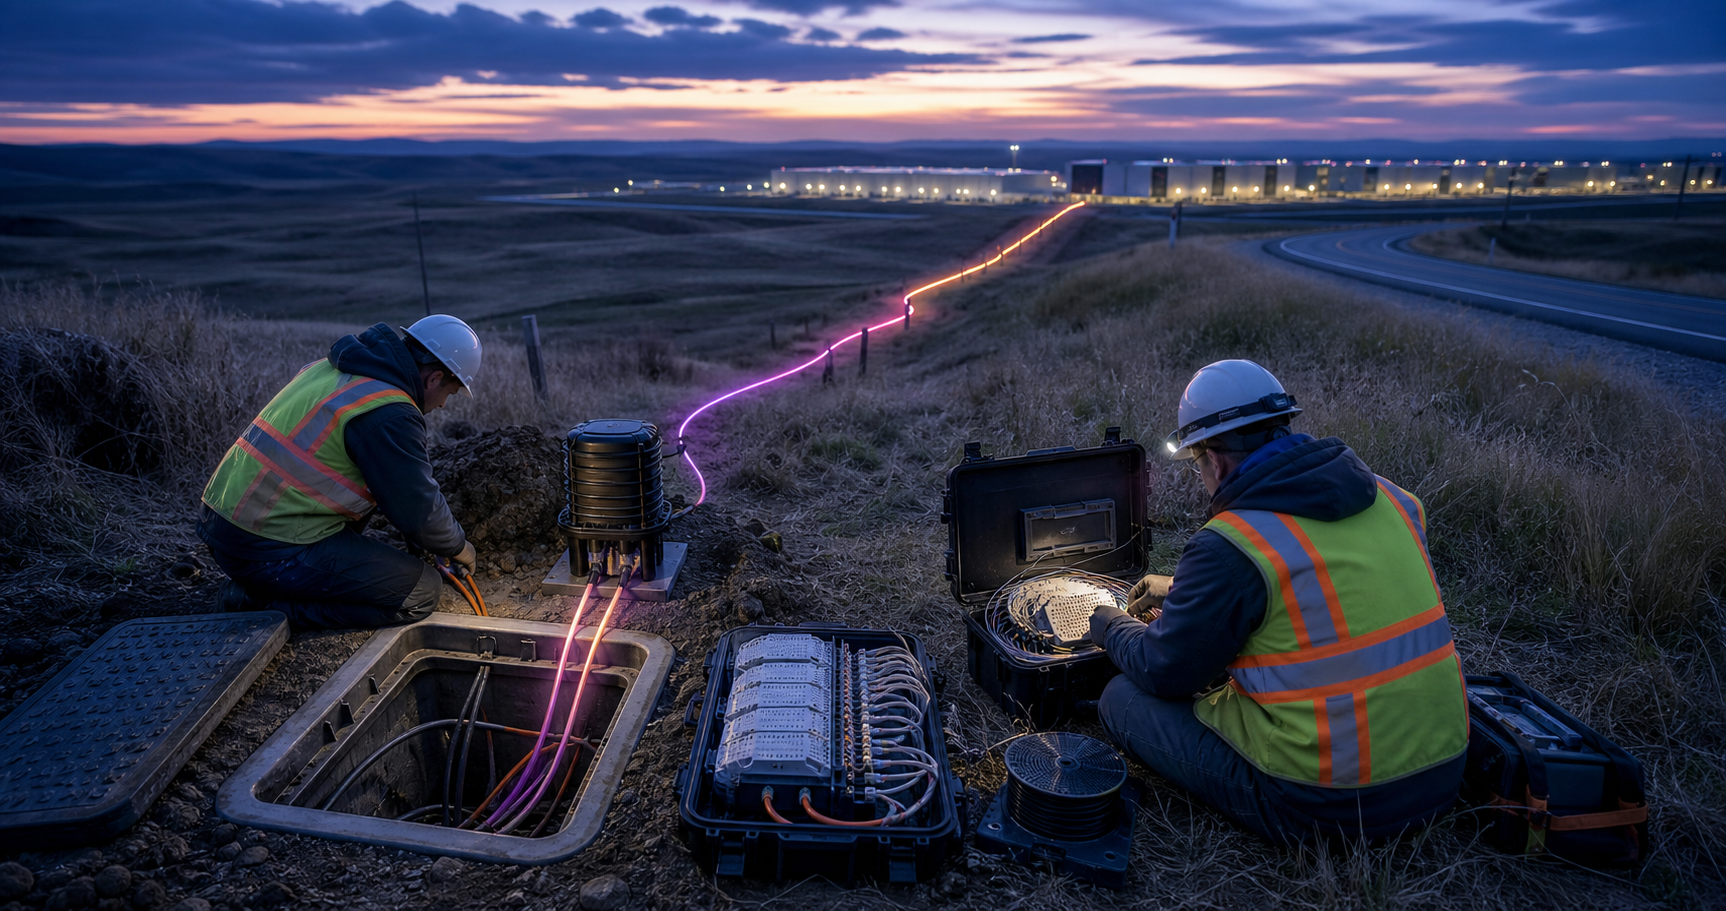
Private Connectivity Fabric altera parte de la secuencia habitual de una expansión: en vez de desembolsar todo el capital antes de cobrar, Lumen Technologies puede recibir efectivo mientras la capacidad todavía debe construirse y entregarse. Según el 10-Q del segundo trimestre de 2026, los anticipos de clientes asociados a PCF elevaron tanto el flujo de efectivo operativo como los ingresos diferidos. El balance obtiene liquidez ahora y registra una obligación económica para después.
El mecanismo reduce el intervalo durante el cual la empresa sostiene la obra con recursos propios y convierte parte de la demanda futura en efectivo presente. No cancela el riesgo industrial. Un anticipo no empalma fibra, instala óptica, supera pruebas ni mantiene el servicio una vez activado. Es financiación vinculada a una entrega futura, no el resultado final.
La contabilidad conserva esa distinción. Cuando entra el anticipo, aumenta el efectivo; mientras no se cumplan las obligaciones pertinentes, aumenta también el ingreso diferido. Solo después puede transformarse en ingreso reconocido. La información pública no permite reconstruir cada contrato ni inferir calendarios de aceptación, cláusulas de cancelación, precios, márgenes o perfiles de reconocimiento no publicados.
La caja llega antes, pero la obligación física sigue por delante. El beneficio inmediato combina menor presión financiera, capital circulante y una señal de compromiso comercial. Sin conocer las cláusulas, no puede afirmarse que el riesgo de construcción haya pasado al comprador. Lo prudente es concluir que parte del riesgo de financiación se adelanta o comparte, mientras Lumen Technologies conserva la responsabilidad de convertir el compromiso en capacidad utilizable.
Seguir un dólar sin saltarse ninguna etapa
El recorrido de un dólar PCF empieza antes del ingreso. Primero existe un contrato cuyo valor expresa compromisos, no necesariamente cobros inmediatos. Después puede llegar un anticipo: el estado de flujos registra efectivo operativo y el balance reconoce ingreso diferido si la obligación aún no se ha cumplido. Hay liquidez, pero no ingreso ganado por el mismo importe.
La siguiente etapa es física. El dinero sostiene construcción, fibra, empalmes, equipos y puesta en servicio. Los desembolsos no coinciden necesariamente con el capex registrado. A 30 de junio de 2026, el capex por pagar era de 282 millones de dólares, frente a 463 millones al cierre de 2025. Al bajar ese saldo, la caja puede reflejar pagos por inversión reconocida antes; por eso capex, efectivo y capital circulante deben leerse juntos.
Después llega la capa óptica. La fibra tendida no equivale a servicio vendible si faltan equipos, continuidad o rendimiento. Una ruta puede estar instalada pero no iluminada; iluminada pero no probada; probada internamente pero no aceptada. Incluso aceptada, debe operar y conservar valor. El riesgo cambia de construcción a desempeño, aceptación, utilización, renovación y mantenimiento.
Cuando Lumen Technologies cumple las obligaciones pertinentes, el ingreso diferido empieza a convertirse en ingreso reconocido. Luego debe probarse la calidad económica: cuánto queda después de operar, reparar, energizar y actualizar la red; si el cliente amplía o renueva; y si el flujo operativo, después de capex, deja caja libre. La aceptación demuestra entrega, no recuperación total de la inversión.
El mismo dólar pasa así de liquidez con obligación a capital comprometido, capacidad operativa, ingreso reconocido y, solo al final, flujo libre. Confundir esas fases equivale a confundir financiación con rentabilidad.
Lo que revelan los seis primeros meses de 2026
En los seis meses terminados el 30 de junio de 2026, Lumen Technologies informó 2.294 millones de dólares de flujo de efectivo operativo y 1.845 millones de capex. El periodo incluyó un cambio positivo de 1.772 millones en ingresos diferidos. La empresa explicó que los anticipos de PCF elevaron el flujo operativo y el ingreso diferido, pero no atribuyó todo ese cambio de 1.772 millones a PCF.
La distinción limita cualquier normalización. El aumento demuestra que llegó efectivo antes de su reconocimiento como ingreso, pero no permite separar cuánto corresponde a cada fuente o contrato. Tampoco significa que toda la caja del semestre sea repetible: el mismo anticipo no vuelve a cobrarse cuando se reconoce el ingreso.
La cuenta de resultados mantiene abierta la pregunta sobre la velocidad de conversión. En el segundo trimestre, los ingresos fueron de 2.805 millones de dólares, frente a 3.092 millones un año antes, y el EBITDA ajustado fue de 802 millones, frente a 877 millones. Los resultados del segundo trimestre de 2026 reiteraron una guía anual de EBITDA ajustado de 3.100 a 3.300 millones, flujo de caja libre de 1.900 a 2.100 millones y capex de 3.200 a 3.400 millones.
Son previsiones de Lumen Technologies, no resultados asegurados.
La caja anticipada y la caída interanual de ingresos muestran dos velocidades: monetización financiera temprana de PCF y erosión todavía visible en el conjunto del negocio. Para que el cambio sea estructural, las rutas entregadas deben sustituir la contracción heredada, cubrir costes y sostener capex sin depender continuamente de nuevas tandas de anticipos.
La calidad de la guía de caja se juzgará por su repetibilidad: cuánto procede de servicios activos, cuánto de pagos asociados a entregas futuras y cuánto de movimientos de capital circulante que pueden invertirse después.
Contrato, cobro, capacidad e ingreso no son sinónimos
Lumen Technologies anunció más de 10.000 millones de dólares en contratos PCF durante el tercer trimestre de 2025 y otros 2.500 millones en el cuarto. La cifra confirma demanda contractual, pero no equivale a efectivo cobrado, capacidad terminada o aceptada, ingreso reconocido ni flujo libre.
Un contrato puede abarcar compromisos a varios años, pagos escalonados y capacidad por construir. Sin detalles suficientes, no puede convertirse el valor anunciado en caja inmediata, distribuirlo por años ni deducir márgenes. Faltan costes específicos de rutas, equipos, mantenimiento, energía y condiciones comerciales. Es una señal de demanda y cartera, no una medición de rentabilidad terminada.
La página de Private Connectivity Fabric presenta conectividad privada para necesidades de gran escala. Eso encaja con compradores capaces de comprometer demanda sustancial y justificar inversión anticipada. Los mismos compradores pueden conservar poder de negociación: aportan volumen y visibilidad, pero pueden exigir precisión operativa y condicionar la economía de renovación. Cuanto mayor sea la concentración futura, más importante será evitar que el volumen se obtenga a costa de retornos insuficientes.
Los anticipos pueden cumplir tres funciones: compartir parte del riesgo de financiación, aportar capital circulante de bajo coste relativo frente a deuda y demostrar compromiso del cliente. La combinación es favorable mientras la obra avance y produzca ingresos de calidad. Se vuelve problemática si encubre retrasos, sobrecostes o dependencia de nuevas ventas adelantadas para financiar obligaciones anteriores.
La prueba es que el ingreso diferido se convierta en ingreso estratégico, las rutas entren en servicio y el flujo libre conserve calidad cuando disminuya el impulso de los anticipos iniciales.
El balance compra tiempo, no inmunidad
A 30 de junio de 2026, Lumen Technologies tenía 1.876 millones de dólares de efectivo, aproximadamente 6.800 millones de deuda garantizada y 6.300 millones no garantizada, además de 660 millones disponibles en la línea revolvente. La liquidez es material, pero la deuda vuelve decisiva la puntualidad de la conversión. Los anticipos reducen la financiación inmediata de la obra; no eliminan intereses, vencimientos ni la necesidad de conservar acceso a caja.
La empresa advierte de inflación laboral, material y energética y de restricciones de suministro. Esos riesgos atacan el puente entre contrato y rendimiento. Más costes pueden comprimir la economía; la falta de equipos puede retrasar la entrega mientras el efectivo sigue registrado contra una obligación; más trabajo de campo puede consumir capital antes del ingreso.
El anticipo ofrece defensa parcial, pero su alcance depende de términos no publicados: tamaño frente al coste total, pagos restantes, tratamiento de sobrecostes y consecuencias de retrasos. No puede suponerse que el cliente absorba la inflación. Mejora la financiación; permanecen el riesgo de margen y ejecución.
La caída del capex por pagar desde 463 millones hasta 282 millones indica además que parte de la caja pudo saldar inversión registrada antes. La expansión puede parecer holgada al cobrar y tensarse cuando coinciden pagos de obra, equipos y mantenimiento antes de que el ingreso recurrente alcance escala.
AT&T: una desinversión que mejora el perfil financiero y estrecha la apuesta
La venta del negocio de fibra al hogar a AT&T por 5.750 millones de dólares transfirió más de un millón de clientes y más de cuatro millones de ubicaciones habilitadas. En el anuncio de cierre de la operación con AT&T, Lumen Technologies presentó la transacción como un paso para fortalecer el balance y concentrarse en el mercado empresarial.
La empresa afirmó que redujo deuda en más de 4.800 millones de dólares, situó el apalancamiento neto por debajo de cuatro veces, redujo el gasto por intereses cerca de un 45 % y rebajó el capex anual alrededor de 1.000 millones. Esas mejoras importan para PCF. Menos deuda e intereses liberan capacidad financiera; menos capex asociado al negocio vendido reduce la competencia interna por capital.
El comunicado de resultados del cuarto trimestre y del conjunto de 2025 vinculó esa reconfiguración con el avance de la orientación empresarial.
Pero la venta no es una reducción gratuita del riesgo. El 10-Q señala que también reduce el flujo operativo recurrente. Lumen Technologies intercambió una base de clientes y activos de consumo por efectivo y menor carga financiera. La operación mejora el balance, pero eleva el peso relativo de la estrategia empresarial y de PCF en la generación futura. La empresa tiene menos capex total, aunque también menos diversificación operativa y menos flujo procedente del negocio vendido.
Ese carácter irreversible cambia el estándar de evaluación. Antes, una demora en la expansión empresarial podía quedar parcialmente amortiguada por otra base de activos y clientes. Después de la venta, el éxito de la red interurbana y de los servicios empresariales tiene mayor importancia relativa. La reducción de intereses amplía el margen de maniobra, pero no reemplaza los flujos que salieron con la transacción.
El capital obtenido puede financiar la transición; no puede repetir indefinidamente el beneficio de vender el mismo activo.
La venta a AT&T, por tanto, es simultáneamente un desendeudamiento y una concentración estratégica. Reduce una clase de riesgo financiero y aumenta la dependencia de la ejecución en otra área. Si PCF convierte anticipos en rutas productivas y renovables, el enfoque más estrecho puede mejorar la calidad del negocio. Si la conversión se retrasa, la empresa habrá eliminado una fuente recurrente mientras sus nuevas obligaciones todavía consumen capital.
Alkira controla mejor la complejidad; no reemplaza la fibra
El 10-Q registra 487 millones de dólares por Alkira. La comunicación del cierre de la adquisición de Alkira la presenta como una ampliación de la plataforma digital y de las capacidades de red para la era de la inteligencia artificial. La lógica estratégica es clara: una capa de control más flexible puede facilitar que los clientes gestionen conectividad, nubes y políticas sobre una infraestructura extensa.
Esa capa puede aumentar el valor comercial de la red. Puede simplificar la experiencia, acelerar cambios lógicos y hacer más utilizable la capacidad física. También puede fortalecer la relación con clientes que no quieren tratar cada ruta como un proyecto aislado. Sin embargo, Alkira no sustituye la diversidad física, el rendimiento óptico, la reparación de campo, las pruebas ni la aceptación.
El software puede orquestar una ruta disponible; no puede hacer que exista una fibra que aún no se ha instalado ni reparar por sí mismo una rotura.
La distinción es importante porque una narrativa centrada en la plataforma puede ocultar la naturaleza material del negocio. Private Connectivity Fabric depende de activos físicos y de operaciones en terreno. La capa de control mejora la utilización y la manejabilidad, pero su valor está condicionado por la calidad de lo que controla. Si la infraestructura subyacente se retrasa o rinde por debajo de lo requerido, la plataforma no elimina la obligación de corregirla.
Alkira también añade una inversión y una tarea de integración. Los 487 millones deben evaluarse no solo como precio de una capacidad estratégica, sino como capital que debe producir beneficios sobre una base empresarial más concentrada. La adquisición puede ayudar a diferenciar la oferta y a profundizar la relación con clientes; también crea riesgo de integración, asignación de recursos y ejecución simultánea mientras Lumen Technologies construye rutas y transforma su balance.
La empresa necesita que la capa digital y la capa física se refuercen, no que compitan por atención ni que una se use para disimular debilidades de la otra.
De 16,6 a 47 millones de millas-fibra: cinco estados, no una sola cifra
El 10-K de 2025 ofrece la base para entender la escala y los riesgos del negocio al cierre del ejercicio. Lumen Technologies ha fijado el objetivo de pasar de 16,6 millones de millas-fibra interurbanas a finales de 2025 a 47 millones en 2028. Es un objetivo de la empresa, no una capacidad ya entregada. Para analizarlo con rigor hay que separar al menos cinco estados: planificada, instalada, iluminada, aceptada y productiva.
La capacidad planificada existe en un programa de inversión y en compromisos comerciales. Puede contar con rutas definidas y demanda asociada, pero todavía enfrenta obra, suministro y calendario. La capacidad instalada representa fibra desplegada físicamente, aunque puede no tener todos los equipos ni estar lista para servicio. La capacidad iluminada incorpora la óptica necesaria para transportar señal, pero aún debe demostrar rendimiento. La capacidad aceptada ha superado el proceso acordado con el cliente.
La capacidad productiva genera ingresos y caja con una economía suficiente después de operación, mantenimiento y capex.
Una cifra agregada de millas-fibra puede avanzar mientras la conversión económica queda rezagada. Lumen Technologies podría instalar gran volumen y todavía tener una parte pendiente de iluminación o aceptación. También podría activar capacidad que tarde en alcanzar utilización rentable. Por eso el objetivo de 47 millones debe leerse como una cadena de ejecución y no como un único hito. La pregunta relevante es cuántas millas cruzan cada estado, con qué intervalo y con qué consumo de capital.
El riesgo de medición es especialmente alto cuando el efectivo llega antes. Los anticipos pueden hacer que la caja se vea fuerte durante la fase planificada o de construcción, mientras la cuenta de resultados espera. Esa divergencia es coherente con el modelo de financiación, pero no puede persistir indefinidamente. A medida que se acerque 2028, la evidencia debe desplazarse desde contratos y anticipos hacia capacidad iluminada, aceptación, ingreso reconocido y flujo libre de operación.
El poder de los clientes grandes no desaparece porque hayan pagado antes
Un cliente que adelanta efectivo demuestra compromiso, pero no renuncia necesariamente a su poder de negociación. La escala que hace posible un contrato multianual también puede dar al comprador capacidad para exigir visibilidad, calidad y disciplina de costes. Sin acceso a cláusulas específicas, no es posible afirmar quién soporta retrasos particulares, qué remedios existen ni cómo se revisan los términos. Sí es posible observar la estructura de incentivos.
Lumen Technologies valora el anticipo porque reduce la financiación previa y valida demanda. El cliente lo acepta porque espera obtener capacidad estratégica, previsibilidad y una relación suficientemente importante para justificar el pago anticipado. Ambos quedan vinculados, pero de forma distinta. La empresa debe ejecutar una obra intensiva en capital; el cliente inmoviliza fondos y depende de la entrega.
Esa interdependencia puede favorecer cooperación, aunque también endurecer el escrutinio cuando aparecen retrasos o sobrecostes.
La concentración comercial amplifica el efecto. Si pocos clientes representan una parte elevada de la cartera futura, cada aceptación, ampliación o renovación tiene más peso. Un cliente satisfecho puede ampliar capacidad y mejorar la utilización de la red. Uno que retrase, renegocie o reduzca su demanda puede dejar activos especializados con una recuperación más lenta.
No es necesario conocer identidades ni cláusulas para reconocer que el volumen reduce el riesgo de falta de demanda y, al mismo tiempo, aumenta el riesgo de contraparte y de negociación.
La defensa económica de Lumen Technologies reside en construir activos útiles más allá de una sola obligación, conservar diversidad de rutas, operar con fiabilidad y ofrecer una capa de control que aumente los costes de sustitución por valor real, no por fricción. Cuanto más reutilizable sea la infraestructura para varios clientes y servicios, menor será el riesgo de que una ruta pierda valor si cambia una relación comercial.
Pero la información pública no permite medir con precisión qué parte del programa tiene esa flexibilidad. Esa es una incógnita material.
La prueba no es el primer cobro, sino la segunda vuelta de caja
El anticipo es la primera vuelta de caja: llega antes de la entrega y reduce la presión inmediata. La segunda vuelta es más exigente. Requiere que la ruta sea aceptada, que el ingreso se reconozca, que el servicio se mantenga, que los pagos posteriores lleguen, que el cliente renueve o amplíe y que el flujo operativo supere el capex necesario para sostener y expandir la red.
Una estrategia puede parecer autofinanciada durante la fase de anticipos y revelar tensiones cuando las obligaciones de construcción alcanzan su máximo. El riesgo no es que el efectivo adelantado sea ficticio; es real y útil. El riesgo es interpretarlo como si ya incorporara el resultado económico completo.
Si los anticipos financian una parte elevada del capex y las rutas se activan a tiempo, Lumen Technologies habrá convertido demanda en capital circulante barato y luego en ingresos recurrentes. Si la construcción se encarece, la aceptación se retrasa o los ingresos no sustituyen el declive heredado, la empresa habrá adelantado caja sin adelantar en la misma medida la rentabilidad.
La combinación de cifras de 2026 muestra progreso financiero, no una conclusión definitiva. Hay liquidez, menor deuda tras AT&T, anticipos que sostienen flujo operativo y una cartera contractual grande. También hay ingresos y EBITDA ajustado por debajo del año anterior, capex elevado, obligaciones diferidas crecientes y riesgos de suministro e inflación. Alkira puede fortalecer la capa de control, pero añade capital y trabajo de integración.
El objetivo de 47 millones de millas-fibra ofrece escala, pero exige atravesar cinco estados operativos antes de probar productividad.
La tesis, por tanto, resiste solo en forma condicional. Lumen Technologies sí ha cambiado la secuencia de financiación de parte de su expansión interurbana: recibe dinero antes de terminar rutas y antes de devengar ingresos. Eso hace visible la demanda, aporta capital circulante y reduce presión financiera inmediata. No demuestra todavía, por sí solo, que la demanda prepagada se convierta con suficiente rapidez en servicio aceptado, ingresos estratégicos recurrentes y flujo de caja libre duradero.
Esa demostración deberá aparecer en la transición de ingreso diferido a ingreso, en el ritmo de aceptación, en la calidad de la caja después del capex y en la capacidad de sostener el negocio cuando la contribución extraordinaria de los anticipos deje de crecer.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance