
Resumen
- Galaxy llega a más de 5,7 GW al sumar unos 3,63 GW de Helios, 500 MW de Merlin, 700 MW de Caspian y 900 MW de Selene. En esa cuenta conviven potencia aprobada, solicitudes en estudio, una ampliación condicionada por transmisión y capacidades todavía sujetas a interconexión.
- Solo 133 MW críticos de la fase I de Helios habían sido entregados y generaban renta al cierre de junio. Los 1,63 GW aprobados de Helios incluyen 830 MW brutos aún sin alquilar, y otros 2 GW están fuera de esa aprobación, en el proceso de ERCOT.
- Los US$3.507 millones de bonos garantizados al 9,875% pertenecen a la fase II, con 260 MW críticos y un arrendamiento de CoreWeave. No demuestran que Merlin, Caspian, Selene o las nuevas solicitudes de Helios estén financiados.
El cupón tiene una dirección postal
Galaxy Helios Data Centers II LLC cerró el 28 de julio una emisión de US$3.507 millones en bonos senior garantizados con vencimiento en 2031. Pagan un 9,875% anual, en dos cuotas desde febrero de 2027. La multiplicación sencilla arroja unos US$346,3 millones de cupón por año. Es una medida de escala, no un pronóstico exacto de caja: las reservas, la capitalización de intereses, el calendario de obras y una eventual refinanciación pueden alterar cada periodo.
Lo importante es el perímetro. El dinero se destina a financiar parte de dos edificios y ocho salas de datos de la fase II de Helios. El proyecto dispone de 400 MW de potencia de servicio y debe entregar 260 MW de carga informática crítica. CoreWeave tiene un arrendamiento base de quince años, con dos posibles prórrogas de cinco años, y la primera renta está prevista para el segundo trimestre de 2027.
La presentación de financiación calcula US$10.400 millones de pagos mínimos durante el término inicial y una rentabilidad bruta inicial del cargo mensual sobre coste del 13,7%. Aclara, sin embargo, que la suma excluye un pago de opción de US$100 millones ya recibido, usa una hipótesis de inflación y no garantiza ni los pagos ni la fecha de entrega.
Ese conjunto permite hacer preguntas económicas concretas: cuánto capital falta, cuánto cuesta el tiempo, cuándo empieza la renta y qué ocurre si una sala se retrasa. No autoriza a decir que los 5,7 GW están financiados. La obligación pertenece a un emisor, un colateral, un inquilino y 260 MW críticos determinados.
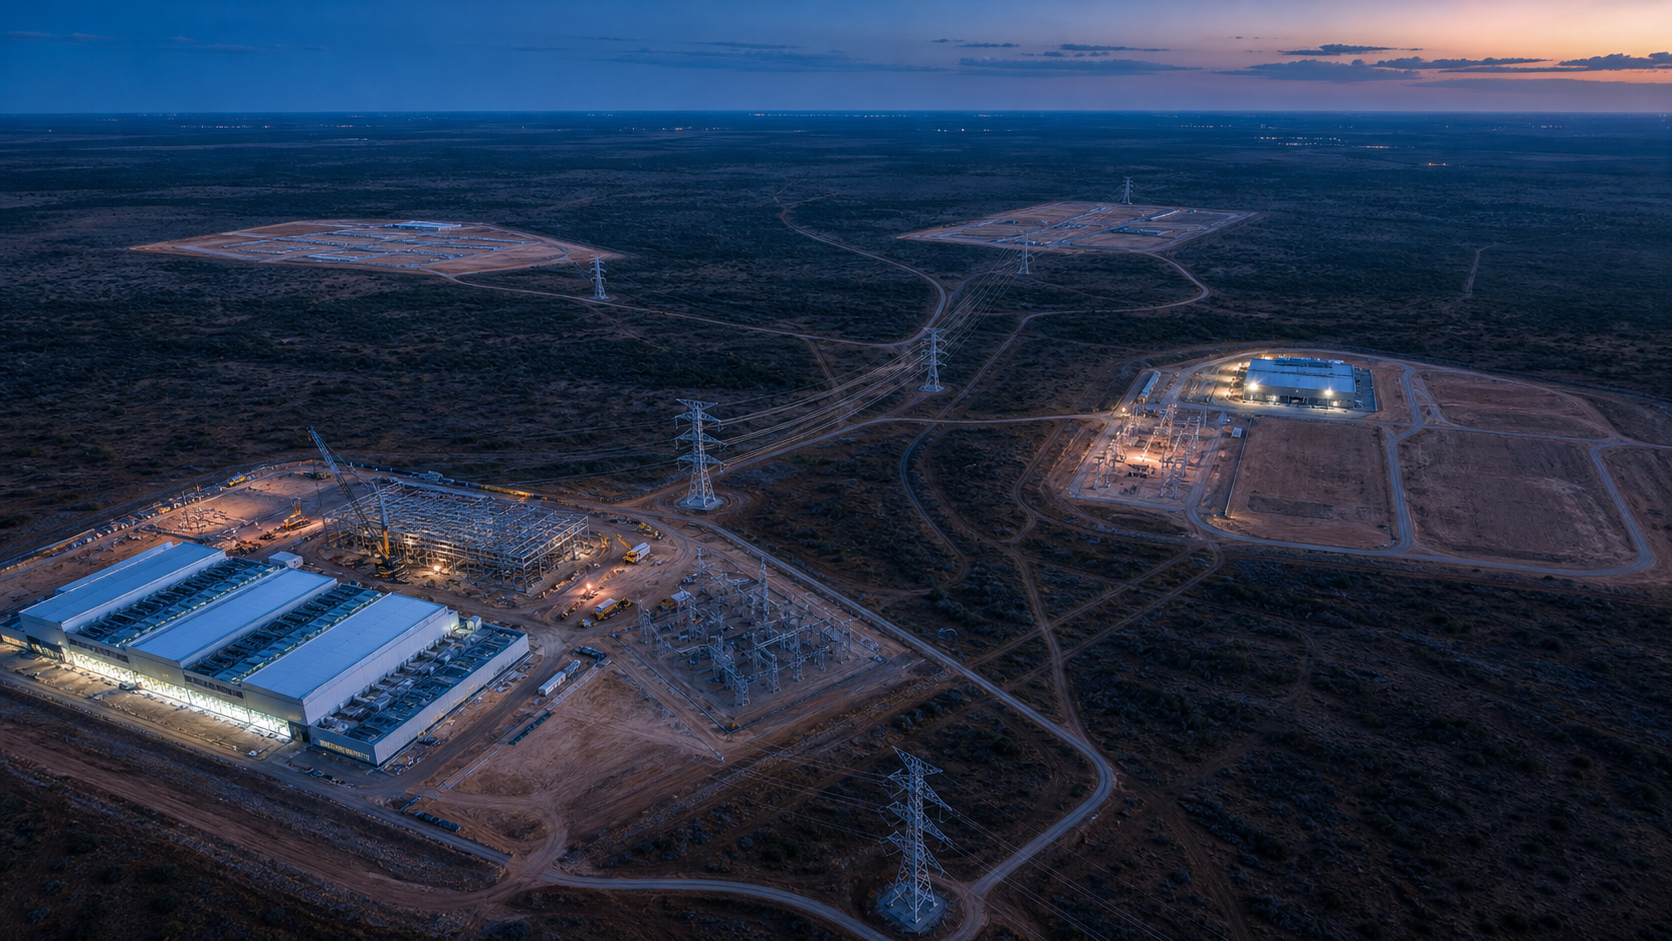
El titular se construye con cuatro campus
La suma completa también puede auditarse. Helios cuenta con 1,63 GW de potencia bruta aprobada. A ellos se añaden dos solicitudes de carga de 1 GW, Helios III y Helios IV, que avanzan por el proceso de interconexión de ERCOT. El potencial de Helios pasa así a unos 3,63 GW, aunque dos de esos gigavatios aún no tienen el mismo estado que los 1,63 aprobados.
Merlin aporta una aspiración de 500 MW. Caspian añade alrededor de 700 MW y Selene 900 MW. El resultado es 3,63 + 0,50 + 0,70 + 0,90: aproximadamente 5,73 GW.
La aritmética no es el problema. La cuenta mezcla derechos diferentes. Merlin tiene un acuerdo inicial de unos 74 MW; alcanzar 500 MW depende de mejoras de transmisión de la empresa eléctrica. Caspian y Selene siguen sujetos al proceso de interconexión de ERCOT. Un terreno comprado no contiene por sí mismo capacidad aprobada, y una solicitud de carga no equivale a energía lista para usar.
El gráfico de Galaxy lo reconoce en sus notas. Distingue potencia cubierta por opciones o contratos, capacidad que ha superado hitos de desarrollo suficientes para buscar un arrendatario, carga base y carga estudiada dentro de Batch Zero, y oportunidades de ampliación. La empresa presenta un único horizonte comercial, pero no borra las columnas que lo componen.
Dentro de Helios tampoco hay un solo megavatio
Los 1,63 GW aprobados son potencia bruta. Los contratos de CoreWeave cubren 800 MW brutos en las fases I, II y III. Tras restar la energía que necesitan refrigeración, conversión eléctrica y servicios del edificio, esos contratos entregan 526 MW de carga informática crítica: 133, 260 y 133 MW respectivamente.
La distinción decide qué se puede facturar al trabajo informático y qué describe la envolvente de la instalación. Comparar un gigavatio bruto de una solicitud con un megavatio crítico ya entregado sin explicar la conversión crea una falsa equivalencia.
Hay además una frontera comercial. Galaxy mantiene conversaciones con posibles inquilinos para 830 MW brutos que ya están aprobados en Helios pero aún no tienen arrendamiento. Esa capacidad vale más que una solicitud temprana porque ha cruzado un cuello de botella de red; vale menos que un hall aceptado porque todavía no tiene demanda contractual ni renta.
Por eso Helios admite varias cifras correctas. Al final de junio había 133 MW críticos entregados. Hay 526 MW críticos contratados. Existen 1,63 GW brutos aprobados. Y el potencial asciende a 3,63 GW si se incluyen dos solicitudes en estudio. Cualquier valoración debe declarar cuál está usando.
La fase I es el comprobante, no una plantilla automática
Durante el segundo trimestre Galaxy terminó de entregar a CoreWeave 200 MW brutos, equivalentes a 133 MW críticos, en la fase I. La renta aumentó por etapas conforme se entregó capacidad. Al final del periodo, todos los megavatios críticos estaban en servicio.
Fue el primer trimestre con operación generadora de ingresos para el segmento de centros de datos. Galaxy registró US$18,877 millones de ingresos por arrendamiento de centros de datos. Informó US$20 millones de beneficio bruto ajustado y US$11 millones de EBITDA ajustado en el segmento, medidas no GAAP, y destinó US$448 millones a inversión trimestral.
Con la fase completa, la empresa espera cerca de US$80 millones de ingresos trimestrales por arrendamiento y un margen de EBITDA ajustado a nivel de proyecto superior al 90% desde el tercer trimestre. El próximo informe permitirá comparar la previsión con un trimestre entero de capacidad entregada.
La fase I demuestra que Galaxy puede convertir una ubicación y un contrato en salas que cobran renta. También muestra cuántos pasos se necesitan. El éxito mejora la credibilidad del promotor, pero no transfiere automáticamente el contrato de CoreWeave ni el rendimiento de Helios a tres ubicaciones nuevas.
Merlin contiene un tramo firme y otro condicional
Galaxy firmó con la ciudad de McGregor un acuerdo de desarrollo para adquirir 500 acres. En la etapa inicial aseguró un acuerdo que soporta unos 74 MW. La ampliación hasta 500 MW requiere que la empresa eléctrica mejore la infraestructura de transmisión.
La diferencia son 426 MW. En una presentación comercial pueden vivir dentro del mismo campus; en un modelo de riesgo deben ocupar otra fila. La primera capacidad tiene una vía de servicio más cercana. La segunda depende de una obra externa, de condiciones eléctricas futuras, de un cliente y de capital de construcción.
El proceso Batch Zero de ERCOT no elimina esa distancia. Es una evaluación transitoria y conjunta de grandes cargas que cumplen determinados requisitos de madurez y compromiso. Presentar modelos, garantías, acuerdos y atestaciones puede consolidar una posición. ERCOT exige además que una nueva gran carga independiente obtenga aprobación para energizarse. El procedimiento produce evidencia de avance, no electrones facturados.
La disciplina de Merlin es, por tanto, sencilla: seguir 74 MW como etapa inicial y 426 MW como expansión condicionada. Una mejora de transmisión puede acercar ambas filas; hasta entonces no tienen el mismo control.
Caspian y Selene todavía no tienen reloj de renta
Galaxy declara haber adquirido Caspian y Selene y les atribuye unos 700 MW y 900 MW de capacidad potencial. Ambos volúmenes dependen del proceso de ERCOT. El comunicado no identifica inquilino, arrendamiento, presupuesto, financiación, inicio de construcción, fecha de energización ni comienzo de renta. Tampoco publica el precio pagado por los tres sitios adquiridos después del cierre trimestral.
El terreno sí puede ser una opción valiosa. Bloquea una localización, permite iniciar ingeniería y preserva la posibilidad de capturar una futura asignación. Pero la opción debe conservar su nombre. Un contrato de servicio, una clasificación de estudio, una garantía financiera, una exclusividad comercial o un presupuesto aprobado añadirían derechos distintos.
Las dos ubicaciones tampoco deben valorarse con el contrato de CoreWeave. El inquilino está firmado para las tres fases anunciadas de Helios. No existe evidencia pública de que haya asumido obligación en Merlin, Caspian o Selene.
El valor está en la velocidad de transición
Una multiplicación única convertiría los 5,7 GW en un valor aparente, pero ignoraría unidad, plazo y control. Un MW crítico entregado puede vincularse a renta. Uno contratado y aún no entregado puede descontarse según obra, financiación y condiciones del contrato. Un MW bruto aprobado sin cliente tiene valor de escasez. Una solicitud en estudio y una expansión de terreno son opciones más remotas.
El modelo correcto debe registrar, por campus, control del suelo, potencia solicitada, estado de ERCOT, servicio eléctrico, carga crítica diseñada, inquilino, capital comprometido, construcción, aceptación y renta. Cada documento fechado mueve una columna. El tiempo y la probabilidad deben aplicarse a los saltos, no ocultarse en un múltiplo común.
Así se ve mejor el progreso. La fase I completó toda la cadena. La fase II tiene contrato, obras y deuda específica. Los 830 MW libres de Helios ya superaron una etapa de red. Merlin tiene 74 MW con una base más próxima que su expansión. Caspian y Selene conservan posibilidades cuya validación apenas empieza.
Galaxy no necesita que todos sus megavatios sean iguales para construir una plataforma valiosa. Necesita demostrar, trimestre a trimestre, cuántos adquieren el derecho siguiente sin perder la economía anterior.
Fuentes
- Resultados del segundo trimestre de Galaxy y cartera eléctrica de Texas
- Form 10-Q de Galaxy Digital Inc. al 30 de junio de 2026
- Form 8-K sobre los bonos garantizados de Helios fase II
- Presentación de financiación de Helios fase II
- Anuncio de capacidad adicional aprobada en Helios
- Lista de subsidiarias de Galaxy Digital Inc., Exhibit 21.1
- ERCOT — Large Load Integration
- ERCOT — implantación parcial de Batch Zero
- ERCOT — requisitos de elegibilidad para Batch Zero
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance