
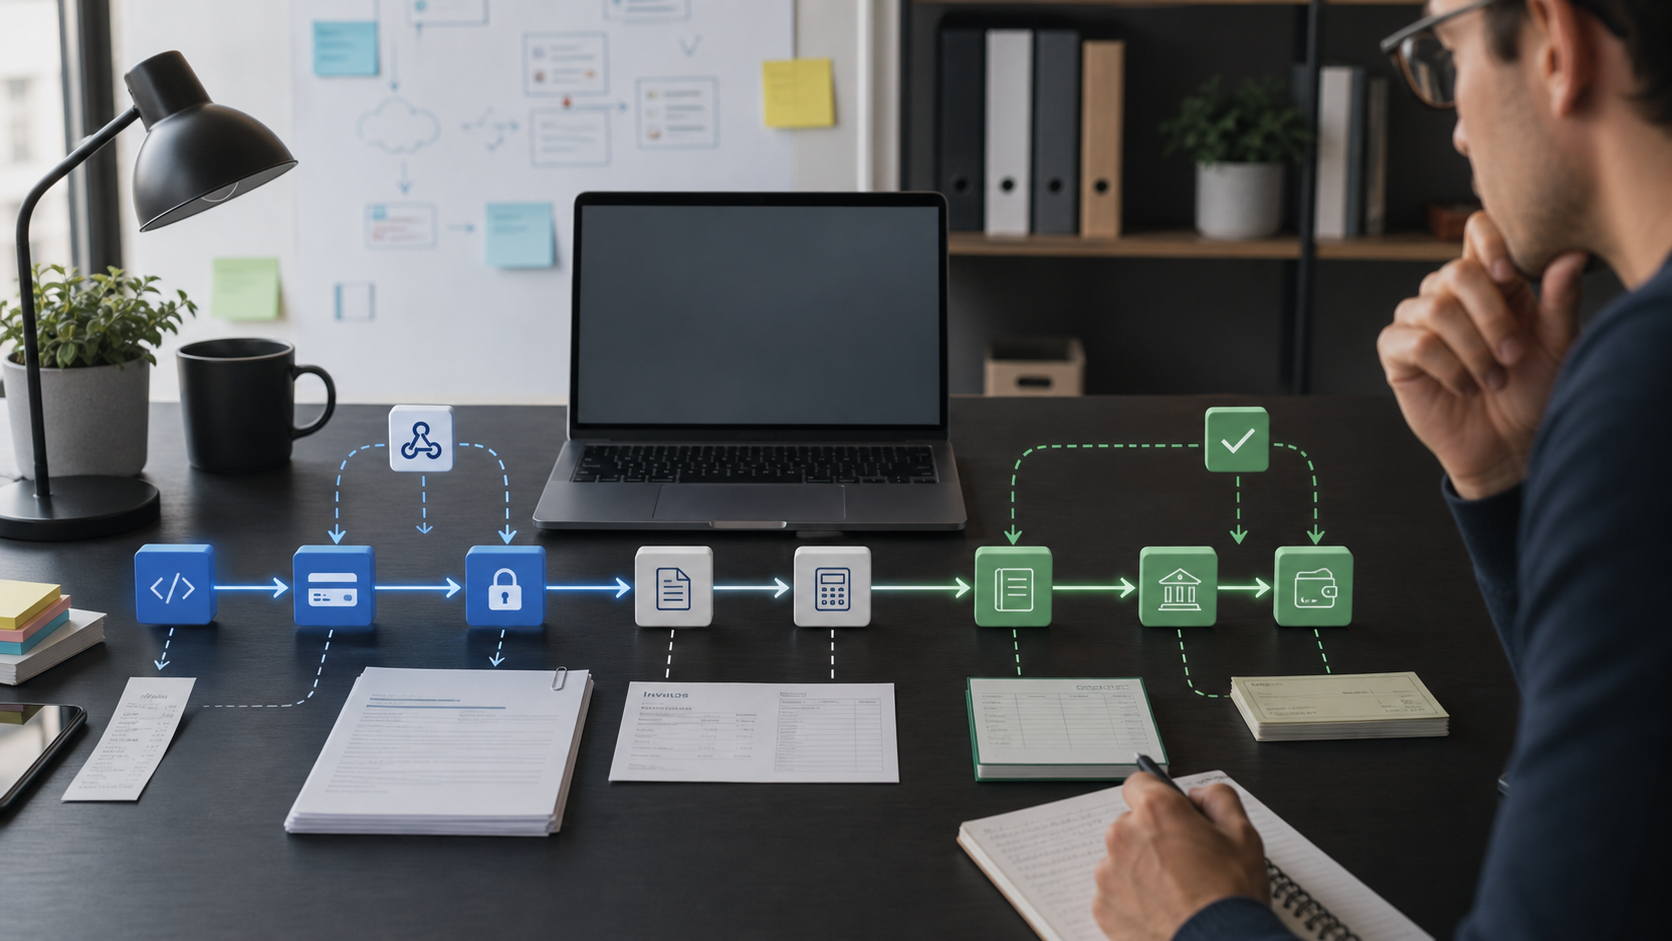
Zusammenfassung
- Der Produktionswert von Stripe liegt nicht nur in der schnellen Integration. Es ist die Fähigkeit, ein kommerzielles Ereignis in einen akzeptierten Zahlungszustand, Rechnungszustand, Steuerzustand, Betrugszustand, Kontostand und Auszahlungszustand zu überführen, dem verschiedene Teams vertrauen können.
- Der stärkste Beleg für Stripe ist die Breite seiner Betriebsoberfläche: Zahlungen, Abrechnung, Steuern, Radar, Connect, Treasury, Issuing, Financial Connections, Berichterstattung und Support-Tools sind darauf ausgelegt, die Anzahl der separaten Systeme zu reduzieren, die ein Unternehmen zusammenfügen muss.
- Die Hauptrisiken sind ebenso praktisch: Webhook-Duplizierung oder -Verlust, missverstandene Idempotenz, Steuerregistrierungslücken, falsche Betrugsentscheidungen, schwache Streitfallbeweise, Auszahlungszeitpunkte, regionale Zahlungsmethode-Ausfälle, Support-Abhängigkeit, Preisüberraschungen und Migrations-Lock-in.
- Die öffentliche Dokumentation unterstützt eine vorsichtig positive Sicht auf Stripe als Produktionsautomatisierungsplattform, aber sie beweist nicht unabhängig die Latenz, Autorisierungssteigerung, Betrugsrate, Supportqualität, Steuergenauigkeit oder Abstimmungskosten eines Händlers. Diese Ergebnisse müssen in jedem Unternehmen gemessen werden.
Der akzeptierte Plattformzustand ist das Produkt
Stripes Ruf wurde auf der Idee aufgebaut, dass Zahlungen programmierbar sein sollten. Dieser Ruf ist immer noch wichtig, kann aber von der härteren Frage ablenken. Ein Entwickler kauft nicht wirklich eine schöne API. Ein Händler kauft nicht wirklich ein Checkout-Formular. Ein Finanzteam kauft nicht wirklich ein Dashboard.
Was ein Unternehmen braucht, ist einen akzeptierten Zustand, auf den alle handeln können: der Kunde hat bezahlt, die Bestellung kann erfüllt werden, die Rechnung kann verbucht werden, der Steuernachweis kann verteidigt werden, die Betrugsentscheidung ist verständlich, die Auszahlung kann abgestimmt werden, und das Unternehmen kann erklären, was passiert ist, wenn eine Bank, ein Prüfer, eine Regulierungsbehörde oder ein verärgerter Kunde fragt.
Das ist das Zentrum von Stripes Wert. Das Unternehmen sitzt zwischen einem Unternehmen und einer überfüllten Menge externer Systeme: Kreditkartennetzwerke, ausstellende Banken, erwerbende Partner, lokale Zahlungsmethoden, Bankkonten, Identitätsprüfungen, Betrugssignale, Steuerregeln, Buchhaltungsprozesse, Marktplätze, Abonnementzustände und Plattformauszahlungen. Stripe entfernt nicht all diese Komplexität. Es verpackt einen großen Teil davon in Objekte, Ereignisse, Dashboards, Berichte und Support-Pfade. Die Frage ist, ob diese Verpackung genug operative Arbeit entfernt, um die Gebühren und Abhängigkeit zu rechtfertigen.
Der öffentliche Fall für Stripe ist nicht mehr der eines kleinen Start-ups. Stripe sagt, dass Unternehmen, die auf seiner Plattform laufen, im Jahr 2025 ein Gesamtvolumen von 1,9 Billionen US-Dollar generiert haben, ein Anstieg von 34 % gegenüber 2024, und dass seine programmierbaren Finanzdienstleistungen mehr als 5 Millionen Unternehmen direkt oder über Plattformen unterstützen. Es sagt auch, dass Link von mehr als 200 Millionen Menschen genutzt wird.
Seine Homepage präsentiert das Unternehmen als finanzielle Infrastruktur für Einnahmen, nicht nur als Kartenprozessor, und listet globale Unterstützung für viele Währungen und Zahlungsmethoden, eine große Abonnementbasis auf Billing und eine hohe historische Betriebszeit auf. Diese Behauptungen zeigen den beabsichtigten Rahmen: Stripe möchte die finanzielle Betriebsebene für Internetunternehmen sein.
Die Gefahr in diesem Rahmen ist, dass die Integrationsbreite wie ein Beweis für betrieblichen Erfolg aussehen kann. Breite ist nicht genug. Ein Unternehmen kann eine Zahlung akzeptieren und sie trotzdem nicht abgleichen können. Es kann Abonnementrechnungen automatisieren und den Zugriff auf das falsche Ereignis bereitstellen. Es kann die Steuerberechnung aktivieren und trotzdem missverstehen, wo Registrierungs- und Abführungspflichten liegen. Es kann die Betrugsbewertung verwenden und trotzdem gute Kunden verlieren oder schlechte Transaktionen akzeptieren.
Es kann Auszahlungen in ein Dashboard stellen und trotzdem die Finanzabteilung mit einer Lücke zwischen erhaltenem Bargeld, verbuchten Einnahmen und abgezogenen Gebühren zurücklassen.
Deshalb sollte Stripe anhand wiederholter Produktionsaufgaben bewertet werden und nicht anhand von Vorführungen. Die erste Transaktion ist weniger wichtig als der tausendste Wiederholungsversuch. Der Checkout-Pfad ist weniger wichtig als der verzögerte Webhook, das doppelte Ereignis, die teilweise bezahlte Rechnung, die asynchrone Banklastschrift, die fehlgeschlagene Auszahlung, der angefochtene Chargeback, der Monatsend-Kontostandsbericht und der Steuerexport, der nach Abschluss der Transaktion erscheint. Das System ist wertvoll, wenn diese gewöhnlichen Fehler beobachtbar, behebbar und erklärbar sind.
Eine Zahlung ist eine Zustandsmaschine, kein Knopf
Die einfachste Geschichte über Stripe ist, dass ein Entwickler online Geld sammeln kann. Die Produktionsgeschichte ist komplizierter, weil Zahlung keine einzelne Aktion ist. Ein Kunde kann eine Karte, ein Bankkonto, eine Geldbörse oder eine lokale Zahlungsmethode bereitstellen. Die Zahlung erfordert möglicherweise eine Authentifizierung. Der Aussteller kann sie ablehnen. Die Methode kann asynchron sein. Dieselbe Bestellung kann wiederholt werden. Ein Kunde kann den Vorgang abbrechen. Ein späteres Ereignis kann ändern, ob das Unternehmen Waren erfüllen, Softwarezugriff gewähren oder erneut versuchen sollte, einzuziehen.
Stripes PaymentIntent-Modell existiert, weil die moderne Zahlungsabwicklung zustandsbehaftet ist. Die öffentliche Dokumentation beschreibt PaymentIntents als Verfolgung eines Checkout-Flows durch einen Lebenszyklus und Auslösung zusätzlicher Authentifizierungsschritte, wenn dies durch Vorschriften, benutzerdefinierte Risikoregeln oder das Verhalten der Zahlungsmethode erforderlich ist. Stripe warnt auch davor, dass der Zahlungsstatus im Dashboard eine Zusammenfassung ist und dass der PaymentIntent-Status das maßgebliche Objekt für die Geschäftslogik ist. Diese Unterscheidung ist nicht akademisch.
Ein Finanz- oder Betriebsteam kann auf einen Dashboard-Status schauen, aber die Anwendung muss entscheiden, ob sie versenden, widerrufen, wiederholen oder warten soll, basierend auf dem genauen Zustand.
Die architektonische Implikation ist klar: Stripe kann die Komplexität von Zahlungen nur dann reduzieren, wenn der Händler Stripe-Objekte als Zustand behandelt, der sorgfältig in sein eigenes System abgebildet werden muss. Eine erfolgreiche Integration muss Stripe-IDs speichern, Statusübergänge behandeln, überprüfen, ob ein Ereignis zum richtigen Kunden und zur richtigen Bestellung gehört, und die Erfüllung von Zuständen abhängig machen, die tatsächlich bedeuten, dass die Geldbewegung sicher genug ist. Der Fehler besteht darin, einen Rückruf als einfache Erfolgsbenachrichtigung zu behandeln.
Stripes eigene Dokumentation empfiehlt jetzt für viele Integrationen die höherwertigen Checkout-Sitzungen mit dem Payment-Element, anstelle direkter PaymentIntents, da direkte PaymentIntents mehr Code erfordern und einige neuere Funktionen nur über Checkout verfügbar sind. Diese Empfehlung ist kommerziell wichtig. Stripe verkauft nicht nur API-Primitive; es zieht Kunden stetig zu gehosteten und vorgefertigten Oberflächen, die mehr Komplexität der Zahlungsmethoden absorbieren. Für viele Unternehmen ist das rational.
Es kann den Entwicklungsaufwand reduzieren, den Zugang zu lokalen Methoden erhöhen und die Authentifizierungshandhabung vereinfachen. Aber es bedeutet auch, dass die Kontrolle des Händlers eine Ebene nach oben rückt. Das Unternehmen erhält weniger maßgeschneiderte Zahlungsinstallationen, die es warten muss, aber mehr Abhängigkeit von Stripes Produktentscheidungen, Checkout-Verhalten und Release-Rhythmus.
Der beste Weg, um den Kompromiss zu betrachten, ist die Trennung von technischer Fähigkeit und akzeptiertem Zustand. Stripe kann eine starke Zustandsmaschine, eine getestete Checkout-Oberfläche und dokumentierte Authentifizierungshandhabung bieten. Es kann nicht jede Geschäftsregel entscheiden. Ein Händler muss immer noch wählen, wann ein Warenkorb zu einer Bestellung wird, wann eine Rechnung zu einem Umsatz wird, wann ein Abonnement zu einem Zugang wird, wann eine Auszahlung zu Bargeld wird und wann eine verzögerte Zahlungsmethode für die Erfüllung akzeptabel ist. Stripe gibt dem Händler Objekte und Signale.
Es entfernt nicht die Verantwortung für die Abbildung.