
Zusammenfassung
- Im Londoner U-Bahn-System spart ein neutraler Host vier parallele Bauprogramme, Energieanschlüsse und Genehmigungsverfahren. Ein veröffentlichter, geprüfter Vergleich der Gesamtkosten und der gemeinsamen Ausfallrisiken fehlt jedoch.
- BOLDYN NETWORKS UK LIMITED erzielte 2025 11,62 Mio. Pfund Umsatz. Der operative Mittelabfluss betrug 67,72 Mio. Pfund, der investive 103,25 Mio. Pfund. 55 Mio. Pfund Eigenkapital und 165 Mio. Pfund konzerninterne Kredite finanzierten den Ausbau.
- Das Eigentum an der gebauten Infrastruktur geht auf TfL über. Boldyns wirtschaftlicher Vermögenswert ist die Konzession, die Integration der vier MNOs und das schwer ersetzbare Betriebswissen. Diese Position verdient zwanzig Jahre nur bei nachweisbarer Verfügbarkeit, günstigeren Lebenszykluskosten und echter Übergabefähigkeit.
Der Engpass ist der Zugang zur Bahn
Transport for London vergab im Juni 2021 eine zwanzigjährige Konzession an BAI Communications, heute Boldyn. Ziel war Mobilfunk in Bahnhöfen und Tunneln sowie ein breiteres digitales Rückgrat für London.
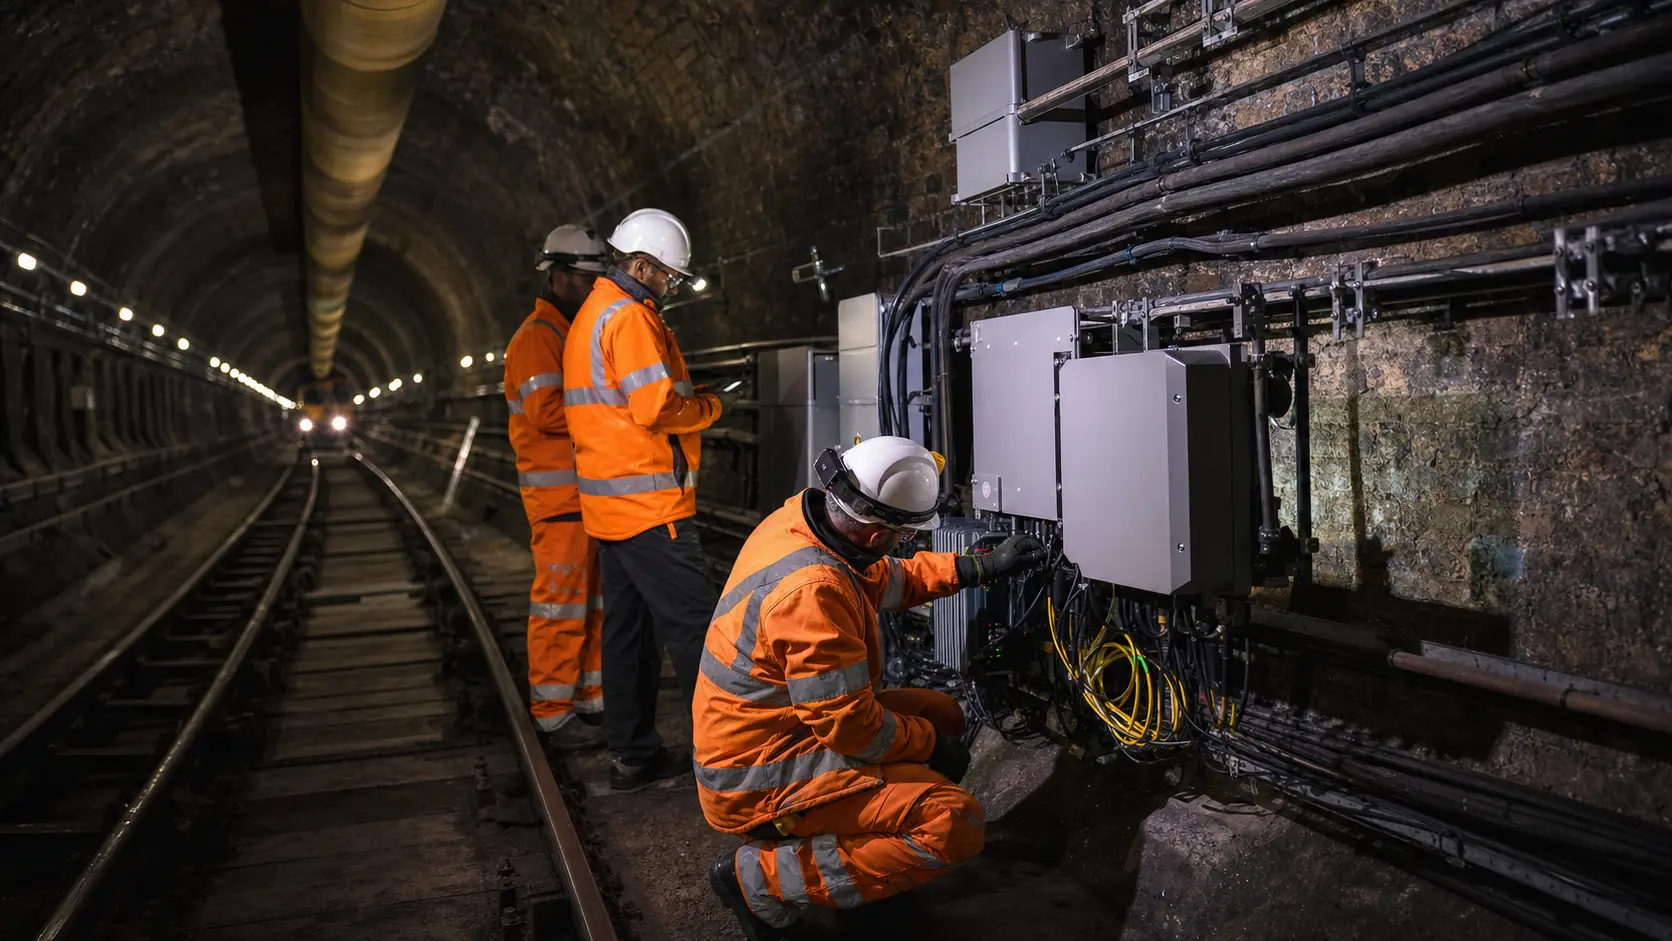
TfL stellt die knappste Ressource bereit: Zugang zu einer fahrenden Eisenbahn. Tunnel, Stationen, Leerrohre und Straßenanlagen können Glasfaser und Funktechnik tragen. Jede Arbeit muss aber Sicherheit, Denkmalschutz, Strom, Hitze, Kühlung und die morgendliche Wiedereröffnung beachten.
Boldyn baut die gemeinsame Schicht. Das Unternehmen beschreibt neun „Base Station Hotels“, in denen die Mobilfunkanbieter Technik betreiben. Von dort führen Glasfaser und verteilte Funksysteme in Stationen und Tunnel.
Three UK, EE, Vodafone und Virgin Media O2 behalten Spektrum, Konfiguration und Kundenbeziehung. Deshalb kann die gemeinsame Infrastruktur fertig sein, ohne dass alle vier Marken gleichzeitig nutzbar sind.
„Fertig“ kann passiv installiert, technisch abgenommen, für einen Betreiber aktiviert, für vier Betreiber aktiviert oder durchgehend bis zur nächsten Station nutzbar bedeuten. Ein einziger Prozentsatz macht daraus einen Zustand, den es technisch nicht gibt.
Die gemeinsame Infrastruktur soll außerdem das Emergency Services Network tragen. Damit betrifft eine gemeinsame Abhängigkeit nicht nur Verbraucherkommunikation, sondern auch öffentliche Sicherheit. Sensible Topologie gehört geschützt; aggregierte Verfügbarkeit und Wiederherstellung nicht.
Gebaut für TfL, betrieben durch Boldyn
Boldyn spricht von mehr als einer Milliarde Pfund geplanter Investitionen. Ein Manager sagte Ende 2025, rund eine Milliarde sei bereits investiert; er nannte 137 Stationen und 217 Tunnelabschnitte. Das sind Aussagen der Unternehmensgruppe, keine konsolidierten Prüfzahlen der britischen Tochter.
Der Konzessionshinweis im Abschluss der britischen Gesellschaft setzt die entscheidende Grenze. Das Eigentum an den Infrastrukturwerten geht beim Bau auf TfL über.
Boldyn sammelt also kein frei veräußerbares U-Bahn-Vermögen. Das Unternehmen setzt Kapital ein, um zeitlich begrenzte Zugangs- und Betriebserlöse sowie eine schwer ersetzbare Stellung zu erhalten.
Diese Stellung besteht aus Vertrag, MNO-Integration, Sicherheitsverfahren, Energie- und Kühlungswissen sowie Erfahrungen mit kurzen Nachtschichten. Der Wert wächst mit jeder Schnittstelle. Der Wechselaufwand ebenso.
Das ist nicht automatisch rechtswidrig oder missbräuchlich. Gemeinsame Infrastruktur braucht einen Integrator. Doch derselbe Mechanismus, der Doppelarbeit vermeidet, erzeugt operative Bindung. Das Ergebnis muss daher prüfbar sein.
Die Finanzierung läuft dem reifen Umsatz voraus
Im Geschäftsjahr bis Juni 2025 sank der Umsatz von BOLDYN NETWORKS UK LIMITED von 39,24 auf 11,62 Mio. Pfund. Das Unternehmen erklärte den Rückgang um 70% hauptsächlich mit geringeren Bauumsätzen für das Notdienstnetz.
Der operative Verlust lag bei 34,76 Mio. Pfund, der Verlust vor Steuern bei 41,20 Mio. Pfund. Die Verwaltungskosten stiegen von 27,77 auf 36,22 Mio. Pfund. Die Zahlen zeigen eine Bauphase, keine etablierte Versorgungsökonomie.
Der operative Cashflow betrug minus 67,72 Mio. Pfund. Investitionen verbrauchten 103,25 Mio. Pfund; Barzahlungen für Sachanlagen lagen bei 103,66 Mio. Pfund. Die Finanzierung lieferte netto 213,19 Mio. Pfund.
Davon kamen 55 Mio. Pfund aus neuen Aktien und 165 Mio. Pfund aus einem Darlehen einer verbundenen Partei. Der Kredit wurde bis Juli 2025 mit SONIA plus 4,23% verzinst. Geduldiges Konzernkapital bleibt Kapital mit Preis.
Zum Stichtag standen 686,37 Mio. Pfund Vermögen 479,92 Mio. Pfund Verbindlichkeiten gegenüber. Das Nettovermögen betrug 206,45 Mio. Pfund. 304,94 Mio. Pfund Grundkapital trafen auf 98,49 Mio. Pfund kumulierte Verluste.
Die Fortführungsannahme beruhte auf Kassenbestand, erwarteten Betriebseinnahmen, Kreditlinien und einer Unterstützungserklärung von Boldyn Networks Global. Nach dem Stichtag folgten eine konzerninterne Fazilität über 50 Mio. Pfund, Kapitalzuführungen von 75 Mio. Pfund und eine Einzahlung von 40 Mio. Pfund.
Spätere Companies-House-Meldungen zeigen nach einer Zuteilung im Juli 2026 ein ausgewiesenes Kapital von 449,94 Mio. Pfund. Das belegt weitere Sponsorunterstützung, nicht automatisch eine Projektrendite.
Langfristige Infrastruktur muss vor stabilen Erlösen finanziert werden. Entscheidend ist, ob jede Finanzierungsrunde die Kosten je aktivem Abschnitt senkt und positiven Betriebscashflow näher bringt.
Vorauszahlungen schaffen Gegenmacht
Die Sachanlagen beliefen sich auf 407,18 Mio. Pfund. Davon waren 170,52 Mio. Pfund Netzwerte und 236,26 Mio. Pfund Anlagen im Bau. Nutzungsrechte an den Base Station Hotels betrugen 80,74 Mio. Pfund; Leasingverbindlichkeiten 88,35 Mio. Pfund.
Die Vertragsverbindlichkeiten lagen bei 134,08 Mio. Pfund. Sie bestanden überwiegend aus vorab gestellten Rechnungen an Mobilfunkanbieter. Rückzahlungsverbindlichkeiten wegen der zeitlichen Erfüllung von Meilensteinen lagen bei 47,48 Mio. Pfund.
Sechs Kunden machten ungefähr 100% der Handelsforderungen und Vertragsvermögenswerte aus. Die Kennzahl betrifft das britische Kreditrisiko, nicht sämtliche Konzernkunden. Sie zeigt dennoch ein Projekt mit konzentrierten Käufern.
Die MNOs sparen eigene Bauprogramme, kontrollieren aber Nachfrage, Spektrum und Inbetriebnahme. Ihre Vorauszahlungen finanzieren den Ausbau. Meilenstein-Rückzahlungen geben Terminverzug einen Kassenpreis.
TfL hat eine andere Gegenmacht. Der Abschluss weist 128 Mio. Pfund verbleibende Kapitalzusagen gegenüber TfL und 17,24 Mio. Pfund vorausgezahlte Erlösbeteiligung aus. TfL kontrolliert Zugang und Sicherheit, erhält die Anlagen und muss öffentlich Rechenschaft ablegen.
Formal sind die Rollen sauber: TfL kontrolliert den Ort, Boldyn die gemeinsame Integration, die MNOs Spektrum und Dienst. Praktisch kann eine Lücke zwischen zwei Zuständigkeiten genau so lange dauern wie eine Funklücke.
Zwei Jahre später, aber nicht mit identischem Umfang
Im Juli 2021 kündigte TfL Mobilfunk in allen Stationen und Tunneln bis Ende 2024 an. Im Juni 2026 meldete die Behörde Abdeckung in rund 60% der unterirdischen Stationen und setzte das Ziel für das gesamte Tube-Netz auf Ende 2026.
Aus Nutzersicht verschob sich die öffentliche Zusage um ungefähr zwei Jahre. Diese Feststellung ist richtig. Die Behauptung eines völlig unveränderten Umfangs wäre es nicht.
TfL dokumentierte eine neue Basisplanung, die 5G und die Elizabeth line beschleunigte und unterirdische Teile von DLR und Overground ergänzte. Im Mai 2024 erwartete TfL etwa 80% der Stationen bis Jahresende und weitere Arbeiten 2025.
Der geprüfte Abschluss nennt 2027 als erwartetes Ende der Konzessionsbauarbeiten. Das kann Glasfaser, oberirdische Small Cells, ESN oder weitere Leistungen umfassen, die nicht mit dem öffentlich sichtbaren Tube-Ziel für 2026 identisch sind.
Die öffentlichen Quellen überleiten die Umfänge nicht vollständig. Gute Berichterstattung hält deshalb ursprüngliches Versprechen, genehmigte Änderung und tatsächlichen Stand getrennt. Eine neue Baseline sollte planen, nicht erinnern.
Die physischen Beschränkungen sind glaubhaft. Boldyn beschreibt Arbeitszeiten etwa von Mitternacht bis vier Uhr, fehlende Lagermöglichkeiten, Denkmalschutz, Sicherheit, Hitze und Kühlprobleme. TfL nannte 2026 mehr als 600 Nachtarbeiter.
Das erklärt Aufwand und einen Teil der Verzögerung. Es beweist nicht, dass Preise, Pönalen, Entlastungsgründe und Eingriffsrechte optimal verteilt sind. Der vollständige Vertrag ist nicht öffentlich.
Gemeinsame Effizienz, gemeinsamer Fehler
Vier getrennte Netze würden Glasfaser, Funk, Strom, Planung und Bahnkoordination vervierfachen. In einer Umgebung mit knappen Stunden und Zentimetern kann physische Konkurrenz schlicht vier Warteschlangen erzeugen.
Boldyn behauptet bessere Qualität zu einem Bruchteil der Alleinbaukosten. Die ziviltechnische Logik überzeugt. Es fehlen Betreiberpreise, geprüfte Einsparungen, Upgrade-Kosten, Verfügbarkeit und vergleichbare Reparaturzeiten.
Eine gemeinsame Schicht tauscht Redundanz gegen Korrelation. Vier teure Netze können unabhängig ausfallen. Ein effizienter Host kann einen Glasfaser-, Strom-, Kühlungs- oder Softwarefehler gleichzeitig über mehrere Marken verteilen.
Der Kostenvergleich muss daher diverse Wege, Ersatzstrom, Ersatzteile, Wiederanlauftests und freie Kapazität einbeziehen. Wer Redundanz entfernt und das Ergebnis „billig“ nennt, verschiebt nur das Rechnungsdatum.
Bei Upgrades gilt dasselbe. Eine gemeinsame Modernisierung kann vier Netze gleichzeitig verbessern. Eine einzelne Freigabe, ein Budget oder eine thermische Grenze kann auch vier Netze warten lassen.
Auch die Aktivierungslücke gehört gemessen. Boldyn kann Infrastruktur liefern, während ein MNO noch Spektrum konfiguriert, Übergaben testet und den Marktstart freigibt. „Bereit für Betreiber“ und „Dienst aktiv“ sind verschiedene Datenpunkte.
Wer Macht hat und wer zahlt
TfLs Macht stammt aus öffentlichem Bahnvermögen, Sicherheitsregeln und Konzession. Boldyns Macht stammt aus Laufzeit, installiertem System, Integrationsreihenfolge und Betriebswissen. Die Macht der MNOs stammt aus Spektrum, gebündelter Nachfrage und Kundenbeziehung.
Home Office und Notdienste beeinflussen die Abnahme über ESN. Fahrgäste und Unternehmen erhalten Nutzen, verhandeln aber weder Ausbaureihenfolge noch Reparaturzeit direkt.
Der Abschluss nennt Canada Pension Plan Investment Board als letztlich beherrschende Partei. CPP Investments gab 86% an Boldyn und seit 2009 rund 3,5 Mrd. kanadische Dollar an Zusagen an. AIMCo hielt 10%; Manulife verwaltete eine Minderheitsposition in US-Anlagen.
Pensionskapital passt zu zwanzig Jahren. Beitragszahler und institutionelle Kunden tragen das Renditerisiko. MNOs zahlen Zugang; TfL liefert den Engpass und erhält Anlagen. Der Fahrgast zahlt bei Verzögerung oder Ausfall in Zeit.
Der Vertrag ermächtigt Boldyn. Wirtschaftliche Legitimität verlangt fairen Zugang, vergleichbare Kosten, Verfügbarkeit, transparente Meilensteine, Upgrade-Fähigkeit und einen ausführbaren Ausstieg. „Neutral Host“ ist kein Bestätigungsvermerk.
Teure, aber glaubwürdige Alternativen
Vier MNO-Eigennetze erhielten mehr Anbietervielfalt und vervielfachten Tiefbau. Sie begründen die Idee des Teilens, reichen aber nicht als alleiniger Preis- und Leistungsmaßstab.
TfL könnte eine offene passive Schicht finanzieren und besitzen, während aktive Funktechnik und Betrieb in kürzeren Losen vergeben werden. Das stärkt Steuerung und Preisvergleich, überträgt aber Finanzierungs-, Integrations- und Technologierisiko an TfL.
Eine weitere Architektur teilt Betreiber nach Linie oder Schicht. Glasfaser, Standorte und Strom bleiben gemeinsam, aktive Systeme haben mehr als einen Betreiber. Schnittstellen und Kosten steigen; Ersetzbarkeit bleibt erhalten.
Aktives Sharing, Roaming, WLAN und oberirdische Small Cells ergänzen die Lösung. Sie ersetzen keine durchgehende lizenzierte Mobilfunkversorgung in tiefen Tunneln und nicht die ESN-Funktion.
Boldyn muss kein kostenloses Fantasienetz schlagen. Es muss reale Alternativen bei Barwert, Resilienz, Upgrade-Geschwindigkeit und Ausstiegsrisiko schlagen.
Welche Zahlen die Kritik widerlegen
Geprüfte MNO-Einsparungen, stabile Verfügbarkeit je Schicht, kurze Aktivierungslücken, sinkendes Kapital je aktiver Einheit und positiver Betriebscashflow nach Ausbau würden die Kritik schwächen.
Fortgesetzte Zuführungen ohne Cash-Konversion, anhaltende Rückzahlungsverbindlichkeiten, gemeinsame Ausfälle, langsame Upgrades oder eine weitere Neuplanung ohne quantitative Überleitung würden sie stärken.
Die richtige Einheit ist nicht „60%“. Sie ist Station oder Tunnelabschnitt: passiv bereit, abgenommen, je MNO aktiv, Verfügbarkeit, Störung, Ursache, Reparaturzeit, Kapital und gültige Baseline. Zwanzig Jahre rechtfertigen eine ziemlich langweilige Tabelle.
Quellen und Beweisgrenzen
Die britischen Zahlen stammen aus dem Companies-House-Register, der Einreichungshistorie und dem geprüften Abschluss bis Juni 2025. Sie sind keine konsolidierten Konzernzahlen.
Der Zeitplan beruht auf dem TfL-Bericht 2021, dem Update 2023, dem Bericht vom Mai 2024, dem Stand vom Juni 2026 und der aktuellen Projektseite.
Boldyns London-Architektur, Fallstudie und Kostenthese werden als Unternehmensquellen behandelt. Beteiligungen stammen aus der Investorenerklärung.
Die frühere BTW-Berichterstattung dokumentiert den Ausbau. Keine geprüfte Quelle belegt rechtswidrige Vergabe, absichtliche Verzögerung, geprüfte MNO-Einsparungen, positive Projektrendite oder Verantwortung für einen konkreten Ausfall.
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten