
Резюме
- Ziply Fiber правильнее рассматривать как ставку на возврат капитала, а не только как конкурента в сфере широкополосного доступа: публичное предложение начинается с низких промоцен на оптоволокно, но экономика компании зависит от превращения унаследованной территории Frontier, сельской инфраструктуры и приобретённых локальных сетей в достаточное число лояльных оптоволоконных абонентов до того, как кабельные операторы и альтернативы фиксированного беспроводного доступа ограничат потенциал роста.
- Покупка Ziply компанией Bell Canada в 2025 году превратила частный проект развития на Тихоокеанском Северо-Западе в заявленную платформу роста оптоволоконного бизнеса в США, что повысило финансовую прозрачность, но и обострило открытый вопрос: станут ли пройденные домохозяйства, уровень подключений, стоимость долга, качество монтажа и оптовый спрос источником денежного потока или обернутся бременем рефинансирования.
Счёт недорог, но часы окупаемости — нет
В городе на Тихоокеанском Северо-Западе, годами ждавшем более качественного широкополосного доступа, сравнение предложений может выглядеть почти слишком аккуратным. Домохозяйство видит рекламу Ziply Fiber о домашнем оптоволоконном интернете, включая гигабитный тариф по вводной ежемесячной цене, и сравнивает его с кабельными пакетами Xfinity и предложениями фиксированного беспроводного доступа от T-Mobile или Verizon. Публичные страницы Ziply для частных клиентов направляют покупателя к оптоволоконным тарифам и мультигигабитным вариантам, а не к медной истории (https://ziplyfiber.com/internet;https://ziplyfiber.com/fiber-internet/1-gig;https://ziplyfiber.com/internet/multigig). Новые общенациональные пакеты Xfinity от Comcast утверждают, что компания включает безлимитные данные, оборудование Wi-Fi и многолетние гарантии цены в более простые тарифы широкополосного доступа, включая гигабитный сервис (https://corporate.comcast.com/press/releases/comcast-new-national-xfinity-internet-packages-unlimited-data-advanced-wifi-gateway;https://www.xfinity.com/gig). T-Mobile и Verizon продвигают домашний 5G-интернет как быструю беспроводную замену для домохозяйств, которые хотят избежать визита кабельной компании или записи на монтаж оптоволокна (https://www.t-mobile.com/home-internet;https://www.verizon.com/home/internet/5g/).
Видимая единица — ежемесячный счёт. Скрытая единица — время: сколько месяцев платного обслуживания требуется, чтобы возместить затраты на опоры, кабельную канализацию, абонентские отводы, оптические терминалы, абонентское оборудование, выездные бригады, разрешения, унаследованные обязательства по коммутации и цену, уплаченную за франшизу.
Фиксированный беспроводной доступ может быть дешевле в запуске на границе существующей мобильной сети, но может не справиться с операционной задачей, которую стремится занять оптоволокно: предсказуемая связь с низкой задержкой, высокая пропускная способность в восходящем канале, стабильное подключение малого бизнеса и возможность продавать несколько скоростных тарифов для домохозяйств, не опасаясь, что загруженный сектор сотовой сети ухудшит клиентский опыт.
Кабель выигрывает за счёт статуса действующего оператора и пакетирования услуг, но всё равно должен отвечать домохозяйству, которое может получить симметричное оптоволокно на рынке, где скорость загрузки, удалённая работа и надёжность домашнего офиса стали практическими критериями выбора.
Поэтому экономику Ziply Fiber нельзя оценивать только по потребительской цене. Дешёвый гигабитный счёт — это оружие лишь тогда, когда он приносит достаточно аккаунтов с низким оттоком до того, как капитальные часы станут нетерпеливыми. Главный коммерческий вопрос Ziply не в том, лучше ли оптоволокно технически кабеля или фиксированного беспроводного доступа. Вопрос в том, сможет ли компания, теперь принадлежащая Bell Canada после завершённой в 2025 году сделки, превратить смесь пригородных городов, удалённых дорог и сельских районов Тихоокеанского Северо-Запада в достаточное число платящих точек, чтобы стройка стала самоусиливающейся, а не постоянно рефинансируемой (https://ziplyfiber.com/news/press-release/ziply-bce).
Ziply начиналась как ставка на ремонт и модернизацию унаследованной территории
Ziply Fiber не начиналась как greenfield-оператор оптоволокна, выбирающий только самые лёгкие улицы. Компания появилась в 2020 году, когда WaveDivision Capital, Searchlight Capital Partners и другие инвесторы завершили приобретение операций и активов Frontier Communications на Северо-Западе — в Вашингтоне, Орегоне, Айдахо и Монтане, — в результате чего была создана Ziply Fiber (https://ziplyfiber.com/news/press-release/ziply-acquires-ftr;https://www.investpsp.com/en/news/searchlight-capital-partners-completes-the-acquisition-of-the-operations-and-assets-of-frontier-communications-in-the-northwest-of-the-u-s-to-form-ziply-fiber/). Вместе с покупкой пришли реальная инфраструктура, клиенты и обязательства местного оператора связи, но также и операционная реальность унаследованной территории: медные маршруты, сложившиеся ожидания по сервису, местное регуляторное внимание и абонентская база, уже пережившая годы неравномерных инвестиций прежнего оператора.
Эта отправная точка важна. Новый оптоволоконный игрок, выбирающий только густонаселённый жилой район, сталкивается с одной математикой окупаемости. Ziply унаследовала широкую операционную поверхность в четырёх штатах. Компании нужно было защищать унаследованных абонентов телефонии и широкополосного доступа, модернизировать оптоволокно там, где спрос был достаточным, обслуживать разбросанные сообщества и убеждать домохозяйства, что новый бренд — не просто переименованная версия прежнего оператора. Собственные страницы Ziply описывают бизнес вокруг Тихоокеанского Северо-Запада и предоставления оптоволоконного интернета, телефонии и услуг для бизнеса (https://ziplyfiber.com/about-us). Медиаматериалы компании описывают сеть, охватывающую Вашингтон, Орегон, Айдахо и Монтану, региональный головной офис в Керкленде и коммерческую идентичность, построенную вокруг расширения оптоволокна, а не поддержки унаследованной инфраструктуры (https://ziplyfiber.com/~/media/residential/resources/media-kit/Media-Kit.pdf).
Ставка инвесторов состояла в том, что сфокусированный региональный оператор сможет извлечь ценность из территории, которая внутри более крупного проблемного оператора оставалась недооценённой. Путь не сводился к простому «модернизировать сеть». Требовалось выбрать рынки, строить достаточно быстро, чтобы изменить клиентское предложение, снизить нагрузку от медной инфраструктуры и использовать новую оптоволоконную сеть для продажи услуг домохозяйствам, малому бизнесу, корпоративным и оптовым клиентам.
Публичные анонсы Ziply в последующие годы неоднократно подчёркивали новые оптоволоконные рынки, более высокие скорости и приобретения локальных провайдеров, добавлявшие абонентов, маршруты или компетенции. Эти анонсы — маркетинговые документы, но они всё же показывают стратегию: заставить унаследованную сеть выглядеть платформой роста до того, как старая сеть закрепится в памяти клиентов.
Происхождение от ремонта и модернизации также объясняет, почему история Ziply может казаться противоречивой. В одном городе компания — претендент, в другом — унаследованный оператор. Она может рекламировать агрессивные цены на оптоволокно, продолжая нести унаследованные обязательства по голосовой связи. Она может добиваться права хвастаться 50-гигабитным доступом, одновременно нуждаясь в бригадах для решения базовых проблем монтажа и аварий. Это сочетание — не недостаток анализа. Оно и есть анализ.
Публичная идентичность Ziply — оптоволоконный бунтарь; операционная база — сложная недвижимость бывшего местного оператора связи, перестроенная под частным капиталом и затем проданная крупной канадской телекоммуникационной группе.
Покупка Bell оценивает стройку как платформу, а не как восстановление
Материнская компания Bell Canada — BCE — объявила в ноябре 2024 года о приобретении Ziply Fiber примерно за 5,0 млрд канадских долларов наличными плюс принятие или погашение долга примерно на 2,6 млрд канадских долларов, что даёт оценку сделки около 7,6 млрд канадских долларов по стоимости предприятия (https://ziplyfiber.com/news/press-release/BCE-to-acquire-Ziply-Fiber). Компании заявили, что сделка добавит крупную оптоволоконную сеть на Тихоокеанском Северо-Западе США: около 1,4 млн оптоволоконных точек на момент анонса и план со временем превысить три миллиона точек. BCE завершила приобретение 1 августа 2025 года и сообщила, что Ziply продолжит работать из Керкленда, штат Вашингтон, с прежней управленческой командой (https://ziplyfiber.com/news/press-release/ziply-bce).
Такая цена переосмысливает бизнес. До Bell Ziply была частной региональной стройкой, поддержанной инвесторами, которые считали, что рынок недооценил поддающийся ремонту актив. После Bell Ziply стала частью публичной телекоммуникационной группы, которой нужно показывать инвесторам, почему американская региональная оптоволоконная платформа заслуживает капитала в период, когда балансы операторов связи уже несут давление от расходов на оптоволокно, частотный спектр и дивиденды. Пресс-релиз BCE о сделке говорил, что она ускорит стратегию роста оптоволокна, а позже BCE описала стратегическое партнёрство с PSP Investments для создания инвестиционного оптоволоконного инструмента, связанного с сетевыми инвестиционными амбициями Bell Canada (https://www.investpsp.com/en/news/bce-and-psp-investments-announce-strategic-partnership-to-create-network-fiberco/).
Мультипликатор покупки — коммерческая улика. Оптоволоконная платформа ценна, если будущие точки и абоненты приходят с привлекательной маржой на дополнительном подключении. Актив на восстановление ценен, если покупатель может сократить расходы и остановить спад. У Ziply есть элементы и того, и другого, но Bell заплатила за сценарий роста. Компания купила не только сегодняшние абонентские счета; она купила шанс применить дисциплину оптоволоконной эксплуатации, доступ к капиталу и масштаб закупок к американской сети, у которой ещё есть пространство для расширения.
Та же логика может стать бременем, если рынки окажутся более конкурентными, более сельскими или медленнее подключающимися, чем следует из заголовочных цифр сети.
Публичная отчётность BCE после закрытия даёт первые формальные признаки того, как Ziply вписывается в счета Bell. В отчёте для акционеров за первый квартал 2026 года, поданном в Комиссию по ценным бумагам и биржам США, BCE сообщила, что приобретённые операции Ziply обеспечили около 4 % консолидированной выручки за квартал, закончившийся 31 марта 2026 года, но нулевой вклад в консолидированную чистую прибыль, а внеоборотные активы Ziply составили около 12 % консолидированных внеоборотных активов на конец квартала (https://www.sec.gov/Archives/edgar/data/718940/000071894026000006/a2026-q1xmda.htm). Это не означает, что Ziply стратегически слаба. Это означает, что нагрузка активами видна до того, как вклад в прибыль станет полностью видимым.
Поэтому покупка Bell делает часы окупаемости более, а не менее важными. Частные инвесторы могли продать оптоволоконную историю, когда платформа стала выглядеть институционально ценной. Bell теперь должна владеть операционным доказательством. Публичный рынок не будет вечно впечатляться амбициями по пройденным точкам. Он будет следить за ростом абонентов, оттоком, капиталоёмкостью, издержками интеграции, регуляторным трением и тем, сможет ли американский бизнес генерировать денежный поток, не лишая ресурсов канадские инвестиционные потребности Bell.
Интеграция — не только корпоративное упражнение в отчётности. Bell должна решить, какие части Ziply останутся локальными, а какие будут втянуты в общегрупповую дисциплину. Локальная последовательность строительства, диспетчеризация выездов, отношения с округами и культура ремонта для клиентов ценны именно потому, что они близки к территории. Закупки, казначейство, переговоры с поставщиками, сетевые стандарты, киберконтроль и пересмотр капитальных затрат — области, где крупный телекоммуникационный родитель может правдоподобно снизить удельные издержки или уменьшить операционную вариативность.
Создание ценности зависит от правильного разделения. Если Bell централизует слишком много, Ziply рискует потерять отзывчивость на уровне сообществ, которая помогает региональному претенденту завоёвывать новых клиентов. Если Bell оставит слишком много без изменений, она может получить дорогой набор локальных систем, а не масштабируемую американскую оптоволоконную платформу. Поэтому первая проверка интеграции — сможет ли Bell улучшить стоимость строительства, оборудования, бэк-офисного контроля и финансирования, сохранив локальное операционное обещание бренда.
Математика пройденных домохозяйств — точка опоры
Самое мягкое число в любой оптоволоконной стройке — не число домов в регионе. Это число точек, которые можно пройти при достаточно низких затратах, подключить с достаточно высоким уровнем принятия и удержать по достаточно высокой цене, чтобы первоначальный капитал стал рациональным. Публичные релизы Ziply использовали язык пройденных точек и будущего строительства для описания возможности, а анонс приобретения Bell поднял долгосрочную амбицию по оптоволоконным точкам выше трёх миллионов (https://ziplyfiber.com/news/press-release/BCE-to-acquire-Ziply-Fiber). Это правильная метрика для продажи платформы. Это не то же самое, что доказательство будущей денежной доходности.
Экономика оптоволокна сильно зависит от выбранного пути. Квартал, где кабельная канализация пригодна, опоры доступны, конкуренция ограничена, а домохозяйства недовольны кабелем, может превратиться в привлекательную регулярную выручку. Сельская дорога с длинными отводами, задержками разрешений, сложным рельефом и ограниченной адресной базой может быть стратегически важной, но финансово более медленной. Сеть Ziply содержит оба типа рынков. Публичная карта новых оптоволоконных точек показывает оператора, который продвигает расширение сообщество за сообществом, а не того, кто может полагаться лишь на несколько плотных городских центров (https://ziplyfiber.com/new-fiber-locations;https://ziplyfiber.com/new-fiber-locations/fiber-internet-coverage-map).
Компания также использовала лидерство по скорости, чтобы сделать оптоволоконную стройку понятной. Ziply запустила 10-гигабитный тариф для домохозяйств в 2022 году, а позже анонсировала 50-гигабитный домашний тариф — шаг, поставивший её в небольшую группу американских розничных провайдеров, готовых продавать экстремально симметричную ёмкость домохозяйствам (https://ziplyfiber.com/news/press-release/50-gig-fiber-service;https://www.lightreading.com/fttx/ziply-fiber-launches-50-gig-service-for-900-per-month). Эти тарифы не станут массовым продуктом для большинства домохозяйств. Их коммерческая функция — сигнал: сеть не просто отремонтированное наследие DSL. Это оптоволоконная инфраструктура с достаточным запасом, чтобы отличаться от коаксиального кабеля и фиксированного беспроводного доступа.
Но запас сам по себе не платит ипотеку. Критическая конверсия — от пройденных точек к активным платящим абонентам. Публичных данных о точном автономном уровне подключения Ziply до Bell мало, и это самое слабое доказательственное звено инвестиционного кейса. Доступная отчётность Bell подтверждает, что приобретённый бизнес достаточно материален, чтобы двигать внеоборотные активы и выручку, но ещё не раскрывает длинную историю когортной экономики Ziply под собственностью Bell. Отраслевые публикации в 2026 году сообщали о продолжении роста абонентов под владением BCE, ссылаясь на оптоволоконную абонентскую базу американского бизнеса и сегментную отчётность Bell, но эти цифры всё равно нужно читать с поправкой на стоимость капитала и конкурентное ценовое давление, а не как самостоятельное доказательство (https://www.broadbandbreakfast.com/ziply-fiber-sustains-subscriber-growth-under-bce-ownership/).
Кривая подключения — число, которое быстрее всего изменило бы оценку. Пройденный дом, подписавшийся в первую волну строительства, почти сразу начинает окупать магистральное волокно, отвод, оптический терминал, абонентское оборудование, затраты на продажу и поддержку. Дом, подписавшийся только через три года, всё ещё может быть ценным, но оставляет капитал простаивающим, пока продолжаются проценты, обслуживание и местные накладные расходы. Дом, который никогда не подключится, не бесполезен, потому что сеть всё же может поддерживать бизнес- или оптовый спрос поблизости, но жилищный кейс тогда был переоценён.
Самое сильное доказательство Ziply разделило бы новые пройденные точки по когортам: сколько подключилось через шесть месяцев, через год и через три года, сколько осталось после окончания промопериода и сколько сервисной выручки осталось после монтажа, абонентского оборудования, поддержки и безнадёжных долгов. Без такого взгляда инвестору приходится слишком много выводить из общего роста сети.
Плотность также меняет смысл уровня подключения. Пригородный кластер с воздушной инфраструктурой, короткими отводами и сильным недовольством кабелем может окупиться при более низком проценте, чем длинный сельский маршрут, требовавший государственной поддержки и повторных выездов. Деловой район может оправдать строительство даже при меньшем числе жилых абонентов, если корпоративные каналы, непрерывность голосовой связи и оптовые маршруты используют то же волокно. Сезонный или низкодоходный район может требовать более высокого видимого уровня подключения, потому что средняя выручка ниже, а сервисные звонки поглощают больше маржи. Страницы покрытия Ziply показывают, почему это важно: компания продвигает множество отдельных сообществ, поэтому экономической единицей является не один общенациональный средний показатель, а портфель локальных кривых окупаемости (https://ziplyfiber.com/new-fiber-locations;https://ziplyfiber.com/new-fiber-locations/fiber-internet-coverage-map).
Коммерческое суждение, таким образом, простое. Ziply не требуется, чтобы каждое пройденное домохозяйство покупало оптоволокно. Ей нужно, чтобы достаточное число правильных домохозяйств и бизнесов покупало по ценам, которые переживают окончание промопериода, ответ кабельных операторов и замещение беспроводной связью. Если компания сможет поднять уровень подключения, снижая трение на каждом монтаже, каждый новый оптоволоконный кластер должен облегчать финансирование следующего. Если нет, число пройденных точек становится обещанием, которое потребляет капитал быстрее, чем производит устойчивые деньги.
Дешёвый гигабитный тариф должен опередить кабель и фиксированный беспроводной доступ
Потребительское позиционирование Ziply зависит от разрыва между видимой ценой и воспринимаемым качеством. Домохозяйство, выбирающее широкополосный доступ, обычно видит короткое меню: кабель от укоренившегося провайдера, фиксированный беспроводной доступ от мобильного оператора, оптоволокно при наличии, иногда спутник или небольшой местный провайдер. Предложение Ziply пытается сделать решение очевидным, соединяя скорость, симметричность и понятный региональный бренд с ценой, которая может начинаться ниже ментального якоря премиального широкополосного доступа (https://ziplyfiber.com/internet). Проблема в том, что конкуренты научились делать собственные счета проще.
Общенациональный анонс пакетов Comcast 2025 года важен, потому что показывает: кабельный оператор не уступает ценовую историю. Компания заявила, что включит безлимитные данные и оборудование Wi-Fi-шлюза в новые тарифы, сократит число пакетов и будет использовать многолетние гарантии цены в национальных предложениях (https://corporate.comcast.com/press/releases/comcast-new-national-xfinity-internet-packages-unlimited-data-advanced-wifi-gateway). Эти детали важны для Ziply, потому что преимущество оптоволокна может притупиться, если кабельная компания уберёт раздражители, заставляющие клиентов искать альтернативу: лимиты данных, неожиданные сборы за оборудование и короткие промообвалы цен. Кабелю не нужно быть технически превосходным, чтобы защищать долю. Ему нужно быть достаточно хорошим, уже установленным и менее раздражающим, чем прошлый счёт.
Фиксированный беспроводной доступ атакует другую часть решения. T-Mobile и Verizon продают домашний интернет с простотой самостоятельной установки и отношениями с мобильным брендом, которые многие домохозяйства уже знают (https://www.t-mobile.com/home-internet;https://www.verizon.com/home/internet/5g/). Сервис может не соответствовать симметричной производительности восходящего канала или предсказуемой задержке оптоволокна во всех точках, особенно там, где сотовая ёмкость загружена или сигнал в помещении слаб. Но он может удовлетворить домохозяйство, чьи основные задачи — стриминг, просмотр страниц и рутинная удалённая работа, особенно если цена объединена с мобильной связью. Для Ziply фиксированный беспроводной доступ — не просто технически худший вариант. Это ориентир по цене и удобству.
Сравнение для малого бизнеса острее. Ziply продвигает бизнес-интернет, голосовую связь и услуги подключения, включая оптоволокно и мультигигабитные варианты (https://ziplyfiber.com/business;https://ziplyfiber.com/smallbusiness/helpcenter/categories/internet). Магазину, клинике, местной сервисной фирме или небольшому производителю заголовочная гигабитная скорость может быть менее важна, чем время безотказной работы, скорость ремонта, непрерывность голосовой связи, опции статического IP, график установки и возможность получить локальный ответ при сбое канала. Кабель может конкурировать по доступности и экономике пакетов. Фиксированный беспроводной доступ — по скорости активации. Оптоволокно выигрывает, когда становится доверенным производственным подключением, а не только лучшим результатом спидтеста.
Стратегический вывод: дешёвый гигабитный счёт Ziply полезен, но неполон. Компания должна продавать обещание производительности, достаточно убедительное для снижения оттока после промопериода и достаточно сильное для поддержки бизнес- и оптовой выручки за пределами домашнего тарифа. Низкая цена наполняет воронку. Надёжный монтаж, прозрачный биллинг и быстрый ремонт определяют, станет ли клиент долгоокупаемым активом или покупателем годовой скидки.
Сеть должна зарабатывать сверх домашнего счёта
Оптоволоконная инфраструктура Ziply — не только жилая сеть. Компания продаёт оптовую связность, IP-транзит, услуги длин волн, Ethernet и доступ, связанный с дата-центрами, и направляет оптовых покупателей к региональной оптоволоконной сети, построенной на Тихоокеанском Северо-Западе (https://ziplyfiber.com/wholesale;https://ziplyfiber.com/wholesale/products/ip-transit;https://ziplyfiber.com/wholesale/products/wavelength-services;https://ziplyfiber.com/wholesale/products/edge-colocation;https://ziplyfiber.com/wholesale/products/connected-data-centers;https://ziplyfiber.com/wholesale/network). Это важно, потому что один лишь жилой широкополосный доступ может не полностью оправдать все маршрутные мили. Оптовые и корпоративные услуги могут помочь тому же оптоволоконному маршруту приносить больше выручки на милю.
Сетевое доказательство видно в публичных данных маршрутизации. PeeringDB указывает AS20055 для Ziply Fiber и описывает точки обмена трафиком для сети, а BGP.tools показывает AS20055 как крупную публичную маршрутизационную структуру под именем Ziply (https://www.peeringdb.com/asn/20055;https://bgp.tools/as/20055). BGP.tools также показывает связанные унаследованные или приобретённые локальные ASN, такие как AS12009 для LocalTel и AS31857 для Ptera — полезное свидетельство того, как локальные приобретения могут добавлять маршрутизацию и поверхности доступа, которые позже нужно интегрировать операционно (https://bgp.tools/as/12009;https://bgp.tools/as/31857). ASN и префиксы — не компании; это доказательства того, что у широкополосной истории есть реальный сетевой субстрат.
Оптовый угол также объясняет, почему Ziply в начале своего пути приобрела Wholesail Networks. В 2020 году Ziply сообщила о завершении приобретения Wholesail Networks — регионального оптоволоконного и транспортного провайдера из Вашингтона — и заявила, что использует его для расширения коммерческого и оптового охвата (https://ziplyfiber.com/news/press-release/ziply-fiber-wholesail). Такой актив может сделать маршрут домашнего оптоволокна ценнее, подключив спрос операторов, предприятий и магистральной передачи. Он также может усложнить интеграцию, потому что оптовые покупатели ожидают дисциплину уровня обслуживания, отличную от жилого маркетинга.
Для Bell оптовая возможность имеет дополнительный аспект. Bell понимает оптоволоконный транспорт, корпоративную связность и регулируемые телекоммуникационные операции. Если компания сможет привнести масштаб закупок, инженерную дисциплину и опыт клиентских каналов в Ziply, не замедляя локальное исполнение, американская платформа сможет зарабатывать сверх жилого счёта. Если она будет рассматривать бизнес только как потребительский широкополосный бренд, деньги останутся на маршруте.
Риск в том, что оптовая экономика не возникает автоматически. У покупателей дата-центров, операторов и предприятий есть альтернативы, включая национальных оптоволоконных операторов, корпоративные подразделения кабельных компаний, муниципальные сети и облачные точки входа в крупных рынках. Преимущество Ziply — региональная плотность и локальный контроль маршрутов там, где национальные сети могут быть не так близко к клиенту. Проверка не в том, сколько оптовых продуктов на сайте. А в том, может ли сеть превратить локальное владение маршрутами в повторяемый высокомаржинальный спрос.
Приобретения превращают пробелы на карте в работу по интеграции
Расширение Ziply опиралось не только на новую прокладку и работу с опорами. Компания покупала местных провайдеров и сетевые активы, углублявшие её присутствие на Тихоокеанском Северо-Западе. Компания анонсировала приобретение EONI в восточном Орегоне в 2022 году, указывая на оператора с корнями в Ла-Гранде и сельским покрытием (https://ziplyfiber.com/news/press-release/eoni). В 2023 году она приобрела Ptera — оптоволоконного и оператора фиксированного беспроводного доступа из района Спокана, добавив покрытие и клиентов в восточном Вашингтоне и северном Айдахо (https://www.lightreading.com/fixed-wireless-access/ziply-fiber-acquires-ptera-a-fiber-and-fixed-wireless-service-provider). Позже она приобрела LocalTel Communications — провайдера из района Уэнатчи, по данным советника сделки Meridian Capital (https://meridianib.com/press-releases/localtel-communications-has-been-acquired-by-ziply-fiber/). Ziply также анонсировала приобретение операций Unite Private Networks на Тихоокеанском Северо-Западе в 2024 году, добавив оптоволоконные активы в Вашингтоне и Орегоне (https://ziplyfiber.com/news/press-release/pnw-upn).
Приобретения могут закрыть карту быстрее, чем органическое строительство. Местный провайдер может уже иметь клиентов, отношения с полевыми бригадами, знание полос отвода, площадки вышек, знакомство с маршрутами и репутацию в сообществах, где крупному бренду потребовались бы годы для завоевания доверия. Для компании, стремящейся стать оптоволоконным стандартом в разбросанных городах, покупка таких локальных позиций может быть рациональной. Это также может быть дешевле, чем дублировать инфраструктуру при ограниченной плотности клиентов.
Но каждое приобретение создаёт двое часов. Первые — стратегические: как быстро актив закрывает пробел покрытия или добавляет поток выручки. Вторые — интеграционные: как быстро биллинговые системы, скрипты поддержки, сетевые операции, тарифные уровни, выезды бригад и ожидания клиентов можно привести к единому операционному стандарту. Региональная широкополосная консолидация может потерять репутацию, если клиенты почувствуют, что местного провайдера купили, но не улучшили. Она может потерять маржу, если приобретённые сети сохраняют слишком много раздельных систем и полевых практик.
Она может потерять управленческий фокус, если компания пытается интегрировать, одновременно строя новое оптоволокно и защищая унаследованный сервис.
Именно поэтому приобретения локальных провайдеров Ziply становятся чем-то большим, чем корпоративной рутиной. Это свидетельство стратегии превращения фрагментированных рынков доступа Тихоокеанского Северо-Запада в более крупную региональную платформу. Это также свидетельство трудовой и системной нагрузки, прикреплённой к этой платформе. Компания может купить маршрутные мили и клиентов. Ей всё равно нужно стандартизировать качество монтажа, реакцию поддержки, коммуникацию об авариях и коммерческое ценообразование, прежде чем эти клиенты поведут себя как одна связная оптоволоконная база.
Приобретение Bell повышает ставки. Bell приобрела не только исходное наследие Frontier Northwest от Ziply. Она приобрела накопленную консолидацию. Ценность возникает из превращения этих частей в работающую региональную оптоволоконную машину. Риск — из обнаружения того, что части требуют больше локального внимания, капитальных затрат и ремонта клиентского сервиса, чем предполагала оценка платформы.
Государственное финансирование помогает сельской периферии, но не отменяет риски исполнения
Сельское расширение Ziply находится на рынке, где государственное финансирование и государственно-частные партнёрства имеют значение. Тихоокеанский Северо-Запад включает сообщества, где плотность широкополосного доступа слишком низка для обычной городской окупаемости и где местные власти искали партнёров для закрытия сервисных пробелов. Ziply анонсировала оптоволоконные партнёрства на уровне округов, включая проект округа Снохомиш, связанный с коридором SR 530, и партнёрство на острове Камано с округом Айленд (https://ziplyfiber.com/news/press-release/snohomish-co-partnership;https://ziplyfiber.com/news/press-release/camano-island-partnership). Собственные материалы округа Снохомиш описывают проект широкополосного доступа SR 530 как усилия по проведению оптоволокна в дома и предприятия сельского коридора, поддержанные государственными средствами и частным строительным партнёром (https://snohomishcountywa.gov/DocumentCenter/View/124142/SR-530-Broadband-Project-Groundbreaking).
Эти проекты экономически важны, потому что могут перенести часть первоначальных затрат с оператора или снизить риск строительства в районах с низкой плотностью. Они также создают репутационную ценность: провайдер становится компанией, которая наконец приносит современный сервис сообществу, которое ждало. В региональном широкополосном доступе репутация может значить не меньше маркетинга, потому что первая волна монтажа в городе создаёт сарафанное радио, которое либо ускоряет подключение, либо замедляет его.
Однако государственное финансирование не устраняет риски исполнения. Стройки, поддержанные грантами или партнёрствами, всё равно требуют бригад, разрешений, материалов, подготовительных работ, отводов, обучения клиентов и поддержки. Сельский оптоволоконный маршрут может быть стратегически необходимым и социально ценным, но финансово созревать дольше, чем пригородная стройка. Если доход домохозяйств, сезонная занятость или плотность бизнеса ниже, тот же строительный доллар должен работать сильнее. Если конкурент отвечает скидками, окупаемость растягивается ещё больше.
Федеральная и штатная среда финансирования широкополосного доступа также несёт ожидания по соблюдению требований и отчётности. Операторы, использующие государственные деньги, должны выполнить обещанные точки и уровни сервиса, а власти сталкиваются с политическим давлением при срыве сроков. Это делает сельские строительные партнёрства обоюдоострыми для Ziply. Они могут снизить капитальное бремя и расширить адресуемую базу, но также повышают публичную заметность, когда дата монтажа или доступности не соответствует ожиданиям.
Коммерческое суждение: государственная поддержка улучшает край карты, но её не следует принимать за бесплатную экономику. Субсидии могут сделать трудные рынки пригодными для стройки. Сами по себе они не могут создать высокий уровень подключения, низкий отток или эффективные ремонтные операции. Для Ziply сельская периферия — место, где миссия оптоволоконного расширения встречается с самой суровой арифметикой окупаемости.
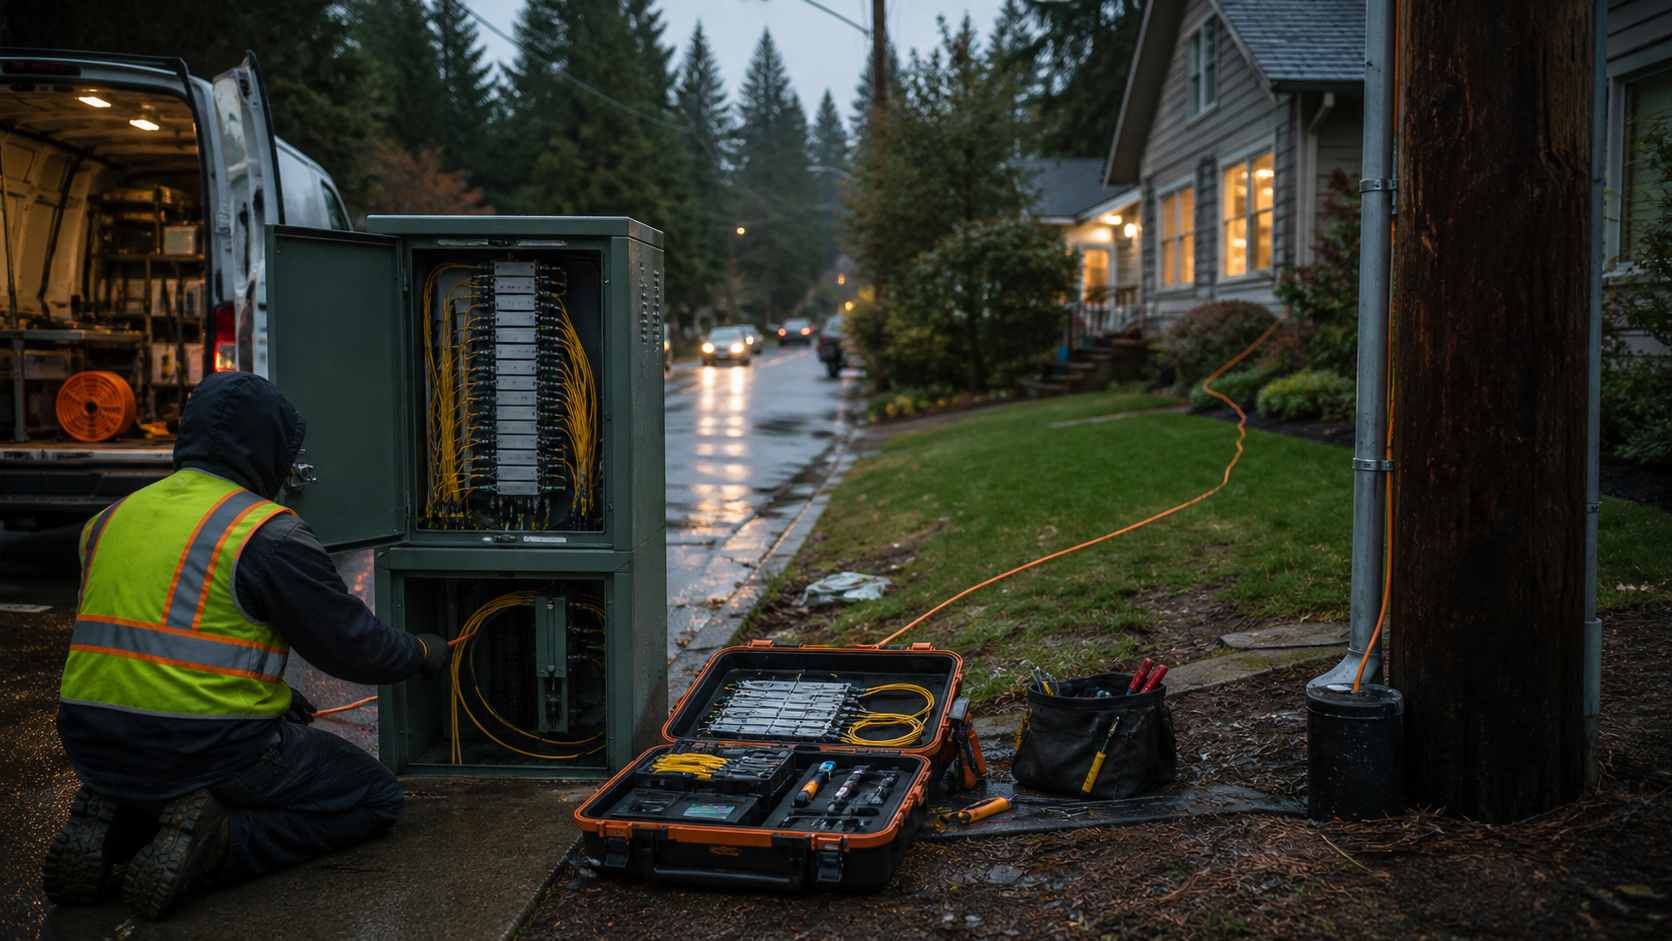
Полевой персонал — операционная поверхность, которую клиенты замечают первой
Оптоволоконную стратегию часто описывают в маршрутных милях, пройденных точках и капитальных планах. Клиенты переживают её через записи на монтаж, работы по отводам, оборудование в доме, звонки в поддержку и окна ремонта. Клиентские справочные страницы Ziply включают руководства по авариям, поддержку интернета и процессы обслуживания аккаунта, которые показывают, сколько широкополосного опыта происходит после продажи (https://ziplyfiber.com/helpcenter;https://ziplyfiber.com/helpcenter/categories/internet/internet-outage). Страницы карьеры и публичные вакансии указывают на практическую трудовую базу за сетью: полевые операции, монтаж, клиентский сервис, сетевая инженерия и работа на локальных рынках (https://ziplyfiber.com/careers;https://www.indeed.com/q-ziply-fiber-l-washington-state-jobs.html).
Локальная трудовая нагрузка — часть скрытых постоянных издержек. Оптоволоконная стройка не становится финансовым активом, когда анонсирован маршрут. Она становится активом, когда клиента можно подключить, выставить счёт, поддержать и удержать при затратах, не съедающих маржу. Первый монтаж может потребовать строительства отвода, доступа в помещение, настройки оборудования и обучения клиента. Второй год может потребовать меньше визитов, если сервис стабилен, или гораздо больше, если первоначальный монтаж был сделан наспех. Эта разница накапливается по всей оптоволоконной сети.
Практическая трудовая метрика — работа, сделанная правильно с первого раза. Клиент, чисто подключённый с первого визита, даёт совершенно иной профиль маржи, чем клиент, которому нужны пропущенная запись, второй выезд, исправление заглублённого отвода, замена Wi-Fi-оборудования и корректировка счёта. Каждый повторный визит превращает капитальный проект в операционную обузу. Он также замедляет сарафанное радио в районе: один гладкий монтаж может продать следующий дом, а один небрежный может сделать кабельное предложение удержания безопаснее.
Bell может помочь, если её масштаб улучшит запасы, инструменты диспетчеризации, управление подрядчиками и сетевые стандарты. Bell может навредить, если будет навязывать общие метрики, не подходящие сельским дорогам, зимней погоде, задержкам владельцев опор, местным разрешениям или переходу со старой меди. Экономика труда — не только ставки оплаты. Это надёжность расписания, переделки, плотность бригад, доступность запчастей и то, может ли полевая команда сохранять доверие клиента, пока сеть ещё модернизируется.
Ziply старалась выделиться как локальный, регионально сфокусированный оператор, а не далёкая национальная кабельная компания. Эта позиция коммерчески ценна только если её поддерживает модель труда. Клиенту всё равно, рационален ли капитальный план компании, если окно записи пропущено или страница аварий не объясняет проблему. Малый бизнес ещё меньше заботится о корпоративной стратегии, когда не работает платёжный терминал, облачное приложение или VoIP-линия.
Вопрос труда — не только издержки. Это также доверие. Региональная широкополосная компания может выиграть, будучи присутствующей, конкретной и подотчётной в обслуживаемых сообществах. Она может быстро проиграть, если клиент слышит тот же общий язык поддержки, который уже не нравится у крупных провайдеров. Унаследованные территории и приобретённые локальные сети Ziply делают это особенно важным. Одни клиенты оценивают компанию в сравнении с воспоминаниями о Frontier. Другие — в сравнении с местным провайдером, который был меньше, но знакомым. Полевой персонал должен преодолеть и то, и другое.
Поэтому тема «локального персонала поддержки» относится к экономике, а не к приложению о человеческих ресурсах. Качество монтажа, доступность полевых бригад и коммуникация поддержки определяют отток. Отток определяет окупаемость. Окупаемость определяет, будет ли оптоволоконная стройка накапливаться или станет проблемой рефинансирования.
Регулируемые обязательства голосовой связи всё ещё следуют за широкополосной историей
Публичный бренд Ziply — оптоволоконный широкополосный доступ, но унаследованные корни местного оператора связи означают, что компания также работает в регулируемых телекоммуникационных каналах. Федеральная комиссия по связи США одобрила передачу внутренних и международных разрешений, связанных с приобретением Ziply компанией Bell, в июле 2025 года после рассмотрения сделки и связанных соображений общественного интереса (https://docs.fcc.gov/public/attachments/DA-25-618A1.pdf). Одобрение персонала Комиссии по коммунальным предприятиям и транспорту штата Вашингтон также наложило условия на передачу контроля, включая обязательства по качеству обслуживания, локальному присутствию и защите клиентов (https://www.utc.wa.gov/news/2025/utc-staff-approve-transfer-control-ziply-fiber-northwest-bell-canada;https://apiproxy.utc.wa.gov/cases/GetDocument?docID=199&docketNumber=240951&year=2024).
Этот регуляторный слой важен, потому что может ограничить лёгкую версию оптоволоконной истории. Чистый широкополосный участник может выбирать, где строить и какие продукты поддерживать. Компания, унаследовавшая операции местного оператора связи, может нести обязанности оператора последней инстанции, обязательства по голосовой связи, обязанности экстренных служб и отчётность перед штатом. Приказ Комиссии по коммунальным предприятиям Орегона от 2021 года в деле, связанном с Ziply, иллюстрирует продолжающийся надзор штата за услугами унаследованного местного оператора после сделки по Frontier Northwest (https://apps.puc.state.or.us/orders/2021ords/21-157.pdf). Эти обязательства могут не доминировать в истории роста, но всё же формируют издержки и публичную подотчётность.
Регулируемая голосовая связь — не то место, где находится ценностная история. Голосовые линии в целом — сокращающийся продукт в американской проводной связи. Ценностная история — в оптоволоконном широкополосном доступе, бизнес-связи и оптовых маршрутах. Однако регулируемое наследие всё ещё потребляет внимание менеджмента и создаёт обязательства, которые не исчезают, когда маркетинговый сайт говорит о мультигигабитном оптоволокне. Отчасти поэтому унаследованные сети дешевле покупать, чем нетронутые оптоволоконные активы: покупатель получает и маршрут, и ответственность.
Bell, возможно, подходит для управления этим слоем лучше многих финансовых владельцев, потому что сама является регулируемым телекоммуникационным оператором в Канаде. Но трансграничная регуляторная беглость не отменяет локальные факты. Сообщества Вашингтона, Орегона, Айдахо и Монтаны заботятся о непрерывности сервиса, сельской доступности, экстренном доступе и разрешении жалоб. Если Bell будет слишком сильно толкать Ziply к платформенным метрикам и от локальных обязательств, регуляторы могут сделать трение видимым.
Лучшая версия кейса Bell–Ziply — телекоммуникационная дисциплина помогает региональной оптоволоконной стройке созреть. Более слабая версия — регулируемые обязательства и ожидания государственной службы замедляют конверсию капитала в свободные деньги. Доступные одобрения снижают неопределённость сделки. Они не решают долгосрочный операционный вопрос.
Отзывы клиентов указывают на ловушку счетов и монтажа
Публичные отзывы клиентов — не статистически чистая мера качества сети. Это рыночный сигнал о болевых точках. Страницы жалоб Better Business Bureau по Ziply Fiber содержат жалобы клиентов на биллинг, монтаж, сервис и поддержку, а компания отвечает через публичный процесс рассмотрения жалоб (https://www.bbb.org/us/wa/everett/profile/internet-providers/ziply-fiber-1296-1000096444/complaints). Форумы потребительских отзывов и локальные обсуждения в соцсетях показывают ту же картину, обычную для провайдеров широкополосного доступа: похвалу там, где оптоволокно работает хорошо, и раздражение там, где монтаж, биллинг или поддержка дают сбой. Эти сигналы не доказывают системный провал. Они показывают, где экономическая модель наиболее хрупка.
Ловушка в том, что оптоволоконные провайдеры часто выигрывают продажу более чистым счётом и лучшим техническим обещанием, а затем теряют репутацию из-за операционного трения. Клиент, подписавшийся на низкую промоцену, может стать крайне чувствительным к цене, когда монтаж требует нескольких визитов или первый счёт содержит неожиданные пункты. Малый бизнес, выбравший оптоволокно ради надёжности, может быть менее прощающим, чем домашний стример, когда коммуникация поддержки расплывчата. В обоих случаях проблема не в оптической сети. Проблема в превращении сетевого актива в доверенный сервис.
Собственная архитектура поддержки Ziply показывает, что компания понимает важность сервисного слоя. Справочные страницы группируют устранение неполадок интернета, информацию об авариях, биллинг, голосовую связь, ТВ и поддержку аккаунта в структуру, призванную направить клиентов к правильному ответу (https://ziplyfiber.com/helpcenter). Но наличие страниц поддержки — не то же самое, что уверенность клиентов. Вопрос в том, сможет ли компания сделать опыт поддержки локальным и компетентным в масштабе, особенно после приобретений и при новом родителе.
Именно здесь фиксированный беспроводной доступ и кабель получают шанс. Домохозяйство может стерпеть более низкую скорость загрузки, если альтернатива — более простой монтаж или существующие отношения с аккаунтом. Кабельный провайдер может удержать клиента, сравняв цену или улучшив оборудование Wi-Fi, даже если у оптоволокна выше заголовочная ёмкость. Практическое сравнение клиента — не технология против технологии. Это определённость против хлопот.
Поэтому рыночные разговоры следует использовать как ранний предупреждающий сигнал, а не как окончательный вердикт. Если жалобы скапливаются вокруг биллинга и монтажа, Ziply может устранить экономическую утечку лучшей настройкой, более ясными условиями промо и более сильным планированием выездов. Если жалобы скапливаются вокруг хронических аварий или слабой коммуникации о ремонте, проблема глубже, потому что бьёт по премии доверия, необходимой оптоволокну.
Будущие доказательства, которые изменили бы взгляд, включают устойчивое снижение объёма жалоб, более ясные публичные сервисные метрики, меньший отток в отчётности американского сегмента Bell и продолжение чистого прироста клиентов после окончания промопериодов.
Вопрос рефинансирования теперь является стратегическим
Фраза «платформа роста оптоволокна» может скрывать проблему баланса. Строительство оптоволокна требует тяжёлых первоначальных капиталовложений, а клиентская выручка приходит ежемесячно. Если компания растёт достаточно быстро и удерживает клиентов достаточно долго, первые годы инвестиций превращаются в качественный регулярный денежный поток. Если подключение медленнее, долг дороже или конкуренты давят на цены, та же стройка становится проблемой рефинансирования: нужно больше капитала до того, как прежний капитал доказал себя.
Структура приобретения Bell делает это видимым. BCE купила Ziply за крупную сумму наличными с сопутствующим принятием или погашением долга и сделала это, одновременно сообщая о более широком сдвиге в распределении капитала (https://ziplyfiber.com/news/press-release/BCE-to-acquire-Ziply-Fiber). Годовые материалы BCE за 2025 год и отчёт за первый квартал 2026 года показывают, что Ziply теперь — реальный актив внутри группы, а не маленькая венчурная инвестиция (https://www.sec.gov/Archives/edgar/data/718940/000119312526095237/d86662dex992.pdf;https://www.sec.gov/Archives/edgar/data/718940/000071894026000006/a2026-q1xmda.htm). Это даёт американскому бизнесу больше доступа к масштабу и доверию. Это также означает, что инвесторы могут сравнивать вклад Ziply с потребностями Bell в капитале в других местах.
Стоимость долга важна, потому что первоначальный период частного владения совпал с эпохой, когда инфраструктурные и оптоволоконные активы получали высокие оценки. К тому времени, когда Bell владеет активом, процентные ставки, уровень долга телекомов и терпение инвесторов более требовательны. Оптоволоконная стройка, которую было легко финансировать при низких ставках, может требовать более сильных операционных доказательств при высоких. Компании нужно показывать не только способность проходить точки, но и делать это с капиталоёмкостью, оставляющей деньги после привлечения, монтажа и поддержки клиентов.
Расчёт окупаемости следует читать после всех обычных утечек, а не по заголовочному счёту. Ежемесячный платёж домохозяйства должен покрывать обслуживание сети доступа, абонентское оборудование, поддержку, биллинг, сбои платежей, налоги и сборы, магистральные и пиринговые издержки, стоимость крепления к опорам, локальное управление, маркетинг и стоимость капитала. Мультигигабитные и бизнес-клиенты могут поднять среднюю выручку, но могут также требовать лучшего оборудования, более ясной поддержки и более дорогих обязательств по ремонту.
Государственное финансирование может снизить строительную нагрузку в отдельных сельских проектах, но может сопровождаться обязательствами, снижающими гибкость. Капитальный кейс улучшается, если Bell сможет снизить стоимость финансирования Ziply, сгладить закупки оборудования и избежать дублирующих бэк-офисных систем. Он ослабевает, если издержки интеграции, отток, конкурентные скидки или перерасходы на стройке поглотят те же доллары, которые должны были погасить первоначальные инвестиции.
Это не аргумент о порочности сделки. Это аргумент о том, что планка доказательств сдвинулась. Bell может сделать Ziply ценнее, если улучшит закупки, снизит удельные строительные издержки, повысит оптовую загрузку, профессионализирует интеграцию и использует телекоммуникационный опыт для снижения оттока. Bell может сделать Ziply менее гибкой, если корпоративная отчётность, трансграничное управление и дисциплина капитала замедлят локальную срочность, которая изначально сделала Ziply убедительной.
Публичные документы ещё не дают достаточно истории Ziply под собственностью Bell, чтобы решить вопрос. Эта неопределённость и есть суть. Рынок перешёл от вопроса «смогут ли частные владельцы сделать активы Frontier на Северо-Западе привлекательными?» к вопросу «сможет ли Bell заставить американскую оптоволоконную платформу зарабатывать свою стоимость капитала через несколько конкурентных циклов?». Ответ будет виден в приросте абонентов, оттоке, марже, капитальных затратах на точку, трендах жалоб, оптовых победах и том, продолжит ли компания расширяться без опоры на промоакции, размывающие пожизненную ценность.
Оценка меняется, когда когортные факты становятся публичными
Факты, которые повысили бы оценку Ziply, конкретны и операционны. Первый — растущая кривая подключения по строительным когортам, а не только общее число абонентов. Когорта, достигающая здорового уровня проникновения за двенадцать–двадцать четыре месяца, удерживающая клиентов после повышения цен и сохраняющая низкий уровень обращений в поддержку, показала бы, что продукт конвертирует техническое превосходство в экономическую лояльность. Второй — снижение затрат на пройденную точку и на подключённого клиента, потому что эти показатели демонстрируют, делают ли масштаб Bell и локальное обучение Ziply каждый новый рынок дешевле в строительстве.
Третий — более широкий стек выручки на тех же маршрутах: аккаунты малого бизнеса, оптовые каналы, IP-транзит, спрос на длины волн и трафик подключённых дата-центров, поднимающие выручку маршрута без отдельной строительной теории. Четвёртый — лучшие доказательства клиентского трения: меньше сбоев монтажа, меньше жалоб на биллинг, быстрее ремонт и меньше повторных выездов.
Факты, которые понизили бы оценку, столь же конкретны. Медленное подключение после первой промоволны означало бы, что кабельные предложения удержания и фиксированный беспроводной доступ ограничивают адресуемый рынок. Высокий отток после вводных цен означал бы, что Ziply арендует абонентов, а не покупает устойчивый денежный поток. Рост полевых переделок превратил бы расширение в трудовую воронку. Высокая капиталоёмкость после интеграции Bell означала бы, что платформа не может снизить удельные издержки. Слабая оптовая динамика оставила бы домашний счёт несущим слишком большую часть нагрузки маршрута.
Большой разрыв между анонсированными и конвертированными точками сделал бы сеть больше похожей на опцион, чем на зарабатывающий актив. В этом случае стратегическая история всё ещё имела бы ценность, но ставка дисконтирования выросла бы, потому что покупателя истории попросили бы ждать дольше денежного доказательства.
Поэтому будущие раскрытия Bell имеют значение. Одной сегментной выручки будет недостаточно, если она не сопровождается экономикой под ней. Инвесторам и отраслевым наблюдателям нужно будет видеть, сколько оптоволоконных точек добавляется, как быстро подключаются клиенты, сколько средней выручки остаётся после промопериодов, как ведёт себя отток, куда движутся капзатраты, сколько полевых визитов требуется на монтаж и сколько оптовой выручки прилипает к сети. Это не абстрактные финансовые предпочтения.
Это операционные факты, решающие, стоит ли Ziply дороже как зреющий оптоволоконный компаундер или меньше как долгосрочная региональная стройка, чьи лучшие годы всё время остаются чуть впереди денежного потока.
Что доказало бы, что ставка накапливается
Самым сильным доказательством была бы простая цепочка публичных фактов. Ziply проходит больше точек при меньших удельных издержках. Здоровая доля этих точек становится платящими оптоволоконными клиентами в разумный срок. Клиенты остаются после истечения вводных цен. Бизнес- и оптовые продукты добавляют выручку на тех же маршрутах. Сигналы жалоб улучшаются, а не просто перетекают из одного канала в другой. Bell отчитывается об американском оптоволоконном бизнесе как о растущем вкладчике в сегментную выручку и генерацию денежных средств, а не только как о стратегическом активе с будущими обещаниями.
Некоторые доказательства уже поддерживают позитивный сценарий. У Ziply реальная региональная сеть, а не бренд из презентации. Компания владеет и управляет публичной маршрутизационной инфраструктурой, появляется в пиринговых записях, продаёт оптовые продукты и приобрела локальные сети, углубляющие покрытие (https://www.peeringdb.com/asn/20055;https://ziplyfiber.com/wholesale/network). Она использовала лидерство по скорости, чтобы отделить оптоволокно от кабеля и фиксированного беспроводного доступа, а страницы расширения показывают позицию строительства сообщество за сообществом, а не чисто национальную маркетинговую надстройку (https://ziplyfiber.com/news/press-release/50-gig-fiber-service;https://ziplyfiber.com/new-fiber-locations). Завершённое приобретение Bell даёт компании более крупного родителя с телекоммуникационным операционным опытом и причиной сделать американскую оптоволоконную платформу видимой инвесторам (https://ziplyfiber.com/news/press-release/ziply-bce).
Другие доказательства оставляют вердикт открытым. История автономного уровня подключения, когортный отток, средняя выручка на пользователя, стоимость долга и капзатраты на пройденную точку не полностью видны в публичной форме. Поверхности клиентских жалоб указывают на обычные, но экономически важные широкополосные опасности монтажа, биллинга и поддержки. Кабельные и операторы фиксированного беспроводного доступа упрощают собственные предложения, а значит, Ziply не может полагаться только на аргумент «оптоволокно лучше» как на устойчивый.
Государственное финансирование может снизить риск сельской стройки, но не может гарантировать принятие услуги или низкие операционные издержки.
Коммерческое суждение: Ziply — не обычный региональный интернет-провайдер и не устоявшийся оптоволоконный победитель. Это ставка на конверсию с высокой убеждённостью: конвертировать унаследованную медную территорию в оптоволокно, локальные приобретения в связную операционную базу, владение публичными маршрутами в жилую и оптовую выручку, а дешёвый гигабитный счёт в долгоживущие клиентские отношения. Компания важна, потому что эта конверсия — именно то место, где региональная широкополосная экономика сейчас проверяется по всей Северной Америке.
Для домохозяйства решение остаётся практическим: цена, скорость, надёжность и поддержка. Для Bell решение уже принято. Она купила часы окупаемости. Ближайшие годы покажут, превратит ли оптоволоконная стройка Ziply на Тихоокеанском Северо-Западе эти часы в накапливающийся денежный поток, или дешёвый гигабитный счёт был лишь самой лёгкой частью гораздо более трудной истории возврата капитала.