
Резюме
- Limited Liability Company YarTranzitTelecom — не крупный национальный оператор; это небольшая ярославская компания, экономика которой, по-видимому, опирается на локальный физический актив, выручку порядка нескольких десятков миллионов рублей, опубликованные тарифы colocation, инфраструктурные услуги и измеримые отношения с региональными государственными заказчиками.
- Центральный вопрос не только в том, эксплуатирует ли компания дата-центр, но и в том, какой сетевой периметр по-прежнему экономически ей принадлежит. Прежние записи связывают AS16047 и два IPv4-префикса с YarTranzitTelecom, тогда как более свежие данные относят тот же AS к Scientific-Production Enterprise Business Sviaz Holding LLC после обновления RIPE в июне 2026 года.
- Финансовые показатели за 2024 год говорят о прибыльной, но ограниченной деятельности: выручка 31,944 млн рублей, валовая прибыль около 10,0 млн рублей и чистая прибыль 2,3 млн рублей, то есть чистая маржа около 7,2 %. Небольшая команда — по разным публичным источникам, от шести до семи человек, — заставляет осторожно оценивать операционные и коммерческие возможности.
- Экономический интерес компании связан с её возможной ролью нейтральной локальной площадки размещения: энергия, охлаждение, волоконно-оптические вводы, доступ к операторам, услуги резервирования и техническая поддержка. Её слабость обусловлена теми же факторами: малый масштаб, зависимость от нескольких государственных контрактов, неопределённость сетевых ресурсов и отсутствие публичных доказательств фактической загрузки, SLA, текущих клиентов и траектории продления лицензий.
Локальная компания, а не национальная платформа
Limited Liability Company YarTranzitTelecom следует прежде всего рассматривать как региональное инфраструктурное предприятие. Публичные реестры описывают её как российское общество с ограниченной ответственностью, зарегистрированное 27 марта 2015 года, с ОГРН 1157606001068, ИНН 7606098580, КПП 760601001 и юридическим адресом в Ярославле, улица Победы, 16Б. Основной вид деятельности относится к услугам телефонной связи. В тех же реестрах Юрий Николаевич Елашкин указан генеральным директором и владельцем 100 % долей.
Такая концентрация собственности не является чем-то необычным для локального оператора: она упрощает понимание контроля, но одновременно усиливает зависимость от одного человека и терпеливого капитала, а не от корпоративного управления.
Публично компания позиционирует себя как оператора дата-центра в Ярославле. Она подчёркивает нейтральность по отношению к операторам, круглосуточную техническую поддержку, уровень надёжности, сопоставимый с Tier 3, и расчётную доступность 99,982 %. Эти утверждения полезны для понимания коммерческих намерений, но остаются заявлениями самой компании. В изученных материалах нет независимой сертификации, которая позволила бы превратить маркетинговые формулировки в доказательство внешнего соответствия.
Для экономического анализа это различие важно: заявление об уровне доступности может поддерживать цену, но признанная сертификация меняет восприятие риска для критически значимого клиента.
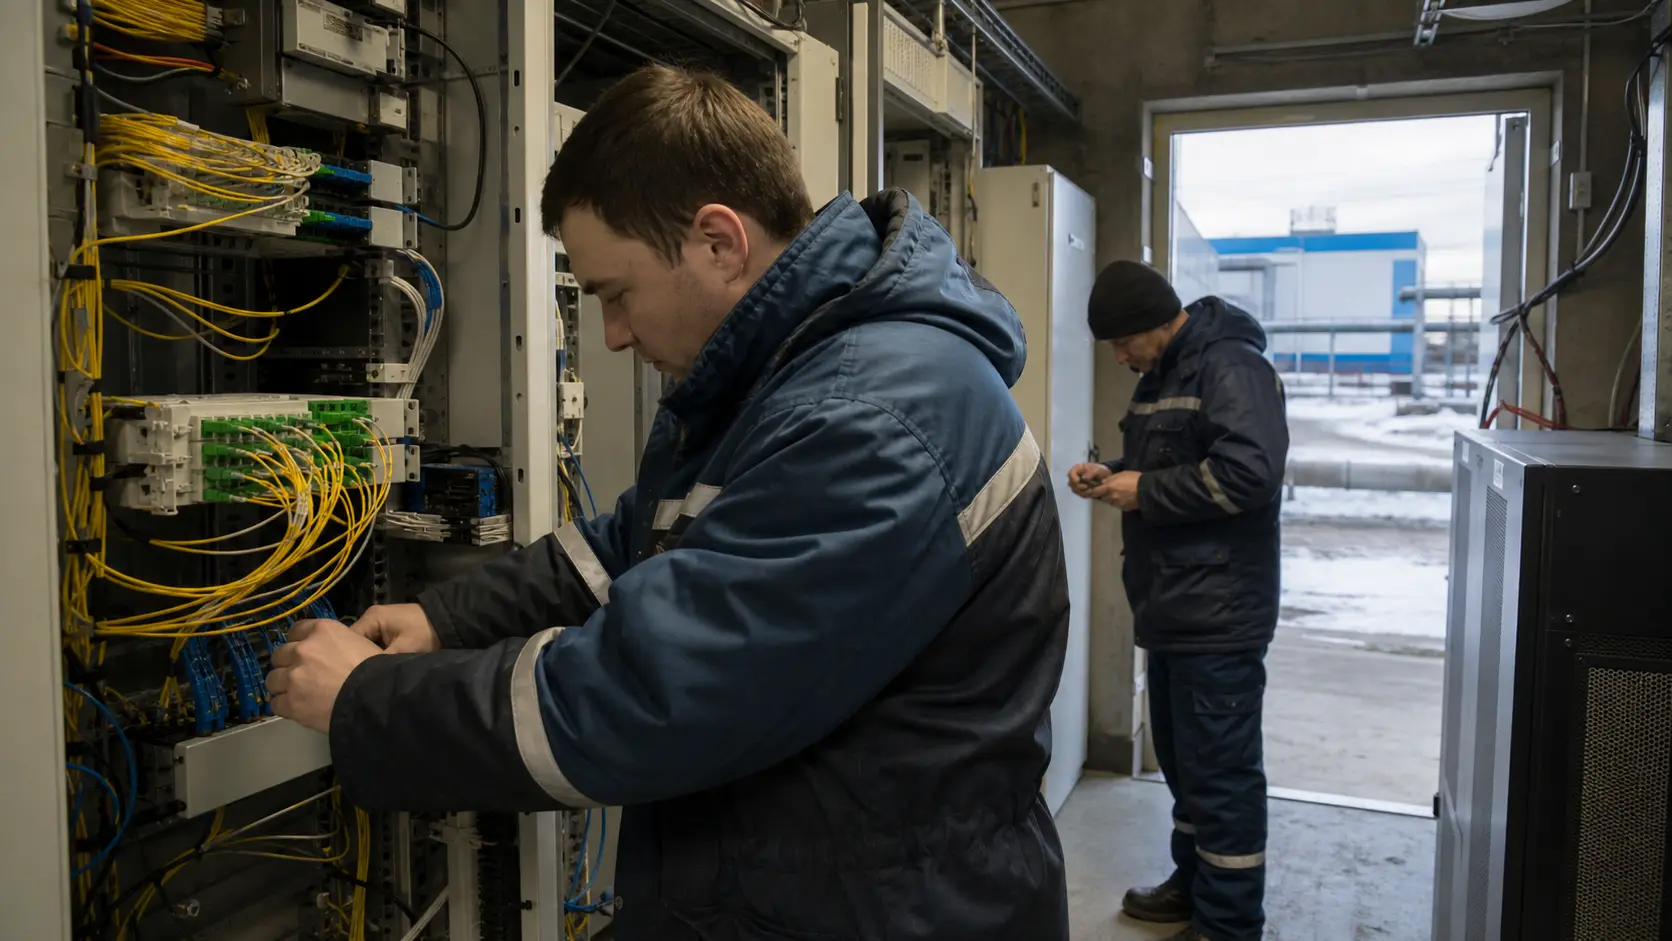
Видимый масштаб YarTranzitTelecom относит компанию к иной категории, чем крупные гиперскейлерные дата-центры или городские операторы с несколькими площадками. На инфраструктурных страницах говорится о 150 квадратных метрах технологической площади на первом этапе, 150 кВт выделенной мощности, дизель-генераторе FG Wilson, волоконно-оптических вводах в здание, линиях до основных операторов и узле доступа YAR-IX. На главной странице также упоминается ввод в эксплуатацию третьего изолированного зала с двенадцатью стойками 42U и двумя прецизионными кондиционерами Airedale суммарной холодопроизводительностью 80 кВт.
Этот язык залов, стоек, мощности и охлаждения указывает на реальный, но локальный по масштабу актив.
Локальный масштаб не отменяет интереса к этому кейсу. В телекоммуникациях значительная часть стоимости создаётся не крупнейшими игроками, а точками присутствия, которые сокращают маршруты, упрощают соединения и позволяют администрациям, малым и средним предприятиям, провайдерам доступа или техническим подрядчикам держать функции ближе к пользователям. Региональный дата-центр может быть небольшим по выручке и при этом важным для локальной устойчивости.
В пользу этого говорит и старая административная запись 2013 года, в которой предшественник ЗАО YarTranzitTelecom упоминался как оператор дата-центра электронного правительства по тому же адресу в списке чувствительных потребителей электроэнергии. Она не подтверждает текущие контракты, но объясняет, почему эта площадка могла получить локальную роль ещё до создания нынешней компании в 2015 году.
Физический актив: дефицитная мощность, охлаждение, плотность и ограничения
Экономическое ядро YarTranzitTelecom не абстрактно. Оно заключено в сочетании площади, энергии, охлаждения, связности и поддержки. 150 квадратных метров технологической площади и 150 кВт выделенной мощности задают рамки ёмкости. Если сопоставить эту мощность со стандартным предложением colocation, включающим до 3 кВт на стойку 42U, получается теоретический предел около пятидесяти стоек по 3 кВт, ещё до учёта охлаждения, потерь, не-ИТ-нагрузок, резерва и ограничений распределения электроэнергии.
Этот расчёт не заменяет технический план, но помогает избежать частой ошибки: принимать будущую объявленную мощность, например возможность расширения до ста стоек на четвёртом этапе, за мощность, которую можно продавать уже сейчас.
Зал на двенадцать стоек, упомянутый на сайте, даёт другой порядок величин. Двенадцать стоек по 3 кВт означали бы 36 кВт ИТ-нагрузки без учёта затрат на кондиционирование и эксплуатационных запасов. Указанные для этого зала 80 кВт охлаждения создают комфортный запас на уровне самого зала, но не снимают ограничений всей площадки. Стоимость такого актива зависит от баланса между проданной мощностью, зарезервированной мощностью, средней плотностью на клиента и уровнем заполнения. При этом публичные данные не раскрывают фактическую заполняемость, состав клиентов, среднюю нагрузку на стойку и динамику работ.
Такая нехватка данных нормальна для небольшой непубличной компании, но требует особой осторожности. Установленная или выделенная мощность — это экономическая опция; доходом она становится только после заключения контрактов. Точно так же свободные стойки не равнозначны заполненным стойкам. В региональном дата-центре рентабельность часто зависит от узкой границы: слишком низкая заполняемость оставляет высокие постоянные издержки на клиента; слишком малый резерв ухудшает качество услуги; слишком высокая плотность без инвестиций в охлаждение повышает операционный риск.
Доступные данные показывают, что у YarTranzitTelecom есть убедительная техническая база, но недостаточно информации для оценки уровня её использования.
Наличие дизель-генератора FG Wilson важно, поскольку коммерческое обещание доступности не может опираться только на местную электросеть. Для клиента, размещающего сетевое оборудование, административный сервер или платформу мониторинга, непрерывность услуги не роскошь. Она определяет, предпочтительнее ли региональная colocation простому внутреннему техпомещению. Экономическая ценность генератора, прецизионных кондиционеров и круглосуточной поддержки выражается в цене операционной страховки. Однако без истории инцидентов, нагрузочных тестов, отчётов об обслуживании или публичных SLA анализ остаётся качественным.
Тарифная сетка раскрывает гибридную модель доходов
Публичные тарифы colocation — самая полезная часть для понимания модели. Стойка 42U или эквивалентное место с пакетом 3 кВт заявлено за 68 000 рублей в месяц, с первоначальными платежами 40 000 или 20 000 рублей в зависимости от выбранной схемы. Более крупные отпечатки начинаются от 90 000 рублей в месяц. Дополнительная гарантированная энергия стоит 10 500 рублей за кВт в месяц; дополнительная энергия с резервированием от ИБП — 13 500 рублей за кВт в месяц. Отдельные юниты в стойке YarTT стоят от 1 100 до 10 400 рублей в месяц в зависимости от того, является ли оборудование пассивным или энергоёмким.
Шаги по 100 Вт заявлены по 1 350 рублей в месяц.
Такая структура говорит о многом. Базовая цена монетизирует пространство, питание в рамках пакета и доступ на площадку. Опции по энергии монетизируют дефицит мощности, который часто является настоящим ограничивающим фактором. Плата за ввод волокна в размере 30 000 рублей единовременно и платежи, связанные с доступом к сетевым ресурсам других операторов или линиям E1, Fast Ethernet, Gigabit Ethernet и оптоволокну, создают второй тип дохода: плату за подключение и транзит. В объекте такого размера эти небольшие дополнительные поступления могут иметь значение, особенно если клиентам нужны несколько линий или резервирование.
Простой расчёт одной стойки за 68 000 рублей в месяц даёт 816 000 рублей в год без учёта скидок, опций, дополнительной электроэнергии и соединений. Если бы вся выручка 2024 года в размере 31,944 млн рублей приходилась на такие стойки, потребовалось бы около тридцати девяти эквивалентов стоек. Это не оценка заполняемости, поскольку доход может поступать от государственных услуг, обслуживания, выделенных серверов, VPS, резервного дата-центра, связности и разовых работ.
Но такой расчёт полезен как проверка plausibility: публичная выручка совместима с небольшой площадкой, частично или значительно коммерциализированной, а не с крупной многомегаваттной платформой.
Страницы выделенных серверов и VPS/VDS показывают значительно более низкий уровень цен. Выделенные серверы стоят от 2 000 до 23 600 рублей в месяц в конфигурациях, которые иногда выглядят устаревшими. Тарифы VPS/VDS — от 250 до 1 650 рублей в месяц, при этом стандартная связность ограничена 100 Мбит/с без дополнительного расширения. Эти продукты могут служить коммерческим заполнением и входным предложением, но у них нет такого рычага, как у colocation, энергии и подключений. Если бы значительная часть дохода поступала от небольших VPS, компании потребовалось бы большое число клиентов и более индустриальная поддержка.
При штате в шесть-семь человек более вероятно, что основная ценность сосредоточена в инфраструктурных клиентах, стойках, мощности, поддержке и институциональных контрактах.
Поэтому прекращение услуг хостинга с 1 января 2025 года — важный сигнал. Оно может указывать на рационализацию: отказ от линии с низкой маржой, высокой нагрузкой на поддержку или быстрым устареванием оборудования ради концентрации актива на colocation, обслуживании, услугах резервирования и более стабильных клиентах. Оно может также говорить о слабом спросе или смене портфеля. Публичные данные не позволяют сделать однозначный вывод.
Экономически это прекращение следует рассматривать как изменение структуры: позитивное, если компания отказывается от низкомаржинальных услуг, и негативное, если она теряет исторический канал привлечения клиентов и использования серверов.
Финансы: прибыльно, небольшой масштаб и чувствительность к постоянным издержкам
Показатели 2024 года рисуют прибыльную компанию без большого запаса прочности. Выручка указана в размере 31,944 млн рублей. Себестоимость продаж — 21,944 млн рублей, что оставляет валовую прибыль 10,0 млн рублей. Чистая прибыль — 2,3 млн рублей. Валовая маржа составляет около 31,3 %, чистая маржа — около 7,2 %. Для телекоммуникационной инфраструктуры такое сочетание может быть приемлемым для небольшой компании, но оставляет мало места для одновременных потрясений: роста цен на электроэнергию, обновления оборудования, потери государственного клиента, работ по охлаждению или изменения апстрим-связности.
Рост выручки с 2023 по 2024 год указан на уровне 8,84 % — с 29,350 млн до 31,944 млн рублей. В номинальном выражении прогресс реален, но умерен. Чтобы понять, силён ли рост в объёме или он отражает в основном корректировку цен, нужно знать локальную инфляцию издержек, тарифы на электроэнергию и заключённые контракты. Для дата-центра здоровым ростом было бы увеличение рентабельной заполняемости или оплачиваемой плотности без ухудшения технических резервов. Публичные данные не описывают этот механизм. Они лишь показывают, что в наблюдаемом периоде компания не находится в явном сжатии.
Производительность на сотрудника следует оценивать диапазоном, поскольку источники расходятся. B2B.house указывает в среднем шесть сотрудников за 2024 год, тогда как РБК даёт среднее значение семь. При шести сотрудниках выручка на сотрудника составляет около 5,32 млн рублей; при семи — около 4,56 млн рублей. Такой уровень не является аномальным для локальной инфраструктурной деятельности или для случая, когда небольшая команда управляет основным активом. Он не доказывает высокую программную производительность; скорее отражает, что инвестиции в площадку выполняют часть экономической работы.
Часть затрат скрыта в энергии, обслуживании, поставщиках и оборудовании, а не в фонде оплаты труда.
Малая численность команды ставит операционный вопрос. Компания обещает инженерную поддержку или круглосуточное дежурство. Шесть-семь человек могут покрывать многое, если процедуры просты, автоматизация настроена правильно, а часть поддержки передана на аутсорсинг или используется совместно. Но постоянное дежурство быстро расходует человеческое время. Критически настроенному покупателю поэтому стоит проверить реальность дежурств, время реакции, глубину компетенций, подрядчиков и текучесть ключевых сотрудников.
Риск не в том, что компания слишком мала, чтобы существовать; риск в том, что сложный инцидент задействует значительную часть её организации.
Чистая маржа 7,2 % также показательна. Она показывает, что компания — не просто локальный центр затрат. Она извлекает достаточно стоимости, чтобы завершить год с прибылью. Но это не похоже на монопольную ренту. Если клиентская база требует низких цен, если на площадке доступны альтернативные операторы или если государственные покупатели жёстко торгуются, ценовая власть остаётся ограниченной. Валовая маржа 31,3 % оставляет пространство для оплаты поддержки и структурных расходов, но не для быстрой экспансии без финансирования, повышения тарифов или лучшей заполняемости.
Государственные закупки как доказательство востребованности и концентрации
Данные о государственных закупках не полностью согласованы, но дают важный сигнал. Один агрегированный профиль указывает 23 победы на общую сумму около 30,626 млн рублей; страница закупок указывает 20 побед и 26,937 млн рублей. Расхождение не позволяет называть единственную цифру окончательной истиной, но подтверждает зависимость от государственных заказчиков. Проданные или приобретённые категории включают аренду машин и офисного оборудования, размещение ИТ-инфраструктуры, услуги каналов связи и ИТ-техническую поддержку.
Видимая концентрация важнее общей суммы. B2B.house относит около 88,46 % видимой стоимости контрактов к региональному департаменту закупок Ярославля, 10,37 % — к региональному центру образования, телекоммуникаций и информационных систем, а 1,15 % — к Electronic Region. Такая концентрация может быть силой: локальный государственный клиент придаёт доверие, стабилизирует загрузку и может оправдывать существование региональной инфраструктуры. Но она может быть и уязвимостью: потеря одного покупателя, бюджетное изменение, ИТ-централизация или переход к другому поставщику окажут непропорциональный эффект.
Для компании с выручкой 31,944 млн рублей даже несколько государственных контрактов могут иметь большой вес. Государственные закупки не доказывают точную годовую выручку, поскольку сроки, длительность, исполнение и категории могут различаться. Они, однако, показывают, что YarTranzitTelecom — не только техническая витрина. Компания имела или имеет коммерческую значимость для институциональных игроков. В экономике регионального центра такая привязка может заменять масштаб: вместо привлечения больших национальных объёмов компания оказывает достаточно специфичные услуги локальной базе, чтобы сохранять роль.
Обратной стороной является дисциплина доказательств. Государственный контракт или присутствие в агрегаторе недостаточны для подтверждения текущей загрузки, прибыльности на клиента или продления. Государственные закупки могут быть разовыми, конкурентными и обременёнными административными требованиями. Они также могут требовать низких цен или услуг с высокой нагрузкой на поддержку. Лучшая интерпретация поэтому направленная: у YarTranzitTelecom есть заметная зависимость от регионального государственного сектора; эта зависимость поддерживает тезис о локальной полезности; она же создаёт риск концентрации, который нужно отслеживать.
Локальное соединение: защитная ценность, а не монопольная власть
Компания подчёркивает позицию нейтрального центра и доступ к нескольким операторам. Инфраструктурные страницы упоминают линии до основных операторов и организацию узла доступа YAR-IX. Исторические документы 2011 года уже описывали концепцию YAR-IX и логику локального обмена трафиком: удерживать часть потоков в регионе, снижать зависимости и предоставлять нейтральную точку для местных операторов, сетей доставки контента и региональных участников. Эти документы устарели и не подтверждают текущий трафик, но объясняют экономическое позиционирование.
На региональном рынке нейтральность размещения может производить два противоположных эффекта. С одной стороны, она привлекает клиентов, которые хотят выбирать оператора, заводить волокно, сравнивать предложения и сохранять гибкость. С другой стороны, она делает заменители видимыми: если доступны несколько операторов, клиент может покупать связность напрямую и сводить роль YarTranzitTelecom к пространству, энергии и поддержке. Ценовая власть тогда проистекает не столько из телеком-эксклюзивности, сколько из качества площадки, близости, надёжности, уже существующих подключений и способности управлять физическими деталями.
Архивы Ping-Admin указывают, что точка мониторинга в Ярославле была добавлена при поддержке YarTranzitTelecom в августе 2016 года. Это не доказательство материального дохода, но полезный признак внешней сетевой полезности. Точку мониторинга устанавливают не в случайных местах; она сигнализирует, что сеть или площадка может дать релевантную географическую перспективу. Для экономики YarTranzitTelecom такой сигнал поддерживает идею локального места в наблюдении и эксплуатации сетей, даже если это место не квантифицировано.
Настоящей проверкой было бы знание числа активных участников, объёмов обмена, оплачиваемых кросс-соединений, фактически присутствующих операторов, клиентов, использующих площадку для резервирования, и недавних миграций. Эти данные не публичны в изученных материалах. Поэтому следует избегать преувеличения YAR-IX и межсетевых соединений. История существует, позиционирование существует, но доказательств активной платформы обмена, материально влияющей на выручку, не хватает.
AS16047: самая важная граница контроля
Наиболее деликатный момент касается AS16047, YAR-TT-AS. Прежние данные и несколько зеркал маршрутизации связывают AS16047, префикс 37.60.176.0/21 и префикс 185.220.40.0/22 с Limited Liability Company YarTranzitTelecom. Оба блока содержат 3 072 IPv4-адреса и не имеют видимого присутствия IPv6. Несколько источников указывают, что префиксы валидны с точки зрения RPKI. Более старые данные также связывают организацию ORG-CY2-RIPE, адрес на улице Победы, 16Б и YarTranzitTelecom. Такая сетевая история согласуется с региональным оператором, который владел или использовал значительный для своего масштаба адресный периметр.
Однако более свежие данные меняют картину. IPinfo, bgp.tools и IPIP показывают AS16047 под именем Scientific-Production Enterprise Business Sviaz Holding LLC, с изменением RIPE от 25 июня 2026 года и организацией ORG-BSH1-RIPE. Некоторые выдержки также связывают maintainer или abuse-контакты с Business Sviaz. Это противоречие — не техническая деталь. В телеком-экономике ASN и префиксы не просто ярлыки; они могут указывать, кто контролирует отношение маршрутизации, кто несёт операционную нагрузку, кто отвечает за репутацию адресации и кто получает стоимость транзита или размещения, связанную с этими ресурсами.
Осторожный вывод: не следует автоматически приписывать текущую активность AS16047 компании YarTranzitTelecom. Компания могла сохранить роль площадки, хостинга или локальной поддержки; ASN мог быть передан, перераспределён, эксплуатироваться в интересах другого игрока или просто обновлён в публичных базах после реорганизации. Доступные данные не позволяют установить юридический и коммерческий механизм. Зато они позволяют выявить риск периметра: часть того, что старые сетевые зеркала представляли как YarTranzitTelecom, с 2026 года может уже не находиться под тем же экономическим контролем.
Этот нюанс напрямую влияет на качественную оценку. Если YarTranzitTelecom по-прежнему контролирует площадку, но не ASN, её стоимость скорее инфраструктурная и операционная: техническое пространство, энергия, кросс-соединения, поддержка, локальные клиенты. Если она по-прежнему контролирует часть отношений с AS16047 вопреки новым данным, её стоимость включает более сильный сетевой слой. Если же сетевой периметр перешёл к Business Sviaz Holding LLC, YarTranzitTelecom больше похожа на дата-центр или локальную структуру, связанную с сетевой историей, чем на автономного оператора адресации.
Поэтому AS16047 следует рассматривать как доказательство траектории и границы, а не как окончательное доказательство текущего дохода.
Видимая смежность с AS9049, ER-Telecom, усиливает такую интерпретацию. Текущие отчёты показывают апстрим-отношение или основное соседство с ER-Telecom, тогда как старые политики также упоминают AS12389 и AS52118. Для небольшой сети зависимость от одного или нескольких апстрим-провайдеров нормальна. Экономически это, однако, ограничивает автономию маршрутизации и переговорную силу. Возможность предлагать надёжную связность зависит от контрактов, резервирования и закупочных цен, которые публичные страницы не раскрывают.
Отсутствие явного следа в публичном PeeringDB добавляет ещё одну осторожность: периметр, по-видимому, не является широко заметной пиринговой платформой.
IPv4-адреса: актив, сигнал или наследие?
3 072 IPv4-адреса, исторически или в настоящее время связанные с AS16047, значимы для небольшой региональной структуры. В мире, где IPv4 остаётся дефицитным, /21 и /22 могут поддерживать услуги хостинга, клиентов доступа, серверы, VPN, оборудование мониторинга и предложения colocation. Данные о размещённых доменах — около 112 или 116 доменов в зависимости от выборки и периметра — и адреса, отвечающие на ping, указывают на наблюдаемое использование. Они не говорят, кто и что выставляет счета сегодня, но показывают, что адресный периметр не является полностью «спящим» в публичных наблюдениях.
Отсутствие видимого IPv6 — ещё один сигнал. Оно может просто отражать использованные базы или клиентский портфель, но также намекает на ограниченную модернизацию публичной сети. Для некоторых региональных клиентов IPv6 пока не является решающим коммерческим критерием. Для более продвинутых клиентов отсутствие IPv6 может быть препятствием или как минимум вопросом due diligence. Экономически это сигнализирует, что YarTranzitTelecom — или связанный с ней периметр AS16047 — не позиционируется как передовой оператор. Роль выглядит более локальной, утилитарной и сосредоточенной на IPv4.
Геолокации адресов в Ярославле и классификации типа «дата-центр» или «транзит» добавляют согласованности. Они не являются юридическим доказательством. Базы геолокации могут быть неточными, медленно обновляться или выводиться из более старых маршрутных данных. Но когда они сходятся с адресом площадки, прежними записями ASN и инфраструктурными страницами, они усиливают представление о периметре, исторически связанном с YarTranzitTelecom. Правильная интерпретация, таким образом, не отвергать всё и не принимать всё: IPv4 — это релевантный актив или наследие, но его текущий контроль необходимо проверять.
Ценовая власть происходит из близости, а не из масштаба
На крупных рынках дата-центров ценовая власть может возникать из дефицита земли, массового доступа к электроэнергии, близости к крупным интернет-узлам, сертификаций и плотности экосистемы. У YarTranzitTelecom этих атрибутов в большом масштабе нет. Поэтому её ценовая власть должна происходить из других факторов: близости к клиентам Ярославля, способности быстро устанавливать оборудование и выезжать на объект, доступа к локальному волокну, знания региональных административных потребностей и прямых коммерческих отношений. Для локального клиента размещение оборудования в том же городе может быть важнее, чем крупнейший национальный бренд.
Такое позиционирование даёт защитную ценность. Администрация или региональная организация, которая хочет ограничить локальную задержку, держать поблизости выездную команду или избежать полной зависимости от Москвы, может принять регионального поставщика. Услуга резервного дата-центра, представленная вокруг непрерывности деятельности, географически распределённой инфраструктуры и возможных решений с московскими операторами и дата-центрами, идёт в этом направлении. YarTranzitTelecom продаёт себя не только как место для размещения сервера, но и как компонент аварийной архитектуры.
Слабость такой ценовой власти — заменяемость. Если клиент может арендовать ёмкость в крупном московском центре, покупать облачные услуги или опираться на национального оператора, YarTranzitTelecom должна оправдывать свою цену близостью, простотой, отношениями и локальным соединением. Тарифы colocation, энергии и кросс-соединений не выглядят абсурдными для физического предложения, но публичные данные не показывают уровень скидок или индивидуальных контрактов. Публичная сетка — это якорь, а не обязательно реализованная цена.
Услуга обслуживания дата-центров и технической инфраструктуры добавляет потенциально интересное направление. Компания предлагает обслуживание и мониторинг питания, охлаждения и сетевых систем, заявляя об экономии до 30 % текущих эксплуатационных затрат. Это маркетинговое обещание, не подтверждённое публичными клиентскими кейсами. Но коммерческая логика правдоподобна: небольшая команда, знающая эксплуатацию площадки, может продавать свой опыт другим локальным организациям. Такая деятельность менее капиталоёмка, чем расширение залов, но сильно зависит от доступных человеческих компетенций.
Лицензии и регуляторный календарь
Публичные зеркала указывают лицензии на услуги связи, в частности L030-00114-77/00050081 и L030-00114-77/00050082, со сроками с 13 августа 2015 года по 13 августа 2026 года. Поскольку дата доступа к информации — 8 августа 2026 года, этот календарь создаёт непосредственную необходимость проверки. Не следует утверждать, что на момент статьи лицензии истекли; следует констатировать, что их продление или ближайший последующий статус — вопрос, который нужно проверить. Для компании, чей заявленный основной вид деятельности — связь, это не второстепенный административный момент.
Наличие упомянутого в публичных данных административного спора, где ярославское управление Роскомнадзора выступает истцом, а YarTT — ответчиком по делу А82-8731/2017, не позволяет делать чрезмерных выводов. Старый спор может быть незначительным, урегулированным или не иметь долгосрочных последствий. Он лишь сигнализирует, что компания уже пересекалась с отраслевым надзором. В анализе рисков это дополняет приближающиеся к истечению лицензии и неопределённость AS16047: компания работает в сфере, где право, реестры и публичная маршрутизация значат не меньше физического оборудования.
Экономический смысл этого пункта в следующем. Дата-центр, который продавал бы только пространство и электричество, имел бы иной регуляторный риск, чем оператор, продающий услуги связи, межсетевого соединения и адресации. Если YarTranzitTelecom сохраняет активную телеком-роль, лицензии, обязательства и отношения с отраслевыми органами критически важны. Если она становится прежде всего компанией физического размещения или технического сервиса, риск смещается в сторону контрактов, безопасности, энергии и технической недвижимости.
Публичные данные не позволяют точно классифицировать текущую модель, что усиливает важность проверки контрактного периметра.
Три правдоподобных экономических сценария
Первый сценарий — стабильная малая инфраструктура. В этом случае YarTranzitTelecom сохраняет базу локальных клиентов, достаточный уровень заполнения, несколько государственных контрактов, услуги colocation и обслуживания и умеренную прибыльность. Прекращение хостинга с 2025 года тогда было бы решением о концентрации: меньше мелких серверов в управлении, больше дохода от инфраструктуры, мощности и поддержки. Такой сценарий совместим с ростом 2024 года, положительной чистой маржой и тарифной сеткой.
Второй сценарий — переход к более узкой роли. В этом случае сетевой периметр, связанный с AS16047, перешёл к Business Sviaz Holding LLC, а YarTranzitTelecom сохранила площадку, часть локальных клиентов и технические услуги. Компания осталась бы жизнеспособной, но её сетевая стоимость была бы ниже, чем предполагают старые записи ASN. Экономическим центром тяжести тогда был бы ярославский актив, а не автономия маршрутизации. Этот сценарий сильно подсказывается свежими данными bgp.tools, IPIP и IPinfo, но требует контрактного и юридического подтверждения.
Третий сценарий — постепенное давление. В этом случае государственные или исторические доходы остаются видимыми, но спрос на традиционный хостинг снижается, клиенты мигрируют на другие платформы, ASN меняет периметр, а компания поддерживает прибыльность за счёт сочетания небольших контрактов, обслуживания и экономии затрат. Прекращение хостинга тогда было бы более защитным симптомом. Публичные данные не доказывают этот сценарий, но и не исключают его, в частности потому, что у нас нет данных о заполняемости, портфеле заказов, удержании клиентов или недавних инвестициях.
Все три сценария ведут к одному методологическому выводу: было бы неосмотрительно оценивать YarTranzitTelecom как чистого сетевого оператора без прояснения AS16047, и столь же неосмотрительно сводить её к пустой оболочке. Доказательства физического актива, доходов, государственных клиентов, тарифов и локальной истории конкретны. Зона неопределённости касается текущего контроля сетевых ресурсов, глубины спроса и устойчивости маржи.
Что компания может дать Ярославлю
Такая компания, как YarTranzitTelecom, важна, потому что может удерживать часть цифровой цепочки в регионе. Крупные национальные сети и облачные платформы поглощают много стоимости, но не всегда заменяют площадку, куда можно установить оборудование, завести волокно, быстро отремонтировать, встретиться с технической командой и построить гибридное решение. Для администраций, локальных операторов, интеграторов и некоторых предприятий такая близость может снижать операционный риск, даже если она не даёт самой низкой удельной стоимости масштаба.
Резервный дата-центр — самый ясный пример. Аварийная архитектура нуждается не только во второй удалённой площадке; ей нужны логика восстановления, связность, процедуры и совместимость с текущими операциями. YarTranzitTelecom может занять эту нишу, если сумеет связать свою ярославскую площадку с московскими решениями или другими операторами. В этом случае ценность возникает из сборки и локального доверия, а не только из квадратных метров.
Исторический или концептуальный YAR-IX добавляет ещё один слой. Даже если публичные данные не показывают текущей количественно измеримой активности обмена, идея региональной точки обмена отвечает реальной потребности: не допускать, чтобы весь локальный трафик делал дорогие или хрупкие обходы. Чтобы такая идея создавала ренту, однако потребовалась бы критическая масса операторов и контента. Без этой массы она остаётся аргументом позиционирования и полезной услугой, но не крупным экономическим двигателем.
Ограничения доказательств не второстепенны
Ограничений доказательств много, и они должны оставаться в центре анализа. Финансовые данные получены из реестровых зеркал и не дают разбивки доходов. Неизвестно, сколько приходится на colocation, энергию, кросс-соединения, государственный сектор, выделенные серверы, VPS, обслуживание или услуги резервирования. Численность персонала колеблется от шести до семи человек. Итоги государственных закупок расходятся. Заявления о доступности и уровне Tier 3 не сопровождаются независимой сертификацией в изученных материалах.
Сетевые доказательства ещё более чувствительны. Старые записи явно связывают AS16047 с YarTranzitTelecom; новые связывают его с Business Sviaz Holding LLC. Базы маршрутизации, whois и геолокации — полезные зеркала, но они могут опережать или отставать друг от друга. Официальные страницы документации RIPE объясняют логику запросов и объектов, но не заменяют полное юридическое извлечение или договор о передаче. Поэтому зеркала следует использовать как согласующиеся признаки, а не как нотариальный акт.
Наконец, страницы самой компании — источники позиционирования и тарифов, но они не доказывают использование. Публичная цена — не реализованная цена. Заявленная ёмкость — не проданная ёмкость. Услуга обслуживания — не доказанная маржа. Список доступных операторов — не доказательство активных контрактов с каждым. Такая дисциплина важна, потому что малые инфраструктуры легко переинтерпретировать: несколько технических чисел создают впечатление большой экономической поверхности, тогда как компания остаётся скромной по размеру.
Индикаторы для отслеживания
Первый индикатор — публичный статус AS16047 после обновления от июня 2026 года. Если данные RIPE и зеркала будут устойчиво показывать Business Sviaz Holding LLC, потребуется чётко разделять YarTranzitTelecom как дата-центр и AS16047 как маршрутный периметр. Если документы покажут контрактную или операционную связь между ними, анализ должен будет вернуть часть сетевой стоимости. Без такого прояснения тезис о полноценном региональном операторе остаётся хрупким.
Второй индикатор — продление или статус лицензий, упомянутых до 13 августа 2026 года. Нормальное продление снизило бы административный риск. Отсутствие видимого продления, изменение области действия или передача лицензий изменили бы интерпретацию. Речь не о спекуляции о несостоятельности, а о том, что близкая дата превращает строку реестра в конкретный экономический вопрос.
Третий индикатор — динамика выручки после прекращения услуг хостинга с 1 января 2025 года. Если доход растёт при стабильной или улучшающейся марже, прекращение, вероятно, было рационализацией. Если доход стагнирует или снижается, это может указывать на потерю исторических продуктов или трудности с заполнением. Поэтому отчётность за 2025 и 2026 годы будет значительно информативнее, чем только отчётность за 2024 год.
Четвёртый индикатор — концентрация государственных закупок. Диверсификация клиентов снизила бы риск. Устойчивая концентрация на одном департаменте или небольшом числе покупателей сделала бы компанию чувствительной к бюджетным решениям. Для небольшой компании риск концентрации не только финансовый; он может также влиять на технические приоритеты, инвестиционные графики и толерантность к изменениям.
Вывод
Limited Liability Company YarTranzitTelecom выглядит как компания, чья ценность локальна, материальна и ограничена. Она владеет или эксплуатирует дата-центр в Ярославле, публикует детальное предложение colocation, имеет историю регионального межсетевого взаимодействия и демонстрирует реальную зависимость от государственных закупок. Её публичная отчётность указывает на прибыльность в 2024 году при валовой марже около 31,3 % и чистой марже около 7,2 %. Небольшая команда не противоречит региональному активу, но ограничивает операционную глубину, доступную при росте или инциденте.
Этот кейс — не история впечатляющего роста. Это история периметра, заполняемости, мощности и доверия. Если YarTranzitTelecom поддерживает надёжную площадку, правильно заполняет стойки, выставляет счета за дефицитную мощность, удерживает институциональных клиентов и продаёт услуги резервирования или обслуживания, она может оставаться экономически значимой, не становясь крупной. Если же она теряет экономическую связь с AS16047, если государственные клиенты уходят, если лицензии становятся неопределёнными или если прекращение хостинга вскрывает слабый спрос, тот же малый размер превращается в уязвимость.
Наиболее надёжная интерпретация поэтому сбалансирована: YarTranzitTelecom — заслуживающий доверия, но непрозрачный региональный игрок; прибыльный, но слабо капитализированный; исторически связанный с сетевым периметром, публичный контроль над которым, по-видимому, меняется в 2026 году. Доступные доказательства оправдывают отслеживание компании как инфраструктурной точки Ярославля, а не отношение к ней как к крупному независимому оператору.
Её реальная экономическая ценность состоит в том, что она может делать лучше национальных игроков для локальных клиентов: предоставлять близкую, обеспеченную питанием, охлаждённую, подключённую и человечески доступную площадку. Её реальная неопределённость состоит в том, чего публичные реестры пока не говорят: кто сегодня контролирует сетевые ресурсы, сколько стоек продано, какие лицензии будут продлены и какая часть спроса переживёт изменение структуры после 2025 года.
Источники
- https://www.yar-tt.ru/
- https://www.yar-tt.ru/infrastructure/
- https://www.yar-tt.ru/services/
- https://www.yar-tt.ru/services/colocation
- https://www.yar-tt.ru/services/dedicated
- https://www.yar-tt.ru/services/vps_vds
- https://www.yar-tt.ru/services/backup_data_center
- https://www.yar-tt.ru/services/service_data_center
- https://www.yar-tt.ru/docs/COD.pdf
- https://www.yar-tt.ru/docs/YAR-IX.pdf
- https://companies.rbc.ru/id/1157606001068-ooo-yartranzittelecom/
- https://www.banki.ru/business/contragent/7606098580-760601001/
- https://b2b.house/company/OOO-YARTT_1f304759-bfdc-4799-a066-6db52da2f833/
- https://b2b.house/company/OOO-YARTT_1f304759-bfdc-4799-a066-6db52da2f833/purchases/
- https://spark-interfax.ru/yaroslavskaya-oblast-yaroslavl/ooo-yartt-inn-7606098580-ogrn-1157606001068-8aad11beaf5547ad8c219c6fb5a1c9b8
- https://www.openweb.ru/7606098580-ooo-yartt
- https://contragent.org/7606098580-ooo-yartt-yaroslavl
- https://alldc.ru/dcs/company/673.html
- https://base.garant.ru/24580578/
- https://declaration.rostrud.gov.ru/declaration/index?DeclarationSearch%5Binn%5D=5073086337&DeclarationSearch%5Bregion_id%5D=32&page=494&per-page=50
- https://ping-admin.com/news/all/
- https://ping-admin.ru/news/all/
- https://ipinfo.io/AS16047
- https://ipinfo.io/AS16047/37.60.176.0/21
- https://ipinfo.io/ips/185.220.40.0/24
- https://ipgeolocation.io/browse/asn/AS16047
- https://www.iplocate.io/AS16047
- https://www.ip2location.com/as16047
- https://www.ip2location.com/37.60.181.182
- https://bgp.tools/as/16047
- https://whois.ipip.net/AS16047
- https://www.cidr-report.org/cgi-bin/as-report?as=AS16047&view=2.0
- https://radar.cloudflare.com/routing/as16047
- https://radar.cloudflare.com/quality/as16047
- https://www.ipaddress.com/ipdb/ipv4-public/37.60.179.224/27/
- https://www.ipxo.com/ip-info/37.60.182.107/24/
- https://bgpv6.com/country/RU
- https://www.pdflibr.com/AS16047
- https://2ip.ru/ip/37.60.179.230/
- https://www.peeringdb.com/advanced_search
- https://docs.db.ripe.net/How-to-Query-the-RIPE-Database/RESTful-API-Queries
- https://docs.db.ripe.net/Update-Methods/RESTful-API
- https://www.rusprofile.ru/date/2015-03-27
- https://xfirm.ru/person/503200670386
- https://companies.rbc.ru/category/651-uslugi_telefonnoj_svyazi/3/
- https://companies.rbc.ru/alphabetical-catalog/companies/ja-r-t/
- https://companies.rbc.ru/alphabetical-catalog/companies/ja-r/7/
- https://b2b.house/company/GU-YAO-CTISO_de84e392-588d-4d35-8888-14ab83ccbfd7/
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров