
Кратко
- Vertiv согласилась заплатить при закрытии около $1,45 млрд наличными с поправками на оборотный капитал, задолженность и расходы, а затем — ещё до $1,15 млрд по двум условиям.
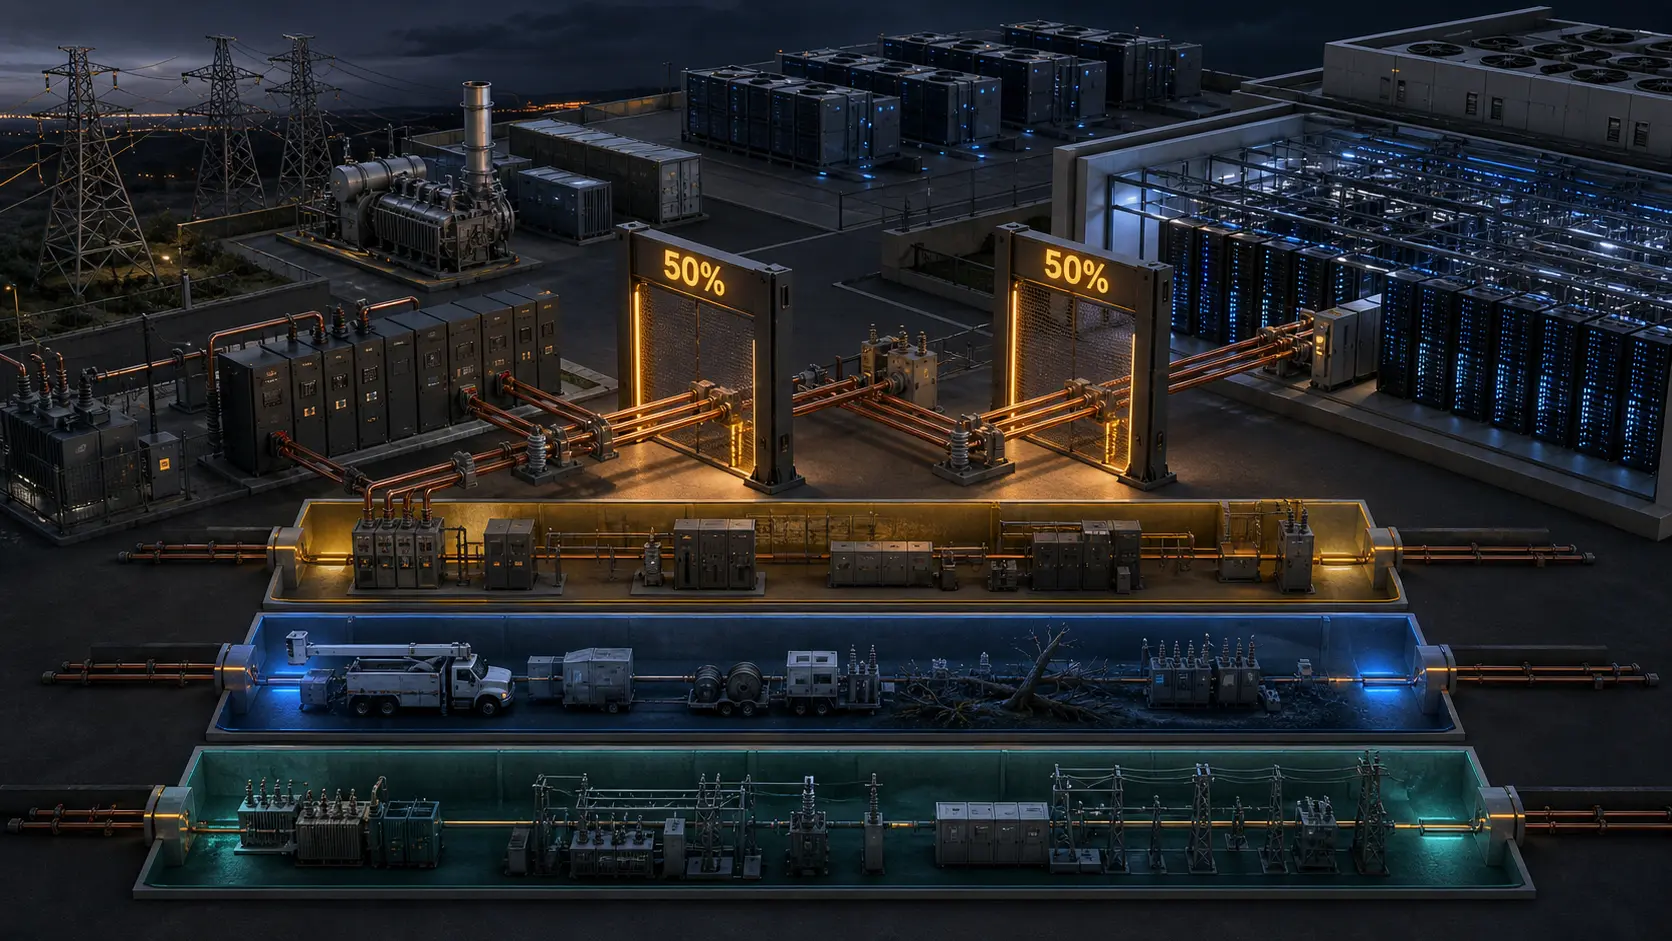
- Каждый условный транш ограничен $575 млн. Ниже 50% соответствующей цели EBITDA выплата равна нулю; на уровне ровно 50% формула даёт $287,5 млн.
- Первый период заканчивается 30 сентября 2027 года. Второй начинается в ту же дату старта — 1 октября 2026 года — и накапливает EBITDA за 24 месяца до сентября 2028 года.
- Числовые цели и подробные принципы расчёта находятся в нераскрытом Schedule 2.09. Опубликованный договор зато очерчивает учитываемый бизнес и исключает Storm и UtilityInfrastructure.
- Vertiv обязана сохранить отдельные записи, квартальный разбор проектов и сегментную отчётность. Sidney Hinton будет вести текущую деятельность, однако существенные решения обычно требуют согласия покупателя.
- Ликвидность на конец июня подтверждает финансовые возможности, но не показывает источники денег на дату закрытия и не равна справедливой стоимости условного обязательства.
Стратегическая версия сделки понятна: Vertiv хочет перейти от оборудования внутри дата-центра к архитектуре электроснабжения до подключения площадки. Но договор о слиянии показывает цену такого движения вверх по цепочке. После объединения компаний придётся отдельно сохранять бизнес, по которому рассчитывается доплата продавцам.
В Form 8-K указаны около $1,45 млрд на закрытии и до $1,15 млрд в будущем. Первый платёж ещё корректируется. Сумма в $2,6 млрд — максимальный номинальный путь, а не уже установленная цена.
Условная часть составляет 44,2% максимума и 79,3% базовой суммы. Её нельзя отбросить как примечание, но нельзя и считать полностью причитающейся. Экономический объект здесь — набор вероятных выплат в разные сроки.
Между 49,9% и 50% лежат сотни миллионов
Для каждого транша формула умножает $575 млн на фактическую Adjusted EBITDA и делит на целевую. Затем действуют ограничения: ниже половины цели — ноль, на уровне цели и выше — не более $575 млн.
Кривая разрывается на середине. 49,9% не дают ничего, а 50% дают $287,5 млн. Только после этого выплаты растут пропорционально до верхней границы. Небольших сумм за первые проценты выполнения нет.
Возле порога момент признания выручки, распределение общих расходов или принадлежность смешанного контракта способны решить, возникло ли обязательство вообще. Это уже не спор о нескольких пунктах маржи.
Публично неизвестно, сколько долларов EBITDA соответствует половине. Обе цели и правила корректировок отнесены к Schedule 2.09, не приложенному к опубликованному документу. Рынок видит механизм, процент и потолок, но не знаменатель.
В приложенном пресс-релизе базовая сумма названа примерно 13-кратной ожидаемой EBITDA UIG за 2027 год. Обратный расчёт даёт около $111,5 млн. Это не договорная цель: приблизительная оценочная величина и закрытый показатель в приложении имеют разное происхождение.
Второй тест помнит первый год
Период 2027 года идёт с 1 октября 2026-го по 30 сентября 2027-го. Период 2028 года начинается в тот же день и длится до 30 сентября 2028-го. Договор прямо включает в его EBITDA результаты обоих лет.
Первый год влияет на оба транша. Это не означает двойную выплату по одной цели: знаменатели разные, и каждый транш имеет собственный предел. Однако слабый или сильный старт не обнуляется при переходе ко второму году.
Vertiv считает, что при полной выплате earn-out мультипликатор EBITDA будет существенно ниже. Для этого прибыль должна вырасти быстрее, чем совокупное вознаграждение. Без целей и будущих фактических значений проверить утверждение нельзя. То же относится к прогнозу роста скорректированной прибыли на акцию в первый год.
После периода начинается расчёт. На первый отчёт отведено до 90 дней, на второй — 60. Представитель продавцов получает 45 дней на проверку. Неразрешённые разногласия рассматривает независимый бухгалтер как эксперт. Дата деятельности, дата определения и дата перевода денег не совпадают.
Юридически одна цель, экономически три контура
Included Business включает балансировку нагрузки и частоты, системы за счётчиком, сети, передачу и распределение, подстанции, подключение распределённых ресурсов, устойчивость, микросети, ИИ и связанные услуги от проектирования до обслуживания.
Именно этот набор объясняет замысел. UIG добавляет управление микросетями, координацию локальной генерации и накопителей, коммутационное оборудование и раннее проектирование электроснабжения дата-центра. Vertiv стремится влиять на проект до выбора оборудования в машинных залах.
При этом из расчёта исключаются два исторических направления. Storm занимается оценкой ущерба и восстановлением после крупных отключений. UtilityInfrastructure поддерживает надёжность, расширение и модернизацию более широкого набора инфраструктуры. Исключение относится к earn-out и само по себе не доказывает, что активы не входят в приобретаемую группу.
Один проект может использовать общих инженеров, продажи, поставщиков и завод. Перемещение ресурсов, разумное для объединённой компании, способно повысить или снизить учитываемую EBITDA. Интеграция становится переменной цены.
Поэтому Vertiv должна поддерживать систему отдельного учёта компонентов, сохранить прежнюю периодичность и методику квартальных разборов проектов и выпускать сегментные данные отдельно по Included Business, Storm и UtilityInfrastructure. Итоговый расчёт должен содержать сверку и подтверждающие сведения.
Продавцы могут просматривать рабочие документы. Независимый бухгалтер решает только заявленные спорные позиции в пределах значений сторон. Он не проводит новую полную проверку и не выступает арбитром всей сделки. Договор создаёт процедуру, которая превращает расчёт в обязательный результат.
Операционная власть остаётся у основателя, существенная — у Vertiv
Основатель UIG Sidney Hinton должен стать вице-президентом и генеральным менеджером. Ему передают повседневное управление, кадровые решения и договоры с клиентами и поставщиками в рамках общих политик Vertiv.
Существенные действия, как правило, требуют предварительного согласия покупателя. Vertiv не может необоснованно отказать или затянуть решение и обязана действовать добросовестно, не пытаясь сорвать EBITDA. Но за пределами прямых ограничений она сохраняет усмотрение и не обязана максимизировать выплату продавцам.
Интересы пересекаются, но не совпадают. Продавцы выигрывают от порога, не имея акций и голосов. Hinton управляет текущими делами без последнего слова. Vertiv владеет бизнесом и несёт интеграционный риск, одновременно принимая риск дополнительной цены.
Если Hinton уйдёт, специальный режим прекращается. Vertiv должна будет вести бизнес коммерчески разумно и предоставлять квартальные расчёты. Смена руководителя поэтому меняет систему контроля над числом, а не только персональный состав.
Доступные ресурсы не раскрывают кошелёк сделки
В 10-Q на конец июня Vertiv сообщала о $2,8106 млрд денежных средств, $300 млн краткосрочных вложений и $2,4836 млрд доступной револьверной линии после аккредитивов. Чистый долгосрочный долг составлял $2,9398 млрд, операционный поток за полугодие — $1,8666 млрд.
Это подтверждает ёмкость, но не распределяет финансирование. Снимок сделан до объявления и ожидаемого закрытия в четвёртом квартале. Он не учитывает последующие инвестиции, оборотный капитал и другие нужды. 8-K не сообщает сочетание наличности, вложений и кредита и не называет источник будущих траншей.
Регуляторное разрешение, закрытие, корректировка цены, первоначальная оценка условного обязательства, два года работы, расчёт, спор и выплата — отдельные этапы. Сильный баланс не превращает будущую проверку в сегодняшнюю цену.
Источники
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров