Кратко
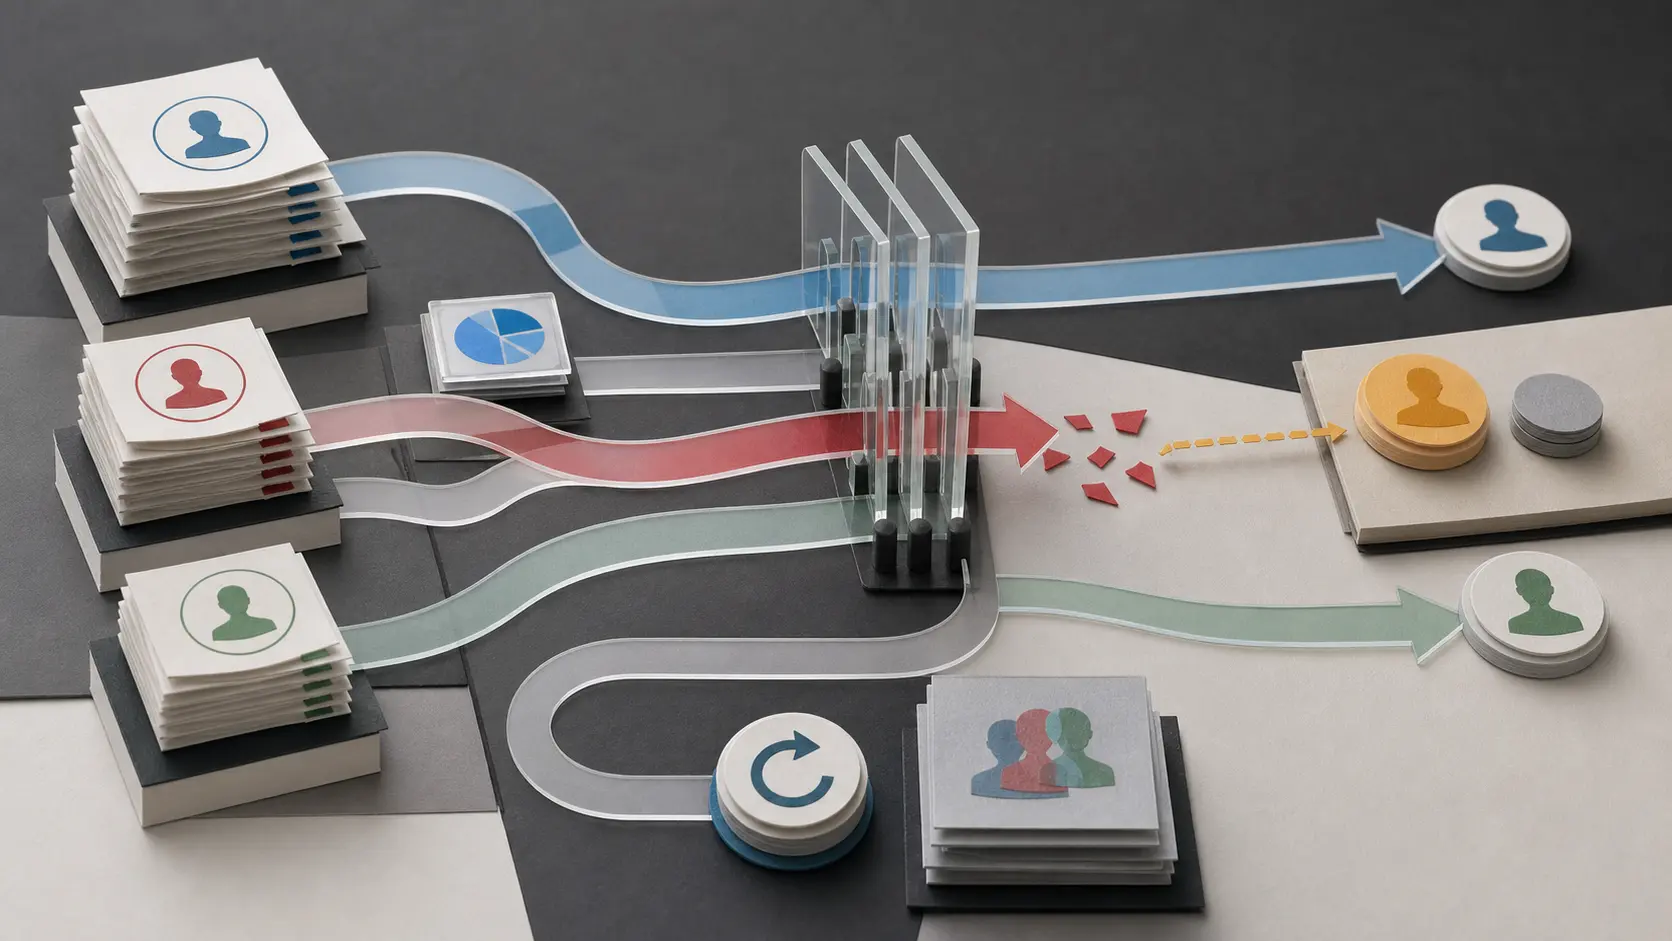
- Общий SaaS ARR равнялся $726,0 млн, а без конверсий — $598,1 млн. Разница в $127,9 млн составляет 17,6% общей суммы по расчёту BTW.
- Рост на 52% включает миграцию самостоятельно размещаемых договоров, а 25% исключают её эффект. Это не противоречащие друг другу версии одного результата.
- Свободный денежный поток за полугодие снизился с $82,7 млн до $69,1 млн, хотя SaaS-выручка выросла на 62%.
Двое часов одного перехода
Varonis определяет SaaS ARR как годовую стоимость активных на конец периода SaaS-договоров. Полная стоимость делится на число дней срока и умножается на 365; показатель не выводится из исторической или отложенной выручки либо иной метрики GAAP. Версия без конверсий рассчитана так же, но исключает влияние клиентов, переведённых с самостоятельно размещаемых решений.
Поэтому вычитание полезно, но его смысл ограничен. $726,0 млн минус $598,1 млн дают $127,9 млн остатка, связанного с эффектом конверсии. Это не квартальная выручка и не доказательство такого же прироста расходов клиентов. Компания не раскрывает мост от старого договора через цену, объём, отток и расширение.
Состав выручки показывает механическое перемещение. SaaS-выручка выросла на 62% до $171,7 млн. Срочные лицензионные подписки упали с $32,4 млн до $4,2 млн, обслуживание и услуги — с $13,9 млн до $4,1 млн. Большую часть обоих снижений Varonis объясняет переходом в SaaS. Общая выручка выросла лишь на 18% до $180,0 млн: категория назначения растёт быстрее компании, поскольку существующая стоимость меняет столбец.
Устойчивый спрос начинается вне конверсии. Такой ARR вырос на 25%, ARR новых клиентов — более чем на 20%, но его сумма не раскрыта. Varonis намерена прекратить самостоятельно размещаемый бизнес 31 декабря 2026 года и ожидает, что после этого ARR и SaaS ARR будут в основном совпадать. Годовой прогноз уже разделяет шкалы: общий SaaS ARR $819–850 млн, рост 28–33%, и рост без конверсий 20–21%.
Оставшиеся обязательства к исполнению составляли $1,084 млрд, из них 57% ожидаются в течение двенадцати месяцев. RPO включает отложенную выручку и неотменяемые договорные суммы, которые ещё не выставлены; ARR переводит активные SaaS-договоры в годовой темп. Отложенная выручка была $435,6 млн против $442,2 млн на конец года. Разница сроков не опровергает ARR, но не позволяет считать, что весь его прирост уже получен денежными обязательствами.
Операционный денежный поток за полугодие снизился до $80,1 млн, свободный — до $69,1 млн. Переход реален; его устойчивая экономика должна сохраниться после исчерпания старого пула.
Источники
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров