
Кратко
- О чём речь:Trans World Associates — это точка, где обещание дешёвого интернета в Пакистане сталкивается с жёсткой экономикой подводных кабелей, лицензированных международных шлюзов, ёмкости, оплачиваемой в долларах, и маршрутной диверсификации.
- Основная тема:экономика региональных интернет-провайдеров; валютный дисбаланс в инфраструктуре; данные о сетевых ресурсах; экономика оптового доступа
- Контекст:рынок / исследование компании / Пакистан; Карачи; Исламабад; ОАЭ; Оман; подводные маршруты Азия–Европа
В ожидании моря, а не нового роутера
Показательная сцена — не домохозяйство в Лахоре, ожидающее новый Wi-Fi-роутер. Это пакистанская видеоплатформа, наблюдающая, как в вечер матча ухудшается качество потока; банк, размышляющий, останется ли платёжный трафик пригодным для работы; или небольшой интернет-провайдер, решающий, покупать ли больше международной ёмкости до вечернего пика.
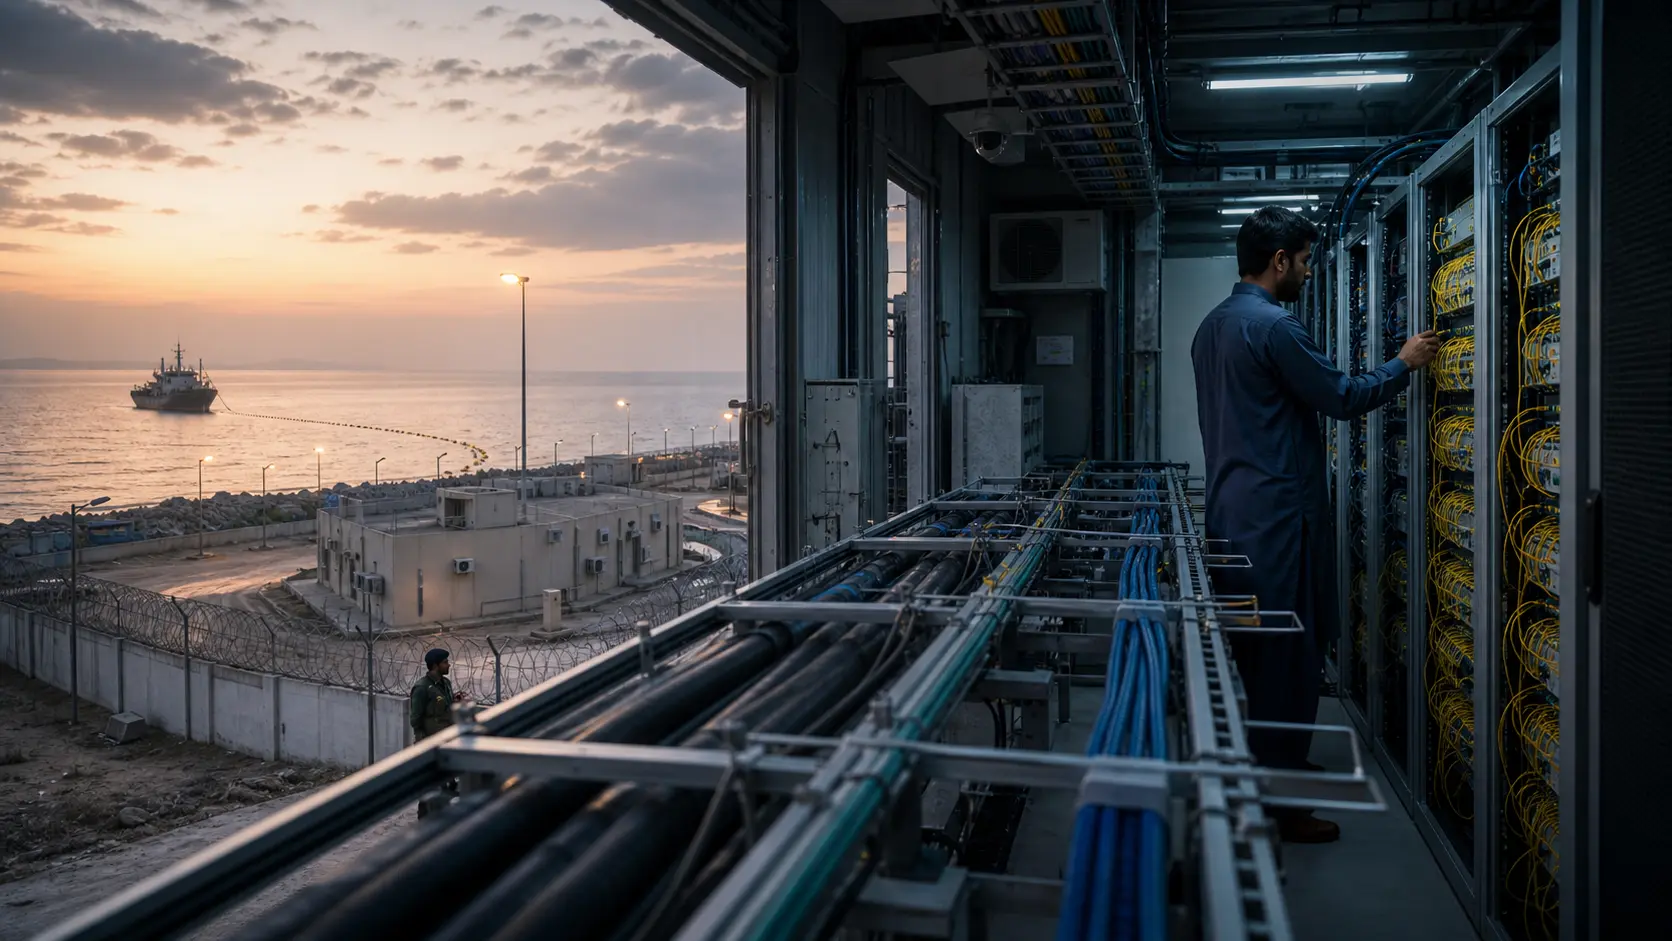
В такие моменты розничный бренд в счёте абонента значит меньше, чем путь из Пакистана, кабельная система, по которой идёт трафик, лицензированный шлюз, способный продавать ёмкость, и оператор, который может перераспределить достаточно нагрузки до того, как пользователи превратят техническую задержку в коммерческое недовольство. Узкое место находится под водой и на станции приземления, а не в гостиной.
Именно здесь экономически интересна компания Trans World Associates (Pvt.) Limited, которую обычно продвигают под брендом Transworld или TWA. Компания описывает себя как частного оператора подводной волоконно-оптической кабельной сети Пакистана, обслуживающего мобильных операторов, интернет-провайдеров, предприятия и МСБ высокоскоростной международной полосой пропускания (https://www.tw1.com/). В кредитном отчёте PACRA от августа 2025 года формулировки более конкретные: TWA зарегистрирована в Пакистане, владеет и управляет частной подводной волоконно-оптической кабельной системой, владеет и управляет станциями приземления в Пакистане и предоставляет полосу пропускания телекоммуникационным операторам, интернет-провайдерам и предприятиям по всей стране (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). Публичная идентичность — это, следовательно, не просто «интернет-провайдер». Это оптовый бизнес международной ёмкости, стоящий между национальным спросом и зарубежными маршрутами.
Первая жёсткая цифра — база спроса, которая превращает этот бизнес в пункт взимания платы. Релиз годового отчёта PTA за 2024–25 годы сообщает, что Пакистан преодолел отметку в 150 млн широкополосных подключений, покрытие телекоммуникациями превысило 92 %, объём передачи данных достиг 27 727 петабайт в 2025 году, а страна располагала международной полосой пропускания в 17,21 Тбит/с и одновременно добавляла четыре высокоёмких подводных кабеля (https://www.pta.gov.pk/category/pta-releases-annual-report-2024%E2%80%9325-1374704410-2026-01-01). Эти цифры описывают рост национального широкополосного доступа, но они описывают и проблему издержек. Данные потребляют абоненты в пакистанских рупиях, привыкшие к дешёвому мобильному и фиксированному интернету. Кабели, оптические системы, пиринговые порты, зарубежные точки присутствия, обязательства по обслуживанию и оборудование поставщиков, которые делают эти данные пригодными для использования, оцениваются в рамках более привязанной к доллару инфраструктурной экономики.
Это ключевой механизм. Когда мобильные операторы, интернет-провайдеры, банки, контент-платформы и корпоративные сети продают больше услуг, они создают больший спрос на международную ёмкость. Компания с правами на приземление, кабельной ёмкостью, полномочиями LDI, глобальным межсетевым взаимодействием и вариантами внутренней магистральной сети может продавать в этот спрос до того, как он дойдёт до розничного абонента. Это не гарантированная монопольная прибыль, потому что важны PTCL, Cybernet, SCO, наземные маршруты и новые кабели. Но это переговорная сила.
Розничный рынок широкополосного доступа Пакистана может расти только при условии, что достаточная международная ёмкость будет активирована, защищена и закуплена на условиях, которые местные поставщики услуг могут переносить на клиентов, не разрушая собственную маржу.
Авария на SEA-ME-WE 5 в июле 2026 года сделала механизм наглядным. Dawn сообщила, что PTA следит за сбоем на кабеле SMW5, что TWA координирует действия с консорциумом и что трафик переводится на альтернативные международные линии, чтобы минимизировать ухудшение качества услуг (https://www.dawn.com/news/2012491/pta-says-submarine-cable-fault-may-cause-intermittent-internet-disruption). Позднее Business Recorder передал заявление PTA о том, что неисправность устранена, интернет-услуги вернулись к нормальной рабочей ёмкости и PTA координировала работу с TWA во время восстановления и перемаршрутизации (https://www.brecorder.com/news/amp/40428352). Сам по себе сбой не доказывает долгосрочную экономику компании. Но он показывает практическую зависимость: ёмкость перестаёт быть абстракцией, когда авария на кабеле заставляет страну опираться на альтернативные маршруты.
Для TWA возможность состоит в том, чтобы монетизировать эту зависимость, не становясь слабым звеном, которое все обвиняют. Ценность компании растёт, когда Пакистану нужно больше маршрутов, больше активированной ёмкости, более защищённые корпоративные каналы и более прямое международное взаимодействие. Её риск растёт, когда авария на кабеле, долларовые издержки, вмешательство регулятора, задержка поставщика или концентрация клиентов превращают ту же позицию в обязательство национального уровня. TWA правильнее всего рассматривать как оператора, контролирующего доступ к ёмкости, а не как потребительского интернет-провайдера.
Идентичность, собственность и операционная поверхность
Формальная идентичность подкреплена необычно хорошо для частной инфраструктурной компании. PACRA сообщает, что TWA была зарегистрирована в Пакистане как частная компания с ограниченной ответственностью 1 октября 1980 года, а её зарегистрированный и головной офис находится по адресу: 24, Retalia Building, G-6 Markaz, Исламабад (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). В том же отчёте генеральным директором назван Junaid Iqbal, президентом — Saad Muzaffar Waraich, и описан совет директоров из семи человек с опытом в телекоммуникациях, финансах, банковском деле и промышленном управлении. Это важно, потому что подводная ёмкость — не тонкий бизнес перепродажи программного обеспечения. Она требует управления, финансирования, регуляторной работы и контрагентов, доверяющих оператору в течение длительного срока службы активов.
Собственность тоже имеет значение. PACRA сообщает, что Orastar Limited владеет 90 % TWA, а оставшиеся 10 % принадлежат наследникам доктора Omar Bin Abdul Muniem Al Zawawi; Orastar описана как компания с Британских Виргинских островов, управляемая директорами, работающими с острова Джерси (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). Такая офшорная и связанная с Оманом история собственности не должна по умолчанию восприниматься негативно. Для капитала подводных кабелей участие трансграничных спонсоров обычно. Но это означает, что стратегическая идентичность TWA не является чисто внутренней в том смысле, в каком внутренней является идентичность небольшого местного интернет-провайдера. Это пакистанская операционная компания с международным капиталом, международными партнёрами и международными маршрутными обязательствами.
Компания начала работу в 2006 году, сообщает PACRA, а её основной вид деятельности — создание и эксплуатация телекоммуникационной системы и предоставление услуг междугородной и международной связи по лицензии PTA (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). В списке держателей лицензий LDI PTA указана Transworld Associates (Pvt.) Ltd. с лицензией LDI LDI-20-2023, выданной 1 декабря 2023 года, датой начала деятельности 3 апреля 2024 года и статусом «действующая» (https://www.pta.gov.pk/assets/Licensing/6.pdf). Эта регуляторная строка не декоративна. Это разрешительная структура, стоящая за услугами международного голосового и информационного шлюза, и одна из причин, по которой нижестоящий оператор может покупать у TWA, а не пытаться самостоятельно выстраивать трансграничную связь.
Собственное меню продуктов TWA подтверждает широту операционной поверхности. На главной странице бизнес разделён на услуги для операторов и оптовые услуги, корпоративные и ИКТ-решения, а также розничный бизнес (https://www.tw1.com/). Страница I-Connect продаёт внутреннюю MPLS-связь в более чем 72 городах с вариантами уровня 2 и уровня 3 и корпоративными SLA по активации, доступности, задержке, потерям пакетов, джиттеру и восстановлению (https://www.tw1.com/service/i-connect/). Страница IPLC продаёт прозрачные каналы «точка-точка» для международной полосы пропускания под голос, данные, интернет или видео с партнёрством с глобальными операторами уровня Tier-1 и опциональным восстановлением через резервные кабельные системы (https://www.tw1.com/service/iplc/). Страница голосовых услуг LDI сообщает, что TWA имеет лицензию PTA, прямые стыки с крупнейшими мобильными сетями Пакистана и PTCL, точки присутствия в Исламабаде, Лахоре, Карачи, Марселе и Омане и круглосуточный NOC (https://www.tw1.com/service/ldi-voice-services/).
Это меню следует читать как единую экономическую систему. Подводный кабель даёт контроль над маршрутом. Лицензия LDI даёт регулируемую позицию шлюза. Внутренняя MPLS-сеть и магистральный транспорт превращают зарубежный маршрут в продаваемую пакистанскую услугу. Продукты дата-центров и управляемых услуг углубляют отношения с клиентом. Розничный широкополосный доступ через более широкую группу Transworld добавляет видимость бренда, но стратегический пул прибыли находится в оптовом и корпоративном сегменте, где можно оценивать ёмкость, устойчивость и гарантии обслуживания.
Существует риск преувеличения. В маркетинговом языке компания называет себя провайдером уровня Tier-1, а эта фраза может означать разное на разных рынках. Открытые записи не доказывают, что TWA имеет тот же глобальный статус, что и крупнейшие мировые транзитные сети. Они поддерживают более точное утверждение: TWA — национально значимый оператор международной ёмкости в Пакистане с собственной подводной системой, полномочиями LDI, заметным межсетевым взаимодействием, корпоративными услугами и финансовым профилем, достаточно крупным для рейтинга PACRA.
Кабель — актив, но рычаг — точка приземления
TW1 — базовый актив. Submarine Networks описывает систему TW1 как кабель длиной 1300 км, соединяющий Пакистан, ОАЭ и Оман, находящийся в частной собственности и управляемый Transworld Associates, с точками приземления в Карачи, Эль-Сибе и Фуджейре, двумя волоконными парами, первоначальной проектной ёмкостью 1,28 Тбит/с, четырнадцатью ретрансляторами на магистрали Фуджейра—Карачи и началом эксплуатации в 2006 году (https://www.submarinenetworks.com/en/systems/intra-asia/tw1). Собственная статья TWA описывает TW1 как частный подводный волоконно-оптический кабель Пакистана, соединяющий Карачи с ОАЭ и Оманом, с резервированием, связанным с SEA-ME-WE 5 и региональными системами (https://www.tw1.com/submarine-cable-superpower-how-transworld-associates-drives-pakistans-connectivity/).
Экономический смысл не только в собственности на подводное оборудование. Это способность превращать позицию приземления в ёмкость, которую могут купить клиенты. Владелец кабеля должен обслуживать терминальное оборудование, модернизировать оптические уровни, управлять зарубежными партнёрами по приземлению, координировать морской ремонт, поддерживать чистоту маршрутных записей, согласовывать межсетевое взаимодействие, выполнять клиентские SLA и финансировать расширение до того, как весь спрос будет законтрактован.
Физический маршрут из Карачи в Персидский залив становится коммерчески ценным только тогда, когда он привязан к активированным длинам волн, вариантам апстрима и пиринга, внутренней магистрали, биллингу и поддержке.
SEA-ME-WE 5 добавила второй уровень. В объявлении консорциума SEA-ME-WE 5 за 2016 год говорилось, что кабель приземлился на станции приземления Transworld в Карачи, а Transworld описывалась как уже эксплуатирующая TW1, единственный частный оператор в Пакистане, с ёмкостью на региональных кабелях с восточной и западной сторон для диверсификации маршрутов и устойчивости (https://seamewe5.com/2016/09/state-of-the-art-high-speed-submarine-cable-sea-me-we-5-lands-at-transworld-landing-station-karachi/). Эта формулировка важна, потому что один кабель может быть одновременно силой и уязвимостью. Чем больше диверсификации TWA может продавать через несколько систем, тем меньше её история сводится только к TW1.
Следующие системы снова меняют масштаб. Департамент печати и информации Пакистана сообщил в ноябре 2025 года, что SEA-ME-WE 6 выделила Пакистану 13,2 Тбит/с, из которых 4 Тбит/с активированы немедленно, что поддерживает облачные сервисы, дата-центры, финтех, электронную коммерцию, стриминг и более широкую цифровую экономику (https://pid.gov.pk/site/press_detail/31076). Dawn сообщила о том же распределении и указала, что кабель связывает Пакистан со странами от Сингапура до Франции, а общая ёмкость системы превышает 100 Тбит/с (https://www.dawn.com/news/1956718). Страница пресс-релизов TWA и отраслевые отчёты также связывают компанию с приземлением кабеля 2Africa в Карачи; TWA сообщила, что 2Africa протянется более чем на 45 000 км, соединит 46 точек приземления в 33 странах и будет иметь ёмкость до 180 Тбит/с на 16 волоконных парах (https://www.tw1.com/press-release/a-historic-moment-for-pakistan/), а сайт проекта 2Africa приводит ту же цифру магистральной ёмкости 180 Тбит/с (https://www.2africacable.net/about).
Роль стороны приземления стратегически отличается от простой покупки транзита. Если Пакистан получит больше кабельных систем, страна выиграет в диверсификации маршрутов и потенциальной ценовой конкуренции. Но партнёр по приземлению, способный соединять эти системы с местными клиентами, локальными дата-центрами и внутренними магистральными маршрутами, всё равно контролирует ценный интерфейс. Метафора пункта взимания платы — не утверждение, что TWA может брать любую цену.
Она означает, что TWA находится в точке, где вынуждены договариваться многие игроки: глобальные контент-сети, ищущие выход на Пакистан, пакистанские операторы, ищущие зарубежную ёмкость, предприятия, ищущие частные каналы, и регуляторы, стремящиеся обеспечить устойчивость и безопасность.
Переговорная сила максимальна, когда клиентам нужны и ёмкость, и гарантии. Низовой реселлер может купить обычный интернет-доступ. Банку, бирже, мобильной сети, облачному клиенту или видеоплатформе нужны задержка, восстановление, диверсификация маршрутов, документация по безопасности и доступная операционная команда. Именно здесь станция приземления, кабельный маршрут, глобальная точка присутствия и NOC объединяются в один пакет.
Логика выручки: сначала опт
PACRA даёт необычно полезную финансовую детализацию. Выручка TWA достигла примерно 13 311 млн рупий в 2024 календарном году, увеличившись на 25,4 % с примерно 10 618 млн рупий в 2023-м и 8 744 млн рупий в 2022-м (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). В отчёте говорится, что основными драйверами выручки были операторский, международный и оптовый сегменты, а корпоративный сегмент также вырос за счёт предложений управляемых услуг. По данным PACRA, в первом полугодии 2025 календарного года на операторский сегмент пришлось 41,9 % выручки, на международный бизнес — 17,4 %, на оптовый — 29,7 %, на голосовые услуги LDI — 3,2 %, на корпоративные и прочие источники — 7,8 %.
Такая структура выручки — это тезис в цифрах. Публичная история TWA может включать розничный широкополосный доступ и корпоративные услуги, но рейтингуемая экономика в подавляющей степени оптовая и международная. Операторский, международный и оптовый сегменты вместе дали почти девять десятых выручки за первое полугодие 2025 года в сегментации PACRA. Бизнес, следовательно, движется потребностью других сетей в ёмкости и качестве маршрутов, а не только прямыми отношениями с потребителем.
Логика маржи следует из этого. Финансовая сводка PACRA показывает продажи за 2024 год в размере 13 311 млн рупий, себестоимость реализации 7 076 млн рупий, валовую прибыль 6 235 млн рупий, операционную прибыль 4 825 млн рупий и чистую прибыль 2 241 млн рупий (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). Отчётная валовая маржа составила 46,8 % против 52,2 % в 2023-м и 52,4 % в 2022-м, а чистая маржа — 16,8 %, что немного ниже 17,9 % в 2023-м и существенно ниже 25,6 % в 2022-м. Высокая валовая маржа подтверждает, что ёмкость и управляемая инфраструктура могут быть прибыльными. Сжатие маржи предупреждает, что рост не бесплатен: расширение, стоимость финансирования, налоги, операционная деятельность и конкурентное ценообразование поглощают часть выгоды.
В том же отчёте говорится, что установленная международная полоса пропускания Пакистана с учётом операторов, включая PTCL, TWA, SCO и Cybernet, составила 16,4 Тбит/с, активированная ёмкость — 10,26 Тбит/с, а PTCL и TWA оставались доминирующими поставщиками, обслуживающими основную часть внутреннего спроса (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). Даже с учётом того, что более поздний публичный релиз PTA за 2024–25 годы называет 17,21 Тбит/с на уровне сектора, важно различие между установленной и активированной ёмкостью. Установленная ёмкость — это опция. Активированная — это продаваемый ресурс. Экономический вопрос не только в том, сколько волокна приземляется, но и в том, насколько быстро ёмкость включается, законтрактовывается, маршрутизируется и оплачивается.
Поэтому кабельный бум может давить на маржу, даже расширяя рынок. Новые системы увеличивают ёмкость и устойчивость Пакистана. Они также увеличивают объём ёмкости, которой нужно найти клиентов. Если предложение приходит быстрее, чем розничный и корпоративный спрос может поглотить его по хорошим ценам, оптовые тарифы могут падать. Если спрос со стороны стриминга, облака, ИИ-нагрузок, финтеха и мобильного широкополосного доступа растёт быстрее активированного предложения, TWA может защищать цену. Публичный инвестиционный кейс компании опирается на второй сценарий, но первый всегда возможен.
Нижестоящий рынок чувствителен к цене. В сводке Dawn по отчёту PTA за 2023 год говорилось, что в Пакистане одни из самых низких в мире телекоммуникационных цен, стоимость 1 ГБ мобильного широкополосного доступа составляет около 12 центов США, ARPU низкий, а операторы испытывают давление из-за стоимости топлива и высоких капитальных вложений (https://www.dawn.com/news/1809693). Релиз PTA за 2024–25 годы сообщает, что сектор превысил 1 трлн рупий выручки и 838 млн долларов США инвестиций, но это не означает, что каждый конечный пользователь может выдержать более высокие тарифы (https://www.pta.gov.pk/category/pta-releases-annual-report-2024%E2%80%9325-1374704410-2026-01-01). Задача оптового поставщика — продавать больше ёмкости на рынке, где розничная доступность политически и коммерчески занимает центральное место.
Ёмкость — это сначала запас, а потом выручка
Самое важное коммерческое различие — между ёмкостью как инженерной возможностью и ёмкостью как монетизированным запасом. Кабель может иметь большую проектную ёмкость, оператор может иметь права в консорциумной системе, а национальный регулятор может отчитываться о совокупной международной полосе пропускания. Ничто из этого автоматически не означает, что ёмкость включена, продана, защищена контрактами на восстановление и оплачена клиентами, чья собственная выручка способна нести её стоимость. Бизнес TWA находится в этом процессе превращения.
Установленная ёмкость похожа на полочное пространство на рынке, где спрос приходит неравномерно. Мобильному оператору может понадобиться большой прирост перед спортивным турниром, стриминговой платформе — лучшее качество в развлекательный сезон, банку — частный канал для новой площадки аварийного восстановления, а облачному клиенту — путь с низкой задержкой для узкого приложения, а не широкий прирост интернет-транзита. TWA должна решать, сколько ёмкости активировать до подтверждённого спроса, сколько резервировать для устойчивости и насколько агрессивно оценивать неиспользуемый запас. Неверный ответ может дорого обойтись в любом направлении.
Слишком мало активированной ёмкости создаёт перегрузки и потерю доверия клиентов. Слишком ранняя активация большого объёма может снизить доходность, если нижестоящие покупатели будут ждать более низких цен.
Поэтому прибавление SEA-ME-WE 6 и 2Africa не следует читать как простую удачу. Выделение Пакистану 13,2 Тбит/с в SEA-ME-WE 6 и немедленная активация 4 Тбит/с расширяют национальную возможность (https://pid.gov.pk/site/press_detail/31076). История магистральной ёмкости 2Africa в 180 Тбит/с усиливает ощущение, что региональный потолок предложения движется вверх (https://www.2africacable.net/about). Но новое предложение может привести к двум противоположным результатам. Оно может сделать TWA более ценной, дав компании больше путей, больше услуг и больше пространства для переговоров. Оно также может сделать оптовую ёмкость менее дефицитной, если несколько операторов смогут предложить приемлемые альтернативы.
Разница — в продуктезации. Сырой терабит — не то же самое, что маршрутно-диверсифицированная корпоративная услуга, восстановленный частный канал, контентный путь с низкой задержкой, кросс-коннект дата-центра или управляемый WAN-пакет. Публичные страницы продуктов TWA важны, потому что показывают попытку поднять ёмкость вверх по цепочке ценности. I-Connect превращает внутренний транспорт в управляемый MPLS с классами обслуживания и SLA (https://www.tw1.com/service/i-connect/). IPLC превращает глобальное покрытие в выделенные каналы «точка-точка» с опциональным восстановлением (https://www.tw1.com/service/iplc/). KR-1 превращает преимущество станции приземления в предложение размещения и межсетевого взаимодействия (https://www.tw1.com/service/data-centre/). Managed Services превращает сеть в повторяющуюся операционную поддержку (https://www.tw1.com/service/managed-services/).
Такая комплектация создаёт иные переговоры с клиентами. Небольшой интернет-провайдер, покупающий оптовый транзит, может давить в основном на цену за Мбит/с. Банк может настаивать на времени восстановления, диверсификации и документации. Контент-платформа — на задержке до зарубежных кэшей, качестве пиринга и вечерних перегрузках. Многонациональная компания — на едином окне контрактования и понятной эскалации в разных странах. Один и тот же физический кабель может поддерживать все эти продажи, но у каждой продажи своя маржа, нагрузка на поддержку и последствия отказа.
Разброс активированной ёмкости также даёт TWA опционную ценность. Если трафик Пакистана стабильно растёт, неиспользуемую, но достижимую ёмкость можно превращать в выручку без полного строительства нового кабеля. Если конкурирующий кабель выходит из строя, запасная ёмкость может временно стать более ценной. Если новый кабель наводняет рынок, опцион теряет ценность, если не привязан к дифференцированной услуге. Поэтому центральный вопрос статьи не в том, нужна ли Пакистану большая полоса пропускания. Нужна. Вопрос в том, кто контролирует качественную, продаваемую и восстанавливаемую полосу пропускания в момент, когда она нужна покупателям.
Ответ будет разным для разных клиентов. Для товарного интернет-доступа переговорная сила TWA ограничена альтернативными поставщиками и вниманием регулятора. Для покупателей, чувствительных к маршруту, безопасности, времени или репутации, у компании более сильный аргумент. Она может продавать не только ёмкость, но и снижение операционной неопределённости: меньше переговоров с зарубежными поставщиками, меньше загадок о маршрутах, меньше эскалаций по сбоям и меньше внутренних споров о том, кто отвечает за неисправность. На инфраструктурных рынках такое снижение неопределённости часто и есть источник устойчивой маржи.
Издержки — проблема баланса, а не только инженерии
Экономика подводной ёмкости выглядит чистой со стороны: построить кабель или войти в него, включить ёмкость, продать операторам. Баланс выглядит менее чистым. PACRA сообщает, что структура капитала TWA долговая, причём заимствования состоят в основном из краткосрочных и долгосрочных кредитов на оборотный капитал, расширение сети и ёмкости (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). Финансовая сводка показывает совокупные активы в 35 023 млн рупий на декабрь 2024 года, внеоборотные активы 26 677 млн рупий, заимствования 11 998 млн рупий, акционерный капитал 13 136 млн рупий и отношение совокупных заимствований к сумме заимствований и капитала 47,7 %.
Эти цифры согласуются с инфраструктурной компанией в режиме расширения. TWA нужен капитал до того, как клиент полностью заплатит. Ей нужен и оборотный капитал после продажи услуги. PACRA сообщает о торговой дебиторской задолженности за 2024 год в 5 106 млн рупий и валовом цикле оборотного капитала в среднем 145 дней (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). Клиент может думать, что покупает ежемесячную услугу ёмкости, но оператор финансирует кабельные активы, оптическое оборудование, объекты станции приземления, внутренние линии, дебиторскую задолженность и готовность к обслуживанию.
Проблема долларовых издержек лежит под этими строками баланса. Оптические системы, модернизация подводной части, зарубежные точки присутствия, международные порты, поддержка поставщиков, морское обслуживание и многие компоненты оборудования подвержены валютной экономике, даже когда пакистанские клиенты платят в рупиях. Это не означает, что каждая затрата напрямую номинирована в долларах. Это означает, что стоимость замещения и расширения сети привязана к международной цепочке поставок технологий. Отчётность Государственного банка показывала, насколько резкой может быть макросреда: в 2023 финансовом году пакистанская рупия обесценилась на 28,5 % к доллару США (https://www.sbp.org.pk/reports/annual/aarFY23/Chapter-06.pdf). Даже если позднее рупия стабилизируется, поставщик, который должен постоянно покупать и модернизировать международную инфраструктуру, не может игнорировать валютный риск.
Объявления компании за 2025 год показывают, почему капитальные затраты постоянно возвращаются. TWA сообщила о подписании с Huawei соглашения о модернизации магистральной транспортной сети с использованием технологии ROADM на базе CDF с поддержкой 400G и выше на длину волны, пропускной способностью более 25,6 Тбит/с и возможным расширением в L-диапазон в будущем (https://www.tw1.com/press-release/to-enhance-the-quality-and-capacity-of-internet-services-in-pakistan/). Она также объявила о партнёрстве с Wateen, в рамках которого Wateen предоставит более 6000 км магистральной волоконно-оптической сети, услуги эксплуатации и обслуживания волокна, а также площадки для размещения оборудования, чтобы обеспечить развёртывание DWDM TWA по всему Пакистану (https://www.tw1.com/press-release/transworld-and-wateen-sign-strategic-partnership-agreement-to-expand-pakistans-digital/).
Это шаги роста, но это и обязательства по издержкам. Большая протяжённость магистрали улучшает возможность продавать ёмкость за пределами Карачи и Исламабада. Большие оптические возможности поднимают потолок трафика. Больше соглашений о размещении и эксплуатации снижают часть строительной нагрузки, но добавляют зависимость от поставщиков. Экономика оператора улучшается, если внутреннее покрытие превращает подводную ёмкость в дорогие клиентские контракты. Она ослабевает, если сеть модернизируется быстрее спроса или если агрессивная оптовая конкуренция заставляет TWA использовать новую ёмкость в основном для защиты доли.
Стратегия дата-центров добавляет ещё один слой. Страница дата-центра TWA KR-1 описывает объект уровня Tier III, сертифицированный Uptime Institute, с доступностью 99,982 %, расположенный на станции приземления подводных кабелей Пакистана, с прямым доступом к нескольким подводным кабелям и круглосуточной поддержкой smart hands (https://www.tw1.com/service/data-centre/). В пресс-релизе от января 2025 года говорится, что её дата-центры в Карачи и Исламабаде получили сертификацию ISO 27001 (https://www.tw1.com/press-release/exciting-news-from-transworld-associates/). Это превращает точку приземления в нечто большее, чем кабельная будка. Она становится местом, где клиенты могут размещать оборудование, обмениваться трафиком и покупать доступ к зарубежным сетям с меньшей задержкой. Но дата-центры также требуют энергии, охлаждения, безопасности, соответствия нормам, дисциплины доступности и капитала.
Поэтому лучшая экономика TWA возникает из комплектации. Отдельный мегабит оптовой полосы пропускания можно сбить конкуренцией. Пакет, объединяющий подводные маршруты, внутреннюю магистраль, межсетевое взаимодействие дата-центра, управляемые услуги, защиту от DDoS, частные каналы и операционную поддержку, сравнивать сложнее. Вопрос в том, достаточно ли клиентов ценят пакет, чтобы окупить затраты на его создание.
Диверсификация маршрутов — продукт на случай сбоев
Проблема международной связанности Пакистана не только в объёме ёмкости. Это концентрация путей, неопределённость ремонта и геополитика. В январском отчёте Dawn за 2024 год о годовом отчёте PTA говорилось, что тогда у Пакистана было семь подводных кабельных соединений, оптический кабель Пакистан—Китай и 19 трансграничных наземных линий, а среди ключевых игроков международной полосы пропускания — PTCL, TWA, Cyber Internet Service Providers и SCO (https://www.dawn.com/news/1809693). Более поздний релиз PTA за 2024–25 годы сообщает, что Пакистан добавляет четыре высокоёмких подводных кабеля при поддержке 17,21 Тбит/с международной полосы пропускания (https://www.pta.gov.pk/category/pta-releases-annual-report-2024%E2%80%9325-1374704410-2026-01-01). Больше маршрутов снижает хрупкость, но только если они действительно диверсифицированы по географии, точкам приземления, собственности, энергоснабжению, эксплуатации и апстрим-маршрутизации.
Публичные свидетельства межсетевого взаимодействия TWA сильны. PeeringDB указывает AS38193, Trans World Associates, как NSP с 15 000 префиксов IPv4, 3 000 префиксов IPv6, выборочной политикой пиринга, регионом Азиатско-Тихоокеанского региона и присутствием на публичных точках обмена, включая DE-CIX Frankfurt на 100G, Equinix Muscat на 10G, записи Equinix Singapore на 100G и 500G, HKIX на 10G, NL-ix на 100G, Oman-IX на 10G и SH-IX на 100G (https://www.peeringdb.com/net/3320). BGP.tools идентифицирует AS38193 как давно работающую пакистанскую сеть с большой видимостью пиров и апстримов, хотя точные числа со временем меняются по мере обновления наблюдателей маршрутизации (https://bgp.tools/as/38193). Whois APNIC идентифицирует AS38193 как TWA-AS-AP, Transworld Associates (Pvt.) Ltd., страна PK, с экспортными маршрутными ссылками на крупные сети, включая AS174, AS6762 и AS8529 (https://wq.apnic.net/apnic-bin/whois.pl?object_type=aut-num&searchtext=AS38193).
Эти записи не гарантируют качество клиентского обслуживания. PeeringDB заполняется самими участниками, наблюдатели BGP видят интернет со своих точек зрения, а записи whois могут отставать от операционной реальности. Они всё же доказывают, что TWA — не чисто локальный провайдер доступа. Компания управляет заметной автономной системой с зарубежным межсетевым взаимодействием и пиринговой позицией, которая может иметь значение для доставки контента, задержек и контроля маршрутов.
Операционная проверка — это то, что происходит при отказе маршрута. Инцидент с SMW5 в июле 2026 года полезен, потому что показывает и зависимость, и меры по смягчению. Публичные заявления PTA, переданные Dawn и Business Recorder, говорили, что пользователи могли наблюдать периодическое ухудшение, TWA координировала работу с консорциумом SMW5, трафик переводился на альтернативные международные линии, а нормальная рабочая ёмкость была восстановлена после устранения неисправности (https://www.dawn.com/news/2012491/pta-says-submarine-cable-fault-may-cause-intermittent-internet-disruption;https://www.brecorder.com/news/amp/40428352). Именно это должно волновать покупателей международной ёмкости: не то, что сбоев никогда не бывает, а то, есть ли у провайдера достаточно альтернативных путей, коммерческих прав и операционного контроля, чтобы ограничить ущерб.
Рыночные разговоры вокруг таких событий следует воспринимать осторожно. Пост Tapmad в соцсети, попавший в поисковую выдачу, сообщал, что часть пользователей могла столкнуться с ухудшением стриминга из-за проблемы международной связи, затронувшей Пакистан (https://x.com/tapmadtv/status/2072743985161138212). Темы на Reddit о кабельных авариях в Пакистане смешивают полезные наблюдения пользователей, домыслы и раздражение, включая утверждения о том, какие системы не работали и сколько ёмкости осталось (https://www.reddit.com/r/PakistaniTech/comments/1oc4bpy/cable_fault_in_peace_submarine_cable_rip/). Эти посты не доказывают статус маршрутов, доли ёмкости или причину сбоя. Это рыночные сигналы. Они показывают, как быстро оптовые кабельные события превращаются в розничный опыт, гнев на бренд и риск для качества контента.
Для TWA это одновременно маркетинг и ответственность. Если компания сможет продемонстрировать превосходную диверсификацию, она сможет привлечь клиентов, опасающихся маршрутных шоков. Если сбой затронет систему, связанную с TWA, те же клиенты будут ожидать быстрой перемаршрутизации, прозрачной коммуникации и реалистичных оценок восстановления. Чем крупнее компания в национальной ёмкости, тем больше каждый инцидент становится репутационным.
Регулирование превращает долю рынка в ответственность
Международный шлюз — регулируемый рынок, потому что он затрагивает национальную связь, валютные операции, законный перехват, конкуренцию, безопасность и благосостояние потребителей. Документы PTA показывают, что власти внимательно следят за оптовым уровнем. В консультационном документе PTA 2024 года о перепродаже IP-полосы пропускания говорится, что на оптовом рынке IP-полосы Пакистана работали четыре крупных зарубежных кабельных оператора — PTCL, Transworld Associates, Cybernet и SCO, — предоставляющих услуги нижестоящим операторам фиксированной и сотовой связи (https://www.pta.gov.pk/assets/media/2024-09-03-Consultation-Paper-on-IP-Bandwidth-Reselling.pdf). Определение PTA 2021 года о значительной рыночной власти на рынке оптовой IP-полосы пропускания указывает, что PTCL и TWA предоставляли услуги IP-полосы держателям лицензий местной связи, LDI и CVAS, и что регулятор рассматривал конкурентные условия на рынке, где лишь немногие игроки обслуживали нижестоящий спрос (https://www.pta.gov.pk/assets/media/2021-07-23%20Determination%20on%20SMP%20Operators%20in%20Wholesale%20IP%20Bandwidth%20Market%20in%20Pakistan.pdf).
Эту часть пункта взимания платы легче всего понять неправильно. Узкое оптовое место может создавать ценовую власть. Оно также может привлекать регулирование. Если нижестоящие интернет-провайдеры или мобильные операторы сочтут цены на международную полосу слишком высокими или если государство сочтёт устойчивость недостаточной, позиция TWA становится вопросом публичной политики, а не только частного контракта. Провайдер может зарабатывать на дефиците, но не может вести себя так, будто дефицит политически невидим.
Лицензия LDI добавляет ещё один уровень подотчётности. Собственная страница голосовых услуг LDI TWA сообщает, что компания работает по лицензии PTA, предлагает прямое подключение к глобальным интернет-магистралям и голосовым сетям, имеет прямые стыки со всеми крупными пакистанскими операторами и использует мониторинг маршрутов и защиту от мошенничества (https://www.tw1.com/service/ldi-voice-services/). Это ценно для международных операторов и корпоративных клиентов, но также помещает TWA в потоки трафика, чувствительные к комплаенсу. Голосовая терминация, контроль мошенничества, межсетевое взаимодействие и международная маршрутизация — не просто технические продукты; это регулируемые обязательства.
Риск безопасности уже не теоретический. Релиз PTA за 2024–25 годы выделяет кибербезопасность и операции по национальной телекоммуникационной безопасности наряду с ростом широкополосного доступа (https://www.pta.gov.pk/category/pta-releases-annual-report-2024%E2%80%9325-1374704410-2026-01-01). Объявление TWA о сертификации дата-центра по ISO 27001 и страницы управляемых услуг показывают, что компания продаёт в этой среде безопасность, комплаенс и проактивный мониторинг (https://www.tw1.com/press-release/exciting-news-from-transworld-associates/;https://www.tw1.com/service/managed-services/). Коммерческая возможность очевидна: клиентам нужна безопасная, контролируемая и соответствующая требованиям связь. Операционная нагрузка тоже очевидна: компания, которая размещает, маршрутизирует и защищает трафик, должна поддерживать средства контроля, выдерживающие аудит, реагирование на инциденты и репутационный стресс.
Геополитика имеет значение через выбор маршрута. Подводные пути Пакистана проходят через регионы, где ремонт кабеля, разрешения на приземление, политика поставщиков и региональные конфликты могут влиять на сроки и доверие. Сам проект SEA-ME-WE 6 стал частью более широкой глобальной дискуссии о безопасности кабелей, а отраслевые обзоры отмечали его высокую ёмкость, многочисленные точки приземления и маршрут через Юго-Восточную Азию, Ближний Восток и Западную Европу (https://www.submarinenetworks.com/en/systems/asia-europe-africa/smw6). TWA не контролирует всю геополитику консорциумного кабеля. Но как оператор приземления, работающий с клиентами, она вбирает часть коммерческого вопроса: какой маршрут приемлем, насколько он диверсифицирован, что происходит при повреждении сегмента и кто получает приоритет при дефиците ёмкости?
Поэтому лучшая регуляторная позиция для TWA — не максимальное извлечение. Это убедительное лидерство: инвестировать раньше спроса, публиковать достаточно операционных гарантий для доверия, оценивать ёмкость так, чтобы нижестоящие операторы могли расти, и заметно сотрудничать при сбоях. Частному владельцу кабеля в стратегическом секторе нужна прибыль, но нужна и легитимность.
Клиенты, конкуренция и оптовая сделка
Клиентский набор TWA лучше всего выводится из услуг, которые она продаёт, и сегментов выручки, о которых сообщает PACRA. На главной странице говорится, что компания обслуживает крупных мобильных операторов, интернет-провайдеров, предприятия и МСБ (https://www.tw1.com/). PACRA сообщает, что операторы сотовой связи, интернет-провайдеры, корпоративные организации и МСБ покупают полосу пропускания у подводных операторов, а основными драйверами выручки TWA являются операторский, международный и оптовый сегменты (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). Страница IPLC ориентирована на держателей лицензий LDI, интернет-провайдеров, многонациональные корпорации и международные агентства, которым нужны глобальные каналы «точка-точка» (https://www.tw1.com/service/iplc/). Страница дата-центра ориентирована на предприятия, интернет-провайдеров, телекоммуникационных операторов, облачных провайдеров и ИИ-нагрузки (https://www.tw1.com/service/data-centre/).
Такое сочетание клиентов создаёт полезный хедж. Спрос мобильных операторов и интернет-провайдеров даёт объём. Предприятия и многонациональные компании — более высокие требования к обслуживанию. Клиенты дата-центров и управляемых услуг могут обеспечивать более липкие контракты. Международные операторы и контент-сети добавляют значимость зарубежных маршрутов. Но сочетание также создаёт противоречивые ожидания. Мобильному оператору нужна дешёвая оптовая ёмкость. Банку — частные, безопасные и восстанавливаемые каналы. Видеоплатформе — производительность стриминга в пики. Глобальному оператору — стабильные двусторонние условия.
Регулятору — устойчивость и конкуренция. TWA должна устанавливать цены и работать во всех этих измерениях, не позволяя одному классу клиентов слишком заметно субсидировать другой.
Конкуренция приходит как минимум с пяти направлений. PTCL остаётся международным игроком масштаба действующего оператора с кабельными системами и национальным покрытием. Роль Cybernet в PEACE, а также приход других кабелей добавляет ещё одну частную точку отсчёта. SCO имеет значение для конкретной географии и государственной связи. Держатели лицензий LDI и перепродавцы полосы пропускания могут давить на дистрибуцию, даже не имея полного владения кабелем.
Крупные глобальные контент- и облачные сети также могут менять рынок, продвигая прямой пиринг, кэширование, расширение частных сетей и пограничную инфраструктуру ближе к пакистанским пользователям.
Поэтому внутренняя магистральная и дата-центровая стратегия TWA важна. Если компания просто продаёт апстрим-биты, она подвержена падению оптовых цен за единицу. Если она может соединить приземление подводного кабеля, дата-центр, внутренний MPLS, управляемый WAN, защиту от DDoS и частные каналы, она конкурирует на гарантиях маршрута и операционном удобстве. Соглашение с Wateen о поддержке более чем 6000 км магистрального волокна значимо, потому что помогает TWA продвигать позицию международной ёмкости глубже во внутренние корпоративные и операторские рынки (https://www.tw1.com/press-release/transworld-and-wateen-sign-strategic-partnership-agreement-to-expand-pakistans-digital/). Модернизация Huawei значима, потому что длины волн большей ёмкости упрощают масштабирование транспортного уровня по мере роста спроса (https://www.tw1.com/press-release/to-enhance-the-quality-and-capacity-of-internet-services-in-pakistan/).
В собственном успехе компании есть тонкий риск. Если рынок международной ёмкости Пакистана станет более диверсифицированным и лучше обеспеченным, национальная значимость TWA вырастет, но дефицитность единицы может снизиться. Новые кабели улучшают устойчивость и цифровой рост, однако могут также уменьшить премию, привязанную к любому отдельному маршруту. Ответом TWA должно быть качество, а не только ёмкость: меньшая задержка, более сильное восстановление, лучший пиринг, лучшая реакция NOC, лучшая корпоративная упаковка, лучшая безопасность и лучшая внутренняя доставка.
Сигнал Google Verified Peering Provider соответствует этому движению вверх по лестнице качества. На странице пресс-релизов TWA говорится, что в декабре 2025 года компания стала одним из первых в Пакистане провайдеров уровня Gold tier в программе Google Verified Peering, а объявление распространялось через Business Recorder и Profit со ссылкой на TWA (https://www.tw1.com/press-release/). Это заявление следует считать заявленным компанией статусом, а не независимым финансовым доказательством. Тем не менее оно указывает в правильном коммерческом направлении: не просто больше полосы пропускания, а более качественные отношения с контент-сетями и качество маршрутизации.
Вопрос для покупателя — сможет ли TWA сохранить это качество при масштабировании. Компания может выигрывать оптовых клиентов через отношения и дефицит. Удерживает она их предсказуемой производительностью, документацией, реакцией на инциденты и ценовой дисциплиной. Чем больше растёт база спроса Пакистана, тем менее снисходительными становятся клиенты.
Что изменило бы оценку
Текущая оценка положительная, но условная. TWA имеет реальную операционную позицию, заметную национальную значимость, близкую к аудированной финансовую информацию через PACRA, регуляторный статус, кабельные активы, зарубежный пиринг и портфель услуг, соответствующий потребностям цифрового роста Пакистана. Её следует рассматривать как одну из компаний, лежащих в основе расширения широкополосного доступа Пакистана, а не как маргинальную строку в справочнике.
Первый факт, который изменил бы взгляд, — цены. Открытые источники показывают выручку и рост, но не раскрывают динамику оптовых цен по маршрутам, классам клиентов или срокам контрактов. Если TWA растёт главным образом потому, что продаёт больше ёмкости при стабильных или лишь мягко снижающихся ценах за единицу, качество бизнеса высокое. Если рост требует серьёзных ценовых уступок, более длинных циклов дебиторской задолженности и более высоких капитальных затрат только для защиты доли, видимый кабельный бум менее привлекателен.
Второй факт — концентрация контрактов. Небольшое число мобильных операторов, крупных интернет-провайдеров, контент-сетей или покупателей, связанных с государством, могло бы сделать компанию сильнее, чем позволяет её риск продления. PACRA даёт доли сегментов, но не книгу десяти крупнейших клиентов (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). Кредитору или покупателю нужны были бы история продлений на уровне клиентов, минимальные обязательства, сервисные кредиты, условия валютной индексации и маржа по конкретным маршрутам.
Третий факт — реальная диверсификация маршрутов. Публичные источники перечисляют TW1, SMW5, SMW6, 2Africa и различные точки пиринга, но клиентские контракты различаются. Получает ли конкретный банк или интернет-провайдер автоматическое восстановление? По каким кабельным системам? С какой гарантированной ёмкостью? С какими допущениями по задержке и потерям пакетов? Страница IPLC рекламирует опциональное восстановление с автоматическим переключением полосы пропускания на резервные кабельные системы (https://www.tw1.com/service/iplc/). Разница между опциональным и стандартным восстановлением экономически важна.
Четвёртый факт — финансовая дисциплина. Долгосрочный рейтинг PACRA A+ и стабильный прогноз значимы, но отчёт также описывает долговую нагрузку, долгосрочные заимствования и обязательства по капитальным затратам (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). Компания может быть стратегически важной и всё же перестраивать мощности или неверно оценивать риск. Правильный вопрос при проверке не в том, нужна ли Пакистану ёмкость. Она явно нужна. Вопрос в том, получает ли TWA адекватную доходность на каждый новый слой ёмкости и внутреннего покрытия.
Пятый факт — безопасность и поведение при сбоях. Рынок простит редкие подводные аварии, если коммуникация, перемаршрутизация и восстановление сильны. Он не простит повторяющееся непрозрачное ухудшение, слабые обновления об инцидентах или неопределённость в отношении того, какие услуги защищены. Эпизод с SMW5 в июле 2026 года — не осуждение; это живая демонстрация продукта. Покупателям стоит запрашивать пост-инцидентные отчёты, тайминги перемаршрутизации, затронутые классы услуг и извлечённые уроки.
Вывод
Trans World Associates — стратегическая оптовая инфраструктурная компания в стране, где спрос на широкополосный доступ растёт быстрее, чем публика обычно замечает лежащие в основе издержки. Потребители Пакистана воспринимают дешёвые данные, стриминг, игры, облачные приложения и мобильный банкинг как розничные услуги. Под этими услугами находятся станции приземления подводных кабелей, обязательства по международной ёмкости, оборудование, привязанное к доллару, регулируемые PTA шлюзы, глобальный пиринг, внутренний транспорт, средства безопасности и политика ремонта. Экономическая роль TWA — превращать этот скрытый слой в продаваемую ёмкость.
Публичные данные поддерживают сильное, но не безрисковое прочтение. TWA владеет и эксплуатирует TW1, участвует в крупных кабельных системах или принимает их на приземление, имеет действующий статус LDI, управляет AS38193 с заметным международным пирингом, генерирует существенную выручку в операторском, международном и оптовом сегментах и инвестирует в магистральный транспорт, дата-центры и управляемые услуги. Компания быстро нарастила выручку и имеет стабильный рейтинг PACRA.
Она также несёт долговую нагрузку, бремя капитальных затрат, риск дебиторской задолженности, зависимость от поставщиков и подверженность ценово-чувствительным нижестоящим рынкам.
Пункт взимания платы под национальным ростом широкополосного доступа ценен, только пока он остаётся доверенным. Если TWA поможет Пакистану добавить ёмкость, снизить хрупкость маршрутов, улучшить доступ к облаку и контенту и сохранить работоспособную оптовую экономику для нижестоящих операторов, её позиция должна укрепиться. Если новые кабели создадут избыточную ёмкость, если сбои выявят слабое восстановление, если регулирование снизит цены или если долларовые издержки обгонят рупийную выручку, та же позиция станет труднее.
Лучшая однофразовая оценка такова: Trans World Associates — один из важнейших частных посредников ёмкости в Пакистане, и её будущее зависит от превращения рычага приземления кабелей в устойчивые, конкурентно оценённые и учитывающие безопасность оптовые и корпоративные услуги, а не от опоры только на дефицит.