
Кратко
- Telecel Global Limited следует оценивать не просто как запись о членстве в RIPE NCC, а как один из финансовых и операционных узлов в африканской телеком-экспансии Telecel Group. Главный вопрос сейчас — смогут ли масштаб Ганы, оптовые услуги, оптоволокно и мобильные деньги обеспечить потребности в капитале приобретённых сетей на более сложных рынках.
- Оценка сдержанная: у Telecel есть реальные активы и убедительная роль претендента на долю рынка, но приобретения создают ценность, только если рост абонентской базы превращается в выручку от интенсивного потребления данных, корпоративных и платёжных услуг, а расходы на вышки, энергоснабжение, спектр, поставщиков и валютные риски взяты под контроль.
Экономический тест: кто финансирует покрытие
Экономическая отправная точка — не амбиции бренда Telecel, а счёт. В Гане, Центральноафриканской Республике и Гвинее-Бисау правительства хотят более широкого покрытия, качественного широкополосного доступа и более дешёвого цифрового доступа, потому что телеком-сети теперь считаются экономической инфраструктурой. Домохозяйства хотят больше данных, но значительная часть спроса приходится на абонентов предоплаченных тарифов, чьи расходы могут быстро перетекать между операторами или исчезать при росте цен. Поставщики хотят контрактов в твёрдой валюте. Башенные компании хотят плату за энергоснабжение и аренду.
Регуляторы спектра хотят лицензионные платежи и обещания покрытия. Акционеры хотят доходность за принятие рисков приобретения, валютных и политических рисков.
Telecel Global Limited находится в этом напряжении. Записи о компании и страница члена RIPE NCC показывают компанию с корнями на Маврикии, наличием регистрации в Великобритании и администрированием номерных ресурсов интернета. Публичные материалы Telecel Group затем размещают Telecel Global Services внутри более широкой группы, включающей мобильные сети, оптовые услуги, финтех и инновационную деятельность. Эти два уровня не следует сводить к одному утверждению.
Членство в RIPE NCC и заявленная зона обслуживания — свидетельство управления сетевыми ресурсами и операционных возможностей, а не доказательство того, что сама маврикийская компания продаёт розничную связь на каждом рынке, связанном с именем Telecel.
Это различие важно, потому что инвестиционный тезис зависит от цепочки конверсии. Телеком-группа может купить небольшого или недоинвестированного оператора по более низкой цене входа, чем потребовала бы рыночный лидер. Она может улучшить покрытие, пересмотреть тарифные пакеты, разделить инфраструктуру, добавить оптовые и корпоративные продукты и подключить мобильные деньги или другие цифровые услуги к абонентской базе. Если это сработает, приобретённая сеть станет ценнее, чем под прежним владельцем.
Если нет — покупатель получает тех же абонентов с низкими доходами, старые площадки, контракты с поставщиками и регуляторные обязательства, только теперь с новыми обещаниями капитала и меньшим запасом на ошибку.
Стимулы асимметричны. Правительства получают очевидные выгоды от сохранённых рабочих мест, непрерывности услуг и обязательств по покрытию. Потребители выигрывают, если более сильный претендент не даёт рынку превратиться в экономику одного оператора. Но негативная сторона ложится на оператора и его финансистов, если спрос на данные не монетизируется, если счета за вышки обгоняют сбор выручки, если спектр достаётся с дорогими обязательствами или если девальвация делает импортное сетевое оборудование дороже в местной валюте. Поэтому задача Telecel — не просто расти. Нужно сделать финансируемым масштаб телекома на фронтирных рынках.
У компании есть реалистичный путь, потому что она не пытается строить каждый компонент с нуля. Гана дала устоявшегося национального оператора, основные средства, наследие мобильных денег и миноритарную долю правительства. Центральноафриканская Республика и Гвинея-Бисау — это меньшие рынки, где улучшение сети может дать быстрый эффект. Telecel Global Services добавляет направление B2B и оптовых услуг. Риск в том, что эти части останутся портфелем сложных рынков, а не системой, генерирующей денежный поток.
Что такое Telecel Global на самом деле
Правовые и операционные границы уже, чем рекламный след. Британский реестр Companies House указывает Telecel Global Limited как действующую иностранную компанию, зарегистрированную на Маврикии, с первым британским представительством, открытым в феврале 2020 года, и регистрацией на Маврикии в Реестре международных коммерческих компаний. RIPE NCC указывает Telecel Global Limited как члена по адресу в Эбене, Маврикий, и называет зоны обслуживания, включая Центральноафриканскую Республику, Великобританию и Ливан. Эти записи — веское доказательство того, что компания играет формальную роль в уровне интернет-ресурсов и международных услуг.
Собственные страницы Telecel Group расширяют картину. Группа описывает себя как оператора мобильного бизнеса, оптовых услуг, финтеха и инновационных платформ на нескольких рынках. На странице направлений бизнеса сказано, что Telecel Mobile владеет, управляет и администрирует мобильные сети в Центральноафриканской Республике, Гане и Гвинее-Бисау, а Telecel Global Services — это B2B-подразделение, обслуживающее операторов связи через оптовые услуги голосовой связи, передачи данных, облачные и сервисы безопасности. Там же Telecel Ghana назван полностью интегрированным поставщиком телекоммуникационных и цифровых услуг.
Эта структура важна экономически, потому что сценарий высокой доходности не может опираться только на розничную мобильную связь. Небольшому оператору, конкурирующему с MTN в Гане и Orange в Центральной Африке, нужна дополнительная доходность от трафика, который он пропускает, и отношений, которыми управляет. Оптовая голосовая связь и SMS могут вносить вклад, но это зрелые направления, подверженные сжатию цен.
Корпоративная связь, оптоволокно, безопасность, CPaaS, широкополосный доступ и мобильные деньги привлекательнее, если Telecel сможет объединить их в контракты, менее волатильные, чем предоплаченная голосовая связь и нерегулярный мобильный интернет.
На собственном сайте Telecel Global Services указаны CPaaS, A2P-фаервол, телеком-услуги, кибербезопасность, дата-центр и корпоративные решения. Это само по себе не доказывает материальную выручку, но показывает задуманную структуру доходов: не только SIM-карты, а управление трафиком, деловые коммуникации, оптовая связность и корпоративные сервисы вокруг африканских сетей доступа группы. Стратегическая логика здравая. Операторы со слабым потребительским ARPU часто пытаются повысить совокупную доходность за счёт корпоративного, государственного и оптового спроса.
Сложная часть — исполнение, потому что корпоративные клиенты сравнивают надёжность, гарантии уровня обслуживания и цену с действующим оператором, а не с планом реструктуризации покупателя.
Группа также заявляет о значительном операционном масштабе: присутствие в хабах и операционных компаниях, 20 000 километров оптоволокна, около 4 000 сотрудников и примерно 12 миллионов мобильных абонентов. Это цифры, раскрытые самой компанией, а не аудированная сегментная экономика в открытых источниках. Их следует рассматривать как ориентировочное доказательство того, что платформа больше не крошечная, но не как подтверждение того, что объединённый бизнес зарабатывает выше стоимости капитала.
Для инвесторов недостающими данными остаются денежный поток по рынкам, капитальные затраты по сетям, арендные обязательства, обязательства по спектру, валютная структура долга и условия поставщиков.
Операционная граница Telecel — это, по сути, набор связанных ставок. Маврикийская компания закрепляет часть международного уровня и администрирования ресурсов. Telecel Group определяет африканскую стратегию приобретений и операционную стратегию. Гана — главный тест на масштаб. Малые рынки дают опционы и политическую значимость. Вывод зависит от того, снижают ли эти уровни удельные затраты и повышают ли ценность клиентов, а не от того, может ли группа представить их как единую историю.
Гана — главный масштабный актив, но не актив без рисков
Гана — это рынок, который может сделать историю Telecel инвестиционно привлекательной. Это также рынок, который может вскрыть слабость этой истории. Vodafone завершила продажу 70-процентной доли в Vodafone Ghana группе Telecel Group в 2023 году, правительство Ганы сохранило 30 %. Национальное управление по коммуникациям Ганы ранее дало условное одобрение после рассмотрения пересмотренного предложения и уступок. Затем ребрендинг в Telecel Ghana распространился на весь бывший бизнес Vodafone Ghana, включая Vodafone Wholesale, Vodafone Cash и фонд.
Это приобретение важно, потому что дало Telecel сложившуюся национальную платформу, а не претендента с нуля. В Гане есть настоящий мобильный рынок, развитая среда мобильных денег, ориентированная на данные городская база и институциональный интерес к сохранению жизнеспособного второго оператора против MTN. Telecel Group назвала Гану своим крупнейшим и самым быстрорастущим рынком в июне 2026 года и сообщила, что бизнес в Гане вернулся к прибыльности в 2025 году.
Генеральный директор Telecel Ghana также заявил, что компания планирует увеличить инвестиции в сетевую инфраструктуру примерно на 150 % в 2026 году, доведя число площадок примерно с 5 000 до 9 000, с дополнительной ёмкостью для роста данных и будущих технологий.
Однако данные Национального управления по коммуникациям показывают, почему масштаб — это не то же самое, что ценность. В I квартале 2026 года в Гане было 43,50 млн подписок на мобильную голосовую связь. У MTN — 31,26 млн, или 71,85 %. У Telecel — 9,13 млн, или 20,99 %. У AT — 3,11 млн, или 7,16 %. Только по доле абонентов Telecel выглядит заметным национальным претендентом. По трафику картина жёстче. MTN пропустила 28,69 млрд минут внутренней мобильной голосовой связи, что составляет 92,00 % рынка. Telecel пропустила 2,18 млрд минут, или 6,99 %.
Аналогичный разрыв виден и в данных. В I квартале 2026 года у Telecel было 4,62 млн подписок на мобильный интернет, что составляет 15,53 % рынка. Но компания пропустила 143 696 ТБ мобильного трафика, или 11,49 %, тогда как MTN — 1 091 499 ТБ, или 87,31 %. Telecel не отсутствует на рынке; она присутствует в позиции более низкого потребления. Это может быть ценно, если у компании есть пространство для перевода клиентов на более интенсивное использование данных. Это опасно, если абонентская база структурно более чувствительна к цене, более сельская, чаще использует вторую SIM-карту или имеет более низкие доходы, чем база MTN.
Государственные стимулы помогают, но и усложняют историю. Гана хочет жизнеспособного второго национального оператора. Она также хочет доступности услуг для потребителей, рабочих мест и непрерывности обслуживания. Эти цели могут оправдать регуляторную поддержку, национальный роуминг и решения по спектру, которые помогают Telecel. Но они же могут ограничивать свободу ценообразования и добавлять социальные обязательства. Миноритарная доля правительства даёт согласованность в одни моменты и политическую заметность в другие.
Доходность Telecel будет максимальной, если политика Ганы создаст устойчивую конкуренцию, а не если компания станет инструментом для всех проблем доступности и непрерывности, которые государство не хочет финансировать напрямую.
Поэтому Гана не становится менее рискованной из-за большего размера. Это самый сложный и самый важный тест того, сможет ли Telecel превратить приобретённую абонентскую базу в использование услуг, платежи, доход от оптоволокна и корпоративных клиентов, одновременно сокращая разрыв по затратам с MTN.
Доля абонентов должна превратиться в долю трафика
Важнейшая операционная проблема Telecel видна в разрыве между долей абонентов и долей трафика. Доля в 20,99 % подписок на мобильную голосовую связь, дающая лишь 6,99 % внутреннего голосового трафика, говорит о более слабой вовлечённости на одну подписку. Доля в 15,53 % подписок на мобильный интернет, дающая 11,49 % трафика, лучше, но всё ещё ниже паритета. На рынке предоплаченных тарифов число подписок может завышать экономическую ценность, поскольку клиенты могут держать несколько SIM-карт, пользоваться одним оператором в отдельных зонах покрытия или реагировать на акции, не переводя основные расходы.
Хорошая новость в том, что общий спрос на данные в Гане быстро растёт. NCA зафиксировало общий мобильный интернет-трафик 1 250 099 ТБ в I квартале 2026 года, что на 65,52 % больше, чем в I квартале 2025 года. Средний расход данных на одну подписку также вырос с 0,0388 ТБ в IV квартале 2025 года до 0,0431 ТБ в I квартале 2026 года. Это та кривая спроса, которая нужна Telecel.
Если клиенты, пришедшие или оставшиеся в ходе ребрендинга, начнут активнее пользоваться видео, соцсетями, платежами, корпоративными приложениями и услугами фиксированного беспроводного доступа в сети Telecel, компания сможет распределить затраты на площадки по большему объёму трафика.
Плохая новость в том, что большую часть прироста использования получила MTN. Доля MTN в мобильном интернет-трафике выросла с 82,30 % в I квартале 2025 года до 87,31 % в I квартале 2026 года. Доля Telecel за тот же период упала с 14,76 % до 11,49 %, хотя собственный трафик Telecel вырос в абсолютном выражении со 111 488 ТБ до 143 696 ТБ. Это означает, что Telecel может расти и всё равно терять относительную ценность, если лидер рынка быстрее привлекает клиентов с самым высоким потреблением.
Путь Telecel из этого сжатия — не просто более дешёвый интернет. Средние стандартные тарифы в Гане в I квартале 2026 года были стабильными: 0,14 GHS за минуту внутрисетевой и межсетевой голосовой связи, 0,06 GHS за SMS и 0,14 GHS за мегабайт данных. Публикуемые средние тарифы — грубый показатель, а реальная экономика пакетов сильно различается. Тем не менее стабильная тарифная среда говорит о том, что претендент не может рассчитывать на бесконечные ценовые манёвры для финансирования расширения сети. Если он слишком сильно демпингует, можно получить трафик, не окупив капзатраты.
Если цены будут почти как у MTN, но без сопоставимой надёжности, клиенты продолжат использовать MTN как основную сеть передачи данных.
Более сильный путь — сегментация. Telecel нужно привлекать недостаточно охваченных пользователей там, где дополнительное покрытие ценно, но также нужны зоны высокого потребления, где новая ёмкость 4G даёт немедленный трафик. Нужны корпоративные клиенты и пользователи фиксированного широкополосного доступа, которые с меньшей вероятностью уйдут после короткой акции. Нужны мобильные деньги и контентные сервисы, которые делают SIM-карту более важной в повседневной жизни. И нужно улучшать экономику низкокачественного трафика, например перегруженных площадок, которые поглощают капзатраты, не повышая ARPU.
Поэтому доля абонентов — это опережающий индикатор, а не вывод. Порог создания ценности — доля трафика, доля выручки и денежная маржа. Данные Telecel по Гане показывают реального претендента с динамикой подписок, но пока не претендента, захватившего достаточно высокоценного трафика, чтобы подтвердить тезис о приобретении.
Рост трафика помогает, только если ёмкость куплена дёшево
Инвестиционная программа Telecel в Гане — правильный ответ на разрыв в использовании, но она поднимает вопрос финансирования. Компания заявляет, что в 2026 году увеличивает инвестиции в инфраструктуру примерно на 150 %, наращивая ёмкость сети, повышая надёжность, готовясь к 5G и разворачивая часть расширенной сети для поддержки абонентов AT Ghana в рамках национального роуминга. Telecel Group также объявила о партнёрстве с Huawei в рамках проекта развёртывания сети в Гане стоимостью около 70 млн долларов.
Эти обязательства — не маркетинговое украшение; это цена сохранения актуальности на рынке данных, где у MTN есть масштаб, а Starlink добавляет премиальный субститут широкополосного доступа.
Экономический вопрос в том, приносит ли каждый седи капзатрат достаточно дополнительного трафика и выручки. Мобильные сети имеют высокие постоянные затраты и локальные перегрузки. Площадка в плотном районе с высоким потреблением может окупиться быстро. Площадка, добавленная для выполнения обязательств по покрытию в районе с низкими доходами или сложным энергоснабжением, может быть социально необходимой, но экономически тонкой. Выделение спектра может повысить ёмкость, но спектр без финансируемых радиоинтерфейсов, транспортной сети и коммерческого спроса не приносит доходности.
Проект с оборудованием Huawei может модернизировать сеть, но импортное оборудование и финансирование поставщиков создают валютные риски при выручке в местной валюте.
Оптоволокно — одна из причин, по которой Telecel может работать с большим, чем чистый мобильный претендент. Данные NCA показывают у Telecel 94 377 подписок на оптоволоконный широкополосный доступ в I квартале 2026 года, или 34,55 % оптоволоконной базы широкополосного доступа Ганы, тогда как у MTN — 178 718. Telecel также пропустила 55 312 ТБ оптоволоконного широкополосного трафика за квартал. На странице Telecel Ghana говорится о разветвлённой оптоволоконной связности, а широкополосный доступ и бизнес-услуги названы ключевыми предложениями.
Если это оптоволокно может поддерживать корпоративные контракты, фиксированный широкополосный доступ, мобильную транспортную сеть и оптовые услуги, оно снижает стоимость трафика и даёт Telecel дифференцированный актив.
Однако оптоволокно также обнажает ту же проблему доходности. Число оптоволоконных подписок выросло, но общий оптоволоконный широкополосный трафик в I квартале 2026 года снизился по сравнению с предыдущим кварталом, а оптоволоконный трафик Telecel сократился с 56 760 ТБ до 55 312 ТБ. Это не фатально, но предостерегает от предположения, что каждый основной актив автоматически увеличивает доходы. Ценность оптоволокна зависит от загрузки, качества контрактов, затрат на обслуживание, оттока клиентов и от того, считают ли корпоративные клиенты Telecel достаточно надёжным для критически важной связности.
К вопросу 5G нужно подходить дисциплинированно. В июле 2026 года сообщалось, что Гана готовится открыть лицензирование 5G за пределами прежней модели совместной инфраструктуры, и ожидается, что MTN и Telecel будут участвовать в торгах. Если это произойдёт, Telecel столкнётся со стратегическим компромиссом. Лицензия 5G может защитить долгосрочную актуальность и позиционирование в корпоративном сегменте. Она также может поглотить капитал до того, как компания полностью монетизирует 4G.
На рынке, где данные NCA по-прежнему показывают большие различия в текущем использовании данных, Telecel не следует покупать престижную ёмкость без реального пути к клиентам, устройствам, транспортной сети и ценообразованию.
Рост трафика реален. Потребность в инвестициях реальна. Но доходность не автоматическая. Преимущество Telecel будет связано с покупкой ёмкости там, где можно повысить качество трафика, а не просто с анонсами новых площадок.
Мобильные деньги и корпоративные услуги — это опцион, а не бесплатный обед
Позитивный сценарий Telecel во многом зависит от услуг помимо базовой связности. Гана — один из сильнейших рынков мобильных денег в Африке. Банк Ганы сообщил, что страна сохранила первое место в индексе регулирования мобильных денег GSMA за 2025 год, а в его финтех-отчёте за I квартал 2025 года зафиксирован общий объём транзакций отрасли в 1,001 трлн GHS и 23,9 млн активных клиентов мобильных денег. Это большая база поведения для любого мобильного оператора с платёжным брендом.
Telecel унаследовала Vodafone Cash, позже переименованный в структуре Telecel Ghana, а публичный потребительский сайт представляет Telecel Cash как продукт для отправки, получения и оплаты денег. Ребрендинг затронул и Vodafone Ghana Mobile Financial Services Limited. Это важно, потому что мобильные деньги повышают привязанность клиентов, создают комиссионный доход, поддерживают активность торговцев и делают SIM-карту более важной в повседневной жизни. Они также дают полезные данные о транзакциях и дистрибуционные связи при правильном управлении.
Но возможности мобильных денег распределены неравномерно. Публичная финансовая отчётность MTN Ghana показывает лидера рынка с очень большой базой активных пользователей мобильных денег и высоким ростом выручки от услуг. Поэтому Telecel приходится конкурировать с глубоко укоренившимся сетевым эффектом. Платежи определяются привычкой. Пользователи выбирают кошелёк, который уже принимают друзья, торговцы, зарплатные и коммунальные платежи.
Претендент может выигрывать ниши, но ему нужны либо меньше барьеров, либо лучшее принятие торговцами, либо более активное трансграничное использование, либо поддержка государства, либо целевые сегменты клиентов. Простое владение продуктом мобильных денег не создаёт пул прибыли финансовых услуг.
Корпоративные услуги аналогичны. На бизнес-странице Telecel Ghana перечислены корпоративная мобильная связь, фиксированные услуги, широкополосный доступ, оптовые и самообслуживаемые продукты, а также подчёркиваются оптоволоконная связность, поддержка бизнеса и надёжность сети. Telecel Global Services предлагает CPaaS, A2P-фаервол, голосовую связь, SMS, облачные и сервисы безопасности. Эти направления могут давать выручку более высокого качества, чем предоплаченный потребительский трафик, если клиенты заключают контракты и ценят надёжность.
Они также создают возможности перекрёстных продаж между Ганой, Telecel Global Services и другими рынками группы.
Сдерживающий фактор — доверие. Корпоративные клиенты не платят премию за стратегические формулировки. Они платят за бесперебойную работу, поддержку, безопасность, понятные счета и внятную реакцию сервиса при сбое. Авария на подводных кабелях Западной Африки в марте 2024 года показала, насколько ганские операторы зависят от отказоустойчивой международной ёмкости. Telecel Ghana сообщила, что потеряла ёмкость на WACS, затем на SAT3 и ACE, и позже обеспечила несколько альтернативных источников.
Этот эпизод поддерживает аргумент в пользу резервирования и оптовых отношений, но также напоминает корпоративным клиентам, что устойчивость связности — это критерий закупки, а не лозунг.
Поэтому слои B2B и финтеха следует оценивать как опционы с риском исполнения. Если Telecel сможет привязать их к улучшенному качеству сети, они повысят выручку на одного клиента и снизят отток. Если качество сети останется ниже, чем у MTN, они станут дополнениями, продаваемыми на скептически настроенном рынке. Экономический тест заключается в том, повышают ли эти услуги ценность каждого клиента быстрее, чем растут затраты на его обслуживание.
База затрат: вышки, энергоснабжение, спектр и импортное оборудование
Структура затрат Telecel — то место, где тезис о приобретениях может тихо провалиться. Видимый ребрендинг дёшев по сравнению с невидимыми обязательствами: аренда вышек, дизельное или сетевое энергоснабжение, аккумуляторы, обслуживание оптоволокна, плата за спектр, лицензии на ПО, межсоединение, поддержка устройств, полевые команды и импортное радиооборудование. На рынках с низким ARPU небольшое изменение стоимости энергии или валютного курса может стереть маржу со многих дополнительных абонентов.
Башенная среда Ганы особенно важна. NCA перечисляет авторизованные башенные компании, включая American Tower Company, Eaton Towers Ghana и Helios Tower Ghana. В июле 2024 года отраслевые сообщения говорили, что ATC Ghana приостановила или пригрозила приостановить подачу электроэнергии на оборудование Telecel Ghana на некоторых площадках во время спора о платежах, пока регуляторное и министерское вмешательство не привело к восстановлению подключения.
Детали оспаривались, и Telecel отрицала заявления о задолженности, но экономический сигнал ясен: мобильный оператор, зависящий от сторонних площадок и договорённостей об энергоснабжении, может столкнуться с рисками для обслуживания при разрыве коммерческих условий.
Аналогичная проблема возникла с AT Ghana в 2025 году, когда после начала отключений ATC сетей радиодоступа AT сообщалось о действиях правительства и национальном роуминге в сеть Telecel. Это событие укрепило стратегические позиции Telecel, потому что правительству нужна была более сильная вторая сеть. Оно также увеличило нагрузку, которую пришлось нести Telecel. Национальный роуминг может повысить загрузку при правильной цене. Он также может добавить перегрузку и операционную нагрузку, если компенсация не отражает реальную стоимость трафика.
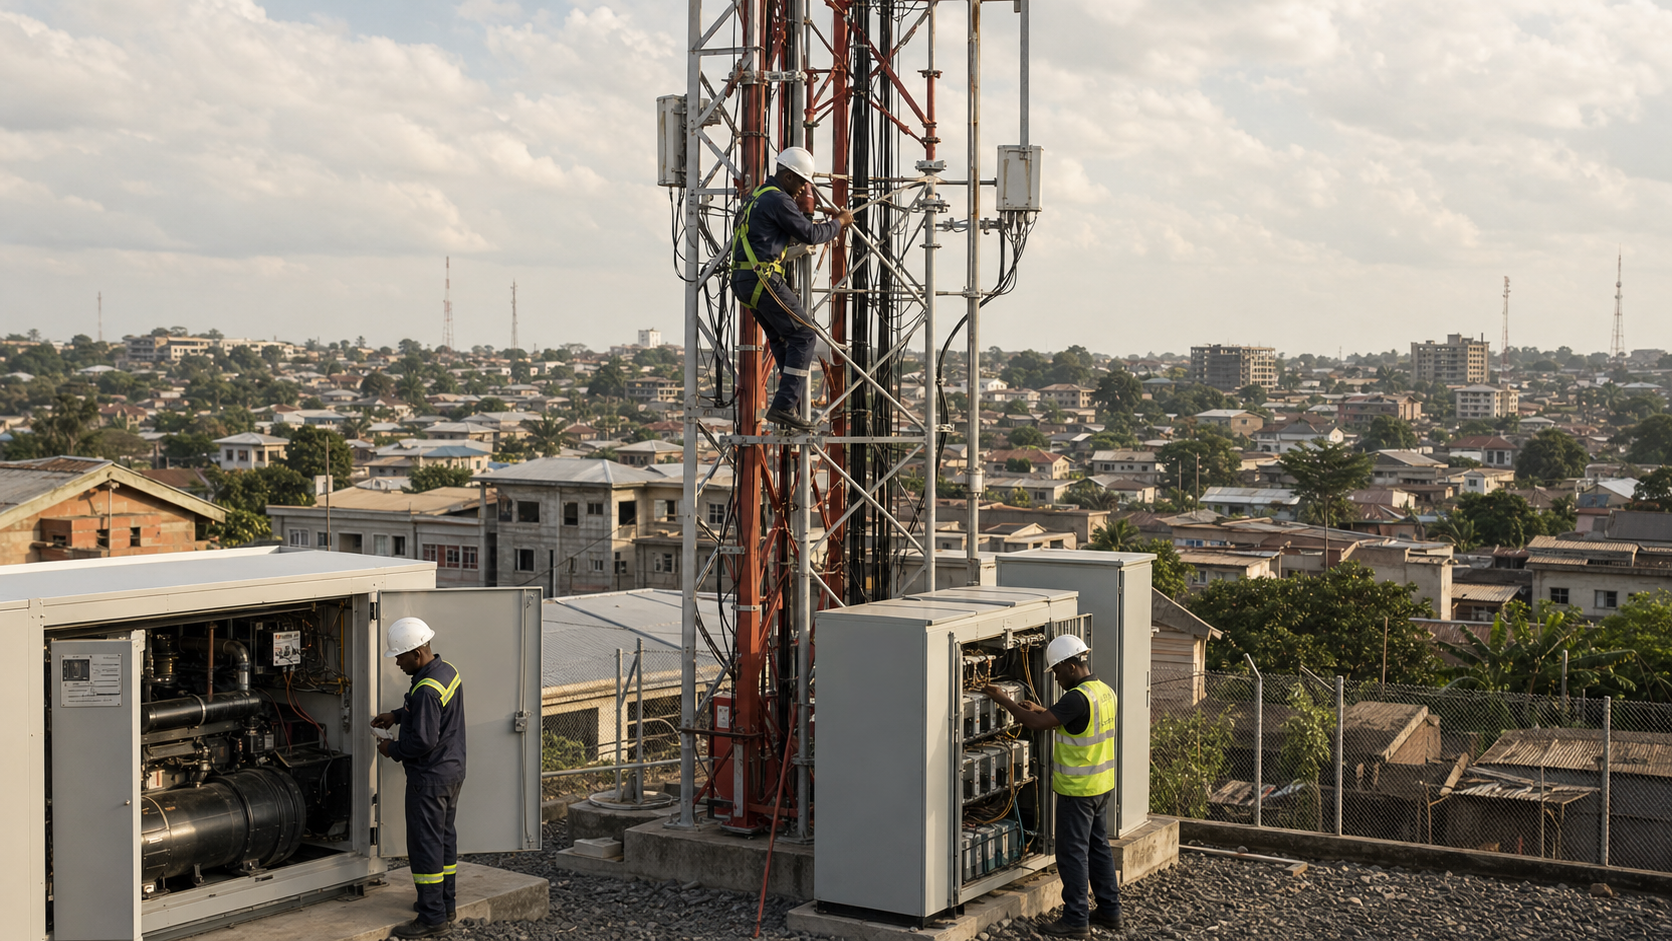
Энергоснабжение — не второстепенный вопрос. На африканских телеком-рынках питание вышек может быть крупной операционной статьёй, особенно там, где надёжность сети слабая, а логистика дизеля дорогая. Недавние сообщения об африканских вышках указывают на ускоренное внедрение солнечных и гибридных решений, потому что стоимость топлива и давление на надёжность стали стратегическими. На главной странице Telecel Group есть комментарии сотрудников о солнечных площадках в Бисау, что говорит о понимании проблемы компанией. Но понимание не равно завершению.
Каждая площадка вне сети или со слабой сетью требует решения о капзатратах, плана обслуживания и энергосхемы, устойчивой к кражам.
Спектр добавляет ещё один слой. По собственному отчёту Telecel об инвестициях 2026 года, регулятор Ганы поддержал дополнительные выделения спектра Telecel, а лицензирование 5G может создать новые обязательства. Спектр полезен только при наличии доступных устройств и достаточного платёжеспособного спроса. Исследования GSMA по Африке продолжают подчёркивать разрыв в использовании и доступность устройств в регионе; одно лишь покрытие не гарантирует внедрение. Сеть может выполнить обязательство и всё равно недозарабатывать, если клиенты не могут позволить себе совместимые устройства или достаточный объём данных.
База затрат — главная причина отделять рост выручки от создания ценности. Telecel может отчитываться о большем числе площадок, абонентов и объёме данных, но при этом уничтожать ценность, если каждое улучшение покупается слишком дорого. Наиболее важными доказательствами были бы окупаемость на уровне площадок, стоимость энергии на ГБ, аренда на площадку, амортизация спектра, условия финансирования оборудования и ARPU с поправкой на отток. Без этих цифр правильная позиция — сдержанность.
Малые рынки добавляют охват и политическую уязвимость
Малые африканские рынки Telecel стратегически полезны, потому что создают региональную идентичность и дают группе места, где операционные улучшения заметны. Они же — зона максимальных политических, безопасностных, валютных рисков и рисков внедрения. Центральноафриканская Республика иллюстрирует обе стороны. На странице направлений бизнеса Telecel Group страна названа ключевым мобильным рынком. В новостях группы сообщается, что Telecel Centrafrique получила лицензию 4G в декабре 2025 года и запустила услуги 4G в мае 2026 года, сократив разрыв с Orange и Moov Africa.
Центральноафриканская Республика — это не Гана в меньшем масштабе. В перепечатанной Telecel статье о рынке говорилось, что Orange сообщала примерно о 60 % доли мобильной связи, более чем о 90 % мобильных денег и 65 % фиксированных корпоративных услуг B2B, тогда как Moov Africa удерживала около 11 % мобильной доли, а Telecel оценивалась примерно в 29 % при отсутствии свежих официальных данных. В статье также приводились низкие показатели принятия: 2,49 млн мобильных абонентов на конец 2025 года, проникновение мобильной связи 38,1 % и примерно 670 000 пользователей интернета, около 12 % населения.
Эти цифры задают рамки возможностей и сложностей. Рост возможен, но абонентская база тонкая, а действующий оператор имеет сильные позиции в мобильных деньгах и корпоративных услугах.
Гвинея-Бисау добавляет тест другого типа. Согласно заявлению Telecel Group, Telecel завершила приобретение MTN Guinea-Bissau в 2024 году после одобрения национального регулятора. Компания заявила о планах расширения покрытия, повышения качества и запуска новых продуктов. Это звучит как классическая реструктуризация. Это также означает, что Telecel берёт на себя рынок, который MTN решила покинуть в рамках трансформации портфеля. Актив может подойти Telecel лучше, чем MTN, потому что Telecel может принять меньшую абсолютную прибыль и выстроить региональные синергии.
Но уход более крупного оператора — всё равно предупреждение о том, что рынок может не оправдать значительных отдельных капиталовложений.
Партнёрства спутник-мобильный добавляют опционы. Соглашения Lynk с Telecel Centrafrique и Vodafone Ghana позиционировались как способ расширить покрытие на обычные телефоны и повысить устойчивость в сельских или сложных местах. Это стратегически разумно для фронтирного покрытия, особенно там, где наземные вышки нерентабельны. Вопрос оценки — коммерческая готовность и цена. Спутниковое резервирование может быть ценным для аварийного покрытия, морских зон и разреженных сельских регионов, но вряд ли заменит экономику плотного наземного мобильного интернета в Гане.
Эти рынки могут сделать Telecel не просто историей о Гане. Они могут также распылить внимание и капитал. Группа с ограниченной публичной финансовой отчётностью должна доказать, что каждое обязательство на малом рынке финансируется реалистичным сценарием доходности, а не надеждой, что региональный масштаб сам по себе решит слабую местную экономику. Инвестиционная история улучшается, если Гана финансирует общие закупки, экспертизу, роуминг и оптовые отношения, снижающие затраты на малых рынках. Она ослабевает, если денежный поток Ганы должен многократно субсидировать политические обещания покрытия в других местах.
Конкуренты и субституты задают потолок доходности
Возможность Telecel отчасти создана концентрацией действующего оператора. В Гане отрыв MTN настолько велик, что регуляторы и политики имеют стимул поддерживать убедительного претендента. Такая поддержка может быть ценной. Данные NCA показывают, что в I квартале 2026 года у MTN было 71,85 % голосовых подписок и 87,31 % мобильного интернет-трафика. Рынок с такой концентрацией трафика оставляет пространство для политики конкуренции. Это также означает, что претенденту придётся бороться с конкурентом, обладающим превосходными сетевыми эффектами, масштабом закупок, привычкой к бренду, дистрибуцией и внедрением мобильных денег.
Собственный финансовый отчёт MTN Ghana за 2025 год усиливает вызов. MTN сообщила о 31,2 млн мобильных абонентов, 19,9 млн активных абонентов данных, сильном росте выручки от услуг, высокой марже EBITDA и значительных капзатратах. Эти цифры показывают, с чем Telecel столкнётся: компания, которая может финансировать качество сети из более крупной базы выручки и при этом вознаграждать акционеров. Telecel не победит, копируя структуру затрат лидера в меньшем масштабе. Нужны более дешёвая ёмкость, более точная сегментация и регуляторные решения, не позволяющие масштабу MTN стать постоянным барьером.
AT Ghana — одновременно конкурент и переменная политики. Поддерживаемые правительством шаги по слиянию или сближению AT с Telecel и сообщения о переводе более трёх миллионов абонентов AT в национальный роуминг могут создать более сильного второго оператора. Логика очевидна: два слабых претендента дублируют затраты и дробят трафик, пока MTN доминирует. Их объединение или координация может повысить загрузку ёмкости и переговорную силу. Риск в том, что Telecel унаследует клиентов, персонал, долги или обязательства по обслуживанию без достаточного качества выручки.
Спасательная операция под руководством государства может быть стратегическим подарком или бременем на балансе.
Фиксированный широкополосный доступ и спутниковый широкополосный доступ также являются субститутами на марже. NCA зафиксировала у Starlink Ghana 28 612 подписок на спутниковый широкополосный доступ в I квартале 2026 года, по сравнению с 9 316 годом ранее. Это всё ещё мало относительно мобильной связи, но важно для ценных домохозяйств, малого и среднего бизнеса и удалённых клиентов, которые в противном случае могли бы платить мобильному или оптоволоконному оператору за премиальную связь.
Starlink не заменит массовую мобильную связь в Гане, но может ограничить цены в некоторых прибыльных нишах и повысить ожидания клиентов в отношении скорости и устойчивости.
Совместное использование инфраструктуры — ещё один субститут с двойным лезвием. Совместное использование вышек, нейтральный хостинг 5G и национальный роуминг могут снизить затраты и улучшить покрытие. Они также могут уменьшить дифференциацию сетей. Если каждый оператор использует одну и ту же общую сеть 5G или вышки, бренд, цены, сервис и платежи становятся важнее. Это может помочь Telecel, если она слабее в инфраструктуре, но сильнее в фокусе на клиента. Может навредить, если дистрибуция и платёжная сеть лидера останутся сильнее.
Потолок доходности поэтому задан внешними факторами не меньше, чем внутренними. MTN задаёт ориентир по качеству сети и масштабу мобильных денег. Правительство задаёт условия конкуренции. Башенные компании во многом определяют экономику площадок. Starlink и оптоволоконные альтернативы давят на премиальную связь. Задача Telecel — найти сегменты, где позиция претендента, основные средства и групповые сервисы дают лучшую маржинальную доходность, чем широкая попытка соответствовать MTN везде.
Неофициальные сигналы полезны, но не являются основанием для финансирования
Часть наиболее показательных свидетельств вокруг Telecel носит неофициальный или вторичный характер. Отраслевые сообщения о роуминге AT, спорах с ATC, изменениях лицензий 5G, энергоснабжении вышек и миграции абонентов дают полезные рыночные сигналы. Они показывают, где напряжение возникает раньше, чем в аудированных цифрах. Их не следует рассматривать как устоявшуюся экономику.
Ситуация с AT Ghana — хороший пример. Сообщалось, что правительство намерено объединить AT Ghana и Telecel или перевести клиентов AT в сеть Telecel через национальный роуминг после проблем AT с энергоснабжением вышек. Это важно, потому что указывает на политическое предпочтение более сильного второго оператора. Это также означает, что Telecel может получить трафик и переговорную силу. Но пока не ясны коммерческие условия, обязательства, нагрузка на сеть, удержание клиентов и регуляторные одобрения, сигнал нельзя рассматривать как чистую выгоду от приобретения.
Сообщения о 5G аналогичны. СМИ в июле 2026 года писали, что Гана открывает конкуренцию в 5G после проблем с эксклюзивной моделью совместной инфраструктуры, и что MTN и Telecel готовятся к торгам. Это важно, потому что аукцион лицензий изменит распределение капитала. Но этого недостаточно, чтобы сделать вывод, что Telecel должна агрессивно торговаться. Экономически рациональная ставка зависит от резервных цен, обязательств по покрытию, размера блоков спектра, готовности устройств, корпоративного спроса и того, можно ли добавить 5G к текущей модернизации, не лишая доходности 4G.
Споры об энергоснабжении вышек также следует читать как рыночные сигналы, а не судебные выводы. Даже там, где заявления оспариваются, они показывают, что сроки поступления денег, контракты на площадки и ответственность за энергоснабжение — центральные риски в структуре затрат ганского телекома. Претендент, который быстро расширяет площадки, должен иметь сильное управление контрактами и экономику энергоснабжения, а не только инженерные амбиции.
Заявления компании тоже требуют ограничений. Сообщённые Telecel возврат к прибыльности в Гане в 2025 году и рост выручки почти на 30 % обнадёживают. Но это заявления на уровне менеджмента без полной публичной финансовой отчётности по ганскому подразделению, приложенной к материалам статьи. Они указывают на возможный разворот. Они не показывают свободный денежный поток после капзатрат, арендных платежей, стоимости финансирования и обязательств перед поставщиками. Для группы, растущей через приобретения, эти различия решающие.
Правильное использование неофициальных сигналов — определить, за чем следить дальше. Они говорят, что политика Ганы благоприятна, экономика вышек чувствительна, спрос на данные растёт, и группа готова инвестировать. Они пока не доказывают, что инвестиции принесут доходность выше рисков. Осторожный инвестор должен признать заслугу Telecel в создании убедительной позиции, но воздержаться от более высокой оценки, пока не станут видны использование услуг, маржа и конверсия денежного потока.
Что может изменить оценку
Telecel Global Limited и более широкая группа Telecel Group обладают достаточными доказательствами, чтобы оправдать внимание. Это не история о пустышке, построенной только на записи в каталоге. У компании есть членство в RIPE NCC, корпоративная регистрация на Маврикии, слой B2B-услуг, раскрытые группой рынки присутствия, масштаб Ганы, 70-процентная доля в бывшем бизнесе Vodafone Ghana, основные средства и оптоволокно, связанность с мобильными деньгами, экспансия в Гвинее-Бисау и шаг в 4G в Центральноафриканской Республике.
Стратегический тезис связен: покупать или управлять недоразвитыми телеком-активами, модернизировать сети, использовать Гану как масштаб, добавлять оптовые и корпоративные услуги и использовать спрос политиков на более сильного претендента.
Оценка остаётся сдержанной, потому что открытые данные пока не показывают самую важную экономику. Первый факт, который изменил бы взгляд, — аудированные показатели ганского подразделения: выручка по голосовой связи, данным, фиксированным, оптовым, корпоративным услугам и мобильным деньгам; EBITDA после операционных затрат на сеть; капзатраты; арендные обязательства и свободный денежный поток. Сообщение о возврате к прибыльности полезно, но вопрос капиталоёмкости требует денежного потока после инвестиций.
Второй факт — ценность клиентов. Telecel нужно показать, что её 9,13 млн голосовых подписок и 4,62 млн подписок на данные в Гане движутся к более высокому потреблению, а не просто растут количественно. К таким доказательствам относятся ARPU, отток, проникновение смартфонов, потребление данных на активного абонента, маржа пакетов и доля клиентов, использующих Telecel как основную SIM-карту. Данные NCA сейчас показывают, что MTN по-прежнему захватывает гораздо большую долю трафика, чем подписок.
Третий факт — стоимость единицы трафика. Расширение площадок в 2026 году и проект с Huawei могут быть позитивными только при снижении затрат на энергию, вышки, транспортную сеть и оборудование на ГБ. Одного числа площадок недостаточно. Инвесторам стоит следить, сможет ли Telecel использовать оптоволокно, совместное использование, солнечную или гибридную энергию, более эффективный спектр и точечное планирование ёмкости для снижения удельных затрат при повышении качества услуг.
Четвёртый факт — ясность политики. Если AT и Telecel будут объединены или коммерчески выровнены, условия важнее заголовков. Жизнеспособный второй оператор помог бы и Гане, и Telecel. Передача слабых клиентов, неоплаченных обязательств или расходов на персонал без достаточной выручки не помогла бы. То же касается 5G. Дисциплинированная лицензия с общей инфраструктурой и реалистичными этапами покрытия может помочь Telecel. Дорогой аукцион с быстрыми обязательствами может навредить доходности.
Пятый факт — динамика мобильных денег вне тени MTN. Платёжный рынок Ганы велик, но сетевые эффекты сильны. Telecel должна показать рост активных кошельков, принятие торговцами, объём транзакций, трансграничную полезность или экономику объединённых телекоммуникационных и платёжных услуг, которые делают Telecel Cash чем-то большим, чем сохранённый продукт Vodafone Ghana.
Вывод, таким образом, — условное «да» стратегии и «пока нет» доходности. Telecel Global может помочь сделать масштаб фронтирного телекома финансируемым, если Гана станет претендентом, генерирующим денежный поток, если малые рынки получат дисциплинированный капитал и если слои B2B и платежей повысят ценность клиентов. Нельзя создать ценность, просто собрав приобретённых операторов под одним брендом. Следующее доказательство придёт от доли трафика, удельных затрат и конверсии денежного потока, а не от масштаба присутствия.