
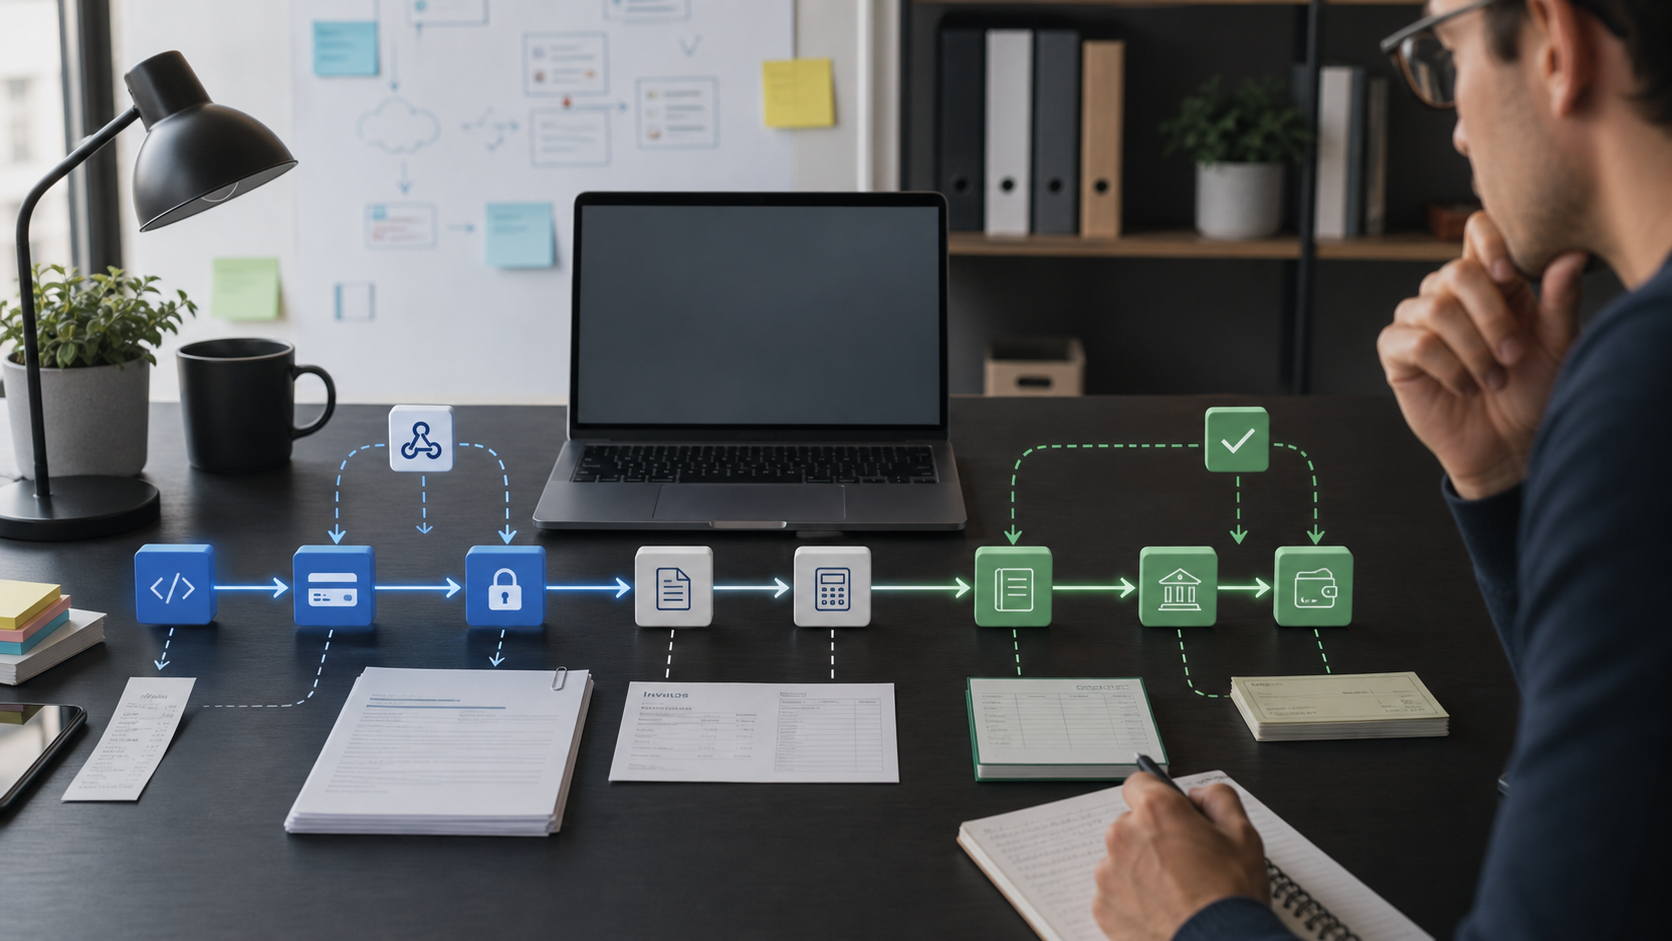
Кратко
- Ценность Stripe в продакшене — не только быстрая интеграция. Это способность перевести коммерческое событие в принятое состояние платежа, счёта, налога, фрода, баланса и выплаты, которому могут доверять разные команды.
- Сильнейшее свидетельство в пользу Stripe — широта его операционной поверхности: платежи, Billing, Tax, Radar, Connect, Treasury, Issuing, Financial Connections, отчётность и инструменты поддержки устроены так, чтобы сократить число отдельных систем, которые бизнес вынужден связывать между собой.
- Главные риски столь же практичны: дублирование или потеря вебхуков, неверно понятая идемпотентность, пробелы в налоговой регистрации, ошибочные решения по фроду, слабые доказательства по спорам, сроки выплат, сбои региональных способов оплаты, зависимость от поддержки, неожиданные тарифы и привязка к платформе при миграции.
- Публичная документация подтверждает осторожно-позитивный взгляд на Stripe как на платформу автоматизации продакшена, но сама по себе не доказывает ни задержки продавца, ни рост авторизации, ни уровень фрода, ни качество поддержки, ни точность налогов, ни стоимость сверки. Эти результаты нужно измерять внутри каждого бизнеса.
Принятое состояние платформы и есть продукт
Репутация Stripe строилась на идее, что платежи должны быть программируемыми. Эта репутация по-прежнему важна, но она может отвлечь от более сложного вопроса. Разработчику на самом деле не нужен красивый API. Продавцу не нужна форма оформления заказа. Финансовой команде не нужен дашборд. Бизнесу нужно принятое состояние, на которое может опираться каждый: клиент заплатил, заказ можно выполнить, счёт можно признать, налоговую запись можно защитить, решение по фроду понятно, выплату можно сверить, а бизнес может объяснить, что произошло, если спросит банк, аудитор, регулятор или разгневанный клиент.
В этом центр ценности Stripe. Компания находится между бизнесом и множеством внешних систем: карточные сети, банки-эмитенты, партнёры по эквайрингу, локальные способы оплаты, банковские счета, проверки личности, сигналы фрода, налоговые правила, бухгалтерские процессы, маркетплейсы, состояния подписок и выплаты платформ. Stripe не устраняет всю эту сложность. Он упаковывает большую её часть за объектами, событиями, дашбордами, отчётами и маршрутами поддержки. Вопрос в том, достаточно ли эта упаковка сокращает операционную работу, чтобы оправдать комиссии и зависимость.
Публичная аргументация Stripe — это уже не история про маленький стартап. Stripe заявляет, что компании, работающие на его платформе, обеспечили в 2025 году совокупный объём операций в 1,9 трлн долларов — на 34 % больше, чем в 2024-м, — и что его программируемые финансовые сервисы обслуживают более 5 млн компаний напрямую или через платформы. Также утверждается, что Link используют более 200 млн человек.
Главная страница представляет компанию как финансовую инфраструктуру для выручки, а не просто процессинг карт, и перечисляет поддержку множества валют и способов оплаты по всему миру, большую базу подписок на Billing и высокий исторический аптайм. Эти заявления показывают замысел: Stripe хочет быть финансовым операционным слоем для интернет-бизнеса.
Опасность такого взгляда в том, что широта интеграций может выглядеть как доказательство операционного успеха. Широты недостаточно. Компания может принять платёж и всё равно не суметь его сверить. Может автоматизировать счета по подпискам и всё равно предоставлять доступ по неправильному событию. Может включить расчёт налогов и всё равно неверно понимать, где лежат обязанности по регистрации и уплате. Может использовать скоринг фрода и всё равно терять хороших клиентов или принимать плохие транзакции.
Может выводить выплаты в дашборд и всё равно оставлять финансовую команду с разрывом между полученными деньгами, признанной выручкой и удержанными комиссиями.
Поэтому Stripe стоит оценивать по повторяющимся производственным задачам, а не по демонстрациям. Первая транзакция значит меньше, чем тысячная повторная попытка. Путь оформления заказа значит меньше, чем задержанный вебхук, дублирующееся событие, частично оплаченный счёт, асинхронное банковское списание, неудачная выплата, оспариваемый чарджбек, месячный отчёт по балансу и налоговый экспорт, который появляется после завершения транзакции. Система ценна, когда эти обычные сбои наблюдаемы, устранимы и объяснимы.
Платёж — это машина состояний, а не кнопка
Самая простая история про Stripe — что разработчик может принимать деньги онлайн. Производственная история сложнее, потому что платёж — это не одно действие. Клиент может предоставить карту, банковский счёт, кошелёк или локальный способ оплаты. Платёж может потребовать аутентификации. Эмитент может его отклонить. Способ оплаты может быть асинхронным. Один и тот же заказ может повторять попытку. Клиент может бросить оформление. Позднейшее событие может изменить решение бизнеса: отгружать товар, выдавать доступ к ПО или снова пытаться списать средства.
Модель PaymentIntent в Stripe существует потому, что современный приём платежей — это работа с состояниями. Публичная документация описывает PaymentIntents как объекты, которые отслеживают жизненный цикл оформления заказа и запускают дополнительные шаги аутентификации, когда этого требуют регулирование, собственные правила риска или поведение способа оплаты. Stripe также предупреждает, что статус платежа в Dashboard — это сводка, а статус PaymentIntent — авторитетный объект для бизнес-логики. Это различие не академическое.
Финансовая или операционная команда может смотреть на статус в дашборде, но приложение должно решать — отгружать, отзывать, повторять или ждать — на основании точного состояния.
Архитектурный вывод очевиден: Stripe может снизить сложность платежей, только если продавец относится к объектам Stripe как к состоянию, которое нужно аккуратно отображать в своей системе. Успешная интеграция обязана хранить идентификаторы Stripe, обрабатывать переходы статусов, проверять, относится ли событие к нужному клиенту и заказу, и делать выполнение заказа зависимым от состояний, которые действительно означают, что движение денег достаточно безопасно. Ошибка — относиться к колбэку как к простому уведомлению об успехе.
Собственная документация Stripe теперь рекомендует для многих интеграций более высокоуровневые Checkout Sessions с Payment Element вместо прямых PaymentIntents, потому что прямые PaymentIntents требуют больше кода, а часть новых функций доступна через Checkout. Эта рекомендация коммерчески важна. Stripe продаёт не только API-примитивы; он последовательно подтягивает клиентов к хостируемым и готовым интерфейсам, которые вбирают в себя больше сложности способов оплаты. Для многих бизнесов это рационально: меньше инженерной работы, больше доступа к локальным способам и проще обработка аутентификации.
Но это также означает, что контроль продавца поднимается на уровень выше. Бизнесу остаётся поддерживать меньше собственной платёжной «сантехники», но растёт зависимость от продуктовых решений Stripe, поведения чекаута и темпа выпуска новых версий.
Лучший способ думать об этом компромиссе — отделять технические возможности от принятого состояния. Stripe может дать надёжную машину состояний, проверенный интерфейс чекаута и документированную обработку аутентификации. Но он не может решать все бизнес-правила. Продавец всё равно должен выбирать, когда корзина становится заказом, когда счёт становится выручкой, когда подписка становится доступом, когда выплата становится деньгами и когда для выполнения заказа приемлем задержанный способ оплаты. Stripe даёт продавцу объекты и сигналы. Но ответственность за отображение состояний он не снимает.
Идемпотентность: надёжность становится дисциплиной продавца
Идемпотентность — одно из важнейших производственных понятий Stripe, потому что движение денег относится именно к тем операциям, которые не терпят небрежных повторов. Если сетевой запрос завершился ошибкой после того, как продавец попросил Stripe создать или изменить объект, продавец может не знать, получил ли Stripe запрос. Повтор без дисциплины рискует создать дублирующиеся объекты или операции. Отказ от повтора рискует потерять легитимную транзакцию.
API Stripe поддерживает ключи идемпотентности для безопасного повтора запросов. Руководство по обработке низкоуровневых ошибок объясняет, почему это важнее всего при сетевых ошибках, когда клиент не может знать, получил ли сервер запрос. Там же сказано, что ключ идемпотентности нужно переиспользовать с теми же параметрами и что ключи истекают через 24 часа. В том же руководстве есть важные оговорки: ограничители частоты запросов работают до слоя идемпотентности, некоторые некорректные запросы не кэшируются как идемпотентные результаты, а ошибка сервера может оставить исходный запрос в неопределённом состоянии.
Эти детали — хороший пример более широкой оценки Stripe. Возможность сильная, но это не магия. Идемпотентность защищает аккуратно спроектированную интеграцию; она не спасает ту, что меняет параметры между повторами, неверно переиспользует ключи, одинаково относится ко всем ошибкам или не хранит достаточно локального состояния для последующей сверки. Разработчик всё равно может использовать примитив неправильно. Финансовая команда всё равно может обнаружить дублирующиеся внутренние заказы, если приложение выполняет заказ до получения безопасного состояния платежа.
В продакшене идемпотентность нужно рассматривать как бизнес-контроль, а не удобный заголовок. Продавец должен знать, какие операции обязаны быть идемпотентными, как генерируются ключи, где они хранятся, когда повторы прекращаются и как сверять неопределённый результат. Приложение не должно полагаться только на состояние в памяти для операций, которые двигают деньги. Оно должно сохранять идентификатор объекта Stripe, локальный идентификатор заказа, ключ запроса, идентификатор события и ссылку на итоговый баланс или счёт так, чтобы это можно было расследовать.
Ценность Stripe в том, что он предоставляет примитив надёжности и документирует его поведение. Ноша продавца — встроить этот примитив в собственные процессы. Цена ошибки — не абстрактный инженерный дефект. Это двойное списание с клиентов, неоплаченные заказы, ручные возвраты, тикеты в поддержку и шум в сверке.
Вебхуки — передача состояния между Stripe и продавцом
Если PaymentIntents описывают состояние внутри Stripe, то вебхуки описывают передачу этого состояния в систему продавца. Это самый важный стык в большинстве внедрений Stripe. Подписки продлеваются без того, чтобы клиент нажимал кнопку. Банковские списания могут проводиться позже. Споры приходят после продажи. Решения по фроду могут требовать действий. Выплаты и изменения баланса нуждаются в финансовой обработке. Продавец должен узнавать об этих изменениях и обновлять локальное состояние в правильном порядке.
Документация Stripe по вебхукам прямо описывает операционный шаблон. Эндпоинт вебхука должен принять объект события, проверить запрос, быстро вернуть успешный статус, пока сложная логика не вызвала таймаут, и обрабатывать бизнес-задачу отдельно. Там же объясняется проверка подписи по схеме HMAC и подчёркивается, что тело запроса нельзя изменять до проверки. Это основы, но более важные производственные факты касаются поведения доставки.
Stripe документирует, что недоставленные события вебхуков автоматически отправляются повторно в течение трёх дней, а продавцы могут получить список событий, созданных за последние 30 дней, чтобы обработать пропущенные доставки. Также рекомендуется обрабатывать только те события, которые не были обработаны успешно, чтобы избежать дублей. Публичные обсуждения разработчиков и собственные руководства Stripe подтверждают то же самое: доставка вебхука — это не гарантированное сообщение ровно один раз. Продавец должен предусмотреть повторы, дубли и восстановление.
Это требование к проектированию и определяет, сокращает ли Stripe работу или просто переносит её в другое место. Надёжная интеграция продавца хранит идентификаторы событий, сопоставляет события с бизнес-объектами, игнорирует уже обработанные события, при необходимости получает актуальный объект Stripe и имеет процедуру ручного восстановления на периоды, когда её эндпоинт был недоступен. Она может воспроизвести пропущенные события, не выдавая доступ дважды и не отправляя дублирующиеся заказы. Она может пережить задержанное событие, не считая локальное состояние окончательным.
Для подписок проблема стоит острее. Stripe Billing может формировать счета, пытаться списать средства и вести статус подписки через жизненный цикл. Но модель доступа к продукту по-прежнему контролирует продавец. Руководство Stripe по подпискам говорит, что интеграции должны отслеживать переходы статусов и использовать такие события, как оплата счёта и изменения подписки, для обновления доступа. Там же отмечено, что активная подписка не обязательно означает, что все неоплаченные счета закрыты. Именно на таких нюансах производственные системы и ломаются.
Если SaaS-продукт приравнивает один внешне благополучный статус к полному здоровью аккаунта, он может неправильно предоставить услугу.
Коммерческий вывод: у автоматизации Stripe есть скрытая стоимость интеграции. Простой запуск может быть быстрым, но запуск продакшен-уровня требует хранения событий, инструментов воспроизведения, карты статусов, внутренних дашбордов, алертинга и обучения операционных команд. Это не повод избегать Stripe. Это реальная цена его правильного использования.
Сверка — экзамен финансовой команды для автоматизации разработчика
Разработческий опыт может создать ощущение, что платежи решены, пока с этим не согласится финансовая команда. Финансы живут в другом мире. Им нужно знать, почему банковская выписка меньше дневной валовой выручки, какие комиссии удержаны, какие возвраты или споры изменили баланс, совпадает ли батч выплат с транзакциями, согласуется ли признание выручки с движением денег и какое правило конвертации валюты или расчётов применялось.
Документация Stripe по отчётности полезна тем, что показывает, как Stripe видит разделение задачи сверки. Отчёт Balance summary описывается как аналог банковской выписки и наиболее полезен, когда бизнес относится к Stripe как к банковскому счёту для целей бухгалтерии. Он включает такие операции, как списания, возвраты, споры, корректировки и комиссии, и доступен для скачивания в CSV. Отчёт Payout reconciliation предназначен для бизнеса, который хочет сверять каждую автоматическую выплату с батчем транзакций, которые она закрывает.
Stripe также отмечает, что мгновенные выплаты контролируются пользователем и Stripe не может определить, какие транзакции входят в каждую мгновенную выплату, оставляя ответственность за сверку продавцу.
Этот последний пункт важен. Stripe умеет формировать отчёты, но не любое поведение выплат одинаково легко сверять. Автоматизация, ускоряющая движение денег, может увеличить объём финансовой работы, если путь расчётов непрозрачен. Бизнес, выбирающий мгновенные выплаты, ручные выплаты или сложные платформенные потоки, должен оценить влияние на финансы, а не только выгоду от скорости получения денег.
Stripe также поддерживает программный доступ к балансовым транзакциям, а значит, бизнес может построить собственный слой сверки. Это привлекательно для компаний с инженерными компетенциями в финансах. Но это и повышает планку: продавец должен решить, достаточно ли отчётов Stripe, нужно ли синхронизировать данные в хранилище, использовать ли Stripe Sigma или Data Pipeline и как сверять состояние Stripe с ERP, главной книгой или внутренней системой биллинга.
Сильнейший довод за Stripe — что многие из этих частей находятся в одной экосистеме. Платежи, Billing, Revenue Recognition, Tax, Sigma, отчёты по балансу и сверка выплат могут использовать общие идентификаторы и исходные данные. Это должно сократить число хрупких передач между вендорами. Слабое место — что «одна экосистема» может превратиться в зависимость, если компания захочет сменить процессинг, пересмотреть экономику эквайринга, маршрутизировать транзакции между несколькими провайдерами или разделить финансовые операции по регионам.
Правильный тест практический: сколько бухгалтерских проводок, ручных выгрузок, тикетов в поддержку и самописных SQL-задач остаётся после запуска интеграции со Stripe? Если Stripe убирает собственный код приёма платежей, но оставляет финансам ежедневную войну с таблицами, автоматизация неполна. Если же он даёт финансам защитимую цепочку от события клиента до платёжного объекта, счёта, балансовой транзакции и выплаты, его ценность гораздо выше, чем показывает сравнение с более низкоуровневым платёжным шлюзом.
Billing и налоги превращают платёжный процессинг в систему правил
Stripe Billing расширяет задачу с приёма платежей до управления выручкой. Подписки — это не просто регулярные списания. Это триалы, смена тарифов, пропорциональные расчёты, повторы, даннинг, счета, потребление, права доступа, неудачные платежи, отмены и порядок признания выручки. Документация Stripe Billing говорит, что система может формировать счета, пытаться списать средства и вести состояние подписки на всём жизненном цикле. Это может убрать большой объём самописного кода у SaaS-компаний и маркетплейсов.
Риск в том, что Billing тоже становится системой правил. Изменения цен, учёт потребления, скидки, сроки выставления счетов и правила доступа — это бизнес-решения, закодированные в объектах вендора. Это может быть отлично, если бизнес хочет стандартного поведения и быстрой итерации. Но может быть неудобно, если ценообразование сильно специализировано, если финансы хотят нестандартных правил выручки, если у продукта сложные права доступа или если легаси-контракты не ложатся на чистые объекты Stripe.
Приобретения вроде Metronome, который, по словам Stripe, обеспечивает сложные модели биллинга на основе потребления, показывают, что Stripe инвестирует в сложный конец этого рынка. Но производственный вопрос остаётся: ложится ли реальная модель монетизации продавца на платформу без дорогостоящей обработки исключений?
Налоги поднимают ставки ещё выше. Stripe Tax помогает рассчитывать и отчитываться по налогам, но собственная документация Stripe описывает налоговый комплаенс как цикл: понять, где требуется сбор, зарегистрироваться, рассчитать и собрать, затем подать декларацию и перечислить налог. Stripe Tax использует адрес бизнеса, налоговые регистрации, налоговые коды товаров, местоположение и статус клиента, чтобы определить ставки в поддерживаемых юрисдикциях. Это серьёзная поверхность автоматизации. Но это не гарантия, что продавец выбрал правильные регистрации, верно классифицировал товары или выполнил обязанности по отчётности.
Для глобальных цифровых бизнесов это различие критично. Чекаут может продавать по всему миру за минуты, но налоговая нагрузка накапливается со временем и по юрисдикциям. Налоговый код товара, который работает для одной цифровой услуги, может не работать для другой. Для освобождения B2B могут потребоваться документы клиента. Маркетплейс может нуждаться в разделении обязательств платформы и продавца. Регион может менять правила или названия. Отчёты Stripe Tax помогают, но публичная документация отмечает, что операции в отчётах появляются с задержкой и что изменения названий юрисдикций могут со временем влиять на согласованность отчётов.
Поэтому коммерческий довод за Stripe Tax сильнее всего, когда альтернатива — разрозненный стек с ручным поиском ставок, табличной отчётностью и слабой аудируемостью. Его ценность ниже, если у компании уже есть зрелый налоговый движок, собственный анализ налоговой привязки (nexus) и встроенные процессы комплаенса. Риск не в том, что у Stripe нет налогового продукта. Риск в том, что команды путают расчёт налогов с управлением налоговыми обязательствами.
Автоматизация фрода — экономический компромисс, а не моральный приговор
Защиту от фрода часто продают как безопасность, но в продакшене это компромисс между потерями от фрода, долей авторизаций, трением для клиентов, стоимостью ручной проверки и ответственностью по спорам. Stripe Radar и связанные инструменты оптимизации платежей находятся прямо внутри этого компромисса. Модель риска может блокировать плохие платежи, но может блокировать и хорошие. Аутентификация может перенести ответственность, но может и снизить конверсию. Правило, которое кажется консервативным во время всплеска фрода, может стать дорогим, если оно отклоняет легитимных клиентов.
Документация Stripe Radar по 3D Secure показывает этот нюанс. Stripe говорит, что автоматически обрабатывает коды мягкого отказа, означающие требование эмитента провести 3D Secure, и запускает 3D Secure там, где этого требует регулирование. Также содержится предупреждение, что неразборчивое использование 3D Secure может снизить конверсию. Эта фраза — правильная рамка для продакшена. Антифрод-контроли — это не просто технические переключатели, а коммерческие настройки.
Публичное ежегодное письмо излагает версию Stripe о его ценности. В нём говорится, что оптимизация платежей, Radar, инструменты чекаута и авторизации используют многолетние инвестиции в ИИ и сетевые данные для оптимизации больших потоков транзакций. Приводятся примеры роста авторизации у клиентов и снижения числа споров. Эти примеры полезны, но их не стоит считать универсальным результатом. Доля авторизации зависит от категории продавца, географии, состава способов оплаты, поведения эмитентов, клиентской базы, размера транзакций, давления фрода, политики возвратов и репутации.
Практический вопрос для продавца — улучшает ли антифрод-система Stripe чистую выручку с учётом всех эффектов. Это значит измерять принятые хорошие транзакции, заблокированный фрод, время ручной проверки, чарджбеки, долю выигранных споров, жалобы клиентов, отказы от аутентификации и стоимость поддержки. Инструмент, который снижает чарджбеки, но блокирует ценных клиентов, может не быть успехом. Инструмент, который повышает долю авторизаций, но увеличивает поздние споры, тоже может не быть успехом.
Преимущество Stripe в том, что решения по фроду можно связать с платёжными объектами, спорами, потоками аутентификации и отчётностью. Отдельный антифрод-вендор может потребовать больше работы с данными и больше сверки. Слабость Stripe — та же, что и сила: размещение фрода, приёма платежей и управления спорами у одного провайдера усиливает зависимость продавца от взгляда Stripe на риск. Компаниям с нестандартным риск-профилем стоит относиться к Radar как к системе для настройки и аудита, а не как к чёрному ящику, который нужно просто принять.
Споры: автоматизация встречается с банком держателя карты
Споры показывают пределы любой платёжной платформы. Stripe может уведомить продавца, собрать доказательства, отправить ответы и автоматизировать часть процесса. Он не может заставить эмитента принять слабые доказательства. Не может задним числом сделать политику возвратов продавца понятнее. Не может вернуть средства, если продавец пропустил срок или не сохранил записи.
Документация Stripe по спорам говорит, что у продавца обычно есть ограниченное окно — часто от 7 до 21 дня в зависимости от карточной сети, — чтобы ответить. Если не ответить до дедлайна, спор автоматически проигрывается, и вернуть оспариваемые средства нельзя. Stripe также перечисляет каналы уведомлений: email, Dashboard, события и push-уведомления, — и поддерживает программное управление спорами.
Smart Disputes идёт дальше: автоматически собирает и отправляет доказательства по подходящим карточным спорам, используя внутренние данные, данные о транзакциях продавца и данные держателя карты, а право на автоматизацию определяет по таким факторам, как код причины, способ оплаты, наличие доказательств, их релевантность и стоимость.
Это привлекательная история автоматизации, особенно для платформ и продавцов с большим объёмом операций. Ручная работа со спорами медленная, повторяющаяся, и в ней легко ошибиться. Система, которая собирает доказательства и не даёт пропустить сроки, экономит время и сохраняет возвращаемую выручку. Но формулировки об условиях важны. Не каждый спор подходит, не все доказательства одинаково убедительны, и именно внутренние процессы продавца определяют, существует ли сильная доказательная база.
Например, продавцу цифровых товаров нужны логи, показывающие доступ, идентичность аккаунта, переписку с клиентом и согласие с политикой возвратов. Маркетплейсу нужны доказательства выполнения заказа продавцом и сообщения клиенту. SaaS-компании нужны записи, связывающие оспариваемое списание с условиями подписки, потреблением и историей отмен. Stripe может помочь направить и оформить эти доказательства, но он не может придумать операционную правду.
Поверхность споров меняет и экономику Stripe. Комиссии за карты — лишь часть затрат. Плата за споры, плата за оспаривание, операционное время, потерянный товар, поддержка клиентов и риск резервирования средств могут значить для некоторых бизнесов больше. Компания, продающая низкорисковые подписки на ПО, может счесть процесс споров в Stripe управляемым. Компании с дорогими товарами, сложной логистикой или неоднозначным оказанием услуг может понадобиться более активная работа со спорами.
Connect делает Stripe более стратегическим и более требовательным к операциям
Именно в Stripe Connect роль Stripe расширяется от процессинга для продавцов до платформенной инфраструктуры. Платформа или маркетплейс использует Connect, чтобы подключать продавцов или поставщиков услуг, принимать платежи, разделять деньги, управлять балансами, выплачивать средства и управлять рисками по множеству подключённых аккаунтов. На публичной странице Connect сказано, что более 16 000 платформ и маркетплейсов активно используют Connect и что через него получают выплаты более 11 млн активных подключённых аккаунтов.
Масштаб важен, потому что Connect — это не функция для одного чекаута, а система для встраивания платежей и финансовых сервисов в другие бизнесы.
Ценностное предложение сильное. Программная платформа для фитнес-клубов, салонов, мастерских, креаторов, подрядчиков или небольших розничных точек может добавить платежи, не становясь с нуля полноценным платёжным институтом. Она может монетизировать транзакции, быстрее подключать пользователей, показывать дашборды, управлять выплатами продавцам и выходить в финансовые сервисы. Так вертикальное ПО превращается из рабочего инструмента в финансовую операционную систему.
Но Connect также умножает сценарии отказов. Платформа должна знать, какой аккаунт отвечает за списание, какой баланс доступен, какой стороне принадлежит спор, какому продавцу нужна верификация, какая выплата не прошла, какое налоговое поведение применяется и какой маршрут поддержки видит конечный пользователь. Нужно решить, использовать ли онбординг, размещённый у Stripe, встраиваемые компоненты или собственные потоки. Нужно объяснять платёжные риски пользователям, которые могут не знать, что работают внутри системы на базе Stripe.
Для платформ принятое состояние — это уже не просто «клиент заплатил продавцу». Это может быть «клиент заплатил платформе, платформа удержала свою комиссию, баланс продавца увеличен, верификация продавца пройдена, график выплат корректен, ответственность по спору назначена, налоговая отчётность не сломана, а дашборд конечного пользователя показывает ту же правду, что и внутренняя система платформы». Это гораздо более крупная машина состояний.
Недавние анонсы Stripe на Sessions 2026 указывают в ту же сторону. Stripe выделил инструменты ценообразования для платформ, встраиваемые компоненты для подключённых аккаунтов, управляемые варианты риска, Smart Disputes для подключённых аккаунтов, Radar для платформенных рисков, онбординг в один клик и возможности кросс-граничных выплат. Всё это попытки снизить операционную нагрузку платформ. Они же показывают, где находится самая сложная работа: риск, онбординг, споры, отчётность и выплаты.
Коммерческий вопрос для платформы не в том, ускоряет ли Connect запуск. Обычно ускоряет. Вопрос в том, сможет ли платформа вести платежи как устойчивое направление бизнеса. Для этого нужны процессы поддержки, понимание комплаенса, обучение продавцов, мониторинг, маршруты эскалации, финансовая сверка и планы миграции. Stripe может взять на себя большую часть инфраструктурной нагрузки, но отношения с клиентом и большая часть операционных ожиданий остаются за платформой.
Treasury, Issuing и Financial Connections расширяют проблему состояний
Новые финансовые продукты Stripe продолжают ту же тему. Treasury, Issuing и Financial Connections выводят Stripe за пределы приёма денег — к их хранению, отправке, проверке и трате. Возможность очевидна: бизнес, уже проводящий платежи через Stripe, может захотеть в одном окружении получить балансы по счетам, карточные программы, проверку банковских счетов, данные для андеррайтинга, локальные реквизиты, глобальные выплаты и встроенные денежные переводы.
Расширение охвата увеличивает и цену ошибок. Документация Treasury описывает финансовые счета, которые могут хранить средства, отправлять деньги, поддерживать локальные реквизиты и связываться с платёжными балансами, но также отмечает ограничения доступности и статус предварительной версии для некоторых сценариев. Документация Issuing описывает создание и управление коммерческими карточными программами, одобрение транзакций в реальном времени и настройку лимитов расходов.
Financial Connections позволяет пользователям давать доступ к данным финансовых счетов, чтобы бизнес мог проверять банковские счета, снижать риск андеррайтинга, подтверждать владение или строить продукты на основе данных.
Каждый продукт добавляет ещё одно принятое состояние. Проверен ли банковский счёт? Соответствует ли подключённый аккаунт требованиям? Корректны ли карточные лимиты? Пришёл ли вебхук авторизации в реальном времени достаточно быстро? Доступен ли баланс финансового счёта или он в обработке? Можно ли перевести средства с платёжного баланса на финансовый счёт? Достаточно ли согласия клиента для данных о счетах? Если бизнес использует эти продукты небрежно, операционный радиус поражения растёт.
Преимущество — консолидация. Компания, строящая встроенные финансы, может не сшивать из разнородных частей вендора проверки банковских счетов, процессинг выпуска карт, провайдера книги счетов, систему выплат и платёжный шлюз. Риск — концентрация. Если Stripe становится для продавца платёжным процессингом, системой биллинга, налоговым помощником, антифрод-слоем, каналом выплат, коннектором данных о счетах и платформой выпуска карт, миграция превращается в стратегическую проблему, а не в простую смену вендора.
Это не делает консолидацию нерациональной. Для многих компаний альтернативная стоимость создания и поддержки собственного стека финансовой инфраструктуры выше комиссий Stripe. Ключ — сделать зависимость видимой. Серьёзный покупатель должен знать, какие части бизнеса остановятся, деградируют или потребуют ручного обхода, если Stripe станет недоступен, изменит тарифы, оставит продукт в предварительной версии, недостаточно быстро ответит в поддержке или если регулируемая функция не покроет нужный регион.
Заявления о надёжности требуют операционной интерпретации
Stripe публикует высокий исторический аптайм и поддерживает публичную страницу статуса. В документацию также входят оповещения о здоровье платёжных потоков и интеграций, включая базовые оповещения о некоторых отказах и неудачных запросах и расширенные оповещения для старших тарифов поддержки. На страницах тарифов поддержки описана помощь по телефону, email и в чате 24×7 для всех клиентов, а платные тарифы предлагают приоритетную поддержку, технического менеджера аккаунта и функции эскалации.
Эти сигналы важны, но надёжность нужно интерпретировать на уровне продавца. Глобальная страница статуса может говорить, что основные сервисы работают, тогда как конкретный способ оплаты, регион, путь эквайринга, банк, эндпоинт вебхука, конфигурация продавца или правило риска создаёт проблемы для одного бизнеса. Заявление об историческом аптайме 99,999 % не означает, что каждый путь чекаута имеет пренебрежимо малый операционный риск. Оно не устраняет отказы эмитентов, трение аутентификации у клиентов, сбои локальных способов оплаты, ошибки на стороне продавца, лимиты частоты запросов и очереди поддержки.
Документация Stripe о лимитах частоты запросов напоминает, что стабильность — общая ответственность. Там сказано, что лимиты существуют для максимальной стабильности API и защиты от злоупотреблений, и что клиентам следует относиться к лимитам как к максимальным и избегать лишней нагрузки. Это влияет на архитектуру продакшена. Продавец, который слишком агрессивно опрашивает API, тянет полные объекты там, где хватило бы кэшированного состояния, или выполняет большие обратные заполнения боевым кодом, может сам создать себе проблемы с надёжностью.
Ещё один слой надёжности — версионирование API. Документация Stripe по версионированию говорит, что крупные релизы могут содержать несовместимые изменения, тогда как ежемесячные выпуски в рамках текущей основной линии обратно совместимы. Текущая версия обозначена как 2026-06-24.dahlia. Практический смысл в том, что Stripe даёт бизнесу управляемую модель обновлений, но обновления всё равно требуют проверки. Версии событий вебхуков, версии SDK и версия по умолчанию аккаунта могут стать скрытыми зависимостями, если компания не управляет ими осознанно.
Поэтому надёжность стоит измерять в рабочих процессах, а не в лозунгах. Как часто чекаут падает по причинам, которые контролирует продавец? Как быстро команда видит неудачные вебхуки и восстанавливается после них? Сколько состояний платежей застревает в ручной проверке? Сколько расхождений по выплатам появляется в конце месяца? Сколько времени поддержка решает вопросы блокировок по риску, налоговые вопросы или эскалации споров? Сколько изменений кода требует обновление API? Эти метрики и определяют ценность в продакшене.
Тарифы прозрачны на входе и сложнее в масштабе
Стандартное сообщение Stripe о тарифах простое: плати по мере использования, без комиссии за подключение, ежемесячной платы и скрытых платежей по стандартному тарифу. Это мощный аргумент для стартапов и новых продуктовых команд, потому что снимает трение закупок. Бизнес может начать принимать платежи, ещё не имея объёмов, экспертизы или переговорного рычага для собственной схемы эквайринга.
Но коммерческий вопрос меняется по мере роста объёмов и сложности. Страницы тарифов Stripe различаются по странам и способам оплаты, а платформа включает отдельные комиссии или тарифные схемы для платежей, Billing, Tax, Radar, Connect, споров, мгновенных выплат, конвертации валют, тарифов поддержки и других продуктов. Крупные компании могут использовать индивидуальные тарифы, скидки за объём, тариф IC+ или мультипродуктовые скидки. Платформы могут столкнуться с другой экономикой, потому что монетизируют платежи, одновременно неся поддержку и риски подключённых аккаунтов.
Это не уникальная особенность Stripe. Экономика платежей по своей природе многослойна. Проблема в том, что лёгкость запуска у Stripe может скрывать структуру затрат, пока бизнес уже не стал зависимым. Небольшая команда может включить Billing, Tax, Radar, Link, локальные способы оплаты, мгновенные выплаты и Connect, потому что каждый продукт решает реальную задачу. Позже финансы обнаруживают, что совокупная комиссия, стоимость споров, конвертация валют, инструменты возврата неудачных платежей, тариф поддержки и усилия по миграции требуют полного коммерческого пересмотра.
Правильное сравнение — не просто «комиссия Stripe против комиссии более дешёвого процессинга». Это «комиссия Stripe плюс остаточные операционные затраты против комиссии альтернативы плюс затраты на интеграцию, комплаенс, отчётность, фрод, поддержку и сопровождение». Stripe может быть дорогим как чистый процессинг и экономичным как интегрированная платформа финансовых операций. Он может быть и дешёвым на старте, и дорогим при уходе.
Привязка при миграции — не только контрактная. Это привязка к модели данных. Идентификаторы клиентов, токены способов оплаты, объекты подписок, история счетов, налоговые отчёты, процессы споров, подключённые аккаунты, балансы, графики выплат, правила риска и внутренние дашборды могут оказаться сцеплены с объектной моделью Stripe. Бизнесу, которому позже могут понадобиться маршрутизация через нескольких процессингов, диверсификация эквайринга по регионам или другая архитектура биллинга, стоит заложить абстракцию заранее. Иначе будущий проект миграции придётся оплачивать инженерным временем, финансовой чисткой и трением для клиентов.
Сильнейший покупатель — команда, которая умеет оценивать собственную операционную работу
Stripe лучше всего понимать как обмен: он меняет комиссии за платёжную и финансовую инфраструктуру на сокращение инженерной работы, комплаенса, финансовых и операционных задач. Этот обмен привлекателен, когда покупатель честно оценивает свой собственный труд. Многие бизнесы недооценивают стоимость создания машин состояний для платежей, подписочного биллинга, даннинга, налоговых выгрузок, антифрод-инструментов, процессов споров, сверки выплат и глобальных способов оплаты. Привлекательность Stripe в том, что он делает эти затраты видимыми как комиссии вендора, а не прячет их в годах внутренней поддержки.
Обмен слабее, когда покупатель хочет, чтобы Stripe снимал решения, а не автоматизировал их. Stripe не решит, где у продавца налоговая привязка. Не докажет каждый спор. Не гарантирует, что настройки фрода максимизируют чистую выручку. Не сопоставит каждое состояние подписки с доступом к продукту. Не сверит мгновенные выплаты, которые продавец выбирает вне автоматической модели батчей. Не упростит модель поддержки сложной платформы.
Поэтому самые зрелые клиенты Stripe относятся к платформе как к части своей системы контроля. Они проектируют локальное состояние вокруг событий Stripe. Осознанно используют ключи идемпотентности. Определяют правила выполнения заказа по авторитетному состоянию платежа. Тестируют восстановление после сбоев вебхуков. Следят за лимитами и ошибками. Сверяют отчёты по балансу и выплатам. Назначают ответственных за налоговые регистрации, налоговые коды товаров и отчётность. Оценивают решения по фроду по чистой выручке, а не только по числу блокировок. Документируют маршруты эскалации в поддержку.
Знают, какие продукты Stripe для них основные, а какие — опциональные.
Наименее зрелые клиенты останавливаются на счастливом пути. Они быстро запускаются, празднуют первый платёж, а затем открывают для себя более трудную работу в продакшене: дублирующиеся вебхуки, брошенную аутентификацию, подписки, застрявшие в неполном состоянии, налоговые отчёты, которые не отвечают на вопрос о регистрации, споры со слабыми доказательствами, выплаты, не совпадающие с внутренними заказами, тикеты в поддержку о проверках риска и модель данных, которая предполагает, что Stripe будет существовать вечно.
Этот контраст объясняет, почему Stripe сохраняет стратегическое значение. Компания построила широкую и целостную поверхность для интернет-коммерции в масштабе, который могут подтвердить немногие частные технологические компании. Она ускоряет запуск, сокращает недифференцированную финансовую «сантехнику» и даёт бизнесу путь от чекаута до финансовых операций. Но настоящая производственная ценность возникает только тогда, когда бизнес интегрирует её как систему принятых состояний.
Вывод: сильная платформенная ценность при условной определённости
Stripe — сильный выбор для разработчиков, SaaS-компаний, маркетплейсов, платформ, финтех-строителей, подписочных бизнесов, финансовых команд и интернет-продавцов, которые хотят автоматизировать движение денег, не собирая вручную каждую компоненту платежей, биллинга, налогов, фрода и отчётности. Его публичная документация необычно подробна именно в тех местах, где производственные системы дают сбой: идемпотентность, повторы, вебхуки, переходы статусов, отчёты для сверки, налоговая отчётность, споры, лимиты частоты запросов и версионирование API.
Эта прозрачность — плюс в его пользу, потому что она подсказывает серьёзному покупателю, куда вкладываться.
Платформа менее убедительна, если бизнес оценивает её только как API-обёртку над приёмом карт. На этом уровне комиссии могут казаться высокими, а зависимость — ненужной. Доводы за Stripe усиливаются, когда покупатель считает полную стоимость глобального чекаута, аутентификации, настройки фрода, состояний подписок, расчёта налогов, работы со спорами, платформенных выплат, отчётности, поддержки и будущего расширения продуктов.
Они снова ослабевают, если у бизнеса нестандартные риски, сложные налоговые обязательства, жёсткие требования к нескольким процессингам, сильно кастомизированный биллинг или потребность напрямую владеть каждым финансовым примитивом.
Поэтому центральный ответ осторожный. Stripe может поддерживать переходы состояний платежей, биллинга и финансов достаточно надёжными, чтобы многие бизнесы могли автоматизировать движение денег, но только если эти бизнесы строят свои системы вокруг модели состояний Stripe, а не относятся к нему как к чекауту «запустил и забыл». Его коммерческая ценность может превышать комиссии и привязку, когда он заменяет реальную инженерную, финансовую и операционную работу. Он может разочаровать, когда команды считают только скорость запуска и игнорируют контроль, интеграцию, сопровождение, проверки, обработку исключений, откаты и юнит-экономику.
Настоящее испытание Stripe — не в том, проходит ли первый платёж. А в том, сможет ли бизнес недели спустя точно объяснить, что произошло с деньгами.