
Сводка
- Суть:Публичный след SmartSat ведёт от радио- и корпоративного доступа в Пернамбуку к контролю Algar, актуальным записям AS28310 и перенаправленному унаследованному домену.
- Главная тема:Экономика региональных интернет-провайдеров; местные кадры технической поддержки; частотный спектр и безопасность связи; спутниковая связь
- Контекст:рынок / исследование компании / Бразилия; Пернамбуку; Ресифи
Клиент на краю дороги
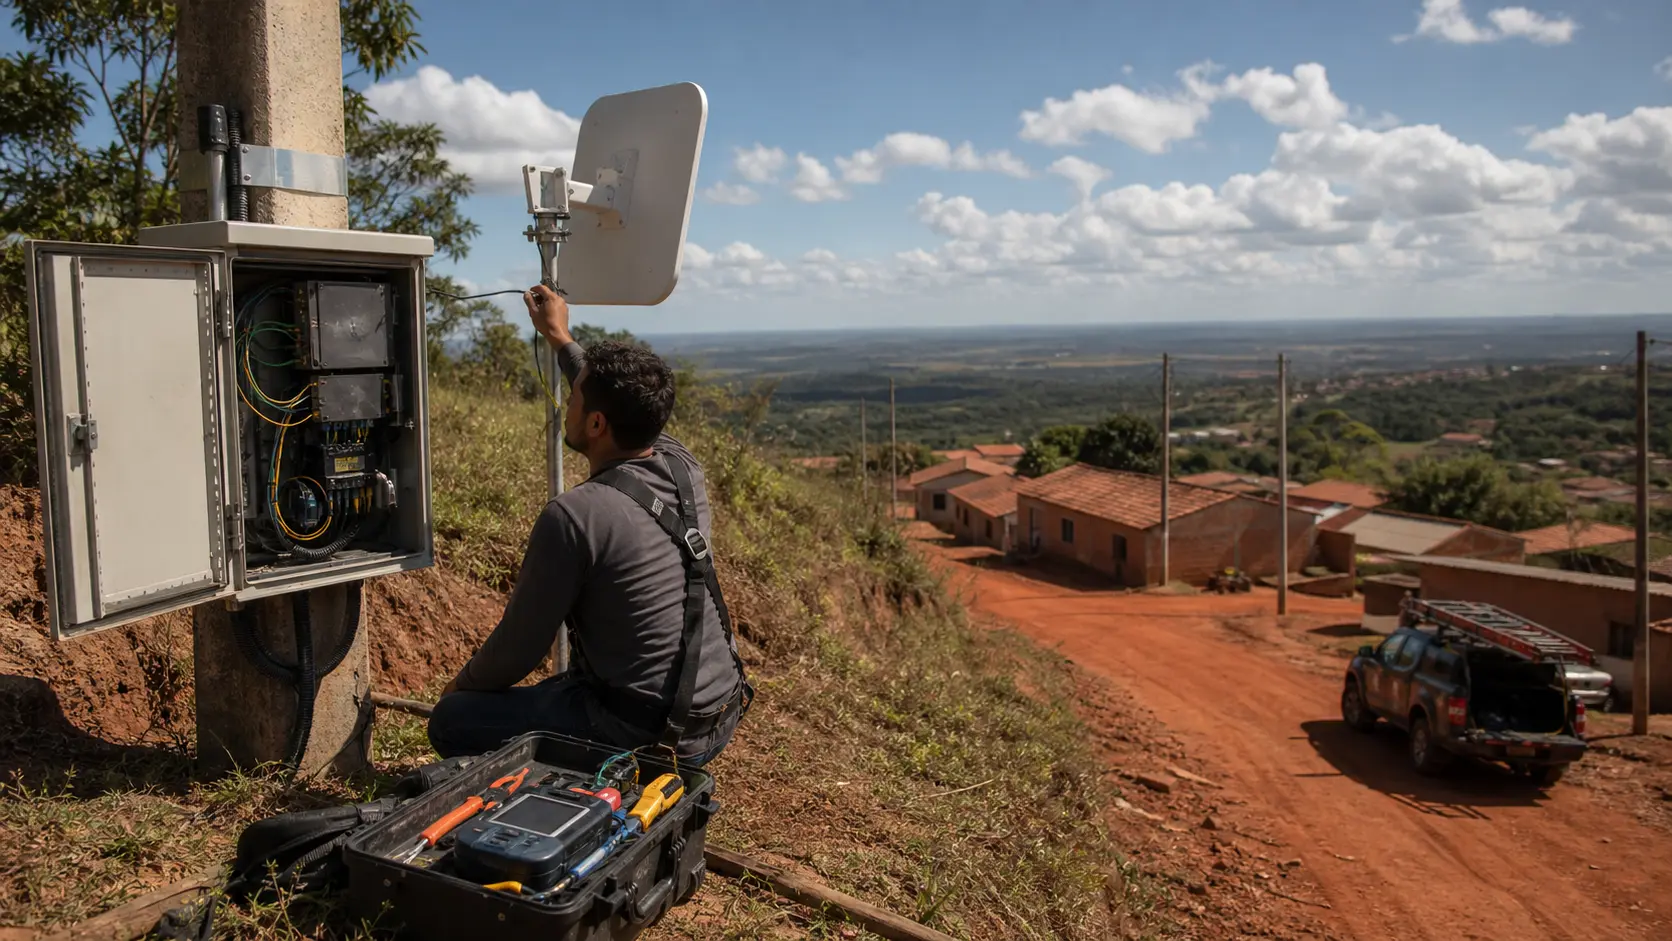
Начните с клиента за пределами удобной оптоволоконной сетки. Это может быть небольшой склад у шоссе в Пернамбуку, сельский муниципальный офис между прибрежным городом и внутренними районами, административная комната фермы с двумя компьютерами и платёжным терминалом или клиника, расположенная ровно настолько далеко от ближайшей оптоволоконной трассы, чтобы дешёвый слоган о широкополосном доступе превратился в инженерную задачу. Клиент не начинает с вопроса, является ли услуга спутниковой, радиодоступом, оптикой, LTE или выделенным каналом.
Клиент задаёт более практичный вопрос: во сколько обойдётся связь, которая работает, когда она нужна для расчёта зарплаты, телемедицины, заказов в WhatsApp, налоговой отчётности, камер и облачного ПО?
Ответ — это набор компромиссов. Спутник может дотянуться туда, куда не доходят наземные сети, но по-прежнему важны оборудование, электропитание, погода, условия тарифа, задержка и выездная поддержка. Фиксированный беспроводной доступ позволяет избежать части строительных работ и быстро добраться до крыш, но зависит от прямой видимости, дисциплины использования спектра, доступа к вышкам, электропитания и квалифицированных техников.
Оптоволокно может дать меньшую задержку и меньшую удельную стоимость после постройки сети, но первый клиент за пределами существующей трассы может столкнуться со строительством, слишком дорогим для одного месячного счёта. Провайдер, обслуживающий такого клиента, продаёт не только мегабиты. Он продаёт решение не ждать будущего перестроения сети, не полагаться только на мобильное покрытие и не относиться к каждому обращению в поддержку как к проблеме далёкого колл-центра.
Именно так полезно читать SmartSat. Публичный псевдоним, привязанный к цели, —smart.net.br. Наиболее чистые текущие маршрутные данные идентифицируют AS28310 в PeeringDB как «SmartSat», региональную сеть Cable/DSL/ISP с сайтомhttp://www.smart.net.br, одной публичной записью пиринга в IX.br Recife, трафиком 1–5 Гбит/с, преимущественно входящим соотношением и пометкой о том, что провайдер предоставлял доступ в интернет на северо-востоке Бразилии (https://www.peeringdb.com/api/net?asn=28310). Тот же след организации и площадки в PeeringDB размещает «SMART NETWORKS» на Rua da Soledade в Ресифи, связанной с организацией SmartSat и IX.br Recife (https://www.peeringdb.com/fac/5345). Однако текущие реестровые и корпоративные данные также показывают, что наследие больше не является простой самостоятельной историей локального провайдера. RDAP Registro.br для AS28310 теперь называет регистрантом Algar Telecom S/A с датой изменения в июле 2025 года (https://rdap.registro.br/autnum/28310). Запись CNPJ в BrasilAPI для Smart Telecomunicacoes e Servicos Ltda. показывает компанию как «baixada» после деятельности, начавшейся в сентябре 1999 года, с SCM в качестве основного вида деятельности и Algar Telecom S/A в составе акционеров (https://brasilapi.com.br/api/cnpj/v1/03423730000193).
Экономический вопрос поэтому имеет два слоя. Первый — исторический и операционный: какой бизнес представляли SmartSat или Smart Networks на рынке доступа в Пернамбуку? Ответ указывает на беспроводную, оптическую, корпоративную и государственную связь для клиентов, чья ценность заключалась в том, чтобы до них дотянулись и их обслуживали, а не только в том, чтобы их считали как пройденные домохозяйства. Второй — стратегический: что происходит с этой бизнес-моделью после того, как более сильная материнская компания, оптические конкуренты, спутниковая замена в стиле Starlink и контракты масштаба штата меняют цену охвата?
Ответ не в том, что SmartSat следует оценивать как живой независимый розничный бренд. Ответ в том, что его записи показывают повторяющуюся бразильскую проблему региональных интернет-провайдеров: первый оператор, решивший сложную задачу доступа, может потерять маржу, если конкуренты позже превратят сложность в товарное покрытие.
Идентичность — движущаяся цель, но не пустая
К публичному следу идентичности нужно подходить с осторожностью, потому что несколько имён накладываются друг на друга. «SmartSat» появляется в PeeringDB как название организации и сети для AS28310. «SMART NETWORKS» появляется в PeeringDB как площадка в Ресифи, связанная с этой организацией. В старых ссылках операторов используются «Smartsat Telecomunicacoes» и адресsmart.net.br. Бразильские корпоративные записи указывают на Smart Telecomunicacoes e Servicos Ltda., CNPJ 03.423.730/0001-93, основанную в 1999 году, с SCM как основным видом деятельности и записью штаб-квартиры в Ресифи. TeleSintese сообщила в марте 2019 года, что Algar Telecom объявила о покупке Smart Telecomunicacoes e Servicos Ltda. на сумму до 49,8 млн реалов, охарактеризовав Smart как провайдера широкополосного доступа в Пернамбуку с чуть более чем 3 700 клиентами, по данным Anatel (https://telesintese.com.br/algar-compra-a-smart-telecomunicacoes/). В мае 2023 года TeleSintese сообщила, что Anatel одобрила присоединение Smart к Algar при условии передачи разрешений SCM, связанных прав на использование радиочастот и режима пересмотра тарифов; в том же сообщении говорилось, что приобретение принесло 700 км оптики в Большом Ресифи, 300 км в сторону внутренних районов и корпоративных клиентов (https://telesintese.com.br/a-anatel-aprova-a-incorporacao-da-smart-pela-algar/).
Такое сочетание полезнее одной страницы бренда. Оно говорит, что SmartSat следует читать как унаследованного оператора доступа в Пернамбуку, чьи публичные сетевые и доменные следы остались видимыми после перехода корпоративного контроля к Algar. Оно также говорит, что простая идентичность на основе поиска может вводить в заблуждение. Текущая запись RDAPsmart.net.brактивна, но зарегистрирована в мае 2022 года, использует серверы имён Cloudflare и имеет контекст технического контакта, связанный со Smartlink. Живой HTTP-запрос кwww.smart.net.brперенаправляет черезhttps://www.smart.net.br/наhttps://smartlink.net.br/, чья страница «Quem somos» говорит, что Smartlink — это управляемая ИТ-компания с 18-летним стажем, более чем 900 активными пользователями в Бразилии и услугами в области инфраструктуры, коммуникаций, совместной работы и безопасности (https://smartlink.net.br/quem-somos/). Это текущее доменное свидетельство, а не доказательство того, что старый розничный бренд доступа SmartSat всё ещё продаётся с этой страницы.
Правильная аналитическая позиция поэтому состоит не в том, чтобы сводить SmartSat к Algar, и не в том, чтобы делать вид, будто он остаётся чистым самостоятельным провайдером. SmartSat — живой публичный сетевой ярлык в PeeringDB и в сторонних записях маршрутов; Smart Telecomunicacoes — бразильская запись юридического лица, теперь отмеченная как прекратившая деятельность после контроля Algar; Smart Networks — операционное имя в Пернамбуку, использовавшееся в местных материалах и записях площадки PeeringDB; Algar — текущий регистрант в основных данных об AS и IP-ресурсах. Имя запутанное, но операционная поверхность не воображаемая.
Это поверхность бизнеса доступа с центром в Ресифи, который помогал подключать корпоративных, государственных и частных пользователей на рынке, где радио и оптика были частью практического ответа.
Прежняя бизнес-модель: охват плюс доверие
Самое сильное описание бизнеса до приобретения дают местные материалы. Diario de Pernambuco писала в декабре 2018 года, что Smart Networks будет партнёром Embratel на втором этапе проекта Pernambuco Conectado, государственного проекта, тендер которого достиг 180 млн реалов. В статье Smart Networks описывалась как компания, созданная Рикардо Лейте и Андре Медейросом, и говорилось, что среди её клиентов были Unimed, пункты неотложной помощи Пернамбуку, местные медиа, суды штата и многие частные университеты. Там же говорилось, что компания первой и в наибольшем масштабе в Пернамбуку внедрила сети на основе цифрового радио и оптического волокна в регионе, и что значительная часть корпоративного интернет- и сетевого трафика штата проходила через Smart Networks (https://www.diariodepernambuco.com.br/noticia/economia/2018/12/smart-networks-sera-parceira-da-embratel.html).
Этот язык носит рекламный характер, и его не следует считать проверенными данными о выручке. Но он соответствует экономике актива. Провайдер с историей радио и оптики в Ресифи и внутренних районах конкурирует не только за домохозяйства с симметричными оптическими тарифами. Он также конкурирует за учреждения, которым нужен маршрут, управляемая установка, сервисная служба, техник, понимающий местные крыши, и провайдер, способный обходить физические пробелы в сети. В таких контрактах месячный счёт — лишь часть цены.
Реальное сравнение — между методом доступа, который можно развернуть сейчас, и альтернативой, которая может стать дешевле после того, как следующая оптическая стройка дойдёт до площадки.
Тот же материал Diario сообщал, что Smart планировала дата-центр в Porto Digital и частный доступ LTE в столичном регионе Ресифи, и связывал компанию с магистралью, опирающейся на оптику, соединения с другими автономными системами и прямой доступ к точкам обмена трафиком. Это важная подсказка об операционной модели. Провайдер, использующий только радио, может решить проблему последней мили, но остаётся зависимым от восходящих путей и ограниченного масштаба. Провайдер, использующий только оптику, может обеспечить ёмкость, но может испытывать трудности там, где строительные работы медленны или нерентабельны.
Гибридный провайдер с доступом к точкам обмена, локальной инженерией и институциональными клиентами может упаковывать доступность, а не только полосу.
Бизнес-модель, таким образом, вероятно, была смесью корпоративного выделенного доступа, государственных каналов, расширения в метрополии и внутренних районах, доступа на уровне зданий или кондоминиумов, радиодоступа и позднее оптики. Упомянутое в мартовской статье TeleSintese 2019 года число клиентов чуть более 3 700 невелико, если читать его как массового жилого провайдера, но значимо, если портфель включал корпоративные и государственные контракты.
Потолок сделки 49,8 млн реалов, разделённый на 3 700 клиентов, дал бы примерно 13 459 реалов на клиента, до учёта условий earn-out, сетевых активов, структуры контрактов, качества клиентов и того факта, что окончательная цена не раскрывалась. Эту грубую прикидку не следует принимать за мультипликатор оценки. Это признак того, что актив покупали не только ради обычных абонентских линий.
Цена компромисса без выдуманного тарифа
Публичные данные не показывают актуальный тарифный план SmartSat для домохозяйств. Это отсутствие важно. Базовую экономику всё же можно оценить, но только по смежным данным: исторической стоимости приобретения, публичным данным проекта Пернамбуку, текущим розничным ценам материнской компании, текущим спутниковым ценам и текущей структуре местного рынка широкополосного доступа.
Начнём со спутниковой стороны. TeleTime сообщила в апреле 2025 года, что стандартный жилой тариф Starlink в Бразилии стоил 236 реалов в месяц, а тариф Starlink Mini для поездок — 315 реалов в месяц за 50 ГБ или 576 реалов за безлимитные данные, при оборудовании за 1 799 реалов на тот момент (https://teletime.com.br/25/04/2025/starlink-mini-chega-ao-brasil-plano-custa-ate-144-mais-que-residencial/). Страница Starlink для Бразилии, наблюдавшаяся в поисковой выдаче за июль 2026 года, рекламировала жилой сервис от 189 реалов в месяц и оборудование в отдельных регионах от 499 реалов до 31 июля. Эти цены динамичны и чувствительны к акциям, но они показывают давление: спутник больше не символический вариант для удалённых пользователей. Это реальный ценовой ориентир.
Теперь сравните с наземной оптикой. Текущая публичная страница магазина Algar показывает оптическое предложение на 600 Мбит/с за 109,90 реала и отдельную цену оборудования Super Wi-Fi 30,00 реала в видимом пояснении цены, со связанными цифровыми сервисами и ссылками на самообслуживание (https://loja.algar.com.br/). Это не тариф SmartSat, и его не следует так подавать. Это полезное сравнение с рынком материнской компании. Клиент внутри оптического покрытия может увидеть рекламируемую наземную цену ниже стандартного месячного уровня Starlink и значительно ниже некоторых переносных спутниковых вариантов. Клиент за пределами покрытия может столкнуться с обратным: оптика может быть дешёвой только после того, как кто-то другой оплатит стоимость продления линии.
Именно здесь экономика становится наиболее острой. Предположим, удалённый клиент может купить спутниковый комплект и платить примерно от 189 до 236 реалов в месяц во время жилой акции или по стандартному тарифу. Стоимость оборудования может быть со скидкой, но это всё равно реальное денежное решение, если предложение для отдельных регионов не действует или клиенту нужен более высокий тариф. Предположим, тот же клиент может убедить местного наземного провайдера продлить оптику. Если доступен короткий отвод или ближайший распределительный шкаф, месячная цена может выглядеть как обычная оптика.
Если маршрут требует опор, гражданских разрешений, полевых работ, оптического оборудования, сварки, магистрального канала и выезда бригады, оператору нужен либо длительный срок окупаемости, либо деловой контракт, либо якорный арендатор, либо кластер ближайших клиентов. Фиксированный беспроводной доступ может находиться между этими вариантами. Он может дойти быстрее оптики и быть дешевле выделенного строительства, но провайдер несёт сложности с вышками, радио, спектром, помехами и поддержкой.
Наследие SmartSat располагается ровно в этой середине. Само название компании намекает на спутник, но самые сильные свидетельства указывают на радио, оптику, корпоративный доступ и сетевое взаимодействие через точки обмена, а не на простую модель спутникового реселлера. Для клиента за пределами удобной оптики историческое предложение SmartSat или Smart Networks звучало бы так: мы знаем местность, можем подключать сложные площадки, можем сочетать радио и оптику и обслуживать сервис на месте. Это предложение ценно, когда альтернатива клиента — ждать.
Оно менее ценно, когда Starlink можно установить быстро или когда оптический конкурент доходит до здания с более низкой ценой.
AS28310 показывает, что сеть всё ещё существует — под другой рамкой контроля
Маршрутная запись — одно из самых сильных свидетельств, потому что она отделяет маркетинг от операционного остатка. PeeringDB указывает AS28310 как SmartSat, с региональным масштабом, открытой политикой пиринга, рекомендацией 10 префиксов IPv4, одним префиксом IPv6, трафиком 1–5 Гбит/с и присутствием в IX.br Recife (https://www.peeringdb.com/api/net?asn=28310). Тот же API показывает публичную запись netixlan в IX.br Recife на скорости 10G, рабочую, созданную в 2014 году и обновлённую в 2018 году (https://www.peeringdb.com/api/netixlan?asn=28310). Запись площадки SMART NETWORKS в PeeringDB была обновлена в сентябре 2025 года и показывает две сети и одну локальную точку обмена, привязанные к площадке в Ресифи (https://www.peeringdb.com/fac/5345).
Registro.br и RIPEstat помещают текущий контекст держателя под Algar. RDAP Registro.br для AS28310 называет регистрантом ALGAR TELECOM S/A, с регистрацией 10 июля 2007 года и последним изменением 28 июля 2025 года (https://rdap.registro.br/autnum/28310). RDAP для 177.38.32.0/21 называет регистрантом Algar Telecom и по-прежнему включает «Gerencia de Redes - SMART Telecom» как техническую роль — полезный признак того, что старые операционные ярлыки Smart остались встроенными в историю ресурса (https://rdap.registro.br/ip/177.38.32.0/21). Обзор AS в RIPEstat сообщает «AS28310 - ALGAR TELECOM S/A» и статус announced, а его конечная точка announced-prefixes показала пять префиксов в окне наблюдения с 19 июня по 3 июля 2026 года (https://stat.ripe.net/data/as-overview/data.json?resource=AS28310иhttps://stat.ripe.net/data/announced-prefixes/data.json?resource=AS28310). BGP.tools также представляет AS28310 как Algar Telecom S/A, активную под NIC.br, с четырьмя префиксами IPv4 и одним префиксом IPv6, а веб-сайт по-прежнему указан какhttp://www.smart.net.br(https://bgp.tools/as/28310).
Эти записи не доказывают качество розничных услуг. Они не раскрывают число клиентов, уровень обслуживания, загрузку трафика, историю сбоев, транзитные контракты, потери пакетов или наличие активных прямых абонентов у старого бренда SmartSat. Но они доказывают, что технический след не испарился в слоган. Есть публичная AS, префиксы, присутствие в IX.br Recife и след площадки, связанный со старой идентичностью Smart. Это важно, потому что экономика удалённого доступа улучшается, когда провайдер может сочетать охват последней мили с локальным соединением и ресурсами материнской сети.
Это также меняет риск. Небольшой самостоятельный провайдер с одним восходящим каналом может быть хрупким. Сеть, теперь зарегистрированная на Algar, может получить более глубокие восходящие каналы, биллинговые системы, закупки, юридическую дисциплину и межрегиональный охват клиентов. Но она может потерять и локальную отзывчивость, которая делала исходного оператора привлекательным. Сложному клиенту за пределами удобной оптики не важно, кто владеет AS, если выездной техник не может приехать, замена оборудования идёт медленно или путь обращения становится бюрократическим.
Пернамбуку больше не пустая конкурентная карта
Тезис об удалённом доступе не следует путать с утверждением, что в Пернамбуку нет конкуренции в широкополосном доступе. Страница Radar da Telecom по Пернамбуку, использующая публичные данные Anatel и данные, производные от IBGE, показала 1 373 600 подключений фиксированного широкополосного доступа в штате, 84,35 % участия оптики, население по переписи 2022 года 9 058 931 человек и 45,5 подключения на 100 домохозяйств; лидером по доле рынка названа Brisanet с 11,99 %, за ней следует Dtel в рейтинге доступа (https://www.radardatelecom.com/uf/PE). Страница Radar по Ресифи показала 271 109 подключений фиксированного широкополосного доступа, 78,05 % участия оптики, 158 провайдеров с записями доступа в городе, а лидером — Claro с долей рынка 35,34 %, за ней следует Vivo (https://www.radardatelecom.com/municipio/pe/recife).
Эти цифры задают рамку проблемы SmartSat. В столице и значительной части столичного рынка клиенту больше не нужно рассматривать местного радио/оптического провайдера как единственную серьёзную альтернативу. Национальные бренды, региональные оптические специалисты, локальные интернет-провайдеры и спутниковые операторы конкурируют за одно и то же экономическое решение. Историческое преимущество регионального оператора — локальный доступ к труднодоступным точкам — остаётся значимым только там, где оно сочетается с ценой, поддержкой и надёжностью.
Внутренние районы отличаются. Освещение Pernambuco Conectado II называло Ресифи точкой концентрации сети и перечисляло региональные инфраструктурные точки, включая Гояну, Фернанду-ди-Норонью, Палмарис, Каруару, Торитаму, Гараньюнс, Арковерди, Петроландию, Серра-Тальяду, Сан-Жозе-ду-Белмонти, Оурикури и Петролину (https://www.diariodepernambuco.com.br/noticia/economia/2018/12/smart-networks-sera-parceira-da-embratel.html). Материал TeleTime о том же проекте сообщал, что в основном лоте магистрали Embratel выступала в консорциуме с местным корпоративным оператором Smart Networks, и что без партнёрств крупному оператору было бы сложно дотянуть оптику до всех муниципалитетов менее чем за 12 месяцев (https://teletime.com.br/01/02/2019/pernambuco-quer-agilizar-inicio-de-programa-pe-conectado-mas-ha-risco-de-judicializacao/). Распространённый через Dino материал Terra перечислял более 3 600 выделенных подключений, 4 000 чипов частного LTE, 12 500 внутренних точек Wi-Fi, 2 950 наружных точек Wi-Fi и интегрированную эксплуатацию более 80 000 технологических элементов проекта (https://www.terra.com.br/noticias/dino/embratel-vence-licitacao-do-governo-de-pernambuco-para-oferta-de-novas-tecnologias-para-a-populacao,97f799914b117d1a579adfc7ae4a285aei2pr4h6.html).
Данные о публичном проекте важны, поскольку показывают путь от локального провайдера доступа к институциональному инфраструктурному партнёру. Удалённый доступ — это не только домохозяйство за пределами оптики. Это также проблема государственного сектора по подключению школ, медицинских пунктов, административных офисов, полицейских объектов, островных локаций и внутренних агентств, где концентрация клиентов штата может финансировать маршруты, которые обычный жилой ARPU не окупает. Для компании вроде SmartSat/Smart Networks такие контракты могут подтвердить инженерный охват. Но они же поднимают планку.
Государственный контракт не терпит того же неформального устранения неполадок, которое небольшой локальный провайдер мог использовать в одном здании.
История выручки связана с активами, а не с абонентами
Цифра приобретения 2019 года даёт полезный масштабный ориентир. Если потолок покупки Smart в 49,8 млн реалов сравнить с «чуть более чем 3 700 клиентами», приведёнными TeleSintese по данным Anatel, это означает, что Algar покупала не дешёвую базу обычных абонентов. Даже если окончательная выплата отличалась от потолка и будущие условия изменили экономику, заявленная стоимость указывает на сетевые активы, корпоративные контракты, государственные возможности, права на радио, оптические маршруты и локальную экспертизу.
Отчёт TeleSintese 2023 года об одобрении Anatel усиливает эту интерпретацию, сообщая, что приобретение включало 700 км оптики в Большом Ресифи и 300 км в сторону внутренних районов, а также корпоративных клиентов. Оптическое покрытие в 1 000 км, если оно задокументировано и обслуживается, — это не просто список клиентов. Это опциональность. Оно может поддерживать корпоративный доступ, государственные каналы, оптовый магистральный транзит, подключения вышек, доступ к дата-центрам, проекты частных сетей и будущие жилые или SME-надстройки.
Но километры оптики ценны только если они лежат на полезных маршрутах, имеют правовой доступ, сопровождаются актуальными данными о линейных сооружениях, соединяются с платёжеспособным спросом и не обесцениваются перестроением сети.
Риск выручки поэтому не просто отток. Это ухудшение структуры. Сложный клиент доступа когда-то мог платить надбавку за радио- или выделенное решение, потому что не было достоверной замены. Если оптика доходит до той же площадки, надбавка может рухнуть, если только провайдер не владеет оптикой или не может предложить пакет услуг более высокой ценности. Если спутник доходит до площадки с достаточно низкой задержкой и меньшей нагрузкой на установку, провайдер может потерять клиента, которому нужна была только базовая устойчивость.
Если национальный оператор выигрывает государственную или корпоративную рамочную сделку, местный провайдер может быть вытеснен в субподрядную маржу. Если местный альтернативный оптический оператор перестраивает жилые кластеры, линии доступа, которые помогали амортизировать маршрут, могут размываться.
Лучшая защита — движение вверх по цепочке ценности: управляемая связь, поддержка, безопасность, частный LTE, Wi-Fi, выделенные линии, мониторинг и интеграция. Это согласуется с текущим языком управляемых ИТ на домене Smartlink, но доменное свидетельство не следует перечитывать как прямую преемственность от SmartSat. Безопаснее сказать, что доменный след демонстрирует более широкий сдвиг от идентичности доступа к позиционированию ИТ-услуг. Маржа провайдера удалённого доступа, скорее всего, сохранится, когда клиент видит провайдера как оператора работающей системы, а не только как поставщика интернет-линии.
Издержки решают, является охват рвом или ловушкой
Стоимостную сторону бизнеса наблюдать труднее, но публичные данные позволяют определить ключевые статьи. Первое — оборудование. Спутник требует от клиента или провайдера решения вопросов антенны, питания, крепления и замены. Фиксированный беспроводной доступ требует от провайдера управления радио, вышками, доступом к крышам, юстировкой, событиями электропитания и помехами. Оптика требует отводов, оптических терминалов, сплиттеров, сварки, обслуживания трассы и абонентского оборудования. Во всех трёх случаях заголовочная месячная плата скрывает баланс оборудования.
Второе — полевой труд. Удалённый или труднодоступный клиент может быть дорогим, даже когда месячный платёж выглядит привлекательно. Одна неудачная юстировка радио, повреждённый наружный блок, заслоняющее дерево, проблема с опорой или неверно диагностированная жалоба на Wi-Fi могут съесть вклад нескольких месяцев обслуживания. В плотном оптическом здании техник может решить вопросы нескольких клиентов за один визит. На сельском маршруте или островной локации время техника, дорога, лодка, автомобиль, лестница, запасные части и неопределённость расписания становятся частью стоимости услуги.
Историческим преимуществом SmartSat было бы умение делать это локально. Его риск в том, что полевая память становится дорогой, когда меняются масштаб, процессы материнской компании или конкурирующие технологии.
Третье — восходящие каналы и соединения. Присутствие AS28310 в IX.br Recife и история префиксов дают оператору публичную сетевую поверхность, но публичные записи пиринга не раскрывают стоимость восходящих контрактов, частный пиринг, цену транзита, условия всплесков или то, встроены ли старые пути Smart теперь в более широкую сеть Algar. Если Algar может использовать масштаб материнской компании для снижения стоимости восходящих каналов и повышения устойчивости, старый след Smart становится более ценным. Если след мал, операционно изолирован или дорог в обслуживании, материнская компания может его рационализировать.
Четвёртое — соблюдение требований. Бразильский рынок фиксированного широкополосного доступа движется к большей формализации. Внутренняя резолюция Anatel № 449 от 27 июня 2025 года утвердила план действий по борьбе с недобросовестной конкуренцией и упорядочению предоставления фиксированного широкополосного доступа SCM, с явным вниманием к малым провайдерам, обязательствам по данным и условиям разрешений (https://informacoes.anatel.gov.br/legislacao/resolucoes-internas/2030-resolucao-interna-449). Anatel также начала сбор данных о контрактах на совместное использование опорной инфраструктуры от провайдеров SCM, использующих опоры электрораспределительных компаний; сбор начался 1 декабря 2025 года и описан как обязательный независимо от размера провайдера (https://www.gov.br/anatel/pt-br/dados/infraestrutura/coleta-de-dados-contratos-de-uso-de-postes). Провайдер, чьё преимущество лежит в оптических маршрутах и сложном доступе, не может игнорировать документацию по опорам, маршрутам и радио. Те же записи, которые делают сеть финансируемой, могут также выявить слабый файл линейных сооружений.
Зависимость от поставщиков изменилась после Algar
До приобретения зависимость Smart Networks от поставщиков, вероятно, была сосредоточена в восходящих каналах, аренде оптики или доступе к маршрутам, радиооборудовании, подключении к точкам обмена, партнёрах из государственных консорциумов и абонентском оборудовании. Сообщение из бразильского списка сбоев 2013 года от сетевого администратора SmartSat спрашивало о медленной работе канала GVT в Ресифи и было подписано как Smartsat Telecomunicacoes на Rua da Soledade (https://eng.registro.br/pipermail/caiu/2013-January/018859.html). Это старый операционный сигнал, а не текущая запись об инциденте. Он всё же иллюстрирует тип отношений с поставщиком, которым региональному оператору приходилось управлять: локальная проблема обслуживания могла зависеть от работы другого оператора связи.
После контроля Algar картина поставщиков меняется. Старый след Smart становится частью более крупного оператора с более широкими закупками, национальными продуктами и корпоративными возможностями. Страница стратегии Algar для инвесторов говорит, что розничная франчайзинговая модель позволяет франчайзи, близким к региону, управлять расширением сети, техническими командами, установкой, обслуживанием и клиентским опытом — от первого обращения до постпродажного обслуживания (https://ri.algar.com.br/en/algar-telecom/strategy-and-operation/). Публичный корпоративный профиль Algar описывает компанию как бразильского оператора связи с национальной деятельностью и основным фокусом на B2B-клиентах, со штаб-квартирой в Уберландии и в составе Grupo Algar (https://ri.algar.com.br/a-algar-telecom/perfil-corporativo-e-historico/). Эти возможности материнской компании могут снизить часть локальной хрупкости.
Но масштаб материнской компании не устраняет все зависимости. Услуга по-прежнему зависит от маршрутов доступа, электропитания, опор, площадок обмена, выездных бригад, прав на радио там, где используется беспроводная связь, абонентского оборудования и операционной дисциплины, необходимой для обслуживания сложных точек. Она также может зависеть от сохранения доверия клиентов, которые изначально покупали у местного пернамбуканского провайдера, а не у национального бренда. Приобретения часто улучшают финансы, соответствие требованиям и глубину продукта, ослабляя эмоциональный контракт, который местные провайдеры выстраивали с клиентами.
Ценность старого следа SmartSat зависит от того, сохранила ли Algar локальные знания, добавив масштаб.
Клиенты зависят от провайдера по-разному
Жилой клиент за пределами удобной оптики чувствителен к цене. Если работает Starlink, если достаточно мобильных данных или если оптический конкурент доходит до дороги, стоимость переключения клиента падает. Малый бизнес зависит от поддержки иначе. Ему может требоваться фиксированный адрес, настройка маршрутизатора, связь камер, надёжность платёжного терминала, доступность облачного ПО и кто-то, кто сможет диагностировать, в чём проблема — в линии доступа, Wi-Fi, межсетевом экране, устройстве или восходящем пути. Государственный клиент зависит от исполнения контракта, отчётности по SLA, безопасности, покрытия и документации.
Старая экономика SmartSat выглядит лучше по мере движения клиента от случайного жилого доступа к операционной зависимости.
Данные Pernambuco Conectado показывают, почему государственные клиенты важны. Проект включал интернет, передачу данных, голос, безопасность, Wi-Fi, частный LTE, контакт-центр и интегрированную эксплуатацию. Провайдер, участвующий в таком проекте, продаёт больше, чем широкополосный доступ. Он продаёт ответственность на множестве площадок и технологических категорий. Это может дать устойчивую выручку при сильном исполнении. Это также создаёт коррелированный риск: отказ услуги может одновременно затронуть государственные органы, политических стейкхолдеров и репутационное доверие.
Потребительские отзывы дают другую линзу. Страница Smartsat на Reclame Aqui, полученная через читательский вид, показывала «Sem reputacao definida», поскольку не имела достаточного числа оценённых жалоб для репутационного балла, ни одной жалобы за шестимесячный период с 1 декабря 2025 года по 31 мая 2026 года, а исторический список показывал пять из 40 активных жалоб, многие — семи-девятилетней давности, с заголовками о сбоях интернета, днях без услуги и задержках поддержки (https://www.reclameaqui.com.br/empresa/smartsat/lista-reclamacoes/). Тема 2009 года на форуме Adrenaline о GVT в Ресифи включает сообщение пользователя о том, что в здании был вариант SmartSat, но пользователь ждал GVT (https://forum.adrenaline.com.br/threads/gvt-recife-jaboatao-dos-guararapes.262982/post-5008820). Это слабые, самоотобранные сигналы. Они не являются репрезентативными данными об удовлетворённости. Они всё же полезны, потому что показывают две клиентские истины, определяющие региональный доступ: люди помнят сбои и сравнивают доступность со следующей сетью, приходящей в их здание.
Вывод не в том, что у SmartSat было исключительно плохое обслуживание. Вывод в том, что любой провайдер в этом сегменте живёт или умирает в промежутке между обещанием охвата и реальностью поддержки. Чем сложнее локация, тем выше зависимость клиента. Чем выше зависимость клиента, тем менее снисходительным он становится, когда провайдер не может восстановить связь.
Спутник — новый внешний вариант
Когда-то спутник усиливал местных операторов беспроводной и оптической связи, потому что часто был дорогим, с высокой задержкой, ограниченным по квотам или только корпоративным. Низкоорбитальный сервис изменил внешний вариант для многих бразильских пользователей. Starlink не является идеальной заменой для каждого корпоративного или государственного канала. Он по-прежнему может требовать покупки оборудования, чистого обзора неба, электропитания, правильного крепления, локальной поддержки и подходящего тарифа. Он может не удовлетворять всем требованиям безопасности, SLA, частной сети или интеграции.
Но он даёт удалённым клиентам достоверную альтернативу ожиданию наземного маршрута.
Сайт Viasat для Бразилии говорит, что компания предлагает спутниковый интернет для жилых, деловых, государственных пользователей, прямого подключения устройств, авиации и цифровых автобусов, и описывает свою миссию как доставку высокоскоростной связи в удалённые регионы, куда традиционные соединения не доходят (https://www.viasat.com/pt-br/). Материал Light Reading 2022 года о Viasat в Бразилии сообщал, что Viasat достигла 50 000 площадок в Бразилии, описал компанию как первого провайдера, предложившего жилую связь в 100 % территории страны, и сказал, что спутник может достигать регионов, куда другие провайдеры не могут (https://www.lightreading.com/satellite/viasat-s-satellite-internet-reduces-brazil-s-digital-gap). Детали с 2022 года изменились, но структурный вывод остаётся: спутник теперь часть обычного конкурентного набора.
Для наследия SmartSat спутниковая конкуренция иронична. Название бренда намекает на охват сверху, но самые сильные операционные свидетельства — это наземное радио и оптика, привязанные к локальной поддержке. Спутниковые провайдеры конкурируют с частью «охват» этого предложения. Они не полностью заменяют часть «поддержка и интеграция». Задача местного провайдера — сделать вторую часть настолько ценной, чтобы клиенты не выбирали только по доступности и месячной цене.
Перестройка оптики — более серьёзный убийца маржи
Спутник выглядит драматично, но перестройка оптики может быть опаснее для маржи. Когда у клиента нет оптики, провайдер с беспроводным маршрутом или дорогим продлением может назначать цену за дефицит. Когда два оптических провайдера доходят до одного адреса, клиент начинает сравнивать скорость, цену, установку, оборудование Wi-Fi и поддержку. В Ресифи Radar показывает крупный рынок широкополосного доступа со 158 провайдерами фиксированного доступа и 78,05 % участия оптики. На уровне штата 84,35 % участия оптики в Пернамбуку показывает, что оптика больше не нишевый метод доступа. Это базовый уровень для значительной части рынка.
Это важно для любой оценки следа Smart. Маршрут, который был ценен, потому что был первым, может стать уязвимым, когда другие перестраивают его. Оптическая линия в деловой район может быть отличной, если она заканчивается на «липких» клиентах и соединяется с услугами высокой ценности. Она может быть посредственной, если конкурент может прокопать, арендовать или проложить воздушную линию и продать более дешёвый товарный канал. Радиосектор, который когда-то закрывал сложный пробел покрытия, может стать резервным продуктом после прихода оптики.
Магистральный маршрут штата может быть ценным, если он ведёт к управляемым услугам, а не только проходит мимо муниципалитетов.
Расчёт покупателя поэтому связан с защищённым на будущее спросом. Соединяет ли старая сеть Smart маршруты и площадки, которые Algar не смогла бы экономически обслужить иначе? Углубляет ли она позиции Algar в B2B в Пернамбуку? Снижает ли стоимость доставки для государственных и корпоративных контрактов? Даёт ли локальный доступ к клиентам IX.br Recife и Porto Digital? Или это в основном унаследованный след, требующий обслуживания, пока конкуренты сжимают цены доступа? Публичные источники поддерживают первый набор возможностей, но не доказывают, что именно произошло.
Регулирование может вознаграждать формальных операторов и наказывать запутанные маршруты
Присоединение Smart к Algar, вероятно, улучшает формальное соответствие по сравнению с меньшим самостоятельным оператором. Сам отчёт об одобрении Anatel показывает регуляторные шаги: передача разрешений SCM, связанных прав на радиочастоты и вопросов пересмотра тарифов. Финансовая отчётность Algar за 2025 год сообщает, что 1 апреля 2024 года Algar Telecom S.A. присоединила свою дочернюю компанию Smart Telecomunicacoes e Servicos Ltda., как одобрено внеочередным общим собранием; в том же документе обсуждаются резервы, связанные с Anatel, и более широкие административные и судебные риски (https://api.mziq.com/mzfilemanager/v2/d/7431e698-4a93-4948-b09e-ecd397b3cde8/d1555c9e-b806-0e4c-a00e-98ab0d11e9e3?origin=2). Это ровно тот формальный документ, который хочет видеть кредитор или крупный клиент.
Регуляторный плюс в том, что серьёзные операторы могут выигрывать, когда неформальные провайдеры испытывают давление. План упорядочения Anatel 2025 года и сбор данных о контрактах на опоры повышают стоимость работы без чистых записей. След с поддержкой материнской компании, с надлежащими файлами маршрутов, радио, опор и разрешений, может стать более ценным по мере того, как слабые конкуренты испытывают трудности. Минус в том, что формализация вскрывает обязательства.
Если маршрут не имеет чистых соглашений по опорам, если права на радио нуждаются в передаче, если клиентские контракты не выровнены или если старая инфраструктурная документация неполна, стоимость очистки актива может быть значительной.
В рассмотренных здесь публичных данных нет конкретного дефекта контрактов на опоры или текущего регуляторного нарушения Smart. Правильная формулировка риска уже: сам тип бизнеса доступа, который представляла SmartSat, подвержен регулированию, потому что его ценность опирается на физические маршруты, радиоразрешения, клиентские контракты и исполнение в государственном секторе. Формальный контроль материнской компании снижает часть риска. Он не устраняет стоимость доказательств.
Что изменило бы оценку
Первый факт, который изменил бы оценку, — это чистая операционная карта после присоединения: какие старые маршруты SmartSat/Smart Networks остаются активными, какие включены в Algar, какие клиентские контракты сохранились и какие города или институциональные площадки всё ещё обслуживаются из унаследованного следа. Без этого публичные данные поддерживают важную историческую и сетевую роль, но не точную текущую оценку выручки.
Второй факт — структура клиентов. База из 3 700 преимущественно высокоценных корпоративных, государственных и выделенных клиентов сильно отличается от 3 700 чувствительных к цене жилых пользователей. Публичные сообщения о приобретении указывают на корпоративную ценность, но точная структура не раскрыта. ARPU, отток, график продления, штрафы по SLA, стоимость установки, интенсивность выездного обслуживания и валовая маржа определили бы, был ли потолок цены приобретения дешёвым, справедливым или оптимистичным.
Третий факт — экономика маршрутов. Сообщаемые 700 км в Большом Ресифи и 300 км в сторону внутренних районов могли бы быть стратегически отличными, если они проходят мимо корпоративного спроса, государственных площадок, вышек и недостаточно охваченных муниципалитетов. Они могут быть менее привлекательными, если требуют тяжёлого обслуживания, сталкиваются с перестройкой, не имеют чистой документации по опорам или обслуживают контракты, теперь оспариваемые оптическими и спутниковыми альтернативами. Километры сами по себе не ров.
Четвёртый факт — качество поддержки. Исторические жалобы и комментарии на форумах — слабые сигналы, но они указывают на правильный операционный показатель. Ценными данными были бы разрешение с первого обращения, частота выездов, среднее время восстановления, повторные неисправности, пропущенные визиты, время информирования о сбоях и отток после инцидентов. Экономика удалённого доступа может выдерживать высокую удельную стоимость, когда поддержка отличная. Она быстро деградирует, когда поддержка медленная.
Пятый факт — спутниковая замена на краю. Если Starlink и Viasat остаются достаточно дорогими, ограниченными или недостаточно поддерживаемыми для серьёзных институциональных клиентов, местные наземные провайдеры сохраняют интеграционное преимущество. Если цены на спутниковое оборудование падают, месячные цены остаются близкими к оптике, а местные установщики строят сервисный слой вокруг спутника, старая надбавка «мы можем до вас дотянуться» сжимается.
Взвешенная оценка
SmartSat лучше всего понимать как унаследованный бизнес доступа в Пернамбуку, чьи публичные записи теперь находятся внутри более широкой рамки контроля Algar. Данные наиболее сильны по идентичности, непрерывности сетевых ресурсов, приобретению, присоединению, точке обмена в Ресифи, локальной корпоративной и государственной истории и общей экономике труднодоступной бразильской связи. Они слабее по текущей самостоятельной активности бренда, актуальным ценам SmartSat, текущему числу абонентов и прямой удовлетворённости клиентов.
Экономика не устарела и не стала простой. Охват по-прежнему важен. Внутренние районы Пернамбуку, требования государственных сетей, островные и сельские площадки, малые учреждения и бизнесы за пределами удобной оптики — всем нужна практическая связь. SmartSat/Smart Networks создавали ценность, решая эти задачи до того, как каждый адрес стал выглядеть как обычный оптический адрес. Но охват стал менее дефицитным, чем раньше. Спутник стал обычным внешним вариантом. Оптика перестроила значительную часть штата. Масштаб материнской компании изменил отношения бренда с клиентами.
Регуляторная формализация сделала записи о маршрутах и радио частью базы издержек.
Поэтому компания важна не столько как живое потребительское имя, сколько как кейс о цене доступа. Труднодоступный клиент заплатит за покрытие, но не вечно, если задержка, оборудование, стоимость поддержки и будущий приход оптики не оценены правильно. Местный провайдер может зарабатывать надбавку за знание местности, но только если это знание превращается в более быстрый ремонт, лучшую интеграцию и меньшее беспокойство клиента. Материнский оператор может извлекать ценность из приобретённой региональной сети, но только если сохраняет локальную операционную память, добавляя дисциплину соответствия, закупок и маршрутов.
Оценка стала бы более позитивной, если бы Algar показала, что старый след Smart остаётся активным на высокоценных корпоративных и государственных маршрутах, с низким оттоком, чистыми записями по опорам и радио, сильными метриками ремонта и достоверным слоем управляемых услуг. Она стала бы негативной, если актив в основном представляет собой унаследованную AS и доменный след вокруг клиентов, теперь подверженных давлению цен со стороны оптики и спутника.
Пока публичные данные SmartSat поддерживают осторожный вывод: охват был реальным, сетевые данные реальны, логика приобретения была достоверной, но маржа теперь зависит от того, стал ли сложный доступ управляемой услугой, а не просто старым решением для места, куда оптика ещё не дошла.