
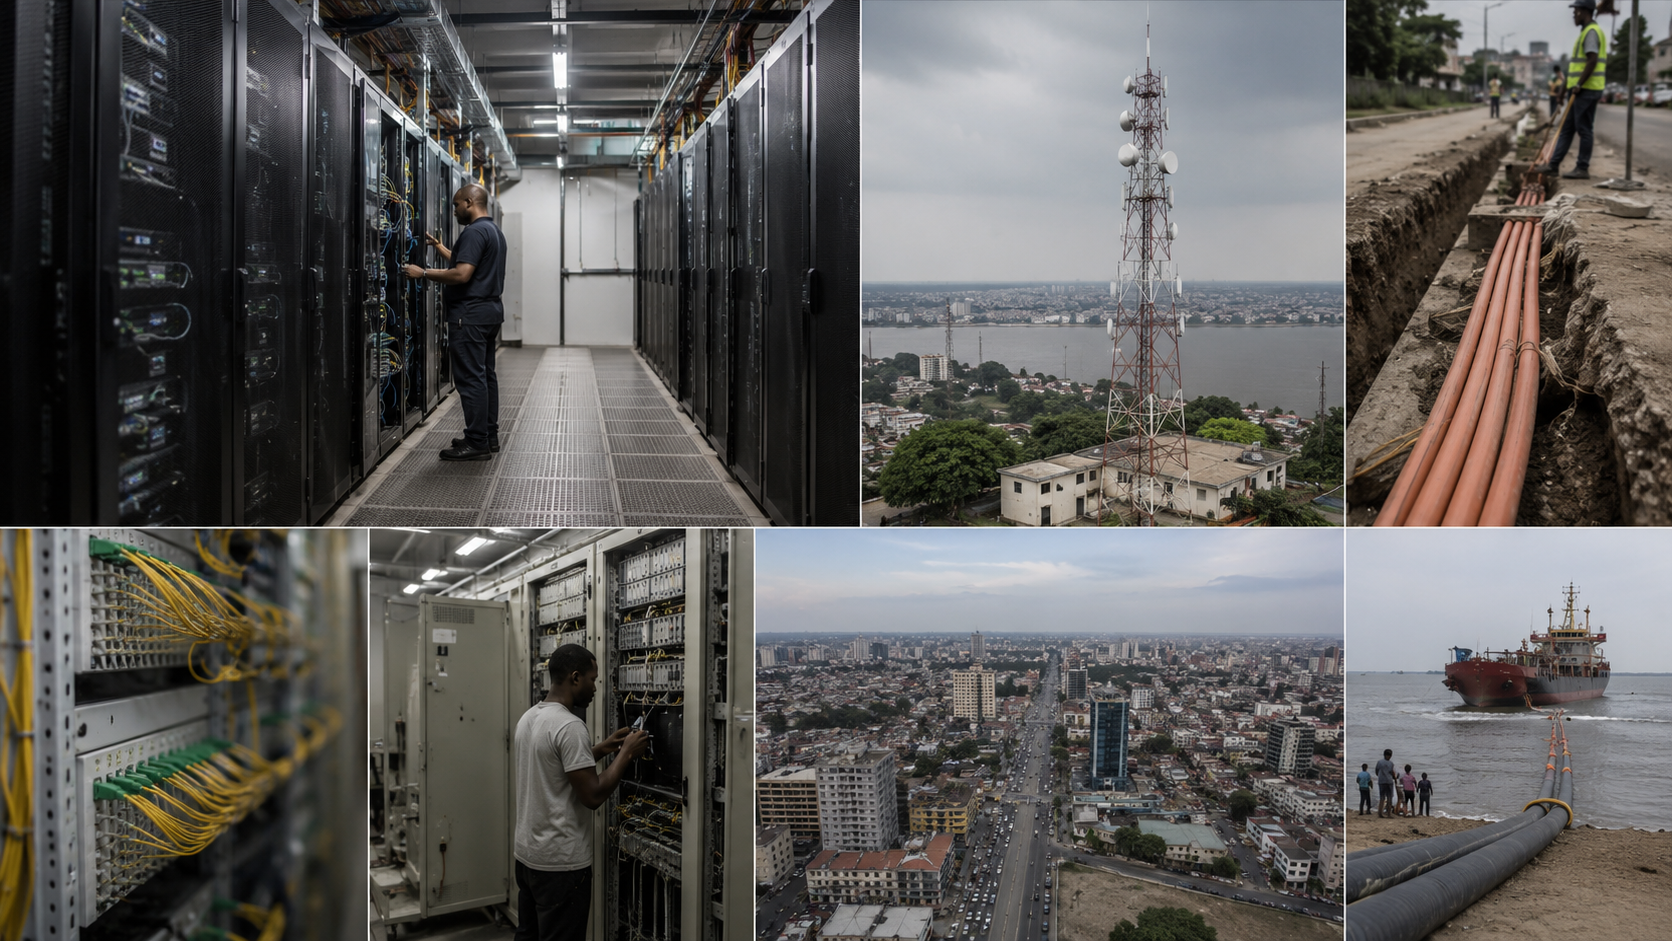
Обзор
- О чём статья:Société Congolaise des Postes et Télécommunications, обычно представляемую как SCPT SA или исторически как OCPT, лучше всего понимать как проблему преобразования государственной инфраструктуры.
- Основная тема:Инфраструктура подводных кабелей; непрерывность работы государственного сектора; управление регистратурами; экономика дефицита IPv4
- Контекст:Инфраструктура / Исследование компании / Конго — Киншаса
Компания Société Congolaise des Postes et Télécommunications, обычно представляемая как SCPT SA, а исторически — как OCPT, лучше всего понимается как проблема преобразования государственной инфраструктуры. Это не просто почтовая компания, не просто унаследованный оператор связи и не обычный интернет-провайдер. Она находится на пересечении трёх дефицитных пулов активов в Демократической Республике Конго: национальной почтовой недвижимости, публичных телекоммуникационных прав и доступа к магистральной сети и подводным кабелям.
В стране, где дефицит связности должен быть экономически ценным, главный вопрос по SCPT не в том, владеет ли государство стратегической инфраструктурой. Владеет. Вопрос в том, превращается ли это владение в денежный поток, качество услуг, резервирование, доверие клиентов и операционные показатели, пригодные для инвестиций.
Ответ на основе публичных данных в основном отрицательный, с важными оговорками. SCPT видна в официальных источниках как публичный почтовый и телекоммуникационный оператор, фигурирует в реестре регулятора как национальный магистральный оператор, видна в данных маршрутизации как AS37677 и связана с узким местом станции приземления кабеля в Муанде/WACS, которое годами давало ей стратегическую рыночную власть.
Но тот же след данных неоднократно показывает обратную сторону тезиса об активе: мало публичных свидетельств о розничных продуктах, небольшой видимый след интернет-маршрутизации, исторические обвинения в дефектах кабеля и бесхозяйственности, опасения Всемирного банка по поводу управления SCPT и качества инфраструктуры, задержки публичных магистральных проектов, обходные решения частных операторов и новая конкуренция станций приземления со стороны 2Africa/Mawezi и потенциально маршрутов Liquid/Equiano. В экономических терминах SCPT — контрольный актив, монетизация которого ослаблена риском исполнения.
Актив должен быть ценным
ДРК относится к рынкам, где нейтральная магистральная инфраструктура должна быть ценной. Страна большая, слабо оптоволоконная, логистически сложная и всё больше управляется данными. Рыночная сводка 2026 года на основе данных ARPTC сообщала об общей выручке телеком-сектора ДРК около $2,394 млрд в 2025 году, при этом мобильный интернет дал около $1,287 млрд, или примерно 53,8% общей выручки сектора; та же сводка сообщала о 73,9 млн активных мобильных абонентов на конец 2025 года, проникновении мобильной связи 65,9%, проникновении мобильного интернета 33% и 34,3 млн активных подписок мобильных денег.
Это означает, что пул роста больше не в унаследованной голосовой связи или традиционной почте, а в данных, мобильных финансовых услугах, приложениях и институциональной связности.
Ограничение — не только спрос. Это транспорт. Исследование RTI о WACS и связности ДРК оценило, что WACS обеспечил прирост ВВП на душу населения на 19% к концу 2017 года за счёт экономической активности, вызванной улучшением связности, и показало, что люди в районах с оптоволокном были на 8,2% более склонны к занятости. В том же отчёте подчёркивалось, что главное ограничение страны — не только ёмкость подводной сети, но и отсутствие полной национальной волоконно-оптической магистрали, способной доставлять трафик вглубь страны.
Зависимость от микроволновых и спутниковых каналов описывалась как источник более высокой задержки, более высоких затрат и слабой доступности.
Это естественная стратегическая возможность SCPT. Государственная структура с почтовой недвижимостью, публичными полосами отвода, ролью станции приземления, статусом национальной магистрали и официальной легитимностью должна уметь продавать оптовую ёмкость, тёмное волокно, колокейшн, государственную связность, корпоративный доступ, почтово-финансовые услуги и услуги агентской сети последней мили. Проблема в том, что эти активы не работают сами по себе.
Волокно становится экономическим активом только тогда, когда оно освещено, обслуживается, прозрачно тарифицируется, подключено к узлам спроса, пользуется доверием операторов и защищено показателями уровня обслуживания. Почтовые здания становятся экономическими активами только тогда, когда превращаются в узлы дистрибуции, платежей, идентификации, электронной коммерции, государственных или телеком-услуг с измеримой пропускной способностью. Станция приземления остаётся ценной только если покупатели не могут её обойти и если оператор достаточно надёжен, чтобы не провоцировать дублирование.
Идентичность: публичный оператор, а не обобщённый «SCPT»
Речь идёт о компании Société Congolaise des Postes et Télécommunications в Конго-Киншасе, а не о похожих аббревиатурах в других странах. Официальный веб-сайт SCPT описывает OCPT/SCPT как исторического телекоммуникационного оператора, «fournisseur de fournisseurs» и назначенного публичного оператора в ДРК, при этом унаследованная OCPT была создана ордонансом-законом в 1968 году. На сайте также представлены разделы услуг EMS, недвижимость, почта, Postefinance, Postemarket, телекоммуникации и Yeloo, хотя некоторые страницы продуктов тонкие или фактически являются заглушками.
Доказательства государственного контроля сильнее доказательств коммерческих результатов. Conseil Supérieur du Portefeuille указывает «Société Commerciales des Postes et Telecom SCPT SA» как публичную структуру в почтово-телекоммуникационной отрасли рядом с SOCOF, Société Congolaise de La Fibre Optique. Та же официальная страница портфеля описывает Conseil Supérieur du Portefeuille как правительственный технический орган по мониторингу и контролю публичных предприятий и управлению участиями государства в компаниях смешанной экономики.
Правовой контекст важен, потому что SCPT — продукт более широкой проблемы реформы госпредприятий ДРК. Закон № 08/007 от 7 июля 2008 года констатировал, что прежние публичные предприятия не достигли своих экономических и социальных целей и нуждаются в реформировании для улучшения производства, прибыльности и конкурентоспособности. Он предусматривал преобразование публичных предприятий в коммерческие компании, публичные учреждения/службы или их ликвидацию; коммерческие компании в рыночном секторе должны были регулироваться обычным правом, а государство в соответствующих случаях — быть единственным акционером.
Собственная экономическая предпосылка закона состояла в том, что собственность без производственной дисциплины не сработала. SCPT — это живой тест того, сработала ли логика реформы в телекоммуникациях и почте.
Публичный след текущего руководства SCPT виден, но недостаточен для глубокой проверки управления. Страница SCPT 2025 года представляет Sandra Tshibonge Mbiye как Directrice Générale SCPT и связывает её руководство с укреплением национальной волоконной сети, интернетом Yeloo для домов, школ и МСП, а также с расширением покрытия SCPT на 145 территорий. Это доказывает публичное представление руководства и стратегический язык. Это не доказывает исполнение, число клиентов, рост выручки, состояние активов или аудированные результаты.
Почтовая сеть реальна, но экономика — это не старый почтовый бизнес
Почтовый след SCPT — самая заметная публичная история актива. Официальная статья SCPT сообщает, что почтовая сеть насчитывает 360 агентств по всей стране, и описывает восстановление почтовых зданий, подключение отремонтированных отделений к телекоммуникационной сети SCPT, перезапуск традиционных почтовых услуг, работу с почтовыми индексами и усилия по возобновлению финансовых услуг. Это значительный физический след в стране, где формальная дистрибуция и адресация остаются слаборазвитыми.
Но почтовый актив нужно оценивать как инфраструктурный опцион, а не как доказанный двигатель почтовой прибыли. Традиционные объёмы корреспонденции структурно слабы на многих развивающихся рынках, а география ДРК делает содержание отделений дорогим. Отрывки почтовой обсерватории ARPTC показывают, что в первой половине 2024 года у SCPT было лишь 254 посылки, что составляло 4,47% отчётного сегмента, затем 4 493 отправления во второй половине 2024 года, или 22,52%; в более позднем отрывке 2025 года SCPT описывается как явный лидер по местным письмам универсальной услуги с долей почти 60%, при этом отмечается очень низкий объём.
Коммерческий сигнал смешанный: SCPT может удерживать долю в низкообъёмной нише публичных услуг, но публично видимые цифры пока не поддерживают логистическую оценку с высокой пропускной способностью.
Рациональный путь монетизации — не ностальгия по почтовой монополии 1960-х. Это превращение недвижимости отделений в многофункциональные точки: почтовые стойки, выдачу/приём посылок, агентский банкинг, государственные платежи, продажи SIM-карт и телеком-услуг, услуги идентификации или адресации, фулфилмент электронной коммерции и корпоративную/государственную связность. Меморандум SCPT и EquityBCDC 2025 года соответствует этой логике. SCPT заявила, что EquityBCDC поддержит модернизацию платёжной инфраструктуры для почтовых и телеком-услуг, ориентируясь на финансовую доступность, финансовую поддержку SCPT и поддержку сотрудников.
Это коммерчески значимо, потому что платежи — один из немногих масштабируемых способов монетизировать национальную сеть отделений, не полагаясь на объёмы почты. Но пока это объявление о меморандуме/партнёрстве, а не аудированный объём операций.
Регулятор классифицирует SCPT как национального магистрального оператора
Самое сильное регуляторное свидетельство телекоммуникационной роли SCPT — реестр операторов ARPTC. В почтовом разделе ARPTC указывает SCPT SA с записью о почтовой эксплуатации, показанной как 2000-01-01 — 2050-01-01. В телекоммуникационном разделе ARPTC указывает SCPT SA в категории «Opérateur de Backbone National» с волоконно-оптической технологией и оптовыми услугами, описанными как продажа тёмного волокна, продажа ёмкости и инфраструктура хостинга. В той же категории национальной магистрали указаны SOCOF, Liquid Telecom DRC и Bandwidth and Cloud Services DRC.
Это коммерчески важно и часто понимается неверно. Запись в реестре регулятора доказывает разрешение/категорию и допустимый тип услуг. Она не доказывает, что у SCPT есть работающая национальная сеть с высокой загрузкой, хорошей доступностью, прозрачными тарифами или значимой долей рынка. Тот же реестр ARPTC показывает множество лицензированных провайдеров доступа в интернет, включая Orange, Airtel, Vodacom, Africell, Liquid, GVA, C-Squared и других, и отдельно указывает мобильную телефонию с крупными MNO.
Экономика SCPT зависит от продажи оптовых ресурсов в эту экосистему, а не от того, чтобы быть основным розничным бенефициаром мобильных данных.
Категория важна, потому что оптовая магистраль — бизнес с фиксированными издержками и чувствительностью к загрузке. После установки волокна и оборудования станции приземления дополнительный транспорт данных может быть высокомаржинальным, но только если покупатели доверяют маршруту и если ёмкость легко купить, активировать и обслуживать. Если MNO и интернет-провайдеры сомневаются в качестве или условиях доступа, они строят альтернативные маршруты, арендуют ёмкость у частных операторов, используют региональные наземные линии или поддерживают новые станции приземления подводных кабелей.
Именно такой режим сбоя виден в истории магистральной сети ДРК.
След интернет-маршрутизации виден, но мал
Публичные данные об интернет-ресурсах SCPT подтверждают, что это не просто бумажное почтовое предприятие. Данные BGP идентифицируют AS37677 как «Societe Congolaise des Postes et Telecommunications (SCPT)» с регистрацией AFRINIC, страной CD, адресными данными SCPT в Киншасе и маршрутизируемыми префиксами. BGP.tools классифицирует сеть как активную государственную сеть и показывает небольшой видимый след: пять префиксов IPv4 и ни одного IPv6 в просмотре страницы, обобщённом во время исследования, с отношениями upstream/peer, включающими Congo Telecom, AFR-IX, Interfiber, UNLIMITED и ATOS.
Коммерческая интерпретация узкая, но полезная. Видимость в BGP доказывает, что у SCPT есть ресурсы интернет-номеров и она участвует в глобальной маршрутизации. Это не доказывает масштаб наземного волокна, загрузку станции приземления, клиентскую базу, физическое состояние сети, уровень обслуживания или выручку. На самом деле небольшой видимый след маршрутизации не согласуется с крупным розничным провайдером в центре национального роста данных.
Он больше соответствует публичному оператору, чьи стратегические активы в основном оптовые, инфраструктурные и институциональные, тогда как крупный розничный пул доходов от данных захватывают мобильные операторы и частные провайдеры.
В данных маршрутизации есть и мелкие, но полезные намёки на клиентов и контрагентов. BGP.tools показывает AS6 ATOS как downstream для AS37677, а поисковые результаты показывают UNLIMITED SARL, использующую AS37677 как upstream. Это сигналы о рынке, а не подписанные контракты. Они подразумевают, что SCPT может предоставлять маршрутизируемую связность по крайней мере некоторым контрагентам, но не количественно отражают выручку, сроки контрактов, качество SLA или надёжность платежей.
WACS сделал SCPT стратегически важной; 2Africa делает её менее защищённой
Самым ценным активом SCPT исторически была не почта, а узкое место станции приземления кабеля в Муанде. Решение COMESA Competition Commission по сделке 2Africa/Mawezi зафиксировало, что в ДРК был только один приземляющийся подводный кабель — WACS, и что SCPT как владелец станции приземления имела эффективную монополию и 100-процентную долю в услугах станции приземления в ДРК. Решение ожидало, что выход новой JVCo/Mawezi на рынок станций приземления принесёт конкуренцию и даст MNO и интернет-провайдерам альтернативного поставщика.
Это самый яркий пример заблуждения о владении активом. 100-процентная доля станции приземления — стратегический контроль, но не автоматически устойчивая монопольная прибыль. Если узкое место ненадёжно, дорого, политически сложно или операционно медленно, клиенты лоббируют альтернативы. В сентябре 2023 года Orange DRC и Airtel Congo RDC объявили, что кабель 2Africa приземлился у Муанды через их совместное предприятие Mawezi RDC SA, при этом Mawezi отвечает за разрешения, строительство станции и эксплуатацию станции открытого доступа, чтобы другие игроки интернета могли использовать дополнительную международную ёмкость.
К январю 2026 года Connecting Africa сообщала, что WACS был одним из двух международных подводных кабелей, обеспечивающих связность ДРК, а 2Africa заработал в декабре 2025 года.
WACS остаётся важным, но больше не выглядит как неоспоримый источник ренты. Технический сбой WACS в январе 2026 года вызвал перебои с интернетом в ДРК, по данным Connecting Africa; в том же сообщении отмечалось давление президента на операторов с требованием устранить повторяющиеся сбои и возможные санкции, если критерии качества, непрерывности, покрытия или защиты пользователей не будут соблюдены. Это коммерчески вредно для любого владельца инфраструктуры, потому что сбои превращают резервирование из роскоши в требование при закупке.
Более ранняя лицензия Liquid показывает то же давление. В 2020 году ARPTC выдала Liquid Telecom лицензию на вторую станцию приземления подводного кабеля; отраслевые публикации описывали, что в ДРК тогда был только один приземляющийся WACS, отмечали повреждение WACS в январе 2020 года и говорили, что SCPT имела эффективную монополию в секторе. Наземная магистраль Liquid в ДРК и её вероятное подключение к международной ёмкости типа Equiano представляли прямой вызов ценности узкого места SCPT ещё до того, как приземление 2Africa стало операционным.
Китайская финансируемая магистраль показывает проблему обслуживания долга
История магистрали SCPT неотделима от китайского финансирования и исполнения подрядчиками. AidData фиксирует государственный концессионный кредит Экспортно-импортного банка Китая на 1,513 млрд юаней для второй фазы национального волоконно-оптического магистрального проекта, подписанный в ноябре 2011 года, со сроком 20 лет, пятилетним льготным периодом, фиксированной ставкой 1% и комиссией за обязательство 0,75%. Целью проекта была прокладка около 3 250 км волокна по участкам Киншаса—Бандунду, Киншаса—Мбуджи и Майи—Лубумбаши—Сакания, подрядчиком — CITCC.
Ключевой момент: кредит был обеспечен платой пользователей волоконно-оптической инфраструктуры на эскроу-счёте, доступном кредитору.
Такая структура обеспечения раскрывает задуманную экономику. Государство не просто покупало символический суверенитет. Предполагалось построить генерирующий плату инфраструктурный актив. Пользовательские сборы должны были обслуживать финансирование. Если сеть задерживается, дефектна, недозагружена, плохо обслуживается, политически заблокирована или обходится, экономика быстро ухудшается: долг остаётся фиксированным, а выручка от использования не достигает цели.
Reuters сообщало в 2015 году, что парламентская миссия обнаружила миллионы долларов, использованных не по назначению в первой фазе национального волоконного проекта.
В статье говорилось, что строительство SCPT и CITCC началось в 2012 году и частично финансировалось Экспортно-импортным банком Китая; первая фаза Киншаса—Муанда описывалась как стоившая около $70 млн, а в докладе миссии перечислялись серьёзные нарушения, включая предполагаемое снятие не менее $3,4 млн, предназначенных для станции приземления, бенефициарами, «не связанными напрямую с проектом», и обвинения в том, что правительство заплатило более чем вдвое больше стандартной ставки за кабели, которые были дефектными и непригодными для прокладки под землёй.
Reuters также сообщало, что миссия указала на бесхозяйственность, вызвавшую длительные задержки и ненадёжные соединения. Это обвинения и выводы парламентской миссии, переданные Reuters, а не окончательный коммерческий аудит текущего состояния SCPT. Но они прямо связаны с качеством активов и риском управления.
Репортаж VOA 2012 года даёт более ранний операционный контекст. Он сообщал, что ДРК пропустила сроки подключения WACS; местные источники говорили, что волокно Муанда—Киншаса уже годами лежало под землёй, но не могло быть подключено, потому что государство должно было одобрить проект, оплатить взносы и построить станцию приземления; местные СМИ сообщали, что станция приземления построена не по стандарту, что $3 млн пропали и что бывший генеральный директор SCPT был обвинён и провёл три месяца в тюрьме в связи с этим делом.
В том же репортаже цитировался представитель профсоюза, выступавший против частной структуры Congo Cable и заявлявший, что сотрудникам годами не выплачивали зарплату, а основатель Microcom утверждал, что SCPT нужны компетентные частные партнёры для установки и обслуживания волокна. Это современные сигналы прессы и заинтересованных сторон, а не окончательное доказательство текущих обязательств, но они объясняют, почему частные контрагенты дисконтируют риск исполнения SCPT.
Данные Всемирного банка: SCPT была слишком слаба, чтобы быть магистральным инструментом, затем слишком важна, чтобы её игнорировать
Отчёт Всемирного банка о реализации CAB5 — самый важный институциональный источник, потому что он явно связывает SCPT с проблемой исполнения в ДРК. Он отмечает, что WACS был единственной международной подводной кабельной линией, приземлённой в ДРК на момент отчёта, что работа кабеля SCPT Муанда—Киншаса широко считалась несоответствующей стандарту из-за дефектов, связанных с установкой, и что парламентская миссия 2015 года утверждала, что кабели были непригодны для подземной прокладки.
Отчёт также отмечает, что частные операторы Airtel, Vodacom и Liquid инвестировали в волокно SNEL, потому что национальная сеть сталкивалась с крупными техническими проблемами из-за плохого обслуживания.
Дизайн проекта Всемирного банка пытался решить проблему, создав SOCOF — отдельное публичное волоконное предприятие. В ICR говорится, что создание SOCOF было оправдано, потому что SCPT могла бы управлять и эксплуатировать новую волоконную инфраструктуру, но имела проблемы управления и плохую историю в менеджменте и обеспечении высоких стандартов качества инфраструктуры; при этом правительство всё ещё хотело сохранить собственность на волокно публичной.
Это предложение — центр инвестиционного тезиса по SCPT: SCPT владела или контролировала важные активы, но институт не пользовался доверием как операционный инструмент для качественной публичной магистрали.
Обходной путь через SOCOF затем породил собственные противоречия. Всемирный банк сообщал, что проект пытался помочь SCPT устранить дефекты существующей линии Муанда—Киншаса, одновременно создавая новую структуру ГЧП, которая строила бы линии, включая ещё одну линию Муанда—Киншаса, фактически конкурируя с SCPT. Отчёт называл такую стратегию непривлекательной для SCPT и отмечал, что даже реструктурированная SCPT осталась бы в бизнесе широкополосной магистрали и отвечала бы как минимум за 4 000 км уже установленного или устанавливаемого волокна.
Иными словами, государство не могло просто заменить SCPT, не создавая политических и координационных трений вокруг активов.
Задержки исполнения затем ослабили ценностное предложение. Звено SOCOF Киншаса—Муанда длиной 620 км было завершено в 2020 году, но не было операционным, потому что контракт ГЧП ещё не был заключён и линия не была подключена к станции приземления в Муанде. Тем временем Vodacom и Airtel построили дополнительное волокно Муанда—Киншаса в 2021 году, подключённое к станции приземления SCPT, что снизило ближайшие шансы на использование линии SOCOF. Всемирный банк отметил, что если доступ к станции приземления SCPT в Муанде будет заблокирован, концессионер SOCOF может коммерциализировать маршрут через Анголу.
Это экономическая цена плохой координации: параллельные публичные активы, частное дублирование и внешние обходные маршруты.
В отчёте Всемирного банка также зафиксированы фидуциарные проблемы на уровне CAB5/SOCOF: риск финансового управления был повышен до высокого, аудиты задерживались, были выявлены слабости внутреннего контроля, а углублённый аудит 2021 года выявил $1,714 млн сомнительных расходов, что руководство SOCOF отвергло; другая проверка обнаружила $135 843 неприемлемых расходов и операции с недостаточной подтверждающей документацией. Это не обвинение, специфичное для SCPT. Оно важно, потому что показывает: простое перемещение активов из SCPT в другую публичную структуру не устраняет проблему исполнения публичной инфраструктуры ДРК.
Рынок движется вокруг SCPT
Частная и квазичастная инфраструктура заполняет пробелы. ARPTC указывает Liquid, SOCOF и BCS рядом с SCPT как национальных магистральных операторов и перечисляет множество конкурентов в метрополитенской инфраструктуре и интернет-провайдерах. Это означает, что SCPT больше не единственный формальный волоконный игрок на рынке. Она всё ещё может владеть исторически стратегическими активами, но у её клиентов есть альтернативы в крупных коридорах и городах.
Отраслевые сообщения в 2021 году говорили, что SCPT подписала соглашение о модернизации инфраструктуры на $35 млн с LMS Holding, включавшее планируемое звено Муанда—Сакания на 3 000 км через Касумбалесу и Киншасу, продление магистрали SCPT от Букаву до Касинди через Бени, Бутембо и Гому, международные линии в Руанду и Уганду, апгрейд станции приземления в Муанде до 100 Гбит/с и сети волоконного доступа в нескольких восточных городах. Это потенциально важный план, но видимый здесь след источников подтверждает анонс, а не завершение, загрузку или выручку.
Местное коммюнике 2021 года также сообщало, что SCPT и египетская BENYA подписали контракт на строительство волоконной оптики по всей ДРК, и описывало SCPT как оператора почтовых, телекоммуникационных, цифровых и финансовых услуг с более чем 360 точками присутствия. Опять же, коммерчески значимый сигнал — амбиции плюс поиск партнёров, а не подтверждённая реализация. В среде слабого исполнения анонсированные километры не являются банковскими километрами.
Правительство ДРК по-прежнему запускает или обсуждает новые магистральные амбиции вне чистой модели, ориентированной только на SCPT. В июне 2026 года ACP сообщило о меморандуме с китайской Genew Technologies о волоконном проекте вдоль реки Конго и её притоков, включающем 1 700 км речного волокна от Муанды до Кисангани и около 400 км наземных приземляющих/соединительных линий, с заявленной общей стоимостью $1,5 млрд и более $400 млн на первую фазу. Также приводились данные ARPTC за первый квартал 2026 года: проникновение мобильной связи 66%, проникновение фиксированной сети 0,7%, мобильные деньги 30,4% и интернет 43%.
Отдельно в 2026 году сообщалось, что правительство готовит процедуру присуждения контракта на национальную волоконную сеть протяжённостью 11 500 км, а статья 2024 года со ссылкой на данные ARPTC на конец 2023 года говорила, что в ДРК установлено около 9 600 км волокна из 50 000 км, первоначально запланированных, то есть примерно 19%. Эти цифры следует рассматривать как медийные сводки материалов регулятора/правительства, а не как аудированную инженерную инвентаризацию.
Их экономический смысл всё равно ясен: страна далеко не полностью покрыта волокном, и государство всё ещё пытается решить дефицит магистралей новыми программами, а не просто монетизировать существующие активы SCPT.
Услуги SCPT: широкое меню, ограниченные доказательства коммерческой глубины
Собственная навигация и коммуникации SCPT представляют широкое меню: EMS, почта, недвижимость, Postefinance, Postemarket, телекоммуникации, Yeloo и интернет «ON». Страница 2025 года говорит, что Yeloo ориентирован на дома, школы и МСП, а официальная телекоммуникационная страница, видимая в этом исследовании, содержала мало что, кроме заголовка страницы и подвала сайта. Это не мелочь.
Для розничного провайдера или продавца корпоративной связности слабые публичные страницы продуктов — коммерческий сигнал: цены, покрытие, SLA, каналы поддержки, процесс установки, бизнес-предложения и доказательства клиентов не видны из публичного веб-следа, рассмотренного здесь.
То же касается недвижимости. «Immobilier» появляется в навигации сайта SCPT, почтовая сеть описывается как имеющая 360 агентств, но в следе источников нет публичного, пригодного для повторного использования реестра активов, показывающего правоустанавливающие документы, занятость, арендный реестр, концессии на редевелопмент, отставание в обслуживании, обременения или оценку. У SCPT может быть ценный национальный портфель недвижимости, но может быть и дорогая, недостаточно обслуживаемая база отделений. Без арендного реестра и обследования состояния недвижимость не является стоимостью актива. Это опцион с неизвестными капитальными затратами.
Спутниковые амбиции SCPT следует читать так же. Статья SCPT 2023 года сообщала, что Monacosat и конголезские государственные телеком-структуры, включая SCPT и Renatelsat, обсуждали предлагаемое государственно-частное партнёрство по спутнику ёмкостью 30 Гбит/с сроком на 15 лет, оценённому в €120 млн, при этом спутник позиционировался как дополнительное покрытие там, куда волокно не может дойти. В той же статье говорилось, что проект всё ещё находится в проектной фазе и что мяч на стороне правительства для подписания протокола соглашения. Это сигнал о пайплайне, а не профинансированный, запущенный или приносящий выручку спутниковый бизнес.
Клиенты и контрагенты: доказательства есть, видимость выручки — нет
Естественная клиентская база SCPT — в первую очередь не массовый потребитель, а MNO, интернет-провайдеры, государство, банки, публичные учреждения, предприятия, почтовые клиенты и потенциально покупатели международной ёмкости. Reuters сообщало, что к магистрали были подключены телеком-компании Tigo, Vodacom, Airtel и MTN. Данные BGP показывают отношения маршрутизации с ATOS и другими. ARPTC классифицирует услуги национальной магистрали SCPT как оптовое тёмное волокно, ёмкость и инфраструктуру хостинга. Эти источники поддерживают вывод, что SCPT может быть оптовым/контрагентским поставщиком инфраструктуры.
Они не поддерживают никакого вывода о концентрации выручки, прибыльности контрактов, качестве дебиторской задолженности, доступности или оттоке клиентов.
Ключевые поставщики и партнёры включают CITCC/Экспортно-импортный банк Китая для национальной магистрали, LMS Holding для заявленного плана модернизации 2021 года, BENYA в анонсе строительства волокна 2021 года, EquityBCDC в меморандуме о платёжной инфраструктуре 2025 года и Monacosat в обсуждении спутникового ГЧП 2023 года. Ключевые конкурентные или системные контрагенты включают SOCOF, Liquid, BCS, Mawezi/2Africa, Orange, Airtel, Vodacom, Africell и регулятора ARPTC. Это не обычный корпоративный список поставщиков; это публичная инфраструктурная паутина.
Результаты SCPT зависят не меньше от управления интерконнектом, государственной координации и политической экономии, чем от продажи продуктов.
Отсутствие аудированной публичной финансовой отчётности в этом следе источников решающее. Нет надёжного публичного разделения выручки по почте, телекоммуникациям, недвижимости, оптовой ёмкости, розничному интернету, финансовым услугам или государственным контрактам. Нет публичных EBITDA, капитальных затрат, графика обслуживания долга, коэффициента расходов на персонал, графика задолженности, старения дебиторской задолженности или панели показателей SLA. Единственная защитимая позиция оценки — поактивная и поконтрактная, а не оптимизм по всему предприятию.
Юнит-экономика: где должна появляться стоимость и где она утекает
Юнит-экономика оптовой магистрали SCPT в теории должна быть привлекательной. Волокно требует высоких первоначальных капитальных затрат и расходов на обслуживание, но низких предельных издержек на каждую дополнительную единицу трафика после включения. Выручка должна поступать от IRU, аренды тёмного волокна, управляемой ёмкости, колокейшна, доступа к станции приземления, интерконнекта, государственных сетей и корпоративных каналов. Финансовая модель работает, когда загрузка высока, доступность заслуживает доверия, цены прозрачны, дебиторская задолженность собирается, а оператор реинвестирует достаточно для поддержания надёжности маршрута.
Точки утечки видны. Дефектное или плохо обслуживаемое волокно повышает стоимость ремонта и снижает доступность. Медленный доступ к станции приземления снижает готовность клиентов зависеть от маршрута. Монопольное ценообразование создаёт политическое и конкурентное давление для альтернативных приземлений. Непрозрачность закупок и управление публичными предприятиями увеличивают риск контрагента. Если крупные мобильные операторы строят собственное звено Муанда—Киншаса, поддерживают Mawezi/2Africa или арендуют у Liquid/BCS/SOCOF, теоретическая дефицитная рента SCPT арбитражируется.
Данные Всемирного банка и COMESA показывают, что эта динамика не гипотетична.
Юнит-экономика почты другая. Отделения — узлы с фиксированными издержками. Они требуют персонала, безопасности, обслуживания, обработки наличных, транспорта и технологий. Они становятся прибыльными только при высокой плотности транзакций. Низкообъёмные письма и посылки не могут содержать сеть. Правильный экономический вопрос: сколько ежемесячных транзакций на отделение может генерировать SCPT в платежах, посылках, государственных услугах, агентском банкинге, телеком-продажах и связности?
Партнёрство с EquityBCDC направленно рационально, потому что финансовые транзакции более частотны, чем письма, но доказательства пока не подтверждают пропускную способность.
Юнит-экономика розничного интернета — самый слабый видимый кейс. Нарратив SCPT о Yeloo/ON предполагает потребительские и МСП-амбиции, но публичные доказательства не показывают числа абонентов, ARPU, карту покрытия, установленную базу, отток, качество поддержки клиентов или отзывы в масштабе. В стране, где MNO доминируют в использовании данных, а провайдеры конкурируют в фиксированном широкополосном доступе, розничный доступ SCPT не инвестируем на основе одних публичных данных. Он может быть стратегически полезен как сервисный слой над публичными активами, но ещё не продемонстрирован как масштабируемый розничный бизнес.
Собственность/контроль — сила только если государство отделяет политику от операций
Публичная собственность SCPT даёт ей легитимность, доступ к публичным активам и потенциальный якорный государственный спрос. Портфельная рамка ДРК также даёт государству инструменты контроля и реформирования. Но государственная собственность не заменяет операционную дисциплину.
Правительственный брифинг 2024 года о публичных предприятиях сообщал, что в государственном портфеле находились 29 публичных предприятий и более 89 смешанных структур, и что почти все эти предприятия показали отрицательные результаты за предыдущие три года из-за недостаточного управления и менеджмента, не соответствующего стандартам; также упоминались накопление долгов, судебные разбирательства и недоиспользованные активы. Это не диагноз, специфичный для SCPT, но он описывает систему, в которой работает SCPT.
Экономически правильная модель — не «приватизировать всё» и не «государство сохраняет всё». Модель первых принципов — поручить каждую функцию стороне с правильными стимулами и возможностями. Государство должно владеть или регулировать дефицитные стратегические коридоры там, где важны суверенитет и открытый доступ. Операции, обслуживание, продажи и клиентский сервис должны выполняться по измеримым контрактам структурами с техническими возможностями и финансовыми последствиями за неудачу.
Тарифы должны быть прозрачными; доступ — недискриминационным; выручка должна быть изолирована там, где обслуживание долга зависит от использования; состояние активов должно независимо аудироваться. Без этого SCPT остаётся символом контроля, а не платформой производительности.
Конкурентная позиция: стратегическая, но размывающаяся
Сильные стороны SCPT конкретны. У неё официальный статус, унаследованная публичная идентичность, почтовый охват, признанная регулятором роль национальной магистрали, исторический контроль станции приземления, логика публичных прав и правдоподобный маршрут в государственную связность и услуги финансовой доступности. Она также встроена в более широкий нарратив государственного цифрового суверенитета.
Её слабости коммерчески важнее. Публичные данные не показывают аудированной прибыльности или телеком-масштабного роста. Данные BGP показывают лишь небольшой видимый след маршрутизации. Исторические доказательства исполнения слабые. Публичные анонсы проектов превышают проверенные метрики завершения. Монополия станции приземления размывается 2Africa/Mawezi и потенциальными альтернативами типа Liquid. Крупные MNO имеют баланс и стимулы обходить слабые публичные маршруты. Собственный реестр ARPTC показывает множество конкурентов в магистрали, интернет-провайдерах и метрополитенском волокне.
Поэтому категориальная рекомендация:стратегический риск конверсии государственной инфраструктуры; не самостоятельный растущий телеком на основе публичных данных.Для инвестора, кредитора, поставщика или крупного клиента SCPT следует взаимодействовать только через изолированные проекты с аудированными активами, чёткими тарифными сетками, принудительными SLA, эскроу или напрямую собираемой выручкой, независимым техническим мониторингом и правами входа при необходимости. Для политиков приоритет — не очередной анонс километров, а монетизация существующих активов: публиковать условия открытого доступа, урегулировать споры интерконнекта, аудировать состояние волокна, подключать станции приземления, использовать почтовые отделения как платёжные и публичные сервисные узлы и прекратить считать стратегическую собственность эквивалентом предоставления услуг.
Реестр доказательств
SCPT official website / OCPT home —https://www.scpt.cd/— официальный источник компании. Подтверждает идентичность исторического публичного оператора связи/почты и позиционирование услуг. Не доказывает аудированные результаты, число клиентов или состояние активов. Экономически важен, потому что представляет SCPT как «поставщика поставщиков», а не просто почтовое отделение.
Conseil Supérieur du Portefeuille company list —https://csp.cd/entreprise/liste-des-entreprises— официальный источник государственного портфеля. Подтверждает SCPT SA как публичное почтово-телекоммуникационное предприятие и SOCOF как другую публичную волоконную структуру. Не доказывает доли собственности сверх отображаемой публичной/портфельной классификации. Экономически важен, потому что SCPT нужно анализировать как актив государственного портфеля.
Law No. 08/007 on transformation of public enterprises —https://www.leganet.cd/Legislation/Droit%20Public/EPub/loi.08.007.7.07.2008.pdf— правовой/реформенный источник. Подтверждает логику реформ ДРК: публичные предприятия не достигли целей и подлежали преобразованию в коммерческие компании, публичные учреждения/службы или ликвидации. Не идентифицирует текущее аудированное управление SCPT. Экономически важен, потому что показывает, что политическая проблема предшествует нынешнему менеджменту SCPT.
ARPTC Solution operator register —https://www.arptc-solution.cd/— база данных регулятора. Подтверждает SCPT как почтового оператора и национального магистрального оператора, продающего тёмное волокно, ёмкость и инфраструктуру хостинга; также идентифицирует конкурентов SOCOF, Liquid и BCS. Не доказывает фактический трафик, доступность, выручку или качество контрактов. Экономически важен, потому что лицензионная категория необходима, но недостаточна.
BGP.tools / AS37677 —https://bgp.tools/as/37677— публичная разведка маршрутизации. Подтверждает идентичность ASN SCPT, видимость маршрутизируемых префиксов и сигналы upstream/peer/downstream. Не доказывает физическую протяжённость волокна, загрузку станции приземления или выручку. Экономически важен, потому что видимый след интернета выглядит малым относительно стратегических заявлений SCPT.
COMESA Competition Commission decision on 2Africa/Mawezi —https://comesacompetition.org/wp-content/uploads/2023/11/CID-Decision-CCC-MER-08-26-2023.pdf— решение антимонопольного органа о слиянии. Подтверждает историческую 100-процентную эффективную монополию SCPT в услугах станции приземления кабелей в ДРК и ожидаемое размывание новым входом. Не доказывает монопольную прибыль или текущую долю после 2Africa. Экономически важен, потому что отличает контроль узкого места от устойчивой монетизации.
World Bank CAB5 Implementation Completion Report —https://documents1.worldbank.org/curated/en/271291649102938232/pdf/Eastern-Africa-Central-African-Backbone-SOP5-Project.pdf— многосторонняя оценка проекта. Подтверждает исторические опасения по управлению/качеству инфраструктуры SCPT, обходной путь SOCOF, проблемы линии Муанда—Киншаса и задержки ГЧП. Не доказывает текущие результаты менеджмента SCPT после отчёта. Экономически важен, потому что объясняет, почему публичная собственность на волокно не превратилась чисто в рабочую национальную магистраль.
AidData China Eximbank Phase 2 backbone project —https://china.aiddata.org/projects/19149/— база данных финансирования развития. Подтверждает условия кредита Экспортно-импортного банка Китая, роль CITCC, фазу 3 250 км и структуру обеспечения/эскроу из пользовательских сборов. Не доказывает текущее состояние сети или сбор платы. Экономически важен, потому что финансирование предполагало монетизированное использование инфраструктуры.
Reuters 2015 parliamentary-mission report coverage —https://www.reuters.com/article/markets/commodities/millions-misused-in-congo-fiber-optic-line-construction-report-idUSL5N0YB39S/— международная пресса на основе парламентской миссии. Подтверждает обвинения в нецелевом использовании, дефектных кабелях, задержках и ненадёжных соединениях в первой фазе волокна. Не доказывает окончательный судебный исход или текущее состояние SCPT. Экономически важен, потому что это жёсткий сигнал риска исполнения.
VOA 2012 WACS delay coverage —https://www.voanews.com/a/dr-congo-misses-deadline-for-high-speed-internet/1084751.html— современная пресса и комментарии заинтересованных сторон. Подтверждает раннюю задержку станции приземления, опасения по стандартам, сигнал о задолженности по зарплате сотрудникам и дебаты о частном партнёре. Не доказывает текущие обязательства. Экономически важен, потому что показывает политическую экономию публичного контроля против компетентного управления.
RTI economic-impact study on WACS and DRC broadband —https://www.rti.org/publication/economic-impacts-submarine-fiber-optic-cables-broadband-connectivity-democratic-republic-congo/fulltext.pdf— исследовательский/экономический анализ. Подтверждает макроэкономическую ценность связности и дефицита национальной магистрали. Не оценивает SCPT и не доказывает, что SCPT захватила выгоды от WACS. Экономически важен, потому что количественно показывает, почему актив должен иметь значение.
Bankable Africa ARPTC/BDO 2025 telecom-Отрасли и рынки summary —https://bankable.africa/actualites/numerique— рыночная пресса, обобщающая данные регулятора/BDO. Подтверждает выручку телеком-сектора 2025 года, долю выручки мобильного интернета, число абонентов и опасения по QoS. Не заменяет исходный отчёт ARPTC. Экономически важен, потому что показывает, куда движутся пулы прибыли телекома: мобильные данные и мобильные деньги.
MarketScreener/APO 2Africa/Mawezi landing announcement —https://www.marketscreener.com/quote/stock/AIRTEL-AFRICA-PLC-61661826/news/Orange-DRC-Airtel-Congo-RDC-have-landed-the-2Africa-submarine-cable-in-the-Democratic-Republic-of-44897733/— корпоративная/отраслевая рассылка прессы. Подтверждает приземление 2Africa в Муанде через Mawezi и намерение станции открытого доступа. Не доказывает реализованный трафик или цены. Экономически важен, потому что ослабляет премию дефицита станции приземления SCPT.
Connecting Africa 2026 WACS outage report —https://www.connectingafrica.com/connectivity/wacs-submarine-cable-outage-disrupts-drc-internet-access— отраслевая пресса. Подтверждает сбой/перебои WACS, статус 2Africa в работе и давление регулятора/президента по QoS. Не доказывает вину SCPT за сбой. Экономически важен, потому что сбои повышают готовность покупателей платить за резервирование и альтернативы.
SCPT–EquityBCDC official announcement —https://scpt.cd/web/2025/06/25/accord-strategique-entre-la-scpt-et-equitybcdc/— официальное объявление компании. Подтверждает намерение партнёрства в платёжной инфраструктуре и финансовой доступности. Не доказывает реализацию, объёмы транзакций или прибыльность. Экономически важен, потому что платёжные рельсы — правдоподобный способ монетизировать почтовую недвижимость.
ACP Genew river-fibre MoU report —https://acp.cd/economie/rdc-chine-signature-dun-memorandum-pour-le-deploiement-de-1700kms-de-fibre-optique/— официальный отчёт конголезского агентства прессы. Подтверждает государственные магистральные амбиции 2026 года вне простой модели только SCPT. Не доказывает закрытие финансирования, строительство или будущую интеграцию. Экономически важен, потому что ДРК всё ещё ищет новые магистральные решения вместо опоры только на существующие активы SCPT.
Контрольные точки
Отслеживайте конверсию операционных титулов ARPTC в рамках новой телекоммуникационной правовой базы и проверяйте точные текущие разрешения SCPT, сроки их действия, условия продления и обязательства открытого доступа.
Ежемесячно мониторьте AS37677: исходящие префиксы, внедрение IPv6, upstream, downstream, статус RPKI/ROA, стабильность маршрутов и любые новые интерконнекты, указывающие на реальный оптовый рост.
Получите аудированную финансовую отчётность SCPT или отчёты Министерства портфеля о результатах: выручку по сегментам, фонд оплаты труда, долг, задолженность, старение дебиторской задолженности, капитальные затраты, судебные дела, доходы от недвижимости и оптовую телеком-выручку.
Проверьте физическое состояние и коммерческий статус активов SCPT Муанда—Киншаса: освещённую ёмкость, историю сбоев, подрядчика по эксплуатации и обслуживанию, отставание в ремонте, соблюдение SLA и список клиентов.
Следите за ценами и условиями доступа Mawezi/2Africa. Если MNO и интернет-провайдеры существенно переведут трафик на 2Africa, ценность дефицита станции приземления WACS для SCPT упадёт.
Отслеживайте маршруты магистралей Liquid, SOCOF и BCS, особенно любые интерконнекты с Анголой, Руандой, Угандой или Замбией, снижающие зависимость от коридоров, контролируемых SCPT.
Следите за тендером на национальное волокно 11 500 км и меморандумом Genew о речном волокне: модель собственности, условия концессии, оператор, источник финансирования, эскроу, пересечение маршрутов с SCPT и интеграцию с существующими активами.
Проверьте, становится ли меморандум SCPT–EquityBCDC операционным: число подключённых почтовых отделений, объём транзакций, ликвидность агентов, контроль мошенничества, распределение комиссий и интеграцию с Postefinance.
Аудируйте почтовый след из 360 агентств: оформленные в собственность против занятых объектов, состояние, арендный реестр, права редевелопмента, операционные расходы на отделение и плотность транзакций.
Мониторьте трудовые споры, задолженность по зарплате и аресты активов SCPT по решениям судов. Любой нерешённый социальный долг может превратить недвижимость и денежные счета в оспариваемое обеспечение, а не в монетизируемую инфраструктуру.
Отслеживайте доказательства розничного интернета SCPT Yeloo/ON: карты покрытия, тарифы, сроки установки, число абонентов, отток, корпоративные рекомендации и публичные жалобы.
Ищите публичные уведомления о закупках с участием SCPT, SOCOF, ARPTC, Министерства почты/телекоммуникаций, FDSU и донорских программ. Язык закупок часто показывает, является ли SCPT оператором, бенефициаром, владельцем активов или обойдённым действующим оператором.
Проверьте, привели ли анонсы LMS, BENYA и Monacosat к подписанному финансированию, поставленным активам, активированной ёмкости или только к PR-опциональности.
Решающий разведывательный след прост: найдите один актив SCPT, независимо проверенный, технически работающий, коммерчески законтрактованный, собирающий деньги и защищённый принудительными обязательствами обслуживания. Без этого SCPT остаётся стратегическим владельцем инфраструктуры со слабыми доказательствами монетизации.