
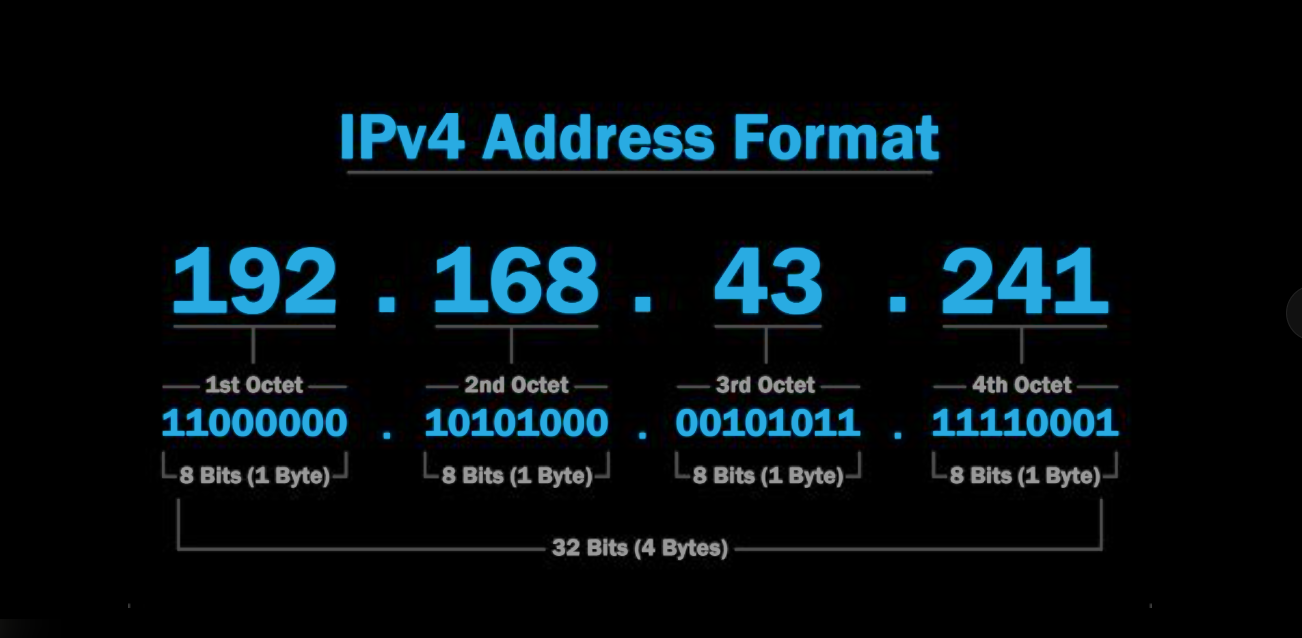
- Блоки IPv4-адресов стали редкими цифровыми активами, стоимость которых зависит от размера, «чистоты» и возможности передачи.
- Реальные сделки показывают, как точная оценка может существенно повлиять на балансы интернет-провайдеров и инвестиционные решения.
Почему дефицит IPv4 лежит в основе оценки
Адреса IPv4 больше не являются чисто техническим ресурсом. По мере того как истощение затронуло региональные реестры, блоки адресов всё чаще стали рассматриваться как балансовые активы, особенно интернет-провайдерами. BTW уже рассматривал это изменение в статьеПочему дефицит IPv4 делает IP-адреса самым ценным цифровым активом для интернет-провайдеров, основанной на идее IP-адресов как «цифрового капитала», объяснённой здесь:
Оценка блоков IPv4 начинается с понимания дефицита. Geoff Huston, главный научный сотрудник APNIC, неоднократно отмечал, что истощение IPv4 «превратило адреса из изобильного технического идентификатора в ограниченный экономический ресурс» — изменение, лежащее в основе текущего вторичного рынка.
Читайте также:https://btw.media/en/allit-infrastructure/what-makes-an-ip-address-a-form-of-digital-capital/
Ключевые факторы, определяющие стоимость блока IPv4
При оценке стоимости блока IPv4 интернет-провайдеры и инвесторы обычно учитывают несколько факторов:
- Размер блока и длина префикса: более крупные и смежные блоки (/16 или /17) обычно стоят дороже, чем фрагментированные /24.
- Статус RIR и возможность передачи: блоки, которые можно без проблем передавать в соответствии с политиками ARIN, RIPE NCC или APNIC, более ликвидны.
- История и репутация: «чистые» адреса без истории спама или попадания в чёрные списки ценятся выше, поскольку снижают операционный риск.
- Региональный спрос: цены варьируются в зависимости от локального дефицита и политических ограничений.
Согласно анализу рынка IPv4, опубликованному брокерами, такими как ipv4 Отрасли и рынки actor, средние цены со временем колебались, но оставались устойчивыми, несмотря на внедрение IPv6, что отражает сохраняющуюся операционную зависимость от IPv4.
Примеры из практики: как блоки IPv4 оцениваются на практике
Один из наиболее цитируемых примеров — приобретение Microsoft в 2011 году около 666 000 IPv4-адресов у Nortel Networks в ходе процедуры банкротства. Тогда сделка показала, что блоки IPv4 могут привлекать оценки в несколько миллионов долларов независимо от лежащей в основе сетевой инфраструктуры.
Совсем недавно задокументированные ARIN передачи показывают, как интернет-провайдеры среднего размера монетизируют неиспользуемое адресное пространство для финансирования модернизации сетей или перехода на IPv6. В ряде случаев продажи IPv4 приносили капитал, сопоставимый с несколькими годами операционной прибыли, что подчёркивает важность точной оценки и правильного выбора времени. Heng.lu проанализировал подобные передачи, отметив, что неудачно выбранное время продажи или заниженная оценка могут надолго ослабить стратегические позиции интернет-провайдера после того, как адресное пространство будет утрачено.
Оценка в будущем с двойным стеком
По мере продолжения внедрения IPv6 большинство сетей по-прежнему зависят от IPv4 для совместимости и охвата. Поэтому оценка IPv4 всё больше связана с тем, как долго организации планируют эксплуатировать сети с двумя стеками. Ключевой вопрос для владельцев активов — не исчезнет ли IPv4, а сколько времени дефицит будет поддерживать рыночную стоимость.