
Кратко
- PASHA Technology была создана в 2018 году для предоставления ИТ-услуг, облачных сервисов, кибербезопасности и услуг дата-центров компаниям PASHA Holding. Сегодня она позиционирует себя как поставщик для более широкого азербайджанского рынка, но не раскрывает долю выручки, полученную за пределами своей группы акционеров.
- PASHA Holding сообщает, что выручка 2023 года выросла на 93% и превысила 24 млн AZN, а чистая прибыль достигла 2 млн AZN — первой прибыли, раскрытой за новейшую историю компании. Это подразумевает чистую маржу ниже 8,3%; при активах свыше 38 млн AZN прибыль составила менее 5,3% активов на конец года.
- Физический и сетевой след реален. Uptime Institute подтверждает сертификацию Tier III как проектных документов, так и построенных объектов для Главного дата-центра в Баку и резервной площадки в Гёйчае. Публичные данные о маршрутизации показывают четыре префикса IPv4 и двух апстримов — Delta Telecom и AzerTelecom.
- Контроль ресурсов уже, чем каталог услуг компании. В сети 1024 анонсированных адреса IPv4 и не видно ни одного префикса IPv6, а официальный реестр Азербайджана описывает PASHA Technology как хостинг-провайдера. Эти факты подтверждают модель дата-центра и корпоративных сервисов, а не утверждение о владении национальной или трансграничной магистралью.
- Главный стратегический риск — загрузка мощностей. Электропитание, охлаждение, персонал, обновление оборудования, безопасность, программное обеспечение и резервирование каналов в значительной степени оплачиваются ещё до прихода следующего клиента. Якорный спрос со стороны компаний PASHA снижает запусковой риск, но может скрывать концентрацию клиентов и слабость трансфертного ценообразования.
- Оценка осторожно позитивная, но неполная. Второй прибыльный год, выручка от внешних клиентов, данные о занятой мощности и стойках, удержание облачных клиентов, денежный поток после инвестиций в обслуживание, качество сервиса и концентрация клиентов показали бы, зарабатывает ли локальный контроль больше, чем стоит его воспроизводство.
География делает устойчивость ценной, а масштаб — безжалостным
Экономическая проблема PASHA Technology начинается с карты. В Азербайджане в марте 2025 года проживало около 10,23 млн человек, по данным Государственного комитета по статистике, причём 54,4% — городские жители. Всемирный банк оценил валовой внутренний продукт 2024 года в $74,32 млрд. Это не пренебрежимо малая экономика, и её банки, страховщики, ритейлеры, отели, государственные службы и энергетические компании нуждаются в безопасных вычислениях и надёжной связи.
Тем не менее это ограниченный внутренний рынок для инфраструктуры, чьи затраты измеряются зданиями, системами электроснабжения, чиллерами, генераторами, сетевым оборудованием и узкими специалистами.
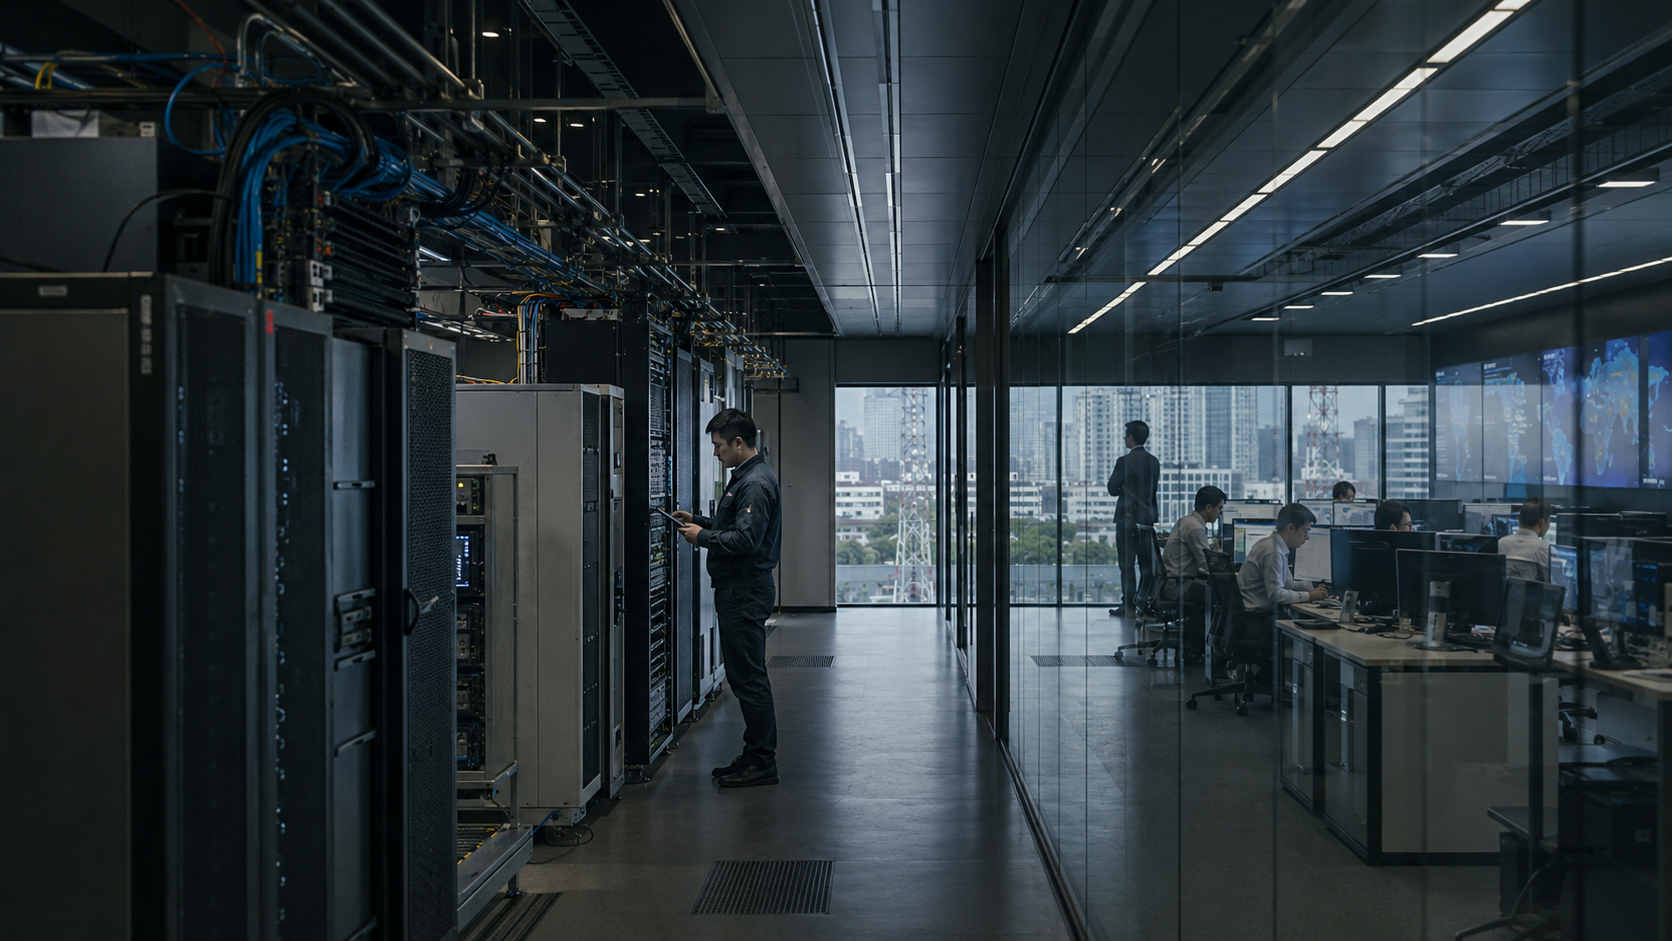
Ответ компании — операционный периметр из двух площадок. Главный дата-центр в Баку расположен в столице, рядом с самым плотным скоплением корпоративного спроса в стране. Резервная площадка в Гёйчае отделяет резервные мощности от главного коммерческого центра. PASHA Holding утверждает, что обе площадки соответствуют критериям Tier III Uptime Institute в части одновременной обслуживаемости. Собственный реестр наград Uptime Institute — более веское доказательство, чем маркетинговое описание: в нём указаны сертификация проектных документов Tier III и сертификация построенного объекта Tier III для каждой площадки.
Такая пара экономически разумна. В Баку наиболее полезны низкая задержка, доступ клиентов и технические кадры. Резервная площадка за пределами столицы снижает вероятность того, что один локальный сбой затронет и основную, и резервную инфраструктуру. Однако география сама по себе не создаёт выручку. Вторая площадка дублирует часть обязательств по электропитанию, охлаждению, мониторингу, связности, безопасности и персоналу. Значительная часть этих мощностей в обычных условиях намеренно простаивает, потому что её назначение — быть доступной, когда Баку выйдет из строя.
Этот резерв — одновременно продукт и затраты. Банк ценит резервную среду, потому что ущерб от потери платежей, записей или доступа клиентов может быть намного больше ежемесячного счёта за услуги. PASHA Technology несёт эти расходы постоянно; клиент видит выгоду в основном во время тестов, обслуживания или сбоев. Чтобы вернуть капитал, компания должна продавать эту предотвращённую потерю по цене выше долгосрочных затрат на резервные системы. Если она устанавливает цену лишь против сырой серверной мощности, она отдаёт самую дорогую часть своего предложения.
Масштаб добавляет второе ограничение. Глобальная облачная платформа может распределить разработку ПО, закупку оборудования и развитие сервисов по множеству регионов и клиентов. Азербайджанский оператор должен окупать свои локальные объекты и команду из гораздо меньшего пула. Локальность помогает там, где важны задержка, поддержка, оплата в манатах, регуляторное спокойствие или физический доступ. Она вредит там, где покупателям нужен самый широкий каталог услуг или самая низкая цена за стандартные вычисления и хранилище.
Поэтому корректное сравнение — не «локальная инфраструктура против полного отсутствия инфраструктуры». Это сопоставление двухплощадочного пакета PASHA Technology с четырьмя реалистичными альтернативами: собственная серверная клиента; колокация у другого азербайджанского провайдера; локальное публичное или частное облако, например AzInCloud; удалённое использование AWS, Microsoft Azure или Google Cloud. Каждый вариант по-разному распределяет капитал, операционную сложность, юрисдикцию, задержку и зависимость от поставщиков. PASHA Technology создаёт ценность только там, где её комбинация дешевле или безопаснее после учёта всех этих затрат.
Компания начиналась как групповая утилита, а не массовый оператор связи
Идентичность и границы важны, потому что иначе категория вводит в заблуждение. Профиль PASHA Holding говорит, что PASHA Technology была создана в 2018 году как поставщик ИТ-услуг. Заявленная цель — предоставлять ИТ-услуги, облачные вычисления, операции по кибербезопасности и управление дата-центрами для дочерних компаний PASHA Holding. Групповая структура, опубликованная по состоянию на март 2025 года, помещает PASHA Technology рядом с бизнесами в банковском деле, страховании, платежах, рознице, недвижимости, гостиничном деле, сельском хозяйстве и инвестициях.
Такое происхождение даёт компании преимущество, которое независимый стартап воспроизвёл бы с трудом. Диверсифицированная группа акционеров может обеспечить якорные нагрузки ещё до того, как созреет внешняя организация продаж. Банки и страховщики требуют непрерывности, безопасности и аудиторской дисциплины. Розница и платежи создают транзакционные нагрузки. Отели, недвижимость и сельское хозяйство добавляют распределённые точки работы. Агрегирование этих потребностей может заменить разрозненные серверные, команды поддержки и контракты на закупки общей инфраструктурой и профильными специалистами.
Ценностное предложение группе — не просто снижение ИТ-расходов. Централизация может стандартизировать средства контроля безопасности, процедуры восстановления, мониторинг и управление поставщиками. Она также может сконцентрировать экспертизу, нанимать которую отдельным дочерним компаниям было бы дорого. Профиль PASHA Technology в LinkedIn описывает сквозную инфраструктуру и услуги конечным пользователям, стандартизацию по всей группе, стратегию закупок и развитие человеческого капитала как приоритетные направления.
Её интегрированная политика управления 2025 года охватывает инфраструктуру как услугу (IaaS), облачное резервное копирование и восстановление, информационную безопасность, управление сервисами и непрерывность бизнеса.
Та же структура создаёт проблему измерения. Выручка от связанных компаний группы — это не автоматическое подтверждение рыночной ценности. Если дочерней компании предписано покупать у PASHA Technology, провайдер может иметь регулярную выручку, не доказывая, что независимый клиент принял бы ту же цену. Если внутренние тарифы установлены слишком низко, технологическая компания может выглядеть загруженной, пока акционеры субсидируют объекты через недовозмещение затрат. Если тарифы слишком высоки, прибыль может просто перетекать из одной компании группы в другую, не улучшая консолидированную стоимость.
Коммерческий переход виден, но не количественно определён. В интервью, опубликованном PASHA Holding в декабре 2023 года, генеральный директор Амир Валибайов сказал, что компания изначально была создана для аффилированных компаний, выполнила для них крупные проекты и развила потенциал для обслуживания других компаний на местном рынке. В январе 2025 года PASHA Holding сообщила, что PASHA Technology стала резидентом Пираллахинского высокотехнологичного парка и получила сертификат на ведение системно-интеграционной деятельности за пределами парка. Это убедительные признаки внешних амбиций.
Они не раскрывают операционную границу, которая нужна инвесторам и клиентам. PASHA Technology не публикует число внешних клиентов, их отрасли, годовую стоимость контрактов, долю продлений или выручки. Она не отделяет работы по миграции внутри группы от регулярного дохода от облака, колокации, связи или управляемых сервисов. Эта разница решающая. Внутренняя миграция может дать быстрый разовый рост; хорошо загруженная платформа даёт регулярный денежный поток после завершения миграции.
Поэтому компанию лучше всего понимать как кэптивную инфраструктурную платформу, пытающуюся стать более широким корпоративным поставщиком. Это не национальная сеть фиксированного доступа, и публичные доказательства не устанавливают наличие потребительского интернет-бизнеса. Официальный список зарегистрированных операторов и провайдеров Азербайджана идентифицирует PASHA Technology как хостинг-провайдера и указывает хостинг в качестве зарегистрированной услуги. Компания и её материнская структура также рекламируют связность и интернет-каналы, но регистрационные данные не позволяют считать её полноценным национальным оператором.
Показатели 2023 года — поворот, но ещё не полный возврат капитала
PASHA Holding предоставляет наиболее полезные финансовые доказательства. Она сообщает, что выручка PASHA Technology в 2023 году выросла на 93% и превысила 24 млн AZN. Чистая прибыль составила 2 млн AZN и описана как первая прибыльность за новейшую историю компании. Активы превысили 38 млн AZN, а совокупный капитал составил 12,6 млн AZN.
Эти цифры означают реальный операционный поворот. Рост выручки на 93% подразумевает, что база предыдущего года составляла примерно 12,4 млн AZN, если использовать заявленный порог в 24 млн AZN как приближение. Переход от убытка или безубыточности к 2 млн AZN чистой прибыли говорит о том, что новый объём поглотил часть постоянной базы затрат. Для инфраструктурного бизнеса это ожидаемая форма: ранние клиенты оплачивают операции, а более поздние вносят более весомый вклад, когда объекты и команды уже существуют.
Те же цифры накладывают дисциплину на историю роста. Поскольку выручка превысила 24 млн AZN, прибыль в 2 млн AZN означает чистую маржу ниже 8,3%. Поскольку активы превысили 38 млн AZN, прибыль составила менее 5,3% активов на конец года. Простое отношение прибыли к собственному капиталу — около 15,9% при раскрытом капитале в 12,6 млн AZN, но это не расчёт рентабельности собственного капитала без среднего капитала, деталей финансирования и полного отчёта о прибылях и убытках.
Сравнение с активами важнее всего. Активы дата-центра долгоживущие, но серверы, хранилища, сетевое оборудование, батареи и программные платформы обновляются на гораздо более коротких циклах. Учётная прибыль после одного года быстрого роста не показывает, сколько денежных средств необходимо реинвестировать для сохранения мощности, безопасности и вендорской поддержки. Балансовая стоимость активов на конец года также не раскрывает первоначальную стоимость строительства, политику амортизации, долг, аренду, субсидии, налоговые льготы и то, передавались ли активы группы по балансовой стоимости.
Поэтому видимый рост может расходиться с созданием ценности несколькими способами. Выручка может расти, потому что компании группы завершают миграцию по ценам, которые не повторятся. Прибыль может улучшаться, пока инвестиции в обслуживание откладываются. Новый внешний контракт может добавить громкие продажи, но потребовать выделенного оборудования и поддержки с низкой доходностью. Облачное потребление может расти, пока цены за единицу падают быстрее. Заполненность колокации может выглядеть высокой по числу стоек, в то время как контрактная мощность — более дефицитный ресурс — остаётся недоиспользованной.
Результат 2023 года проходит первый тест: платформа больше не просто поглощала капитал акционеров. Он не проходит весь тест возврата капитала. Компания не публиковала отдельную выручку, прибыль, операционный денежный поток или инвестиции за 2024 и 2025 годы. Нет моста между прибылью и свободным денежным потоком, нет сегментной разбивки и нет показателя рентабельности инвестированного капитала.
Нужные факты просты. Выручку следует разделить на продажи связанным сторонам и внешним клиентам, затем — на колокацию, облако, связность, кибербезопасность, ПО и проектные работы. Валовая маржа должна быть показана по каждому семейству услуг. Капитальные затраты следует разделить на расширение и обслуживание. Амортизация, аренда, оборотный капитал и налоги должны сводить прибыль к операционному и свободному денежному потоку. До тех пор 2023 год — это свидетельство улучшающейся загрузки, а не доказательство того, что объекты заработали свою стоимость капитала.
Две площадки становятся продуктом, только если клиенты платят за разделение
Объекты — самое ясное физическое доказательство. Uptime Institute фиксирует сертификацию построенных объектов, а не только проектных документов, для Баку и Гёйчая. Это различие важно: сертифицированный проект сам по себе говорит о том, что предполагали чертежи, тогда как сертификация построенного объекта проверяет установленную топологию на соответствие цели уровня Tier.
Tier III имеет точное, но ограниченное значение. Uptime Institute говорит, что каждый компонент мощности и путь распределения можно планово выводить для обслуживания или замены без влияния на операции. Он также предупреждает, что площадка Tier III остаётся подверженной отказам оборудования и ошибкам оператора. Сертификация не гарантирует, что приложение хорошо спроектировано, что магистральный маршрут диверсифицирован, что резервные данные можно восстановить или что персонал правильно выполнит восстановление.
Поэтому двухплощадочное предложение PASHA Technology нужно проверять по слоям. Первый — непрерывность объекта: электропитание, охлаждение, противопожарные системы, безопасность и обслуживание внутри каждого здания. Сертификация поддерживает этот слой. Второй — непрерывность вычислений: репликация, целостность резервных копий, точка восстановления и время восстановления. Политика компании предусматривает возможность резервного копирования и восстановления, но публичные результаты тестов отсутствуют. Третий — непрерывность сети: клиенты, персонал и приложения должны по-прежнему достигать Гёйчая, если Баку недоступен.
Публичные данные о маршрутизации показывают диверсификацию поставщиков на уровне компании, но не физическое разнообразие путей к каждой площадке.
Четвёртый слой — операционная независимость. Общая платформа мониторинга, служба идентификации, лицензия на ПО, вендорский аккаунт или небольшая группа администраторов могут стать общей точкой отказа, даже когда здания раздельны. Пятый — архитектура клиента. Если клиент размещает и боевые, и резервные системы в одном логическом кластере, один дефект ПО может свести на нет географическое решение.
PASHA Technology должна иметь возможность взимать плату за решение этих слоёв, потому что предотвращённые потери могут быть велики. Сложность — продемонстрировать решение, не раскрывая конфиденциальные данные клиентов. Компания могла бы публиковать агрегированные показатели успешности учений по восстановлению, медианное время восстановления, доступность сервисов, число инцидентов, долю отказов при изменениях и долю защищённых нагрузок, протестированных за год. Она могла бы раскрывать, используют ли основной и резервный трафик раздельные физические коридоры и доступны ли оба апстрима на обеих площадках.
Раскрытие мощностей столь же важно. Компания не публикует надёжных актуальных данных по продаваемым стойкам, критической мощности, потребляемой мощности, облачным вычислениям, хранилищам, зарезервированной резервной мощности или запасу для расширения. Сторонние каталоги дата-центров дают оценки, но их определения и источники неясны. Подрядчики и каталоги также используют разные понятия площади. На эти цифры не следует опираться в инвестиционном суждении.
Полезный знаменатель — не размер здания. Это контрактная и выставляемая в счетах мощность относительно полезной мощности, с поправкой на резервы, которые нельзя продать дважды. Клиент аварийного восстановления может платить за резервирование оборудования или мощности, которые простаивают. Облачный клиент может потреблять мало средней вычислительной мощности, но создавать резкие пики. Клиент колокации может занимать стойку с низкой плотностью мощности. Каждый из них влияет на экономику по-разному.
Две площадки создают стратегическую ценность, если PASHA Technology может объединять эти неравномерные потребности, выполняя при этом все обязательства. Они уничтожают ценность, если каждый клиент получает индивидуальное простаивающее оборудование или если резервная площадка остаётся мало загруженной без платы за резервирование. География делает предложение убедительным; загрузка и дизайн контрактов определяют, окупается ли оно.
Интернет-след полезен, скромен и действительно диверсифицирован
Данные RIPE NCC дают PASHA Technology реальную сетевую идентичность. Страница участника указывает юридическое лицо в Баку с зоной обслуживания «Азербайджан». Регистрация RIPE за сетью идентифицирует организацию ORG-TL551-RIPE и AS209700, созданную в декабре 2018 года. Зарегистрированная политика импортирует маршруты от Delta Telecom и AzerTelecom.
Текущие публичные наблюдения согласуются с этой политикой. BGP.tools показывал AS209700 активной с четырьмя префиксами IPv4, 1024 анонсированными адресами и без анонсированного префикса IPv6 в июне 2026 года. Сервис идентифицировал и Delta Telecom, и AzerTelecom как апстримов, а Aztelekom — как дополнительного пира. Все четыре видимых префикса имеют подтверждение в реестре маршрутов.
Это позитивный операционный сигнал. Два апстрима лучше одного, потому что PASHA Technology может снизить зависимость от единственного коммерческого поставщика и имеет основу для переключения маршрутов. DDoS-атака 2025 года на Delta Telecom, которая, по словам Министерства цифрового развития и транспорта Азербайджана, временно нарушила работу нескольких операторов и провайдеров, показывает, почему диверсификация поставщиков важна. Если одна магистраль повреждена, трафик должен иметь возможность перейти на другую.
Масштаб не следует преувеличивать. Четырёх блоков IPv4 /24 достаточно для значимой корпоративной, хостинговой или облачной операции, но они не указывают на национальную сеть доступа. Отсутствие текущего анонса IPv6 — стратегический пробел, особенно для компании, предлагающей современные облачные сервисы. Взгляд на маршрутизацию не раскрывает объём трафика, оплаченную мощность, качество маршрутов, частные каналы и то, входят ли два апстрима в объекты через раздельные канализации и оборудование.
Рынок апстримов также ограничивает независимость. Официальный реестр провайдеров Азербайджана описывает AzerTelecom как оператора, предлагающего оптовый интернет и международный транзит. Он описывает Delta Telecom как оператора, интернет-провайдера и хостинг-провайдера, предлагающего оптовый интернет и международный транзит. PASHA Technology контролирует собственную политику маршрутизации и адреса, но всё же покупает решающий трансграничный охват у более крупных национальных магистральных компаний, которые также продают пересекающиеся корпоративные услуги.
Эти отношения одновременно конкурентные и комплементарные. Владение национальной или международной магистралью потребовало бы гораздо больше капитала, чем предполагает адресный след PASHA Technology. Покупка у двух специалистов рациональна, если контракты обеспечивают диверсификацию и приемлемую экономику единицы. Компания может сосредоточить инвестиции на объектах, облаке, безопасности и поддержке клиентов, где у неё может быть больше дифференциации.
Риск — ложная диверсификация. Два счёта не гарантируют два пути отказа. Схемы могут делить местную канализацию, узел обмена, электропитание, пограничный маршрут или дальнего оператора. PASHA Technology нужны аудиты маршрутов и физических путей, активные тесты переключения, достаточный запас мощности и условия сервиса, переживающие большое смещение трафика. Клиенты, покупающие услуги восстановления, должны знать, разделяют ли их основное и резервное соединения какой-либо существенный сегмент.
Будущие региональные проекты могут улучшить набор опций. AzerTelecom развивает проект транс-каспийского волокна в рамках инициативы Digital Silk Way, и компания описывает себя как магистрального оператора, соединяющего Азербайджан с миром. Дополнительная пропускная способность коридоров может снизить оптовые цены или улучшить разнообразие путей. Она также может усилить апстрим-поставщика больше, чем розничного клиента, если экономия не будет передана дальше.
Поэтому сетевые ресурсы поддерживают бизнес-модель PASHA Technology, но не определяют её. Компания — корпоративный инфраструктурный оператор с собственной интернет-идентичностью, двумя апстримами и небольшим адресным поместьем. Она не независима от национальных операторов, и ей не нужно быть независимой. Она должна показать, что купленная связность резервирована, конкурентоспособна по цене и упакована в услуги, которые клиенты ценят выше, чем сырую полосу пропускания.
База затрат возникает раньше следующего контракта
Экономика инфраструктуры управляется обязательными затратами. Здания, распределение электроэнергии, источники бесперебойного питания, генераторы, охлаждение, противопожарная защита, мониторинг, физическая безопасность и сетевые платформы должны быть доступны до подписания клиентом контракта. Резервная площадка должна обслуживаться, даже если катастрофы не происходит. Команды безопасности и эксплуатации должны работать ночами, по выходным и в праздники. Оборудование достигает конца поддержки независимо от того, высока загрузка или низка.
PASHA Holding сообщает, что PASHA Technology использует солнечные системы и свободное охлаждение чиллеров для некритичной инфраструктуры объекта. Эти меры могут снизить потребление из сети, но не устраняют электроэнергию как крупный операционный ввод. Энергетический регулятор Азербайджана указывает тариф для небытовых потребителей в 10,6 гяпика за киловатт-час для промышленности и сельского хозяйства и 12,5 гяпика для прочих потребителей, включая НДС. Применимая категория для каждой площадки PASHA не публична.
Иллюстративная непрерывная нагрузка объекта в один мегаватт потребляла бы 8,76 млн киловатт-часов в год. По двум опубликованным небытовым тарифам это стоило бы примерно от 929 000 до 1,095 млн AZN до любых фиксированных платежей. Это не оценка нагрузки PASHA Technology; компания её не раскрывает. Это показывает чувствительность. Каждый непрерывный мегаватт поглощал бы около 3,9–4,6% заявленного порога выручки 2023 года в 24 млн AZN.
Нагрузка объекта также превышает полезную работу серверов. Охлаждение, преобразование электроэнергии, освещение и другие системы создают накладные расходы. PASHA Technology не публикует показатель эффективности использования энергии (PUE), поэтому нет основы для оценки этих накладных расходов. Солнечное питание некритичных нагрузок может улучшить отношение энергии из сети к выручке, тогда как свободное охлаждение зависит от погоды и конфигурации оборудования.
Труд — второй постоянный ввод. LinkedIn относит компанию к категории 51–200 сотрудников и показывал 85 связанных профилей при обращении. Это не аудированная численность, но согласуется со специализированной операцией, а не с крупным национальным оператором. Компании нужны инженеры объектов, специалисты по облаку и хранилищам, сетевые операторы, аналитики безопасности, инженеры ПО, менеджеры сервисов, сотрудники продаж и поддержки клиентов.
Дефицит талантов повышает цену. Интервью Валибайова 2023 года назвало утечку мозгов и более привлекательные компенсации за рубежом главной проблемой ИТ-сектора Азербайджана. Удалённая работа делает сравнение международным: облачный инженер в Баку может продать навык зарубежному работодателю, не переезжая. Обучение и сертификация могут улучшить оказание услуг, но также делают сотрудников более мобильными. PASHA Technology должна возмещать затраты на удержание, дежурства и развитие в тарифах на услуги.
Импортные технологии добавляют валютный риск и риск замены. Генеральный директор сказал, что задержки производства и заказов иногда достигали года и остаются предметом беспокойства по мере роста спроса в секторе. Серверы, хранилища, сетевое оборудование, батареи, компоненты охлаждения и продукты безопасности могут быть в иностранной валюте, даже когда клиенты платят в манатах. Стабильность валюты Азербайджана не устраняет изменения цен вендоров, инфляцию лицензий, задержки доставки или экспортные ограничения.
ПО создаёт ещё один регулярный слой. Локальное облако может избежать части расходов на гиперскейлеров, но всё равно зависит от технологий виртуализации, контейнеров, резервного копирования, баз данных, мониторинга и безопасности. Вакансия 2025 года на руководство облачными приложениями в PASHA Technology упоминала AWS, Google Cloud, Azure и открытые платформы, такие как OpenStack и CloudStack. Объявление — свидетельство искомых навыков, а не доказательство развёрнутой платформы. Оно показывает, что компания должна сравнивать лицензионные и открытые технологии, сохраняя совместимость с внешними облаками.
Операционный рычаг мощен в обе стороны. Когда питание, объекты, ПО и персонал уже оплачены, новая стандартная облачная нагрузка может нести высокую маржинальную прибыль. Если спрос останавливается, те же затраты остаются. Поэтому менеджменту следует оптимизировать потребляемую мощность, хранилище и усилия поддержки, а не гнаться за выручкой, требующей новых уникальных активов.
Ценовая власть зависит от избегаемой сложности, а не только от локального владения
PASHA Technology не публикует актуальные прайс-листы на облако, колокацию, восстановление, кибербезопасность или управляемые сервисы. Это отсутствие понятно для корпоративных контрактов, но мешает прямому сравнению выручки на единицу. Бизнес всё же можно оценить через источники возможной ценовой власти.
Первый источник — избегаемый капитал. Клиент может использовать PASHA Technology вместо строительства собственной серверной, покупки генераторов и охлаждения и найма круглосуточной команды. Колокация превращает часть этого капитала в регулярные операционные расходы. Облако превращает в потребление ещё больше. Клиент выигрывает только если плата за услугу плюс затраты на миграцию и связность ниже, чем стоимость владения с поправкой на риск.
Второй — локальная поддержка. Глобальная платформа предлагает огромную глубину продуктов, но покупателю всё равно нужны архитектура, безопасность, контроль затрат и реагирование на инциденты. PASHA Technology может сочетать местный язык, доступ на месте, системную интеграцию, сетевые услуги и ответственность в одном контракте. Это стоит премии, когда сокращает восстановление или устраняет координацию между вендорами.
Третий — непрерывность. Банк или платёжная компания может заплатить больше за испытанную схему восстановления Баку–Гёйчай, чем за недифференцированные виртуальные машины. Провайдер должен привязать плату к целевым показателям восстановления, частоте тестов, зарезервированным ресурсам и сервисным кредитам. Иначе клиент будет сравнивать только цены на процессоры, память и хранилище.
Четвёртый — регуляторная и коммерческая привычность. Локальные счета в манатах избегают части валютных и карточных трений. Внутренний хостинг может упростить разговоры о размещении данных, хотя PASHA Technology всё равно должна доказывать соответствие правовым требованиям и требованиям безопасности для каждой нагрузки. Заявления компании о соответствии ISO/IEC 27001, ISO/IEC 20000-1, ISO/IEC 22301 и PCI DSS усиливают аргумент для продаж. Сертификация снижает стоимость должной проверки; она не устраняет необходимость изучать область действия, срок действия и качество сервиса.
Переговорная сила клиентов значительна. Компании PASHA Holding — искушённые покупатели, даже если они связанные стороны. Банки и страховщики могут количественно оценить простои, требовать аудиторские доказательства и сравнивать глобальных вендоров. Крупные внешние клиенты могут выносить связность, колокацию и интеграцию на отдельные тендеры. Они могут использовать нескольких провайдеров, чтобы избежать концентрации. Малые и средние предприятия могут предпочесть одного поставщика, но более чувствительны к цене.
Компания должна избегать двух ошибок ценообразования. Первая — брать с внешнего клиента маржинальную стоимость свободной мощности, игнорируя капитал на замену и будущую перегрузку. Это заполняет платформу, но закрепляет низкую доходность. Вторая — устанавливать на каждую услугу цену как на премиальное индивидуальное решение. Это защищает маржу на единицу, но оставляет мощности простаивающими и делает более привлекательными конкурентов с самообслуживанием.
Дисциплинированная модель делила бы услуги по драйверу ресурсов. Колокация должна оценивать зарезервированную мощность, пространство, связность и поддержку. Облако должно оценивать гарантированные и пиковые вычисления, хранилище, передачу данных, резервное копирование и лицензии. Восстановление должно оценивать резервирование, репликацию, тестирование и целевые показатели восстановления. Управляемая безопасность должна оценивать отслеживаемые активы, объём событий, объём реагирования и время специалистов. Проектные работы должны возмещать инженерный труд, не маскируя разовый доход под регулярный рост платформы.
Публичной отчётности не нужно раскрывать каждый контракт. Она должна раскрывать достаточно для проверки модели: средняя выручка на потребляемый киловатт или стойку, валовая маржа облака, гарантированное и по требованию потребление, продления, рост внешних продаж и сервисные кредиты. Без этих показателей ценовая власть остаётся правдоподобным преимуществом, а не наблюдаемым.
Якорные клиенты снижают запусковой риск и повышают риск концентрации
Изначальный пул клиентов PASHA Technology необычайно ценен. PASHA Holding контролирует бизнесы, для которых непрерывность экономически важна, а технологические расходы регулярны. Опубликованная структура группы включает банки в Азербайджане, Грузии и Турции, страховщиков, платёжную и розничную экосистему, девелоперские и гостиничные бизнесы и другие инвестиции. Эти клиенты могут дать нагрузки, рекомендации и тестовую среду для общих сервисов.
Обратная сторона — коррелированная концентрация. Несколько компаний группы могут зависеть от одних и тех же объектов, сетевой команды, облачной платформы и операции безопасности PASHA Technology. Общий инцидент может затронуть многие дочерние компании одновременно. Выручка также может быть сосредоточена на нескольких стратегических активах, даже если число пользовательских аккаунтов велико.
Концентрация связанных сторон меняет стимулы. Компания группы может принять миграцию, потому что она соответствует стратегии акционеров. Внешнему клиенту нужна коммерческая причина. Внутренние покупатели могут получать индивидуальную интеграцию, которую трудно стандартизировать. Они также могут предъявлять исключительные требования к безопасности или восстановлению, которые повышают возможности, но увеличивают затраты технологической компании.
Поэтому экспансия за пределы группы — больше, чем возможность роста. Это тест соответствия продукта рынку и способ диверсифицировать постоянные затраты. Внешние клиенты могут подтвердить цены, расширить отраслевые знания и улучшить загрузку объектов. Они также могут принести кредитный риск, расходы на продажи, сложность онбординга и конфликты приоритетов во время масштабного инцидента.
PASHA Technology следует раскрывать выручку от связанных сторон как процент от общей выручки и долю десяти крупнейших клиентов. Следует отличать контрактную регулярную выручку от миграций и интеграционных проектов. Следует отчитываться о продлениях и расширении по когортам. Компания может вырасти на 93%, став более концентрированной, если годом правит одна групповая миграция.
Отношения с группой также определяют, кто несёт риск снижения. PASHA Holding в конечном счёте финансирует мощности, если технологическая компания не может. Дочерние компании несут операционный риск, консолидируя инфраструктуру. Внешние клиенты несут сервисный риск, но могут уйти при продлении. PASHA Technology несёт риски персонала, вендоров и загрузки. Хороший контракт распределяет эти риски явно через минимальные обязательства, уровни сервиса, условия восстановления и помощь при выходе.
Есть стратегический соблазн считать группу акционеров постоянной базовой нагрузкой и строить мощности с опережением внешнего спроса. Это может быть рационально, особенно для резервных мощностей. Но этим должно управлять капитальные пороги. Каждое расширение должно указывать закреплённых клиентов, ожидаемую потребляемую мощность, дополнительные операционные затраты, срок окупаемости и альтернативу аренды мощностей у другого провайдера.
Конкуренция исходит от локальных мощностей, публичного облака и инерции самого клиента
PASHA Technology сталкивается с большей конкуренцией, чем предполагает ярлык «локальный дата-центр». Реестр Uptime Institute по Азербайджану перечисляет сертифицированные объекты AzInTelecom, Delta Telecom, Центрального банка, Государственного таможенного комитета и Azerconnect, а также PASHA Technology. Не каждый объект открыт для коммерческих клиентов, но Tier III не уникален в стране.
AzInTelecom — самый явный прямой субститут. Его платформа AzInCloud запущена публично в ноябре 2024 года с инфраструктурой самообслуживания, хранилищем, кибербезопасностью, мониторингом, маркетплейсом, круглосуточной поддержкой и оплатой по мере использования. AzInCloud сообщает, что более 100 государственных учреждений и около 100 частных организаций используют продукты, поставляемые через дата-центры AzInTelecom. Он также описывает белые метки отношения с Gcore.
Это предложение атакует PASHA Technology на простоте. Клиент может зарегистрироваться онлайн и создавать ресурсы без переговоров по индивидуальному инфраструктурному проекту. Государственный провайдер также эксплуатирует сертифицированные площадки в Баку и Евлахе и обслуживает Правительственное облако. PASHA Technology должна отличаться корпоративной интеграцией, обслуживанием счетов, дизайном восстановления, опытом работы с группами или ценой; локального хостинга и сертификатов Tier III недостаточно.
Delta Telecom конкурирует в хостинге и связности, одновременно предоставляя апстрим-доступ PASHA Technology. AzerTelecom предоставляет другой апстрим и продаёт международные и внутренние сетевые услуги. Официальный реестр провайдеров содержит много хостинговых и интернет-поставщиков. Эта структура «поставщик-конкурент» ограничивает валовую маржу, но позволяет PASHA Technology избегать строительства национальной магистрали.
Глобальные платформы — одновременно субституты и дополнения. Текущий список регионов AWS включает близкие более широкие географии, такие как Тель-Авив, Бахрейн и Объединённые Арабские Эмираты, но не регион Азербайджана. Опубликованные географии Microsoft включают Израиль, Катар, ОАЭ и Саудовскую Аравию, но не Азербайджан. Каталог локаций Google Cloud также не показывает азербайджанский регион. Клиент всё равно может запускать нагрузки удалённо, получая огромный каталог сервисов и мультизонный дизайн ценой трансграничной задержки, передачи данных, счетов в иностранной валюте и зависимости от международных маршрутов.
PASHA Technology не может сравниться с гиперскейлерами сервис за сервисом. Она может помочь клиентам сочетать их. Гибридное управление, частная связность, резервное копирование, локальное восстановление, интеграция идентификации и управление затратами могут быть более защитимы, чем маленький клон глобального облака. Упоминания глобальных и открытых платформ в вакансии 2025 года на руководство облаком указывают в этом направлении, хотя должностная спецификация — это не поставленный продукт.
Собственная серверная клиента — самый живучий субститут. Существующее оборудование — невозвратные затраты, персонал его знает, а миграция создаёт видимый риск. Внутренняя серверная может быть неэффективной, но казаться дешёвой, потому что питание, пространство и труд размазаны по бюджетам. PASHA Technology должна вскрыть полную стоимость: обновление, простои, безопасность, резервное копирование, аудиты и дефицитных сотрудников. Она также должна сделать выход и миграцию правдоподобными, чтобы покупатели не заменяли одну зависимость другой.
Управляемые сервисные компании могут собрать ещё одну альтернативу без владения объектами. Они могут арендовать локальную колокацию, покупать глобальное облако и предоставлять поддержку. Эта модель несёт меньше капитального риска и может менять поставщиков. Ответ PASHA Technology — более жёсткий контроль цепочки «объект-сеть-поддержка». Этот контроль ценен только тогда, когда он даёт более быстрое разрешение, более ясную ответственность или более низкую совокупную стоимость.
Конкуренция, вероятно, будет сжимать цены на сырые вычисления, хранилище и полосу. Ценность должна смещаться к навыкам миграции, регуляторным гарантиям, восстановлению, операциям безопасности и управлению приложениями. Капитал PASHA Technology должен следовать этой логике. Добавление недифференцированных мощностей без контрактного спроса пригласило бы ценовую войну с более крупными или государственными платформами.
Регулирование повышает ценность компетентности и цену ошибок
PASHA Technology работает в регулируемой и всё более ориентированной на безопасность среде. Официальная регистрация как хостинг-провайдера устанавливает правовую категорию услуг, но не раскрывает условия лицензии, права клиентов или детальную область действия. Резидентство в высокотехнологичном парке и сертификат системного интегратора расширяют коммерческую позицию при соблюдении соответствующих условий.
Кибербезопасность регулируется всё активнее. Азербайджан создал Национальное агентство кибербезопасности в июне 2026 года с ответственностью за регулирование, надзор, устойчивость, координацию угроз и защиту персональных данных. Существующие правила критической информационной инфраструктуры требуют от назначенных субъектов организации безопасности, мониторинга и отчётности об инцидентах. Клиенты PASHA Technology из финансового сектора делают эти обязательства коммерчески важными, даже если сама компания не является регулируемым субъектом для каждой нагрузки.
Соответствие может поддерживать ценовую власть. Клиент может заплатить больше за документированные средства контроля, аудированное управление сервисами и испытанную непрерывность, чем за неуправляемый сервер. PASHA Holding сообщила в 2024 году, что PASHA Technology завершила сертификацию ISO/IEC 27001:2022 и ежегодные аудиты, продлевающие ISO/IEC 20000-1 и ISO/IEC 22301, и поддерживала соответствие PCI DSS для колокации с 2023 года. Покупатели должны проверять точные сертифицированные организации, площадки, услуги и даты.
Затраты постоянны. Персонал безопасности, журналирование, управление уязвимостями, аудиты, контроль доступа, реагирование на инциденты, обучение и хранение доказательств — регулярные расходы. Регулирование может вынудить модернизацию до полной амортизации актива. Серьёзный инцидент может создать затраты на устранение, договорную ответственность и потерю клиентов, даже когда объект остаётся под напряжением.
Атака августа 2025 года на Delta Telecom иллюстрирует системный уровень подверженности. Министерство сообщило, что несколько операторов и провайдеров испытали временные сбои после крупной DDoS-атаки на одну главную магистраль. Второй апстрим PASHA Technology — важная защита, но клиенту нужны доказательства, что переключение сработало, мощности хватило и маршруты не разделяли одну и ту же затронутую зависимость.
Геополитика входит через трансграничную связность и импортные технологии. Delta Telecom описывает международные каналы в нескольких направлениях и оборудование в европейских дата-центрах, с линиями к международным и российским операторам. AzerTelecom описывает соединения с операторами в России, Грузии и Иране для своей международной сети. PASHA Technology не контролирует законодательство, приграничную инфраструктуру, отношения с операторами или санкционные риски на каждом пути.
Адекватный ответ — диверсификация и инвентаризация, а не прогноз. Компания должна знать физический и правовой маршрут критических цепей, поддерживать альтернативных поставщиков, держать запчасти для оборудования с длительным сроком поставки и выявлять ПО или оборудование, чья поддержка может прерваться. Клиенты должны понимать, какие зависимости остаются за пределами локальных объектов.
Неофициальные сигналы говорят о возможностях, но не о рыночной власти
Слабые доказательства всё же могут выявить вопросы, если их правильно маркировать. Страница PASHA Technology в LinkedIn имела более 10 600 подписчиков и показывала 85 профилей сотрудников в июле 2026 года. Компания размещала вакансии в облачных приложениях и разработке ПО. Эти сигналы поддерживают образ активного работодателя и продолжающегося наращивания возможностей. Они не устанавливают аудированную численность, рост клиентов или прибыль.
Анонимный отзыв 2021 года на Glassdoor, приписанный генеральному директору, описывал компанию как мигрировавшую стратегические активы PASHA Holding, управляющую безопасностью, сетью и мониторингом дата-центра и смещающуюся к внешним клиентам. Этот рассказ согласуется с более поздними официальными заявлениями, но остаётся непроверенным самоотобранным отзывом и может отражать точку зрения менеджмента. Он не может доказать качество сервиса или коммерческую динамику.
Небольшое обсуждение 2022 года на Reddit об открытом ПО и облаке в Азербайджане включало комментарий, что у PASHA Technology есть серверы хранения данных. Обмен показывает, что бренд имел некоторую узнаваемость среди технически заинтересованных пользователей. Он не даёт надёжной меры внедрения, цены или производительности. Другие общие сайты отзывов содержат повторяющуюся похвалу от пользователей без проверяемого азербайджанского контекста, и её не следует считать доказательством.
Отсутствие богатого независимого клиентского следа само по себе информативно. Корпоративные инфраструктурные контракты обычно не получают отзывов, как потребительский широкополосный доступ, а конфиденциальность ограничивает публичные кейсы. Тем не менее компании, стремящейся на внешний рынок, были бы полезны именные клиентские рекомендации, описания архитектур, измеренные результаты и подтверждённые клиентами продления.
Рыночные сигналы следует использовать как зацепки. Вакансии поднимают вопросы о том, какие сервисы строятся. Профили сотрудников могут показать категории навыков. Комментарии клиентов могут выявить проблемы поддержки или миграции для расследования. Ничто из этого не заменяет контракты, аудированную отчётность, наблюдение маршрутов, сертификацию или метрики сервиса.
Текущая неофициальная картина не тревожна и не решающая. Она говорит о реальной технической организации, выходящей за пределы своего первоначального группового мандата. Она не показывает, что PASHA Technology стала предпочтительным национальным поставщиком или может требовать премию за пределами PASHA Holding.
Капитал должен следовать за контрактным спросом, а не за престижем инфраструктуры
Стратегические альтернативы полезнее общего плана расширения. Первый вариант — углублять кэптивную платформу. PASHA Technology может консолидировать больше групповых нагрузок, стандартизировать облако и безопасность и улучшить восстановление. Это даёт предсказуемый спрос и операционное обучение. Это также увеличивает концентрацию и в конце концов достигает потолка.
Второй — внешний корпоративный рост. Компания может продавать колокацию, облако, восстановление, связность, безопасность и интеграцию азербайджанским банкам, ритейлерам, отелям, энергетическим компаниям и малому бизнесу. Это улучшает загрузку и диверсификацию. Это требует каталога продуктов, способности продавать, дисциплины онбординга и доказательства, что уровни сервиса группы переносятся на независимых клиентов.
Третий — гибридная оркестрация. Вместо прямой конкуренции с AWS, Azure, Google Cloud и AzInCloud за каждую единицу вычислений PASHA Technology может управлять локальными и удалёнными средами, держать чувствительные или критичные к задержке нагрузки в Азербайджане и размещать эластичные или специализированные сервисы в другом месте. Это менее зависимо от заполнения собственных вычислений, но более зависимо от дефицитных инженерных талантов.
Четвёртый — оптовое партнёрство. PASHA Technology может арендовать больше пропускной способности, ПО или мощностей объектов, а не владеть каждым слоем. Два апстрима уже показывают эту логику. Аренда защищает капитал, но даёт поставщикам переговорную силу. Компания должна владеть слоями, где локальный операционный контроль создаёт премию, и арендовать слои, где более крупные провайдеры имеют структурное преимущество масштаба.
Пятый — выборочное расширение мощностей. Новая мощность, стойки или облачное оборудование должны следовать за контрактным спросом и измеренным бэклогом спроса. Порог должен включать инвестиции в обслуживание и риск падения цен до заполнения актива. Расширение объекта, которое даёт рост выручки, но зарабатывает ниже стоимости капитала, — не стратегический успех.
Менеджмент должен ранжировать проекты по доходности с поправкой на риск. Второй физически разнообразный маршрут может быть ценнее дополнительных серверов, если связность — узкое место. Автоматизация, снижающая усилия поддержки, может победить новую этикетку сервиса. Развёртывание IPv6 может снять будущее ограничение при умеренных затратах. Учения по восстановлению могут поддержать более высокие цены эффективнее, чем дополнительная площадь.
Поворот 2023 года у PASHA Technology говорит о том, что операционный рычаг начинает работать. Правильный ответ — не автоматическое ускорение. Это выявление того, какие клиенты и услуги создали улучшение, и направление следующего маната туда. Стратегия без теста распределения ресурсов — это маркетинг.
Что изменило бы оценку
Первым фактом стал бы актуальный финансовый ряд. Отдельные выручка, валовая прибыль, операционная прибыль, чистая прибыль, операционный денежный поток и капитальные затраты за 2024 и 2025 годы показали бы, был ли 2023 год устойчивым поворотом. Сверка прибыли с денежным потоком после инвестиций в обслуживание ответила бы на вопрос о возврате капитала более прямо, чем ещё один год роста выручки.
Вторым — качество выручки. Продажи связанным сторонам и внешним клиентам следует разделить, отличая регулярную платформенную выручку от проектов и перепродажи оборудования. Внешний рост, продления, оставшаяся стоимость контрактов и концентрация клиентов показали бы, перешла ли компания от групповой утилиты к конкурентному поставщику.
Третьим — загрузка. PASHA Technology следует раскрывать продаваемую и контрактную критическую мощность, занятые стойки, использование облачных вычислений и хранилищ, резервирование для восстановления и запас по площадкам. Определения должны оставаться стабильными во времени. Растущая загрузка при стабильном качестве сервиса поддержала бы расширение маржи; большие новые мощности без обязательств ослабили бы аргумент.
Четвёртым — экономика единицы. Выручка и валовая маржа на потребляемый киловатт, облачную нагрузку, единицу хранилища или управляемого клиента показали бы, вносит ли рост вклад в возмещение постоянных затрат. Стоимость привлечения клиента, расходы на онбординг и окупаемость проверили бы внешнюю экспансию. Снижение цен следует сравнивать с эффективностью оборудования и энергопотребления.
Пятым — сетевое доказательство. У компании уже есть два видимых апстрима, что благоприятно. Карты физических путей, сводки учений по переключению, контрактная мощность, пиковая загрузка и развёртывание IPv6 показали бы, превращается ли разнообразие маршрутизации в устойчивость сервиса. Стабильный анонс IPv6 устранил бы один видимый пробел.
Шестым — свидетельство сервиса. Агрегированная доступность, частота инцидентов, успешность восстановления, время восстановления, сервисные кредиты, реакция безопасности и удержание клиентов показали бы, даёт ли сертифицированная инфраструктура экономическое преимущество. Сертификация Tier III ценна; операционные показатели определяют, продлевают ли клиенты контракты.
Седьмым — детали капитала. Стоимость строительства, возраст активов, амортизация, долг, аренда, обязательства по обновлению оборудования и плановое расширение позволили бы корректный расчёт доходности. Компания должна указать свою минимальную ставку доходности и объяснить, почему владение превосходит аренду для каждого крупного проекта.
Восьмым — подтверждение клиентами. Именные внешние рекомендации, независимо измеренные результаты и повторные контракты весомее наград или числа подписчиков. Клиент, продлевающий контракт после испытанного события восстановления, даёт особенно сильное доказательство.
Несколько негативных фактов быстро изменили бы взгляд: возврат к убыткам после 2023 года; тяжёлые инвестиции без роста занятой мощности; зависимость от одного группового клиента; устойчивый отрицательный свободный денежный поток; отказ двух-апстримовой маршрутизации во время инцидента; существенная утечка безопасности; или внешние цены, не покрывающие мощность, лицензии, поддержку и капитал на замену.
Вывод: локальный контроль начал окупаться, но ещё не окупился полностью
PASHA Technology обладает большей субстанцией, чем регистрация или широкий технологический ярлык. Она эксплуатирует два независимо расположенных дата-центра с подтверждёнными наградами Tier III за проектные документы и построенные объекты. У неё есть активная интернет-идентичность, четыре префикса IPv4 и два видимых апстрима. Она предоставляет облачные сервисы, колокацию, связность, ПО и услуги безопасности, и у неё есть требовательная группа акционеров, способная обеспечить якорные нагрузки.
Результат 2023 года — самый сильный позитивный факт. Выручка почти удвоилась, превысила 24 млн AZN и дала 2 млн AZN чистой прибыли после периода без раскрытой прибыльности. Это доказательство того, что загрузка и операционный рычаг могут работать. Этого недостаточно, чтобы установить создание ценности за полный цикл. Маржа была ниже 8,3%, прибыль составила менее 5,3% активов на конец года, а более поздние отдельные денежные результаты отсутствуют.
Кто платит? PASHA Holding и её дочерние компании финансировали первоначальную платформу капиталом и якорным спросом. Теперь внешние клиенты должны платить достаточно за локальность, непрерывность и поддержку, чтобы покрыть следующее обновление. Сотрудники несут бремя круглосуточных операций и дефицитных навыков. Национальные операторы обеспечивают трансграничный охват и забирают часть маржи за связность.
Кто выигрывает? Компании группы избегают дублирования объектов и профильных команд. Внешние клиенты могут заменить собственные серверные и координацию вендоров локальным ответственным поставщиком. PASHA Technology выигрывает, когда стандартные услуги добавляют выручку без пропорциональных затрат. Национальный рынок получает ещё один сертифицированный инфраструктурный вариант и корпоративную сеть с двумя апстримами.
Кто несёт риск снижения? Акционеры несут недоиспользованный капитал. Клиенты несут непосредственный риск сбоев и миграции. PASHA Technology несёт отток клиентов, сервисные кредиты, риски безопасности и устаревание оборудования. Небольшой азербайджанский рынок ограничивает то, насколько легко заполнить свободные мощности, если спрос разочарует.
Реалистичная оценка — осторожно благоприятная. PASHA Technology, по-видимому, перешла из инвестиционной фазы в операционную прибыль и контролирует достаточно локальной инфраструктуры, чтобы предлагать убедительный корпоративный сервис. Двойные апстримы — более сильная позиция, чем зависимость от одного поставщика. Групповая база даёт полезный масштаб.
Оценка остаётся условной, потому что публичные цифры обрываются в момент начала более трудного теста. Рост внутри группы акционеров — не то же самое, что внешняя ценовая власть. Объекты Tier III — не то же самое, что занятые, генерирующие деньги мощности. Локальное облако не автоматически превосходит AzInCloud, глобальные платформы или управляемый гибридный дизайн.
PASHA Technology не должна пытаться выиграть, владея каждым слоем. Ей следует использовать два сертифицированных объекта, локальную поддержку и групповой опыт там, где эти качества снижают риск клиента; покупать диверсифицированный магистральный охват там, где национальные операторы имеют масштаб; и интегрировать глобальные платформы там, где их каталоги превосходны. Каждое расширение должно показывать закреплённый спрос, маржу после поддержки и возврат денежных средств после инвестиций на замену.
Тест возврата капитала начал давать положительный ответ. Он ещё не дал полного ответа. Ещё год или два внешнего регулярного роста, растущей загрузки и свободного денежного потока после обслуживания показали бы, что ресурсный след зарабатывает своё содержание. Без этих фактов PASHA Technology остаётся многообещающей платформой локального контроля, чья прибыль 2023 года доказывает жизнеспособность яснее, чем долговременную ценность.