
Кратко
- Законтрактованный портфель Oracle (remaining performance obligations, RPO) вырос с 455 млрд долларов за квартал, завершившийся в сентябре 2025 года, до 664 млрд долларов за квартал, завершившийся в сентябре 2026 года, тогда как признанная выручка облачной инфраструктуры за этот последний квартал составила 7,4 млрд долларов.
- Существенная часть прироста портфеля приходится на крупные ИИ-контракты, где заказчик либо предоплатил закупку графических процессоров, либо сам поставил их Oracle; по формулировке самой компании предоплаченные и поставленные заказчиком аппаратные части таких контрактов составили 75 млрд долларов.
- Одновременно растут капитальные затраты и долг: 43 млрд долларов долгового и 5 млрд долларов акционерного финансирования привлечено за FY2026, а свободный денежный поток за скользящие четыре квартала составил минус 23,7 млрд долларов против минус 0,394 млрд долларов годом ранее.
Что Oracle называет портфелем
RPO — это сумма законтрактованной, но ещё не признанной выручки. Она измеряется подписанными обязательствами, а не поставленными стойками, поэтому её рост и рост признанной выручки могут расходиться на годы. У Oracle это расхождение стало главной особенностью отчётности.
В квартале, завершившемся в сентябре 2025 года, компания сообщила о RPO в 455 млрд долларов, что на 359% больше год к году, при общей выручке 14,9 млрд долларов, облачной выручке 7,2 млрд долларов (+28%) и выручке облачной инфраструктуры (IaaS) 3,3 млрд долларов (+55%) (пресс-релиз за Q1 FY2026). Тогда же Oracle сообщила о четырёх многомиллиардных контрактах с тремя разными заказчиками и дала ориентир по выручке OCI примерно в 18 млрд долларов на FY2026 и далее в 32, 73, 114 и 144 млрд долларов на следующие четыре года, отметив, что большая часть этого пятилетнего прогноза уже отражена в отчётном RPO (пресс-релиз за Q1 FY2026).
Дальше портфель рос быстрее выручки. За квартал, завершившийся в декабре 2025 года, RPO составила 523 млрд долларов — рост на 438% в долларовом выражении год к году — при общей выручке 16,1 млрд долларов, облачной выручке 8,0 млрд долларов, IaaS 4,1 млрд долларов (+68%) и выручке облачных приложений 3,9 млрд долларов (пресс-релиз за Q2 FY2026). Последовательный прирост портфеля в этом квартале составил около 68 млрд долларов; по описанию этого раскрытия, сохранённому во внешнем фрагменте, он был связан с новыми обязательствами Meta, NVIDIA и других контрагентов — этот фрагмент приписывает деталь раскрытию Oracle за Q2 FY2026, и здесь она приводится как сообщённая, а не как сверенная по отдельной таблице (раскрытие Oracle за Q2 FY2026, как сообщается).
За квартал, завершившийся в марте 2026 года, RPO достигла 553 млрд долларов, увеличившись на 325% год к году и на 29 млрд долларов последовательно, при общей выручке 17,2 млрд долларов, облачной выручке 8,9 млрд долларов и IaaS 4,9 млрд долларов (+84%) (пресс-релиз за Q3 FY2026). Тот же документ даёт квартальный ряд выручки облачной инфраструктуры: 3 347 млн долларов в Q1 FY2026, 4 079 млн долларов в Q2 FY2026 и 4 888 млн долларов в Q3 FY2026 (пресс-релиз за Q3 FY2026) — то есть за три квартала IaaS выросла примерно в 1,46 раза, тогда как портфель за тот же период прибавил около 98 млрд долларов.
Квартал, завершившийся в июне 2026 года, дал RPO 638 млрд долларов: плюс 363% год к году и плюс 85 млрд долларов последовательно, при общей выручке 19,2 млрд долларов, общей облачной выручке 9,9 млрд долларов и IaaS 5,8 млрд долларов (+93%) (пресс-релиз за Q4 и FY2026). За весь FY2026 Oracle показала общую выручку 67,4 млрд долларов (+17%), облачную выручку 34,0 млрд долларов (+39%) и выручку облачной инфраструктуры 18,1 млрд долларов (+77%) (пресс-релиз за Q4 и FY2026).
Последний опубликованный квартал — Q1 FY2027: RPO 664 млрд долларов, что на 209 млрд долларов больше год к году, при общей выручке 19,3 млрд долларов (+30%), облачной выручке 11,6 млрд долларов (+62%) и IaaS 7,4 млрд долларов (+121%) (пресс-релиз за Q1 FY2027). Отношение портфеля к квартальной выручке облачной инфраструктуры в этом квартале — примерно 90 к 1. Это арифметика по двум опубликованным числам, и она показывает масштаб разрыва, а не дату его закрытия.
Кто платит за оборудование
Самое важное разъяснение Oracle дала в формулировках годового раскрытия. Там сказано, что большая часть прироста RPO в Q3 и Q4 пришлась на крупномасштабные ИИ-контракты, в которых заказчик либо предоплатил Oracle закупку графических процессоров, либо купил и передал эти процессоры Oracle, и что предоплаченные и поставленные заказчиком аппаратные части таких крупных ИИ-контрактов составили 75 млрд долларов (раскрытие Oracle к отчёту за Q4 и FY2026).
Это меняет экономику вопроса. Портфель включает обязательства, часть которых обеспечена не будущей выручкой Oracle, а уже вложенными деньгами или железом заказчика. Комментарий подразделения, отвечающего за облачную инфраструктуру, добавил, что с момента предыдущего квартального звонка было подписано более 29 млрд долларов сделок по ИИ-инфраструктуре с использованием модели bring-your-own-hardware и предоплат от заказчиков (комментарий по итогам Q3 FY2026). Иными словами, часть спроса финансируется клиентом раньше, чем Oracle признаёт выручку, и это одновременно снижает потребность компании в оборотном капитале по конкретным сделкам и делает сопоставление портфеля с выручкой ещё менее прямым.
Сколько мощности уже введено
Вторая линия доказательств — физическая. По комментарию к отчёту за Q3 FY2026 Oracle передала заказчикам более 400 МВт мощности за квартал и заявила, что 90% законтрактованной мощности было передано в срок или раньше срока (комментарий по итогам Q3 FY2026). Там же сказано, что через партнёров компания обеспечила более 10 ГВт мощности и ёмкости дата-центров, выходящих в строй в следующие три года, причём более 90% из них «полностью профинансированы» (комментарий по итогам Q3 FY2026).
Комментарий к отчёту за Q4 FY2026 уточняет масштаб: за весь FY2026 было передано более 1,2 ГВт мощности дата-центров, а в Q1 FY2027 ожидается почти 1 ГВт — примерно столько же, сколько за весь предыдущий финансовый год (комментарий по итогам Q4 FY2026). Там же приведены показатели загрузки: глобальная утилизация графических процессоров 97,5% в Q4 FY2026; 35 000 процессоров от 59 заказчиков подлежали продлению, из них 49% заказчиков продлили договоры на 92% этих процессоров, а большая часть остальных была перепродана в том же квартале; четыре заказчика заключили контракты на сумму более 8 млрд долларов каждый (комментарий по итогам Q4 FY2026).
Эти числа описывают не портфель, а способность его обслуживать. Утилизация 97,5% и высокий уровень продлений говорят о том, что уже установленное оборудование востребовано, но они же означают, что у компании почти нет свободного резерва внутри существующих площадок: следующий рост выручки зависит от новых вводов.
География ввода и сроки
Самая конкретная временная карта содержится в комментарии к Q4 FY2026. Площадка в Абилин (Техас) к тому моменту отдала 42% своей полной мощности, ещё 35% должны были быть переданы в течение 90 дней, а остаток — в следующем квартале. Ввод по другим законтрактованным площадкам — Шеклфорд, Донья-Ана, Порт-Вашингтон, Салин — был запланирован на первую или вторую половину календарного 2027 года (комментарий по итогам Q4 FY2026).
Это и есть содержательная граница между портфелем и выручкой. Если основная часть новых площадок начинает работу во второй половине 2027 года, то законтрактованные суммы, попавшие в RPO в FY2026, могут превращаться в выручку с лагом в несколько кварталов относительно даты подписания. Одновременно отдельное внешнее освещение описывало Q2 FY2026 как квартал, в котором Oracle передала почти 400 МВт мощности и поставила на 50% больше графических процессоров, чем в Q1 FY2026; эта цифра приписана квартальному освещению, а не проверенной отчётности компании, и здесь приводится как сообщённая (освещение отчётности за Q2 FY2026).
Денежная сторона
Рост портфеля требует авансового строительства, и отчётность показывает цену. В годовом релизе за FY2026 капитальные затраты на скользящей четырёхквартальной основе составили 55 663 млн долларов при чистом денежном оттоке на капитальные затраты 47 726 млн долларов, а свободный денежный поток за скользящие четыре квартала оказался отрицательным — минус 23 686 млн долларов против минус 394 млн долларов на конец FY2025 (пресс-релиз за Q4 и FY2026). Здесь важна оговорка: 55 663 млн долларов — это скользящий четырёхквартальный показатель из таблицы свободного денежного потока, а не квартальные капитальные затраты, и его нельзя подавать как квартальную цифру.
Финансирование шло через баланс. Oracle сообщила о привлечении 43 млрд долларов долгового и 5 млрд долларов акционерного финансирования в FY2026, ожидала привлечь около 40 млрд долларов в FY2027 и заявила, что не планирует выпускать дополнительные долговые обязательства в календарном 2026 году (пресс-релиз за Q4 и FY2026).
Границы доказательств
В этой картине есть четыре открытых вопроса, и их стоит держать отдельно от выводов.
Во-первых, по одному и тому же кварталу циркулировали две разные цифры годового роста RPO за Q2 FY2026: в заголовке релиза Oracle указано 438% в долларовом выражении, а квартальное освещение называло 433%. Обе цифры здесь приводятся как атрибутированные, а не сверенные между собой.
Во-вторых, показатели введённой мощности — неаудированные операционные метрики из комментария менеджмента, а не из финансовой отчётности. Квартальный объём передачи мощности за Q4 FY2026 напрямую не назван: его можно только вывести из годового итога и цифры за Q1 FY2027, и такой вывод остаётся оценкой.
В-третьих, деталь о связи последовательного прироста портфеля во Q2 FY2026 с конкретными контрагентами опирается на сохранённый внешний фрагмент, приписывающий её раскрытию Oracle, а не на отдельно проверенную таблицу.
В-четвёртых, фрагмент релиза за Q1 FY2027 был получен лишь частично; вторичные детали этого квартала здесь приводятся как сообщённые компанией, а не как полностью проверенные по аудированным таблицам.
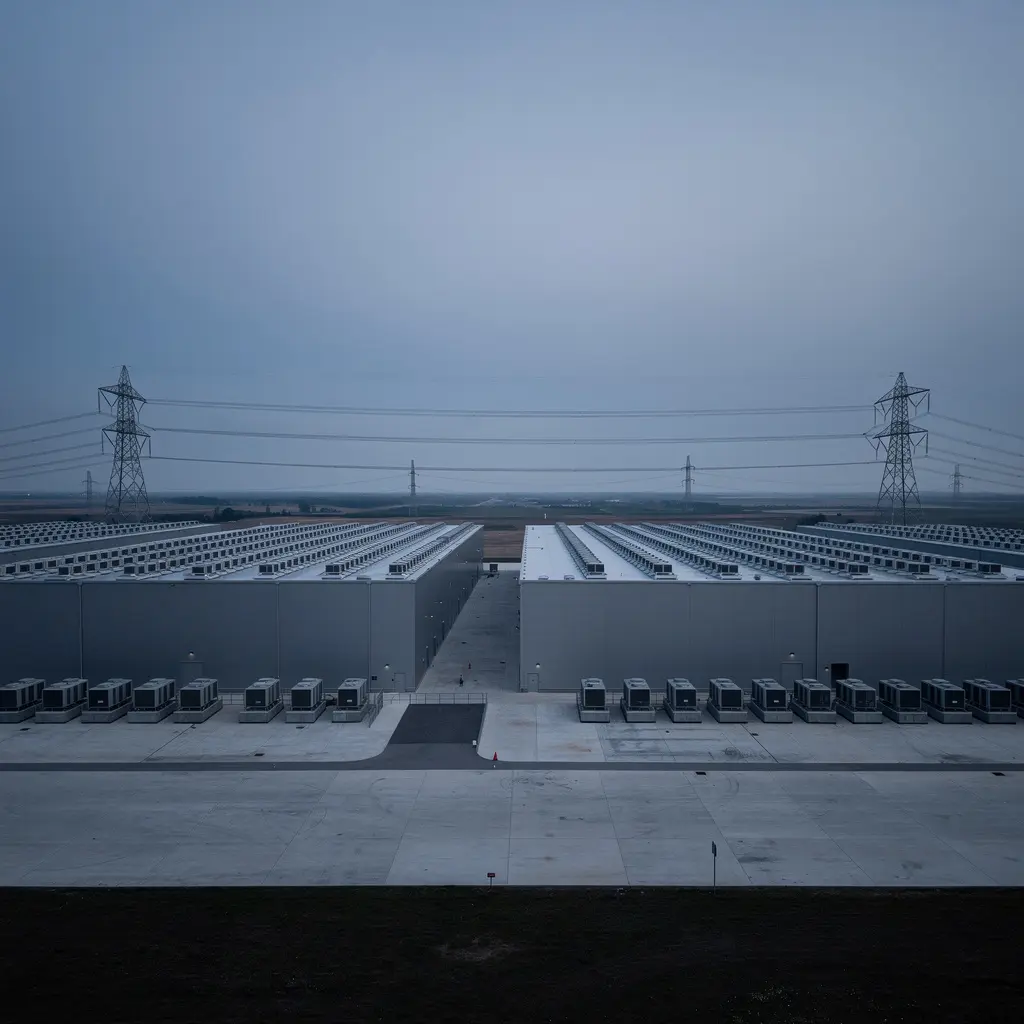
Главный наблюдаемый факт остаётся неизменным и не зависит от этих оговорок: к сентябрю 2026 года законтрактованный портфель Oracle составлял 664 млрд долларов, а признанная квартальная выручка её облачной инфраструктуры — 7,4 млрд долларов. Расстояние между этими числами измеряется построенными гигаваттами, принятыми заказчиками стойками и подписанными актами, а не подписанными договорами (пресс-релиз за Q1 FY2027; пресс-релиз за Q4 и FY2026). Справочная запись об объекте доступна в каталоге BTW.
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров