
Резюме
- Обновление NEXTDC для ASX, чувствительное к цене, вышло 20 июля в 22:32 UTC. Новые клиентские контракты добавили 73 МВт, или 11%, увеличив pro forma контрактную загрузку до 740 МВт относительно обновления от 20 апреля.
- Биллинговая загрузка на 30 июня составляла 175 МВт, то есть ровно 565 МВт оставалось в форвардном портфеле заказов: законтрактовано, но ещё не тарифицируется.
- Исходя из этих показателей мощности, около 76% законтрактованных МВт находились в форвардной части, а 24% — в биллинге. Это доли мощности, а не доли выручки или вероятности завершения.
- NEXTDC ожидает конвертации в биллинг, выручку и EBITDA в течение FY26–FY30. Прогноз по чистой выручке, базовой EBITDA и capex на FY26 не изменился.
Законтрактованный мегаватт проходит больше состояний, чем предполагает объявление о продаже. Его нужно закрепить за площадкой, обеспечить энергоснабжением, спроектировать, построить, оснастить, ввести в эксплуатацию, принять у исполнителя и поставить на счета. Рост NEXTDC на 73 МВт — убедительное свидетельство того, что клиенты хотят больше мощности. Это также более крупное обязательство по будущей поставке.
Арифметика делает границу наглядной. На 30 июня 740 МВт были законтрактованы pro forma, а 175 МВт находились в биллинге. Разница — 565 МВт, точно соответствующие форвардному портфелю заказов, раскрытому компанией. Таким образом, примерно три четверти законтрактованной мощности ещё не тарифицировались.
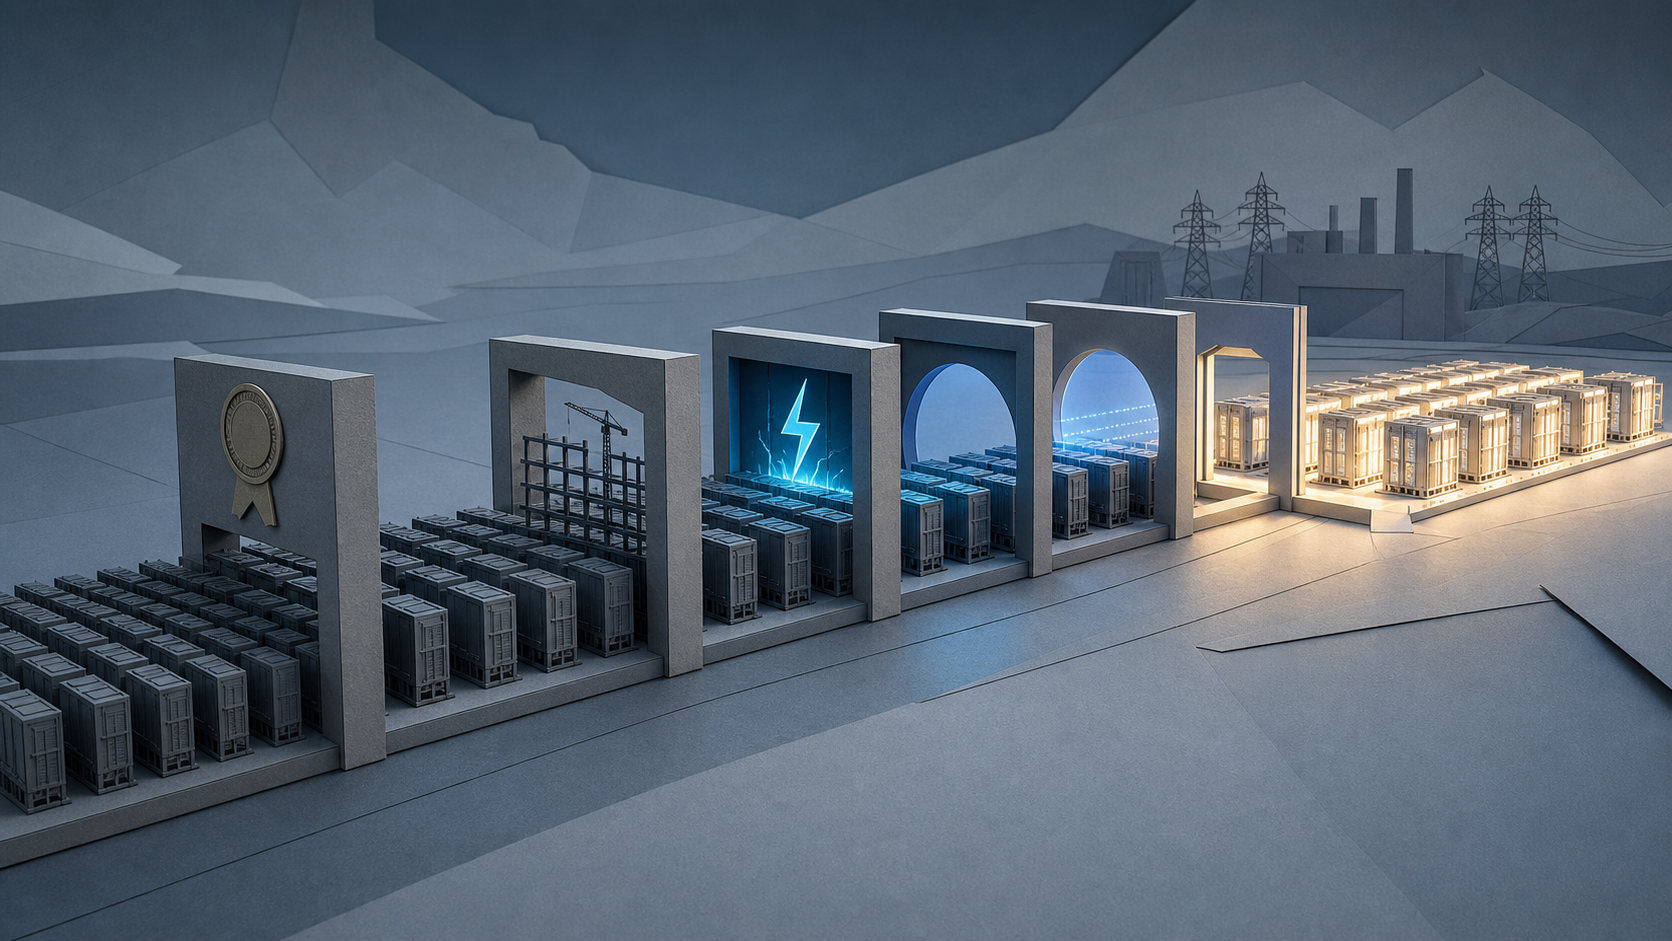
Лестница от подписи до прибыли
Первая ступень — клиентский контракт. Он снижает риск того, что вновь построенная мощность останется без обязавшегося покупателя. NEXTDC сообщает, что последние победы добавили 73 МВт, что на 11% больше позиции, описанной в обновлении от 20 апреля, и увеличивает общий контрактный показатель с 667 МВт до 740 МВт.
Вторая ступень — закрепление за площадкой и энергоснабжение. Уведомление ASX не называет клиента, расположение дата-центра или источник электроэнергии для нового блока. Без этих деталей читатели не могут понять, сосредоточены ли 73 МВт в одном кампусе, распределены по объектам или зависят от нового присоединения к сети.
Третья ступень — строительство и подача энергии. Здания, подстанции, охлаждение, сетевой доступ и клиентские залы должны достичь технической готовности. Четвёртая — ввод в эксплуатацию и приёмка клиентом: оборудование проверяется на соответствие контрактным условиям до начала обслуживания. Пятая — биллинг, за которым следуют признанная выручка и EBITDA на коммерческих условиях соглашения.
Пресс-релиз не раскрывает цену, срок, право расторжения или график поставки для новых 73 МВт. Поэтому на его основе нельзя рассчитать backlog выручки, годовую стоимость контракта или capex проекта. Мегаватты измеряют обязательство по мощности, а не денежные средства.
Разрыв в 565 МВт — это защищённый спрос и обязательства по исполнению
Форвардные заказы экономически полезны, потому что защищают часть сценария спроса до завершения строительства. Девелопер с подписанной мощностью может планировать капитал, опираясь на более ясные потребности клиентов, чем тот, кто строит спекулятивно. Это может поддерживать решения о финансировании и последовательность развития кампусов.
В то же время те же 565 МВт создают риски исполнения. NEXTDC должна в течение нескольких лет ввести в строй мощность, многократно превышающую текущую базу биллинга. Задержки сетевых подключений, сроки поставки оборудования, перерасход при строительстве или неудачная приёмка могут отодвинуть дату, когда законтрактованная мощность станет тарифицируемой. Если контракты допускают расторжение, пересмотр цены или санкции за задержку, риск может также вернуться в спрос; эти условия здесь не раскрываются.
Рассчитанные 76% форвардной и 24% биллинговой части нельзя путать со структурой выручки. Цена за мегаватт может различаться по площадке, клиенту, плотности энергоснабжения, отделке и дате контракта. И 76% — это не вероятность завершения проектов. Это просто деление состояний мощности на основе опубликованных цифр.
Неизменный прогноз FY26 ограничивает немедленный сигнал о прибыли
NEXTDC ожидает, что портфель заказов будет конвертироваться в биллинг, выручку и EBITDA на протяжении FY26–FY30. Этот многолетний диапазон важен. Он означает, что компания не ожидает, что все вновь законтрактованные мегаватты станут немедленным событием прибыли FY26.
Менеджмент оставил без изменений прогноз FY26 по чистой выручке, базовой EBITDA и capex. Отсутствие повышения не делает 73 МВт неважными; оно указывает, что вероятный финансовый эффект находится за пределами текущего года или распределён по нему, а сроки поставки остаются в будущих обновлениях.
Сравнение с апрелем добавляет контекст капитальных затрат. Тогда NEXTDC сообщала о 667 МВт законтрактованных и 544 МВт форвардных мощностей, поддержанных раскрытым капитальным планом на 2,2 млрд австралийских долларов. Компания также прогнозировала capex на FY26 в диапазоне 2,7–3,0 млрд австралийских долларов. Июльский релиз не распределяет часть этих сумм на новые 73 МВт, и его нельзя использовать для изобретения такого распределения. Ранее сделанные оценки законтрактованной EBITDA также не следует механически повышать на новую мощность.
Доказательства поставки теперь важнее очередного заголовка о контракте
Следующее полезное раскрытие должно указать, какие площадки несут новый спрос и какие вехи предусмотрены для их энергоснабжения. Даты подключения к сети, завершение строительства, ввод в эксплуатацию и приёмка клиентом позволили бы отследить физический прогресс. Перемещение из форвардного портфеля заказов в биллинговую загрузку показало бы коммерческую конверсию. Обновлённый прогноз capex и выручки выявил бы финансовые последствия.
Инвесторам также следует следить за знаменателем. Если NEXTDC подписывает новую мощность быстрее, чем конвертирует существующий портфель, контрактные МВт могут продолжать расти, а форвардная доля остаётся высокой. Это может демонстрировать устойчивый спрос, но одновременно увеличивает объём капитала и исполнения, необходимый до того, как портфель продаж станет базой прибыли.
NEXTDC сняла неопределённость на одном конце цепочки: клиенты законтрактовали значительно больше мощности. Но неопределённость в середине цепочки не снята. Решающая работа между FY26 и FY30 — превратить 565 МВт будущих обязательств в обеспеченные энергией, принятые и тарифицируемые услуги, не допустив, чтобы стоимость или сроки поставки размыли ценность этих контрактов.