
Резюме
- JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE", известная в российских публичных реестрах как АО «МУС Энергетики» и исторически связанная с названием EESTelecom, не лучше всего воспринимать как обычного потребительского интернет-провайдера. Её публичная экономика начинается с коммуникационных потребностей электроэнергетической системы: оптоволокно на энергетической инфраструктуре, технологическая связь, региональные ремонтные бригады, лицензированные услуги передачи данных и телефонии, а также операционная дисциплина, необходимая тогда, когда отказ канала связи может превратиться в проблему непрерывности работы сети. Слияние с Читателекомэнерго, завершённое в конце 2025 года, также означает, что часть сетевых записей по-прежнему содержит старые названия, ориентированные на Читу, тогда как правопреемником является московская компания.
- У компании реальный масштаб, но скромная экономика. Публичная отчётность за 2025 год показывает выручку около 1,603 млрд рублей и чистую прибыль около 69 млн рублей, активы около 1,57 млрд рублей и собственный капитал выше 1,12 млрд рублей. Публичная численность сотрудников колеблется от 337 до 366 человек. Это означает, что выручка на сотрудника составляет несколько миллионов рублей в год, а чистая прибыль на сотрудника — менее четверти миллиона рублей. Это профиль обслуживания, полевых работ и инфраструктурной доходности, а не профиль с маржой программного продукта.
- Явная оценка носит условный характер. Moscow Energy Communication Node может быть ценной, если коридоры энергетической инфраструктуры, доверие энергетического сектора, полевые бригады, лицензии, AS58067, AS56702 и резервное оптоволокно позволяют продавать внешним заказчикам ёмкость, транзит, каналы и технические услуги без ущерба для собственной связи энергосистемы. Компания становится слабой, если почти вся выручка — это трансфертные цены внутри группы, если стоимость восстановительного капитала растёт быстрее контрактных цен или если внешние телеком-продажи отвлекают те же бригады и восстановительные мощности, которые нужны для внутренней миссии.
Начните с «внутреннего» километра
Начните с одного километра сети, построенной для нужд энергетики. Он может проходить по высоковольтной полосе отвода или рядом с ней. Он мог быть обоснован диспетчеризацией, телеметрией, релейной защитой, оперативной голосовой связью, передачей данных с локальных объектов и необходимостью обеспечить видимость подстанций, диспетчерских пунктов и полевых бригад друг для друга. Его первая цель — не победить розничную цену широкополосного доступа. Его первая цель — непрерывность.
Эта цель меняет экономику. Розничный оператор спрашивает, сможет ли маршрут привлечь достаточно абонентов, оптовых покупателей или корпоративных каналов, чтобы оправдать строительство и обслуживание. Оператор связи энергетического сектора задаёт более жёсткий предварительный вопрос: какова стоимость отсутствующего или отказавшего канала связи, когда он нужен электроэнергетической системе? Как только такой канал существует, свободное оптоволокно, место в узлах, IP-ресурсы и региональная экспертиза могут продаваться внешним покупателям. Но актив нельзя управлять так, будто внешняя выручка — единственный критерий.
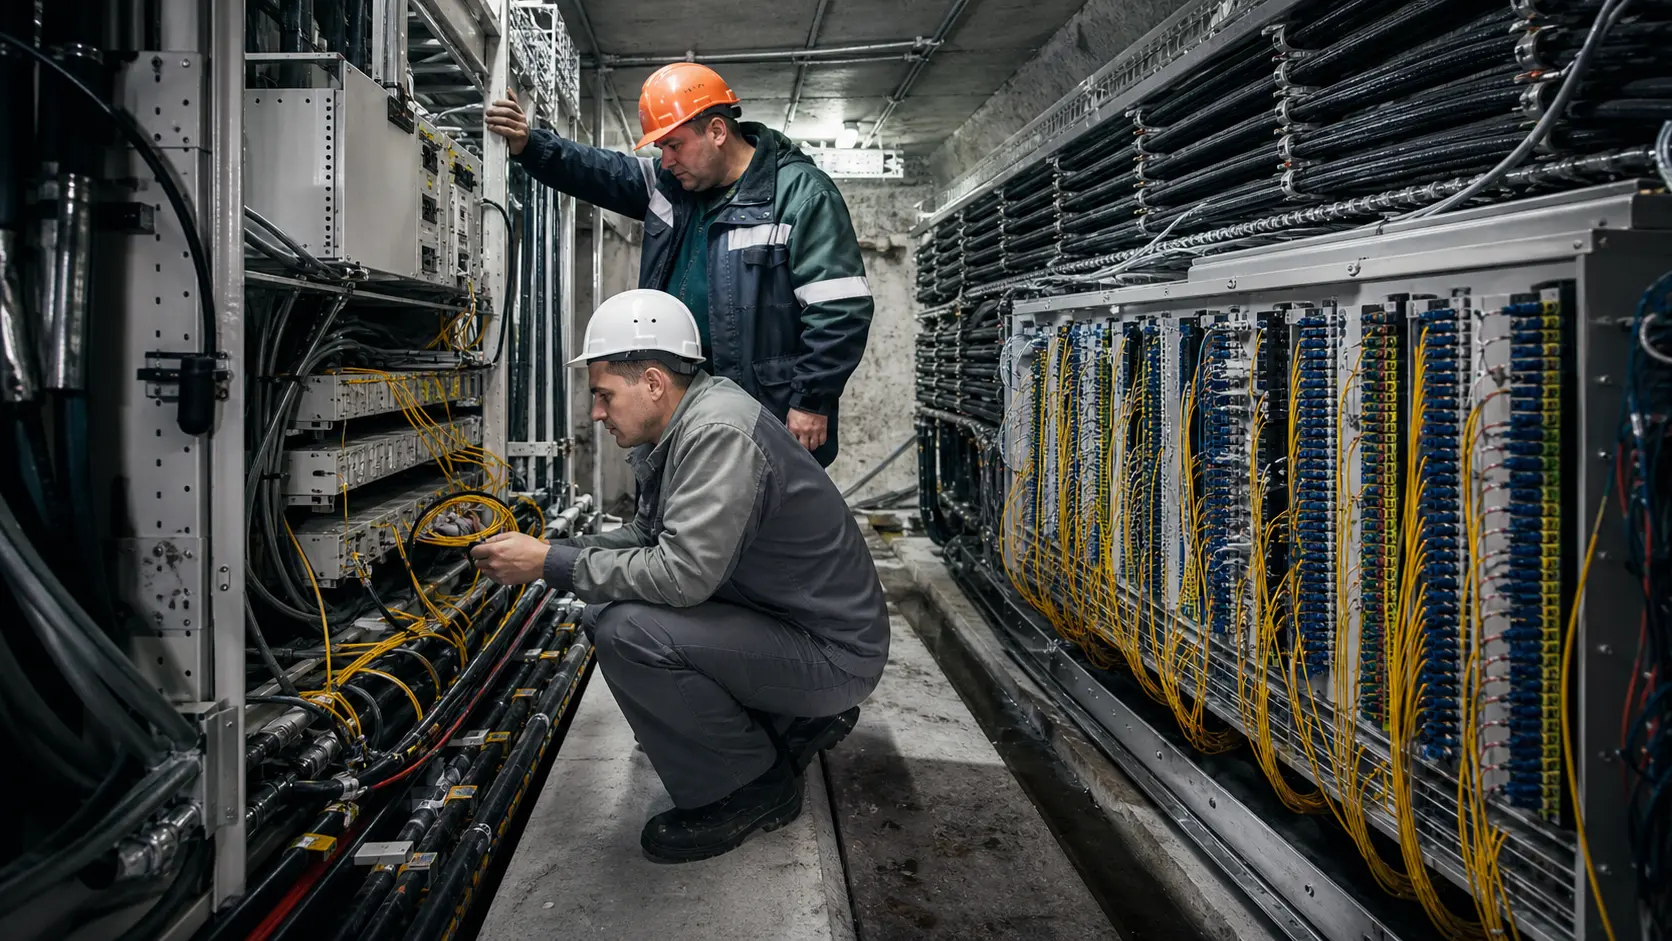
Moscow Energy Communication Node находится именно в этом напряжении. В её публичном профиле сказано «региональный интернет-провайдер», но этот ярлык слишком узок. Компания является оператором связи, привязанным к экономике электроэнергетической инфраструктуры. У неё есть ASN, записи RIPE, информация о пиринге, внешние отношения с операторами и лицензии. У неё также есть вакансии для ремонтных бригад, требования электробезопасности, длительные командировки, измерение оборудования, контроль аварийного запаса и работа с волоконно-оптическими линиями, проложенными на воздушных линиях электропередачи.
Это не сигналы чистого кабинетного транзитного перепродавца.
Ценностное предложение легко сформулировать и трудно оценить. Сеть, связанная с энергетикой, может иметь маршруты там, где обычное телеком-строительство дорого, медленно или не оправдано плотностью спроса. Она может достигать промышленных и региональных объектов, потому что энергетическая сеть уже должна была до них дойти. Она может обслуживать клиентов энергетического сектора, которым важнее надёжность, чем самая низкая месячная цена канала. Иногда она может продавать свободную ёмкость операторам, чья экономика улучшается, когда им не нужно строить весь маршрут самостоятельно.
Опасность столь же очевидна. Чем больше компания продаёт внешней телеком-ёмкости, тем сильнее она должна отделять экономику свободной ёмкости от критически важной ёмкости. Оператору-клиенту нужны полоса пропускания, доступность и цена. Энергосистеме нужны приоритет восстановления, эксплуатационная безопасность и окна обслуживания, следующие рискам энергосистемы, а не только удобству телеком-контракта. Если одни и те же волокна, узлы, инженеры и транспорт обслуживают обе цели, управленческая дисциплина важнее карты маршрутов на бумаге.
Поэтому центральный вопрос не в том, есть ли у Moscow Energy Communication Node оптоволокно. Публичные данные говорят, что у неё значительное коммуникационное присутствие. Вопрос в том, приносит ли каждый свободный канал, проданный вне внутренней системы, достаточную маржу, чтобы оплатить обслуживание, устойчивость и восстановительный капитал, сохраняя при этом внутренний уровень обслуживания. Если нет, внешние продажи становятся отвлечением, замаскированным под монетизацию.
Юридическое лицо изменилось меньше, чем операционная проблема
Публичную идентичность компании необычно легко перепутать, потому что сетевая поверхность по-прежнему несёт старые названия. Российские реестры и профили подрядчиков идентифицируют текущее юридическое лицо как АО «МУС Энергетики» — русское название, соответствующее JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE", с ИНН 7705039240 и ОГРН 1027739290897. Текущий адрес в нескольких публичных профилях — Беловежская улица в Москве. Старые страницы раскрытия информации показывают адрес на улице Академика Челомея. Эти старые детали — полезная корпоративная история, а не текущий рабочий адрес.
Переход Читателекомэнерго важнее. Старая страница Читателекомэнерго сообщает, что АО «Читателекомэнерго» прекратило деятельность 30 декабря 2025 года путём присоединения к АО «МУС Энергетики», и что АО «МУС Энергетики» стало правопреемником всех прав и обязанностей. Этот факт объясняет значительную часть видимого беспорядка в публичном сетевом слое. AS58067 появляется с именем ASCHITATEH и ярлыками Читателекомэнерго в нескольких базах маршрутизации. PeeringDB по-прежнему показывает JSC Chitatehenergo. Некоторые route-объекты датируются 2012 годом. Но запись регистранта RIPE теперь указывает на московское юридическое лицо.
Это не следует читать как скандал. Сетевые записи часто отстают от юридических реорганизаций, особенно когда старые мейнтейнеры, старые route-объекты и старые контакты для жалоб остаются операционно полезными. Однако это следует читать как управленческую задачу. Оператор связи энергетики не может позволить себе бессрочную неоднозначность между унаследованным и правопреемником названиями. Контрагенты должны знать, кто подписывает контракты, кто получает жалобы о нарушениях, кто несёт обязательства по восстановлению, кто держит лицензии и кто контролирует маршрутную политику.
Юридический периметр важен, потому что бизнес — это не только продажа полосы пропускания. Он несёт права и обязанности, накопленные за десятилетия энергетической связи. Публичная история восходит к заявлению в профиле компании о происхождении в 1945 году, использованию бренда EESTelecom с 2001 года и миссии обеспечения надёжной связи для предприятий электроэнергетического сектора. Можно ли проверить каждую часть этого профиля по публичным материалам — менее важно, чем общий вывод: это не стартап-оператор оптоволокна, пытающийся найти рынок.
Это унаследованная функция промышленной связи, пытающаяся сделать свою базу активов экономически полезной в изменившейся телеком-среде.
Управленческая роль «Россети Цифра» усиливает этот тезис. Публичные профили подрядчиков указывают «Россети Цифра» как управляющую организацию, а отраслевые материалы описывают консолидацию телеком-, ИТ- и информационно-безопасностных активов «Россетей» под «Россети Цифра». Это даёт Moscow Energy Communication Node институциональный дом. Это также снижает вероятность того, что компания будет вести себя как независимый оператор, оптимизирующий только внешнюю маржу. Логика группы — сначала внутренняя: заставить информационную и коммуникационную инфраструктуру электроэнергетической системы работать.
Этот внутренний статус — одновременно сила и потолок. Он даёт компании якорный спрос, операционную легитимность и доступ к сети отношений в энергетическом секторе. Но он также означает, что внешние инвесторы, поставщики и клиенты должны спрашивать, не делают ли трансфертные цены, приоритеты группы и внутренние правила закупок больше работы, чем открытая рыночная конкурентоспособность.
Бизнес-модель — доверенные операции, а не анонимная полоса пропускания
Лучшее публичное описание модели — не маркетинговый слоган. Это пакет задач в тендерах, вакансиях и сетевых записях: операционно-техническое обслуживание волоконно-оптических сетей связи, сетей передачи данных, оборудования связи, систем электропитания средств связи, оборудования локальных вычислительных сетей, линейно-кабельных сооружений, диспетчерской и технологической связи, а также капитальные работы на объектах связи.
Этот пакет дорог, потому что он физический. Кто-то должен осматривать оборудование. Кто-то должен проверять параметры сигналов. Кто-то должен поддерживать измерительные приборы в рабочем состоянии. Кто-то должен пополнять аварийный запас. Кто-то должен ездить на региональные объекты. Кто-то должен понимать и телеком-практику, и правила электробезопасности.
Одна вакансия для Новосибирской группы обслуживания описывает работу на 25 объектах в Новосибирской области и Алтайском крае, включая монтаж, настройку, испытания, измерения, профилактическое обслуживание, контроль аварийного запаса, мониторинг, контроль строительства и реконструкции, ввод в эксплуатацию и длительные командировки. Другая вакансия упоминает волоконно-оптические линии на воздушных линиях электропередачи от 0,4 до 220 кВ. Это полевая экономика.
Поэтому бизнес — не просто «соединить клиента A с клиентом B». Это «владеть операционной границей, где встречаются связь, энергетические активы, допуски безопасности, доступ на объекты, аварийное восстановление и техническая документация». Эта граница может быть ценной, потому что многие обычные телеком-провайдеры предпочтут продавать ёмкость на чистых маршрутах, а не отправлять бригады в операционный ритм энергетических активов.
Отчёт ComNews за 2020 год о тендере ФСК ЕЭС на обслуживание связи — полезный маркер масштаба. В отчёте описан тендер на управление и техническое обслуживание единой технологической сети связи, волоконно-оптической сети, сети передачи данных, систем электропитания и оборудования ЛВС ФСК ЕЭС. Сообщается, что тогдашнюю работу выполняла МУС Энергетики и она охватывала около 7 100 единиц оборудования. Цифры обеспечения заявки и исполнения контракта предполагают стоимость контракта около 2,973 млрд рублей с НДС. Это само по себе не текущая выручка, но показывает размер и тип работ, которые компании доверяли выполнять.
Эта работа не гламурна. Это лучше. В экономике инфраструктуры негламурная повторяющаяся работа может быть ценнее захватывающего разового строительства, если контракт правильно распределяет затраты. Контракт на управление сетью и техническое обслуживание может поддерживать предсказуемый штат, транспорт, региональные склады и инструменты. Но он может стать и ловушкой для маржи, если оператор поглощает больше восстановительных работ, замены деталей, работ по безопасности или документационной нагрузки, чем признаёт цена.
Рядом с этой внутренней контрактной базой лежит история внешнего рынка. Самый сильный публичный пример — проект оптоволокна МТС и ФСК от Тынды через Нерюнгри и Нижний Куранах до Мирного. Интерфакс сообщал, что проект повысил пропускную способность МТС в направлении Мирного до 10 Гбит/с, тогда как ранее доступ опирался на спутниковые каналы примерно 200 Мбит/с. Это тезис о свободной ёмкости, воплощённый конкретно. Энергетическая инфраструктура создала маршрут с высокой ценностью для мобильного оператора и его абонентов.
Но один удачный пример не доказывает широкого коммерческого бизнеса. Он доказывает, что актив может иметь значение, когда география и существующие полосы отвода делают обычное строительство оператора непривлекательным. Компании всё равно нужны повторяемый внешний спрос, контрактная дисциплина и достаточно восстановительных мощностей для защиты внутренней системы.
Отчётность показывает масштаб, но не комфорт
Публичная отчётность подводит под анализ нижнюю границу. РБК приводит выручку за 2025 год около 1,603 млрд рублей, чистую прибыль 69,010 млн рублей, совокупные активы около 1,570 млрд рублей, обязательства 447,176 млн рублей и собственный капитал 1,123 млрд рублей. Там указано 337 среднесписочных сотрудников. Companium даёт 366 сотрудников за 2025 год при схожих выручке и прибыли, а также приводит основные средства 515,6 млн рублей и нематериальные активы 31,4 млн рублей. Эти профили не являются аудированными записками, но они достаточно согласованы для экономического стресс-тестирования.
При 337 сотрудниках выручка на одного среднесписочного сотрудника составляет примерно 4,76 млн рублей в год. При 366 сотрудниках — примерно 4,38 млн. Чистая прибыль на сотрудника — лишь около 205 тыс. рублей при меньшей численности и около 188 тыс. рублей при большей. Чистая маржа — около 4,3%. Рентабельность активов — примерно 4,4%. Рентабельность собственного капитала — примерно 6,1%.
Для полевой сервисной компании с тяжёлой инфраструктурой это неплохие цифры. Но они недостаточно сильны, чтобы быть беспечными. Несколько процентных пунктов инфляции зарплат, стоимости транспорта, стоимости импортного оборудования, заниженных контрактных цен, штрафов по SLA или задержек дебиторской задолженности могут забрать большую часть маржи. Компания может иметь стратегические активы и всё равно зарабатывать обычную доходность, если у клиентов есть переговорная сила, а затраты на обслуживание реальны.
Поэтому компанию не следует оценивать так, будто каждый километр энергетического оптоволокна автоматически превращается в высокомаржинальную оптовую выручку. Часть оптоволокна существует, потому что нужна энергосистеме. Часть оборудования существует, потому что техническая эксплуатация требует резервирования. Часть труда существует, потому что клиент чувствителен, географически распределён и его трудно обслуживать из центрального офиса. Эти активы создают опциональность, но несут и фиксированные обязательства.
Поверхность данных о труде и льготах подтверждает, что это не лёгкая операционная модель. Публичные вакансии показывают зарплаты от примерно 60 тыс. рублей за должность регионального специалиста до более 100 тыс. рублей за технические должности в Москве и на Дальнем Востоке, при этом в объявлениях упоминаются официальное трудоустройство, обучение и расширенное добровольное медицинское страхование. Закупка ДМС для сотрудников на 2026 год имела начальную максимальную цену 84,224 млн рублей. При 337 сотрудниках это около 250 тыс. рублей на человека; при 366 — около 230 тыс.
Потолок закупки — не фактический расход, но он показывает, что базу сотрудников рассматривают как серьёзный операционный актив.
Companium приводит налоги 143,2 млн рублей и страховые взносы 200,3 млн рублей за 2025 год. Опять же, точную базу учёта не следует перечитывать, но направление ясно. Структура затрат включает обязательства, связанные с фондом оплаты труда, полевой персонал, региональные офисы, содержание транспорта, запчасти, обучение и комплаенс. Внешняя выручка от ёмкости привлекательна только в том случае, если она опирается на эту базу без эквивалентных дополнительных затрат.
Капитальная дисциплина — это инвестиционный кейс
Активы компании не бесплатны, потому что они старые или связаны с энергетикой. Оптоволокно на энергетической инфраструктуре нуждается в осмотрах, восстановлении, документации маршрутов, запчастях, квалифицированном труде, допусках и планировании замены. Коммуникационное оборудование нуждается в электропитании, климате, управлении жизненным циклом ПО, контроле конфигураций, физической безопасности и мониторинге. Транспорт и региональные площадки нуждаются в обычном обслуживании. Полевой организации также нужен резерв. Аварийно-восстановительная служба без резерва дешёва только до наступления аварии.
Публичные уведомления о закупках делают эту поверхность затрат видимой маленькими кусочками. Есть уведомления о обслуживании транспорта в Самаре и Санкт-Петербурге, замене масла и фильтров, поставке легковых автомобилей, покупке фреона, аренде контейнера для временного хранения в Перми, доступе в интернет в Сургуте, канале передачи данных в Екатеринбурге и добровольном медицинском страховании. Ни одно из этих уведомлений по отдельности не стратегическое. Вместе они описывают природу операционной машины: распределённые люди, инструменты, транспорт, площадки, аппаратные и обычные сервисные ресурсы.
Тендер ФСК ЕЭС 2020 года, описанный ComNews, — более крупная версия того же тезиса. Обеспечение заявки в 1% и обеспечение исполнения в 5% означали десятки, а затем сотни миллионов рублей, связанных вокруг одного крупного сервисного контракта. Это капитальная дисциплина. Компания с чистой прибылью 69 млн рублей за 2025 год не может игнорировать условия оборотного капитала, требования обеспечения и сроки дебиторской задолженности. По публичному профилю у неё может быть сильный баланс, но несколько крупных контрактов всё равно могут определять поведение денежных потоков.
Капитальная дисциплина ещё важнее после присоединения Читателекомэнерго. Правопреемник унаследовал права и обязанности регионального оператора связи с собственными маршрутами, людьми, ASN и клиентами. Если интеграция просто добавляет выручку и активы, профиль улучшается. Если интеграция добавляет стареющее оборудование, региональные арендные обязательства, дублирующие системы, заниженные контракты или нефинансируемые капзатраты, рост выручки в заголовке может размыть экономику.
Поэтому оценка в статье зависит не столько от того, сможет ли Moscow Energy Communication Node нарастить выручку, сколько от того, сможет ли она нарастить прибыльную, финансируемую выручку. Рост за счёт заниженной внутренней работы — бремя. Рост за счёт свободного оптоволокна, проданного на ясных условиях обслуживания, может быть привлекательным. Рост за счёт внешних клиентов, требующих дорогого индивидуального восстановления, специальных изменений маршрутов, регуляторной бумажной работы или незапланированных капзатрат, может быть хуже, чем отсутствие роста.
Необходимые доказательства просты: маржа по направлениям услуг, капзатраты по семействам маршрутов, история отказов и восстановлений, концентрация клиентов, доля внешней выручки и условия контрактов о штрафах и приоритете аварийных работ. Ничего из этого не раскрыто публично достаточно подробно. Ответственное прочтение — назвать компанию экономически полезной, но не очевидно недомонетизированной.
Сетевой слой доказывает возможности, но не обязательно прибыль
Наиболее заметные технические свидетельства находятся в AS58067 и AS56702. RIPE RDAP определяет организацию-регистранта как JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" с московским адресом и контактом noc. AS58067 несёт унаследованное имя ASCHITATEH, а AS56702 — ярлык Читателекомэнерго. Это публичный сетевой остаток юридической и операционной истории.
AS58067 — более крупная публичная сеть. RIPEstat показывал, что она анонсировалась 25 июля 2026 года. BGP.HE перечислял 19 originated-префиксов, 18 IPv4 и один IPv6, 49 анонсируемых префиксов, 54 наблюдаемых пира и ни одного невалидного RPKI originated-маршрута в проверенном представлении. Лента анонсируемых префиксов RIPEstat включала семейство 176.114.16.0/20, несколько представлений /24, 80.90.64.0/24, 185.214.76.0/22 и 2a0b:97c0::/29. RIPE RDAP подтверждает 176.114.16.0/20 как CHITATEH-NET, назначенный PI и зарегистрированный на московскую компанию; IPv6 /29 также зарегистрирован на ту же организацию.
Но 185.214.76.0/22 зарегистрирован на ООО «Ланрос», поэтому происхождение маршрута и владение ресурсами следует разделять.
AS56702 меньше. IPinfo и IP2Location показывают 512 IPv4-адресов в диапазоне 91.226.222.0/23, с AS58067 в качестве апстрима в публичном представлении. RIPEstat показывает анонсируемые /23 и два представления /24. Это похоже на родственную или региональную сетевую функцию, а не на отдельный стратегический столп.
PeeringDB добавляет другой сигнал. Он самостоятельно сообщает AS58067 как JSC Chitatehenergo, тип сети NSP, трафик 5–10 Гбит/с, 16 IPv4-префиксов, открытую политику пиринга, обязательные контракты, сбалансированный трафик и публичный пиринг в BAIKAL-IX и GNM-IX. Устаревшее имя в профиле — предупреждение не считать каждое поле актуальным. Его существование всё равно важно. Сеть, поддерживающая политику пиринга, AS-SET и присутствие в точках обмена трафиком, участвует в региональной экономике межсетевого взаимодействия, а не просто несёт частный SCADA-трафик за межсетевым экраном.
AS Rank от CAIDA помещает AS58067 с клиентским конусом из 15 ASN, 103 префиксов и степенью AS 36. Базы BGP показывают отношения с крупными операторами, такими как ТрансТелеКом, Ростелеком, ВымпелКом, МегаФон, ЭР-Телеком, а также с международными или региональными сетями; они также показывают региональных нижестоящих операторов, таких как Связь-Энерго, Системные Решения, Масс-Нет, Мегалинк и других в различных публичных представлениях. Это маршрутные отношения, а не условия контрактов. Но они доказывают роль публичной сети.
Вопрос о прибыли остаётся без ответа. Сеть может быть операционно значимой и финансово обычной. Маржа транзита может быть тонкой. Региональные нижестоящие операторы могут быть небольшими. Часть пиринга снижает затраты, а не создаёт выручку. Часть внешних маршрутов может существовать для поддержки внутренних услуг. Правильный вывод умеренный: сетевой слой доказывает возможности, межсетевые связи и опциональность; он не доказывает, что внешняя оптовая выручка достаточно велика, чтобы переоценить компанию.
Клиенты — преимущество и риск концентрации
Клиентская база закреплена в электроэнергетическом секторе. Это ров компании. Это и риск концентрации.
Публичный профиль Companium перечисляет главные клиентские отношения с «Россети» далеко впереди остальных: 28 контрактов на сумму около 2,7 млрд рублей, затем гораздо меньшие записи для «Интер РАО — Электрогенерация», «РусГидро», «Ростелекома» и «Россети Московский регион». Seldon также указывает на частые контракты с «Россети». Отраслевые материалы ComNews описывают компанию как доверенного оператора для ФСК ЕЭС и системы связи электроэнергетического сектора. Вакансии неоднократно называют её дочерней или зависимой компанией в орбите «Россети»/ФСК-Россети.
Это завидная позиция, если контрактная база справедливо оценена. Энергосистеме нужна связь. Клиент ценит непрерывность. Оператор знает объекты, правила, оборудование, людей и историю. Трения в закупках могут быть проще внутри известной экосистемы. Сторонний оператор может не захотеть брать на себя бремя безопасности, доступа и документации связи на линиях электропередачи. Это даёт Moscow Energy Communication Node роль, которую нелегко воспроизвести обычному интернет-провайдеру.
Те же факты снижают независимую ценовую силу. Если закупки группы «Россети» — основной рынок, покупатель знает базу затрат оператора, знает стратегическую потребность и может формировать тендеры. Оператор может выигрывать, потому что ему доверяют и он встроен, а не потому что может зарабатывать открытую рыночную маржу. Внутренний оператор может быть защищённым, но не богатым.
Поэтому внешние клиенты важны не только для роста, но и для выявления цены. Если МТС, «Ростелеком», региональные операторы или корпоративные клиенты платят рыночные цены за маршруты, ёмкость, транзит или полевые услуги, эти сделки показывают, есть ли у компании активы, которые внешние игроки действительно ценят. Маршрут МТС в направлении Мирного — важный публичный пример, потому что он соединяет энергетическую инфраструктуру со спросом оператора в географии, где спутниковый транспорт был ограничивающей альтернативой. Это реальная экономическая ценность.
Но внешняя концентрация тоже может быть опасной. Несколько операторов-клиентов могут хотеть низких цен, потому что маршрут свободен. Они могут не платить достаточно за приоритет восстановления. Они могут требовать уровней обслуживания, которые вынуждают к избыточному строительству, дополнительному мониторингу или выездам на места. Если внешнюю выручку трактуют как «найденные деньги», потому что оптоволокно уже существует, компания может занизить истинную стоимость совместного использования промышленного маршрута.
Лучший клиентский микс имел бы три слоя: стабильные внутренние контракты, оценённые для поддержания устойчивости; внешние сделки с операторами или предприятиями, оценённые выше дополнительных затрат и с ясной иерархией восстановления; а также услуги маршрутов или IP, использующие существующую сетевую способность без расхода дефицитного полевого времени. Публичные источники ясно показывают первый слой и частично второй. Третий в существенном масштабе пока не доказан.
Поставщики и жизненный цикл технологий определяют реальный риск снижения
Сторона поставщиков — не сноска о закупках. Именно там теряется большая часть маржи телеком-коммунальных компаний.
Публичные сетевые данные показывают паутину зависимостей с крупными операторами связи. Некоторые из этих отношений — апстримы, некоторые — пиры, некоторые — наблюдаемые соседи по маршрутизации. Собственные публичные материалы «Ростелекома» описывают массивную магистраль с 500 000 км волоконно-оптических линий, более 350 точками доступа, участием в международных кабельных системах и отношениями с тысячами операторов. Для Moscow Energy Communication Node такие операторы могут быть поставщиками, альтернативами, пирами или клиентами в зависимости от маршрута.
То же самое, по-разному, относится к ТрансТелеКом, ВымпелКом, МегаФон, ЭР-Телеком и региональным сетям.
Профили закупок показывают более приземлённые зависимости от поставщиков: подрядчики по телеком-услугам, поставщики активного телеком-оборудования, фирмы систем электропитания, сервисные фирмы, обслуживание транспорта, страхование, фреон, контейнеры, каналы передачи данных и доступ в интернет. Компания, эксплуатирующая распределённое коммуникационное оборудование, нуждается во всём этом. Маржа не только в полосе пропускания; она в том, чтобы не дать всем этим ресурсам стать затратами на аварию.
Жизненный цикл технологий — более острый риск. В объявлениях о вакансиях упоминаются CUCM, голосовые шлюзы Cisco и IP-телефоны Cisco. Это не доказывает полную установленную базу и не доказывает текущие условия поддержки вендора. Но это показывает, что унаследованное западное корпоративное телеком-оборудование входит в поверхность навыков. В текущей российской санкционной и программно-сервисной среде это важно. Ограничения на определённые ИТ- и программные услуги для лиц, находящихся в России, могут затруднить поддержку, обновления, замены и планирование жизненного цикла систем западного происхождения.
Даже если оборудование продолжает работать, риск перемещается на локальных инженеров и локальные запчасти.
Это может работать в обе стороны. Локальный спрос на компанию вроде Moscow Energy Communication Node может вырасти, потому что клиентам нужна поддержка систем, чью исходную экосистему вендора стало труднее получить. Но стоимость предоставления такой поддержки тоже растёт. Обходные пути, запчасти, заменители, пробелы в документации, заморозка версий и проекты миграции могут потреблять инженерное время. Если компании явно платят за управление этим риском, он может быть прибыльным. Если она поглощает риск внутри обычных контрактов на обслуживание, маржа утекает.
Та же динамика относится к импортозамещению. Более широкая стратегия «Россети Цифра» включает логику отечественных ИТ и импортозамещения. Со временем это может снизить геополитическую уязвимость. Но это также может создать переходные издержки. Замена коммуникационного оборудования и систем управления на объектах энергетического сектора — не просто закупочное решение. Она требует тестирования, обучения, документации, работ по совместимости и процедур приёмки. Оператор, который должен поддерживать старую систему в рабочем состоянии, внедряя новую, несёт экономическое бремя, если условия контракта не говорят иначе.
Это вопрос о поставщиках, который должны задавать инвесторы: получает ли Moscow Energy Communication Node плату за риск жизненного цикла или просто наследует его?
Альтернативы велики, но не идентичны
Moscow Energy Communication Node не конкурирует в вакууме. Для обычного подключения крупные операторы и платформы обмена трафиком навязывают ценовую дисциплину. Масштаб магистрали «Ростелекома», связанная с железной дорогой история сети ТрансТелеКом, потребности МТС и МегаФона в мобильной связи и магистралях, ВымпелКом, ЭР-Телеком, региональные операторы, межсоединения дата-центров и опции IX — все они предлагают заменители для частей сервисного пакета. MSK-IX заявляет сотни участников, множество площадок, облачный доступ и межсетевые соединения на основе route-серверов.
Данные Internet Society показывают MSK-IX Москва с существенной ёмкостью участников и участием route-серверов.
Для простого городского корпоративного канала этот рынок может быть жестоким. Если маршрут в Москве или другом плотном городе, связанный с энергетикой оператор не имеет автоматического права на премиальное ценообразование. Покупатели могут сравнивать предложения. Они могут использовать несколько операторов, локальных специалистов по доступу, облачные межсоединения или услуги IX. Они также могут требовать сервисные кредиты и диверсификацию маршрутов.
Преимущество компании появляется там, где альтернатива не чистая. Маршрут по линии электропередачи через сложную географию, требование связи с подстанцией, региональное обязательство по обслуживанию, потребность в персонале с квалификацией по электробезопасности или клиент, ценящий знакомство с энергетическим сектором, меняют конкурентный набор. Альтернатива — не просто «купить канал у оператора». Это может быть «найти кого-то, кто может работать на этом объекте, понимать эту сеть, соблюдать правила безопасности, документировать изменения и нести ответственность во время аварии».
Поэтому самые сильные внешние возможности должны быть избирательными. Продавайте маршруты, где коридор энергетики имеет структурное преимущество. Продавайте технические услуги, где важно знание энергетической инфраструктуры. Продавайте транзит или пиринг, где у сети уже есть региональные клиентские отношения. Избегайте товарных услуг, где более крупные операторы могут превзойти компанию масштабом и вынудить тонкие цены.
Та же логика должна управлять партнёрством. Компании не нужно становиться национальным розничным брендом. Ей нужно быть оператором, которому крупные операторы и промышленные клиенты доверяют, когда маршрут или объект касается энергетической инфраструктуры. Это более узкая амбиция, но она прибыльнее погони за каждой возможностью ШПД или хостинга, которую технически допускает ASN.
Регулирование и геополитика поднимают планку
Регуляторная поверхность неизбежна. Российское законодательство о связи регулирует строительство, эксплуатацию сетей и услуги связи. Публичные профили подрядчиков перечисляют несколько действующих лицензий связи, хотя источники расходятся, составляет ли видимое число шесть, двенадцать или больше при агрегировании исторических и реестровых категорий. Важен не счёт. Важно то, что компания работает в лицензируемых услугах связи, а не только во внутренней ИТ-поддержке.
Закон о безопасности критической информационной инфраструктуры важен, потому что электроэнергетика и связь находятся рядом с чувствительной инфраструктурой. Статья не должна заявлять, что какой-либо конкретный объект категорирован, если это не доказано. Достаточно сказать, что компания, обслуживающая связь для клиентов электроэнергетического сектора, должна работать так, будто комплаенс, безопасность, документация и дисциплина восстановления — часть экономического продукта. Дешёвая сетевая услуга, не соответствующая этому стандарту, не дешёва.
Закон о персональных данных тоже важен. Оператор связи и поставщик услуг энергетического сектора соприкасается с записями о сотрудниках, контактами клиентов, данными доступа, журналами поддержки, телефонными системами, сетевыми записями и, возможно, данными об инцидентах. Комплаенс — не главная история, но это ещё одна причина, по которой клиент не хочет анонимного дешёвого подрядчика внутри операционных систем.
Геополитика влияет и на выручку, и на затраты. Внутренняя инфраструктурная политика России может благоприятствовать локальным возможностям, внутренним промышленным поставщикам и отечественным технологическим экосистемам. Это помогает компании, встроенной в цифровую и телеком-структуру «Россетей». Западные санкции и ограничения на программные услуги также могут делать прямую иностранную поддержку менее доступной, что повышает ценность компетентной локальной поддержки. Но ограничения могут повышать стоимость управления жизненным циклом оборудования, планирования замен и обслуживания ПО.
Правильный экономический вывод не в том, что санкции просто хороши или плохи для компании. Они повышают спрос на локальную непрерывность и повышают стоимость обеспечения непрерывности. Компания выигрывает, только если клиенты платят за добавленный риск.
Есть также регулирование маршрутизации и жалоб. Публичные базы жалоб показывают как минимум один отчёт с низкой уверенностью по адресу AS58067. Это слабый сигнал, а не системный вывод. Региональный оператор с публичным IP-пространством будет получать шум. Релевантный вопрос — имеет ли он обработку жалоб, гигиену маршрутизации, дисциплину RPKI и контроль клиентов, достаточные для предотвращения репутационного ущерба. Публичные представления BGP, показывающие валидные RPKI-происхождения, — позитивный знак; устаревшие имена в PeeringDB и route-объектах менее позитивны, но исправимы.
Неофициальные сигналы показывают полевую организацию, а не розничный бренд
Неофициальный след компании более показателен, чем маркетинговый след. Публичные вакансии показывают операционные группы в Москве, Новосибирске, Владивостоке, Улан-Удэ, Волжском и Чите. Они описывают измерения, профилактическое обслуживание, восстановительные работы, документацию, ввод в эксплуатацию, мониторинг оборудования, требования электробезопасности, обязательные медицинские осмотры и длительные поездки. Они также описывают работу с коммуникационным оборудованием, линейно-кабельными сооружениями и оптоволокном на воздушных линиях электропередачи. Это язык полевой организации.
Это важно, потому что многие сетевые компании выглядят большими в BGP и маленькими на местности, или большими на местности и невидимыми в BGP. У Moscow Energy Communication Node есть оба вида свидетельств: публичная маршрутизация и публичные сигналы полевых работ. Сочетание поддерживает тезис, что это больше, чем бумажный ASN, и меньше, чем национальный розничный оператор.
Слабый сигнал — публичная позиция продаж. Нет широкого публичного каталога, сопоставимого с массовым интернет-провайдером или облачным провайдером, в источниках, извлечённых для этой статьи. Текущий сайт в этом прогоне не был надёжно извлечён, тогда как старый сайт Читателекомэнерго дал уведомление о присоединении. PeeringDB по-прежнему несёт имя Читателекомэнерго. Публичные отраслевые страницы помнят EESTelecom, но текущее публичное рыночное предложение компании не так читаемо, как её внутренняя операционная функция.
Это не обязательно плохо. Внутреннему промышленному оператору не нужен глянцевый розничный сайт, чтобы быть экономически полезным. Он может продавать через групповые закупки, прямые отношения с операторами и долгосрочное промышленное доверие. Но непрозрачность ограничивает внешнее доверие. Если история внешнего рынка важна, публичные данные со временем должны показывать более ясные продукты, клиентские рекомендации, предложения маршрутов, политику пиринга и согласованность бренда после присоединения.
Заявление профиля социальной компании о более чем 25 000 км обслуживаемых ВОЛС/ОКГТ важно, но его следует рассматривать как заявление публичного профиля, а не как аудированную инвентаризацию маршрутов. Если оно точно и актуально, оно поддерживает серьёзную опцию внешней ёмкости. Если частично историческое или унаследованное, оно всё равно указывает на тип базы активов, с которым компания хочет ассоциировать своё имя на рынке.
Скромный публичный сигнал о нарушениях также вписывается в профиль. Один отчёт AbuseIPDB с низкой уверенностью по одному IP не меняет оценку. Он просто относится к списку наблюдения для любого оператора, чья сеть имеет нижестоящих клиентов и публичное адресное пространство. Чем больше внешних клиентов обслуживает компания, тем больше процесс обработки жалоб и гигиена маршрутов становятся экономическими активами.
Экономическая оценка
Moscow Energy Communication Node экономически рациональна как доверенный оператор связи энергетики. Она не очевидно быстрорастущий интернет-провайдер. Её отчётность за 2025 год показывает реальную выручку, положительную прибыль и достаточно сильный баланс для её роли, но чистая маржа достаточно тонка, чтобы качество управления имело значение. Компания должна заставить физическую инфраструктуру, региональный труд и унаследованные полосы отвода зарабатывать больше, чем стоит поддержание их надёжности.
Центральное преимущество — не ASN, не юридический возраст, даже не оптоволокно само по себе. Это сочетание встроенности в энергетический сектор, доступа на объекты, способности к техническому обслуживанию, лицензий, присутствия в маршрутизации и доверия клиентов. Это сочетание трудно воспроизвести обычному оператору. Его также трудно превратить в высокую маржу, потому что якорный клиент искушён, а работа операционно требовательна.
Лучшая стратегия — дисциплинированная внешняя монетизация. Продавайте свободную ёмкость там, где маршрут структурно дефицитен. Продавайте операторам там, где энергетический коридор меняет их экономику. Продавайте технические услуги там, где требуется компетенция на энергообъектах. Держите товарные предложения вторичными. Оценивайте каждый внешний контракт так, будто восстановление, документация, запчасти, риск жизненного цикла и регуляторные обязанности — реальные затраты.
Худшая стратегия — рассматривать свободное оптоволокно как бесплатный инвентарь. Оно не бесплатно, если увеличивает сложность обслуживания, создаёт конфликты восстановления, добавляет риск нарушений или вынуждает досрочный восстановительный капитал. Свободный канал, который не может оплатить свою долю устойчивости, — не монетизация. Это субсидия от внутренней миссии энергосистемы внешнему клиенту.
Текущие публичные данные осторожно позитивны. У компании надёжная операционная база, видимая сетевая способность, крупный внутренний якорь и как минимум некоторые исторические свидетельства ценности для внешних операторов. Финансовая доходность скромна, но не сломана. Присоединение Читателекомэнерго может увеличить региональный охват и товарные активы, если интеграция дисциплинирована.
Неопределённость велика. Публичные источники не раскрывают долю внешней выручки, утилизацию маршрутов, маржу по клиентам, штрафы по контрактам, капзатраты в отставании или показатели отказов. Без этого правильная позиция — не энтузиазм. Это уважение с условиями.
Что изменило бы оценку
Несколько фактов существенно улучшили бы взгляд. Первое — отчётность за 2026 год после присоединения Читателекомэнерго, показывающая рост выручки без размытия маржи. Второе — раскрытая структура внешней выручки, показывающая существенные продажи операторам, промышленным клиентам или региональным сетям вне трансфертного спроса группы «Россети». Третье — данные об утилизации маршрутов, показывающие, что свободная ёмкость продаётся без снижения внутреннего резерва, необходимого для восстановления и устойчивости.
Четвёртое — контрактные доказательства, что внешние клиенты платят за свою истинную долю обслуживания, обновления, запчастей, работ по доступу и риска SLA.
Доказательства финансируемого плана жизненного цикла оборудования также имели бы значение. Если компания сможет показать, что унаследованное западное голосовое и сетевое оборудование мигрируется, поддерживается или заменяется без перебоев в обслуживании, риск поставщиков снижается. Если она сможет показать стабильный RPKI, обновлённые записи реестра, чистую обработку жалоб и согласованное пост-присоединительное именование сети, доверие рынка улучшится ещё больше.
Несколько фактов ухудшили бы взгляд. Потерянный или переоценённый контракт на обслуживание «Россети»/ФСК был бы существенным. Также доказательства того, что продажи внешней ёмкости ухудшают приоритет восстановления для связи электроэнергетического сектора. Крупная авария, правоприменительное действие по безопасности критической информационной инфраструктуры, перехват маршрута, повторяющиеся проблемы с нарушениями или проблема с лицензией изменили бы оценку риска. Отчётность за 2026 год, показывающая, что интеграция Читателекомэнерго повысила затраты быстрее выручки, также изменила бы историю.
Поэтому итоговая оценка точна. Moscow Energy Communication Node следует оценивать как оператора связи энергетики с коммерческим потенциалом, а не как обычного интернет-провайдера с внутренним клиентом. Экономическая задача — заставить оптоволокно, построенное для энергосистемы, зарабатывать за её пределами, помня, что энергосистема — причина, по которой оптоволокно ценно в первую очередь.
Источники
- https://chte.ru/
- https://eesnet.ru/
- https://companies.rbc.ru/amp/ogrn/1027739290897/
- https://www.tbank.ru/business/contractor/legal/1027739290897/
- https://companium.ru/id/1027739290897-mus-ehnergetiki
- https://agentom.ru/company/7705039240/
- https://zachestnyibiznes.ru/company/ul/1027739290897_7705039240_AO-MUS-ENERGETIKI
- https://synapsenet.ru/organizacii/1027739290897-ao-mus-energetiki
- https://static.basis.seldon.ru/ru/company/1027739290897/sro
- https://e-disclosure.azipi.ru/organization/personal-pages/18712/
- https://np-pst.ru/lr-469/spisokdeystvushikh/42-uncategorised/543-otkrytoe-aktsionernoe-obshchestvo-moskovskij-uzel-svyazi-energetiki
- https://cbr.ru/rbr/insideDKO/doc?id=51619
- https://www.comnews.ru/content/205155/2020-03-23/2020-w13/fsk-ees-ischet-podryadchika-upravlenie-setyami-svyazi
- https://www.comnews.ru/content/220415/2022-05-26/2022-w21/rosseti-cifra-imya-marku
- https://www.comnews.ru/content/234875/2024-09-10/2024-w37/1180/keptivnye-it-kompanii-rynke-informacionnykh-tekhnologiy-rossii-2024
- https://www.cnews.ru/book/%D0%A0%D0%BE%D1%81%D1%81%D0%B5%D1%82%D0%B8_%D0%A6%D0%B8%D1%84%D1%80%D0%B0_-_%D0%9C%D0%A3%D0%A1_%D0%AD%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8_-_%D0%95%D0%AD%D0%A1%D0%A2%D0%B5%D0%BB%D0%B5%D0%BA%D0%BE%D0%BC
- https://www.linkedin.com/company/%D0%B0%D0%BE-%D0%BC%D1%83%D1%81-%D1%8D%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8
- https://www.interfax-russia.ru/far-east/news/mts-i-fsk-postroili-vols-ot-tyndy-do-mirnogo
- https://rdap.db.ripe.net/entity/ORG-MCCo1-RIPE
- https://rdap.db.ripe.net/autnum/58067
- https://rdap.db.ripe.net/autnum/56702
- https://rdap.db.ripe.net/ip/176.114.16.0/20
- https://rdap.db.ripe.net/ip/185.214.76.0/22
- https://rdap.db.ripe.net/ip/91.226.222.0/23
- https://rdap.db.ripe.net/ip/2a0b:97c0::/29
- https://stat.ripe.net/data/as-overview/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS56702
- https://bgp.he.net/AS58067
- https://bgp.he.net/AS56702
- https://bgp.he.net/net/176.114.27.0/24
- https://ipinfo.io/AS58067
- https://ipinfo.io/AS56702
- https://asrank.caida.org/asns/58067
- https://2ip.io/as/58067/
- https://www.peeringdb.com/asn/58067
- https://radar.cloudflare.com/as58067/
- https://www.ip2location.com/as56702
- https://www.ip2location.com/176.114.21.0
- https://ip.osnova.news/ip-v4/176.114.25.231/
- https://www.abuseipdb.com/check/176.114.22.206
- https://bgp.he.net/AS204277
- https://ipgeolocation.io/browse/asn/AS58060
- https://www.roseltorg.ru/procedure/ROSSETI14012600023
- https://www.roseltorg.ru/procedure/ROSSETI28012600038
- https://zakupki.kontur.ru/IS57821154
- https://energybase.ru/tender/019d950a-10e9-72ef-ac12-8a9b9c5f4a98
- https://energybase.ru/tender/019d9731-ec0a-73ec-a73f-065dcd9deeac
- https://www.roseltorg.ru/procedure/32515527581
- https://energybase.ru/tender/019dbb67-ae01-73d5-9ac2-4b54b5574f0b
- https://b2b.house/activepurchase/rd4fc23d5-3eca-4160-a332-d5c011f3ad87_8f011737/
- https://zakupki.kontur.ru/customers/7705039240
- https://novosibirsk.careerist.ru/vakansii/glavnyy-spetsialist-novosibirskoy-ekspluatatsionno-remontnoy-gruppy-79628474.html
- https://ru.joblum.com/job/glavnyj-specialist-novosibirskoj/31141728
- https://dreamjob.ru/employers/115702/vakansii/126531189
- https://dreamjob.ru/employers/6284365/vakansii
- https://careerist.ru/vakansii/vedushchiy-ekspert-otdel-ekspluatatsii-konvergentnykh-setey-86007270.html
- https://www.company.rt.ru/en/about/net/magistr/
- https://www.msk-ix.ru/en/
- https://www.msk-ix.ru/en/about/
- https://pulse.internetsociety.org/en/ixp-tracker/ixp/72/
- https://kb.msk-ix.ru/en/ix/about/
- https://www.consultant.ru/document/cons_doc_LAW_43224/
- https://www.consultant.ru/document/cons_doc_LAW_540121/
- https://pravo.gov.ru/proxy/ips/?docbody=&firstDoc=1&lastDoc=1&nd=102439340
- https://www.consultant.ru/document/cons_doc_LAW_61801/
- https://ofac.treasury.gov/faqs/added/2024-06-12
- https://finance.ec.europa.eu/publications/software_en
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров