
Резюме
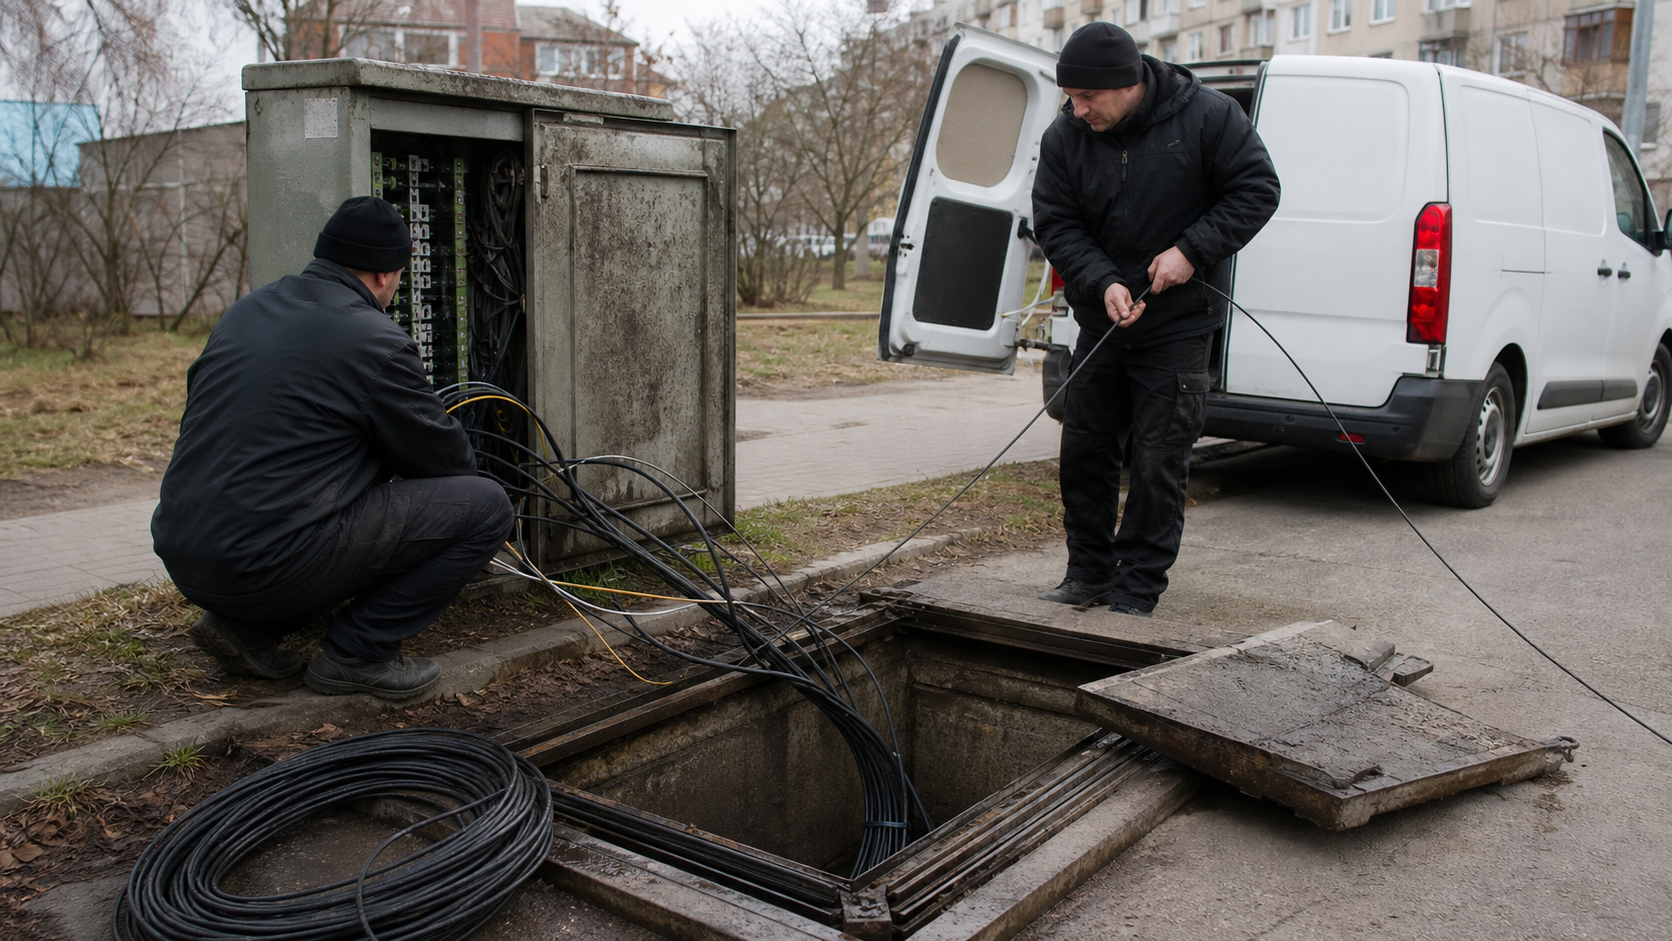
- LLC Balttelecom интересен не потому, что он крупный. Он интересен потому, что он маленький, локальный и открытый. Открытые данные указывают на калининградский бизнес фиксированного доступа под брендом SOVAtelecom: домашний интернет в квартирах стоит примерно от 550 до 850 рублей в месяц, подключение частных домов дороже, а бизнес-услуги заявляют выделенную поддержку, доступ до 1 Гбит/с, телефонию, точку доступа Wi-Fi, структурированные кабельные системы, ИТ-аутсорсинг и колокейшн. Вывод прямой: Balttelecom может быть хорошим локальным денежным бизнесом, если сохраняет плотное проникновение, низкий уровень аварий и эффективную поддержку, но у него мало запаса на незагруженную инфраструктуру, скачки оптовых цен или медленное обновление капитала.
- Маршрутные данные делают компанию реальной, но показывают и её пределы. AS35239 анонсирует два префикса IPv4, около 9 216 адресов IPv4, и ни одного префикса IPv6 в изученных открытых источниках. Публичные представления BGP указывают на MegaFon и Rostelecom как апстримы, и эти имена важны, потому что каждый из них ещё и национальный розничный конкурент. Таким образом, Balttelecom покупает или зависит от ёмкости крупных сетей у компаний, чьё более широкое рыночное положение может также дисциплинировать его розничные цены.
- Опубликованный прайс-лист не даёт права делать выводы о числе абонентов. Тариф за 650 рублей, входной уровень за 550 рублей и промо-предложение на первый квартал за 100 рублей говорят о проблеме выручки на единицу. Они не раскрывают отток, потребление трафика, коэффициент переподписки, оптовые транзитные издержки, стоимость ремонта кабеля, проникновение по домам, субсидии на роутеры или концентрацию бизнес-клиентов. Любая серьёзная оценка должна рассматривать эти недостающие цифры как главный пробел due diligence, а не как детали, которые можно угадать.
- Факты, которые изменили бы оценку, — операционные, а не риторические: активные оплачиваемые порты по домам, отток после акций, загрузка аплинков в часы пик, оптовые контракты на ёмкость, средняя выручка на пользователя по типам услуг, число выездов ремонтных бригад на 100 абонентов, возраст коммутаторов доступа и оптической инфраструктуры, зависимость от одного-двух бизнес-клиентов и доказательства наличия у компании реального плана по IPv6 и диверсификации маршрутов.
Начните с одного активного порта
Самый чистый способ понять LLC Balttelecom — начать с одного работающего порта доступа в Калининграде. Порт — это не абстрактные отношения с клиентом. Это физическое и учётное притязание на дефицитные ресурсы: кабельный путь в здание или дом, оптическая или Ethernet-точка подключения, порт коммутатора, доля аплинк-ёмкости, доля труда сотрудников поддержки, биллинговые отношения, обязательство реагировать на аварии, будущее обязательство по замене и обещание локальной репутации. Если порт оплачивается каждый месяц и остаётся подключённым достаточно долго, экономика может сходиться.
Если он подключён после скидки, потребляет время поддержки, уходит до окупаемости затрат на привлечение или находится на маршруте с низкой плотностью, он становится маленьким убытком с прикреплённым кабелем.
Публичный потребительский прайс-лист Balttelecom задаёт первую границу. Тарифы на интернет в квартирах включают уровень 30 Мбит/с за 550 рублей в месяц, 60 Мбит/с за 650 рублей, 90 Мбит/с за 750 рублей и 100 Мбит/с за 650 рублей. Компания также рекламирует промо-тариф 100 Мбит/с за 100 рублей в месяц на первые три месяца и 850 рублей после этого, с ежегодным повторяющимся циклом и минимальным контрактом на год. Арифметика важна. Если клиент остаётся на год, такой промо-тариф в среднем даёт 662,50 рубля в месяц за первые двенадцать месяцев.
Если клиент уходит вскоре после льготного периода, оператор фактически сдал дефицитную ёмкость почти без вклада в те месяцы, когда затраты на подключение, поддержку и онбординг наиболее сконцентрированы.
Поэтому центральный вопрос не в том, выглядит ли 100 Мбит/с за 650 или 850 рублей дёшево или дорого изолированно. Важный вопрос — даёт ли порт положительный ежемесячный вклад после вычета предотвратимых затрат, связанных с этим абонентом, и после разумного резерва на основные средства, которые сделали порт возможным. При 650 рублях пространства для потерь немного. Часть затрат зависит от абонента: обработка платежей, звонки в поддержку, выезды к клиенту, трафикозависимое использование апстрима и, если оборудование арендуется или входит в пакет, его стоимость.
Другие затраты постоянные или ступенчатые: узел, доступ в здание, питание шкафа, замена коммутаторов, мониторинг, программное обеспечение, лицензии, бухгалтерия, клиентский сервис и способность аварийного ремонта. Оператор доступа выживает, распределяя постоянную часть на достаточное число стабильных портов.
Тот же вопрос виден в предложении для частных домов. Balttelecom рекламирует интернет 30 Мбит/с для частного дома за 850 рублей, 60 Мбит/с за 975 рублей и 100 Мбит/с за 1 350 рублей, предупреждая, что стоимость подключения зависит от расстояния до узла связи. Такой разброс цен рационален. Отвод к частному дому — это другой актив, чем квартирный порт в многоквартирном доме. Он может требовать более длинного кабеля, большего полевого времени, большей подверженности погоде, менее эффективной маршрутизации ремонтов и более слабой плотности поблизости.
Если абонент частного дома платит 1 350 рублей и остаётся на годы, линия может быть привлекательной. Если компания оценивает линию как плотный квартирный порт или берёт на себя слишком много разовых строительных затрат, дополнительная номинальная выручка может исчезнуть в первой установке и первой аварии.
Открытые данные, таким образом, поддерживают практический вывод. Ценность Balttelecom не во владении известным брендом или сетью национального масштаба. Его ценность, если она устойчива, — в локальной утилизации: достаточное число оплачиваемых портов на здание, низкая частота аварий, достаточно бизнес-аккаунтов для повышения средней выручки и достаточная диверсификация маршрутов, чтобы риск апстрима или аварий не разрушал обещание услуги. Всё остальное вторично.
Границы идентичности и контроля
Компанию следует держать в жёстких границах идентичности. Публичный сайт SOVAtelecom отождествляет операционный бренд с ООО «Балттелеком» и представляет услугу как калининградского провайдера. Адрес компании указан как улица Чайковского, 2, Калининград. Страница членства RIPE для LLC Balttelecom также даёт адрес Чайковского, 2, Калининград, и указывает компанию как российского LIR. Зеркала корпоративных профилей идентифицируют текущее юридическое лицо как ОГРН 1163926071495 и ИНН 3906992494, зарегистрированное в июле 2016 года, с основным видом деятельности — проводная связь.
Они называют генеральным директором Андрея Александровича Чванова, а учредителем/акционером — Виталия Борисовича Тарасова, хотя точное число сотрудников в разных зеркалах отличается.
Этих данных достаточно, чтобы рассматривать LLC Balttelecom как юридическое лицо из справочника, находящееся под анализом. Недостаточно, чтобы без оговорок приравнивать каждое более раннее использование имени BaltTelecom к этому же бизнесу. Страница «о компании» самого оператора сообщает, что группа Balttelecom основана в 1998 году и предоставляет услуги связи в Калининграде и Калининградской области. Некоторые старые публикации в телеком-прессе используют имя BaltTelecom в связи с более ранними российскими операторскими структурами и выходом на рынок широкополосного доступа.
Эти упоминания могут объяснить, почему у бренда может быть более долгая локальная история, чем регистрация текущего ООО. Их нельзя использовать для предположений о текущей собственности, текущих контрактах или текущей непрерывности баланса, если только первичный корпоративный документ не докажет такую цепочку.
Это различие важно для экономического анализа. Региональный провайдер может унаследовать от предшественников узнаваемость бренда, маршруты, кабельную канализацию, отношения с домами или клиентов; может и формально не унаследовать ничего. Если текущее ООО владеет или контролирует операционные сетевые активы, вопрос оценки — утилизация активов. Если часть активов, списки клиентов или ресурсы поддержки находятся в аффилированных лицах, экономика зависит от трансфертного ценообразования и сделок со связанными сторонами, которые не видны в открытых данных.
Публичные страницы не дают консолидированной структуры группы или аудированных сегментных отчётов. Поэтому статья рассматривает Balttelecom как действующего локального оператора доступа, видимого через страницы SOVAtelecom, записи RIPE/BGP и текущие корпоративные зеркала, а более старые упоминания и возможную связанную историю — как контекст, а не доказательство.
Корпоративные зеркала, однако, добавляют одно полезное измерение — масштаб. Публичные профили показывают компанию как микробизнес в некоторых базах с числом сотрудников в районе середины второго десятка и выручкой за 2025 год в диапазоне чуть более 60 миллионов рублей, а за 2024 год — около 52,1 миллиона рублей в некоторых зеркалах. Зеркала не заменяют аудированную отчётность, и один публичный профиль сообщает несколько иной показатель выручки за 2025 год, чем другой. Тем не менее диапазон согласуется с малым локальным оператором, а не национальной сетью.
Если годовая выручка составляет примерно 62,8 миллиона рублей, месячная выручка — примерно 5,2 миллиона рублей. Если бы эта месячная выручка состояла только из подписок по 650 рублей, это соответствовало бы примерно 8 000 абонентских эквивалентов. Если бы она состояла только из подписок по 850 рублей — примерно 6 150 эквивалентов. Это не число абонентов. Это проверка масштаба, и она предостерегает от обеих крайностей: компания не пустая оболочка, но и не крупный оператор.
Контроль важен ещё и потому, что оператор продаёт локальное доверие. На страницах контактов указаны отдельные линии продаж, абонентского обслуживания и техподдержки, а часы техподдержки описаны как ежедневные. Листинг приложения SOVAtelecom в Google Play называет ООО «Балттелеком» и описывает клиентское приложение для просмотра баланса, состояния счёта и оплаты. Это обычный механизм розничного провайдера: биллинг, поддержка, платежи и аварии. Этот механизм имеет экономическую ценность только если он снижает отток и стоимость поддержки.
Региональный провайдер, который отвечает на звонки и быстро устраняет локальные аварии, может защитить цену, которая выглядит непримечательной на фоне национальных предложений. Региональный провайдер, теряющий это сервисное преимущество, остаётся конкурировать по экономике масштаба, которой у него нет.
Прайс-лист говорит больше, чем маркетинг
Прайс-лист Balttelecom показывает, что компания понимает сегментацию. Интернет в квартирах, интернет в частных домах, телефония, работы по локальным сетям, видеонаблюдение, бизнес-интернет, голос, виртуальная АТС, ИТ-аутсорсинг, структурированные кабельные системы, публичные точки доступа Wi-Fi и колокейшн представлены как направления услуг. Экономика этих направлений резко различается. Распространённая ошибка — считать их все «телеком-выручкой». Это не так. Тариф квартирного интернета за 650 рублей — продукт регулярного доступа. Подключение частного дома может включать строительную экономику.
Бизнес-канал может продавать гарантии, скорость, маршрутизацию и управление аккаунтом. Структурированные кабельные системы и ИТ-аутсорсинг — это трудоёмкий и проектный бизнес. Колокейшн — это бизнес электропитания, площади, охлаждения и связности. Голос и виртуальная АТС добавляют маржу к существующему доступу при хорошем управлении, но могут тянуть за собой и сложность поддержки.
Лестница домашних тарифов показательна. Тариф 30 Мбит/с за 550 рублей означает примерно 18,33 рубля за рекламируемый Мбит/с в месяц. Тариф 60 Мбит/с за 650 рублей — примерно 10,83 рубля. Тариф 90 Мбит/с за 750 рублей — примерно 8,33 рубля. Тариф 100 Мбит/с за 650 рублей — 6,50 рубля. Промо-тариф 100 Мбит/с — 1 рубль за рекламируемый Мбит/с в первые три месяца, затем 8,50 рубля, при средней за первый год 6,625 рубля. Эти соотношения не следует принимать за сетевые затраты на Мбит/с, потому что тарифы доступа переподписаны, а рекламируемая скорость не равна оплаченной аплинк-ёмкости.
Но соотношения показывают коммерческое направление: более скоростные тарифы оцениваются так, чтобы защищать долю и сокращать психологический разрыв с национальными конкурентами, а не собирать пропорционально большую выручку.
Лестница частных домов указывает в другую сторону. Тариф 30 Мбит/с для частного дома за 850 рублей — это 28,33 рубля за рекламируемый Мбит/с. Тариф 60 Мбит/с за 975 рублей — 16,25 рубля. Тариф 100 Мбит/с за 1 350 рублей — 13,50 рубля. Более низкая скорость всё равно имеет высокую месячную плату, потому что издержки на самом деле не в мегабитах. Издержки в пути доступа. Компания говорит, что стоимость подключения зависит от расстояния до узла, и это именно правильная переменная. Для плотного многоквартирного дома один фидер и один коммутатор доступа могут обслуживать много квартир.
Для частного дома каждый новый отвод может быть отдельным строительным решением. Низкая утилизация в этом сегменте бьёт сильнее, потому что рядом меньше портов, на которые можно распределить тот же выезд, кабель и ремонтную способность.
Бизнес-страница — это не тарифный лист, и это тоже информативно. Она рекламирует интернет до 1 Гбит/с, резервирование каналов/узлов, квалифицированную локальную техподдержку, персонального специалиста и гибкие тарифы под нужды бизнеса. Это не товарное бытовое ценообразование. Это предложение гарантии сервиса. Для Balttelecom бизнес-сегмент может улучшить экономику, если повышает среднюю выручку на порт и интенсивнее использует ту же городскую инфраструктуру. Здание с несколькими бизнес-клиентами, управляемой точкой доступа Wi-Fi, виртуальной АТС и стандартным интернет-каналом экономически отличается от здания только с дешёвыми жилыми портами.
Опасность в том, что бизнес-услуга также повышает обещанный уровень сервиса. Если клиент платит за «персональную» поддержку и резервирование, оператор должен обеспечить персонал и инженерные решения под это обещание.
Тарифы на телефонию небольшие, но полезные. Публичная таблица показывает 200 рублей за поминутный план, 250 рублей за комбинированный план с 200 местными минутами и 350 рублей за безлимитные местные соединения, с дополнительной поминутной оплатой местных и мобильных направлений. Голос может быть продуктом удержания, особенно для пожилых домохозяйств или малых офисов, и может сохранять выручку там, где линия доступа уже существует. Вряд ли это двигатель роста. Стратегическая ценность — липкость пакета, а не самостоятельный масштаб.
Ценообразование относительно локального рынка некомфортно. Публичные страницы агрегаторов показывают предложения Rostelecom в Калининграде от примерно 550 рублей за 200 Мбит/с в некоторых списках. Страницы тарифов, ориентированные на Beeline, и агрегаторы показывают более низкие промо-цены и более быстрые номинальные уровни, включая продукты 100 Мбит/с и 1 Гбит/с в зависимости от адреса и пакета. MTS продвигает пакеты фиксированной связи, ТВ, мобильной связи и медиа.
Общероссийский анализ цен DomInternet поместил средний национальный тариф домашнего интернета на уровень 678 рублей в мае 2026 года и привёл средние показатели федеральных провайдеров, на фоне которых 650 рублей выглядят обычной, а не премиальной ценой. В таких условиях Balttelecom не может просто взимать высокую локальную монопольную цену по всему городу. Ему нужно побеждать за счёт адресной доступности, скорости установки, качества поддержки, практичности для частных домов, деловых отношений или локальных сетевых услуг.
Это ключевой стратегический момент. Прайс-лист не плох. Он рационален для малого регионального провайдера. Но прайс-лист оставляет мало места для ленивой экономики. Тариф за 650 рублей может работать в плотном доме при низком оттоке и малом числе аварий. Он может провалиться в доме со слабым проникновением, большим числом звонков в поддержку и высокой загрузкой в часы пик. Тариф частного дома за 1 350 рублей может работать, если строительный вклад реален и клиент остаётся достаточно долго. Он может провалиться, если установка съедает маржу за весь срок службы.
Бизнес-канал может быть привлекательным, если поддержка дисциплинирована и услуга оценена с учётом гарантий. Он может стать обременительной индивидуальной поддержкой, если «гибкие тарифы» превращаются в недооценённую работу по заказу.
Математика вклада без выдуманных издержек
Открытые данные не раскрывают транзитные счета Balttelecom, структуру трафика, число клиентов, отток, график капитальных затрат или валовую маржу по продуктам. Поэтому корректный анализ юнит-экономики — это рамки, а не фальшивый отчёт о прибылях и убытках. Начните с месячной оплаченной выручки на активный порт. Вычтите прямые налоги с клиента и обязательные сборы, где применимо, затраты на платежи и биллинг, апстрим и интерконнект, время поддержки клиентов, выезды бригад, субсидии или обслуживание абонентского оборудования, а также резерв на замену коммутаторов, оптики, питания и узлов. Остаток — вклад в накладные расходы и прибыль.
Бизнес защищаем только если этот вклад положителен на протяжении реалистичного жизненного цикла абонента.
Для квартирного продукта чувствительность — отток и интенсивность поддержки. Предположим, клиент приходит через промо-план за 100 рублей. Первые три месяца дают лишь 300 рублей валовой оплаченной выручки. Формулировка годового контракта помогает, но условия контракта ценны ровно настолько, насколько реальны принуждение к исполнению, готовность клиента платить и практическая возможность взыскания. Если абонент остаётся на двенадцать месяцев, план даёт 7 950 рублей за год. Если абонент остаётся и в последующие годы по повторяющейся годовой схеме, порт может быть в порядке.
Но если абонент уходит, переезжает, перестаёт платить или потребляет повторную поддержку в промо-период, экономика плоха. Поэтому компании нужен либо очень низкий отток после промо-онбординга, либо дешёвый процесс подключения, способный пережить часть оттока.
Для стандартного квартирного продукта 100 Мбит/с за 650 рублей вызов другой. Цена не раздаточная, но и не большая подушка. Один лишний полевой визит может поглотить несколько месяцев операционного вклада, если честно учесть время техника, дорогу, запчасти и планирование. Неисправный роутер, в котором винят провайдера, плохой дизайн Wi-Fi в квартире, старая проводка здания или трение при оплате — всё это создаёт издержки поддержки без роста выручки. Собственный сайт Balttelecom говорит клиентам, что Wi-Fi менее надёжен, чем проводная локальная сеть, и что планирование локальной сети могут выполнить специалисты SOVAtelecom.
Это сообщение коммерчески полезно. Если провайдер может перевести клиентов на правильно спроектированные проводные квартирные сети или платные услуги локальной сети, он снижает повторные жалобы на Wi-Fi и превращает проблему поддержки в оплачиваемую работу. Если клиенты продолжают считать каждую проблему Wi-Fi виной провайдера, низкая месячная цена доступа несёт слишком много труда.
Для частных домов чувствительность — проникновение относительно длины маршрута. Заявление компании о том, что стоимость подключения зависит от расстояния до узла, следует читать как экономическое предупреждение, а не только как примечание для клиента. Абонент частного дома может платить вдвое больше дешёвого квартирного тарифа и всё равно быть менее привлекательным, если линия длинная, открытая, медленно устанавливается и дорого обслуживается. Правильный вопрос не «сколько частных домов можно подключить?».
Правильный вопрос — «сколько частных домов можно подключить вдоль одного маршрута, с достаточным первоначальным взносом или минимальным сроком, чтобы окупить стоимость строительства?». Если услугу берёт один дом в конце линии, линия экономически хрупка. Если услугу берёт группа домов, то же строительство становится активом района.
Бизнес-услуги могут изменить кривую вклада. Бизнес, покупающий доступ, голос, соответствие точки доступа Wi-Fi, структурированные кабельные системы и ИТ-аутсорсинг, может генерировать более высокую месячную и проектную выручку с той же локальной инфраструктуры. Заявление бизнес-страницы о выделенном контакте поддержки здесь значимо. Бизнес-клиенты платят за меньшие транзакционные издержки: один человек для звонка, предсказуемый процесс ремонта и провайдер, знающий местные здания. Опасность — концентрация. Компания говорит, что строит объекты связи для крупных мобильных операторов, включая оптику, слаботочные сети и интеграцию базовых станций.
Если это существенная постоянная статья выручки, потеря одного клиента из числа национальных операторов может иметь значение. Открытые данные не раскрывают суммы контрактов, текущих клиентов, сроки и маржу, поэтому заявление следует рассматривать одновременно как возможный потенциал роста и риск концентрации.
Публичные финансовые зеркала позволяют грубую перекрёстную проверку. Если выручка за 2025 год составила около 62,8 миллиона рублей, а чистая прибыль около 16,0 миллиона рублей, подразумеваемая чистая маржа — около 25 процентов. Это выглядит сильно для малого оператора доступа, но к цифре нужно относиться осторожно: зеркала могут расходиться, классификации в учёте могут скрывать разовые статьи, а оригинальные поданные отчёты статья не изучала. Те же зеркала показывают выручку за 2024 год около 52,1 миллиона рублей и чистую прибыль около 4,7 миллиона рублей, что означает гораздо более низкую маржу в том году.
Изменение может отражать цены, структуру, издержки, учёт или разовые эффекты. Это полезный сигнал, а не чистый тренд. Экономический вывод не должен опираться на процент прибыли. Он должен опираться на способность оператора поддерживать денежный вклад при замене активов.
Есть и полезная перекрёстная проверка по адресному пространству. AS35239 указан примерно с 9 216 адресами IPv4 и без публичного распределения IPv6 в нескольких источниках сетевых данных. Если попытаться напрямую сопоставить эти адреса IPv4 с клиентами, результат будет вводить в заблуждение, потому что вмешиваются NAT, статические адреса, бизнес-клиенты, инфраструктура, размещённое оборудование и управление адресами. Но число адресов согласуется с масштабом малого провайдера и с мысленным экспериментом по эквиваленту выручки.
Это предполагает сеть, достаточно большую, чтобы иметь значение локально, но не достаточно большую, чтобы поглощать повторяющиеся стратегические ошибки.
Практический вердикт по юнит-экономике, таким образом, условен. При плотном проникновении в квартирах, эффективной поддержке и стабильных апстрим-издержках месячные тарифы могут работать. При низкой утилизации, высоком оттоке или утечке индивидуальной поддержки они хрупки. Для частных домов более высокий тариф привлекателен только там, где дисциплинированы строительный вклад и кластеризация маршрутов. Для бизнес-услуг потенциал — более высокая выручка на отношения, но только если обещания уровня сервиса оценены и концентрация контролируется.
Сетевые данные: реальные, узкие и зависимые
Сетевые данные сильнее корпоративного сторителлинга. AS35239 виден во множестве источников BGP и IP-информации как BALTTELECOM-AS, зарегистрированный на LLC Balttelecom в России. Публичные представления показывают два анонсируемых префикса IPv4: 78.155.160.0/19 и 178.237.60.0/22. Суммарное адресное пространство — 9 216 адресов IPv4. Публичные источники последовательно показывают ноль анонсируемых префиксов IPv6. Листинг членства RIPE идентифицирует LLC Balttelecom как члена и даёт калининградский адрес и контактные данные. Инструменты BGP показывают автономную систему как активную и выделенную через RIPE.
Это важно, потому что первый вопрос о локальном провайдере — есть ли у него реальная сетевая поверхность. У Balttelecom она есть. Он не просто перепродаёт сайт без подтверждения ресурсов. Его записи обратного DNS и префиксов указывают на поименованную инфраструктуру Balttelecom, а публичные маршрутные записи показывают, что компания анонсирует собственное адресное пространство. IPinfo также описывает сеть как потребительскую сеть провайдера и сообщает о дневном/ночном ритме активности — паттерне, характерном для оператора доступа для конечных пользователей, а не для чисто хостинговой или транзитной сети.
Страница трафика Cloudflare Radar сообщает о смещении в сторону настольных устройств и разделяет человеческий и ботовый трафик для AS35239. Эти сигналы не являются аудированными данными об абонентах, но поддерживают интерпретацию реальной сети пользовательского доступа.
Второй вопрос — диверсификация маршрутов. Публичные представления BGP указывают MegaFon и Rostelecom как апстримы, при этом некоторые источники расходятся в точном числе пиров или видимой смежности в конкретной точке наблюдения. Объект RPSL, видимый через инструменты BGP, включает политики импорта/экспорта для MegaFon и Rostelecom и замечание о пиринге с Ekran. CIDR Report, наблюдаемый с собственной точки зрения, видит апстрим-смежность через MegaFon. Это расхождение неудивительно. Видимость BGP зависит от коллекторов и времени.
Безопасный вывод: Balttelecom имеет публично видимые апстрим-отношения по крайней мере с национальными сетями, показанными в политике RPSL и обычных представлениях BGP, но открытые данные не доказывают коммерческие условия, ёмкость, резервирование, физическую диверсификацию путей или производительность при отказе.
Это серьёзное различие. Наличие двух имён апстримов в маршрутном объекте — не то же самое, что наличие двух физически независимых, ёмких путей, переживающих обрывы волокна, окна обслуживания, дефицит оборудования из-за санкций или изменения политики апстримов. Калининград — самый западный регион России и географически особый рынок. Локальному оператору в этом регионе нужна отказоустойчивость магистральной и транзитной связи, а не только локальная сеть доступа.
Изученные источники не раскрывают, физически ли разнесены апстрим-маршруты Balttelecom, выходят ли они из региона по независимым канализациям или транспортным системам, является ли один провайдер основным, а другой резервным, и можно ли переключать пиковый трафик без видимой для клиента деградации.
Отсутствие видимого IPv6 также заслуживает внимания. Это не означает, что текущий бизнес не работает; многие малые операторы доступа годами откладывали IPv6, полагаясь на IPv4, NAT и частную адресацию. Но отсутствие публичной анонсации IPv6 — стратегическое отставание. Дефицит IPv4 не сразу ломает локального российского провайдера с существующим распределением, но влияет на клиентский опыт, возможности бизнес-услуг, технический долг и будущую позицию при интерконнекте.
Покупатель, кредитор или стратегический партнёр должен спросить план IPv6 не потому, что IPv6 моден, а потому, что задержка перехода может обнажить слабую сетевую инженерию, устаревшее абонентское оборудование и недофинансированные обновления ядра.
Сетевая поверхность, таким образом, поддерживает средний вывод. У Balttelecom есть реальная AS, реальные ресурсы IPv4 и видимые индикаторы локального доступа. Это не сеть национального масштаба, и она не показывает очевидной глубины оптового downstream. Публичные источники обычно не показывают downstream-клиентов AS. Это означает, что экономика компании — в основном доступ и локальные услуги, а не перепродажа транзита. Сеть должна зарабатывать на домохозяйствах, малом бизнесе, локальных корпоративных услугах и строительно-поддерживающих работах, а не на широком конусе оптовых клиентов.
Капитал, ремонт и цена поддержания актуальности
Самая тяжёлая издержка малого оператора фиксированного доступа — не первоначальный энтузиазм подключения абонента. Это скучное требование поддерживать сеть актуальной, пока цены остаются обычными. Коммутаторы стареют. Системы питания выходят из строя. Абонентское оборудование устаревает. Оптику режут. Внутридомовую разводку повреждают при ремонте. Сотрудников поддержки нужно удерживать, даже когда не продаётся ни один новый высокомаржинальный проект. Биллинговые системы и платёжные каналы должны работать. На регуляторные запросы нужно отвечать. Ни одному из этих обязательств нет дела до того, что входной квартирный тариф — 550 рублей.
Собственный сайт Balttelecom косвенно указывает на эту реальность. Он предлагает работы по локальной сети в квартирах и предупреждает, что Wi-Fi может быть нестабилен, потому что на радиосреду влияют соседние роутеры, стены и бытовая техника. Это технически просто и экономически важно. Во многих широкополосных бизнесах значительная доля недовольства клиентов вызвана не внешней сетью оператора. Её вызывают домашний Wi-Fi, дешёвые роутеры, плохое размещение или старые устройства. Но клиенты не разделяют эти причины чисто. Они звонят провайдеру.
Если провайдер направляет техника или тратит много времени поддержки на диагностику проблемы на стороне клиента бесплатно, порт доступа теряет вклад. Если провайдер может продать правильную проводную локальную сеть или платную настройку, он улучшает клиентский опыт и возвращает стоимость труда.
Тот же принцип применим к видеонаблюдению и точкам доступа Wi-Fi. Они выглядят как смежные продукты, но это операционные обещания. Услуга видеонаблюдения добавляет ожидания по установке, поддержке и облаку/архиву. Публичная точка доступа Wi-Fi добавляет ожидания по идентификации пользователей, посадочной странице и соответствию. Колокейшн добавляет обязательства по электропитанию, охлаждению, доступности и физическому доступу. Эти продукты могут повышать среднюю выручку, если они стандартизированы и правильно оценены.
Они могут повредить малому оператору, если каждая продажа превращается в индивидуальный инженерный проект с маржой как у массового residential-тарифа.
Обновление капитала — центральный нерешённый вопрос. Публичные корпоративные зеркала показывают компанию с годовой выручкой в десятки миллионов рублей и, в некоторых источниках, капиталом около 61 миллиона рублей. Это предполагает бизнес с некоторыми накопленными ресурсами. Это не показывает, недоинвестирована ли сеть, полностью модернизирована или зависит от активов, унаследованных от более ранних связанных структур. Текущий сайт рекламирует квартирный доступ до 100 Мбит/с в таблице домашних тарифов и бизнес-интернет до 1 Гбит/с.
Тем временем национальные конкуренты и агрегаторы показывают потребительские предложения 200 Мбит/с, 500 Мбит/с и 1 Гбит/с на более широком калининградском рынке. Если плотное жилое покрытие Balttelecom останется ограниченным более низкими рекламируемыми скоростями, пока конкуренты переводят дома на более быстрые оптические уровни, проблема защиты цены усилится. Если таблица 100 Мбит/с — лишь публичный розничный выбор, а бизнес и отдельные дома могут получать более высокие скорости, риск ниже. Открытые данные это не решают.
Проблема обновления не только в скорости. Она и в операционных инструментах. Малый провайдер может защищаться лучшей локальной поддержкой, но только если поддержка эффективна. Клиентские порталы, видимость баланса, платежи и статус аккаунта важны, потому что снижают число звонков. Приложение SOVAtelecom для Android — небольшое свидетельство инвестиций в процессы, а не просто удобство. Его публичный листинг сообщает о низком масштабе загрузок, что согласуется с малой абонентской базой или слабым принятием приложения. В любом случае оператор не может считать, что цифровое самообслуживание решило нагрузку на поддержку.
Трение при оплате на сайте, включая уведомления о временных проблемах с онлайн-оплатой картами, — предупреждающий знак, потому что неудобство оплаты может превратиться в отток или нагрузку на кол-центр, даже когда сеть работает.
Капитальный вывод снова условен. Balttelecom может быть достаточно прибыльным, чтобы обновлять свою инфраструктуру, если менеджмент держит проекты дисциплинированно и использует бизнес-услуги для повышения маржи. Но малый оператор доступа может выглядеть здоровым в хороший отчётный год и всё равно быть уязвимым, если следующий цикл модернизации потребует одновременной замены коммутаторов доступа, клиентских роутеров, систем мониторинга и магистральной ёмкости. Пункт due diligence — график капитальных затрат по слоям сети: доступ, агрегация, ядро, питание, клиентское оборудование, инструменты и права входа в здания.
Поставщики, апстримы и перенос риска
Структура поставщиков стратегически неловка. Публичные данные BGP указывают MegaFon и Rostelecom как апстримы или маршрутных контрагентов. Оба — также национальные операторы с розничными или корпоративными альтернативами на более широком рынке. Эта двойная роль обычна в телекоме и не обязательно является злоупотреблением, но меняет переговорную силу. Balttelecom нуждается в достижимости, магистральной связи и, возможно, оптовых услугах от крупных сетей. Эти крупные сети могут и напрямую конкурировать за домохозяйства и бизнес. Фактически локальный оператор покупает масштаб у компаний, которые могут давить на его розничное предложение.
Именно здесь перенос риска становится правильной линзой. Национальный оператор может передать часть локальных издержек и неудобств региональному провайдеру: поддержку на уровне зданий, биллинг мелких аккаунтов, жалобы на домашний Wi-Fi, локальные строительные сложности и управление клиентами с низким объёмом. Региональный провайдер взамен может купить апстрим-масштаб и сосредоточиться на локальных отношениях. Эта сделка работает, если оптовая цена входа стабильна и локальный провайдер действительно лучше в локальном исполнении.
Она проваливается, если оптовые издержки растут, национальные пакеты становятся слишком дешёвыми или региональный провайдер теряет преимущество в поддержке.
Сайт Balttelecom пытается претендовать на сторону локального исполнения этой сделки. Он подчёркивает локальную техподдержку, персонального специалиста для бизнес-клиентов и практические услуги, такие как структурированные кабельные системы, точки доступа Wi-Fi и ИТ-аутсорсинг. Страница «о компании» также говорит, что группа строит объекты связи для операторов «большой четвёрки», включая волоконно-оптические линии, слаботочные системы и интеграцию базовых станций. Если это правда и актуально, такой опыт может быть ценным.
Это значит, что компания может понимать локальное строительство, разрешения, доступ в здания и стандарты мобильных операторов. Это также может означать концентрацию выручки на небольшом числе сильных клиентов. Без раскрытия контрактов обе интерпретации остаются открытыми.
Риск поставщиков — не только апстримы. Важно оборудование. Публичные источники не называют вендоров коммутаторов Balttelecom, поставщиков роутеров, оптического оборудования, стек мониторинга или запасы запчастей. Для российского регионального оператора обновление и замена оборудования могут осложняться доступностью импорта, движением валют и изменениями каналов поддержки. Статье не нужно выдумывать зависимость от вендоров, чтобы донести мысль.
Достаточно сказать, что малый оператор с обычными рублёвыми тарифами уязвим, если замена оборудования становится дороже или медленнее, а клиенты всё ещё сравнивают месячный счёт с пакетами крупных операторов.
Компания также несёт регуляторный и платёжно-процессинговый риск. Корпоративные зеркала показывают несколько лицензий связи, а некоторые поисковые сниппеты сообщают о событиях статуса лицензий, включая приостановку деятельности по отдельным лицензиям в январе 2025 года в одном зеркале провайдера. Эти сниппеты требуют осторожного обращения, потому что базы лицензий и зеркала бывает трудно интерпретировать без актуальной официальной записи по каждой услуге.
Отдельно апелляционная запись 2025 года описывает иск Министерства к LLC Balttelecom о неуплаченных отчислениях в резерв универсального обслуживания и пенях, с долгом 73 046,97 рубля и пенями 54 316,49 рубля на стадии иска. Эта сумма не экзистенциальна на фоне десятков миллионов рублей годовой выручки, но аналитически полезна: даже малые операторы находятся внутри повторяющихся фискальных и регуляторных обязательств, и слабая комплаенс-дисциплина может превратить небольшие платежи в судебные издержки и отвлечение менеджмента.
Вывод по поставщикам: Balttelecom не может устранить зависимость. Он может лишь оценивать и проектировать вокруг неё. Сильная позиция показала бы как минимум два экономически реальных апстрима, физическую диверсификацию маршрутов, запас ёмкости, письменные обязательства уровня сервиса, ограниченную зависимость от одного вендора, чистый лицензионный статус и дисциплинированные регуляторные платежи. Открытые данные доказывают лишь часть этого.
Концентрация клиентов и ставка на локальный сервис
Концентрация клиентов — наименее видимый и самый важный риск. Жилой доступ выглядит диверсифицированным, потому что каждое домохозяйство мало. Но экономика локального провайдера часто сконцентрирована по зданиям, маршрутам и кластерам услуг. Десять многоквартирных домов с высоким проникновением могут быть бизнесом. Пятьдесят домов с низким проникновением могут быть обязательством по обслуживанию. Несколько бизнес-аккаунтов могут существенно улучшить выручку. Потеря нескольких отношений со зданиями может повредить утилизации.
Несколько строительных контрактов с мобильными операторами могут сделать годовые результаты лучше, чем реальная экономика регулярного доступа.
Публичные страницы Balttelecom предполагают три группы клиентов. Первая — домохозяйства в многоквартирных домах. Вторая — частные дома, где стоимость подключения зависит от расстояния до узла. Третья — бизнес-клиенты, покупающие доступ, голос, виртуальную АТС, ИТ-услуги, точки доступа Wi-Fi, структурированные кабельные системы или колокейшн. Эти группы нельзя смешивать. Сегмент домохозяйств — это управление объёмом и оттоком. Сегмент частных домов — экономика маршрутов. Бизнес-сегмент — ценообразование отношений и дисциплина поддержки.
Для домохозяйств ключевая метрика — не общее рекламируемое покрытие. Это активное проникновение на обслуживаемый адрес. Малый провайдер может зарабатывать в здании, где у него высокая доля и низкая частота аварий, даже если рядом есть национальный конкурент. Он может терять деньги в здании, где поддерживает оборудование и права доступа ради горстки чувствительных к цене клиентов. Открытые данные не раскрывают число зданий, число домохозяйств в зоне охвата или плотность абонентов. Страницы отзывов содержат намёки, что в некоторых домах SOVAtelecom может быть одним из немногих доступных вариантов, но отзывы — не данные о покрытии.
Серьёзный вопрос — вклад по зданиям в разрезе когорт.
Для частных домов ключевая метрика — срок окупаемости по маршруту. Примечание сайта о зависимости стоимости подключения от расстояния подразумевает, что менеджмент понимает: строительство нельзя слепо социализировать. Продукт для частных домов может быть стратегически полезен в Калининградской области, потому что национальные операторы не всегда одинаково приоритизируют каждую низкоплотную локацию. Но оператору следует избегать превращения в компанию индивидуального строительства, финансируемую месячными платежами за доступ.
Если клиент платит достаточный первоначальный взнос за подключение и принимает минимальный срок, доступ для частного дома может дать высоколояльную выручку. Если нет — это привлекательный на вид тариф со скрытой утечкой капзатрат.
Для бизнеса ключевая метрика — маржа за жизненный цикл клиента после учёта поддержки. Бизнес-обещание Balttelecom — локальность, отзывчивость и гибкость. Это может быть ценно для малых предприятий, которые не могут добиться внимания национальных операторов. Это также риск превращения в сервисный стол для недооценённой сложности. Виртуальная АТС, точки доступа Wi-Fi и ИТ-аутсорсинг могут добавлять маржу, когда стандартизированы. Они становятся опасными, когда каждый клиент требует индивидуальной настройки, объяснения соответствия, диагностики оборудования и срочности в нерабочие часы.
Фразу «персональный специалист» следует оценивать как премиальную функцию поддержки, а не поглощать как маркетинговые издержки.
Потенциальное направление строительства для мобильных операторов — отдельная проблема концентрации. Строительство оптики и линий базовых станций для MegaFon, Beeline, MTS или Tele2 может быть достоверным локальным подрядным бизнесом. Оно также может поставить Balttelecom в позицию поставщика для более крупных компаний с закупочной властью. Если это разовые проекты, они могут помочь загрузить труд и создать отношения. Если это большая доля выручки, компании нужно показать длительность контрактов, маржу и дисциплину дебиторской задолженности. Публичные источники этого не дают.
Это делает due diligence простым. Спросите выручку по сегментам, долю десяти крупнейших клиентов, вклад крупнейшего здания, отток по когортам привлечения, окупаемость частных домов по маршрутам, валовую маржу бизнеса после учёта времени поддержки и отдельно выручку от строительных проектов от регулярного доступа. Без этих чисел Balttelecom можно оценивать лишь как правдоподобного малого локального оператора с привлекательными локальными услугами и скрытым риском концентрации.
Конкуренция и заменители
Balttelecom конкурирует на рынке, где национальные операторы могут использовать масштаб, пакеты и бренд. Rostelecom появляется в калининградских тарифных списках с планами 200 Мбит/с от примерно 550 рублей и более широкими заявлениями xPON/FTTB. Страницы, ориентированные на Beeline, и агрегаторы показывают предложения домашнего интернета с промо-ценами, пакетами и скоростями до 500 Мбит/с или 1 Гбит/с в зависимости от страницы и адреса. MTS продвигает пакеты фиксированной связи, мобильной связи, ТВ и медиа под одним аккаунтом.
Локальные справочники провайдеров перечисляют множество операторов в Калининграде, включая национальные и региональные имена. Конкурентный посыл ясен: Balttelecom не один.
Заменитель — не только другая фиксированная линия. Мобильный широкополосный доступ и конвергентные пакеты могут дисциплинировать цены даже там, где они не полностью заменяют стабильное проводное соединение. Домохозяйство, использующее стриминг, игры, удалённую работу и несколько устройств, всё ещё выигрывает от фиксированного широкополосного доступа, но готовность терпеть плохой фиксированный сервис снижается, когда мобильные данные обильны и включены в пакет. Национальные операторы могут также добавлять мобильные минуты, ТВ, киносервисы, устройства умного дома и механику скидок. Малому провайдеру трудно сравниться с таким пакетным стеком.
Ему нужно сделать фиксированную линию скучно надёжной или локально удобной настолько, чтобы клиенту было всё равно.
Тариф SOVA 100 NEW за 650 рублей — поэтому оборонительная цена, а не премиальная. Он находится около средней национальной цены домашнего интернета и около входных предложений более крупных конкурентов. Тариф 30 Мбит/с за 550 рублей дешевле, но значительно медленнее. Тариф 90 Мбит/с за 750 рублей странно смотрится рядом с тарифом 100 Мбит/с за 650 рублей, если только нет адресных, технологических, унаследованных или промо-различий, не видимых в публичной таблице. Конкурент с 200 Мбит/с за 550 рублей может сделать тариф 30 Мбит/с слабым, если только по адресу нет практической альтернативы или клиент не ценит локальную поддержку.
Поэтому реальность покрытия важнее сравнения тарифов на уровне города. Телеком-конкуренция адресозависима.
Есть одна защитимая ниша: локальная сложность. Национальные операторы хороши в стандартизированных массовых предложениях. Их часто меньше любят за индивидуальную поддержку малого бизнеса, необычное строительство частных домов, диагностику внутри зданий или быструю локальную эскалацию. Сайт Balttelecom опирается на эту нишу. Он предлагает локальные сети, структурированные кабельные системы, ИТ-аутсорсинг, бизнес-поддержку и идентификацию публичного Wi-Fi. Эти услуги — не боковые украшения. Это ответ на недостаток масштаба.
Малый оператор может выжить, если решает раздражающие локальные проблемы, которые национальный кол-центр считает исключениями.
Но локальная сложность — обоюдоострый актив. Её нужно оплачивать. Худшая версия регионального провайдера — та, что использует локальных техников для спасения каждой проблемы на стороне клиента, взимая товарные цены доступа. Лучшая версия стандартизирует пакеты локальных услуг: платная внутридомовая разводка, платный бизнес-Wi-Fi, платная виртуальная АТС, платный управляемый роутер, платный строительный взнос, явные окна обслуживания и чёткие обязанности. Публичные страницы показывают категории продуктов. Они не показывают, обеспечивает ли ценовая архитектура возврат издержек.
Рыночный ценовой вывод: у Balttelecom нет очевидного пространства для повышения массовых розничных цен без сервисной или покрытийной причины. Его лучшая экономическая защита — не номинальная скорость. Это плотное локальное покрытие, селективность частных домов, привязка бизнес-услуг и репутация поддержки. Если национальные операторы улучшат локальную поддержку, сохраняя более быстрые пакеты, защита ослабнет. Если национальные операторы игнорируют мелкие локальные болевые точки, у Balttelecom есть пространство для заработка.
Регулирование, соответствие и публичные обязательства
Телеком — не обычный локальный сервисный бизнес. Даже малый оператор находится внутри лицензионных, данных, платёжных и публичных сетевых обязательств. Политика конфиденциальности Balttelecom идентифицирует ООО «БАЛТТЕЛЕКОМ» как оператора персональных данных и описывает обработку в рамках российского закона о персональных данных. Публичная оферта описывает оператора как оказывающего услуги связи через сайт SOVAtelecom и оставляет за собой права в отношении изменения цен на услуги и информации для клиентов.
Маркетинг точек доступа Wi-Fi ссылается на российские требования идентификации пользователей публичного Wi-Fi и представляет соответствие как часть ценности услуги. Эти документы показывают, что компания не просто продаёт полосу пропускания; она принимает регулируемые обязанности.
Вопрос резерва универсального обслуживания — конкретный пример. Российское законодательство о связи требует от операторов сетей связи общего пользования обязательных неналоговых отчислений в резерв универсального обслуживания, с пенями за просрочку или неполную уплату. Специфичная для Balttelecom апелляционная запись показывает, что Министерство цифрового развития преследует компанию за неуплаченные отчисления и пени. Суммы, описанные в деле, малы относительно сообщаемой годовой выручки, но дело нельзя игнорировать.
Мелкие нарушения соответствия могут сигнализировать об административной перегрузке, давлении на денежные потоки или просто несовершенной дисциплине бэк-офиса. Ничто из этого не катастрофично. Каждое имеет значение, когда преимущество компании должно состоять в локальном операционном качестве.
Доказательства лицензионного статуса следует рассматривать осторожно. Корпоративные зеркала перечисляют лицензии связи, а некоторые публичные сниппеты описывают события по лицензиям. Без актуальной первичной выписки регулятора по каждой лицензии разумная позиция — не заявлять о широкой лицензионной проблеме. Разумная позиция — считать непрерывность лицензий обязательным пунктом проверки перед любой опорой на будущие направления услуг. Если лицензия на конкретную услугу приостановлена, истекла или сужена, выручка, привязанная к этой услуге, может быть под риском.
Если все релевантные лицензии действуют, а сниппеты отражают административную историю, а не текущие ограничения, риск ниже. Изученные открытые данные не решают каждую линию чисто.
Платежи — более обыденная, но всё же важная операционная проблема. Сайт SOVAtelecom содержал уведомления о проблемах с онлайн-оплатой картами и альтернативных способах оплаты через банковские приложения. Крупные операторы могут поглощать неудобства платёжных каналов более крупными кол-центрами и более широкими платёжными сетями. Малый оператор страдает быстрее, потому что каждый вопрос об оплате может стать взаимодействием с поддержкой, а каждый неудачный платёж — оттоком. Приложение для Android предполагает попытку упростить самообслуживание баланса и оплаты.
Однако малое число загрузок, видимое в магазине приложений, недостаточно для доказательства высокой цифровой адаптации.
Таким образом, регулирование возвращается в юнит-экономику. Сотрудники комплаенса, отчётность, процедуры персональных данных, отслеживание лицензий, идентификация пользователей Wi-Fi, поддержка платежей и способность отвечать в судах — накладные расходы. Они должны финансироваться тем же месячным вкладом порта, что и сеть. Это не делает Balttelecom непривлекательным; это делает плотность и дисциплину более важными.
Неофициальные рыночные сигналы
Отзывы и справочники провайдеров — слабые доказательства, но не бесполезные. Публичные страницы отзывов показывают смесь положительных и отрицательных комментариев о SOVAtelecom. Одни пользователи хвалят стабильную скорость, быстрое подключение и человеческую поддержку. Другие жалуются на качество сервиса, скорость, вечернюю производительность, бюрократию или отсутствие альтернативного провайдера в доме. Выборка мала, самоотобранная и иногда старая. Её нельзя превращать в оценку удовлетворённости клиентов.
Её следует использовать как подсказку о реальном поле битвы оператора: скорость установки, отзывчивость поддержки, доступность на уровне зданий, путаница с Wi-Fi и воспринимаемая ценность.
Самый экономически полезный сигнал отзывов — утверждение, что провайдер может быть единственным практическим вариантом в здании. Если это правда в достаточном числе домов, у Balttelecom есть карманы микромонополии. Эти карманы могут быть прибыльными, если компания поддерживает качество сервиса. Они также могут быть хрупкими, если национальный оператор заходит в здание, потому что клиенты, остававшиеся из-за отсутствия выбора, могут быстро уйти. Поэтому эксклюзивность зданий или практическая доступность должны быть отображены. Список конкурентов на уровне города не рассказывает историю. История — по подъездам.
Агрегаторы провайдеров также показывают SOVAtelecom в локальном конкурентном наборе, с тарифными сводками и контактами. Эти страницы несовершенны, но указывают, что бренд достаточно заметен, чтобы потребители его сравнивали. Заметность помогает привлечению. Она же делает ценовое сравнение жёстче. Потребитель, сканирующий таблицу, видит скорость и рубли раньше, чем читает заявления о поддержке. Если Balttelecom хочет защитить более медленный тариф при схожей цене, ему нужны либо адресная доступность, либо качество сервиса, либо пакет, который таблица не отражает.
Исторические упоминания в прессе следует обрабатывать с особой осторожностью. Более старый пресс-релиз Telia описывал сделку о ёмкости с BaltTelecom в России начала 2000-х, а более старый российский новостной сниппет упоминал выход Balttelecom на калининградский рынок широкополосного доступа. Эти источники полезны в основном как контекст истории бренда и как предупреждение против небрежных предположений об идентичности. Они не доказывают собственность, обязательства или клиентскую базу текущего ООО. Текущий анализ должен опираться на текущие страницы SOVAtelecom, текущие данные AS35239 и текущие корпоративные профили.
Вывод по неофициальным сигналам консервативен. У компании, по-видимому, есть реальные пользователи и локальная память о бренде. Публичные репутационные данные смешанны и слишком тонки для числовой оценки. Экономический урок всё ещё ясен: локальная поддержка центральна для предложения, и любое ухудшение её качества атакует главную защиту компании от более крупных заменителей.
Явный вывод
Оценка такова: LLC Balttelecom — правдоподобный, экономически связный региональный провайдер только если им управляют как бизнесом плотности и поддержки, а не как универсальным перепродавцом полосы пропускания. Его открытые данные показывают реальную инфраструктуру, реальные тарифы, реальные клиентские процессы и локальный каталог услуг, способный поднять маржу выше товарного квартирного интернета. Но те же данные показывают узкий сетевой след, обычные розничные цены, зависимость от национальных апстримов, отсутствие публичной анонсации IPv6, ограниченный раскрытый масштаб и нерешённый риск концентрации.
Сильнейшая версия бизнеса проста. Balttelecom владеет или контролирует полезные локальные маршруты доступа в Калининграде; у него высокое проникновение в конкретных зданиях; он рационально оценивает строительство частных домов; он прикрепляет платные локальные сети, бизнес-голос, Wi-Fi, структурированные кабельные системы и ИТ-поддержку; он держит отток низким за счёт человеческой поддержки; он поддерживает два реальных апстрима с физической диверсификацией; и он обновляет оборудование из накопленных денег до падения качества сервиса.
В этой версии жилой тариф 650–850 рублей — не проблема, потому что инфраструктура плотная, а нагрузка на поддержку контролируется. База бизнес-клиентов добавляет маржу без непропорционального потребления индивидуального труда. Оператор остаётся малым, но генерирующим деньги.
Слабая версия столь же ясна. Balttelecom заводит клиентов на планы с низким вкладом через скидки, сталкивается с национальными операторами с более быстрыми пакетами, поддерживает недозагруженное оборудование доступа по слишком многим низкоплотным адресам, бесплатно поглощает поддержку Wi-Fi и домашних сетей, не имеет физической диверсификации маршрутов, откладывает IPv6 и капзатраты на обновление и зависит от нескольких крупных бизнес- или строительных клиентов, чьи контракты не защищены. В этой версии компания может всё ещё показывать выручку, но экономика хрупка. Число портов существует; вклада нет.
Текущие открытые данные не позволяют дать окончательный инвестиционный ответ между этими версиями. Они позволяют сделать дисциплинированный операционный вывод: держите утилизацию доступа опережающей затраты на фиксированную сеть. Это значит, что ни один маршрут не должен строиться без реалистичного тезиса о проникновении, ни одно подключение частного дома не должно оцениваться без возврата строительных затрат, ни одно обещание бизнес-поддержки не должно продаваться без маржи, и ни один промо-план не должен считаться успехом, пока клиент не останется после периода скидки. Компания может быть маленькой и здоровой.
Она не может быть маленькой, недозагруженной и беспечной в отношении стоимости поддержки.
Факты, которые изменили бы оценку, конкретны. Во-первых, активные оплачиваемые порты доступа по зданиям и технологиям показали бы, плотна или рассеяна сеть доступа. Во-вторых, отток по когортам привлечения показал бы, создают ли промо-цены долговременных клиентов или временную выручку. В-третьих, трафик в часы пик по апстримам и коммерческие условия ёмкости MegaFon и Rostelecom показали бы, стабильны ли оптовые издержки. В-четвёртых, бэклог капзатрат по коммутаторам доступа, оптическим маршрутам, системам питания и абонентскому оборудованию показал бы, финансирует ли отчётная прибыль обновление или заимствует из будущего.
В-пятых, бизнес-выручка по клиентам и продуктам показала бы, является ли «бизнес-услуги» высокомаржинальной привязкой или концентрированной индивидуальной работой. В-шестых, текущий лицензионный статус и платёжное соответствие показали бы, был ли спор о резерве универсального обслуживания изолированным малым вопросом или частью паттерна. В-седьмых, план внедрения IPv6 показал бы, эксплуатируется ли сеть на следующее десятилетие или просто выжимается.
Пока эти факты не раскрыты, справедливый вывод — ни рекламный, ни пренебрежительный. LLC Balttelecom выглядит реальным калининградским оператором с защитимой локальной нишей. Его экономика, вероятно, приемлема там, где есть плотные здания, рациональное ценообразование частных домов и оплачиваемые бизнес-услуги. Она уязвима везде, где компания конкурирует только по номинальной месячной цене с более крупными сетями. Компании не нужно становиться национальным оператором. Ей нужно, чтобы каждый активный порт зарабатывал на своё содержание.
Источники
- https://sovatelecom.ru/
- https://sovatelecom.ru/home
- https://sovatelecom.ru/intro
- https://sovatelecom.ru/news
- https://sovatelecom.ru/offer
- https://sovatelecom.ru/terms
- https://sovatelecom.ru/docum/%D0%94%D0%BE%D0%BC%D0%B0%D1%88%D0%BD%D0%B8%D0%B9%20%D0%B8%D0%BD%D1%82%D0%B5%D1%80%D0%BD%D0%B5%D1%82.pdf
- https://sovatelecom.ru/docum/%D0%98%D0%BD%D1%82%D0%B5%D1%80%D0%BD%D0%B5%D1%82%20%D0%B2%20%D1%87%D0%B0%D1%81%D1%82%D0%BD%D1%8B%D0%B9%20%D0%B4%D0%BE%D0%BC.pdf
- https://sovatelecom.ru/docum/%D0%A2%D0%B0%D1%80%D0%B8%D1%84%D1%8B%20%D0%9C%D0%93%D0%9C%D0%9D.pdf
- https://sovatelecom.ru/docum/%D0%9B%D0%BE%D0%BA%D0%B0%D0%BB%D1%8C%D0%BD%D0%B0%D1%8F%20%D1%81%D0%B5%D1%82%D1%8C.pdf
- https://play.google.com/store/apps/details?id=client.org.sovatelecom.ru
- https://www.ripe.net/membership/member-support/list-of-members/ru/balttelecom/
- https://bgp.tools/as/35239
- https://ipinfo.io/AS35239
- https://www.cidr-report.org/cgi-bin/as-report?as=AS35239&view=2.0
- https://whois.ipip.net/AS35239
- https://www.iplocate.io/AS35239
- https://bgp.gibir.net.tr/as/35239/tr
- https://radar.cloudflare.com/traffic/as35239/
- https://radar.cloudflare.com/routing/as35239
- https://www.ipxo.com/ip-info/78.155.183.0/24/
- https://ipinfo.io/ips/78.155.161.0/24
- https://ipinfo.io/78.155.176.222
- https://stats.labs.apnic.net/ecn/AS35239
- https://cyber.harvard.edu/netmaps/country_detail.php/?cc=RU
- https://www.tbank.ru/business/contractor/legal/1163926071495/
- https://companies.rbc.ru/id/1163926071495-ooo-balttelekom/
- https://check.tochka.com/company/1163926071495/
- https://zachestnyibiznes.ru/company/ul/1163926071495_3906992494_OOO-BALTTELEKOM
- https://synapsenet.ru/organizacii/1163926071495-ooo-balttelekom
- https://companium.ru/id/1163926071495-balttelekom
- https://base.garant.ru/66601953/
- https://www.consultant.ru/document/cons_doc_LAW_43224/ccc34d27beaf7a4aad965aeceab180d9526ebd5c/
- https://normativ.kontur.ru/document?documentId=417803&moduleId=1
- https://www.klerk.ru/buh/articles/444461/
- https://www.garant.ru/products/ipo/prime/doc/60364536/
- https://www.garant.ru/products/ipo/prime/doc/60468581/
- https://101internet.ru/kaliningrad/providers/sovatelecom
- https://inetgu.ru/kaliningrad/providers/sovatelecom.html
- https://101internet.ru/kaliningrad/rating/sovatelecom
- https://inetgu.ru/kaliningrad/providers/sovatelecom/otzivy.html
- https://provayder.net/kaliningrad/providers/sovatelecom/
- https://titsi.ru/
- https://101internet.ru/kaliningrad/reviews
- https://provayder.net/kaliningrad/rating/
- https://dominternet.ru/analytics/prices/
- https://dominternet.ru/kaliningrad/providers/rostelecom/
- https://tarifnik.ru/kaliningrad/provaydery/rostelekom/tarify-domashniy-internet
- https://kaliningrad.rt.ru/homeinternet/with-router
- https://kaliningrad.rt.ru/-divnoe-/homeinternet/private_house
- https://beelinefiber.ru/kaliningrad/
- https://beellne.ru/kaliningrad
- https://tarifnik.ru/kaliningrad/provaydery/beeline/vse-tarify
- https://kaliningrad.beeline.ru/customers/support/home/tsifrovoe-televidenie/oplata-domashnego-interneta-i-tv/
- https://kaliningrad.mts.ru/personal/novosti/2025-07-16/vstrechajte-novie-tarifi-s-domashnim-internetom-i-mobiljnoj-svyazjyu-
- https://39.rosstat.gov.ru/publications_2/document/262490
- https://39.rosstat.gov.ru/population
- https://eng.rosstat.gov.ru/17.6.1?print=1
- https://www.council.gov.ru/en/structure/regions/KGD/
- https://news.cision.com/telia/r/telia-grows-as-a-player-on-the-russian-market%2Ce38716
- https://pcnews.ru/news/cnews/4264.html
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров