
Сводка
- Что утверждается:Полезный вопрос iColo — не в том, нужны ли Кении дата-центры. А в том, могут ли спрос в Найроби, кабельное притяжение Момбасы и капитал Digital Realty сделать нейтральную по отношению к операторам колокацию в Восточной Африке дешевле и надёжнее, чем отправка слишком большого объёма регионального трафика, корпоративных рисков и облачной зависимости через Южную Африку.
- Основная тема:Экономика хостинга; Зависимость от облачных сервисов; Инвестиции в дата-центры
- Контекст:рынок / исследовательский отчёт компании / Кения / Восточная Африка
У покупателя три карты, и ни одна с другой не согласуется
Покупатель — региональная контентная платформа с платящими пользователями в Кении, Уганде, Танзании и Руанде. Финансовый отдел хочет простого ответа: разместить ядро origin и кэширующую инфраструктуру там, где ежемесячный счёт наиболее предсказуем. Сетевой отдел хочет противоположного: держать трафик ближе к кабелям, локальным точкам обмена и мобильным операторам, даже если счёт за объект не самый низкий на бумаге. Юридический отдел спрашивает, можно ли размещать данные восточноафриканских пользователей в Южной Африке без дополнительных регуляторных трений.
Продуктовый отдел спрашивает, почему клиент в Момбасе должен ждать круговой маршрут через Йоханнесбург, когда станции приземления находятся рядом. Совет директоров задаёт более сложный вопрос: если спрос в Найроби реален и Момбаса — кабельный шлюз, почему столько африканского облачного притяжения по-прежнему направлено на юг?
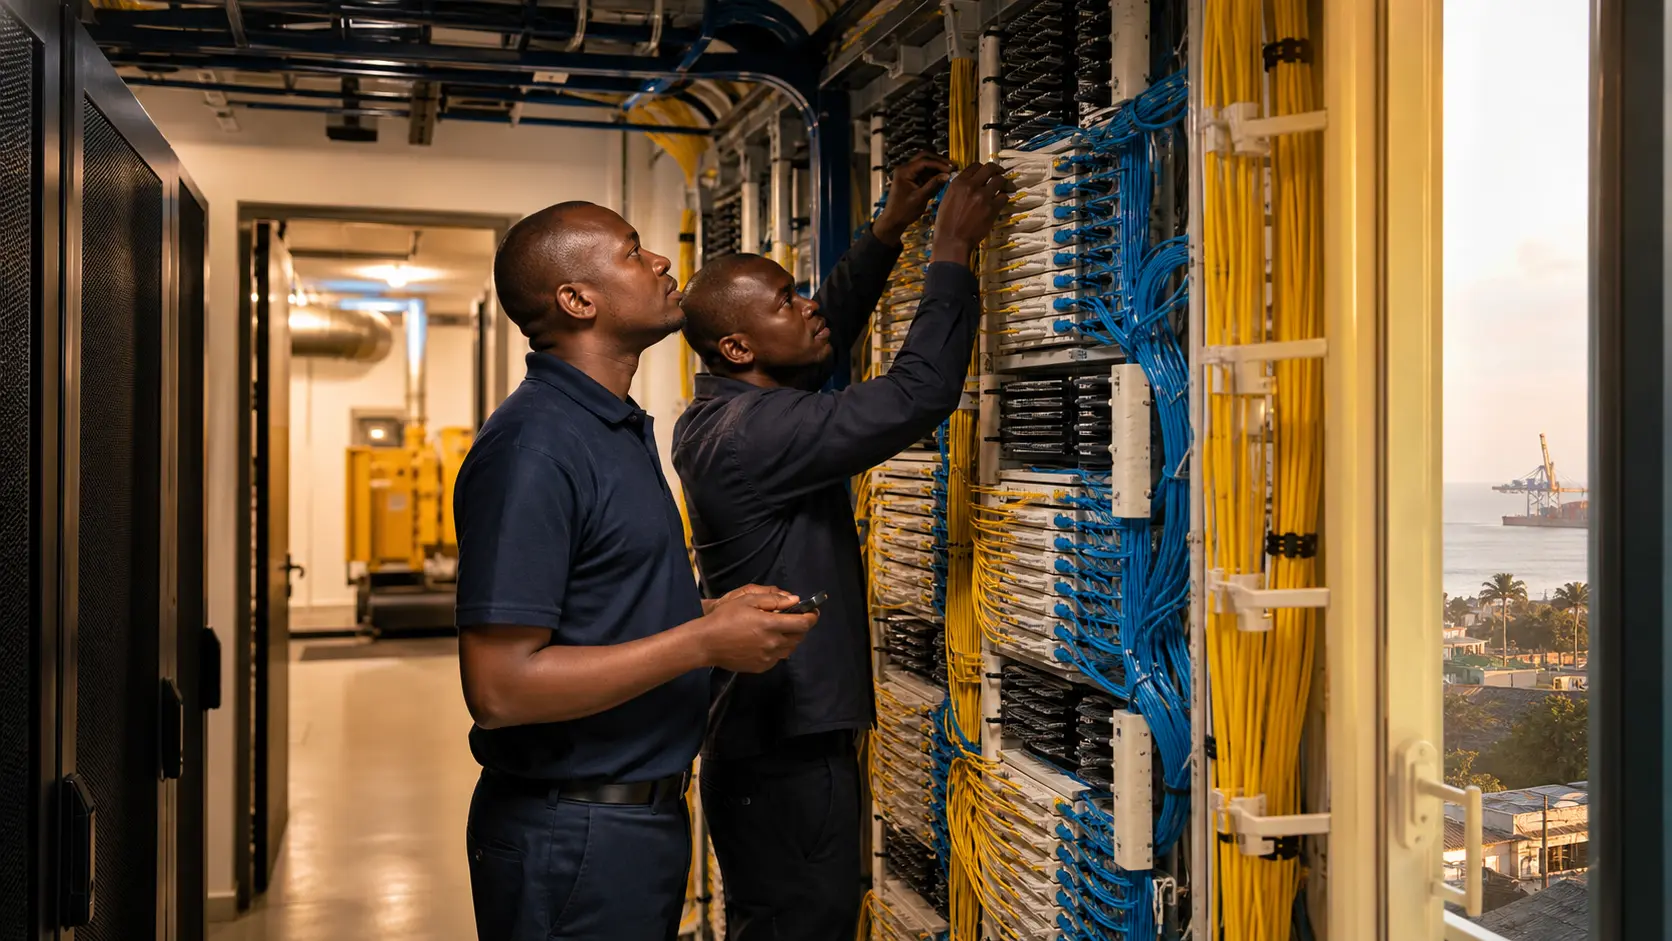
Именно в этой экономической нише iColo имеет значение. Компания представляет себя наhttps://www.icolo.io/как нейтральный по отношению к операторам оператор дата-центров с кампусами от Момбасы до Найроби и Мапуту. На официальных страницах расположения указаны Mombasa One, Mombasa Two, Nairobi One и Maputo One, причём Момбаса и Найроби выполняют основную работу для этого восточноафриканского выбора. Страница Digital Realty о Найроби наhttps://www.digitalrealty.com/data-centers/emea/nairobiсообщает, что метро предлагает 31,8 тыс. квадратных футов общей колокационной площади, 5,4 тыс. квадратных метров, более 60 облачных и сетевых провайдеров и более 70 клиентов. Страница Digital Realty о Момбасе наhttps://www.digitalrealty.com/data-centers/emea/mombasaсообщает, что метро предлагает 35 тыс. квадратных футов колокационной площади, 7 тыс. квадратных метров, более 50 облачных и сетевых провайдеров и более 55 клиентов; на той же странице говорится, что дата-центры в Момбасе подключены к 74 сетям, двум точкам обмена интернет-трафиком и семи подводным кабелям.
Для покупателя эти цифры — не украшение. Они определяют, может ли кенийское развёртывание быть чем-то большим, чем символический периферийный узел. Если покупатель размещает оборудование в Найроби, он находится рядом с банками, государственными заказчиками, корпоративными штаб-квартирами, региональными облачными командами, местными операторами связи и самым глубоким пулом спроса в стране. Если он размещает оборудование в Момбасе, он ближе к береговым колодцам, операторам подводных кабелей и логике прибрежного межсоединения, которая определяет, где международный трафик входит в Восточную Африку.
Если он идёт в Южную Африку, он получает самую зрелую облачную и колокационную экосистему континента, включая AWS Africa (Cape Town), регионы Azure в Йоханнесбурге и Кейптауне, регион Google Cloud в Йоханнесбурге и крупную платформу межсоединений Teraco. Но он также принимает расстояние, зависимость от маршрутов и политическую неловкость, когда восточноафриканским клиентам приходится объяснять, что местным цифровым сервисам всё ещё нужен южный обходной путь.
Таким образом, предложение iColo — это спред-сделка. Компания продаёт разницу между региональной близостью и южным масштабом. Компания ценна, когда сэкономленная задержка, избегнутый транзит, полученная устойчивость, созданный регуляторный комфорт и завоёванное доверие клиентов стоят больше, чем повышенные трудности строительства на меньшем, чувствительном к энергоснабжению, всё ещё развивающемся рынке дата-центров. Она слабее, если южноафриканские облачные регионы, плотность операторов связи и ценовая конкуренция могут обслуживать восточноафриканских клиентов достаточно хорошо при меньшем риске.
Оценка сводится к объектам, энергоснабжению, кабельным маршрутам, плотности кросс-коннектов, облачному спросу и тому, что фактически меняет владение Digital Realty.
Компания — это совокупность точек коммутации, а не только арендодатель
Публичная идентичность iColo необычно прозрачна для восточноафриканской частной инфраструктурной компании. Текущий бренд — «iColo: A Digital Realty Company». Официальная страница услуг наhttps://www.icolo.io/news/services/data-center/описывает, что iColo проектирует, строит и эксплуатирует нейтральные по отношению к операторам дата-центры в Кении и Мозамбике для телекоммуникационных операторов, интернет-провайдеров, точек пиринга, ИТ- и облачных провайдеров, контент-провайдеров, предприятий и клиентов из финансового сектора. Сайт продаёт не одно здание; он продаёт место, где независимые сети, покупатели облачных услуг и корпоративные рабочие нагрузки могут встречаться без предоставления одному телекоммуникационному оператору контроля над помещением.
Цепочка собственности важна, потому что покупатели колокации оценивают и здание, и спонсора. Interxion объявила 19 декабря 2019 года, что заключила соглашение о приобретении контрольного пакета акций Icolo и формировании стратегического партнёрства с Pembani Remgro Infrastructure Fund:https://www.nasdaq.com/press-release/interxion-enters-into-agreement-for-controlling-interest-in-icolo-and-establishes. В объявлении говорилось, что у Icolo есть два действующих кенийских дата-центра, высокий спрос со стороны облачных и контент-платформ, а также корпоративных клиентов, и приобретённые участки в Момбасе и Найроби, которые могут довести мощность в Кении примерно до 20 МВт. Затем в 2020 году Digital Realty завершила объединение с Interxion, и теперь iColo работает под брендом Digital Realty. Более позднее объявление Digital Realty о расширении в Африке наhttps://www.prnewswire.com/news-releases/digital-realty-expands-coverage-and-capacity-of-platformdigital-across-africa-301407687.htmlтакже описывает более широкую африканскую стратегию с Pembani Remgro.
Это важно по двум причинам. Во-первых, Digital Realty даёт iColo иной профиль капитала и доверия по сравнению с местным владельцем недвижимости с арендой серверной. Покупатель может верить, что технический дизайн, язык комплаенса, продажи глобальным аккаунтам и будущее расширение имеют институциональную поддержку. Во-вторых, владение не устраняет локальные риски исполнения.
Объект по-прежнему зависит от энергосистемы Кении, экономики маршрутов в Момбасе, внедрения среди предприятий Найроби, местных инженерных кадров, участия в точках обмена и готовности клиентов подписывать колокационные контракты на рынке, где многие рабочие нагрузки исторически уходили в телеком-комнаты, локальные серверные, южноафриканские регионы или европейские хостинги.
Текущая площадь делает это наглядным. На главной странице iColo указаны Maputo One с мощностью ИТ 0,2 МВт и общей площадью 5 000 квадратных метров; Mombasa One с 0,9 МВт и 4 000 квадратных метров; и Mombasa Two с 1,75 МВт и 4 000 квадратных метров:https://www.icolo.io/. Более ранняя официальная заметка о солнечной энергии наhttps://www.icolo.io/news/contributing-positively-to-kenyas-renewable-energy-grid-with-solar/говорит, что NBO1 и MBA1 могли предоставлять 825 кВт и 675 кВт клиентской мощности соответственно. Более новая заметка iColo о расширении солнечной генерации наhttps://www.icolo.io/news/icolo-a-digital-realty-company-expands-renewable-energy-footprint-with-installation-of-solar-panels-in-kenya/сообщает, что NBO2 имеет ИТ-нагрузку 6,5 МВт и должен был быть введён в эксплуатацию в третьем квартале 2025 года; там же говорится, что кенийский генеральный план iColo включает три дата-центра, собственную подстанцию и более 20 МВт ожидаемого потребления при полной мощности. Страница Digital Realty о NBO2 наhttps://www.digitalrealty.com/data-centers/emea/nairobi/nbo2теперь продвигает объект NBO2 в Найроби, указывая 11 811 квадратных футов, 3 600 квадратных метров, резервирование ИБП 2N и охлаждение N+2.
Публичные цифры не полностью единообразны, потому что страницы объектов используют разные показатели: ИТ-нагрузка, ИТ-мощность, общая площадь кампуса, размер здания, белое пространство и клиентская площадь. Это обычное дело в маркетинге дата-центров, но это меняет то, как инвесторам следует читать историю.
Самое строгое публичное утверждение состоит в том, что у iColo есть небольшие, но стратегически расположенные действующие площадки в Найроби и Момбасе, при этом Mombasa Two добавляет более крупное прибрежное помещение, NBO2 добавляет более серьёзный блок роста в Найроби, а более широкий кенийский план стремится к значительно большему энергопотреблению. Компания ещё не достигла масштаба Teraco. Это восточноафриканский клин межсоединений с опционом на расширение.
Момбаса является кабельным шлюзом только тогда, когда сети встречаются там
Момбаса даёт iColo самую характерную географию в портфеле. Город — крупный морской порт Кении и кабельный шлюз страны в Восточную Африку. Страница Digital Realty о MBA1 наhttps://www.digitalrealty.com/data-centers/emea/mombasa/mba1описывает, что Mombasa MBA1 находится рядом с подводными кабелями, соединяющими регион EMEA с остальным миром, имеет 17 000 квадратных футов, 1 579 квадратных метров, резервирование ИБП 2N, охлаждение N+1, ссылки на PCI-DSS и ISO 27001, охрану на месте, резервное видеонаблюдение и биометрический или фотопропускной доступ. Страница Digital Realty о MBA2 наhttps://www.digitalrealty.com/data-centers/emea/mombasa/mba2описывает MBA2 на Kongoni Road, недалеко от Beach Road, с 18 000 квадратных футов, 5 486 квадратных метров, ИБП 2N, охлаждением N+2 и аналогичными функциями безопасности и комплаенса.
Собственные страницы объектов iColo добавляют детали сетевого рынка. Mombasa One наhttps://www.icolo.io/location/mba1/сообщает, что MBA1 работает с 2017 года и что кампус Miritini со временем может расшириться до трёх дата-центров общей площадью 18 000 квадратных метров, суммарной ИТ-нагрузкой 13 МВт и 1 800 стойками. Указаны 250 стоек, более 80 провайдеров связи, три точки обмена интернет-трафиком и 580 квадратных метров клиентской площади. Mombasa Two наhttps://www.icolo.io/location/mba2/сообщает, что MBA2 запущен в 2022 году, вмещает до 600 клиентских стоек, находится рядом с точками приземления подводных кабелей, имеет 4 000 квадратных метров площади кампуса, 1 200 квадратных метров ИТ-пространства, два дата-холла и находится в двух километрах от ближайшего берегового колодца. Именно эти детали важны контентной платформе: сколько сетей в помещении, насколько близко объект к кабельному краю, сколько места осталось и может ли спрос на кросс-коннекты расти по накопительной.
Но кабельное преимущество Момбасы — не автоматическая рента. Приземление кабеля создаёт потенциал; ткань точек обмена превращает часть этого потенциала в повторяющуюся ценность. Объявление iColo наhttps://www.icolo.io/news/icolos-mombasa-peering-expands-as-kenya-internet-exchange-point-kixp-launches-new-point-of-presence-in-mba2-data-center/сообщает, что KIXP вошёл в MBA2 в августе 2025 года, что кампусы iColo в Момбасе поддерживаются семью системами подводных кабелей, включая 2Africa, и что в кампусе Момбасы уже подключено более 100 сетей. Публичная страница LINX Mombasa наhttps://www.linx.net/network/linx-mombasa/сообщает, что LINX Mombasa работает на площадках iColo MBA1 и MBA2, имеет более 50 сетей-участниц, пиковый трафик 203 Гбит/с, две локации дата-центров, готовность к 100GE и первый кросс-коннект с площадок iColo предоставляется бесплатно.
Это и есть экономический механизм. Прибрежный дата-центр зарабатывает, когда сети предпочитают обмениваться и кэшировать трафик на побережье, а не тащить всё вглубь страны или за пределы региона. Экономия складывается из задержки, стоимости транзита, устойчивости и операционной простоты. Если кенийский интернет-провайдер, угандийская сеть, руандийская корпоративная платформа или танзанийский контент-провайдер может достичь кэша, облачного шлюза, провайдера безопасности или оптового пира в MBA1 или MBA2, Момбаса перестаёт быть только местом, где кабели касаются суши, и становится местом, где сети покупают опциональность.
Публичные списки пиров показывают, почему это правдоподобно. На странице MBA1 перечислены такие сети, как Akamai, BICS, China Mobile International, CTGNet, Hurricane Electric, Meta, MTN South Africa, Orange, PCCW Global, PCH, Safaricom, SEACOM, WIOCC и многие региональные интернет-провайдеры. На странице MBA2 перечислены Meta, MTN Global Connect Kenya, Safaricom, Telcoptics, WIOCC и другие. Страница PeeringDB о KIXP-Mombasa наhttps://www.peeringdb.com/ix/2362размещает KIXP-Mombasa в iColo Mombasa One и iColo Mombasa Two. Страница AS328162 на BGP.tools по адресуhttps://bgp.tools/as/328162также показывает присутствие iColo в KIXP-Mombasa, KIXP Nairobi, LINX Nairobi и Asteroid Mombasa. Кабели — это доказательства, но плотность кросс-коннектов — это бизнес.
Найроби продаёт спрос; Момбаса продаёт контроль над маршрутами
У Найроби иная задача. Это не прибрежный шлюз; это концентрация спроса. Страница Digital Realty о Найроби наhttps://www.digitalrealty.com/data-centers/emea/nairobiпредставляет Найроби как финансовый центр Кении и место региональных штаб-квартир для многих международных компаний, рядом с магистральными волоконно-оптическими операторами, международным аэропортом имени Джомо Кениаты и центральным деловым районом. На той же странице говорится, что в метро Найроби есть два дата-центра, NBO1 и NBO2, с 31,8 тыс. квадратных футов общей колокационной площади и более чем 60 облачными и сетевыми провайдерами. Страница iColo о NBO1 наhttps://www.icolo.io/location/nbo1/сообщает, что NBO1 запущен в сентябре 2019 года как первый по-настоящему нейтральный по отношению к операторам дата-центр в Найроби, расположен в Карен, имеет резервирование волокон, 280 стоек, более 60 провайдеров связи, четыре точки обмена интернет-трафиком и 624 квадратных метра общей клиентской площади.
Бизнес-обоснование — не просто «Найроби — большой город». Оно в том, что кенийский спрос обладает достаточной локальной цифровой интенсивностью, чтобы оправдать расходы на дата-центры. Отчёт Управления связи Кении о статистике сектора за второй квартал 2025/2026 финансового года наhttps://www.ca.go.ke/sites/default/files/2026-04/Sector%20Statistics%20Report%20Q2%202025-2026.pdfсообщает, что на 31 декабря 2025 года число мобильных SIM-подписок достигло 78,4 млн, а число подписок на мобильные данные — 61,9 млн, при этом мобильный широкополосный доступ составил 83,2% подписок на мобильные данные. В том же отчёте говорится, что потребление мобильного широкополосного доступа выросло за квартал на 12,0% до 755 095,1 ТБ, среднее потребление мобильного широкополосного доступа на одну подписку выросло до 14,6 ГБ, а пользователи 5G в среднем потребляли 46,4 ГБ. Эти цифры не говорят о выручке iColo. Они объясняют, почему контент, финтех, платежи, государственные сервисы и корпоративные платформы всё чаще хотят локальную инфраструктуру, а не только международный транзит.
Краткий обзор рынка дата-центров Восточной Африки наhttps://cms.d4dhub.eu/assets/East-Africa-Data-Center-Markets-Brief.pdfдаёт более широкую картину. По оценкам, в конце 2024 года в Восточной Африке было почти 30 МВт действующей критической ИТ-нагрузки — меньше, чем в Южной Африке, но уже второй по величине блок мощностей в Африке южнее Сахары. В нём говорится, что на Найроби, Момбасу и Аддис-Абебу приходилось 80% доступной мощности дата-центров Восточной Африки, а на Кению — почти половина действующей критической ИТ-нагрузки Восточной Африки. Также утверждается, что к 2030 году Восточной Африке может потребоваться около 100 МВт новых мощностей, причём почти три четверти этого строительства придётся на Кению. Если эти оценки хотя бы направленно верны, нынешняя площадь iColo — не завершённое имение, а опцион на рынок, который в ближайшие годы должен поглотить значительно больше облачных, контентных и корпоративных рабочих нагрузок.
Покупатель, выбирающий между Найроби и Момбасой, на самом деле выбирает, где должна находиться каждая часть стека. Пользовательские кэши, платёжные системы, корпоративные приложения, устройства безопасности и внутренние межсоединения, возможно, должны находиться в Найроби, потому что там клиентская база, регуляторы, аудиторы и корпоративные команды. Международная передача, прибрежная устойчивость, подводное резервирование и региональный оптовый обмен, возможно, должны находиться в Момбасе, потому что там кабели и логика станций приземления.
Южная Африка остаётся крупным облачным и межсоединительным стандартом для рабочих нагрузок, которым нужна зрелая глубина региона, масштабные облачные сервисы или более простое снабжение. Маржа iColo максимальна, когда компания может продать кенийскую архитектуру в двух городах: Момбаса для кабельного и обменного притяжения; Найроби для корпоративного и финансового спроса; Digital Realty для уверенности в том, что оба города — часть более широкой африканской платформы.
Дисциплина энергоснабжения — это маржа, а не сноска об устойчивом развитии
Экономика дата-центров в Кении — это прежде всего экономика электроэнергии, а уже потом экономика недвижимости. Публичные страницы iColo рекламируют резервирование, но настоящий вопрос — сколько клиент платит за гарантии в сети, которая богата возобновляемой энергией, но подвержена перебоям. Официальная страница NBO1 сообщает, что предложение телекоммуникационного порта имеет доступность 99,999% по электропитанию. Страницы Digital Realty о NBO1 и NBO2 указывают резервирование ИБП 2N и охлаждение N+2 в Найроби. Страницы MBA1 и MBA2 указывают ИБП 2N, охлаждение N+1 у MBA1 и N+2 у MBA2.
Это маркетинговые и проектные заявления, но они показывают покупателям, что компания пытается монетизировать: надёжный энергетический контур на рынке, где сбои в сети остаются проблемой уровня совета директоров.
У Кении необычно привлекательная история генерации по африканским меркам. Исполнительное резюме IEA по Кении за 2024 год наhttps://www.iea.org/reports/kenya-2024/executive-summaryсообщает, что почти 90% генерации Кении приходится на возобновляемые источники, включая геотермальную энергетику, гидроэнергетику, ветер и солнце. Собственное солнечное объявление iColo за 2024 год сообщает, что структура генерации Кении на 82% состояла из возобновляемых источников по данным EPRA, и что iColo добавила более 650 кВт солнечных мощностей в Найроби и Момбасе: более 450 кВт в кампусе NBO и почти 200 кВт в Miritini в Момбасе. В той же заметке говорится, что iColo хочет со временем покрывать 25% потребностей объекта за счёт солнечной энергии, и обсуждается дополнительное солнечное пространство на новых площадках, парковках и крышах:https://www.icolo.io/news/icolo-a-digital-realty-company-expands-renewable-energy-footprint-with-installation-of-solar-panels-in-kenya/.
Более чистая структура генерации ценна для покупателей с углеродными целями, но это не то же самое, что бесперебойное энергоснабжение. В Кении случались крупные отключения. AP сообщало, что августовское общенациональное отключение электроэнергии 2023 года оставило многих кенийцев, в том числе в Найроби, без электричества на много часов и нарушило работу главного международного аэропорта:https://apnews.com/article/a681463711c756d415619c2e8743fd14. Сводка годового отчёта Kenya Power за 2025 год на AfricanFinancials,https://africanfinancials.com/document/ke-kplc-2025-ar-00/, сообщает, что SAIDI улучшился со 120,6 до 113 часов, а SAIFI — с 47,00 до 44,07, что указывает на улучшение, но всё ещё серьёзное бремя перебоев для обычных потребителей. Дата-центр использует сеть не так, как обычный потребитель, но его ценностное предложение существует именно потому, что обычного качества сети недостаточно для критически важной инфраструктуры.
Именно здесь солнечные добавления iColo следует читать экономически, а не романтически. Солнечная установка на 650 кВт не питает весь многомегаваттный портфель дата-центров круглосуточно. Её ценность — в снижении потребления из сети в дневное время, поддержке заявлений о возобновляемой энергии, снижении подверженности будущим движениям тарифов и сигнале о том, что закупки электроэнергии активно управляются. На уровне объекта настоящий продукт остаётся всей цепочкой надёжности: ввод от энергосбыта, доступ к подстанции, ИБП, мощность генераторов, планирование топлива, конструкция охлаждения, дисциплина обслуживания и персонал реагирования.
Клиенты платят за эту цепочку, потому что сбой на платёжном шлюзе, контентном кэше или корпоративной системе превращает дешёвую стойку в дорогостоящий отказ.
NBO2 — ключевое испытание. Объект с ИТ-нагрузкой 6,5 МВт — это иное энергетическое обязательство, чем несколько сотен стоек. Он перемещает iColo от позиции доказательства рынка и межсоединений к более серьёзной экономике кампуса. Заявление компании о том, что кенийский план включает собственную подстанцию и более 20 МВт потребления при полной мощности, — правильная амбиция, но она же повышает планку андеррайтинга. Крупные нагрузки требуют координации с сетью, дисциплины по земле, исполнения проекта, ценообразования на энергию, эффективности охлаждения и достаточного клиентского спроса, чтобы заполнять фазы без омертвления капитала.
Маржа не в объявлении мегаватт, а в их продаже по ценам, которые покрывают энергию, резервирование, финансирование и поддержку, оставаясь при этом лучше альтернативы покупателя.
Digital Realty снижает стоимость доверия, но Южная Африка по-прежнему задаёт ориентир
Владение Digital Realty меняет стоимость веры для iColo. Банк, глобальная контентная платформа или операторский покупатель могут оценивать iColo иначе, когда бренд связан с одной из крупнейших в мире компаний дата-центров. Сама Digital Realty описывает глобальный след из более чем 300 объектов в более чем 50 метро и более чем 25 странах на шести континентах на странице объявления Teraco CT2:https://www.teraco.co.za/news/teraco-completes-ct2-data-centre-expansion/. Этот масштаб не делает кенийскую стойку идентичной стойке во Франкфурте, Сингапуре или Ашберне, но меняет комфорт закупок. Он также помогает глобальным аккаунтам покупать Кению как часть регионального плана, а не как разовое исключение для местного поставщика.
Южная Африка — неудобное сравнение. Digital Realty завершила приобретение Teraco в августе 2022 года, и теперь Teraco описывает себя наhttps://www.teraco.co.za/как крупнейшую среду дата-центров Африки с восемью локациями, 650 клиентами, 27 000 межсоединений и 228 МВт ИТ-нагрузки. Объявление о расширении CT2 сообщает, что объект в Кейптауне достиг 50 МВт критической ИТ-нагрузки, а суммарная критическая мощность по объектам Teraco достигла 189 МВт на тот момент. Эти цифры затмевают публичную кенийскую базу мегаватт iColo. Они объясняют, почему региональный облачный покупатель не может игнорировать Южную Африку: больше мощностей, более зрелые межсоединения, устоявшиеся облачные регионы и более глубокая экосистема специализированных провайдеров.
Факты об облачных регионах усиливают этот тезис. AWS открыла Africa (Cape Town), имя API af-south-1, в апреле 2020 года и сообщила, что это первый регион AWS в Африке:https://aws.amazon.com/blogs/aws/now-open-aws-africa-cape-town-region/. Microsoft сделала сервисы Azure общедоступными из Йоханнесбурга и Кейптауна в 2019 году через South Africa North и South Africa West; страница обновления Azure остаётся наhttps://azure.microsoft.com/en-gb/updates?id=azure-south-africa-regions-are-now-available. Google Cloud открыл регион в Йоханнесбурге в январе 2024 года и сообщил, что компании по всему континенту могут получать высокопроизводительные, безопасные сервисы с низкой задержкой из Южной Африки:https://cloud.google.com/blog/products/infrastructure/heita-south-africa-new-cloud-region/. Покупатель, которому нужны управляемые базы данных, корпоративные облачные сервисы и глубина платформы на уровне региона, может выбрать Южную Африку раньше, чем Кению.
Ответ iColo не может состоять в том, чтобы притворяться, что Кения — это уже Южная Африка. Ответ в том, что у Восточной Африки другая география и другая клиентская экономика. Если пользователи, платёжные партнёры, регуляторы и операторы платформы сосредоточены вокруг Кении и соседних рынков, южноафриканское развёртывание может быть хорошим облачным регионом и всё же плохой периферийной архитектурой. Деньги — в разнице. Южноафриканский регион может размещать управляющий контур, аналитику и бэк-офисные системы. Найроби может размещать локальные корпоративные системы, устройства безопасности, платёжное соседство и пользовательские кэши.
Момбаса может размещать прибрежный пиринг, устойчивость передачи подводного трафика и региональный обмен. Именно в этой гибридной архитектуре кенийский портфель iColo может зарабатывать.
Владение Digital Realty также создаёт внутреннее африканское сравнение. Digital Realty может поддерживать и Teraco, и iColo, не делая их заменителями. Teraco обслуживает самую глубокую на континенте базу гиперскейла и межсоединений. iColo обслуживает меньший, но стратегически расположенный восточноафриканский шлюз. Риск в том, что глобальные клиенты будут относиться к iColo как к спице южноафриканского хаба, а не как к месту для долгосрочной рабочей нагрузки.
Преимущество в том, что глобальный аккаунт может покупать оба варианта: Южную Африку для масштаба, Найроби и Момбасу для близости, а Digital Realty как слой отношений между развёртываниями.
Плотность кросс-коннектов — это локальный тест на монополию
Нейтральная по отношению к операторам колокация становится ценной, когда здание создаёт сетевые эффекты. Стойка в пустой комнате — дорогой шкаф. Стойка в комнате с операторами, облачными шлюзами, точками обмена, контентными сетями, провайдерами безопасности и региональными интернет-провайдерами становится вариантом коммутации. Публичные материалы iColo это понимают. NBO1 рекламирует более 60 провайдеров связи и четыре точки обмена интернет-трафиком. MBA1 рекламирует более 80 провайдеров и три точки обмена. Страница Digital Realty о метро Момбаса сообщает о 74 сетях, двух точках обмена и семи подводных кабелях.
Объявление о KIXP в MBA2 сообщает, что в кампусе Момбасы уже подключено более 100 сетей.
Внешние базы данных в целом подтверждают, что iColo не только самоописывается. Страница PeeringDB об ASN iColo наhttps://www.peeringdb.com/asn/328162описывает iColo как нейтральный по отношению к операторам колокационный дата-центр и указывает открытую политику пиринга. Там говорится, что iColo присоединяется к публичным точкам пиринга и предоставляет локальные сервисы NTP и зеркал. BGP.tools наhttps://bgp.tools/as/328162показывает AS328162, Icolo Ltd, активный и выделенный под AFRINIC, с четырьмя анонсируемыми IPv4 /24, апстримами, включая MTN Business Kenya, SEACOM, TVCABO и Frontier Optical Networks, и точками обмена интернет-трафиком, включая KIXP-Mombasa, LINX Nairobi, KIXP Nairobi и Asteroid Mombasa. Страницы объектов PeeringDB для MBA1 и MBA2,https://www.peeringdb.com/fac/5019иhttps://www.peeringdb.com/fac/10232, показывают KIXP-Mombasa и LINX Mombasa на обоих прибрежных объектах.
Сам AS328162 — не то же самое, что полная колокационная экосистема iColo. ASN — свидетельство собственных сетевых ресурсов компании и присутствия в точках обмена; списки пиров на объектах — свидетельство того, что в зданиях есть клиенты и сети. Это различие важно, потому что ASN, диапазоны IP и членство в точках обмена — не коммерческие субъекты. Это доказательства того, обладает ли объект операционным притяжением.
В случае iColo доказательства подтверждают значимую, но всё ещё взрослеющую межсоединительную позицию: достаточно сильную для восточноафриканской периферии и нейтральной по отношению к операторам колокации, но ещё не сопоставимую с крупнейшими южноафриканскими хабами.
Плотность кросс-коннектов имеет и второй экономический эффект: она создаёт издержки переключения. Когда контентная платформа, оператор или банк уже оплатили шкафы, порты, кросс-коннекты, транзит, удалённые руки, проверку безопасности, мониторинг и процессы управления изменениями, переезд не тривиален. Конкурент может снизить ежемесячные платежи, но покупатель должен оценить прерывание сервиса, миграцию контракта, время инженеров, аудиторские доказательства и риск перетрассировки. Поэтому первая когорта сетей в здании так важна. Это не просто выручка; это магниты для следующих клиентов.
Опасность в том, что тот же сетевой эффект может застопориться. Если слишком много крупных контент-провайдеров по-прежнему держат основную африканскую облачную или кэшевую инфраструктуру в Южной Африке, Европе или комнатах, принадлежащих телекомам, iColo придётся убеждать сети переезжать до того, как помещение достигнет полной ценности. Если пиринговый трафик в Момбасе растёт, аргумент усиливается. Если KIXP-Mombasa, LINX Mombasa и Asteroid Mombasa остаются небольшими по сравнению с объёмами обмена в Найроби и Южной Африке, прибрежную премию труднее удерживать. Объект должен превращать близость к кабелям в трафик, а не только в маркетинг.
Кто платит и что именно покупает?
Платящая клиентская база iColo, вероятно, представляет собой смесь телекоммуникационных операторов, интернет-провайдеров, пиринговых сетей, контент-провайдеров, облачных и ИТ-провайдеров, финансовых институтов, предприятий и, возможно, государственных или квазигосударственных рабочих нагрузок. Эта смесь следует из собственных описаний услуг компании и видимых списков сетей, а не из раскрытой сегментации выручки. Каждый тип клиентов платит по своей причине.
Операторы связи и интернет-провайдеры покупают плотность точек встречи, опциональность магистральных каналов и доступ к пирам. Кенийский интернет-провайдер, который может обмениваться трафиком с Meta, Akamai, инфраструктурой, связанной с Google, SEACOM, WIOCC, Safaricom, сетями, связанными с MTN, или региональными пирами локально, может снизить зависимость от транзита и улучшить пользовательский опыт. Контент-провайдеры покупают близость к аудитории и операторам, особенно когда потребление мобильных данных растёт.
Корпоративные покупатели покупают безопасное пространство, энергоснабжение, словарь комплаенса, удалённые руки и возможность держать критически важные системы рядом с кенийским бизнесом без строительства частного объекта. Облачные и управляемые провайдеры покупают платформу, с которой они могут продавать меньшие локальные развёртывания, гибридную связность и варианты аварийного восстановления.
Логика выручки — это пакет. Арендный слой — мощность и площадь: шкафы, клетки, сьюты, зарезервированные кВт и кросс-коннекты. Инфраструктурный слой — доступность: ИБП, генераторы, охлаждение, безопасность, контроль доступа, мониторинг и оперативное реагирование. Сетевой слой — операторы, точки обмена, облачные маршруты, IP-транзит и межсоединения. Слой доверия — комплаенс, надёжность спонсора, отзывчивость поддержки и вера в то, что локальная стойка не станет инженерным отвлечением. Самые высокомаржинальные клиенты — те, кому нужно больше, чем товарное пространство, и меньше, чем собственный дата-центр.
Покупатель из начальной сцены платит iColo не только за стойки. Он платит за снижение четырёх счетов, которые могут не отражаться в котировке колокации. Первый — задержка: каждая поездка в Южную Африку или Европу может ухудшать интерактивные приложения, запуск видео, подтверждение платежей и опыт корпоративных пользователей. Второй — транзит и магистральные каналы: тянуть трафик вглубь страны или за рубеж перед обменом — значит терять контроль над маршрутами. Третий — операционные перерывы: сбой дата-центра, отказавший генератор, плохой процесс удалённых рук или событие качества электроэнергии могут стоить дороже, чем год дешёвого хостинга.
Четвёртый — регуляторные и доверительные трения: кенийским банкам, медицинским платформам, государственным системам и платёжным провайдерам всё чаще нужно объяснять, где находятся данные и кто может к ним прикасаться.
Режим защиты данных Кении добавляет к этому разговору даже без жёсткого универсального правила локализации для каждой частной рабочей нагрузки. Правила защиты данных (регистрация контролёров и обработчиков данных), доступные через Kenya Law наhttps://new.kenyalaw.org/akn/ke/act/ln/2021/265/eng%402022-12-31, требуют процедур регистрации для контролёров и обработчиков данных. Портал регистрации обработчиков данных ODPC наhttps://dataportal.odpc.go.ke/Account/Registerпоказывает операционную поверхность регистрации. Для корпоративного покупателя локальная колокация не решает все обязательства по защите данных, но может упростить историю: кенийские данные пользователей, кенийская инфраструктура, известные средства контроля доступа и контракты с оператором объекта, который понимает локальную среду комплаенса.
Публичные доказательства не раскрывают цены на стойки iColo, среднюю цену за кВт, использование, отток, концентрацию клиентов, число кросс-коннектов или маржу EBITDA. Это означает, что экономический взгляд приходится выводить из мощности, местоположения, плотности сетей и рыночного спроса. Вывод наиболее силён, когда клиент одновременно заботится о восточноафриканской задержке, кабелях Момбасы, корпоративном спросе Найроби и комфорте глобального спонсора.
Он слабее всего для рабочих нагрузок, которые безразличны к местоположению, терпимы к большей задержке, нуждаются в богатых сервисах гиперскейл-платформ или могут оставаться в существующем объекте телекома.
Спред зарабатывается, когда Найроби и Момбаса продаются вместе
Самый интересный экономический вопрос — не в том, какой рынок дата-центров лучше, Найроби или Момбаса. А в том, может ли iColo заставить два метро вести себя как одна полезная восточноафриканская платформа. У Найроби центр спроса. У Момбасы кабельная география. У Южной Африки масштабный ориентир. Спред существует потому, что ни одно из этих преимуществ полностью не заменяет другие. Покупатель, выбравший только Южную Африку, может получить зрелый облачный регион и глубокие межсоединения, но принимает расстояние от восточноафриканских пользователей и регуляторов.
Покупатель, выбравший только Найроби, получает бизнес-близость, но может упустить гибкость прибрежных маршрутов. Покупатель, выбравший только Момбасу, получает близость к кабелям, но может оказаться дальше от корпоративных лиц, принимающих решения, и владельцев внутренних приложений. Дифференцированная продажа iColo — портфельный ответ: разместить нужную рабочую нагрузку в нужном кенийском городе и использовать межсоединения для снижения штрафа за разделение стека.
Этот портфельный ответ ценен только если операционная модель достаточно проста для покупки клиентами. На зрелых рынках покупатели привыкли к экосистемам метро с множеством объектов, облачными шлюзами, тканями точек обмена, волоконными провайдерами и партнёрами по управляемым сервисам. В Восточной Африке меньше слоёв, поэтому координационная нагрузка оператора дата-центра тяжелее. Покупатель финансовых услуг из Найроби, возможно, не хочет становиться экспертом по прибрежной подводной маршрутизации, качеству удалённых рук, закупке кросс-коннектов и диверсификации операторов.
Контентная компания, возможно, не хочет отдельных операционных ритуалов для кэша в Найроби, пирингового порта в Момбасе и управляющего контура в Южной Африке. Возможность iColo — упаковать эту сложность в то, что клиент может подписать: известные объекты, известные сетевые варианты, известную архитектуру питания, известные пути эскалации и материнскую компанию, которая может разговаривать с глобальными командами закупок.
Момбасская сторона этой продажи зависит от того, станет ли побережье точкой расчёта, а не точкой транзита. Подводные кабели, приземляющиеся около Момбасы, — недостаточно. Экономика трафика меняется, когда сети обмениваются, кэшируют и соединяются вблизи среды приземления кабелей, а не просто тащат биты вглубь страны или дальше. Поэтому присутствие KIXP и LINX важно. Оно даёт прибрежному объекту повод размещать маршрутизаторы, кэши, пиринговые порты и транспортную агрегацию, обслуживающие более широкий регион.
Прибрежную стойку можно оправдать, если она снижает подверженность международному транзиту, создаёт диверсификацию маршрутов, улучшает доставку контента, поддерживает региональные оптовые отношения или даёт операторам практичный вариант аварийного восстановления за пределами Найроби. Её труднее оправдать, если весь значимый обмен по-прежнему происходит где-то ещё.
Найробийская сторона зависит от того, продолжит ли локальный корпоративный и облачный спрос профессионализироваться. Корпоративные покупатели Кении — не все клиенты гиперскейла, и многие не заполнят большие залы. Но банки, финтех-компании, платформы, связанные с телекомом, медицинские системы, поставщики ПО, медиаплатформы, платёжные процессоры, государственные технологические программы и офисы международных компаний — всем нужно какое-то сочетание устойчивости, локальной связности и комплаенс-комфорта.
Для таких покупателей нейтральная по отношению к операторам колокация — не спекулятивный интернет-идеал, а способ избежать строительства собственного энергетического и охранного имения, сохраняя больше контроля, чем чисто офшорная облачная позиция. Плотность провайдеров Nairobi One и публичная цифра ИТ-нагрузки 6,5 МВт для Nairobi Two указывают на эту взрослеющую базу покупателей. Об объекте будут судить по тому, превратят ли эти клиенты интерес в зарезервированную мощность.
Сравнение с Южной Африкой делает кенийскую продажу резче, а не слабее. Серьёзный покупатель обычно сохранит часть рабочей нагрузки в Южной Африке, потому что облачные регионы и экосистема межсоединений слишком важны, чтобы их игнорировать. Вопрос в том, что не должно там оставаться. Чувствительный к задержке контент, внутренние платёжные пути, локальные регуляторные рабочие нагрузки, региональный пиринг интернет-провайдеров, фильтрация безопасности, контрольные точки резервного копирования и системы, которым нужны кенийские операционные команды рядом, могут заслуживать кенийского размещения.
Рациональная архитектура может держать централизованные вычисления и аналитику в Йоханнесбурге или Кейптауне, используя Найроби и Момбасу для восточноафриканской периферии, обмена и устойчивости. В этой модели iColo не обязана побеждать Teraco в его собственной игре. Она должна доказать, что кенийский слой достаточно улучшает пользовательский опыт, контроль маршрутов и операционную гарантию, чтобы окупать повторяющиеся затраты.
Именно здесь неофициальные рыночные сигналы становятся полезными, если держать их в пропорции. Комментарии клиентов, публикации в соцсетях, сигналы о найме, события запуска объектов и объявления о пиринге — не аудированное использование. Они не доказывают выручку или заполняемость. Однако они показывают, действует ли экосистема так, будто платформа имеет значение. Сеть, объявляющая о прибрежном присутствии, контентная или связная компания, называющая Найроби и Момбасу вместе, или точка обмена, расширяющаяся внутри помещения iColo, могут указывать на то, что клиенты видят практическую ценность в двухметровой архитектуре.
Сигнал сильнее всего, когда он повторяется у независимых участников, а не сосредоточен в собственном маркетинге оператора.
В конечном счёте экономика сводится к качеству использования. Дата-центр может заполняться низкомаржинальными шкафами, краткосрочными сетевыми узлами или клиентами, которые потребляют мало энергии и покупают мало услуг. Он также может заполняться липкими высокоценными развёртываниями, которым нужны кросс-коннекты, удалённые руки, резервные вводы, поддержка комплаенса и многоплощадочный дизайн. Лучший исход для iColo — не просто больше проданных стоек. А клиентская смесь, которая делает Найроби и Момбасу взаимно усиливающими. Оператор в Момбасе делает корпоративное развёртывание в Найроби более полезным.
Банк в Найроби делает диверсификацию прибрежных маршрутов более ценной. Контентный кэш около Момбасы улучшает аргументы для большего пиринга интернет-провайдеров. Глобальный облачный или платформенный клиент повышает уверенность закупок для всех остальных. Именно этот накопительный эффект пытается захватить iColo.
Контраргумент столь же ясен. Если спрос в Найроби — в основном чувствительное к цене корпоративное размещение, трафик Момбасы остаётся транзитной историей, а южноафриканские облачные регионы продолжают поглощать серьёзные рабочие нагрузки, кенийский портфель из двух городов может остаться стратегически важным, но финансово скромным. Он всё ещё будет иметь значение для устойчивости интернета в регионе, но не будет нести той же логики оценки, что и высокоплотный межсоединительный кампус.
Сегодняшние доказательства поддерживают осторожно позитивный взгляд, потому что активы, кабельная география, владение Digital Realty и сигналы точек обмена реальны. Нерешённый вопрос — достаточно ли быстро клиентская плотность догонит инфраструктурную историю.
Риски локальны, региональны и геополитичны
Потенциал роста iColo привязан к цифровому росту Восточной Африки, но к нему же привязаны и риски. Первый — надёжность и стоимость электроэнергии. Возобновляемая структура генерации Кении — аргумент для продажи; перебои в сети — противовес. Объект может инженерно справляться с перебоями, но резервирование стоит денег. Если тарифы на электроэнергию растут, использование дизельного резерва увеличивается или подключение к сети для больших нагрузок замедляется, маржа iColo сжимается, если контракты не переносят достаточно затрат на клиентов.
Если планы компании по собственной подстанции и солнечной энергии сработают хорошо, она получит энергетическую историю, которую мелким конкурентам трудно скопировать.
Второй риск — сроки строительства. Обзор рынка Восточной Африки ожидает большого объёма новых мощностей к 2030 году, в основном в Кении. Это хорошо для уверенности в спросе, но может также создавать периоды избыточного предложения, если клиенты подписываются медленнее, чем застройщики строят. Публичная цифра NBO2 в 6,5 МВт значима, потому что она велика по сравнению с существующей базой действующих мощностей региона. Если iColo заполняет её гиперскейл-, облачными, контентными и корпоративными клиентами, экономика кампуса Найроби резко улучшается. Если рынок медленнее, обязательства по энергии и земле могут опередить выручку.
Третий риск — замещение Южной Африкой. В Южной Африке есть гиперскейл-регионы, более глубокие межсоединения, более зрелое корпоративное внедрение облака и более крупные объекты. На главной странице Teraco указано 228 МВт ИТ-нагрузки и 27 000 межсоединений. Только расширение CT2 довело объект до 50 МВт. Восточноафриканский покупатель может решить, что надёжность зрелой южной экосистемы стоит компромисса по задержке и политике. iColo должна доказать, что близость Восточной Африки меняет достаточно операционных исходов, чтобы оправдать кенийское развёртывание.
Четвёртый риск — геополитика кабелей и маршрутов. Преимущество Момбасы зависит от того, остаются ли подводные системы разнообразными, конкурентоспособными и работоспособными. Несколько кабелей снижают зависимость от одного маршрута, но обрывы кабелей, проблемы станций приземления, споры о разрешениях, геополитическая напряжённость в Красном море или Индийском океане и узкие места магистральных каналов всё равно могут перемещать трафик и влиять на цены.
iColo выигрывает, когда больше систем приземляется и соединяется локально; она страдает, если экономика маршрутов контролируется в другом месте или если покупатели рассматривают Момбасу как транзитную точку, а не точку расчёта.
Пятый риск — регуляторная неопределённость. Кения хочет быть технологическим хабом, но облачные правила, защита данных, кибербезопасность, лицензирование связи, государственные закупки и правила критической инфраструктуры всё ещё развиваются. Больше регулирования может помочь iColo, если сделает локальные безопасные объекты более привлекательными. Оно может навредить, если комплаенс станет медленным, неопределённым или дорогим. Региональная политика тоже важна. Клиенты Восточной Африки — не все кенийские. Уганда, Танзания, Руанда, Южный Судан, Эфиопия и Мозамбик имеют разные ограничения по данным, связи, валюте и политике.
Региональная платформа должна продавать через границы, не предполагая, что доверие одной юрисдикции автоматически переносится.
Рыночные сигналы, которые уточняют взгляд
Официальных доказательств достаточно для основного тезиса, но полезны и более мягкие рыночные сигналы. Во-первых, iColo продолжает появляться в местах, важных для межсоединений, а не только в списках недвижимости. LINX Mombasa находится на площадках iColo MBA1 и MBA2. KIXP расширился в MBA2. PeeringDB и BGP.tools показывают AS328162 в кенийских точках обмена. Собственные страницы объектов iColo перечисляют множество операторов и контентных сетей. Это не раскрытие выручки, но предполагает, что рынок относится к iColo как к реальной точке встречи.
Во-вторых, отзывы клиентов и партнёров указывают на поддержку и практическую реализацию, а не только на аренду стоек. Недавняя публичная публикация iColo в LinkedIn о расширении Share на Найроби и Момбасу, доступная наhttps://www.linkedin.com/posts/icolo-io_connectivty-icolonbo1-icolomba2-activity-7450453416742543360-6Wm8, включает комментарий со стороны клиента, хвалящий команду как практичную и доступную. Публикации LinkedIn — не аудированные доказательства, но они указывают, что покупатели могут ценить: возможность получить помощь при переходе от сетевого дизайна к работающей инфраструктуре на рынке, где закупки и внедрение могут быть более персональными, чем в зрелых гиперскейл-регионах.
В-третьих, сигналы о найме и мощностях указывают на то, что компания переходит от эксплуатации малых площадок к эксплуатации кампуса. Публичный маркетинг NBO2, цифра ИТ-нагрузки 6,5 МВт, заметка о расширении солнечной генерации и формулировки о собственной подстанции указывают на фазу масштабирования. Тот факт, что iColo продолжает публиковать материалы о расширении обмена в Момбасе и росте кампуса в Найроби, предполагает, что руководство не относится к существующей площади как к статичному имению. Риск — исполнение; сигнал — амбиция, подкреплённая глобальным спонсором.
В-четвёртых, более широкая африканская рыночная нарратив стала более требовательной. Документ McKinsey 2025 года об африканских дата-центрах наhttps://www.mckinsey.com/~/media/mckinsey/industries/technology%20media%20and%20telecommunications/telecommunications/our%20insights/building%20data%20centers%20for%20africas%20unique%20market%20dynamics/building-data-centers-for-africas-unique-market-dynamics.pdfсвязывает спрос с мобильным видео, играми, финтехом, внедрением облака, суверенитетом данных и ростом мобильных денег. Он также отмечает, что фрагментированные правила суверенитета могут повышать затраты и ограничивать масштаб. Это соответствует и возможности iColo, и её ограничению. Локальность ценна, потому что африканским цифровым сервисам нужны более близкие вычисления; локальность дорога, потому что каждая страна и метро не могут мгновенно поддерживать глубокий гиперскейл-рынок.
Самым сильным рыночным сигналом было бы видимое использование. Оно не публично. Если NBO2 подпишет крупного облачного, контентного, финансового или государственного якорного клиента; если трафик обмена в Момбасе существенно вырастет; если KIXP-Mombasa и LINX Mombasa увеличат членство и пиковый трафик; если iColo раскроет базу кросс-коннектов, сопоставимую с более глубокими хабами; или если Digital Realty сообщит о значимом вкладе кенийской выручки в Африке, бычий взгляд станет значительно сильнее.
Если эти сигналы застопорятся, история останется правдоподобной, но более ограниченной: iColo будет важным региональным оператором межсоединений, но ещё не платформой, меняющей то, где Восточная Африка размещает свою цифровую экономику.
Что изменило бы оценку
Первый факт, который изменил бы взгляд, — аренда NBO2. Расширение Найроби на 6,5 МВт становится экономически мощным только при появлении законтрактованного спроса. Названный гиперскейл-облачный периферийный узел, контентная платформа, крупный банк, государственная платформа цифровых услуг или корпоративный кластер показали бы, что Найроби может поглотить более крупные нейтральные по отношению к операторам мощности. Без этого NBO2 — важный объект, но не доказательство использования.
Второй факт — рост трафика в Момбасе. KIXP-Mombasa, LINX Mombasa, Asteroid Mombasa и база кросс-коннектов объектов должны показать, оседает ли трафик на побережье. LINX уже публикует пик 203 Гбит/с для LINX Mombasa наhttps://www.linx.net/network/linx-mombasa/. Если этот пик, число участников и локальная плотность пиринга продолжат расти, Момбаса станет более сильным экономическим шлюзом. Если прибрежный трафик остаётся вторичным по сравнению с Найроби и Южной Африкой, премия Момбасы уже.
Третий факт — стоимость и надёжность электроэнергии при большей нагрузке. Солнечные добавления iColo на 650 кВт и возобновляемая структура сети Кении помогают истории, но вопрос андеррайтинга — доставленная стоимость надёжной энергии на NBO2 и будущих фазах Момбасы. Покупателям нужно знать, может ли iColo защитить время безотказной работы и контрактную экономику при масштабировании за пределы нагрузок малых объектов. Опубликованные PUE, достигнутое покрытие возобновляемой энергией, показатели сбоев, часы работы дизелей, условия переноса стоимости энергии или ввод подстанции в эксплуатацию существенно повысили бы уверенность.
Четвёртый факт — давление замещения Южной Африкой. Публичная цифра ИТ-нагрузки Teraco в 228 МВт, облачные регионы Южной Африки и глубина межсоединений в стиле NAPAfrica означают, что Кения не конкурирует с пустым пространством. Если восточноафриканские предприятия всё чаще покупают южноафриканские регионы плюс локальное кэширование, адресуемая долгосрочная рабочая нагрузка iColo меньше.
Если те же предприятия разделяют архитектуру, используя Южную Африку для основного облака и iColo для локального обмена, контента, безопасности и регулируемых рабочих нагрузок, iColo становится восточноафриканской периферией континентальной платформы, а не компромиссом малого рынка.
Пятый факт — регулирование. Позиция Кении по защите данных, облаку и кибербезопасности может подтолкнуть больше рабочих нагрузок в локальные объекты, если государственным, финансовым или медицинским покупателям нужен более ясный локальный контроль. Она также может замедлить принятие, если комплаенс остаётся неоднозначным или тяжёлым для закупок. Наиболее полезным доказательством были бы публичная реализация облачной политики, государственные контракты на хостинг, руководство по аутсорсингу банков, заявления регуляторов об использовании облака и более чистый путь для трансграничных восточноафриканских потоков данных.
Источники и сигналы
База объектов статьи основана прежде всего на iColo и Digital Realty. Главная страница iColo,https://www.icolo.io/, перечисляет текущую географию кампусов и публичные цифры мощности или площади для Maputo One, Mombasa One и Mombasa Two. NBO1 описан наhttps://www.icolo.io/location/nbo1/: 280 стоек, более 60 провайдеров связи, четыре точки обмена и 624 квадратных метра клиентской площади. MBA1 описан наhttps://www.icolo.io/location/mba1/: 250 стоек, более 80 провайдеров связи и будущий потенциал расширения Miritini. MBA2 описан наhttps://www.icolo.io/location/mba2/: до 600 стоек, 1 200 квадратных метров ИТ-пространства, два дата-холла и близость к береговым колодцам. Страницы Digital Realty о метро Найроби и Момбасы,https://www.digitalrealty.com/data-centers/emea/nairobiиhttps://www.digitalrealty.com/data-centers/emea/mombasa, поддерживают заявления о провайдерах, клиентах, площади, точках обмена и подводных кабелях на уровне метро. Страницы объектов по адресамhttps://www.digitalrealty.com/data-centers/emea/nairobi/nbo1,https://www.digitalrealty.com/data-centers/emea/nairobi/nbo2,https://www.digitalrealty.com/data-centers/emea/mombasa/mba1иhttps://www.digitalrealty.com/data-centers/emea/mombasa/mba2поддерживают детали размера здания, резервирования, охлаждения и безопасности.
База собственности основана на объявлении Interxion 2019 года о контрольном пакете наhttps://www.nasdaq.com/press-release/interxion-enters-into-agreement-for-controlling-interest-in-icolo-and-establishesи релизе Digital Realty о расширении в Африке наhttps://www.prnewswire.com/news-releases/digital-realty-expands-coverage-and-capacity-of-platformdigital-across-africa-301407687.html. Собственные страницы Teraco,https://www.teraco.co.za/иhttps://www.teraco.co.za/news/teraco-completes-ct2-data-centre-expansion/, дают южноафриканское сравнение: восемь локаций, 650 клиентов, 27 000 межсоединений, 228 МВт ИТ-нагрузки на главной странице, а CT2 достиг 50 МВт при суммарной критической мощности 189 МВт по объектам Teraco на момент объявления о расширении.
База межсоединений основана на объявлении iColo о KIXP в MBA2 наhttps://www.icolo.io/news/icolos-mombasa-peering-expands-as-kenya-internet-exchange-point-kixp-launches-new-point-of-presence-in-mba2-data-center/, LINX Mombasa наhttps://www.linx.net/network/linx-mombasa/, PeeringDB наhttps://www.peeringdb.com/asn/328162,https://www.peeringdb.com/ix/2362,https://www.peeringdb.com/fac/5019иhttps://www.peeringdb.com/fac/10232, а также на данных маршрутизации наhttps://bgp.tools/as/328162. Эти источники поддерживают мнение о том, что у iColo есть реальное притяжение объектов и точек обмена, сохраняя при этом ASN и точки обмена в их правильной роли доказательств, а не коммерческих субъектов.
База рыночного спроса основана на статистике Управления связи Кении наhttps://www.ca.go.ke/sites/default/files/2026-04/Sector%20Statistics%20Report%20Q2%202025-2026.pdfи индексе статистики CA наhttps://www.ca.go.ke/index.php/statistics. Каркас спроса и мощностей дата-центров Восточной Африки взят из обзора D4D Hub / Xalam наhttps://cms.d4dhub.eu/assets/East-Africa-Data-Center-Markets-Brief.pdf. Контекст энергоснабжения основан на солнечных объявлениях iColo наhttps://www.icolo.io/news/contributing-positively-to-kenyas-renewable-energy-grid-with-solar/иhttps://www.icolo.io/news/icolo-a-digital-realty-company-expands-renewable-energy-footprint-with-installation-of-solar-panels-in-kenya/, сводке IEA по энергетике Кении наhttps://www.iea.org/reports/kenya-2024/executive-summary, сводке годового отчёта Kenya Power за 2025 год наhttps://africanfinancials.com/document/ke-kplc-2025-ar-00/и репортаже AP об отключении электроэнергии 2023 года наhttps://apnews.com/article/a681463711c756d415619c2e8743fd14.
Замещение южноафриканским облаком подтверждается заметкой AWS о запуске Africa (Cape Town) наhttps://aws.amazon.com/blogs/aws/now-open-aws-africa-cape-town-region/, обновлением Microsoft о доступности Azure в Южной Африке наhttps://azure.microsoft.com/en-gb/updates?id=azure-south-africa-regions-are-now-availableи объявлением региона Google Cloud в Йоханнесбурге наhttps://cloud.google.com/blog/products/infrastructure/heita-south-africa-new-cloud-region/. Регуляторный контекст подтверждается правилами Кении о регистрации контролёров и обработчиков данных наhttps://new.kenyalaw.org/akn/ke/act/ln/2021/265/eng%402022-12-31и порталом регистрации ODPC наhttps://dataportal.odpc.go.ke/Account/Register. Более мягкие рыночные сигналы включают публичные публикации iColo в LinkedIn, такие какhttps://www.linkedin.com/posts/icolo-io_connectivty-icolonbo1-icolomba2-activity-7450453416742543360-6Wm8, и должны читаться только как сигналы репутации и внедрения у клиентов, а не как аудированные данные использования.