
Резюме
- Google Ireland Limited лучше всего понимать как юридический, контрактный, регуляторный и ресурсно-административный узел внутри более широкой операционной системы Google и Alphabet. Официальные ирландские данные о лоббировании идентифицируют компанию как GOOGLE IRELAND LIMITED с номером CRO 368047 и адресом в Дублине; собственные условия рекламных программ Google определяют Google Ireland Limited как контрагента по рекламным программам для деловых пользователей на соответствующих рынках; RIPE NCC указывает Google Ireland Limited как члена с адресом в реестре в Сан-Франциско и зонами обслуживания, включающими Ирландию, Германию, Францию, Великобританию и Нидерланды.
- Вопрос использования не в том, есть ли у Google трафик. Вопрос в том, сможет ли платный спрос поглотить быстро расширяющуюся базу фиксированных затрат. В отчётности Alphabet за 2025 год говорится, что денежные средства поступают в основном от рекламы, подписок, устройств и облачного потребления или подписок, при этом техническая инфраструктура, аренда дата-центров, энергетические обязательства и обязательства перед поставщиками стали значительно больше. В отчётности за первый квартал 2026 года затем показан рост выручки Google Cloud на 63%, но также материальные обязательства по закупкам в размере 332,4 млрд долларов и новые гарантии поддержки для дата-центров и энергетической инфраструктуры.
- Членство в RIPE, записи PeeringDB и данные AS15169 важны, поскольку они показывают зрелую ресурсную и межсетевую инфраструктуру. Они не доказывают, что Google Ireland Limited продаёт розничный доступ в интернет, IP-транзит, облачный хостинг или управляемые сети от своего имени. AS15169 компании Google LLC — это глобальная контентная сеть с селективным пирингом, большим исходящим трафиком и множеством публичных точек обмена; Google Global Cache и прямой пиринг приближают трафик к сетям доступа, но отношения с конечным клиентом остаются у интернет-провайдера.
- Платная единица фрагментирована. Рекламодатели платят за результаты и внимание; облачные клиенты платят за вычисления, хранение, сеть и управляемые сервисы; потребители платят за подписки и устройства; интернет-провайдеры и предприятия взаимодействуют с продуктами пиринга, кэширования и межсетевых соединений, которые могут снизить затраты или улучшить производительность, но не создают автоматически новую маржу для Google Ireland. Зафиксированное использование становится ценностью только тогда, когда оно связано с платёжеспособной единицей, дающей приемлемый вклад после затрат на техническую инфраструктуру, привлечение трафика, контент, энергию, амортизацию и регулирование.
- Оценка улучшается, если Google сможет продолжать превращать облачный портфель заказов в использование с высокой маржой, сохранять ценовую дисциплину при расширении мощностей, показывать, что ИИ-инфраструктура загружена устойчивыми платными рабочими нагрузками, получать доступ к электроэнергии и сетям без перекладывания неприемлемых затрат на клиентов или принимающие системы, и не допускать, чтобы регуляторные меры подрывали денежный двигатель поиска и рекламы. Она ухудшается, если мощности заполняются дисконтированным спросом, если резервируемые облачные обязательства недоиспользуются, если ограничения по электроэнергии задерживают мощности, или если регулирование снижает экономическую ренту, которая исторически оплачивала сеть.
Использование — это экономический стимул
Стимул начинается с простой проблемы фиксированных затрат. Google может строить серверы, дата-центры, подводные магистрали, периферийные площадки и кэши только в том случае, если через них проходит достаточно экономически полезной работы. Этой работой может быть поисковый запрос, создающий рекламную ценность, просмотр YouTube, поддерживающий рекламную или подписочную выручку, облачная рабочая нагрузка Google Cloud, оплачиваемая по времени и потреблению ресурсов, корпоративный контракт, превращающийся в признанную облачную выручку, или потребительская подписка, использующая общую инфраструктуру. Сам по себе трафик недостаточен.
Создающая ценность нагрузка — это трафик, который оплачивает потребляемую мощность и оставляет маржу после затрат на привлечение, обслуживание, регулирование и возобновление.
Google Ireland Limited находится в центре этого вопроса, поскольку это одна из ориентированных на Европу юридических поверхностей, через которые Google исторически заключал контракты, управлял данными пользователей и администрировал некоторый контекст сетевых ресурсов. Компания — не весь инфраструктурный двигатель Alphabet. Она также не просто имя в отчётности. Ирландский реестр лоббирования идентифицирует компанию по имени, основному адресу в Дублине и номеру CRO 368047.
Условия рекламных программ Google гласят, что для делового использования «Google» может означать Google Ireland Limited с офисами по адресу Gordon House, Barrow Street, Dublin 4. Уведомление Google о модели обслуживания в Европе говорит, что Google Ireland Limited стала поставщиком услуг для большинства потребительских сервисов для пользователей в Европейской экономической зоне и Швейцарии и стала контролёром данных, юридически ответственным за информацию этих пользователей.
Страница члена RIPE NCC затем добавляет отдельный сигнал управления сетью: запись участника Google Ireland Limited имеет адрес в Сан-Франциско, контактные данные Google и зоны обслуживания, включая Ирландию, Германию, Францию, Великобританию и Нидерланды.
Эти фрагменты не складываются в профиль розничного интернет-провайдера. Они очерчивают операционную границу. Google Ireland Limited — это корпоративный и регуляторный инструмент внутри гораздо более крупной системы, которая монетизирует цифровой спрос и зависит от глобального сетевого охвата. Поэтому статья проверяет использование на двух уровнях. На узком уровне она спрашивает, что публичные данные действительно говорят об ирландской компании и чего они не говорят.
На более широком экономическом уровне она спрашивает, может ли сетевая и облачная машина Google, стоящая за компанией, удерживать свою инфраструктуру загруженной платным, качественным спросом.
Это различие важно, потому что последние публичные отчёты Alphabet показывают бизнес, переходящий от легкой по активам рекламной экономики к более тяжёлой инфраструктурной фазе. В годовом отчёте за 2025 год говорится, что операционные денежные средства генерируются в основном за счёт рекламы в Google Search, YouTube и свойствах Google Network, с дополнительными денежными средствами от подписок, приложений, устройств и облачного потребления или подписок Google Cloud.
Также говорится, что капитальные вложения в имущество и оборудование — это в основном техническая инфраструктура: серверы, сетевое оборудование, земли под дата-центры, здания и улучшения. В отчётности за первый квартал 2026 года указана выручка в размере 109,9 млрд долларов, что на 22% больше по сравнению с прошлым годом, и рост выручки Google Cloud на 63%. Этот рост поддерживает бычий сценарий. Тот же отчёт показывает 332,4 млрд долларов обязательств по закупкам и других договорных обязательств, в основном технической инфраструктуры и запасов, плюс лицензии на контент и энергетические контракты take-or-pay.
Это поддерживает тест на использование.
Экономический вопрос, следовательно, не в том, есть ли у Google масштаб. Он, безусловно, есть. Вопрос в том, превращаются ли рост мощностей, облачные контракты и связанный с ИИ спрос в прибыльную нагрузку достаточно быстро, чтобы оправдать фиксированные затраты и капитальный риск. Сеть может быть загружена, но приносить мало дохода. Дата-центр может быть полон, но давать низкую отдачу, если рабочие нагрузки внутри него были куплены с глубокими скидками или если энергия, оборудование и амортизация растут быстрее выручки.
Облачный портфель заказов может быть впечатляющим, но при этом зависеть от будущей готовности и способности клиентов потреблять. Использование, а не заметность, является тестом.
Границы компании уже, чем машина Google
Идентичность Google Ireland Limited необычайно легко преувеличить, потому что имя «Google» несёт вес всей группы. Публичные источники поддерживают более дисциплинированную границу. Официальный реестр лоббирования идентифицирует Google Ireland Limited как организацию в сфере информационных технологий с основным адресом в Дублине и номером CRO 368047. Условия рекламных программ Google определяют Google Ireland Limited как контрагента по рекламным программам.
Уведомление Google о модели обслуживания в Европе от 2018 года гласит, что Google Ireland Limited станет поставщиком услуг для большинства потребительских сервисов для пользователей в ЕЭЗ и Швейцарии и контролёром данных для информации этих пользователей в соответствии с ирландским законодательством. Эти факты помещают компанию в юридический и регуляторный центр европейской потребительской и рекламной поверхности Google.
Страница контрактной организации Google Cloud уточняет этот момент. Текущие условия Google Cloud указывают Google Cloud EMEA Limited, а не Google Ireland Limited, как контрагента по многим облачным соглашениям, где платёжный адрес клиента или партнёра находится в EMEA, за исключением отдельных локальных рынков. Это важно, потому что вопрос использования в статье касается облачной инфраструктуры, но юридическое лицо в заголовке не следует рассматривать как единственного продавца облачных услуг. Экономика облака Alphabet актуальна, поскольку она определяет, как Google заполняет и оценивает инфраструктуру.
Это не доказательство того, что каждый облачный контракт проходит через Google Ireland Limited.
Запись RIPE NCC — ещё один ограниченный сигнал. Страница участника помещает Google Ireland Limited в список местных интернет-реестров, предлагающих услуги в Ирландии, но страница с деталями даёт адрес в Сан-Франциско и перечисляет зоны обслуживания в нескольких европейских странах. Сам RIPE NCC описывает свою роль как распределение интернет-номерных ресурсов среди участников и помощь в управлении выделениями и назначениями. Членство, таким образом, говорит кое-что об управлении ресурсами и администрировании реестра.
Оно не показывает абонентов розничного широкополосного доступа, тарифную книгу провайдера, сеть последней мили, продажи IP-транзита, выручку от колокации или контракты на управляемые сети на счету Google Ireland Limited.
Операционная граница, следовательно, представляет собой набор ролей. Во-первых, Google Ireland Limited — реальная ирландская компания с названным регуляторным и контрактным присутствием. Во-вторых, она является частью более широкой группы, чья генерация денежных средств и развёртывание инфраструктуры раскрываются через Alphabet. В-третьих, она фигурирует в контексте членства в RIPE NCC, что полезно для понимания администрирования номерных ресурсов и деклараций о зонах обслуживания.
В-четвёртых, видимые глобальные сети и записи о пиринге в основном указывают на сети Google LLC, такие как AS15169, а не на отдельную сеть доступа Google Ireland Limited.
Эта граница не ослабляет экономический аргумент. Она его обостряет. Такая компания может не нуждаться в отдельном розничном бизнесе доступа, чтобы иметь значение в телеком-экономике. Операционная модель Google влияет на интернет-провайдеров, потому что трафик Google — это крупный исходящий контентный поток, потому что Google Global Cache меняет, где обслуживается трафик, потому что политика пиринга влияет на инженерные решения в сетях, и потому что облачный и ИИ-спрос переформирует рынки дата-центров, электроэнергии и оптоволокна.
Google Ireland Limited — одна из публичных юридических поверхностей, через которые эта более широкая экономическая машина встречается с европейскими пользователями, рекламодателями и регуляторами. Публичные данные просто не дают оснований рассматривать её как самостоятельного регионального интернет-провайдера.
Правильный аналитический вопрос — не «продаёт ли эта компания широкополосный доступ?» Данные этого не показывают. Лучший вопрос — «что должно быть истинным, чтобы мощности Google, связанные с этой юридической поверхностью, окупали себя?» Ответ зависит от платных единиц, ценовой дисциплины, загрузки мощностей, концентрации клиентов, регуляторных ограничений и реалистичных альтернатив, доступных рекламодателям, облачным клиентам, сетям доступа и пользователям.
Платная единица разделена между рекламой, облаком, подписками и потребительским спросом
Тест на использование начинается с платной единицы, потому что сеть оплачивается не одинаково за каждый байт. Годовой отчёт Alphabet описывает источники операционных денежных средств группы в простых категориях: реклама в Google Search и других свойствах, YouTube и свойствах Google Network; потребительские подписки; приложения и покупки внутри приложений; устройства; и оплата по потреблению Google Cloud и подписки на инфраструктуру, платформу, приложения и другие облачные сервисы. Эти категории используют одну и ту же широкую инфраструктурную базу, но имеют разную экономику.
Реклама остаётся денежным двигателем. Рекламодатели платят за доступ к спросу, вниманию и измеримым результатам, а не за сырую сетевую мощность. Поисковый запрос или сессия YouTube становятся ценными, когда они помогают разместить платную рекламу или поддерживают платформу, которую рекламодатели не могут легко заменить. Это делает использование в рекламе менее похожим на заполнение сервера и более похожим на сохранение качественного рынка. Поисковый трафик с коммерческим намерением может нести высокую ценность.
Трафик с низким намерением, автоматизированный трафик, низкокачественный инвентарь или дополнительное использование, генерируемое дорогими ИИ-ответами, может быть гораздо менее привлекательным, если он увеличивает вычислительные затраты быстрее, чем рекламную доходность. В рекламе зафиксированная активность — это не то же самое, что создающая ценность нагрузка.
Облачная выручка более непосредственно связана с потреблением инфраструктуры. Клиенты Google Cloud платят за виртуальные машины, хранение, базы данных, аналитику, сетевые сервисы, безопасность и управляемые сервисы. В ценах Compute Engine указано, что ресурсы vCPU, GPU и памяти выставляются с минимальным периодом в одну минуту, а затем посекундно. На той же странице поясняется, что резервирования выставляются по стандартным тарифам независимо от того, работают ли зарезервированные виртуальные машины.
Это делает экономическую логику единицы явной: клиент ценит гибкость, но Google нуждается в реальном использовании серверов, ускорителей, сетей и энергетических контрактов. Виртуальная машина, которая зарезервирована, но простаивает, может защищать выручку Google, если резервирование оплачено, но всё же может представлять неэффективное использование инфраструктуры, если клиентский спрос впоследствии не вырастет.
Скидки за обязательства по использованию превращают неопределённое использование в контрактный минимальный расход. Документация Google Cloud говорит, что ресурсные обязательства могут давать скидки в обмен на годовое или трёхлетнее обязательство, а страница цен гласит, что пользователи платят ежемесячную плату за обязательство, даже если они не используют все зарезервированные ресурсы. Это мощный инструмент поглощения для Google, потому что он переносит часть риска использования на клиентов. Это также конкурентный инструмент: скидки помогают заполнять мощности и закреплять рабочие нагрузки.
Риск в том, что крупные клиенты договариваются об индивидуальных условиях, сохраняют возможность выбора между облаками или потребляют только самые дисконтированные мощности, оставляя Google риск возобновления и расширения.
Подписки и устройства создают иной путь поглощения. Подписки YouTube, Google One, Workspace и экосистемы потребительских устройств могут использовать общую инфраструктуру, сглаживая выручку. Их стратегическая ценность не только в прямой марже. Они также защищают вовлечённость потребителей, отношения идентичности, привычки хранения и настройки продуктов по умолчанию, которые поддерживают рекламный бизнес. Но подписки могут стать дорогими, если требуют премиального контента, поддержки клиентов, субсидий на устройства или тяжёлых ИИ-вычислений без соответствующего повышения цены.
Наконец, сетевые и пиринговые взаимодействия создают косвенные платные единицы. Google не обязательно взимает плату с интернет-провайдера за каждое попадание в кэш или пиринговую сессию, и Google Global Cache может снижать внешний трафик провайдера. Ценность для Google — лучшее пользовательское восприятие, меньшая перегрузка магистрали, более низкие затраты на обслуживание и более надёжная вовлечённость. Ценность для провайдера — снижение давления на транзит или пиринг.
Обратная сторона в том, что кэш-оборудование, координация энергоснабжения, политика маршрутизации и операционная поддержка всё равно должны оправдываться улучшенной экономикой доставки. Платная единица может находиться в рекламе или подписках, даже когда операционным событием является попадание в кэш внутри сети интернет-провайдера.
Смесь платных единиц делает Google мощным, но также затрудняет оценку использования по заголовочным данным о трафике. Одна рабочая нагрузка может заполнять ускорители и давать высокую облачную маржу. Другая может быть стоимостью внутренних сервисов. Третья может защищать использование поиска, но увеличивать стоимость ответов. Четвёртая может быть трафиком, обслуживаемым из кэша провайдера для защиты качества YouTube. Общий тест — зарабатывает ли дополнительная единица больше, чем мощности и коммерческие уступки, использованные для её привлечения.
Членство в RIPE показывает управление ресурсами, а не розничного интернет-провайдера
Данные RIPE NCC следует рассматривать как точный сигнал. Страница участника указывает Google Ireland Limited с адресом 345 Spear Street, San Francisco, CA 94105, контактным email Google RIPE и зонами обслуживания в Германии, Франции, Великобритании, Ирландии и Нидерландах. Навигация RIPE NCC поясняет, что он распределяет интернет-номерные ресурсы среди участников и предоставляет инструменты для управления выделениями и назначениями. Это свидетельство об управлении ресурсами. Это не доказательство существования потребительской сети доступа.
Это различие особенно важно, потому что категория назначения помещает статью в таксономию региональных интернет-провайдеров. Публичные данные не подтверждают, что Google Ireland Limited является региональным розничным интернет-провайдером. Они подтверждают, что Google Ireland Limited фигурирует в контексте участника/держателя ресурсов RIR и что более широкая сеть Google существенно влияет на интернет-провайдеров. Поэтому компанию следует оценивать как участника ресурсной и сервисной поверхности интернет-инфраструктуры, а не как местного провайдера широкополосного доступа с рекламируемыми домашними тарифами.
Видимый сетевой след Google в первую очередь связан с сетями Google LLC, такими как AS15169. Запись AS15169 в PeeringDB описывает Google LLC, также известную как Google и YouTube, с типом сети «Content» (контентная), глобальным географическим охватом, преимущественно исходящим трафиком, поддержкой IPv4 и IPv6, селективной политикой пиринга и большим списком публичных точек обмена. В той же записи отмечается, что не весь контент и сервисы Google могут быть доступны в каждой точке присутствия или обмена, и перечисляются несколько управляемых Google ASN.
Отдельные записи PeeringDB для AS36040 и AS43515 показывают связанные контентные сети Google LLC, причём AS43515 конкретно описан как недоступная для пиринга и направляющая получателей неожиданного трафика обратно на AS15169.
Эти записи объясняют, как Google ведёт себя в сетевой экономике. Google — источник контентного и облачного трафика, чей трафик в основном исходящий, направленный к пользователям и клиентским сетям. Интернет-провайдеры доступа имеют отношения с конечными клиентами и собирают ежемесячные абонентские платежи. Google строит слой дата-центров, магистралей, точек присутствия, пиринга и кэширования, который снижает задержку и поддерживает надёжность сервисов.
Экономическое взаимодействие взаимно, но асимметрично: провайдерам нужен трафик Google для удовлетворения абонентов; Google нужен охват провайдеров для поддержания высокой вовлечённости пользователей и производительности облака.
Собственная документация Google по межсетевым соединениям подтверждает этот момент. Обзор прямого пиринга говорит, что прямой пиринг позволяет деловой сети обмениваться высокопропускным облачным трафиком с периферийной сетью Google и доступен более чем в 100 точках в 33 странах. Также указано, что прямой пиринг не имеет соглашения об уровне обслуживания, и рекомендуется Cloud Interconnect для клиентов, которым нужен SLA. Руководство по подключению пиринга перечисляет технические требования: публично маршрутизируемое адресное пространство, круглосуточный контакт сетевых операций, актуальные объекты IRR и другие операционные условия.
Это требования операторского уровня, но это требования для соединения с Google, а не доказательство того, что Google Ireland Limited продаёт услуги доступа.
Google Global Cache добавляет ещё один слой. Документация GGC говорит, что он позволяет интернет-провайдерам обслуживать определённый контент Google из своих собственных сетей, может снижать внешний трафик и требует от хоста предоставить место в стойке, электропитание и сетевое подключение, пока Google поставляет оборудование и удалённо управляет кэшем. Это сильный индикатор распределённой экономики доставки Google. Это также доказательство того, что ценность может создаваться без владения Google последней милей.
Кэш может снижать затраты провайдера и улучшать пользовательский опыт, в то время как монетизация Google остаётся в рекламе, подписках и более широкой вовлечённости в платформу.
Ресурсные данные, следовательно, меняют вопрос с идентичности на цепочку создания ценности. Членство Google Ireland Limited в RIPE актуально, потому что оно связывает компанию с администрированием номерных ресурсов. Данные AS15169 и GGC показывают операционную среду, в которой трафик Google достигает клиентов. Ни то, ни другое не делает Google Ireland Limited обычным интернет-провайдером. Вопрос ценности в том, достаточно ли контроль Google над доставкой трафика снижает затраты, улучшает опыт и защищает монетизацию, чтобы оправдать капитальные и операционные обязательства за этим стоящие.
Инфраструктура должна быть загружена, а не просто отражена в отчётах
Отчётность Alphabet ясно показывает, что инфраструктура теперь является центральной финансовой переменной. В годовом отчёте за 2025 год говорится, что капитальные вложения в имущество и оборудование состоят в основном из технической инфраструктуры, включая серверы и сетевое оборудование, земли под дата-центры, строительство зданий и улучшения. Также указано, что Alphabet потратила 91,4 млрд долларов на капитальные расходы в 2025 году по сравнению с 52,5 млрд долларов в 2024 году и ожидает значительного увеличения в 2026 году.
В том же отчёте зафиксированы аренды дата-центров, ещё не начатые, с будущими краткосрочными и долгосрочными арендными платежами в размере 5,8 млрд и 52,7 млрд долларов соответственно. Это обязательства, принятые до того, как станет известно всё будущее использование клиентами.
Отчётность за первый квартал 2026 года показывает рост интенсивности обязательств. В ней сообщается об операционной прибыли Google Cloud в размере 6,598 млрд долларов за квартал по сравнению с 2,177 млрд долларов годом ранее, и объясняется, что рост был обеспечен увеличением выручки, частично компенсированным более высокими затратами на использование технической инфраструктуры и компенсацией сотрудникам.
Также указаны непогашенные старшие необеспеченные облигации на сумму 79,1 млрд долларов, материальные обязательства по закупкам и другие договорные обязательства на сумму 332,4 млрд долларов, а также будущие гарантии поддержки инфраструктуры дата-центров и энергоснабжения. Это не история слабого баланса. Это история поглощения. Компания имеет достаточную генерацию денежных средств для финансирования крупных обязательств, но обязательства всё равно должны приносить доход.
Тест на использование строже, чем «может ли Google строить?» Google может строить. Более сложный вопрос — достаточно ли платных рабочих нагрузок поступает в нужные места, в нужное время и с нужной маржой. Мощности дата-центров локальны. Доступность электроэнергии локальна. Клиентский спрос регионален и зависит от рабочих нагрузок. Кластер ускорителей, построенный для одного класса моделей, может быть не одинаково эффективен для другого. Обновление серверов может улучшить производительность на ватт, но также ускоряет амортизацию и ожидания замены.
Сетевой путь может снижать задержку, но всё равно требует достаточного объёма трафика, чтобы оправдать аренду, оборудование и операционную сложность.
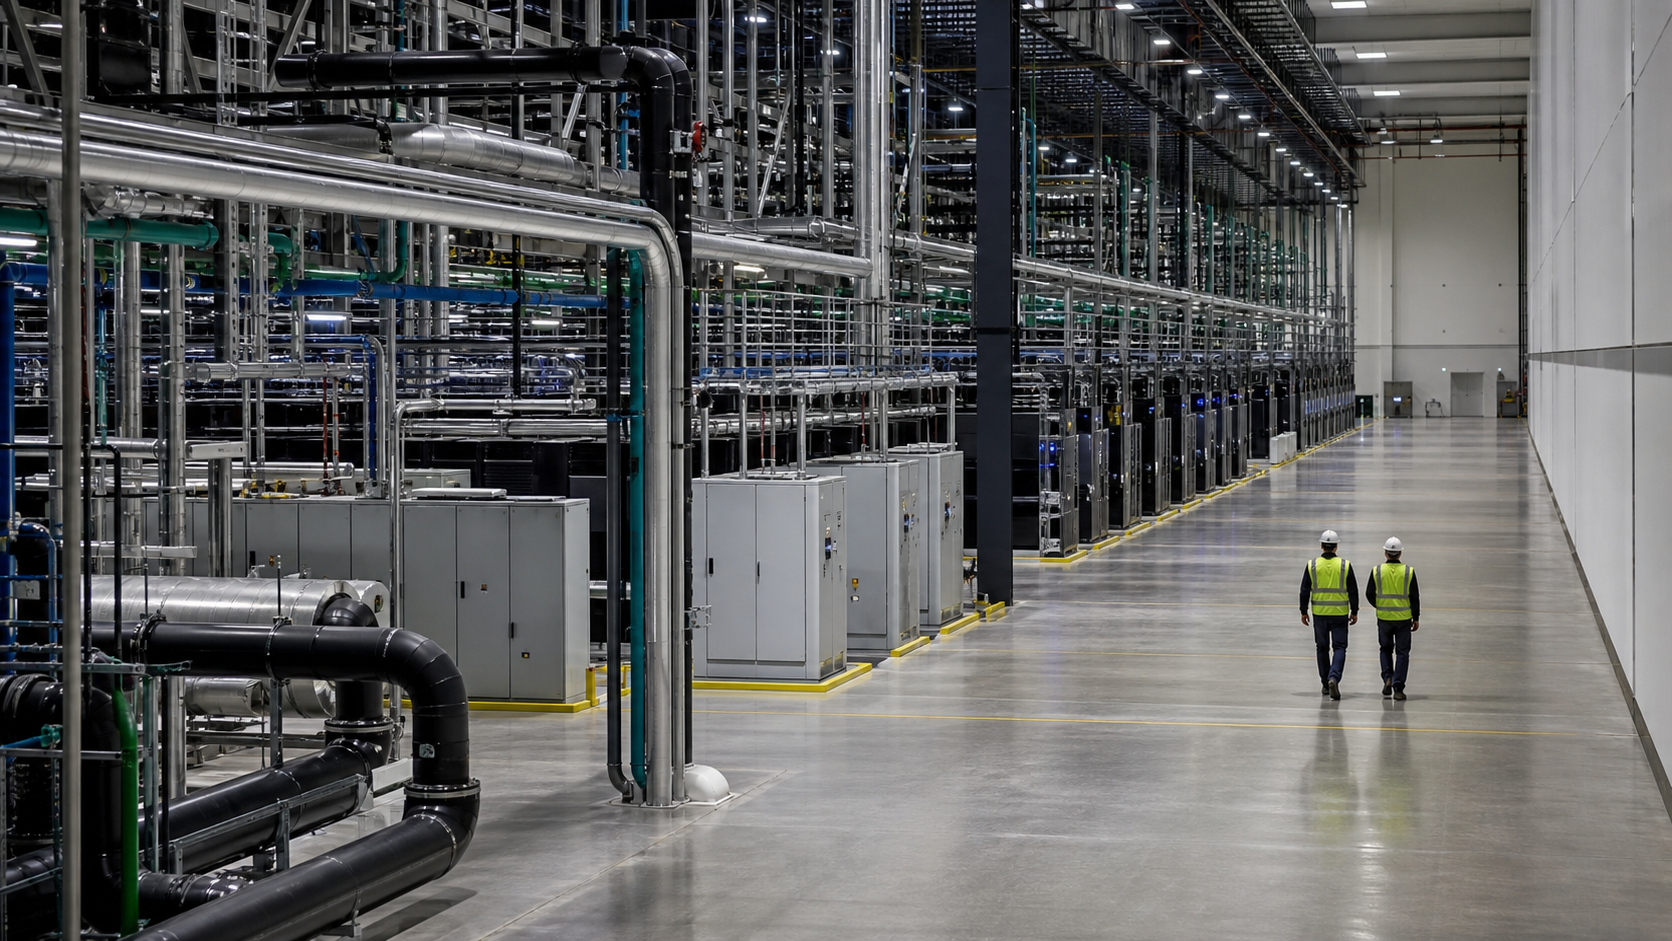
Страница дата-центра Google в Дублине иллюстрирует физическую природу обязательства. Google сообщает, что дублинский дата-центр был создан после покупки земли и здания в 2011 году, открыт в 2012 году и расширен вторым дата-центром, объявленным в 2014 году. На странице подчёркивается использование холодного наружного воздуха для охлаждения, а надёжная энергетическая инфраструктура описывается как одна из причин выбора Дублина. Страница глобальных локаций дата-центров говорит, что Google владеет и управляет дата-центрами по всему миру, чтобы продукты работали круглосуточно.
Эти страницы не являются финансовыми раскрытиями, но они показывают, почему использование капиталоёмко: мощности воплощены в земле, зданиях, системах охлаждения, энергетических соглашениях, квалифицированной рабочей силе и сетевых соединениях.
Модель регионов и зон Google Cloud даёт клиентам отказоустойчивость, но также фрагментирует мощности. Документация Compute Engine говорит, что регионы — это независимые географические области, состоящие из зон, и что распределение ресурсов по зонам и регионам снижает риск одновременного отказа инфраструктуры. Это хорошо для клиентов, но означает, что Google должен удерживать мощности в нескольких доменах отказов. Некоторая резервная мощность экономически необходима; ни один серьёзный облачный провайдер не может эксплуатировать каждую зону на грани исчерпания.
Вопрос в том, сколько резерва является продуктивной отказоустойчивостью, а сколько — недоиспользованным капиталом.
Спрос на ИИ обостряет этот вопрос. ИИ-нагрузки могут потреблять плотные вычисления, высокоскоростные сети, жидкостное или продвинутое охлаждение, более крупные энергетические обязательства и специализированные цепочки поставок. Они также могут быть волатильными. Клиент может активно обучать модели, а инференс выполнять в другом месте, или использовать скидки для переноса работы между облаками. Внутренние продукты могут потреблять мощности до поступления внешней выручки. Отчётность не раскрывает использование по классам ускорителей, регионам или когортам клиентов. Именно из-за этого отсутствующего деталя оценка должна оставаться условной.
Данные подтверждают быстрый рост спроса и быстрый рост обязательств. Они ещё не доказывают, что каждый новый доллар инфраструктуры создаёт устойчивую маржу.
Облачное ценообразование превращает использование в поведение клиента
Облачное ценообразование — это механизм, который превращает проблему использования Google в решение клиента о мощностях. В ценах Compute Engine указано, что стандартные ресурсы выставляются после минимального периода в одну минуту с посекундными приращениями, с отдельной оплатой ресурсов vCPU, GPU и памяти. Эта модель привлекает переменные рабочие нагрузки, поскольку клиент может покупать мощность только по мере необходимости. Она также оставляет Google больший риск использования, если спрос не является широким, диверсифицированным и предсказуемым.
Структуры скидок разделяют этот риск. На странице цен Google Cloud перечислены скидки за обязательства по использованию, скидки за постоянное использование и скидки на Spot VM. Ресурсные обязательства могут давать большие скидки за годовые или трёхлетние сроки, в то время как скидки за постоянное использование автоматически применяются к соответствующим ресурсам, используемым более четверти месяца, и могут достигать 30% при использовании ВМ в течение полного месяца. Цены Spot могут быть значительно ниже, но такие ВМ могут быть прерваны. Каждая скидка несёт сообщение об использовании. Стабильные рабочие нагрузки должны брать обязательства.
Долго работающие нагрузки получают автоматическое поощрение. Прерываемые нагрузки могут заполнять свободные мощности по более низким ценам. Чем точнее Google может сопоставить эти цены с реальной стоимостью мощностей, тем больше ценности он извлекает.
Риск — утечка скидок. Скидка создаёт ценность, если она превращает простаивающую или неопределённую мощность в устойчивую рабочую нагрузку с вкладом выше предельных затрат и путём к возобновлению. Она уничтожает ценность, если приучает клиентов ждать уступок, заполняет дефицитные мощности ускорителей с недостаточной маржой или каннибализирует спрос по полной цене. Цифры в отчётности не раскрывают реализованные облачные цены по продуктам. Они показывают результат: операционная прибыль Google Cloud резко улучшилась, но затраты на использование технической инфраструктуры также выросли.
Это согласуется и с лучшим поглощением, и с более высокими затратами. Направление положительное; детали остаются существенными.
Сетевые тарифы добавляют ещё одно измерение. В документации Network Service Tiers указано, что Premium Tier использует премиальную магистраль Google для передачи трафика к внешним пользователям и от них, в то время как Standard Tier использует публичный интернет и более экономичен. На странице цен сказано, что исходящий трафик Premium Tier тарифицируется по ставкам интернет-трафика. Тарифы Cloud Interconnect взимают почасовые ставки за физические цепи, VLAN-подключения и передачу данных. Тарифы Dedicated Interconnect включают плату за цепи 10 Гбит/с, 100 Гбит/с и 400 Гбит/с, с фиксированными ставками за порт для некоторых исходящих передач.
Эти продукты показывают, что клиенты покупают не только вычисления; они покупают путь, ожидание надёжности и модель затрат.
Этот путь конкурирует с альтернативами. Клиент может использовать AWS, Azure, Oracle Cloud, специализированные облака для ИИ, колокацию, частные дата-центры, сетевого провайдера услуг или гибридную архитектуру. Клиент может держать предсказуемую базовую нагрузку в рамках обязательства и выносить пики в другое место. Клиент может снижать исходящий трафик за счёт кэширования, изменений архитектуры, партнёров по доставке контента или выбора локализации данных. Поэтому облачное ценообразование должно выполнять две задачи: покрывать затраты Google на инфраструктуру и удерживать клиента от переноса маржинальной рабочей нагрузки.
Для ориентированной на Европу поверхности Google Ireland Limited это важно, потому что контрактная и регуляторная среда может влиять на то, где клиенты покупают, где хранятся данные и какое юридическое лицо фигурирует в условиях. Текущая страница контрактных организаций Google показывает, что Google Cloud EMEA Limited ведёт многие облачные соглашения в EMEA, в то время как Google Ireland Limited остаётся видимой в контексте рекламы, потребительских сервисов и контроля данных. Клиенты могут не заботиться о границах юридических лиц, когда производительность и цена привлекательны. Регуляторы и закупочные команды заботятся.
Ясность юридического лица может снизить трения, но не заменяет экономику единицы.
Вопрос облачного использования можно свести к трём цифрам, которые недостаточно публичны: эффективная цена за рабочую нагрузку, полная стоимость рабочей нагрузки и скорректированный на возобновление пожизненный спрос. Alphabet раскрывает выручку, операционную прибыль, портфель заказов и обязательства. Это полезно. Отсутствующие данные — сколько новых мощностей уже законтрактовано с привлекательной маржой, сколько потребляется внутренне, сколько зарезервировано для будущего роста и сколько зависит от того, продолжат ли клиенты принимать предложение Google по соотношению цены и производительности после первого цикла скидок.
База затрат всё чаще становится фиксированной до появления спроса
База затрат Google стала более фиксированной на практике, даже когда классификации в учёте различаются. Поисковый рынок может масштабироваться с высокой предельной маржой, когда инфраструктура уже создана и запрос дёшев в обслуживании. Богатый ИИ поисковый опыт, регион облачных ускорителей или глобальная аренда дата-центра создают иную модель. Серверы, ускорители, сетевое оборудование, здания, энергетические соглашения, земля и долгосрочные контракты на поставку принимаются заранее.
После принятия обязательств руководство должно либо заполнять их прибыльным спросом, либо резервировать для отказоустойчивости, либо перепрофилировать, либо сдавать в субаренду, где возможно, либо принимать более низкую доходность.
Годовой отчёт Alphabet за 2025 год даёт годовую базовую линию. Операционная прибыль Google Services составила 139,404 млрд долларов в 2025 году по сравнению с 121,263 млрд долларов в 2024 году. Операционная прибыль Google Cloud составила 13,910 млрд долларов по сравнению с 6,112 млрд долларов. Это означает, что Google Cloud стал существенно более прибыльным, оставаясь при этом значительно меньше Services. В примечании к тому же сегменту говорится, что операционная прибыль Cloud выросла из-за увеличения выручки, частично компенсированного более высокими затратами на использование технической инфраструктуры и компенсацией сотрудникам.
Services остаётся денежным двигателем, который помогает финансировать всю инфраструктурную кривую.
Отчётность за первый квартал 2026 года добавляет более агрессивную картину мощностей. В ней указано, что операционная прибыль Google Cloud выросла с 2,177 млрд до 6,598 млрд долларов в годовом исчислении, снова в первую очередь за счёт более высокой выручки и частично за счёт затрат на техническую инфраструктуру. Также отражены начисленные юридические и регуляторные штрафы и урегулирования в размере 15,6 млрд долларов, материальные обязательства по закупкам в размере 332,4 млрд долларов и значительная финансовая активность. Это сочетание показывает разрыв между операционной силой и капитальным риском.
Alphabet может финансировать рост, но запас прочности сужается по мере роста обязательств.
Ключевой риск — принять портфель заказов за загруженные мощности. В годовом отчёте за 2025 год сообщалось о 242,8 млрд долларов невыполненных обязательств, в основном связанных с Google Cloud, при этом чуть более половины ожидается признать в течение следующих 24 месяцев. В отчёте о результатах за первый квартал 2026 года указано, что портфель заказов Google Cloud превысил 460 млрд долларов. Портфель заказов ценен, поскольку указывает на законтрактованную будущую выручку. Это не то же самое, что полученные денежные средства, реализованная маржа или физическая загрузка в конкретных местах, где построены мощности.
Клиенты всё равно должны использовать услуги на условиях контрактов, а Google должен поставлять без перерасхода средств.
Энергетические обязательства столь же важны. В годовом отчёте говорится, что Alphabet регулярно заключает многолетние безотзывные соглашения о покупке электроэнергии, платежи по которым зависят от фактически произведённых объёмов и не всегда легко определяемы. В отчётности за первый квартал 2026 года упоминаются энергетические контракты take-or-pay среди обязательств по закупкам и других обязательств. Эта формулировка важна, потому что электроэнергия больше не является пассивным коммунальным ресурсом для крупных операторов дата-центров. Она часть стратегии мощностей. Дешёвый сервер бесполезен без электроэнергии, охлаждения и сети.
Энергетический контракт может защитить поставки и цену, но также требует спроса, чтобы оправдать обязательство.
Цикл амортизации — ещё одно давление фиксированных затрат. В годовом отчёте Alphabet отмечается рост расходов на НИОКР, частично из-за более высокой амортизации в 2025 году. Инвестиции в инфраструктуру в конечном счёте проявляются в амортизации и операционных затратах. Если оборудование для ИИ быстро улучшается, полезный экономический срок службы может сократиться, даже если учётный срок остаётся более длинным. Если специализированные ускорители недоиспользуются, затраты видны в марже. Если спрос силён, те же активы становятся рвом, потому что конкурентам приходится тратить средства, чтобы соответствовать.
Вывод о базе затрат сбалансирован. Google обладает масштабом, денежным потоком и инженерной глубиной, чтобы поглощать такой уровень инфраструктурного риска, который большинство конкурентов не может. Но бизнес входит в фазу, где дисциплина распределения капитала важнее доминирования по трафику. Следующий тест — не продолжают ли пользователи использовать Google. А может ли Google устанавливать цену на дорогую новую единицу вычислительных и сетевых мощностей, не превращая использование в упражнение по скидкам.
Поставщики и апстримы находятся в ограниченном цикле строительства
Зависимость Google от поставщиков шире, чем закупка оборудования. Она включает застройщиков и арендодателей дата-центров, строительных подрядчиков, поставщиков электроэнергии, проекты возобновляемой энергетики, производителей сетевого оборудования, владельцев оптоволокна, партнёров по подводным кабелям, объекты колокации, цепочки поставок полупроводников, лицензиаров контента и сети доступа. Публичные данные показывают, что эта база поставщиков становится более стратегической и более ограниченной.
Отчётность Alphabet раскрывает обязательства по технической инфраструктуре и запасам, энергетические контракты take-or-pay и арендные обязательства по ещё не начатым дата-центрам. В отчётности за первый квартал 2026 года также говорится, что Alphabet предоставила гарантии в форме финансовых поручительств и кредитных деривативов и заключила соглашение о предоставлении будущих гарантий поддержки инфраструктуры дата-центров и энергоснабжения. Это зависимость от поставщиков с финансовым весом. Google не просто покупает готовые услуги на глубоком спотовом рынке; он помогает обеспечить возможность строительства мощностей.
Сетевой слой аналогично насыщен партнёрствами. В блоге о сетевой инфраструктуре Google говорится, что Google строит и арендует оптоволоконные кабели на суше и на море, работает с телекоммуникационными компаниями над проектами подводных кабелей, покупает пары волокон для резервирования и отказоустойчивости и использует несколько разнообразных сетевых путей для защиты от физических повреждений кабеля. Также сказано, что сети Google соединяют дата-центры и облачные регионы, а сотни точек присутствия приближают контент к локальным интернет-провайдерам.
В той же статье описывается пиринг в нейтральных объектах колокации, где каждый участник несёт свои затраты на доступ к площадке. Это общая экосистема инфраструктуры, а не закрытая карта объектов, принадлежащих только Google.
На периферии роль поставщика может даже находиться внутри сети интернет-провайдера. Документация GGC говорит, что Google поставляет оборудование для кэш-узлов, в то время как провайдер предоставляет место в стойке, электропитание, клавиатуру и монитор, а также подключение к своей сети. Это практический обмен: Google улучшает доставку и снижает перегрузку, а провайдер снижает внешний трафик и улучшает впечатления абонентов. Это также создаёт операционные зависимости. Если питание на площадке ненадёжно, если провайдер меняет маршрутизацию, если кэш-оборудование стареет или если структура трафика меняется, экономика сдвигается.
Ирландия показывает, как локальные инфраструктурные ограничения могут формировать стратегию. Страница дублинского дата-центра Google описывает город как долгосрочную локацию для дата-центра, но ирландская сетевая политика стала жёстче. Комиссия по регулированию коммунальных услуг сообщила, что спрос дата-центров на электроэнергию вырос с 5% национального спроса на электроэнергию в 2015 году до 22% в 2024 году, прогнозируя рост законтрактованного спроса с 9,4 ТВт·ч в 2025 году до 14,6 ТВт·ч в 2034 году и достижение спросом дата-центров 31% национального спроса на электроэнергию к 2034 году.
Политика подключения от декабря 2025 года требует, чтобы новые дата-центры обеспечивали мощность генерации или хранения, соответствующую запрашиваемому максимальному импорту, покрывали не менее 80% годового спроса дополнительной возобновляемой электроэнергией, произведённой в Ирландии, и представляли убедительные планы по возобновляемой энергетике системным операторам.
План действий правительства Ирландии для крупных потребителей энергии указывает в том же направлении. Он предусматривает подход, основанный на планировании, для крупных потребителей энергии, особенно после 2030 года, с совместным размещением энергоёмких объектов и собственной возобновляемой генерации. В нём говорится, что возможности для новых крупных потребителей энергии до 2030 года будут ограничены доступной сетевой инфраструктурой до инвестиций в сеть.
Это важно для Google Ireland Limited не потому, что каждая рабочая нагрузка Google находится в Ирландии, а потому, что юридическая, данные и сервисная близость могут столкнуться с физическими ограничениями. Решения о мощностях нельзя отделять от электроэнергии и планирования.
Вывод о поставщиках в том, что масштаб Google покупает доступ, но не иммунитет. Меньшая компания беспокоится об одном апстрим-канале. Google беспокоится о целых классах апстрим-мощностей: чипы, электроэнергия, земля, оптоволокно, строительство, колокация, регуляторная политика подключения и возобновляемая генерация. Плюс в том, что Google может формировать рынки через обязательства. Минус в том, что формирование рынка часто означает принятие риска до того, как клиент оплатил нагрузку.
Концентрация клиентов — это не один покупатель, а несколько пулов спроса
Для небольшого регионального интернет-провайдера концентрация может означать один отель, один государственный контракт или один бизнес-парк. Для Google вопрос концентрации иной. Клиентов могут быть миллионы, но экономические пулы, финансирующие мощности, сконцентрированы: поисковая реклама, вовлечённость в YouTube, корпоративные облачные обязательства, ИИ-спрос, экосистемы приложений и подписок, а также конечный набор крупных сетевых и облачных клиентов, чьи рабочие нагрузки могут двигать маржу.
Концентрация рекламы начинается с намерения пользователя. В годовом отчёте Alphabet говорится, что крупнейший источник операционных денежных средств — реклама в Google Search и других свойствах, YouTube и свойствах Google Network. Этот пул выручки зависит от того, продолжат ли рекламодатели верить, что инвентарь Google конвертирует.
Если поведение в поиске меняется, если регуляторные меры ослабляют размещение по умолчанию или использование данных, если ИИ-ответы снижают коммерческие клики, или если рекламодатели переносят бюджеты в розничные медиа, социальное видео, маркетплейсы или прямые каналы, денежный двигатель, субсидирующий инфраструктуру, меняется. Проблема не в одном клиенте; это концентрация в одном высокомаржинальном экономическом механизме.
Облачная концентрация более контрактна. Отчётность Alphabet раскрывает большой облачный портфель заказов, но портфель может формироваться меньшим числом крупных корпоративных, государственных и ИИ-клиентов. Крупные облачные клиенты жёстко ведут переговоры, используют нескольких провайдеров и постоянно пересматривают расходы. Материалы Flexera «State of the Cloud 2026» говорят, что AWS и Azure остаются лидерами по использованию публичного облака среди глобальных респондентов, в то время как Google Cloud остаётся далёким третьим по активным корпоративным рабочим нагрузкам.
Также отмечается, что европейские респонденты сообщили о значительном присутствии рабочих нагрузок Azure и AWS впереди Google Cloud. Это не означает, что Google Cloud слаб; рост выручки в первом квартале 2026 года был сильным. Это означает, что у клиентов есть реальные альтернативы, когда цены или мощности разочаровывают.
Спрос на ИИ может быть ещё более концентрированным. Небольшой набор разработчиков фундаментальных моделей, поставщиков ИИ-приложений, крупных предприятий и внутренних продуктов Google может потреблять огромные вычислительные ресурсы. Это создаёт потенциал роста использования, если спрос устойчив и нечувствителен к цене. Это создаёт риск, если спрос поступает всплесками, если эффективность моделей снижает требуемые вычисления, если клиенты строят собственные мощности, или если облачные провайдеры конкурируют за якорных арендаторов с уступками. На этом рынке клиент с самым большим объёмом не всегда самый прибыльный клиент.
Сетевая зависимость действует в обе стороны. Интернет-провайдерам нужна хорошая производительность Google, потому что абоненты замечают плохой опыт в YouTube, Search, Gmail, Maps и в Android-связанных сервисах. Google нужны провайдеры, потому что на последней миле находятся реальные пользователи. GGC и пиринг снижают трения, но не устраняют зависимость от переговоров и инженерных решений. Запись PeeringDB для Google отмечает селективный пиринг и то, что не весь контент и сервисы могут быть доступны в каждой точке присутствия или обмена.
Документация Google Interconnect рекомендует физическое резервирование для частного пиринга и описывает детальные требования. Это сигналы управляемой стратегии межсоединений, а не безграничного обещания.
Для Google Ireland Limited концентрация также имеет регуляторное клиентское измерение. Компания является публичной европейской поверхностью сервисов и контроля данных. Её «клиенты» включают не только рекламодателей и пользователей, но и регуляторов, чьи решения влияют на обработку данных, рекламу, поиск, платформенные обязательства и доступ к данным. На странице Европейской комиссии о Законе о цифровых рынках (DMA) говорится, что DMA призван сделать цифровые рынки более справедливыми и более оспариваемыми.
В апреле 2026 года Комиссия предложила меры, требующие от Google делиться определёнными данными поисковой системы со сторонними поисковыми системами на справедливых, разумных и недискриминационных условиях. Если такие меры существенно снизят защищённость экономики поиска, логика перекрёстного субсидирования инфраструктуры меняется.
Вывод о концентрации клиентов осторожен. Google не подвержен потере одного небольшого счёта. Он подвержен качеству маржи нескольких гигантских пулов спроса. Если эти пулы остаются сильными и портфель заказов Google Cloud конвертируется, использование улучшается. Если эти пулы требуют скидок, регуляторных уступок или тяжёлых внутренних вычислений без соответствующей выручки, зафиксированная активность может расти, в то время как создание экономической ценности ослабевает.
Конкуренция — это альтернатива клиента заполнению мощностей Google
Реалистичная альтернатива — не мир без Google. Это мир, где маржинальный спрос оспаривается. Рекламодатели могут переносить бюджеты в Amazon, Meta, TikTok, розничные медиасети, подключённое телевидение, прямые спонсорства, партнёрские каналы или собственное привлечение клиентов. Облачные клиенты могут выбрать AWS, Microsoft Azure, Oracle Cloud, региональные облака, специализированных GPU-провайдеров, колокацию, частную инфраструктуру или мультиоблачную архитектуру. Интернет-провайдеры могут достигать Google через пиринг, кэши, транзит или верифицированных пиринг-провайдеров в зависимости от географии и экономики.
Пользователи могут потреблять видео и информацию через другие платформы. Google остаётся мощным, но у маржинальной единицы есть альтернативы.
Данные облачного рынка иллюстрируют этот момент. Synergy Research сообщила, что корпоративные расходы на облачные инфраструктурные сервисы в первом квартале 2026 года достигли 129 млрд долларов, а годовой темп превысил полтриллиона долларов, при этом рост ускоряется. В комментарии о долях рынка говорится, что три крупнейших провайдера продолжают доминировать на рынке, но конкуренция сохраняется между Amazon, Microsoft, Google, Oracle, Alibaba, специализированными облаками и локальными провайдерами.
Материалы Flexera «State of the Cloud 2026» показывают широкое мультиоблачное использование и европейские структуры рабочих нагрузок, которые склоняются к Azure и AWS впереди Google Cloud. Для Google это означает, что облачная возможность огромна, но клиенту не обязательно в первую очередь заполнять дата-центры Google.
Собственное ценообразование Google признаёт давление заменителей. Скидки за постоянное использование вознаграждают клиентов, которые держат рабочие нагрузки запущенными. Скидки за обязательства обменивают цену на будущие расходы. Спотовые цены монетизируют гибкий спрос, который может терпеть прерывания. Network Service Tiers позволяют клиентам оптимизировать производительность или стоимость. Тарифы Interconnect позволяют предприятиям платить за прямую или партнёрскую связь.
Это не просто функции продукта; это механизмы конкуренции с планами сбережений AWS, обязательствами Azure, контрактами колокации, частными сетями и внутренней инфраструктурой.
В рекламе конкуренция менее заметна в сетевых терминах, но не менее важна. Если Google придётся обслуживать более дорогие ИИ-опыты, чтобы удержать пользователей от смены поискового поведения, стоимость полезного запроса растёт. Если рекламодатели требуют больше доказательств инкрементальности, цена за клик или конверсию может оказаться под давлением. Если регуляторы требуют изменений в представлении поиска, размещении по умолчанию, использовании данных или самопредпочтении, прибыльное намерение может быть перераспределено.
Google может по-прежнему выигрывать, но может тратить больше вычислительных и регуляторных ресурсов, чтобы заработать ту же рекламную единицу.
Для интернет-провайдеров Google одновременно незаменим и заменим в узких операционных выборах. Провайдер не может решить, что абонентам больше не нужны сервисы Google. Он может решить, размещать ли кэш, как строить пиринг, использовать ли транзит или прямое межсоединение, какие пути предпочитать и какой операционный груз принимать. Документация GGC говорит, что кэши могут обслуживать высокую долю кэшируемого трафика и снижать нагрузку на пиринг и транзит, но коэффициент попаданий зависит от моделей пользователей оператора. Это означает, что ценность варьируется у разных провайдеров.
Крупный провайдер с плотным спросом на YouTube может найти GGC привлекательным. Меньшая сеть может предпочесть доступ к вышестоящему кэшу или простоту транзита.
Вопрос конкуренции для Google Ireland Limited, таким образом, не в том, могут ли конкуренты заменить компанию. Вопрос в том, могут ли клиенты и контрагенты дисциплинировать маржу Google, когда он пытается заполнить новые мощности. Если у облачных клиентов есть реальные мультиоблачные варианты, мощности могут требовать скидок. Если у рекламодателей есть реальные альтернативы, рекламные цены сталкиваются с давлением. Если регуляторы делают поиск более оспариваемым, трафик может сохраняться, но с более низкой экономикой.
Если у провайдеров есть альтернативные модели маршрутизации трафика, Google может нести больше периферийных затрат для сохранения опыта.
Сильнейший позитивный аргумент в том, что интегрированный стек Google даёт ему уникальную кривую цены и производительности. Ему принадлежат поисковый спрос, видеоспрос, распространение Android, облачная инфраструктура, собственные чипы, глобальная магистраль, экспертиза в дата-центрах и большая база разработчиков и клиентов. Если этот стек даёт более низкую удельную стоимость и лучшую производительность, Google может заполнять мощности, не размывая маржу скидками. Негативный аргумент в том, что стек дорог, у конкурентов достаточно масштаба, и клиенты используют все альтернативы, чтобы держать цену Google близкой к затратам.
Следующие несколько лет покажут, какая сила сильнее.
Регулирование и доступ к электросети могут изменить доходность
Регулирование не периферийно для использования. Оно может изменить платную единицу, стоимость её обслуживания, данные, доступные для её улучшения, и места, где можно строить инфраструктуру. Google Ireland Limited особенно подвержена этому, потому что она является европейской поверхностью сервисов и контроля данных, в то время как физическая инфраструктура, требуемая моделью облака и доставки контента Google, зависит от локальных условий энергоснабжения, планирования и телекоммуникационных межсоединений.
Закон о цифровых услугах (DSA) накладывает на крупнейшие онлайн-платформы и поисковые системы более строгие правила. На странице Европейской комиссии о DSA говорится, что очень крупные онлайн-платформы и очень крупные онлайн-поисковые системы — это сервисы с более чем 45 миллионами пользователей в ЕС, которые должны соблюдать самые строгие обязательства. В список сервисов Google входят Google Search, YouTube, Google Play, Google Maps и Google Shopping.
Эти обязательства напрямую не задают облачное использование, но влияют на операционные затраты, прозрачность, управление рисками и дизайн продуктов во всех сервисах, создающих рекламную и вовлекающую ценность.
Закон о цифровых рынках (DMA) ближе к механике выручки. Комиссия описывает DMA как закон, призванный сделать цифровые рынки более справедливыми и более оспариваемыми. В апреле 2026 года она направила Google предварительные выводы с предлагаемыми мерами по обмену данными поисковой системы со сторонними поисковыми системами в рамках DMA. Заявленная цель — позволить другим поисковым системам оптимизировать сервисы и оспаривать Google Search.
Если меры будут реализованы в форме, ослабляющей преимущество Google в данных или меняющей распределение поисковой ценности, рекламный денежный двигатель может стать менее способным субсидировать инвестиции в инфраструктуру. Google может утверждать, что меры налагают затраты или снижают качество продукта; экономический момент в том, что регуляторный дизайн может изменить доходность трафика.
Защита данных остаётся существенной, потому что Google идентифицирует Google Ireland Limited как контролёра данных пользователей в ЕЭЗ и Швейцарии. Статус контролёра данных может централизовать регуляторное взаимодействие и давать ясность, но также возлагает на уровень компании соблюдение требований конфиденциальности и ответственность за пользовательские данные. Для использования правила конфиденциальности влияют на таргетинг, измерение, хранение данных, интеграцию продуктов и способность превращать использование в рекламную доходность.
Сервис с высоким трафиком, но сниженным качеством измерения или таргетинга может иметь более низкую ценность за взаимодействие.
Регулирование сети — физический аналог. Политика ирландской CRU показывает, что рост дата-центров теперь является вопросом энергосистемы. CRU сообщила о спросе дата-центров на электроэнергию в 22% национального спроса в 2024 году и прогнозирует 31% к 2034 году. Её политика декабря 2025 года требует, чтобы новые дата-центры обеспечивали мощность генерации или хранения, получали не менее 80% годового спроса из дополнительной возобновляемой электроэнергии, произведённой в Ирландии, и проходили оценку ограничений с учётом местоположения.
Ирландский План действий для крупных потребителей энергии также предусматривает подход, основанный на планировании, к энергоёмким проектам, паркам зелёной энергетики и совместному размещению с возобновляемой генерацией.
Эти требования могут быть положительными для дисциплинированных операторов. Компания с балансом, энергетической экспертизой и долгосрочным спросом может быть в лучшем положении, чем спекулятивные застройщики, для получения подключений, заключения сделок по возобновляемой энергии и строительства гибких мощностей. Правила также могут снижать иррациональное перепроизводство, заставляя застройщиков интернализировать сетевые ограничения. Обратная сторона — сроки и затраты.
Если мощности задерживаются сетевыми ограничениями, если проекты возобновляемой энергетики занимают больше времени, чем планировалось, или если локальная генерация повышает полную стоимость, использование может быть физически ограничено, даже когда клиентский спрос существует.
Геополитика и налоги добавляют дальнейшую неопределённость. В годовом отчёте Alphabet за 2025 год отмечается внедрение глобального минимального налога и возможность того, что эффективная налоговая ставка и денежные налоговые платежи вырастут по мере введения правил в большем числе стран. Ирландская пресса, освещавшая отчётность Google Ireland Limited за 2024 год, сообщила о росте оборота до 86,6 млрд евро и прибыли до налогообложения до 4,536 млрд евро, также отметив риск будущего налогового режима.
Налоги не определяют производительность сети, но влияют на то, где сохраняются денежные средства, как структурированы компании и сколько посленалоговой доходности остаётся от деятельности, поддерживаемой инфраструктурой.
Регуляторный вывод не просто негативен. Крупные действующие игроки часто справляются с соблюдением требований лучше, чем небольшие конкуренты. Но регулирование меняет уравнение использования, изменяя затраты, сроки и доступную маржу. Те же мощности, которые выглядят привлекательными при одном регуляторном пути, могут выглядеть менее привлекательными, если поисковые меры, ограничения конфиденциальности, сетевые правила для дата-центров и налоговые изменения одновременно движутся против бизнеса.
Неофициальные сигналы указывают на давление на пиринг, энергию и облачные затраты
Неофициальные сигналы не следует рассматривать как доказательство. Они полезны только в отделении от проверенных фактов и для выявления того, о чём беспокоится рынок. Здесь важны три области слабых сигналов: политика пиринга, поведение облачных расходов и местное сопротивление спросу дата-центров на электроэнергию.
Обсуждение пиринга вокруг Google стало более активным, потому что изменения межсоединений видны операторам сетей раньше, чем обычным пользователям. Публичные записи PeeringDB показывают общую политику AS15169 как селективную и показывают связанные ASN Google с ограничительными или запрещающими пиринг пометками. Собственная документация Google по пирингу устанавливает чёткие технические требования, рекомендует равные объявления BGP во всех пиринговых точках и говорит, что системы управления трафиком Google используют BGP как один из нескольких сигналов.
Комментарии операторов в сетевых форумах и отраслевых блогах обсуждали переход от более открытых подходов на основе точек обмена к более контролируемым двусторонним или верифицированным моделям провайдеров. Эти комментарии не являются контрактами и могут отражать локальные обстоятельства. Проверенного факта достаточно: политика межсоединений Google управляема, селективна и требовательна к операционной деятельности.
Экономический сигнал в том, что Google оптимизирует доставку по мере роста объёма трафика и затрат на инфраструктуру. Если участие в маршрутных серверах публичных точек обмена или широкий низкопороговый пиринг в некоторых контекстах сокращается, больше трафика может уходить через частные сессии, верифицированных провайдеров, транзитные пути или кэши. Это может улучшить безопасность маршрутизации и операционный контроль. Это также может переместить затраты и инженерную нагрузку между сетями доступа.
Для Google ключевой вопрос — снижает ли контролируемая модель общую стоимость доставки и улучшает ли пользовательский опыт сильнее, чем уменьшает добрую волю у интернет-провайдеров.
Поведение облачных расходов посылает второй сигнал. Материал Flexera «State of the Cloud» не специфичен для Google, но он показывает, что предприятия активно управляют облачными расходами и используют нескольких провайдеров. Это ответ покупателя на фиксированные затраты гиперскейлеров. Клиенты хотят гибкости, скидок, управления и рычагов влияния. Они могут брать обязательства там, где видят стабильный спрос, но также будут арбитражировать провайдеров, резервировать только предсказуемую базовую нагрузку и сохранять возможность выбора для будущих ИИ- или дата-нагрузок.
В такой среде Google может быстро заполнить мощности, только если клиенты верят, что его соотношение цены и производительности, инструменты данных, ИИ-стек и сеть стоят обязательств.
Энергетическая политика — третий сигнал. Официальные документы Ирландии CRU и LEAP являются твёрдыми доказательствами, в то время как пресса и общественные обсуждения показывают, почему вопрос стал политически чувствительным. Последний релиз CSO сообщил, что потребление электроэнергии дата-центрами Ирландии продолжало расти в 2025 году и что дата-центры представляют гораздо большую долю учитываемого потребления электроэнергии, чем десятилетие назад. Общественное беспокойство о счетах, сетевых ограничениях и климатических целях теперь часть среды получения разрешений на строительство.
Google не единственный затронутый оператор, но публичное присутствие Google Ireland Limited в Дублине делает ирландскую энергетическую политику актуальной для того, как читатели должны думать об операционном контексте компании.
Ни один из этих сигналов не доказывает проблем. Селективная политика пиринга может быть рациональной. Мультиоблачное поведение всё равно может оставлять место для быстрого роста Google Cloud. Строгие правила для дата-центров могут благоприятствовать хорошо капитализированным операторам в ущерб слабым. Смысл уже: маржинальная единица использования оспаривается в большем числе мест. Она оспаривается на маршрутизаторе, за столом закупок, в системе планирования, на энергетическом рынке и в Брюсселе.
Самый безопасный способ обращения с неофициальными сигналами — оставить их в виде вопросов. Получают ли интернет-провайдеры по-прежнему более низкую совокупную стоимость и лучший абонентский опыт от модели доставки Google? Берут ли облачные клиенты обязательства, потому что Google уникально ценен, или потому что скидки привлекательны? Расширяются ли локации дата-центров там, где электроэнергия, вода, планирование и согласие сообщества могут их поддержать, или там, где их хочет видеть стратегия учёта? Ответы определяют, становится ли трафик и портфель заказов ценностью.
Что может изменить оценку
Текущая оценка осторожно конструктивна, но не окончательна. Google Ireland Limited — важная юридическая и ресурсно-административная поверхность для гораздо более крупной экономики инфраструктуры Google. Последние результаты Alphabet показывают сильный рост выручки, резкое улучшение операционной прибыли Google Cloud и большой облачный портфель заказов. Эти факты поддерживают мнение, что спрос реален. Те же данные показывают быстро растущие обязательства, подверженность энергетике и дата-центрам, регуляторное давление и необходимость удерживать дорогие мощности загруженными. Эти факты оставляют тест на использование открытым.
Позитивные доказательства были бы ясными. Во-первых, облачный портфель заказов должен конвертироваться в признанную выручку с улучшением или хотя бы сохранением операционной маржи, несмотря на более высокую амортизацию, энергию и затраты на использование инфраструктуры. Во-вторых, облачный рост должен быть широким по когортам клиентов и рабочим нагрузкам, а не сосредоточенным в нескольких дисконтированных ИИ- или государственных обязательствах. В-третьих, продукты с обязательствами по использованию и резервируемой мощностью должны показывать высокое возобновление и расширение без более глубоких уступок.
В-четвёртых, внутренняя ИИ- и поисковая инфраструктура должна повышать доходность выручки или удержание продукта достаточно, чтобы покрывать более высокие затраты на обслуживание. В-пятых, гарантии для дата-центров и энергетики должны превращаться в мощности, используемые устойчивыми платными рабочими нагрузками, а не оставаться неиспользованными или сдаваемыми в субаренду на плохих условиях.
Сетевые данные также могли бы улучшить оценку. Более прозрачная отчётность о роли AS15169, облачных межсоединений, GGC и региональной периферийной инфраструктуры помогла бы читателям отличать экономию затрат на доставку от простого роста трафика. Лучшие публичные доказательства того, что развёртывание кэшей снижает общую стоимость обслуживания при улучшении экономики провайдеров, поддержали бы модель. Продолжающаяся безопасность маршрутизации, устойчивый пиринг и стабильные отношения с сетями доступа укрепили бы аргумент, что слой доставки контента Google остаётся конкурентным преимуществом, а не источником трения.
Регуляторные факты могут сдвинуть оценку в любую сторону. Если меры по поисковым данным в рамках DMA будут реализованы узко, сохраняя способность Google монетизировать намерение и удовлетворяя цели оспариваемости, рекламный денежный двигатель остаётся сильным. Если меры существенно снизят рекламную доходность, преимущества размещения по умолчанию или преимущества в данных, уравнение финансирования мощностей ослабевает. Если соблюдение DSA и конфиденциальности станет рутинными затратами, поглощаемыми масштабом, влияние управляемо. Если они существенно ограничат интеграцию продуктов или измерение, ценность за взаимодействие падает.
Факты об энергии и локациях столь же решающие. Если Ирландия и другие рынки дата-центров обеспечивают предсказуемые сетевые подключения, надёжное возобновляемое снабжение и справедливое распределение затрат, Google может продолжать строить там, где пользователи, клиенты и юридические структуры требуют мощностей. Если сетевые ограничения задерживают проекты, если дополнительность возобновляемой энергии повышает затраты, или если местное политическое давление вынуждает размещать мощности в менее эффективных местах, уравнение использования ухудшается. Политика CRU создаёт путь, но это путь с условиями.
Негативные доказательства были бы видны в марже раньше, чем в трафике. Выручка Google Cloud может продолжать расти, в то время как операционная прибыль стоит на месте, потому что затраты на использование, амортизация и скидки растут быстрее. Поиск и YouTube могут удерживать пользователей, в то время как рекламная доходность ослабевает. Использование ИИ может расти, в то время как вычислительные затраты поглощают прирост. Портфель заказов может расти, но конвертироваться медленно или с более низкой маржой.
Инфраструктурные обязательства могут продолжать расширяться, потому что конкурентное давление заставляет наращивать мощности до подтверждённой платной нагрузки.
Финальный тест — распределение ресурсов. Стратегия без распределения ресурсов — это маркетинг. Распределение ресурсов Google видно: огромные инвестиции в техническую инфраструктуру, облачные приобретения, энергетические обязательства и обязательства по дата-центрам, строительство сетей, развёртывание кэшей и интеграция продуктов. Аргумент работает, если эти ресурсы становятся машиной с более низкой удельной стоимостью, за использование которой клиенты готовы платить. Он проваливается, если они становятся машиной с высокими фиксированными затратами, которую приходится загружать скидками, внутренним потреблением и регуляторными переговорами.
Google Ireland Limited не обязана быть розничным интернет-провайдером, чтобы этот вопрос имел значение. Её публичная запись — один из входов в более крупную систему, чья экономика теперь зависит от того, чтобы инфраструктура действительно и прибыльно использовалась.