
Резюме
- Платная единица — это платёжный терминал мерчанта, а также эквайринговый и кассовый сервисный счёт: продавец платит за то, чтобы покупатель мог приложить, вставить, отсканировать, получить авторизацию, чек и уйти, а мерчант позже получил расчёт за вычетом комиссий, возвратов и резервов под риски.
- Публичная позиция Geidea сильнее по широте продуктов, лицензионному контексту, подключению к mada, охвату поддержки и контрактной механике, чем по операционным результатам; нерешёнными остаются экономика времени безотказной работы терминалов, частота сбоев расчётов, темпы замены устройств, стоимость поддержки и отток мерчантов.
- Реалистичные заменители — терминалы банков, другой саудовский платёжный сервис-провайдер, эквайринг mada и карточных платёжных систем через банк, приём мобильных кошельков через поддерживаемые платёжные рельсы, платёжные ссылки, наличные или потеря продажи до тех пор, пока платёж нельзя будет принять позже.
Неработающий терминал определяет цену всего сервисного счёта
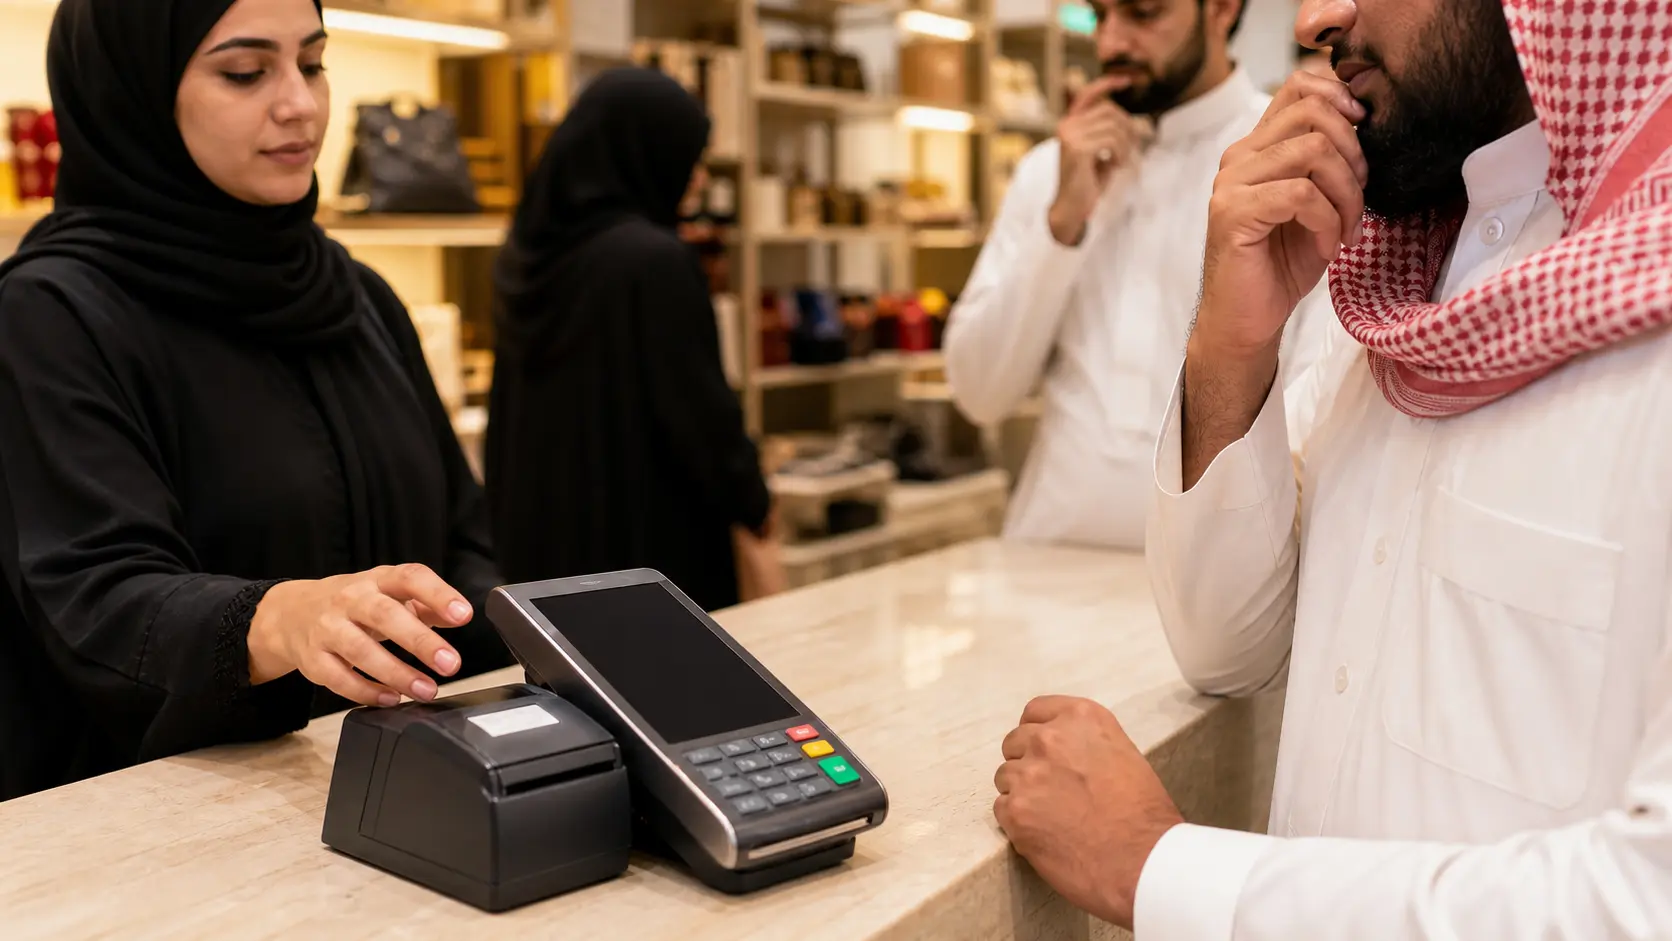
Полезная первая сцена — это не презентация финтех-стартапа. Это прилавок магазина в Эр-Рияде в 20:45, когда покупатель уже выбрал товары, образовалась небольшая очередь, а терминал не может завершить авторизацию. Продавец снова пробует бесконтактную оплату. Покупатель вставляет карту. Прикладывание кошелька тоже не проходит. Возможно, неисправно устройство, медленно работает банк, пропала сеть, на счёте мерчанта стоит риск-флаг или персонал использует неверный процесс расчётов или работы с терминалом.
Для человека у прилавка причина значит меньше, чем результат: событие выручки, которое должно было быть мгновенным, превращается в ручной сервисный инцидент.
Это и есть платная единица. Geidea Technology Co ltd рассматривается здесь не как общая финтех-история и не как запись в справочнике с привязанным ASN. Экономическая единица — это платёжный терминал мерчанта, эквайринговый и кассовый сервисный счёт. Саудовский мерчант платит за устройство или приёмочную поверхность SoftPOS, доступ к авторизации mada и карточных платёжных систем, онбординг, зачисление средств на банковский счёт, отчётность, контроль мошенничества и труд поддержки, который требуется, когда платёж, выплата или работа устройства дают сбой. Саудовский сайт Geidea по адресуhttps://www.geidea.net/ksa/enпредставляет компанию как провайдера платежей и бизнес-управления под надзором Центрального банка Саудовской Аравии, с контактными данными, коммерческим регистрационным номером 1010332533 и видимым набором продуктов: терминалы, шлюз, ссылки, мобильный POS, программное обеспечение точек продаж и инструменты управления. Эти данные подтверждают публичное предложение. Они не подтверждают операционную маржу или удержание мерчантов за этим предложением.
Разница важна, потому что комиссию за платёжный терминал легко занизить, если видеть в ней только аренду оборудования. Настольный терминал выглядит как стандартный товар, а конкурирующий банк, процессор или платёжное приложение может дать то же базовое обещание: «принимаем карты». Комиссия становится более защищённой, только когда она покрывает издержки отказов, которые иначе мерчант нёс бы сам. Если оживлённое кафе теряет двадцать транзакций за вечернее окно, дешёвый терминал — не выгодная покупка.
Если расчёт приходит настолько поздно, что возникают трудности с оплатой поставщикам, объявленная ставка дисконта рассказывает лишь половину истории. Если замена устройства требует повторных звонков, визитов в отделение, неопределённости с курьером или импровизации персонала, мерчант платит скрытый труд сверх эквайринговой комиссии. Если провайдер берёт на себя споры, подозрительные транзакции, чарджбэки и соблюдение правил платёжных систем, не заставляя мерчанта постоянно заниматься ручной работой, комиссия может быть обоснованной. Если нет — мерчант начнёт пробовать заменители.
Страницы продуктов Geidea выкладывают на стол нужные ингредиенты. Страница платёжного терминала по адресуhttps://www.geidea.net/ksa/en/solutions/hardware/payment-terminalсообщает, что устройство принимает бесконтактные платежи, чип и PIN, магнитную полосу, QR-платежи, локальные и международные платёжные системы, включая mada, Visa, Mastercard и American Express, а также включает установку, интеграции, отчёты, чаевые, предавторизацию и динамическую конвертацию валют. Страница мобильного POS по адресуhttps://www.geidea.net/ksa/en/solutions/payments/softposпредлагает приём платежей на Android без дополнительного оборудования и описывает быстрые регулярные расчёты на банковский счёт по выбору мерчанта. Страница точки продаж по адресуhttps://www.geidea.net/ksa/en/solutions/customer/point-of-saleдобавляет заявления о запасах, персонале, отчётности, налогах и офлайн-режиме. Эти заявления напрямую соотносятся с комиссией: способность к авторизации, программная интеграция, комплаенс, поддержка и операционная непрерывность.
Поэтому первое суждение оказывается узким. Geidea имеет значение, если терминал — это не просто устройство, а счёт непрерывности кассового обслуживания. Компания слабо конкурирует, если мерчанты воспринимают её как пластиковую коробку, логин в портал и очередь в кол-центр. Публичных данных достаточно, чтобы показать, почему у саудовских мерчантов есть основания покупать такой счёт. Их недостаточно, чтобы установить, стабильно ли счёт окупает свою цену в самых тяжёлых условиях: пиковые торговые окна, неисправности терминалов, проверки на мошенничество, спорные выплаты, сверка по нескольким точкам и выход из договора.
Аренда терминала — лишь видимая цена
Видимая комиссия — только начало. В эквайринге платная единица опирается на семь уровней издержек: мощность, специализированный труд, капиталоёмкость, бремя комплаенса, зависимость от вышестоящих звеньев, стоимость переключения и давление заменителей. Мерчант может видеть ежемесячную подписку, комиссию за транзакцию, арендную плату за терминал или ставку дисконта.
Geidea видит пакет рисков, который должен покрыть онбординг, процедуры «знай своего клиента», закупку устройств, обновления программного обеспечения, мониторинг мошенничества, обработку споров, расчётные операции, связь с банками и платёжными системами, поддержку клиентов, полевую или курьерскую замену и издержки на мерчантов, которые проводят слишком мало транзакций, чтобы покрыть накладные расходы сервиса.
Публичный документ с условиями, связанный с саудовским сайтом Geidea,https://d23r9m22xg868b.cloudfront.net/public/files/KSA-Terms-and-Conditions-CP-CNP-English-Version-%2817-08-2025%29.pdf, полезен именно тем, что превращает маркетинговое обещание в механику операционных цен. Он предоставляет мерчантам ограниченное право использовать устройство mada POS и программное обеспечение SoftPOS для получения услуг, сохраняет право собственности на устройство и программное обеспечение за Geidea, если только оборудование не продано и не оплачено полностью, и обязывает Geidea или её уполномоченных агентов обслуживать, ремонтировать и заменять устройство. Он также возлагает на мерчанта обязанность обеспечивать сохранность устройства, не допускать вмешательства в его работу и сообщать о неисправностях. В экономическом смысле это не простая формальность. Это показывает, что экономика терминала — не просто «плата за коробку». Это распределение риска отказов и активов между провайдером и мерчантом.
Те же условия делают расчёты оплачиваемой услугой. Мерчант получает средства только после передачи записей о транзакциях, сверки, получения Geidea средств от банка-партнёра или платёжной системы и применения позиции расчётного банка мерчанта. В разделе о расчётах по картам, предъявленным при оплате, расчёт в том же банке может прийти на следующий рабочий день после получения Geidea средств, тогда как счета в других банках могут рассчитываться по графику два раза в неделю, как указано в условиях. Перевод поступлений по кредитным картам может занимать до семи рабочих дней согласно соответствующему пункту.
Договор также разрешает удержания, вычеты и взаимозачёты при подозрительных, несоответствующих или спорных транзакциях, чарджбэках, возвратах, отменах, комиссиях, ошибочных платежах или иных обязательствах мерчанта. Это и есть настоящая плата за терминал: не только право принимать деньги, но и согласованное место в каскаде рисков после продажи.
Мощность — первый уровень. Платёжный провайдер должен поддерживать приём платежей в обычные торговые часы, но издержки проявляются на пиках: вечера Рамадана, покупки в дни зарплат, наплыв туристов, вечерний час пик в ресторанах, мероприятия и трафик торговых центров. Главная страница Geidea заявляет о доставке оборудования менее чем за двадцать четыре часа и указывает на более чем 300 агентов технической поддержки по всей Саудовской Аравии. Эти заявления не являются проверенными данными о численности персонала.
Это описание сервисной модели: Geidea предлагает достаточное полевое и поддерживающее покрытие, чтобы установка, замена и обработка инцидентов были частью покупки. Если у системы поддержки есть запас мощности, мерчанты воспринимают терминальную комиссию как страховку. Если она перегружена, поддержка становится второй комиссией, оплачиваемой временем персонала.
Специализированный труд — второй уровень. Сбой при оплате картой — это не простая заявка в розничной ИТ-поддержке. Первопричина может находиться в терминале, SIM-карте или широкополосном соединении, счёте мерчанта, эквайере, банке-эмитенте, mada, правиле платёжной системы, фильтре мошенничества, неверных учётных данных, истёкшей авторизации, процессе возврата или чарджбэке. Документация разработчика Geidea по адресуhttps://docs.geidea.net/docs/troubleshooting-faqsпоказательна, потому что называет эту неопрятную середину: возвраты затрагивают шлюз, эквайера и эмитента; авторизационные удержания могут различаться в зависимости от выпустившего финансового учреждения; неудачные транзакции могут затрагивать несколько сторон; отклонённые заказы могут блокироваться правилами риска; чарджбэки требуют доказательств. Провайдер, способный быстро распределять такие случаи, создаёт ценность. Провайдер, перекладывающий это бремя обратно на мерчанта, ценность уничтожает.
Капиталоёмкость — третий уровень. Терминалы, SIM-карты, аккумуляторы, зарядные устройства, подставки, кабели и обновления программ должны существовать до того, как мерчант сможет принимать платежи. SoftPOS переносит часть этих издержек на телефон мерчанта, но не устраняет издержки сертификации, контроля рисков, поддержки, онбординга и расчётов. Страница SoftPOS продаёт приём платежей без дополнительного оборудования, но всё равно обещает активацию, комплаенс и расчёты. Капитальный счёт меняет форму, но не исчезает. То же верно для программного обеспечения POS.
Когда Geidea объединяет приём платежей с отчётностью, налогами, запасами и инструментами персонала, она несёт издержки разработки и интеграции, которые окупаются только при продолжении использования стека мерчантами.
Комплаенс — четвёртый уровень. Платежи в Саудовской Аравии — не нерегулируемый рынок приложений. Раздел нормативного справочника SAMA о платёжных системах и поставщиках платёжных услуг по адресуhttps://rulebook.sama.gov.sa/en/entiresection/1367описывает категории лицензий, процедуры подачи заявок и требования, включающие управление рисками, меры по противодействию отмыванию денег, непрерывность бизнеса, защиту данных, кибербезопасность, защиту прав потребителей, сохранность средств, выявление мошенничества и расчёты по средствам клиентов. Собственные условия Geidea требуют соблюдения требований SAMA, mada, правил платёжных систем, PCI DSS и саудовского закона о персональных данных. Эти обязательства — часть комиссии. Они также ставят предел тому, насколько дешёвым может быть серьёзный провайдер без сокращения сервиса или принятия скрытых рисков.
Зависимость от вышестоящих звеньев — пятый уровень. Geidea не создаёт авторизацию из воздуха. Транзакция зависит от mada, карточных платёжных систем, банков-эмитентов, банков-эквайеров или партнёров, телеком- или интернет-связи, программного обеспечения устройств и систем управления рисками. Условия прямо указывают, что расчёт зависит от средств, полученных от банков-партнёров или платёжных систем; в FAQ Geidea говорится, что сроки возвратов отражают участие нескольких сторон. Эта зависимость делает провайдера ценным как координатора, но одновременно ограничивает его контроль.
Мерчант покупает координацию между сторонами, а не магическую гарантию, что все стороны будут вести себя идеально.
Стоимость переключения — шестой уровень. Мерчант может уйти, но не без замены устройств, изменения привычек персонала, переноса расчётных реквизитов, обновления интеграций, переобучения кассиров, сверки старых транзакций, учёта окон чарджбэков и, возможно, потери непрерывности отчётности. Условия включают двухлетний срок, продление, уведомление и механику досрочного выхода для некоторых услуг. Такая привязка может помочь Geidea окупить издержки привлечения. Она может также вызывать недовольство, если мерчант чувствует себя запертым из-за сервисной проблемы.
Давление заменителей — седьмой уровень. Саудовские мерчанты не привязаны к одной форме приёма платежей. Страница поставщиков услуг mada по адресуhttps://www.mada.com.sa/en/merchants/service-provider-listперечисляет банки и Geidea среди поставщиков услуг для мерчантов. Мерчант может выбрать банковский терминал, конкурирующего платёжного сервис-провайдера, платёжные ссылки, приём QR, маршрут через кошелёк, наличные или отложенное исполнение заказа. Заменители несовершенны. Наличные лишают цифровой отчётности и могут не подходить клиентам на рынке, быстро движущемся к электронным платежам. Банковский терминал может быть привычным, но медленнее интегрироваться с современным стеком мерчанта. Платёжные ссылки могут спасти продажу, но способны замедлить очередь на кассе. Набор заменителей держит Geidea в тонусе, но не устраняет потребность в управляемом кассовом счёте.
Саудовское регулирование превращает приём платежей в регулируемую услугу
Платёжный рынок Саудовской Аравии даёт Geidea более сильный фон, чем был бы у обычного поставщика терминалов. Направление публичной политики ясно: электронные платежи стали массовыми, mada — центральная инфраструктура, а SAMA контролирует платёжные компании. SAMA сообщила, что в 2025 году на электронные платежи пришлось 85% всех розничных платежей, по сравнению с 79% в 2024 году, а число электронных транзакций выросло до 14,6 млрд с 12,6 млрд; объявление опубликовано по адресуhttps://www.sama.gov.sa/en-US/MediaCenter/News/pages/news-1139.aspx. Для мерчанта эта цифра меняет альтернативу. Отказ от цифрового приёма или сбои в нём больше не являются нишевым неудобством. Это риск исключения доминирующего платёжного поведения на рынке.
Публичный сайт mada по адресуhttps://www.mada.com.sa/en/описывает mada как национальную платёжную систему Саудовской Аравии, обеспечивающую электронные платежи через POS-терминалы, SoftPOS, банкоматы и электронную коммерцию через центральную платёжную систему, которая перенаправляет транзакции, совершаемые картами эмитентов. Статистика за 2023 год указывает более 1,7 млн POS-устройств, более 8,9 млрд транзакций, 613,9 млрд саудовских риялов оборота, более 8,6 млрд NFC-транзакций и 47,7 млн карт mada. Эти цифры не являются метриками Geidea. Это данные о рыночной инфраструктуре. Они объясняют, почему саудовский терминальный счёт не является необязательным дополнением для большинства офлайн-мерчантов. Покупатель приобретает доступ к внутренней платёжной привычке, которая стала обыденной.
Страница mada POS по адресуhttps://www.mada.com.sa/en/services/mada-pos-serviceдобавляет операционные детали. Она описывает POS-терминалы как сертифицированные электронные устройства для розничных финансовых транзакций, сообщает, что центр сертификации SAMA одобряет устройства вместе с поставщиками услуг для мерчантов для выполнения требований безопасности, и описывает бесконтактные платежи mada до 300 саудовских риялов без PIN, пока лимиты не потребуют аутентификации. Там также сказано, что SoftPOS позволяет бизнесу принимать платежи напрямую с телефона или устройства без дополнительного оборудования, а поддерживаемые способы включают Apple Pay, GCCNet, Visa, Mastercard, Amex, Discover Diners Club, JCB и UPI. Для Geidea ключевой момент — не набор логотипов. Он в том, что провайдер работает на рельсах, где сертификация, безопасность и приём внутренней платёжной системы являются частью коммерческого продукта.
Страница для мерчантов по адресуhttps://www.mada.com.sa/en/merchants/overviewещё конкретнее. Она сообщает, что мерчанты выполняют сверку POS, чтобы получить средства на свой банковский счёт, и что по рекомендациям SAMA эту процедуру в идеале следует выполнять ежедневно, чтобы избежать сумм, ожидающих обработки в системе. Там также отмечается, что зачисляемые платежи покрывают суммы транзакций после отмен, корректировок, возвратов и скидок мерчанта. Иными словами, продажа у прилавка — лишь первый шаг. Ценность счёта Geidea зависит от второго и третьего шагов: сверки и расчёта. Терминал, который принимает карту, но оставляет мерчанта в неопределённости относительно выплаты, не является полноценным продуктом.
Лицензионный и нормативный контекст SAMA также влияет на конкурентную структуру. Провайдеру нужны вложения в комплаенс, прежде чем он сможет достоверно привлекать мерчантов в масштабе. Требования нормативного справочника о непрерывности бизнеса, кибербезопасности, защите данных и расчётах по средствам клиентов не являются необязательными функциями. Они формируют труд, документацию, системы и отчётность. Это помогает объяснить, почему низкие рекламируемые комиссии за транзакции могут вводить в заблуждение.
Провайдер может снизить видимую ставку, но кто-то всё равно должен платить за проверку рисков, должную проверку клиентов, обработку инцидентов, сертификацию устройств, контроль данных и обработку жалоб. Если эти издержки недофинансированы, мерчанты платят позже через задержки, трение в поддержке и избегаемые пограничные случаи.
У Geidea есть публичные данные о лицензировании и надзоре, но их нужно использовать осторожно. Подвал саудовского сайта Geidea сообщает, что Geidea Technology Company находится под надзором и контролем SAMA, а публичная страница лицензий SAMA по адресуhttps://www.sama.gov.sa/en-US/Supervision/LicenseEntities/Pages/Licensed_Payment_Service_Providers_companies.aspxявляется официальной справочной поверхностью для поставщиков платёжных услуг, хотя её динамический список не полностью отображается при простом текстовом сборе. Объявление Gulf Capital от 2021 года по адресуhttps://www.gulfcapital.com/2021/03/gulf-capital-portfolio-company-geidea-becomes-first-and-only-non-bank-institution-in-saudi-arabia-to-receive-a-merchant-acquiring-license-from-the-saudi-central-bank-samaсообщало, что Geidea получила от SAMA лицензию на эквайринг мерчантов, что позволяет напрямую обрабатывать платежи мерчантов. Это источник в виде инвесторского объявления, а не текущая выгрузка из базы регулятора, но он согласуется с публичным позиционированием Geidea и видимым набором продуктов.
Этот регуляторный контекст усиливает право Geidea взимать плату за нечто большее, чем оборудование. Он также повышает планку доказательств. Поднадзорный платёжный провайдер должен оцениваться по непрерывности, прозрачности комиссий, обработке жалоб, ясности расчётов и защите данных, а не только по скорости подключения. PDF с принципами защиты прав потребителей SAMA, связанный с сайтом Geidea,https://d23r9m22xg868b.cloudfront.net/public/files/%D8%AD%D9%85%D8%A7%D9%8A%D8%A9_%D8%A7%D9%84%D9%85%D8%B3%D8%AA%D9%87%D9%84%D9%83.pdf, подчёркивает справедливое отношение, раскрытие информации, защиту от мошенничества, конфиденциальность, жалобы и возможность клиента сравнивать продукты. Этот стандарт важен, потому что обслуживание мерчанта — это финансово-сервисные отношения, а не простая загрузка программы.
Последний регуляторный момент — дисциплина цен. Политика SAMA по ценообразованию POS в странах ССАГПЗ по адресуhttps://rulebook.sama.gov.sa/en/gcc-pos-pricing-policyпоказывает, что саудовские власти рассматривают комиссии POS как регулируемый вопрос платёжной системы, включая трансграничные предельные комиссии в рамках ССАГПЗ и правило, по которому определённые сервисные сборы не должны перекладываться на клиентов. Эта политика не является полным внутренним тарифом Geidea. Это свидетельство того, что экономика POS входит в публичную нормативную среду. Комиссия Geidea может быть достаточно высокой, чтобы финансировать сервис, но она существует на рынке, где регулятор, правила платёжных систем и операционная практика mada ограничивают, что можно переложить на клиентов и как следует обращаться с мерчантами.
Сроки расчётов определяют, кажется ли комиссия низкой
Момент на кассе привлекает внимание, но сроки расчётов часто решают вопрос продления. Мерчант может простить редкую повторную попытку по терминалу, если деньги приходят предсказуемо. Тот же мерчант станет враждебным, если сроки выплат меняются без ясной причины, если отмену трудно отследить, если недостающая сумма требует нескольких обращений в поддержку или если удержание по чарджбэку приходит как раз тогда, когда наступают сроки зарплат, аренды или счетов поставщиков. Поэтому экономический вопрос не «Сколько стоит терминал?», а «Сколько неопределённости оборотного капитала устраняет или создаёт терминальный счёт?»
Условия Geidea выставляют этот вопрос на видное место. Для транзакций с предъявлением карты дата платежа зависит от сверки, средств, полученных от банков-партнёров или платёжных систем, а также физического расположения и идентичности расчётного банковского счёта мерчанта. Расчёт в том же банке может происходить быстрее после получения Geidea средств; расчёт в другом банке может следовать графику два раза в неделю, как указано в условиях. Платежи по кредитным картам могут занимать до семи рабочих дней до перевода на расчётный счёт мерчанта.
Условия также позволяют мерчанту запросить отсутствие расчёта, когда расчётные комиссии делают платёж неэкономичным, и ссылаются на вычеты SARIE. Эти пункты сообщают мерчанту нечто ценное: расчёт — это процесс с условиями, а не мгновенное право, созданное прикладыванием карты.
Такая обусловленность не обязательно плоха. Это часть эквайринга. Эмитент, платёжная система, эквайер и мерчант имеют обязательства. Проверки на мошенничество, возвраты, отмены и чарджбэки существуют потому, что карточные платежи — не наличные. Коммерчески важно, делает ли провайдер условия понятными. Если мерчант может видеть статус транзакции, дату выплаты, вычеты комиссий, флаги споров и ожидаемый путь расчёта в удобном портале, терминальный счёт снижает тревожность. Если мерчанту приходится вычислять расчёты из банковских зачислений, бумажных слипов и номеров заявок в поддержку, та же комиссия ощущается дорогой.
Публичный набор продуктов Geidea пытается это решить. Страница платёжных ссылок по адресуhttps://www.geidea.net/ksa/en/solutions/payments/payment-linksописывает отслеживание в реальном времени, отчёты, QR-платежи, цифровые счета, массовые платежи и потоки API платёжных ссылок. Страница шлюза по адресуhttps://www.geidea.net/ksa/en/solutions/payments/payment-gatewayописывает плагины, страницы оплаты, мобильные SDK, прямую интеграцию API, брендированную оплату, сохранённые карты и регулярные платежи. В FAQ разработчика говорится, что мерчанты могут использовать портал для проверки статуса заказов, обратные вызовы для данных о транзакциях в реальном времени и отчёты для обновления панелей. Если эти инструменты работают хорошо, они снижают бэк-офисные издержки мерчанта. Они — часть того, почему терминальная комиссия может быть больше, чем стандартный эквайринг.
Загвоздка в том, что публичные страницы не раскрывают распределение результатов расчётов. Мы не видим медианные и крайние сроки расчётов по способам платежа, банкам, категориям мерчантов, проверкам рисков, событиям возвратов или праздничным периодам. Мы не видим, как часто Geidea удерживает частичный расчёт, сколько длятся удержания, какая доля мерчантов сталкивается с жалобами на пропавшие выплаты и как быстро эти жалобы закрываются. Форма жалобы по адресуhttps://www.geidea.net/ksa/en/complainsпоказательна, потому что её выпадающий список включает такие категории, как задержка комиссии за инкассацию, задержка зарегистрированных транзакций, недостающая сумма, пропавшая выплата, отменённая выплата, неверная выплата, задержка, задержка обслуживания, замена терминала и техническая проблема. Этот список не показывает частоту жалоб. Он показывает операционные поверхности, по которым Geidea ожидает, что мерчантам нужна помощь.
Сроки расчётов влияют и на практические заменители. Наличные рассчитываются мгновенно, но несут издержки кражи, обработки, сверки и клиентских предпочтений. Банковские терминалы могут предлагать привычное зачисление на счёт, но могут быть менее привлекательны, если не интегрируются с POS мерчанта, онлайн-заказами, приложениями доставки или бизнес-отчётностью. Платёжные ссылки могут подойти для удалённых заказов или продавцов в социальной коммерции, но способны замедлить очередь в магазине.
Конкурирующий платёжный сервис-провайдер может рекламировать более быстрый онбординг или более низкие комиссии, но мерчанту всё равно нужно изучить график расчётов, политику споров и ёмкость поддержки. Отложенная продажа — худший заменитель: нет комиссии, нет риска, но нет и выручки.
Поэтому операционный вопрос для Geidea — это удержание, а не только привлечение. Новый мерчант может выбрать Geidea из-за обещаний быстрой настройки, широкого набора способов оплаты и интегрированного набора продуктов. Решение о продлении приходит после нескольких месяцев расчётных циклов. Пришли ли деньги в ожидаемый срок? Были ли вычеты объяснимы? Были ли видны возвраты и чарджбэки? Тратил ли персонал меньше времени на сверку? Помог ли провайдер, когда сумма оказалась неверной? Если ответ «да», комиссия ощущается как услуга управления оборотным капиталом.
Если ответ «нет», мерчант агрессивно сравнивает тарифы, потому что провайдер больше не снижает неопределённость.
Именно здесь публичных данных недостаточно. Условия Geidea объясняют её права и обязанности мерчанта достаточно ясно, чтобы понять распределение рисков. Страницы продуктов показывают инструменты, которые компания намерена предложить мерчантам. Источники mada и SAMA показывают, почему расчёты важны в национальном масштабе. Недостающие данные — это жёсткая операционная статистика: сбои расчётов на тысячу транзакций, среднее время закрытия заявок о пропавших выплатах, доля расчётов, удерживаемых для проверки, распределение уровня чарджбэков по когортам мерчантов и отток после споров о выплатах.
Без этих метрик терминальную комиссию можно понять, но нельзя полностью оценить.
Отказы оборудования превращают затраты на поддержку в риск для маржи
Второе место, где комиссия живёт или умирает, — замена устройств. У терминального счёта есть физический хвост: терминалы ломаются, батареи деградируют, зарядные устройства теряются, SIM-карты выходят из строя, рулоны бумаги заканчиваются, экраны трескаются, кабели пропадают, персонал переносит устройства между точками, а мерчанты иногда используют оборудование вне согласованных помещений. Провайдер может рекламировать цифровые платежи, но значительная часть опыта мерчанта определяется приземлённой логистикой оборудования.
Страница терминалов Geidea продаёт «проверенное в реальных условиях оборудование» и установку агентами технической поддержки. Главная страница добавляет более сильное операционное заявление: оборудование доставляется в магазин менее чем за двадцать четыре часа, а по всей Саудовской Аравии работают более 300 агентов технической поддержки. Условия показывают, почему этот труд важен.
Geidea сохраняет право собственности на POS-устройство, если оно не продано и не оплачено полностью, обслуживает и ремонтирует его самостоятельно или через уполномоченных агентов, требует доступа для обслуживания или замены и может взимать плату за неправильное использование, когда повреждение, потеря или вмешательство по вине мерчанта создают издержки замены. При расторжении договора мерчант должен вернуть устройства в течение определённого срока, иначе Geidea может взыскать восстановительную стоимость через списание с банковского счёта или корректировку выручки от продаж.
Эти пункты распределяют риск активов, но одновременно делают качество поддержки центральным для маржи. Если Geidea может быстро устанавливать, ремонтировать и заменять оборудование, парк поддержки превращается в конкурентный ров. Мерчант видит меньше простоев, меньше импровизации персонала и меньше риска потерянных продаж. Если замена медленная, каждое сломанное устройство становится триггером оттока. Мерчант, потерявший пятничный вечер из-за мёртвого устройства, запомнит инцидент дольше, чем месячную комиссию.
Маржа провайдера тогда оказывается зажатой между двумя издержками: быстро отправить поддержку, что дорого, или сэкономить на поддержке и потерять будущую выручку.
SoftPOS меняет это уравнение, но не устраняет его. Страница мобильного POS Geidea сообщает, что мерчанты могут принимать платежи с Android-устройства без дополнительного оборудования. Это может снизить капитальные затраты на терминалы, доставку, проблемы зарядных устройств и батарей. Это может также увеличить зависимость от совместимости телефонов, обновлений операционной системы, надёжности приложения, возможностей NFC, устройств персонала, мобильной связи и распространения через магазины приложений. Страница mada POS сообщает, что SoftPOS в настоящее время поддерживает Android, а значит, заменитель не универсален для каждого мерчанта.
Для небольшого бизнеса доставки или продавца на мероприятиях SoftPOS может быть элегантным резервом. Для стационарной точки с большим потоком выделенные терминалы могут оставаться предпочтительными, потому что персоналу нужно известное устройство, предсказуемая батарея и рабочий процесс выдачи чеков.
Нагрузка на поддержку распространяется и на онбординг. Условия Geidea определяют онбординг как процесс установки устройств mada POS в торговых точках мерчанта или удалённо силами выделенных команд. Мерчанту может потребоваться предоставить документы, удостоверяющие личность, одноразовые пароли и корректные данные точек. Это важно, потому что издержки привлечения у провайдера фронтально загружены. Мелкие мерчанты могут быть дорогими в онбординге относительно объёма транзакций. Если мерчант затем проводит мало транзакций, уходит в спячку, меняет тип бизнеса или рано расторгает договор, провайдер может не окупить онбординг и оборудование.
Условия позволяют Geidea деактивировать неактивный счёт при определённых условиях и взимать или взыскивать комиссии. Это рациональный ответ на юнит-экономику, но он также означает, что мерчантский счёт не является безрисковым ни для одной из сторон.
Категории формы жалобы снова указывают на реальную работу. Запрос на обслуживание, запрос бумаги, потерянное устройство, задержка обслуживания, замена терминала, отмена терминала и техническая проблема — это не абстрактные финтех-заботы. Это именно те трения, которые определяют, воспринимает ли кассир, менеджер точки или владелец провайдера как операционную поддержку или операционные накладные расходы. Мерчант может терпеть комиссию, когда кто-то заменяет терминал до следующего торгового пика. Тот же мерчант начнёт искать альтернативы, если каждое взаимодействие с сервисом требует повторных обращений.
Замена устройств — это и место, где конкуренция становится физической. Банки и конкурирующие платёжные провайдеры могут конкурировать не только по тарифам, но и по доставке, замене, доступу к отделениям, полевым техникам и отзывчивости менеджера по счёту. Список поставщиков услуг mada показывает несколько банковских вариантов наряду с Geidea, а область «Возможно, вам понравится» в App Store на странице Geidea по адресуhttps://apps.apple.com/sa/app/geidea-softpos/id1519264188отображает соседние бизнес-финансовые и банковские приложения, такие как Hala, Alinma Business, Al Rajhi Bank Business, Tamara Business и SNB eCorp. Соседство в магазине приложений не является доказательством доли рынка, но это полезная подсказка о том, как мерчанты сравнивают инструменты: приём платежей, банковское обслуживание, финансы и управление заказами сливаются в один операционный стек.
Твёрдый пробел в данных — это частота замен. Мы не знаем, сколько терминалов Geidea заменяется в месяц, среднее время до замены, долю замен, оплаченных как неправильное использование, стоимость курьера или выезда на инцидент, и как часто мерчанты уходят после сервисного события. Эти частные факты изменили бы суждение. Если замена устройств быстрая и дешёвая в масштабе, аппаратный парк Geidea — сила. Если замена медленная или дорогая, тот же парк — нагрузка на маржу и риск удержания мерчантов.
mada, кошельки и банки делают зависимость неизбежной
Обещание Geidea ценно отчасти потому, что платёжная цепочка переполнена. Мерчант видит одного провайдера и одно устройство. За ними стоят mada, карточные платёжные системы, банки-эмитенты, банки-эквайеры или партнёры, кошельки, телеком-сети, производители устройств, магазины приложений, облачные или DNS-провайдеры, расчётные банки, системы управления мошенничеством и регуляторные обязательства. Эта сложность сама по себе не слабость. Именно поэтому мерчант нанимает платёжного провайдера. Но это означает, что терминальная комиссия Geidea — отчасти плата за координацию, а не плата за суверенный контроль.
Зависимость от mada центральна. Страницы терминалов и SoftPOS Geidea представляют приём mada как основной способ оплаты. Сайт mada описывает национальную систему как центральную платёжную систему для POS, SoftPOS, банкоматов и транзакций электронной коммерции. Мерчант не может заменить mada на Geidea; Geidea подключает мерчанта к mada и связанным платёжным системам. Это различие важно, потому что часть сбоев на кассе окажется вне прямого контроля Geidea.
Если эмитент карты отклоняет, если у банка клиента проблема, если пропадает сетевая связь или если токен кошелька не срабатывает, мерчант всё равно звонит провайдеру, потому что провайдер — интерфейс счёта.
Зависимость от кошельков расширяет ту же проблему. Geidea перечисляет цифровые кошельки и планы оплаты на своих страницах, а в FAQ разработчика упоминаются Apple Pay, Google Pay, Samsung Pay, STC Pay, Tamara и Tabby на соответствующих рынках. Кошельки помогают конверсии, потому что не все клиенты носят одну и ту же карту или предпочитают один и тот же процесс. Они также добавляют сложность сертификации, токенизации, споров и маршрутизации. Провайдер зарабатывает комиссию, только если упрощает эту сложность для персонала и клиентов.
Неудачное прикладывание кошелька перед очередью — всё равно неудачный кассовый момент, даже если первопричина кроется в токене, эмитенте или устройстве.
Зависимость от банков не менее важна. Условия Geidea ссылаются на банки-партнёры, расчётные банковские счета, банки-эмитенты и карточные платёжные системы. В FAQ о возвратах сказано, что сроки возвратов зависят от нескольких сторон и различающихся ручных процессов. Пункты о расчётах зависят от средств, полученных от банков-партнёров или платёжных систем. Для мерчанта это означает, что ценность провайдера отчасти в управлении исключениями: знать, когда задержка нормальна, когда требуется эскалация, когда нужны доказательства и когда правило банка или платёжной системы перевешивает ожидания мерчанта.
Провайдер не может устранить зависимость от банков, но может снизить труд мерчанта по её обслуживанию.
Зависимость от телекома и интернета лежит под прилавком. Обзор для мерчантов mada сообщает, что POS-терминалы должны подключаться к сети, и делит соединение на варианты на основе IP и мобильной связи. Условия Geidea признают, что работоспособность услуги может зависеть от стороннего интернета, трафика данных и сетевых услуг, а перебои, задержки или ошибки могут возникать из-за сторонних провайдеров, общих сбоев интернета или форс-мажора. Публичные данные не следует переоценивать. DNS-запрос не раскрывает частную архитектуру Geidea. Но зависимость базовая: терминальному счёту нужна работающая связь в момент продажи.
Публичные технические записи добавляют узкую подсказку. Поиск RIPE WHOIS для AS43334 показывает держателя записи aut-num: Geidea Technology Co ltd, страна Саудовская Аравия, регистрационный номер 1010332533, с импортами от AS35819, AS42333, AS35753 и AS25019 и контактом для жалоб наnetwork@geidea.net. DNS-проверки показывают, что geidea.net использует серверы имён AWS Route 53, почта направляется на smtp.geidea.net и smtp2.geidea.net, действует политика DMARC reject, а api.ksamerchant.geidea.net на момент проверки разрешался в 193.25.205.24. Публичная запись RIPEstat по адресуhttps://stat.ripe.net/AS43334полезна как указатель на техническую базу. Эти записи показывают публичную сетевую и доменную поверхность. Они не показывают архитектуру обработки платежей, место хранения данных, аптайм, частное резервирование, управление безопасностью или качество сервиса.
Та же сдержанность должна применяться к партнёрским анонсам. Релиз Mastercard 2023 года по адресуhttps://www.mastercard.com/news/eemea/en/newsroom/press-releases/en/2023/july/mastercard-partners-with-geidea-to-expand-access-to-world-class-payment-solutions-in-saudi-arabia/сообщал, что Geidea будет использовать технологии Mastercard для диапазонов BIN и развития финтех-возможностей, и утверждал, что на тот момент Geidea обслуживала более 300 000 мерчантов и 800 000 терминалов в Королевстве. Анонс Planet 2025 года по адресуhttps://www.weareplanet.com/news/planet-and-geideaсообщал, что Planet внедрит услуги конвертации валют в решениях Geidea POS в Саудовской Аравии, и описывал Geidea как обслуживающую более 150 000 мерчантов и более 700 000 платёжных терминалов, а также сети банкоматов. Эти цифры различаются по дате, источнику и формулировке. Они показывают заявления партнёров о масштабе; они не дают чистого текущего аудированного числа мерчантов.
Зависимость формирует и вопросы суверенитета данных. Публичные данные не должны изобретать, где хранятся или обрабатываются данные транзакций. Нормативный справочник SAMA требует от заявителей описывать ИТ-инфраструктуру, дата-центры, системы, серверы и сети, а условия Geidea ссылаются на саудовский закон о персональных данных, PCI DSS, правила платёжных систем и раскрытие информации аффилированным лицам, субподрядчикам, регуляторам, платёжным системам и банкам-партнёрам. Это показывает, что локализация и управление данными входят в бремя комплаенса.
Это не показывает точное расположение производственных систем Geidea или каждого субподрядчика. Правильный вывод ограничен: комиссия включает регуляторные обязательства и обязательства по обработке данных, тогда как публичные технические записи оставляют детали локализации данных непроверенными.
Мерчант платит Geidea за то, чтобы стоять в середине этих зависимостей. Мерчант не хочет разбираться с mada, банком-эмитентом, токенизацией кошелька, правилами расчётов, SIM-связью и программным обеспечением устройства во время наплыва покупателей. Чем больше Geidea берёт на себя эту операционную нагрузку, тем ценнее комиссия. Чем больше нагрузка возвращается к мерчанту в виде повторных обращений, тем сильнее мерчант видит в комиссии плату за проезд, а не услугу.
Мерчант может заменить Geidea, но не саму проблему приёма платежей
Практический набор заменителей широк, но несовершенен. Мерчант, рассматривающий Geidea, может выбрать банковский терминал, другого платёжного сервис-провайдера, эквайринг mada и карточных платёжных систем через банковские отношения, платёжные ссылки, приём мобильных кошельков через поддерживаемые рельсы, POS-платформу со встроенными платежами, наличные или отложенную продажу. Вопрос не в том, существуют ли заменители. Они существуют. Вопрос в том, какую стоимость отказов мерчант хочет нести напрямую.
Банковский терминал — самый очевидный заменитель. Список поставщиков услуг mada помещает крупные банки и Geidea в одну экосистему обслуживания мерчантов. Банки уже держат счёт мерчанта, понимают потоки расчётов и могут предложить привычные казначейские отношения. Для консервативного мерчанта это может снижать воспринимаемый риск. Но банковский терминал может не решить весь операционный стек.
Если мерчанту нужны интеграции с приложениями доставки, синхронизация интернет-магазина, библиотеки товаров, отчёты по персоналу, мобильные заказы, платёжные ссылки, QR-счета или единый портал, чистые эквайринговые отношения могут оставить дополнительную работу по программному обеспечению и сверке. Комиссия Geidea более обоснованна, когда мерчант ценит интегрированные операции, а не только приём карт.
Конкурирующий платёжный сервис-провайдер может атаковать Geidea по скорости сервиса, ценам, пользовательскому опыту или нишевым функциям. Саудовские мерчанты могут сравнивать специализированные финтех-компании, фирмы POS-программ, провайдеров кошельков и приложения, принадлежащие банкам. Выбор зависит от сегмента. Ресторану может быть важна оплата у столика, интеграция с доставкой и потоки чаевых. Малому сервисному бизнесу — платёжные ссылки и низкая стоимость устройства. Розничной точке, ориентированной на туристов, — международные платёжные системы и конвертация валют.
Продавцу с доставкой — SoftPOS или ссылки вместо стационарных терминалов. Широта продуктов Geidea помогает конкурировать в этих сегментах, но широту дорого поддерживать, и она может создавать сложность поддержки.
Платёжные ссылки одновременно продукт Geidea и заменитель терминала. Страница ссылок Geidea сообщает, что мерчант может продавать без сайта, терминала или кода, отправлять ссылки по SMS, электронной почте или в соцсетях, создавать QR-платежи, цифровые счета, промо-ссылки, массовые платежи и встроенные через API платёжные ссылки. Это важно, потому что некоторые сбои на кассе можно обойти отправкой ссылки. Но у этого заменителя есть цена. Он меняет путь клиента, может потребовать от клиента открыть процесс на телефоне, может замедлить очередь и подходит не для каждой покупки.
Приём в стационарном терминале остаётся быстрее для розницы с большим потоком. Платёжные ссылки — резерв и канальный продукт, а не полная замена для каждого прилавка.
Мобильные кошельки являются заменителем на стороне клиента, только если мерчант может их принять. Клиент, использующий Apple Pay или Samsung Pay, всё равно нуждается в терминале или SoftPOS, способном принять транзакцию. Кошелёк не обходит эквайринговый счёт мерчанта. Он может повысить удобство клиента и снизить обработку карт, но оставляет мерчанта зависимым от координации терминала, платёжной системы и эмитента. Именно поэтому Geidea перечисляет кошельки как способы оплаты, а не как альтернативы собственному счёту Geidea.
Наличные всё ещё остаются запасным вариантом, но более слабым в среде электронных платежей Саудовской Аравии. Показатель SAMA в 85% розничных электронных платежей и статистика POS/NFC mada подразумевают, что наличные всё чаще являются остаточным вариантом, а не стандартом для многих клиентских путей. Наличные позволяют избежать чарджбэков и сетевых ошибок. Они создают другие издержки: подсчёт, безопасное хранение, риск кражи, поездки для внесения депозита, более слабую аналитику, более сложную сверку налогов и запасов и неудобство для клиентов.
Мерчант может перейти на наличные во время сбоя терминала, но может потерять клиентов, которые пришли в расчёте на цифровую оплату.
Отложенная продажа — самый дорогой заменитель, потому что может выглядеть бесплатным. «Приходите позже» позволяет избежать комиссии за транзакцию и неудачного спора по карте, но выбрасывает конверсию. Клиент может не вернуться. Для мелкого мерчанта потерянная маржа на нескольких продажах может превысить месячную комиссию за терминал. Поэтому непрерывность на кассе — основная ценность. Мерчант покупает не более дешёвый способ оплаты, а меньше потерянных моментов выручки.
Анализ заменителей также объясняет, почему публичная сила Geidea может сосуществовать с риском оттока. Мерчант может выбрать Geidea, потому что она предлагает много продуктов и узнаваемый саудовский платёжный бренд. Тот же мерчант может уйти после серии мелких сбоев: поздний расчёт, задержка поддержки, сломанный терминал, необъяснимое риск-удержание, ошибка приложения и лучшее предложение банка. Отток мерчантов редко вызывается одной абстрактной жалобой. Он часто накапливается из труда. Владелец спрашивает: сколько раз в этом месяце моему персоналу пришлось разбираться с проблемами платежей?
Публичные данные не раскрывают отток Geidea. Это один из трёх решающих пробелов в доказательствах. Экономика: маржа на единицу по когортам мерчантов, стоимость устройств, стоимость поддержки и доля дохода. Надёжность: аптайм кассы, исключения в расчётах, замена терминалов и история инцидентов. Удержание: отток после сервисных событий, частота продлений, закрытие жалоб и доля мерчантов, расширяющихся с терминала на POS, шлюз и ссылки. Пока эти факты не видны, рыночный тезис остаётся правдоподобным, но не окончательным.
Рыночные сигналы указывают на нагрузку на поддержку, а не на окончательный вердикт
Рыночные разговоры следует использовать как систему раннего предупреждения, а не как установленный факт. Отзывы в магазинах приложений, фрагменты форумов, жалобы в соцсетях и поведение покупателей могут выявить типы сбоев, которые раздражают мерчантов, но они смещены в сторону людей, мотивированных жаловаться или хвалить. Они не представляют статистически сбалансированный опрос мерчантов. Они всё же важны, потому что платёжные провайдеры продают непрерывность, а сбои непрерывности — именно тот тип событий, который провоцирует публичные жалобы.
Страница Geidea SoftPOS в Apple App Store по адресуhttps://apps.apple.com/sa/app/geidea-softpos/id1519264188на момент проверки показывала низкий средний рейтинг при сотнях оценок, наряду со смесью негативных и позитивных комментариев. Видимые негативные комментарии жаловались на доступность приложения и сайта, системные ошибки и плохой опыт обслуживания; видимые позитивные хвалили простоту использования и скорость. На странице также видны повторяющиеся записи истории версий об исправлении ошибок и повышении стабильности. Всё это не подтверждает текущий уровень сбоев или очередь заявок в поддержке. Это показывает, что надёжность приложения — публичная поверхность настроений мерчантов и что мерчанты оценивают Geidea не только по приёму на терминале, но и по окружающим приложению и порталу.
Список категорий жалоб на собственном сайте Geidea — более сильный сигнал, чем анонимные комментарии, потому что он называет ожидаемую таксономию поддержки провайдера. Пропавшая выплата, отменённая выплата, неверная выплата, задержка, замена терминала, потерянное устройство, обслуживание и техническая проблема встроены в форму приёма обращений. Это не значит, что такие проблемы часты. Это значит, что они достаточно обычны, чтобы требовать структурированной маршрутизации. Для мерчанта качество маршрутизации важно так же, как категория. Форма жалобы, дающая быстрое решение, — сервисная инфраструктура.
Форма жалобы, становящаяся кладбищем заявок, — инфраструктура оттока.
Поведение покупателей также указывает на давление комплектации. Geidea продаёт терминалы, SoftPOS, платёжные ссылки, шлюз, программное обеспечение POS, киоски, дисплеи кухни, брендированные приложения, программы лояльности и инструменты управления. Чем больше мерчантов хотят единый стек, тем больше Geidea может превратить терминальный счёт в более широкий операционный счёт. Это повышает выручку на мерчанта и может снижать отток, делая провайдера частью ежедневного рабочего процесса. Это также повышает ожидания.
Если мерчант покупает интегрированную историю, сбой в отчётности, налогах, запасах, онлайн-заказах или платёжных ссылках может перекинуться на отношения по терминалу. Провайдера больше не оценивают только тогда, когда прикладывают карту.
Партнёрские анонсы дают ещё один рыночный сигнал. Страница плагина Geidea POS у Tamara по адресуhttps://tamara.co/en-sa/plugins/pos/geideaпозиционирует Geidea как маршрут в магазине для приёма модели «купи сейчас — плати потом». Анонс Planet 2025 года позиционирует пакет POS Geidea как канал конвертации валют с потенциалом в туризме и гостеприимстве. Партнёрский анонс Mastercard позиционирует Geidea как часть инфраструктуры карт и финтеха. Эти отношения подсказывают, что терминальный счёт Geidea — поверхность дистрибуции дополнительной экономики, а не только платёжная труба. Дополнительные услуги могут сделать комиссию легче обоснованной, если они повышают конверсию или маржу. Они также могут усилить зависимость провайдера от надёжности партнёров и правил платёжных систем.
Отзывы мерчантов и партнёрские анонсы не следует смешивать в один вывод. Отзывы выявляют болевые точки. Партнёрские анонсы показывают стратегическое направление. Более надёжный вывод уже: Geidea находится на рынке, где мерчанты сильно зависят от электронного приёма, где у провайдера есть публичная широта и партнёрский охват, и где небольшие сбои надёжности могут становиться заметными жалобами. Этого достаточно, чтобы описать терминальную комиссию как продукт с риском продления.
Существует и репутационная асимметрия. Когда терминал работает, клиенты редко знают провайдера. Когда он не работает, мерчант знает. Бренд может завоёвывать расположение мерчантов тихой надёжностью, но терять его в заметные моменты: очередь, отклонённый платёж, который должен был пройти, пропавшая выплата, задержка поддержки, замена, пришедшая после выходного пика. Эта асимметрия — причина, по которой отзывы в приложениях и жалобы заслуживают внимания, даже когда они анекдотичны. Они показывают, где частные данные об удержании должны были бы быть сильными.
Однако самый сильный публичный рыночный сигнал — по-прежнему данные SAMA и mada. Когда электронные платежи охватывают большинство розничных транзакций, у мерчантов меньше терпимости к ненадёжному приёму. На рынке с большой долей наличных плохой терминал — проблема удобства. На цифровом в первую очередь рынке — это утечка выручки. Возможности и риски Geidea растут вместе с проникновением электронных платежей. Компания может продавать непрерывность на большом, поддерживаемом политикой рынке. Она также сталкивается с более крупным наказанием за каждую видимую неудачу.
Итоговое суждение: непрерывность на кассе оправдывает комиссию только при операционных доказательствах
Терминальная комиссия Geidea экономически обоснованна, если мерчант получает непрерывность кассового обслуживания, а не просто устройство. Публичные данные подтверждают первую половину этого утверждения.
У Geidea есть видимый саудовский набор продуктов: терминалы, SoftPOS, шлюз, ссылки и программное обеспечение POS; она позиционирует себя как поднадзорную SAMA; источники mada показывают крупную национальную платёжную инфраструктуру; источники SAMA показывают доминирование электронных платежей в рознице; условия Geidea объясняют механику расчётов, устройств, комплаенса, споров и комиссий; партнёрские анонсы показывают масштаб и смежные услуги; технические записи показывают публичную сеть Geidea и доменную поверхность мерчанта; сигналы из магазинов приложений и жалоб выявляют сервисные нагрузки, которые замечают мерчанты.
Вторая половина остаётся открытой. Публичные данные не говорят, стабильно ли сервис Geidea соответствует самым важным для мерчанта моментам. Они не раскрывают аптайм терминалов в пиковые периоды, медианное время полевой замены, частоту расчётных исключений, время закрытия пропавших выплат, очередь заявок в поддержке, долю выигранных чарджбэков, потери от мошенничества, маржу на единицу, долю дохода, отток мерчантов, продление по когортам или расширение с терминалов на программное обеспечение. Эти факты изменили бы оценку. Провайдер с высоким аптаймом, быстрой заменой, ясными расчётами и низким оттоком может брать плату за непрерывность.
Провайдер с тем же каталогом продуктов, но плохой обработкой исключений снова скатывается к товарному ценообразованию на терминалы.
Поэтому вопрос покупки для мерчантов должен быть практическим. Что происходит, когда авторизация не проходит, а клиент говорит, что средства списаны? Какой график расчётов применяется по способу платежа и банковскому счёту? Какие комиссии списываются автоматически и когда расчёт может быть удержан? Как быстро заменяются устройства и что считается неправильным использованием со стороны мерчанта? Какие каналы поддержки работают в фактические торговые часы мерчанта? Как документируются чарджбэки и сколько доказательств должен предоставить мерчант? Может ли портал сверять ежедневные продажи, возвраты, отмены и выплаты без ручных таблиц?
Каков путь выхода, если счёт не работает?
Для Geidea вопрос продления жёстче. Компания может привлекать мерчантов скоростью настройки, широким приёмом и интегрированным программным обеспечением. Она удерживает их, снижая труд после продажи. Каждое взаимодействие с поддержкой либо укрепляет, либо ослабляет комиссию. Каждая неопределённость выплаты либо демонстрирует управление рисками, либо порождает сомнения в оборотном капитале. Каждое сломанное устройство либо показывает ценность парка поддержки, либо напоминает мерчанту, что доступны наличные, банковский терминал, конкурирующий провайдер, платёжная ссылка или отложенная продажа.
Поэтому терминальная комиссия живёт или умирает на кассе, но не только в секунду авторизации. Она живёт в часы перед очередью, когда устройство заряжено, подключено и обновлено. Она живёт после закрытия, когда отправляется сверка. Она живёт в день расчёта, когда средства приходят за вычетом объяснимых удержаний. Она живёт во время спора, когда окна доказательств коротки. Она живёт, когда трескается экран, когда выходит из строя SIM-карта, когда отклоняется прикладывание кошелька, когда клиент хочет возврат, когда банк несколько дней не выпускает средства и когда мерчант решает, продлевать ли договор.
У Geidea правильный рынок и правильная продуктовая поверхность для такого счёта. Платёжная структура Саудовской Аравии создаёт спрос. mada и SAMA создают регулируемые рельсы. Мерчантам нужна координация устройств, программного обеспечения, поддержки и расчётов. Но публичная запись оставляет три пробела в доказательствах: экономика, надёжность и удержание. Пока Geidea или достоверные третьи стороны не раскроют маржу на единицу, показатели расчётов и аптайма, результаты замен и поддержки, а также поведение по оттоку или продлениям, самое справедливое суждение остаётся условным.
Комиссия Geidea может быть оправданной, когда она поддерживает движение розничной выручки через кассу, расчёты и поддержку. Она становится уязвимой, когда мерчанты воспринимают её как аренду оборудования плюс нерешённую операционную работу.