
Кратко
- Общий бэклог Dycom вырос с $9,542 млрд на 31 января до $12,242 млрд на 1 августа 2026 года. Часть, ожидаемая в следующие 12 месяцев, поднялась только с $6,358 млрд до $6,472 млрд.
- Из общего прироста $2,700 млрд сумма $2,586 млрд оказалась за пределами года. Ближняя доля снизилась с 66,6% до 52,9%; почти всё изменение пришло из Communications.
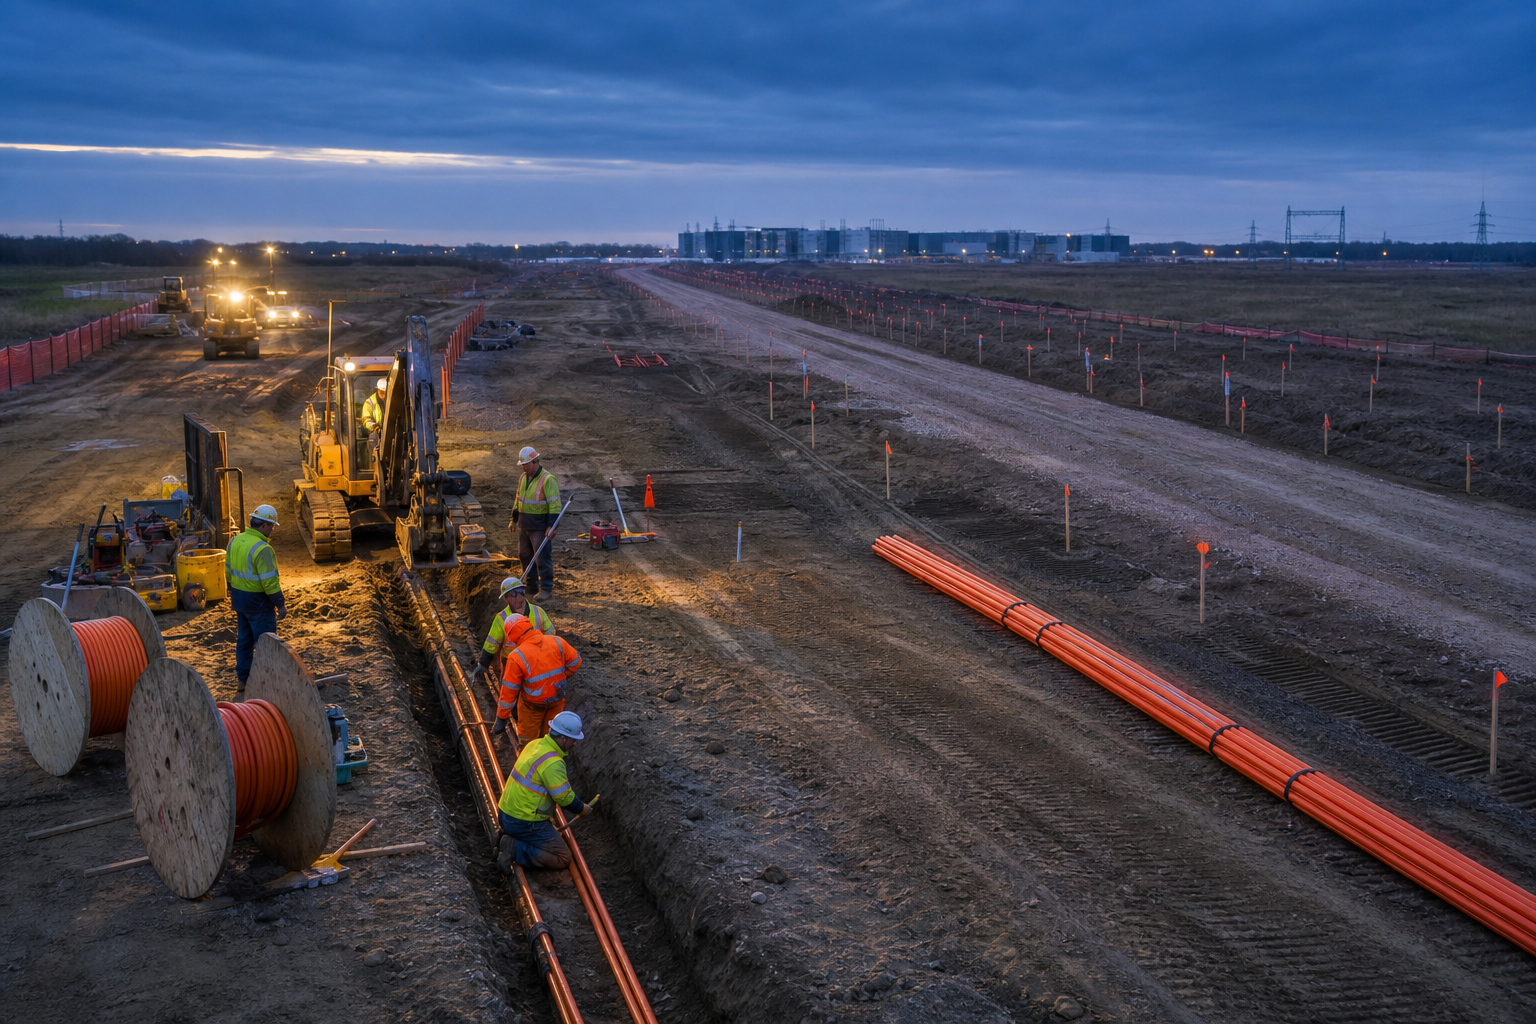
- Бэклог Communications не является книгой твёрдых заказов. Dycom может оценивать рамочные договоры по прошлой работе, заказчики обычно не обещают определённый объём и могут отменить многие договоры или задания.
- Органическая выручка выросла на 16,7%, а DSO улучшился. Снижение маржи, перенос $150 млн беспроводной программы и рост дебиторской задолженности показывают оставшиеся условия.
Рекордные $12,242 млрд говорят о масштабе возможностей Dycom. Сравнение сроков говорит о качестве контроля.
В Form 10-Q за второй квартал общий бэклог за полгода увеличился на $2,700 млрд. Сумма на следующие 12 месяцев выросла всего на $114 млн.
Часть после года поднялась с $3,184 млрд до $5,770 млрд. Она вобрала около 96% всего прироста, а ближняя доля общего показателя упала с 66,6% до 52,9%.
Эта арифметика не доказывает задержку или отмену. Она не превращает оценку в заказ. Она показывает удлинение срока, на котором решения заказчика остаются существенными.
Срок удлинился в Communications
Бэклог Communications вырос с $8,333 млрд до $10,983 млрд. Его часть на 12 месяцев прибавила лишь $112 млн и достигла $5,362 млрд.
За пределами года прирост составил $2,538 млрд. Одно это движение объясняет почти всё удлинение на уровне группы.
Building Systems выглядит иначе. Общая сумма увеличилась на $50 млн до $1,259 млрд, а ближняя — на $2 млн до $1,110 млрд. Большая часть её нынешнего объёма остаётся близкой.
Основание показателя также различается. Building Systems оценивает оставшиеся обязательства по твёрдой части заказов с фиксированной или изменённой фиксированной ценой. Communications в основном использует рамочные и другие долгосрочные договоры.
Сводная таблица полезна, но не делает стадии разрешения одинаковыми. Твёрдый заказ на электрику центра обработки данных нельзя приравнять к ожидаемому объёму оптоволоконной программы, которую клиент ещё будет выпускать заданиями.
Рамочный договор создаёт канал, а не весь объём
Для обычных в Communications рамочных договоров Dycom иногда берёт за основу работу предыдущих 12 месяцев. В новых соглашениях учитываются предполагаемый масштаб, информация закупки и другие сведения.
Компания прямо говорит, что заказчики обычно не обязаны покупать конкретный объём услуг. Многие договоры или уже выданные работы могут быть отменены, даже если Dycom не нарушила обязательства.
Рамочный договор всё равно имеет ценность. Он закрепляет квалификацию, цену, страховку, безопасность и процесс. Когда заказчик выделяет бюджет, подрядчику не нужно заново создавать коммерческий канал.
Последнее решение о количестве остаётся у заказчика. Он контролирует бюджет, задание, место и время. Разрешения, проектирование, площадка, погода, материалы и люди определяют физический темп.
Поэтому бэклог измеряет ожидаемый доступ к работе в существующих отношениях. Это не деньги, не единая величина GAAP RPO и не гарантированный объём.
Текущая выручка подтверждает реальную работу
Результаты Q2 не позволяют назвать весь спрос теоретическим. Выручка Communications достигла $1,608 млрд и органически выросла на 16,7% благодаря FTTH, сельским программам, магистральному и среднемагистральному волокну и обслуживанию.
Консолидированная выручка выросла на 45,6% до $2,006 млрд, но $397,5 млн пришли от бизнесов, которые не находились в собственности весь сопоставимый период. Без приобретённой выручки прирост составил $230,5 млн.
Power Solutions и National Technology Integrators образуют Building Systems. Первая строит электрическую инфраструктуру для дата-центров. NTI дала около $22,9 млн в квартале и добавляет внутреннюю структурированную проводку и системы безопасности.
Разделение сохраняет обе истины. Органический рост показывает работу действующих программ, а показатель 45,6% включает новый периметр приобретений.
Готовность имеет цену в марже
Скорректированная EBITDA Communications выросла до $218,3 млн, но маржа снизилась с 14,9% до 13,6%. Dycom называет расходы на масштабирование, потерю операционного рычага из-за переноса беспроводных работ и топливо.
Около $150 млн выручки беспроводной программы перенесены с 2027 на 2028 финансовый год. Общий объём программы, по словам компании, не изменился. Это пример сохранённого масштаба при иной дате.
Building Systems показала $97,2 млн скорректированной EBITDA и маржу 24,5%. Помогли благоприятные пересмотры стоимости и объёма проектов, но их вклад не раскрыт.
На остаток года руководство ожидает маржу от верхней части десятков до нижней части двадцати процентов. Механически продолжать 24,5% нельзя.
GAAP лучше показывает стоимость приобретений. Квартальная амортизация выросла с $11,9 млн до $60,5 млн, чистые процентные расходы — с $15,6 млн до $38,0 млн. Чистая маржа снизилась с 7,1% до 5,8%.
В распределении цены покупки есть и backlog intangibles: $155,0 млн у Power Solutions и $39,4 млн у NTI со сроком 1,5 года. Это справедливая стоимость купленных нематериальных активов, а не части операционного бэклога $12,242 млрд.
После счёта начинается второй срок
Операционный денежный поток за полугодие улучшился с $3,5 млн до $79,1 млн. DSO снизился со 108 до 101 дня, причём текущая величина использует выручку нового приобретения на условной основе с начала квартала.
Это сильные встречные факты. Dycom также не видит у крупных клиентов финансовых трудностей, которые существенно ухудшили бы собираемость.
Однако оборотный капитал и другие долгосрочные изменения использовали $428,1 млн операционных денег. Рост дебиторской задолженности потребил $520,8 млн, включая приобретённые остатки.
Работникам, субподрядчикам, за материалы и технику платят до полного выставления и получения счетов. Долгий портфель требует финансирования раньше, чем возвращает деньги.
Немедленного кризиса ликвидности нет. У Dycom было $340,1 млн денежных средств, нулевая выборка револьвера, $746,4 млн доступной линии и соблюдение ковенантов. Текущий и долгосрочный долг составлял около $2,820 млрд.
Проверяется доходность подготовки. Будущие работы должны покрыть проценты, интеграцию и путь оборотного капитала, пока заказчик сохраняет контроль над сроком.
Концентрация показывает, у кого решение
AT&T принесла 20,1% квартальной выручки, Verizon — 10,4%, Lumen — 5,3%. Дебиторская задолженность и контрактные активы также сосредоточены у крупных операторов.
Отчётность не связывает прирост бэклога с конкретной компанией. Делать такую связь нельзя. Видно лишь, что бюджет, интеграция после сделки или сетевая очередность немногих клиентов способны изменить календарь Dycom.
Рекордный показатель даёт ценную коммерческую позицию. Завершённая ценность появляется после разрешения, строительства, маржи, счёта и получения денег.
Источники
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров