
Кратко
- На 30 апреля 2026 года у Descartes было $377 млн денежных средств. Затем компания объявила около $30 млн авансом за Drivin, $100 млн за Tai и $120 млн за Extensiv.
- Сумма $250 млн равна 66,3% апрельского снимка. Арифметический остаток $127 млн не является текущим балансом: в нём нет последующего операционного потока, выкупа акций, валюты, полученных при сделках денег, корректировок закрытия и возможных движений по кредитной линии.
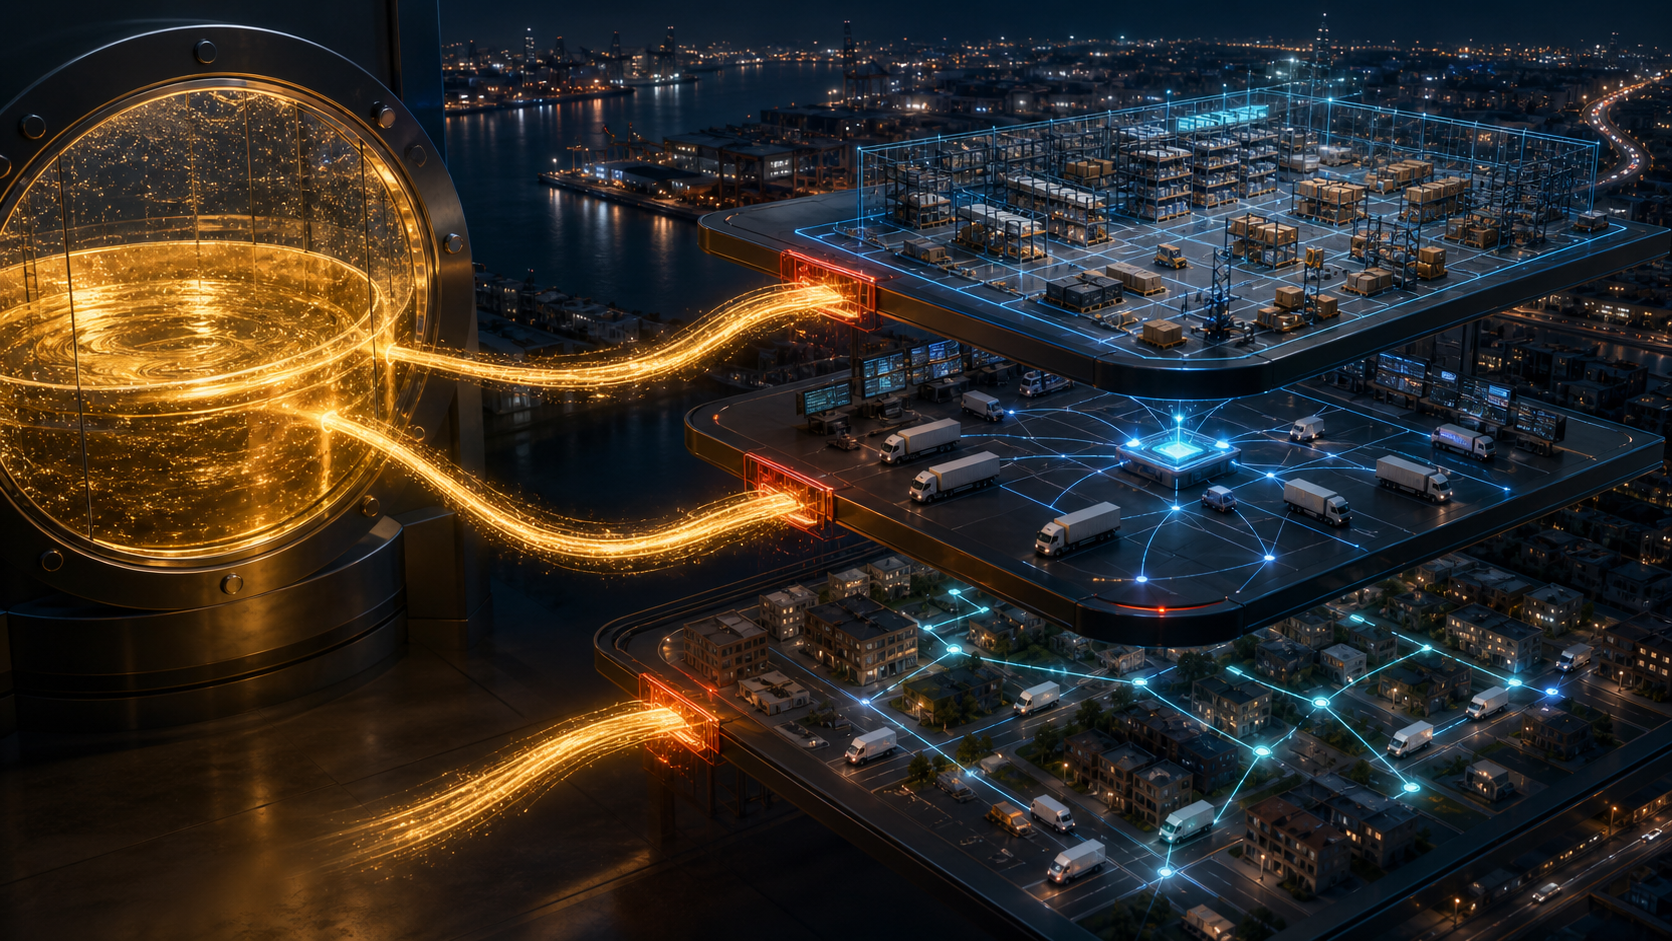
- Drivin управляет последней милей, Tai — процессами грузового брокера, Extensiv — складом, запасами, заказами, исполнением и выставлением счетов у 3PL-оператора.
- Следующий отчёт должен связать апрельский баланс с источниками финансирования и отдельно показать купленную и внутреннюю составляющие роста.
Балансовый остаток отвечает на вопрос «сколько было в определённый день». Объявленная цена сделки отвечает на вопрос «сколько договорились заплатить в другой день». Когда между датами несколько месяцев, аккуратная на вид разность становится ложной точностью.
Descartes Systems Group сообщила о $377 млн денежных средств на 30 апреля. 6 июля она объявила о приобретении Drivin примерно за $30 млн авансом. 24 августа последовала Tai Software примерно за $100 млн наличными, а 1 сентября — Extensiv примерно за $120 млн. От первого объявления до третьего прошло 57 дней; общий первоначальный объём составил $250 млн.
По округлённым данным это 66,3% последнего известного денежного остатка. Доля хорошо описывает интенсивность распределения капитала. Но вывод о том, что осталось $127 млн, не учитывает жизнь компании после апреля. Descartes продолжала получать деньги от клиентов и платить расходы, выкупала акции, испытывала валютные колебания. Цели могли принести собственные деньги, а итоговая чистая выплата — отличаться из-за корректировок. Кредитная линия существовала, но замороженные источники не показывают, использовалась ли она для этих покупок.
Доля 66,3% не доказывает напряжение ликвидности. Она доказывает, что для оценки ликвидности нужен новый отчётный мост.
Idelic уже учтена в апрельской точке
Границу задаёт покупка Idelic, закрытая 22 апреля. В объявлении говорилось примерно о $28 млн первоначальной выплаты и до $12 млн вознаграждения за результаты, ожидаемого в 2028 и 2029 финансовых годах. В квартальном отчёте на Idelic приходится около $25,3 млн за вычетом денежных средств приобретённой компании.
Одна цифра описывает объявленную валовую стоимость, другая — чистый бухгалтерский отток. Они не противоречат друг другу. Поскольку сделка закрылась до 30 апреля, её отток уже включён в остаток $377 млн. Добавлять Idelic к последующим $250 млн означало бы считать её дважды.
Квартальная сверка показывает, насколько подвижна база. Операции дали $75,1 млн. Приобретения использовали $29,7 млн после вычета полученных денег, капитальные затраты — $2,6 млн. Выпуск акций добавил $3,5 млн; налоги, удержанные с вознаграждения акциями, забрали $4,5 млн; выкуп акций — $20,8 млн; валюта уменьшила остаток на $0,5 млн. С учётом округлений чистый прирост составил $20,5 млн: с $356,5 млн в конце января до $377 млн.
В квартале компания выкупила 305 тыс. акций, а с 1 мая по 2 июня — ещё 196,8 тыс. Стоимость второй партии в квартальном материале не раскрыта. Это уже известное использование капитала с неизвестной суммой, отсутствующее в простом вычитании.
Три продукта проходят вдоль одного заказа
Drivin находится на последней миле. Облачная система планирует маршруты, распределяет машины, отслеживает движение и показывает статус доставки, прежде всего в Латинской Америке. Помимо $30 млн авансом, предусмотрено до $5 млн, зависящих от выручки и ожидаемых в 2029 финансовом году.
Tai работает у грузового брокера. Её TMS объединяет расчёт цены, поиск перевозчика, исполнение загрузки, выставление счёта и контакт с клиентом. Extensiv работает у 3PL-провайдера: управляет складом, остатками, заказами, B2B- и B2C-исполнением, биллингом, связями с маркетплейсами и перевозчиками.
Заказ возникает на складе, брокер превращает его в перевозку, последняя миля закрывает доставку. В такой последовательности покупки расширяют поверхность операционного контроля Descartes и потенциально уменьшают число разрывов между системами.
Потенциал ещё не равен интеграции. Объявления не подтверждают единую идентичность клиента, готовый обмен данными, перекрёстные продажи, закрытие дублирующих модулей или реализованную экономию. Компания приобрела право соединить процессы; экономический результат появится лишь при фактическом использовании.
Доступные $350 млн кредита — не второй денежный остаток
На 30 апреля у Descartes была полностью доступна возобновляемая линия на $350 млн. С согласия кредиторов её можно было увеличить до $500 млн. Это финансирующая способность, а не свободный актив, который можно прибавить к денежным средствам.
Линия обеспечена залогом первой очереди практически на все активы. Надбавка к ставке составляет от нуля до 250 базисных пунктов в зависимости от отношения чистого долга к скорректированной EBITDA; за неиспользованную часть платится 20–40 базисных пунктов. Выборка заменяет расход денег обеспеченным обязательством и может дорожать с ростом рычага. Увеличение лимита требует отдельного согласия.
Нельзя утверждать ни то, что линия финансировала сделки, ни то, что всё оплачено апрельскими деньгами. Нужна сверка операционного притока, чистых платежей при закрытии, полученных денег целей, выкупа, инвестиций, валюты, выборок и погашений.
История подтверждает важность этой границы. На приобретение дочерних компаний за вычетом полученных денег Descartes направила $151,6 млн в 2026 финансовом году, $290,2 млн в 2025-м и $142,7 млн в 2024-м. В году, закончившемся в январе 2025-го, она также выплатила $34,2 млн условного вознаграждения по прежним сделкам: $9,2 млн было признано при покупке, а $25 млн прошло через операционный денежный поток. Цена приобретения может проявляться позже и в другой строке.
Выручке тоже нужен новый знаменатель
До включения трёх компаний квартальная выручка Descartes составляла $193,6 млн, из неё услуги — $180,5 млн. Скорректированная EBITDA была $89,8 млн, операционный поток — $75,1 млн. Это свидетельство способности генерировать деньги, но не прогноз остатка на сентябрь.
Компания отнесла лишь $0,9 млн последовательного роста выручки к новым и существующим клиентам. Drivin, Tai и Extensiv в период не входили. После консолидации общий рост будет смешивать унаследованную выручку целей и динамику старой клиентской базы.
Следующий отчёт должен выделить вклад приобретений, расходы на интеграцию и амортизацию купленных нематериальных активов. Отложенная выручка и оставшиеся обязательства к исполнению помогут оценить будущие контракты, пришедшие вместе с компаниями. Условные выплаты должны остаться отдельным календарём.
$250 млн не являются доказательством ни нехватки денег, ни готовой платформы. Эта сумма лишь меняет стандарт доказательства: теперь нужны согласованные маршруты капитала и роста.
Источники
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров