
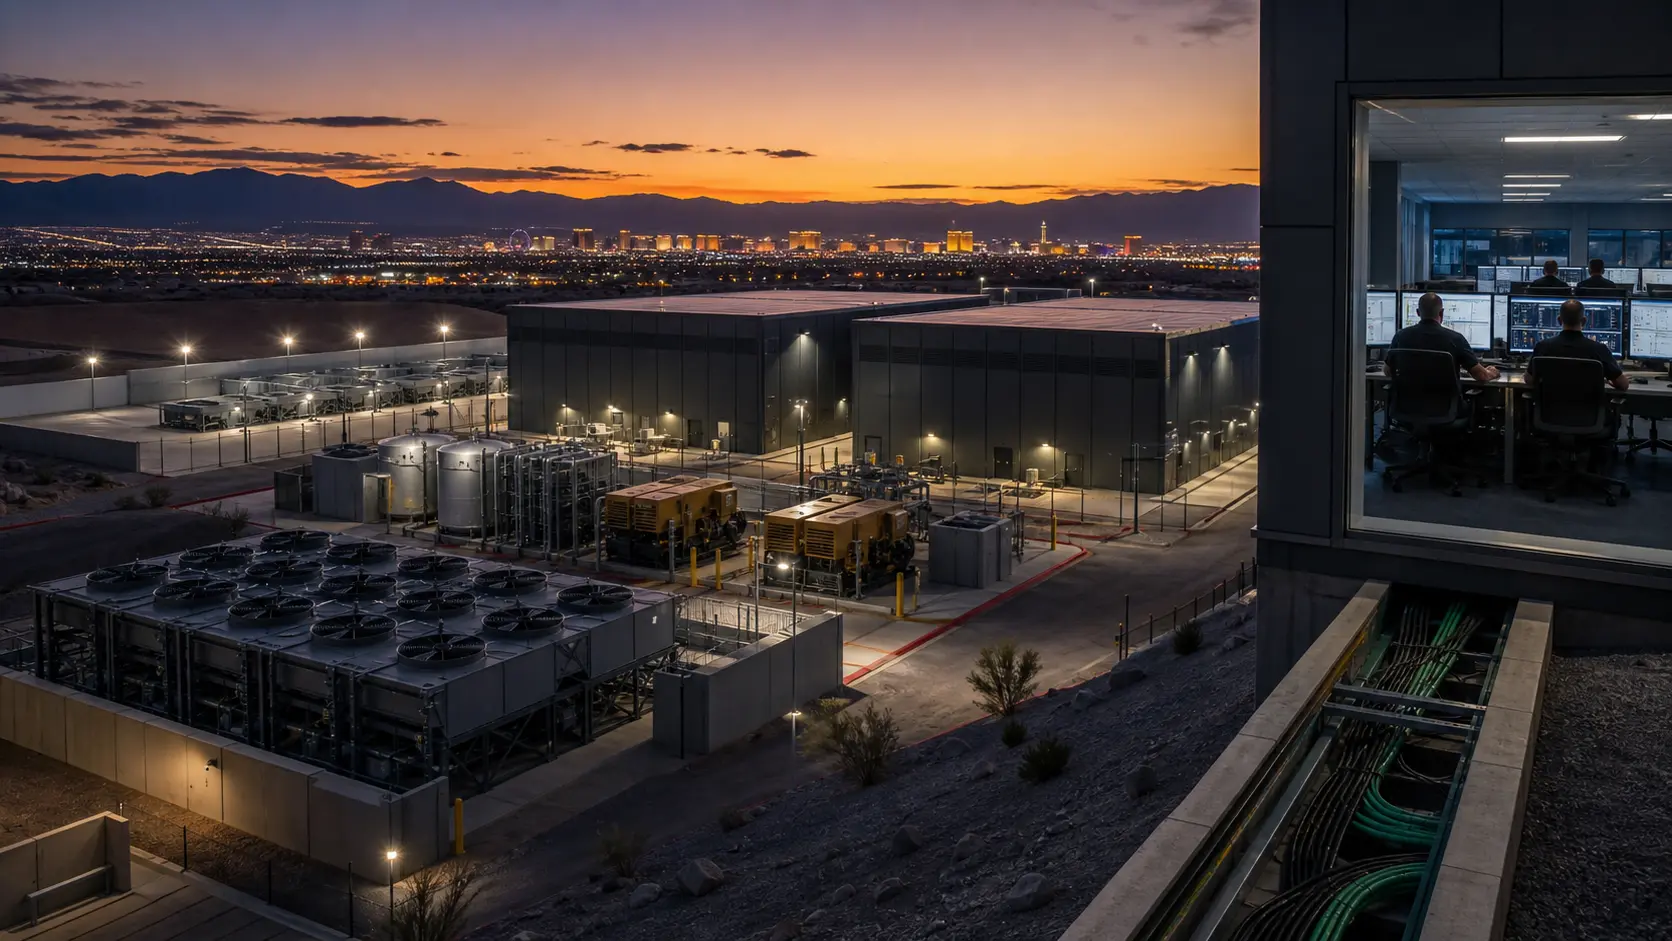
Резюме
- О чём статья:Предприятие с Западного побережья, ищущее площадку для непрерывности бизнеса, раньше рассматривало Лас-Вегас как практичный компромисс: достаточно близко к Калифорнии для руководителей, операторов связи и поставщиков, достаточно далеко от прибрежных зон землетрясений и лесных пожаров и достаточно насыщено энергоснабжением и оптоволокном, чтобы поддерживать продукт
- Основная тема:Экономика региональных интернет-провайдеров; Экономика хостинга; Непрерывность услуг для малого и среднего бизнеса; Инвестиции в дата-центры
- Контекст:Дата-центр
Продажа непрерывности всегда была продажей Лас-Вегаса
Представьте себе калифорнийскую компанию-разработчика программного обеспечения после проверки устойчивости на уровне совета директоров. Её основная инженерная команда находится в Лос-Анджелесе или в районе залива, её коммерческие системы уже зависят от общедоступных облачных регионов, а финансовому отделу поручили объяснить, что произойдёт, если региональное землетрясение, отключение электроэнергии, задымление от лесных пожаров или инцидент у оператора связи выведет из строя основной офис, основную клетку или местных сотрудников, которые знают, как это восстановить. Самый простой ответ — не всегда второй облачный регион.
В 2012 и 2013 годах для предприятия среднего размера с собственным оборудованием, регулируемыми данными, устаревшими устройствами или клиентскими системами, которым по-прежнему требовалось физическое размещение, практичным решением могла стать укреплённая комната в Лас-Вегасе, до которой можно добраться на автомобиле или коротким перелётом, питаемая магистральным оптоволокном, вне зоны прибрежных опасностей Калифорнии и достаточно близкая, чтобы устранять неполадки в стрессовых условиях.
Именно этот рынок пыталась занять Cobalt Data Centers. Публичные записи описывают Cobalt как оператора дата-центра в Лас-Вегасе, связанного с V5 Technologies и объектом на Cheyenne Avenue по адресу 7710 W. Cheyenne Ave. Организационная запись ARIN идентифицирует «Cobalt Data Centers» под идентификатором CDC-122 с адресом в Лас-Вегасе, комментарием V5 Technologies и датой регистрации 2011 года наhttps://whois.arin.net/rest/org/CDC-122.json. Соответствующая страница объекта RDAP наhttps://rdap.arin.net/registry/entity/CDC-122сохраняет реестровый след, хотя операционная история позже перешла в судебные разбирательства и неопределённость с активами. Это важное различие: Cobalt — не современный публичный гипермасштабный кампус, как Switch, Google или Flexential, которые рекламируют свои площадки в Неваде. Это запись о компании с достаточным количеством сведений об объекте, клиентах, реестрах и судах, чтобы объяснить вполне конкретную лас-вегасскую гипотезу.
Гипотеза заключалась не просто в «дешёвом месте в пустыне». Лучшая версия была точнее. Лас-Вегас предлагал географию аварийного восстановления для предприятий с Западного побережья, которые хотели дистанцироваться от сейсмических и прибрежных рисков Калифорнии, не принимая на себя задержки, расходы на поездки сотрудников и координацию с поставщиками, связанные с удалённой площадкой на Восточном побережье или Среднем Западе. Он также предлагал необычную концентрацию систем азартных игр, гостиничного бизнеса, платежей, здравоохранения и местного самоуправления, у которых были сильные стимулы к бесперебойной работе и требования соответствия. Cobalt пыталась упаковать эту географию с нейтральным по отношению к операторам связи размещением, резервированием питания, безопасностью, соответствием требованиям и обслуживанием клиентов. Современные репортажи Дата-центр Knowledge сообщали, что Cobalt открыла первый из двух запланированных дата-центров уровня Tier III в Лас-Вегасе в начале 2013 года, причём площадка Cheyenne описывалась как объект площадью 34 000 квадратных футов с 5,5 мегаватта критической мощности, наhttps://www.datacenterknowledge.com/business/cobalt-opens-cheyenne-data-center-in-las-vegas.
Проблема в том, что география создаёт ценность только в том случае, если её удаётся монетизировать до того, как постоянные затраты, обязательства по энергоснабжению, ограничения по охлаждению и трудности с привлечением клиентов поглотят запас прочности. Площадка непрерывности должна быть достаточно близкой, безопасной, с богатой сетевой инфраструктурой и вызывающей доверие. Её также нужно продавать консервативным покупателям, которые могут сравнить её с доминирующим местным игроком, более крупным национальным провайдером, проектом миграции в облако или просто отсрочкой.
Cobalt вышла на рынок, где предложение аварийного восстановления было правдоподобным, но экономика была жестокой с самого начала.
Цифры делают ситуацию ещё более наглядной. Покупатель с Западного побережья, выбирающий Лас-Вегас, покупал не просто другую точку на карте. Он покупал радиус поездки от двух до пяти часов от многих калифорнийских офисов, объект с достаточной инфраструктурой генераторов и ИБП для поддержки нагрузок восстановления и доступ к рынку операторов связи, который Cobalt описывала как более дюжины провайдеров, а не единственный местный канал. Взамен покупатель принимал на себя риск небольшого поставщика. Площадка Cheyenne мощностью 5,5 МВт у Cobalt была значимой для восстановления предприятий, но крошечной по сравнению с более поздним спросом в Неваде: в сводке плана ресурсов NV Energy на 2026 год говорится, что коммунальное предприятие получило около 22 000 МВт запросов на интерес к дата-центрам и около 6 000 МВт подписанных соглашений по Правилу 9, а в том же документе пиковая нагрузка Nevada Power на 2025 год указана как 6 168 МВт наhttps://www.nvenergy.com/publish/content/dam/nvenergy/brochures_arch/about-nvenergy/rates-regulatory/recent-regulatory-filings/2026-irp/NPC-SPPC-Volume-6.pdf. В этом контексте Cobalt не пыталась стать всем рынком Невады. Она пыталась сделать один лас-вегасский узел восстановления финансово достаточно плотным, чтобы выжить.
Cobalt была построена вокруг реального объекта, а не только записи в справочнике
Публичный след показывает компанию, которая вышла за рамки бумажного плана. Дата-центр Knowledge сообщила в сентябре 2011 года, что Cobalt запустилась в июле, приобрела 2,4 акра в Лас-Вегасе и планировала центр колокации стоимостью 60 миллионов долларов на East Sahara Road. Этот запланированный проект Sahara был рассчитан на 60 000 квадратных футов, не менее 10 мегаватт сетевой мощности и доступ к магистральному оптоволокну операторов связи в местном районе «Telco Row», статья доступна наhttps://www.datacenterknowledge.com/business/cobalt-plans-las-vegas-data-center-project. Это была более крупная и амбициозная версия Cobalt: новый игрок, стремящийся к значительному присутствию в Лас-Вегасе, а не просто к небольшой серверной комнате.
Площадкой, которая фактически открылась первой, была Cheyenne. Репортаж об открытии Las Vegas Review-Journal описывал генерального директора Майка Балларда, проводящего экскурсии по объекту площадью 34 000 квадратных футов, с уже установленными белыми шкафами, зонами данных с синей подсветкой и ожиданием около 20 сотрудников. Также сообщалось, что площадка ранее была построена для PurchasePro, дотком-бизнеса, рухнувшего несколькими годами ранее, и что Cobalt ожидала общих расходов на дата-центр более 25–30 миллионов долларов. Этот местный отчёт доступен наhttps://www.reviewjournal.com/business/cobalt-data-centers-opens-hub-for-collocation-cloud-computing/. Та же статья важна тем, что дала ранний контекст ценообразования: услуги могли варьироваться примерно от 500 до 40 000 долларов в месяц в зависимости от площади шкафов, использования интернета и энергопотребления.
Детали объекта из нескольких источников указывают на серьёзную реконструкцию. В отчёте об открытии Cheyenne описывалось место более чем для 450 шкафов, плотность 300 ватт на квадратный фут по всей площади, повышенная доступность до 600 ватт на квадратный фут, шесть генераторов, мощность ИБП 4,5 МВА и модульная электрическая схема 2(N+1). ENR Southwest позже освещала проект Cobalt Cheyenne как лучший проект в производственной категории, отмечая реконструкцию существующего здания площадью 34 000 квадратных футов, системы ИБП, генераторы, шинопроводы, пожарную сигнализацию Vesda, контроль доступа, поддержку 5,5 МВт и мощность генераторов 9 МВА наhttps://www.enr.com/articles/12531-best-project-manufacturing-las-vegas-data-center-powered-by-innovation. Собственный профиль проекта Burke Construction описывает улучшение арендуемой площади 16 000 квадратных футов с новыми оптоволоконными магистралями, блоками CRAC, модернизацией HVAC, резервными генераторами и улучшениями NV Energy на территории более трёх акров наhttps://burkecgi.com/project/cobalt-data-center/.
Эти цифры также показывают, почему объекту нужно было продавать не только дешёвое пространство. Заявленные затраты на строительство в 25–30 миллионов долларов при 5,5 МВт означают примерно 4,5–5,5 миллиона долларов капитальных затрат на каждый критический мегаватт, не считая привлечения клиентов, текущих расходов на электроэнергию, персонал, обслуживание, налоги, страхование и финансирование. При распределении на 450 шкафов те же затраты означают около 55 000–67 000 долларов стоимости строительства на шкаф до операционных расходов.
Средняя математика критической мощности столь же неумолима: 5,5 МВт, разделённые на 450 шкафов, дают чуть более 12 кВт на шкаф при равномерном заполнении площадки, тогда как заявленная плотность 300–600 ватт на квадратный фут предполагает, что самые ценные клиенты не были обычными стойками с низким энергопотреблением. Экономике требовались контракты с высокой плотностью и высоким доверием, а не просто длинный список небольших серверных комнат.
Эти детали не доказывают, что каждая часть объекта достигла первоначального бизнес-плана, но они меняют интерпретацию. Cobalt не была просто брендом в отраслевом справочнике. Это была капиталоёмкая попытка превратить здание в Лас-Вегасе в участок колокации с богатыми сетевыми возможностями и высокой доступностью. У компании было достаточно публичного присутствия, чтобы привлечь местную прессу, признание в строительстве, объявления клиентов, разрешение на хостинг для игорного бизнеса, а позже — антимонопольное разбирательство.
Компания отслеживается потому, что запись ARIN и журнал передач образуют след интернет-номерных ресурсов, а запись об объекте объясняет, почему это присутствие в реестре имело коммерческое значение.
Это различие особенно важно потому, что текущие публичные данные неравномерны. Некоторые сторонние каталоги дата-центров по-прежнему содержат страницы объектов Cobalt, включая Cheyenne наhttps://cloudandcolocation.com/datacenters/cobalt-data-centers-las-vegas-data-center-cheyenne/и Sahara наhttps://cloudandcolocation.com/datacenters/cobalt-data-centers-las-vegas-data-center-sahara/. Эти страницы — полезные рыночные артефакты, но их не следует воспринимать как доказательство текущей деятельности без более свежего подтверждения от владельца, арендодателя, контрактов с клиентами или записей о подключении к коммунальным сетям. Публичные судебные и отраслевые отчёты указывают на то, что местная операционная жизнь Cobalt была короткой. Исследовательская ценность заключается в экономике расположения активов и структуре рынка, а не в изображении Cobalt как текущей платформы роста.
История объекта подкрепляет эту осторожность. Здание Cheyenne уже прожило один технологический цикл до Cobalt, будучи связанным с PurchasePro до реконструкции Cobalt. Название компании в ARIN связано с V5 Technologies как DBA, а не с отдельным публичным раскрытием операционной компании с регулярной финансовой отчётностью. Более поздние публичные отчёты и документы для регуляторов описывают бизнес как прекративший существование к 2015 году, а DCD позже сообщила, что Core Scientific переехала в бывшую площадку Cobalt согласно судебному документу.
Похоже, что актив сохранял полезность для дата-центра; операционная компания Cobalt не стала долговечной платформой.
Реестровые данные показывают присутствие, которое позже было свёрнуто
Самая долговечная публичная запись — организационная запись ARIN. Она идентифицирует название Cobalt, адрес в Лас-Вегасе, комментарий V5 Technologies и организационный идентификатор CDC-122. Сама по себе она не доказывает текущее коммерческое обслуживание, количество клиентов или работу сети. Она доказывает, что название вошло в публичное администрирование интернет-номерных ресурсов. В секторе, где компании колокации часто сочетают инфраструктуру зданий с IP-транзитом, кросс-коннектами клиентов, удалёнными руками, управляемыми услугами и частными сетевыми решениями, этот реестровый след является значимым.
Журнал передач столь же важен. Публичный файл передач ARIN наhttps://ftp.arin.net/pub/stats/arin/transfers/transfers_latest.jsonпоказывает передачу ресурсов из Cobalt Data Centers в конце 2015 и начале 2016 года. Записи включают диапазоны 104.245.16.0–104.245.19.255 и 192.198.28.0–192.198.31.255, перешедшие к Hyper Networks LLC 22 декабря 2015 года, а также 162.218.108.0–162.218.111.255 и 204.9.116.0–204.9.119.255, перешедшие к DR Fortress, LLC 8 января 2016 года. Эти диапазоны — сетевые ресурсы, а не компании, и их не следует моделировать как субъекта. Однако они подтверждают бизнес-хронологию: у Cobalt были связанные номерные ресурсы, и эти ресурсы ушли после ухудшения операционной истории.
Один из распространённых источников путаницы — AS11507. Старые сторонние списки связывают AS11507 с «COBALTNAP» или Cobalt Data Centers. Текущий результат ARIN RDAP для AS11507 наhttps://rdap.arin.net/registry/autnum/11507относится к Medicine Hat College, а не к Cobalt. Это не следует отбрасывать как шум. Это предупреждение об устаревших ссылках на интернет-инфраструктуру. Если справочник, список BGP или архивная страница пиринга по-прежнему связывает Cobalt с ресурсом, текущее состояние реестра необходимо проверить перед тем, как делать заявление о действующей сети. Более безопасный вывод исторический: у Cobalt было реестровое и сетевое присутствие в период её работы, а части этого присутствия позже были переданы или перестали однозначно отображаться на бренд.
Именно здесь Cobalt становится интереснее, чем простая история неудавшегося объекта. Компания колокации продаёт физическую определённость, но след доказательств частично цифровой и административный. Даты ARIN, записи о передачах и сторонние ссылки на AS раскрывают компанию, которая пыталась быть больше, чем арендодателем шкафов. Она хотела быть площадкой с богатой сетевой инфраструктурой. Она продвигала широкий доступ к операторам связи и тезис о пиринге в Лас-Вегасе. В отчёте Дата-центр Knowledge об открытии описывалась Las Vegas Peering and Internet Exchange, LV-PIX, как часть предложения Cobalt для местной технологической инфраструктуры наhttps://www.datacenterknowledge.com/business/cobalt-opens-cheyenne-data-center-in-las-vegas. В объявлении компании 2012 года, опубликованном Telecom Ramblings, говорилось, что площадка Cheyenne предложит доступ к более чем 12 национальным и местным операторам связи наhttps://newswire.telecomramblings.com/2012/08/cobalt-data-centers-announces-state-of-the-art-data-center/.
Реестровая запись также уточняет, чего не следует говорить. Недостаточно называть Cobalt активным сетевым оператором сегодня на основе старых списков AS. Недостаточно делать вывод о текущих клиентах из старых объявлений клиентов. Недостаточно превращать IP-диапазоны в самостоятельных действующих лиц. Доказательства поддерживают более дисциплинированную интерпретацию: экономическое обоснование Cobalt зависело от контроля над объектом в Лас-Вегасе, доступа к сетевым ресурсам и вариантам операторов связи, а также от способности убедить предприятия в том, что этот пакет является лучшей площадкой непрерывности, чем альтернативы.
Последующая передача номерных ресурсов и история судебных разбирательств указывают на то, что пакет не превратился в стабильную независимую платформу.
Выручка зависела от объединения пространства, энергии, выбора сети и доверия
Модель Cobalt была классическим пакетом колокации, но механика выручки была деликатнее, чем предполагает слово «колокация». Клиент не просто арендовал площадь. Клиент платил за пространство, плотность энергоснабжения, потенциал кросс-коннектов, варианты пропускной способности или IP-транзита, удалённые руки, комфорт соответствия требованиям, контроль безопасности, офисное или резервное пространство и уверенность в том, что объект останется платёжеспособным и работоспособным достаточно долго для поддержки плана аварийного восстановления.
Диапазон от 500 до 40 000 долларов в месяц, приведённый Las Vegas Review-Journal, поэтому информативнее прайс-листа. Он показывает базу выручки с широким разбросом, где небольшая серверная площадь и энергоёмкий шкаф могут давать радикально разную экономику.
Разброс имеет значение. Один контракт на 40 000 долларов в месяц создаёт ту же номинальную выручку, что и 80 контрактов по 500 долларов, и, вероятно, использует инфраструктуру Cobalt эффективнее, если потребляет значительную мощность, пропускную способность и управляемую поддержку. Пятилетняя окупаемость только заявленных затрат на Cheyenne в 25–30 миллионов долларов потребовала бы примерно 417 000–500 000 долларов в месяц до операционных расходов, обслуживания долга или прибыли. Этого можно достичь с помощью 11–13 клиентов по 40 000 долларов в месяц, сотен клиентов нижнего сегмента или смешанного портфеля.
Более ценный ассортимент коммерчески правдоподобен для клиентов облачного резервного копирования, игорного бизнеса, здравоохранения и управляемых услуг; его также труднее завоевать, потому что такие клиенты задают более сложные вопросы о платёжеспособности, разнообразии операторов связи, аудиторском состоянии и конкурентной стабильности.
Ранние объявления клиентов Cobalt соответствуют этому пакету. В феврале 2013 года Cobalt сообщила, что Data2Cloud выбрала кампус Cheyenne для колокации и интернет-услуг, причём в релизе подчёркивались трёхкратно резервированная электрическая схема и широкая доступность сети. Это объявление доступно наhttps://www.prnewswire.com/news-releases/cobalt-data-centers-signs-cloud-provider-191862621.html. В апреле 2013 года Cobalt объявила, что расположенная в Орландо компания Zeneva выбрала Cobalt для создания узла межсоединений и операций на Западном побережье, используя Лас-Вегас как точку соединения и непрерывности; публичный релиз доступен наhttps://www.prnewswire.com/news-releases/zeneva-company-selects-cobalt-data-centers-as-cloud-interconnection-hub-204834741.html. Дата-центр Dynamics позже сообщила, что Cobalt получила разрешение от Nevada Gaming Control Board на размещение регулируемых приложений для держателей игорных лицензий — признак того, что компания пыталась превратить местное соответствие в игорной сфере в дифференцированный продукт, наhttps://www.datacenterdynamics.com/en/news/cobalt-data-centers-given-nevada-nod/.
Эти объявления не устанавливают долгосрочного удержания клиентов. Они показывают категории клиентов, которые требовались Cobalt: облачные провайдеры и провайдеры резервного копирования, которые могли перепродавать услуги, компании игорного и гостиничного бизнеса с местными регуляторными потребностями, пользователи из здравоохранения и чувствительные к соответствию требованиям, а также предприятия с Западного побережья или национальные предприятия, которым нужен был операционный узел в Лас-Вегасе.
Тезис продаж должен был сочетать «рядом с Калифорнией» с «не в Калифорнии», а «достаточно местный для игорного бизнеса» с «достаточно насыщенный операторами связи для национального трафика». Небольшой лас-вегасский провайдер не мог победить только за счёт квадратных метров; ему нужно было выигрывать за счёт гибкости обслуживания, комфорта соответствия и способности сказать «да», когда контракт, политика кросс-коннектов или структура цен более крупного действующего игрока казались жёсткими.
Стоимостная сторона делала это трудным. Cobalt продавала объект с постоянными затратами, дорогим энергетическим оборудованием, охлаждением, безопасностью и персоналом до того, как у неё появилось достаточно ежемесячной регулярной выручки, чтобы распределить эти затраты на большую базу. Репортаж Review-Journal определял общие расходы на Cheyenne выше 25–30 миллионов долларов. Более ранний план Sahara предполагал 60 миллионов долларов.
Объект Cheyenne имел 5,5 МВт критической мощности, но всего 34 000 квадратных футов; это означает, что качество выручки сильно зависело от того, насколько быстро Cobalt заполнила шкафы клиентами, использующими достаточно энергии и пропускной способности, чтобы оправдать инфраструктуру, не перегружая охлаждение и не требуя нового капитала.
Базовая удельная экономика была неумолимой. Энергоёмкие клиенты приносят выручку, но также нагружают затраты на электроэнергию, ИБП, генераторы, охлаждение и обслуживание. Лёгкие клиенты снижают техническую нагрузку, но могут не покрывать постоянные расходы на строительство в стиле Tier III. Клиенты, ориентированные на соответствие, создают привязку, но требуют аудитов, документации, практик безопасности и зрелости персонала. Клиенты аварийного восстановления могут платить за резервную мощность, но они также могут медлить с подписанием, потому что ценность подтверждается только в редких событиях.
Бизнесу Cobalt требовался портфель из всех этих категорий, и требовался быстро.
Для покупателя непрерывности это превращалось в практический расчёт «сделать или купить». Если компания могла избежать строительства собственной резервной комнаты, избежать второго операционного персонала, арендовать резервную площадь только при необходимой плотности и купить кросс-коннекты к существующим операторам связи, ежемесячный счёт Cobalt мог быть дешевле, чем содержание частной резервной площадки. Но если покупателю требовалось 10–20 шкафов, несколько каналов операторов связи, аудиторские доказательства, офисное пространство для восстановления и долгосрочная гарантия, счёт приближался к верхней границе диапазона.
Именно здесь долговечность провайдера становилась частью цены. Низкая ежемесячная цена была недостаточной, если клиент считал, что более крупный конкурент всё ещё будет работать, когда план аварийного восстановления реально проверят.
Энергия была преимуществом пустыни и счётом за пустыню
Экономика дата-центров в Лас-Вегасе начинается с энергоснабжения. Публичные материалы Cobalt подчёркивали резервированную электрическую архитектуру, потому что именно это покупают клиенты площадки непрерывности. Дата-центр Knowledge описывала шесть генераторов и 4,5 МВА мощности ИБП в Cheyenne; ENR описывала 9 МВА мощности генераторов, 4,5 МВА ИБП и объект с поддержкой 5,5 МВт. Планируемая площадка Sahara была рассчитана как минимум на 10 МВт сетевой мощности. Эти цифры — не просто инженерные мелочи. Это инвентарь, который Cobalt должна была монетизировать.
Энергоснабжение также объясняет, почему тезис Cobalt о местоположении всё ещё кажется актуальным в 2026 году. Невада сейчас имеет дело с гораздо более масштабной дискуссией о нагрузке дата-центров. В сводке интегрированного плана ресурсов NV Energy на 2026 год говорится, что предпочтительный план предлагает 4 370 МВт новых солнечных мощностей, 5 405 МВт накопителей энергии, 180 МВт геотермальной энергии и 1 223 МВт пиковых турбин для удовлетворения потребностей роста и надёжности; документ доступен наhttps://www.nvenergy.com/publish/content/dam/nvenergy/brochures_arch/about-nvenergy/rates-regulatory/recent-regulatory-filings/2026-irp/NPC-SPPC-Volume-6.pdf. В той же сводке говорится, что запросы крупных клиентов, в основном дата-центров, вызывают беспрецедентный рост нагрузки, причём проекты сосредоточены в зонах промышленного роста, включая Apex на территории обслуживания Nevada Power.
Тот же документ даёт контраст масштабов. NV Energy сообщает, что общий объём запросов от дата-центров составляет около 22 ГВт, подписанные соглашения по Правилу 9 — около 6 ГВт, а отдельные запросы на крупную нагрузку обычно исчисляются сотнями МВт. Также говорится, что прогнозируемый ежегодный рост розничного потребления энергии с 2027 по 2046 год составит 4,9 процента по всей объединённой системе, а пиковый спрос в системе, как ожидается, вырастет примерно на 9 000 МВт.
На этом фоне площадка Cheyenne мощностью 5,5 МВт составляла примерно 0,09 процента от показателя подписанных соглашений в 6 ГВт и менее 0,03 процента от показателя запросов в 22 ГВт. Эта небольшая доля — не критика. Она объясняет нишу: Cobalt не была гипермасштабным ответом. Это был продукт устойчивости для предприятий, и ей приходилось конкурировать за счёт местоположения, доверия и выбора операторов связи, а не за счёт сырого масштаба мегаватт.
Этот современный контекст электросетей меняет прочтение более ранней эпохи Cobalt. В 2013 году 5,5 МВт давали Cobalt серьёзную историю объекта. На сегодняшнем рынке 5,5 МВт — это мало по сравнению со спросом гипермасштабных и ИИ-кампусов, но всё ещё значимо для корпоративной колокации, аварийного восстановления и специализированных регулируемых нагрузок. Разница в том, что доступность электроэнергии превратилась из характеристики объекта в проблему распределения на уровне системы. Компания с гарантированной мощностью и работоспособным подключением может быть ценнее, чем компания с более крупным, но спекулятивным планом кампуса.
И наоборот, компания с красивым маркетингом аварийного восстановления, но неопределённой мощностью коммунальных служб продаёт обещание, которое может не пережить инженерную проверку.
Для Cobalt энергия также была бременем привлечения клиентов. Покупатель, сравнивающий Cobalt со Switch или ViaWest, мог спросить не только о том, сколько мегаватт существует, но и кто контролирует отношения с подстанцией, какие права на расширение существуют, как будет поставляться топливо во время длительных отключений, как обрабатываются окна обслуживания и сможет ли баланс оператора поддержать будущие модернизации. Публичная страница Switch о Лас-Вегасе сейчас говорит, что её кампус Core будет иметь до 495 МВт мощности по завершении наhttps://www.switch.com/las-vegas/. Flexential сообщает, что её рынок Лас-Вегаса включает более 144 000 квадратных футов площади дата-центров и 10,37 МВт рыночной мощности наhttps://www.flexential.com/data-centers/nv/las-vegas. По сравнению с провайдерами с более широкими платформами меньшему оператору приходилось доказывать, что качество обслуживания, гибкость и местоположение компенсируют масштаб.
Соотношение с конкурентами разительное. Заявленный потенциал кампуса Core компании Switch в 495 МВт в 90 раз превышает показатель критической мощности Cobalt Cheyenne в 5,5 МВт. Показатель рынка Лас-Вегаса Flexential в 10,37 МВт не является гипермасштабным сравнением, но всё же примерно в 1,9 раза больше мощности Cobalt Cheyenne и сопровождается более широкой мультирыночной платформой. Запланированная площадка Sahara мощностью 10 МВт приблизила бы Cobalt к уровню корпоративной колокации в стиле Flexential, но публичная запись показывает Cheyenne как операционное доказательство.
Это делало каждый мегаватт, каждый вход оператора связи и каждого подписанного клиента непропорционально важными.
Самое честное суждение заключается в том, что Cobalt увидела реальную возможность энергетического местоположения до того, как рынок полностью переоценил её. Но она также вошла со структурой энергозатрат, которая требовала быстрого формирования доверия. В колокации энергия — не универсальный ресурс. Это основа для условий контракта, плотности шкафов, обещаний уровня обслуживания, резервных систем, страхования, обслуживания, аудитов клиентов и будущего расширения. Факты об объекте Cobalt были достаточно сильны, чтобы сделать возможность правдоподобной. Самих по себе их было недостаточно, чтобы гарантировать выживание.
Жара и вода усложняли лас-вегасское предложение
У истории о непрерывности в пустыне есть скрытый компромисс: та же география, которая снижает некоторые риски стихийных бедствий, усиливает внимание к охлаждению и воде. Лас-Вегас может быть привлекательным, потому что он избегает многих прибрежных опасностей, но дата-центр всё равно должен отводить тепло день за днём в регионе, где летняя температура, дефицит воды и терпимость общественности к крупным промышленным нагрузкам имеют значение. Объект Cobalt Cheyenne использовал блоки CRAC с воздушным охлаждением и интегрированными воздушными экономайзерами, согласно фоторепортажу Дата-центр Knowledge наhttps://www.datacenterknowledge.com/business/inside-the-cobalt-cheyenne-data-center. Сводки объектов Cloud and Colocation описывают концепции охлаждения воздухом и водой в материалах Cobalt по Лас-Вегасу, включая детали о охлаждённой воде на запланированной площадке Sahara. Точное текущее инженерное состояние потребовало бы новой проверки, но стратегическая проблема ясна: конструкция охлаждения определяет, является ли пустынная площадка эксплуатационным преимуществом или политическим и коммунальным бременем.
Южная Невада стала более явной в отношении этого ограничения. Southern Nevada Water Authority сообщает, что бассейн реки Колорадо переживает худшую засуху за всю историю наблюдений, причём уровень озера Мид упал примерно на 160 футов с 2000 года, наhttps://www.snwa.com/water-resources/drought-and-shortage/index.html. Управление также заявляет, что его совет поддержал мораторий на испарительные механизмы охлаждения в новых коммерческих и промышленных зданиях в долине Лас-Вегаса, поскольку эти механизмы водоёмки и составляют почти 10 процентов от аллокации Южной Невады в реке Колорадо; страница политики доступна наhttps://www.snwa.com/conservation/understand-laws-ordinances/index.html. Это не абстрактный пункт об устойчивости. Это меняет математику выбора площадки.
В репортаже Las Vegas Review-Journal 2025 года о буме дата-центров в Неваде говорилось, что запрет Южной Невады на испарительное охлаждение был закреплён на уровне всей долины в феврале 2024 года и что новые дата-центры, использующие такое водоёмкое охлаждение, не получат разрешения на строительство. В той же статье описывались местные опасения, что дата-центры могут напрячь как энергоснабжение, так и водоснабжение, и отмечалась роль коммунальных мощностей в текущих решениях о площадках наhttps://www.reviewjournal.com/local/local-nevada/nevadas-data-center-boom-is-a-power-water-conundrum-3403770/. Отчёт Desert Research Institute 2026 года о потреблении воды и электроэнергии дата-центрами говорит, что в Неваде было более 40 дата-центров, разделённых как минимум между 16 операторами, и что штат имел около 713 МВт действующей мощности, сталкиваясь с быстрым ростом, наhttps://www.dri.edu/wp-content/uploads/Data-Center-Report-Final-2.pdf.
Отчёт DRI делает водный риск измеримым. Он оценивает около 40 дата-центров Невады как минимум у 16 операторов, около 712,83 МВт действующей мощности по всему штату и около 426,33 МВт действующей мощности в округе Кларк. Он перечисляет ещё 414 МВт запланированных в округе Кларк, доводя общий показатель округа примерно до 840,33 МВт с учётом запланированной мощности. По воде сценарии расширения DRI оценивают от 5 021 до 37 343 акро-футов ежегодного использования охлаждающей воды после восьмилетнего строительства, плюс примерно 12 448 акро-футов косвенного ежегодного использования воды для выработки электроэнергии.
В отчёте также приводится медианная цена на права на воду в Неваде в 9 800 долларов за акро-фут и переводится диапазон стоимости прав на охлаждающую воду примерно в 49–366 миллионов долларов. Площадка Cobalt Cheyenne была намного меньше масштаба строительства по штату, смоделированного там, но урок масштабируется вниз: в Лас-Вегасе метод охлаждения и водный след могут изменить реальную стоимость мегаватта.
Для Cobalt это означает, что старый язык «безопасной зоны» требует обновления. Лас-Вегас всё ещё может быть полезной площадкой непрерывности для предприятий с Западного побережья. Он всё ещё может предлагать меньшую подверженность некоторым рискам землетрясений, прибрежных штормов и зимних событий. Но серьёзный покупатель теперь должен спросить, устойчивы ли конструкция охлаждения, водный профиль, контракт на электроэнергию и стратегия отвода тепла объекта к местному политическому давлению.
Площадка, которая была привлекательна в 2013 году из-за низкой подверженности стихийным бедствиям, в 2026 году может оцениваться по тому, сможет ли она работать в условиях экстремальной жары без неприемлемого спроса на воду или тарифных рисков.
Пустыня не отменяет предложение аварийного восстановления. Она устанавливает ему цену. История Cobalt — это пример такой переоценки. Покупатель платит не просто за шкаф в Лас-Вегасе. Покупатель платит за инженерное решение проблемы жары, воды и риска электросети. Если это решение не конкретно, не проверено аудитом и не закреплено в контракте, одной географии недостаточно.
Это ценообразование стало более заметным с момента запуска Cobalt. SNWA сообщает, что озеро Мид упало примерно на 160 футов с 2000 года и что испарительное охлаждение является вторым по величине потребительским использованием воды в регионе. NV Energy заявляет, что подключения крупной нагрузки должны нести специфические для клиента сборы, минимальные платежи за спрос и энергию, требования безопасности и платежи за расторжение, чтобы существующие клиенты не несли расходы на новую нагрузку.
Вместе эти публичные позиции превращают старый пустынный тезис в количественный вопрос комплексной проверки: сколько киловатт на шкаф, сколько воды на мегаватт, сколько генераторного топлива на многодневное отключение, какие обязательства перед коммунальными службами и какие права на расширение? Ответ Cobalt 2013 года был достаточно убедителен, чтобы продать первым клиентам. Покупателю 2026 года потребовалось бы гораздо больше доказательств, прежде чем присвоить такую же ценность.
Выбор операторов связи был вторым столпом стратегии
Если энергия — первый столп, доступ к операторам связи — второй. Площадка аварийного восстановления полезна только в том случае, если трафик может достичь её по разным путям и если клиенты могут покупать связь, не будучи запертыми в одних сетевых отношениях. Публичное предложение Cobalt сильно опиралось на это. В отчёте Дата-центр Knowledge 2011 года говорилось, что запланированная собственность Sahara находилась в районе, известном магистральным оптоволокном операторов связи, с 15 операторами у обочины. В объявлении Cheyenne 2012 года говорилось, что клиенты получат доступ к более чем 12 национальным и местным операторам связи. Страница Cloud and Colocation о Cheyenne говорит, что объект был нейтрален по отношению к операторам связи, с выбором из 10 крупных операторов, четырьмя входами оптоволокна, комнатами встречи и кольцевой сетью наhttps://cloudandcolocation.com/datacenters/cobalt-data-centers-las-vegas-data-center-cheyenne/. Список Sahara аналогично описывает четыре входа оптоволокна и две комнаты встречи наhttps://cloudandcolocation.com/datacenters/cobalt-data-centers-las-vegas-data-center-sahara/.
Числа операторов определяют ценность аварийного восстановления. Четыре входа оптоволокна снижают риск отказа здания на одном пути. Десять-пятнадцать вариантов операторов связи снижают зависимость закупок от одного сетевого провайдера. Комнаты встречи делают плотность кросс-коннектов частью продукта, а не запоздалой мыслью. Лас-вегасская площадка восстановления для калифорнийского клиента могла быть дешёвой по стойкам и всё равно провалить комплексную проверку, если путь трафика зависел от одного хрупкого маршрута.
Наоборот, скромная площадка площадью 34 000 квадратных футов могла быть ценной, если она предлагала независимые входы, более дюжины вариантов операторов связи и достаточно возможностей пиринга или транзита, чтобы трафик продолжал двигаться при сбое одного провайдера.
Выбор операторов связи имел коммерческое значение, потому что Cobalt пыталась продавать услуги против доминирующего лас-вегасского действующего игрока. Меньший провайдер может конкурировать, если клиенты верят, что он даёт больше гибкости обслуживания, более отзывчивую поддержку, более простые кросс-коннекты или лучший маршрут к конкретным операторам связи. Ему трудно, если покупатели считают, что действующий игрок контролирует более богатую экосистему, самых важных партнёров или путь с наименьшим риском к масштабированию.
Собственный акцент Cobalt на LV-PIX и нейтральности по отношению к операторам связи предполагает, что руководство понимало: объект должен быть больше, чем электрифицированная оболочка. Ему нужна была история межсоединений.
Судебная запись показывает, насколько чувствительным стал этот вопрос. В федеральном антимонопольном деле Cobalt утверждала, что Switch использовала эксклюзивные партнёрства и спонсорские соглашения с лидерами отрасли и сетевыми провайдерами в Лас-Вегасе, включая Zayo и CenturyLink, и что политика Switch затрудняла межсоединение с конкурирующими дата-центрами. Switch оспаривала претензии Cobalt и утверждала, что проблемы Cobalt отражали плохое управление, избыток предложения и качество объекта. Постановление от января 2021 года наhttps://law.justia.com/cases/federal/district-courts/nevada/nvdce/2%3A2017cv02349/125346/394/не решило все коммерческие истины на рынке, но позволило основным антимонопольным вопросам продолжиться, сузив другие претензии. Для читателей, оценивающих Cobalt, ключевой момент не в том, чтобы принимать нарратив любой из сторон судебного разбирательства как доказанный бизнес-факт. Ключевой момент в том, что межсоединение и доступ к партнёрам были настолько центральными, что стали частью спора.
Зависимость от операторов связи также влияет на стоимость. Цены на кросс-коннекты, альтернативы местного доступа, тарифы IP-транзита и разнообразие операторов связи могут решить, экономична ли лас-вегасская площадка для предприятия с Западного побережья. Если клиент должен платить дополнительно за доступ к предпочтительному оператору или если задержка и разнообразие маршрутов слабее ожидаемого, месячная цена шкафа становится вводящей в заблуждение. Наоборот, меньший объект с подлинным выбором операторов связи может создавать ценность, даже если ему не хватает размера гипермасштабного кампуса. Это была узкая возможность Cobalt.
Текущие доказательства не подтверждают, что Cobalt удержала эту возможность. Они подтверждают, почему возможность существовала. В Лас-Вегасе было достаточно оптоволокна, чтобы поддержать нарратив второго провайдера. У Cobalt было достаточно доказательств объекта и реестра, чтобы выглядеть заслуживающей доверия. Проблема заключалась в превращении этого в долговечную экосистему до того, как более крупные провайдеры, судебные разбирательства, осторожность клиентов и потребности в капитале сжали запас прочности.
Оптоволокно также делало экономику покупателя менее локальной. Компания с Западного побережья могла оправдать Лас-Вегас только в том случае, если бюджет соединения имел смысл: задержка достаточно низкая для операций восстановления, разнообразие путей вне основной агломерации и достаточная конкуренция операторов связи, чтобы ежемесячные телекоммуникационные расходы не сводили на нет экономию на колокации. Заявления Cobalt о «более 12 операторах» и Sahara о «15 операторах у обочины» поэтому не были декоративными. Они были разницей между заслуживающим доверия узлом непрерывности и электрифицированным складом.
Более поздние передачи ARIN и устаревшие ссылки на AS показывают, почему эти данные должны быть датированы, но они не уменьшают важность доступа к операторам связи для первоначального тезиса.
Рынок клиентов был шире Лас-Вегаса, но Лас-Вегас давал ему зацепки
Лучшие клиенты Cobalt не обязательно были местными. Это были клиенты, для которых Лас-Вегас решал конкретную операционную проблему. Калифорнийское предприятие могло разместить инфраструктуру непрерывности в Лас-Вегасе, чтобы снизить корреляцию региональных бедствий, сохраняя управляемыми поездки и задержку. Провайдер облачного резервного копирования мог использовать Лас-Вегас для поддержки клиентов с Западного побережья. Компания игорного или гостиничного бизнеса могла выиграть от близости, понимания регулирования и местной операционной поддержки.
Пользователь из здравоохранения или чувствительный к соответствию мог ценить физическую безопасность, аудиторский статус и контролируемый доступ. Компания с системами в Чикаго, Техасе или Калифорнии могла использовать Лас-Вегас как западный узел, а не как штаб-квартирный рынок.
Публичные репортажи подтверждают этот ассортимент. Review-Journal сообщала, что среди ранних клиентов были отрасли облачных вычислений, передачи голоса по интернет-протоколу и здравоохранения. Дата-центр Knowledge сообщала, что Cobalt подписала клиентов в сферах игорного бизнеса, здравоохранения, облачных вычислений и управляемых услуг и видела спрос от потенциальных клиентов в Чикаго, Техасе и Калифорнии. Релиз Data2Cloud подчёркивал резервное копирование и аварийное восстановление. Релиз Zeneva подчёркивал узел межсоединений и операций на Западном побережье.
Разрешение Nevada Gaming Control Board напрямую говорило о регулируемых игорных приложениях. Это не были идентичные покупатели, но всем им нужны были устойчивость, связь и доверие.
Вывод по выручке заключается в том, что Cobalt не могла полагаться на одну местную вертикаль. Игорный бизнес давал местное доверие, но клиенты игорного бизнеса требовательны и политически связаны. Облачные провайдеры и провайдеры резервного копирования могли заполнить стойки, но они чувствительны к цене и часто приносят собственные сетевые ожидания. Клиенты здравоохранения и соответствия могут быть привязчивыми, но требуют зрелости аудита. Предприятия с Западного побережья могут ценить географию Лас-Вегаса, но они также сравнивают её с Финиксом, Рено, Солт-Лейк-Сити, Денвером, Далласом, Портлендом и вариантами публичного облака.
Cobalt нужно было, чтобы каждая группа верила, что у неё есть причина выбрать меньшего лас-вегасского оператора.
Именно поэтому гибкость обслуживания появляется в ранней истории неоднократно. Баллард сказал Дата-центр Knowledge, что рынок был доминирован одной компанией и что фокус-группы показали: клиенты хотят гибкости, а не шаблонного опыта. Эта фраза важна, потому что она определяет клин. Конкурентный план Cobalt не состоял в том, чтобы превзойти Switch по масштабу. Он состоял в том, чтобы быть высококонтактной альтернативой на рынке, где некоторые клиенты хотели отзывчивости обслуживания, внимания меньшего провайдера и прямого доступа к руководителям. В корпоративной инфраструктуре это может работать.
Многие покупатели предпочитают провайдера, который отвечает на звонки и адаптируется к необычному оборудованию, требованиям соответствия или потребностям комнаты восстановления.
Но гибкость обслуживания дорога, когда клиентская база тонкая. Каждый специальный запрос потребляет инженерное время. Каждая индивидуальная зона восстановления, офисная договорённость, приспособление безопасности или подключение оператора создают операционную сложность. В молодом объекте один и тот же персонал может отвечать за продажи, аудиты, удалённые руки, координацию поставщиков, окна обслуживания и успокоение клиентов. Это может дифференцировать компанию, но также может помешать стандартизации, необходимой для улучшения маржи.
Чем меньше провайдер, тем опаснее становиться мастерской по индивидуальной инфраструктуре без достаточной высокомаржинальной регулярной выручки.
Логика клиентов Cobalt была поэтому здравой, но хрупкой. Лас-Вегас давал ей дифференцированную зацепку, особенно для непрерывности на Западном побережье и регулируемых местных отраслей. Сложность заключалась в превращении этой зацепки в достаточное количество подписанных, удержанных, энергопотребляющих, кредитоспособных клиентов до того, как рынок оценит компанию как рискованную.
Конкуренция устанавливала эффективную цену
Ни одна цена дата-центра не существует в изоляции. Предложение на шкаф, клетку или кросс-коннект интерпретируется относительно альтернатив. В Лас-Вегасе эти альтернативы были необычно заметны. Switch был доминирующей местной платформой с огромным кампусом, узнаваемостью бренда, патентно-насыщенным инженерным нарративом и глубоким списком клиентов. ViaWest, позже ставшая частью Flexential в результате консолидации отрасли, также имела объекты в Лас-Вегасе. CoreLink и другие операторы имели местные или региональные следы. Публичные карты дата-центров теперь показывают плотный набор объектов и операторов в агломерации и вокруг неё. Городская страница Cloud and Colocation о Лас-Вегасе перечисляет Cobalt рядом с Flexential, LV.Net, Southwest Data Centers, VegasNAP, TelePacific и Switch наhttps://cloudandcolocation.com/city/las-vegas/.
Масштаб Switch в частности формировал рынок. Её собственная страница о Лас-Вегасе говорит, что кампус Core будет иметь до 495 МВт по завершении. В релизе Switch 2017 года говорилось, что Las Vegas 10 добавил почти 350 000 квадратных футов и до 40 МВт, доведя кампус Core до более чем 2 миллионов квадратных футов и до 315 МВт на тот момент; релиз доступен наhttps://www.prnewswire.com/news-releases/switch-core-campus-opens-las-vegas-10-data-center-300474380.html. Эти цифры затмевают масштаб Cobalt Cheyenne. Даже если Cobalt предлагала лучшее обслуживание для некоторых клиентов, вопрос закупки был очевиден: зачем выбирать нового игрока, когда в той же агломерации уже укоренился гораздо более крупный провайдер?
Сравнение масштаба не просто риторическое. Одно только добавление Las Vegas 10 на 40 МВт в 2017 году было более чем в семь раз больше показателя критической мощности Cheyenne в 5,5 МВт; тогдашний заявленный показатель кампуса Core в 315 МВт был примерно в 57 раз больше Cheyenne; текущий потенциал кампуса в 495 МВт примерно в 90 раз больше Cheyenne. Запланированный проект Sahara мощностью 10 МВт всё равно составил бы только около четверти одного расширения Switch Las Vegas 10 и около одной пятидесятой текущего потенциала кампуса Core.
Это конкурентная цена, которую Cobalt должна была преодолеть: клиенты сравнивали не «дата-центр» с «отсутствием дата-центра». Они сравнивали небольшую высококонтактную площадку непрерывности с экосистемой масштабного кампуса.
Ответом могла быть диверсификация. Покупатель непрерывности может не хотеть, чтобы все системы Лас-Вегаса находились внутри одной экосистемы кампуса. Клиент может хотеть коммерческого рычага, отдельного риска провайдера или площадки, где индивидуальные потребности получают больше внимания. Меньший объект может быть привлекательным, если он предлагает разнообразие операторов связи и гибкость обслуживания. Это позитивный аргумент для Cobalt.
Негативный аргумент — банковская пригодность. Предприятия, покупающие услуги непрерывности, оценивают, будет ли провайдер существовать, когда произойдёт сбой. Крупный действующий игрок с большим числом клиентов, большим доступом к капиталу и большим количеством отношений с операторами связи может выглядеть безопаснее, даже если он менее гибок. Меньший конкурент должен преодолеть не только вопросы цены и объекта, но и страх, что выбор претендента создаёт карьерный риск для покупателя. Вот почему доля рынка может самоподкрепляться в критически важной инфраструктуре.
Крупнейший провайдер может выигрывать не потому, что каждая функция лучше, а потому, что риск покупателя легче защитить.
Судебные записи и документы SEC показывают, насколько жёсткой стала эта конкурентная среда. В форме 10-K Switch за 2018 год раскрывался судебный процесс с Cobalt и описывалась Cobalt как уже прекратившая существование, при этом говорилось, что иск утверждал о монополизации и недобросовестной деловой практике, приведших к краху Cobalt в 2015 году; текст документа доступен наhttps://www.sec.gov/Archives/edgar/data/1710583/000171058319000010/swch12311810-k.htm. Switch отрицала обвинения и защищалась по делу. Позднее DCD сообщила о неденежном урегулировании судебного процесса на 35 миллионов долларов, выплаченном акциями, связанном с иском Cobalt, статья доступна наhttps://www.datacenterdynamics.com/en/news/switch-inc-sees-quarterly-losses-grow-after-35-million-monopoly-lawsuit-settlement/. Урегулирование не доказывает каждое обвинение, но подтверждает, что спор был финансово существенным.
Для анализа бизнеса Cobalt конкуренция устанавливала эффективную цену двумя способами. Во-первых, она ограничивала, сколько клиенты готовы платить за меньший объект, когда существуют более крупные альтернативы. Во-вторых, она формировала доступ к партнёрам, уверенность клиентов и воспринимаемую легитимность на рынке. Цена на наклейке шкафа была лишь видимой частью экономики. Скрытой ценой была скидка на доверие, которую Cobalt должна была предложить, чтобы преодолеть масштаб.
Регулирование и судебные разбирательства превратили местную географию в стратегический риск
Лас-Вегас дал Cobalt полезные местные зацепки, но местные зацепки сопровождаются местными зависимостями. Разрешение на игорный бизнес было положительным дифференциатором. Дата-центр Dynamics сообщила в августе 2014 года, что Cobalt была одобрена Nevada Gaming Control Board для размещения регулируемых приложений для держателей игорных лицензий и что её объект Cheyenne мог поддерживать критически важные игорные приложения, включая авторизованные системы ставок. Это позиционировало Cobalt внутри местной регулируемой отрасли, где близость и одобрение штата имели значение.
В то же время игорный бизнес, правительство, группы экономического развития, торговые палаты и сетевые провайдеры были именно теми институтами, которые могли создать или разрушить местного игрока инфраструктуры. Судебный процесс Cobalt против Switch утверждал, что некоторые из этих отношений использовались способами, блокирующими конкуренцию. Switch оспаривала эти утверждения. Федеральное постановление от января 2021 года показывает смешанный процессуальный результат: антимонопольные претензии пережили решение в порядке упрощённого судопроизводства по ключевым вопросам, в то время как претензии по праву штата были сужены.
В постановлении говорилось, что материалы обширны и спорны и что присяжным нужно будет взвесить конкурирующие экспертные показания о рыночной власти и антиконкурентных эффектах. Это означает, что публичные читатели должны рассматривать дело как свидетельство оспариваемой структуры рынка, а не как простой вердикт о том, кто вызвал крах Cobalt.
Судебный процесс также обнажил хрупкость местной репутации. Покупатель колокации не хочет быть втянутым в борьбу провайдеров. Если объект описывается одной стороной как худший, а другой — как заблокированный антиконкурентным поведением, немедленной реакцией клиента может быть ожидание, выбор более крупного провайдера или перенос нагрузок на национальную платформу. Даже когда у меньшего оператора хорошая техническая инфраструктура, длительная неопределённость может стать самосбывающимся риском.
Клиенты откладывают подписание, потому что беспокоятся о жизнеспособности; оператор становится менее жизнеспособным, потому что клиенты откладывают подписание.
Регуляторный и публично-политический риск только расширился с момента операционного окна Cobalt. Современное развитие дата-центров в Неваде пересекается с планированием энергоснабжения, водной политикой, налоговыми льготами, местными разрешениями и общественной обеспокоенностью о том, кто платит за инфраструктуру. В репортаже Review-Journal 2025 года освещались дебаты о том, смогут ли обычные жители Невады нести расходы на расширение сети, а IRP NV Energy на 2026 год описывает рамки для крупных нагрузок, предназначенные для защиты существующих клиентов от расходов, вызванных новыми запросами на крупную нагрузку.
Для текущего разработчика дата-центров эти вопросы были бы центральными для получения разрешений и переговоров с коммунальными службами. Для Cobalt они являются ретроспективным контекстом: компания вышла на рынок, ограничения которого позже стали гораздо более заметными.
Геополитический риск менее прямой, но всё же присутствует. Лас-вегасская площадка непрерывности для клиентов из Калифорнии, игорного бизнеса, здравоохранения или облачных услуг зависит от магистральных оптоволоконных маршрутов, западных энергетических рынков, доступности дизельного топлива, цепочек поставок оборудования, водной политики и региональных событий, связанных с лесными пожарами или жарой. Объект может находиться вне зоны землетрясений прибрежной Калифорнии, но он не вне западного инфраструктурного риска.
Серьёзный покупатель должен спросить, снижает ли лас-вегасская площадка риски, которые важны для его собственных систем, а не просто перемещает риск в другую категорию.
История Cobalt полезна, потому что она предотвращает упрощённый вывод. География Лас-Вегаса ценна. Местные регуляторные полномочия могут быть ценными. Доступ к операторам связи может быть ценным. Но местная концентрация, зависимость от политики, доминирующие конкуренты и ограничения публичной инфраструктуры также могут превратить ту же географию в стратегический риск.
Неофициальные сигналы указывают на обещание, давление и устаревшую память
Неофициальная рыночная запись беспорядочна, но добавляет текстуру. Страница компании Cobalt Data Centers на Indeed указывает фирму как основанную в 2011 году, с менее чем 10 сотрудниками и штаб-квартирой в Лас-Вегасе наhttps://www.indeed.com/cmp/Cobalt-Data-Centers. Отзывы на Glassdoor, включая архивные фрагменты, видимые через поиск, описывают сильные объекты и операционный персонал, но также критикуют фокус на продажах и управление. Сторонние каталоги продолжают показывать страницы объектов Cobalt и старые сетевые ассоциации. Страницы SixXS Ghost Route Hunter и списки BGP-looking-glass всё ещё всплывают ссылки на AS, связанные с Cobalt, тогда как текущий результат ARIN RDAP для AS11507 указывает в другое место. Это не первичные факты о текущем обслуживании. Это рыночная память.
Разделение репутации коммерчески значимо. Сигнал Indeed о маленькой компании соседствует с объектом, который публично заявлял 450 шкафов и 5,5 МВт; это соотношение предполагает бережливого оператора, несущего сложный актив. Фрагменты рынка отзывов Glassdoor наhttps://www.glassdoor.com/Reviews/Employee-Review-Cobalt-Data-Centers-E813641-RVW8657775.htmуказывают в том же направлении: положительные впечатления об объекте и операциях, смешанные или отрицательные комментарии о продажах и управлении. Эти сигналы не являются жёстким доказательством того, почему Cobalt потерпела неудачу, но они соответствуют более жёсткой экономике. Технически заслуживающее доверия здание всё ещё нуждалось в двигателе продаж, способном заполнять высокоценную мощность против гораздо более крупного действующего игрока.
Рыночная память важна, потому что клиенты часто исследуют провайдеров именно через такие фрагменты. Покупатель видит страницу объекта, старую награду, релиз клиента, судебную историю, отзыв, устаревший список AS и запись в справочнике. Фрагменты могут создавать уверенность или путаницу. Для Cobalt они делают и то, и другое. Положительные фрагменты показывают реальный объект, серьёзное строительство, ранних клиентов, признание в строительстве, регуляторное одобрение и заслуживающий доверия тезис непрерывности в Лас-Вегасе.
Отрицательные фрагменты показывают короткое операционное окно, судебные разбирательства, передачу ресурсов, устаревшие сетевые ссылки и неопределённый текущий статус.
Неофициальные сигналы также помогают объяснить проблему продаж. Молодой компании дата-центров нужны рыночные доказательства. Ранние объявления клиентов создают доказательства. Награды создают доказательства. Записи в отраслевых каталогах создают доказательства. Но если продажи не набирают обороты достаточно быстро, тот же публичный след позже становится записью нереализованных амбиций.
Запланированный проект Sahara, открытие Cheyenne, объявления Zeneva и Data2Cloud, разрешение на хостинг для игорного бизнеса и более позднее освещение урегулирования образуют узнаваемую дугу: запуск, объект, привлечение клиентов, стратегический конфликт, закрытие.
Неофициальную запись не следует отбрасывать только потому, что она несовершенна. На рынках инфраструктуры неформальные сигналы часто показывают, как рынок воспринимал оператора до того, как формальные записи догнали его. Если фрагменты рынка отзывов критикуют исполнение продаж, это согласуется с более широкой озабоченностью о том, сможет ли Cobalt заполнить мощность достаточно быстро. Если каталоги сохраняют страницы Cobalt годами после изменения операций, это согласуется с опасностью устаревших данных об объектах.
Если списки BGP и AS сохраняют старые названия Cobalt после изменений в реестре, это согласуется с необходимостью отделять исторические сетевые доказательства от текущих сетевых утверждений.
Практический вывод не в том, что каждый слух верен. Он в том, что публичная репутация Cobalt была разделена между инженерной достоверностью и коммерческой неопределённостью. Это разделение распространено в дата-центрах. Многие технически компетентные объекты не становятся долговечными платформами, потому что циклы продаж, концентрация клиентов, капитальные затраты, зависимость от партнёров или масштаб конкурентов перегружают инженерную базу. Cobalt, по-видимому, соответствует этой модели.
Сохранение сторонних каталогов — ещё один сигнал репутации. Cloud and Colocation и Дата-центр Map по-прежнему сохраняют страницы Cobalt, в то время как живые данные реестра и публичные документы рассказывают более сложную историю. Это сохранение полезно, потому что показывает, как бренды инфраструктуры могут оставаться видимыми долго после изменения статуса операционной компании. Это также риск для покупателей и исследователей: старые атрибуты объектов, старые списки операторов связи и старые ярлыки AS могут выглядеть актуальными, если не проверять их по текущим данным реестра, владения и объекта.
Публичный след Cobalt поэтому ценен именно потому, что содержит и обещание, и остаток недолговечной платформы.
Что изменило бы суждение
Текущее суждение таково: Cobalt Data Centers была реальным игроком в области колокации в Лас-Вегасе с заслуживающим доверия тезисом о местоположении для аварийного восстановления, значительными инвестициями в объект, некоторым привлечением клиентов, публичными реестровыми доказательствами и более поздними признаками коммерческого краха. Компания наиболее важна как пример экономики пустынных площадок непрерывности: ценность исходит от географии, энергии, оптоволокна, соответствия и обслуживания клиентов, но цену устанавливают жара, вода, зависимость от сети, экосистемы операторов связи, доверие клиентов и местная конкуренция.
На основе имеющихся доказательств самое сильное числовое прочтение таково: у Cobalt был объект Cheyenne площадью 34 000 квадратных футов и мощностью 5,5 МВт с местом для более чем 450 шкафов, заявленными затратами на строительство от 25 до 30 миллионов долларов, шестью генераторами, 4,5 МВА ИБП, 9 МВА мощности генераторов, доступом к более чем 10 операторам связи и ценами на услуги примерно от 500 до 40 000 долларов в месяц. У неё был запланированный проект Sahara площадью 60 000 квадратных футов и мощностью 10 МВт, который примерно удвоил бы её историю критической мощности.
Она столкнулась с кампусом Switch, измеряемым сотнями мегаватт, эталоном Flexential в Лас-Вегасе выше 10 МВт, рынком Невады, измеряемым сотнями действующих мегаватт в округе Кларк, и коммунальной средой, обсуждающей гигаватты спроса дата-центров. Это тезис о пустынном местоположении в цифрах: полезная география, заслуживающая доверия инженерия, но дефицит масштаба и доверия, который нужно было преодолевать месяц за месяцем.
Несколько фактов изменили бы это суждение. Во-первых, текущая запись о владельце или операторе объекта Cheyenne с историей аренды, непрерывностью счетов коммунальных услуг, деталями миграции клиентов и текущим статусом обслуживания прояснила бы, продолжила ли инфраструктура Cobalt жить под другим брендом или арендатором. DCD сообщила, что Core Scientific позже переехала в объект Cobalt согласно судебному документу, но это требует проверки на уровне объекта для любого утверждения в настоящем времени.
Во-вторых, полная история ресурсов ARIN для каждого IP-диапазона, связанного с Cobalt, и любые связанные записи маршрутизации уточнили бы сетевую хронологию. Файл передач уже показывает ресурсы, перешедшие к Hyper Networks и DR Fortress, но полная хронология маршрутизации показала бы, когда сетевая роль Cobalt фактически угасла.
В-третьих, доказательства контрактов с клиентами изменили бы оценку выручки. Публичные объявления идентифицируют Data2Cloud и Zeneva, а судебные записи обсуждают споры клиентов, но экономика зависит от размера контрактов, оттока, энергопотребления, дебиторской задолженности и того, использовали ли клиенты Cobalt как основную колокацию, резервную, межсоединение или временное пространство миграции. В-четвёртых, записи коммунальных служб и охлаждения улучшили бы анализ базы затрат.
Публичная запись даёт описания генераторов, ИБП, энергоснабжения и охлаждения, но недостаточно для определения фактических затрат на энергию, использования воды, PUE, расходов на обслуживание или экономики развёртываний высокой плотности в здании.
В-пятых, запись об урегулировании судебного процесса могла бы изменить интерпретацию конкурентного вреда против неудачи исполнения. Дело было урегулировано, и публичные репортажи говорят, что урегулирование было существенным. Но урегулирование не является окончательным фактическим выводом. Более детальные судебные экспонаты, экспертные отчёты или условия урегулирования помогли бы отделить эффекты рыночной власти от внутренних проблем продаж, финансирования и управления.
В-шестых, местные записи о разрешениях и экономическом развитии вокруг запланированной площадки Sahara и любого более позднего плана кампуса на 12,5 акра или нескольких зданий показали бы, была ли история расширения Cobalt заблокирована капиталом, спросом клиентов, разрешениями, конкурентным давлением или стратегическими изменениями.
Наконец, свежие рыночные интервью имели бы значение. Бывшие клиенты, операторы связи, инженеры объектов, арендодатели, контакты коммунальных служб и местные конкуренты могли бы объяснить, была ли неудача Cobalt в основном проблемой спроса, финансирования, доступа к партнёрам, технического доверия, смены руководства или какой-то смесью всех пяти. Публичная запись указывает на смесь. Объект был реальным. Тезис о местоположении был реальным. Потребность рынка была реальной. Коммерческая платформа не удержалась.
Именно поэтому Cobalt остаётся достойной отслеживания, даже несмотря на то, что она не является текущим нарицательным именем на рынке дата-центров. Она отражает повторяющийся урок инфраструктуры: география устойчивости ценна только тогда, когда оператор может превратить её в долгосрочные контракты быстрее, чем идут часы постоянных затрат. Лас-Вегас может быть отличной площадкой непрерывности для правильной нагрузки. Cobalt показала, почему. Она также показала, что на пустынном рынке непрерывность никогда не является просто расстоянием от побережья.
Это закупка энергии, конструкция охлаждения, водная политика, доступ к операторам связи, регуляторное доверие, концентрация клиентов, подверженность судебным разбирательствам и способность выжить достаточно долго, чтобы клиенты поверили, что площадка восстановления будет там, когда потребуется восстановление.