
Резюме
- О чём говорится:Classic Tech и цена дешёвого оптоволокна в Непале
- Основная тема:Экономика регионального интернет-провайдера
- Контекст:Региональный интернет-провайдер в Азиатско-Тихоокеанском регионе
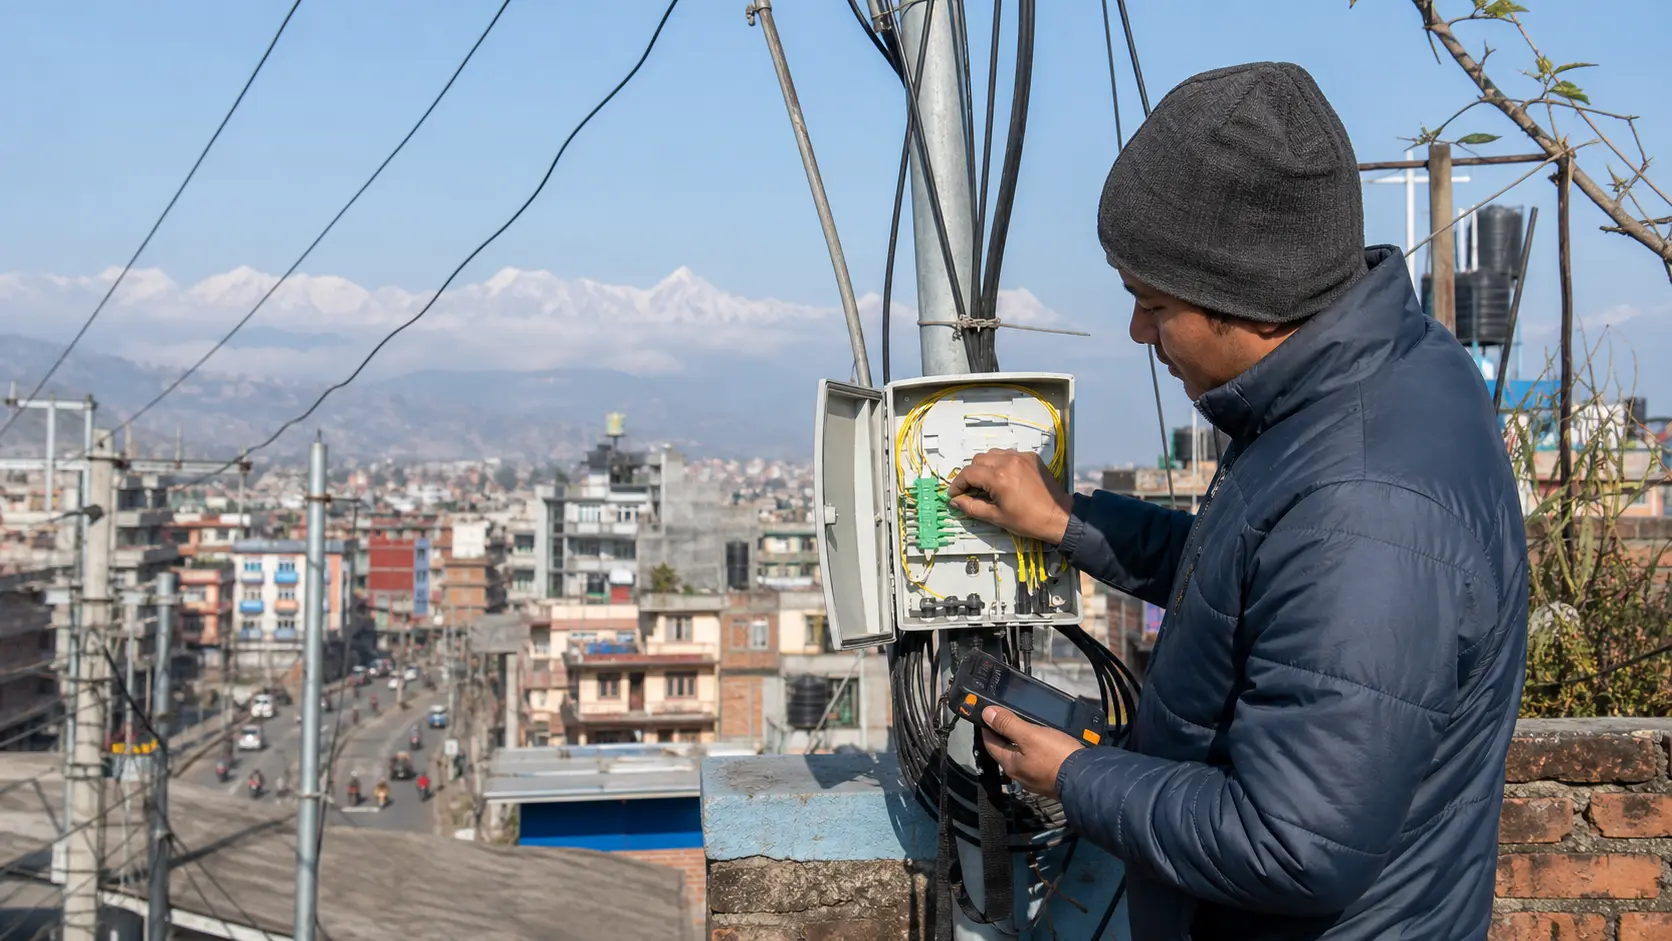
На улице Катманду, где небольшое туристическое агентство, классы для репетиторства и три квартиры делят один и тот же клубок подвесного оптоволокна, решение о широкополосном доступе не является абстрактным. Домохозяйство видит, что Classic Tech рекламирует на своих ценовых страницах 2026 года: 50 Мбит/с за 369 рупий в месяц, 100 Мбит/с за 627 рупий, 200 Мбит/с за 1 050 рупий и 300 Мбит/с за 1 300 рупий до НДС (https://classic.com.np/best-internet-in-nepal-2026-classic-tech-price-plans-reviews/). Другая страница тарифов Classic Tech показывает годовую подписку 125 Мбит/с за 718 рупий в месяц с депозитом 1 000 рупий за ONU и депозитом 500 рупий за ТВ, если клиент добавляет телевидение (https://classic.com.np/%E0%A4%9B%E0%A4%BF%E0%A4%9F%E0%A5%8B-125mbps-12-months/). Эти цифры достаточно низки, чтобы оптоволокно ощущалось как коммунальный платёж. Они также достаточно низки, чтобы поставить реальный вопрос: сколько устойчивости, труда поддержки, резервирования апстримов и обслуживания долга можно профинансировать из массового непальского счёта за широкополосный доступ?
Именно так полезно рассматривать Classic Tech Pvt. Ltd. Компания — не просто местный интернет-провайдер с большой розничной базой. Это пример более сложного экономического компромисса: рынок фиксированного широкополосного доступа Непала достиг масштаба, но география, цепочка поставщиков и регулирование по-прежнему ведут себя как рынок фронтирной инфраструктуры. Отчёт Управления телекоммуникаций Непала за Байсакх 2083 года, основанный на данных на конец апреля 2026 года, показывает 30 986 524 подписки на широкополосный доступ, из которых мобильный широкополосный доступ составляет 27 498 552, а фиксированный проводной — 3 456 331 (https://nta.gov.np/uploads/contents/MIS_Baisakh_2083.pdf). В таблице лидеров фиксированного широкополосного доступа у Classic Tech 286 303 оптоволоконные линии, 650 беспроводных линий, 286 953 фиксированных подключения в сумме, доля 8,23 процента и пятое место после WorldLink, Nepal Telecom, Dish Media Network и Vianet. Обзор тех же данных NTA от Nepal News делает социальный смысл очевидным: фиксированный проводной широкополосный доступ охватывает лишь около половины населения после применения коэффициента домохозяйств, тогда как мобильный широкополосный доступ доминирует в общенациональном счёте подписок (https://english.nepalnews.com/s/science-technology/connected-but-not-equal-nepals-internet-boom-still-leaves-millions-behind/).
Масштаб не решил проблему маржи. Чем крупнее становится непальский оптоволоконный провайдер, тем больше он вынужден тратить на последнюю милю, замену маршрутизаторов, филиалы, крепления к столбам, международную полосу пропускания, местных техников, обработку звонков и дисциплину кредитования клиентов. Обзор Classic Tech от CARE Ratings Nepal за февраль 2025 года описывает компанию с доходом от операций 921 миллион рупий в 2024 финансовом году, что ниже 951 миллиона рупий в 2023 финансовом году, но с более высокой маржой PBILDT в 28,26 процента после сокращения расходов на полосу пропускания и затрат на персонал (https://www.careratingsnepal.com/upload/CompanyFiles/PR/202502090241_Classic_Tech_Private_Limited_-_Bank_Facilities_Ratings_Revised.pdf). Тот же отчёт пересмотрел рейтинг долгосрочных кредитных линий до CARE-NP B, сохранил краткосрочные линии на уровне CARE-NP A4 и указал на напряжённую ликвидность, задержки в обслуживании долга, концентрацию розничной выручки, капиталоёмкость и регуляторные требования. Это центральное суждение статьи: коммерческая проблема Classic Tech не в том, хочет ли Непал широкополосный доступ. Очевидно, хочет. Проблема в том, может ли оператор фиксированного широкополосного доступа среднего уровня превратить дешёвое, заметное, предоплаченное потребительское оптоволокно в устойчивые денежные потоки после оплаты операций в горных городах и апстрим-рисков.
Идентичность Classic Tech хорошо подтверждена, хотя некоторые детали в публичных записях остаются неравномерными. Запись whois APNIC для AS55915 идентифицирует CLASSIC-NP как Classic Tech Pvt. Ltd., с организацией APNIC ORG-CTPL4-AP, страной NP, адресом в Нью-Банешворе и датой последнего изменения 30 июня 2025 года (https://wq.apnic.net/apnic-bin/whois.pl?object_type=aut-num&searchtext=AS55915). PeeringDB указывает сеть как ClassicTech Pvt. Ltd., также известную как Classic и CT, с ASN 55915, типом сети NSP, 35 префиксами IPv4, 15 префиксами IPv6, уровнем трафика 100–200 Гбит/с и преимущественно входящим соотношением трафика (https://www.peeringdb.com/net/3720). Страница организации PeeringDB размещает компанию в Нью-Банешворе, Катманду, и связывает сеть с тем же веб-сайтом (https://www.peeringdb.com/org/4439). Это не маркетинговые заявления; это операционные записи, показывающие Classic Tech как реального участника распределения интернет-номеров и взаимодействия сетей.
Собственная публичная история компании — это переход от розницы к корпоративному сегменту. На её главной странице сказано, что компания работает с 2009 года и достигла 103 точек продаж в 74 районах (https://classic.com.np/). Руководство по скорости Classic Tech 2026 года даёт аналогичное заявление о покрытии: компания управляет 106 точками продаж в 74 районах, предлагая домашние пакеты 50 Мбит/с, 100 Мбит/с, 200 Мбит/с и 300 Мбит/с (https://classic.com.np/which-internet-speed-is-best-for-your-home-in-nepal-2026-updated-guide/). Её корпоративная страница обещает выделенное оптоволокно, симметричную полосу пропускания, доступность 99,9 процента, статические IP-адреса, мониторинг 24/7, обязательства выезда на объект в течение 4 часов и сценарии использования для отелей, образования, больниц, игровых центров и внутренних сетей (https://classic.com.np/corporate/). Таким образом, рекламируемая модель обслуживания — это не только дешёвый домашний интернет. Это смешанная модель: массовая розница даёт масштаб и бренд, линии для МСП и корпоративных клиентов должны повышать средний доход на аккаунт, а услуги другим сетям могут превращать инфраструктуру в оптовую выручку.
Вопрос в том, достаточно ли велика эта смесь. Более ранний отчёт CARE за 2023 год говорит, что Classic Tech была преобразована из Zero Point Remit Private Limited в интернет-провайдера в 2010 году и поставщика сетевых услуг в 2014 году, имела около 0,23 миллиона активных абонентов на середину июля 2022 года и получала около 90 процентов оборота от розничного интернета (https://www.careratingsnepal.com/upload/CompanyFiles/PR/202303090324_Classic-Tech-Private-Limited-Rating-Assigned-to-Bank-Facilities.pdf). Отчёт за февраль 2025 года снизил оценку доли розницы примерно до 85 процентов общего дохода, но отмечает, что выручка в 2024 финансовом году по услугам по-прежнему поступала в основном из розницы: интернет-услуги розничным клиентам и услуги поддержки и обслуживания розничных клиентов давали по 42 процента общей выручки, тогда как услуги другим интернет-провайдерам — 8 процентов. Это важно, потому что поддержка и обслуживание в Непале — не мягкое дополнение. Это центр затрат на выездной сервис, который становится заметным каждый раз, когда обрывается оптоволоконный отвод, выходит из строя ONU, клиент переезжает в другую комнату, уличный шкаф теряет питание или домохозяйство с годовой предоплатой ожидает восстановления в тот же день.
Числа абонентов также требуют осторожной интерпретации. Таблица NTA за апрель 2026 года даёт Classic Tech 286 953 фиксированных подключения, но снимок CARE от 15 декабря 2024 года описывает 0,17 миллиона активных абонентов и долю рынка 5,77 процента. Этот разрыв может отражать разницу во времени, определениях, категориях отчётности, восстановлении числа подключений или различия между активными финансовыми клиентами и фиксированными подключениями, учитываемыми регулятором. Его не следует сводить к одной прямой линии.
Более безопасное прочтение: Classic Tech достаточно значительна, чтобы влиять на рынок широкополосного доступа Непала, но недостаточно велика, чтобы определять его экономику. Только у WorldLink в таблице NTA за апрель 2026 года было 1 078 709 фиксированных подключений и доля 30,93 процента, тогда как Nepal Telecom, Dish Media Network и Vianet имели примерно по 10–11 процентов. Classic Tech — серьёзный оператор национального масштаба, но он по-прежнему ведёт переговоры с рынком, где лидируют компании, способные распределять сетевые расходы и затраты на поддержку на более крупные базы.
Сравнение цен показывает, почему давление структурное. Домашний тариф Classic Tech 300 Мбит/с за 15 600 рупий в год до НДС недалёк от годовой цены WorldLink 300 Мбит/с в 15 600 рупий по тарифу только для интернета (https://worldlink.com.np/internet-plan/standard-package-300-mbps-for-12-monthsinternet-only/). Страница Vianet о Wi-Fi 6 указывает 250 Мбит/с за 13 800 рупий, 400 Мбит/с за 15 600 рупий и 600 Мбит/с за 22 500 рупий, включая НДС (https://www.vianet.com.np/vianetwifi6/). Обзор NepaliTelecom за 2026 год по DishHome Fibernet показывает годовой пакет 300 Мбит/с только для интернета за 11 991 рупию и годовой пакет 200 Мбит/с за 10 177 рупий (https://www.nepalitelecom.com/dish-home-fiber-internet). Сторонние сводки тарифов менее авторитетны, чем тарифные страницы операторов, но направление ясно: крупные интернет-провайдеры Непала конкурируют по заявленной скорости и цене годового пакета, а не по комфортной надбавке за надёжность. Когда подключение 300 Мбит/с воспринимается как семейный товар, провайдеру приходится искать маржу в закупках, плотности сети, контроле оттока и дисциплине труда.
Публичные тарифные страницы Classic Tech говорят о том же с нижнего края рынка. Домашнее подключение 50 Мбит/с за 369 рупий в месяц до НДС — это агрессивно низкий входной билет. Если домохозяйство платит за год вперёд, компания получает деньги заранее, но обязательства по затратам действуют весь срок. Маршрутизатор нужно установить. Оптоволоконный отвод должен пережить погоду и дорожные работы. Служба поддержки должна отвечать. Клиентский портал должен работать. За апстрим-трафик нужно платить. Ожидания клиента не оцениваются как «best effort», даже когда условия говорят, что скорость услуг — это максимально достижимая скорость, которая может варьироваться в зависимости от состояния сети (https://classic.com.np/terms-and-conditions/). Таким образом, дешёвое годовое оптоволокно имеет встроенное преимущество в финансировании и встроенный недостаток в виде обязательств по обслуживанию. Предоплата помогает оборотному капиталу сегодня; каждый нерешённый сбой тратит бренд и вероятность продления завтра.
Коммерческая арифметика становится острее при использовании данных CARE. Доход от операций в 2024 финансовом году в размере 921 миллиона рупий — не огромная база выручки для компании, заявляющей национальный охват, банковские кредитные линии на 1,5 миллиарда рупий и продолжающиеся капитальные затраты. CARE сообщает, что плата за полосу пропускания составляла примерно 79 процентов себестоимости продаж, а сокращение расходов на полосу на 27 процентов в годовом выражении помогло поднять маржу 2024 финансового года.
Это хорошая новость, но она также раскрывает чувствительность: если цены на полосу падают, маржа улучшается; если апстрим-затраты, доступ к валюте, условия международных платежей или структура трафика ухудшаются, маржа может быть сжата быстро. CARE также сообщает, что расходы на вознаграждение сотрудникам снизились с 234 миллионов рупий в 2023 финансовом году до 168 миллионов рупий в 2024 финансовом году после интеграции групп поддержки. Это говорит о том, что руководство активно сокращало операционные расходы.
Это также намекает на риск: полевую поддержку можно сделать эффективнее, но нельзя устранить на рынке крышных отводов и предоплаченных домохозяйств.
Баланс — часть операционной истории. CARE сообщает об общем коэффициенте финансового рычага 2,69 раза на 2024 финансовый год, покрытии процентов 4,00 раза и отношении общего долга к валовым денежным накоплениям 4,21 раза. Сами по себе это не аварийные цифры, но язык рейтинга всё же был прямым: напряжённая ликвидность и задержки в обслуживании долга. Для оптоволоконного оператора леверидж — не бухгалтерская абстракция. Это способ расширения покрытия до того, как в новом районе появится достаточно клиентов, чтобы окупить строительство.
Новому району нужны распределительное оптоволокно, сплиттеры, шкафы, клиентское оборудование и покрытие филиалом или партнёром. Отдел продаж может быстро продавать годовые тарифы, если цены привлекательны. Окупаемость зависит от подключений, продлений, нагрузки на поддержку, местной конкуренции и стоимости поддержания сети в рабочем состоянии во время муссонов, строительных разрывов и перебоев с питанием.
Сетевые свидетельства показывают компанию, не изолированную от более широкой интернет-экономики. bgp.tools указывает AS55915 как BGP-сеть возрастом 15 лет с действительным покрытием RPKI на видимых префиксах и показывает апстрим с меткой Classic Tech Transit, а также пиров, включая Cloudflare и другие сети (https://bgp.tools/as/55915). Страница BGP Hurricane Electric перечисляет префиксы Classic Tech, включая блоки IPv4, такие как 45.64.160.0/22, 49.236.212.0/22, 103.1.92.0/22, 103.51.16.0/22 и 103.192.76.0/22, и IPv6 2407:5200::/32; она также показывает присутствие на точке обмена npIX в Катманду (https://bgp.he.net/AS55915). Страница PeeringDB для npIX DH указывает ClassicTech Pvt. Ltd. с AS55915, портом 10G и открытой политикой на точке обмена (https://www.peeringdb.com/ix/241). Эти записи не раскрывают полную ёмкость, резервирование или платные транзитные контракты, но указывают на сеть, пытающуюся удерживать локальный трафик локальным и снижать стоимость популярного входящего контента.
Такое локальное взаимодействие коммерчески важно. Розничный интернет-провайдер, продающий тарифы 200 Мбит/с и 300 Мбит/с домохозяйствам, смотрящим потоковое видео, не выживет, если каждое видео, обновление ПО и социальная лента будут проходить через дорогой международный транзит. Пиринг, кеши и локальные маршруты обмена — часть стека маржи. Веб-сайт Classic Tech продвигает IPTV, Wi-Fi 6 и самообслуживание через приложение (https://classic.com.np/wi-fi6/). Описание приложения компании говорит, что клиенты могут видеть даты окончания, использование, пакеты и контакты филиалов, а также создавать заявки в поддержку или звонить и писать по электронной почте (https://play.google.com/store/apps/details?hl=en_US&id=com.classic.np.app). Это не просто удобства для пользователей. Это инструменты перемещения клиентов из телефонных очередей в управляемые каналы, сокращения выездов, сбора продлений и снижения оттока. На рынке с низким ARPU приложение и NOC — часть той же экономической системы, что и оптоволоконный кабель.
Апстрим-сторона — более сложный риск. Интернет-рынок Непала сильно зависит от маршрутов и поставщиков за пределами страны. The Kathmandu Post сообщала в сентябре 2024 года, что непальские интернет-провайдеры столкнулись с задержками платежей индийским апстрим-провайдерам, в основном Tata и Airtel, и цитировала чиновника, говорившего, что Непал сильно зависит от индийских апстрим-провайдеров, а переход на Китай нельзя осуществить за одну ночь (https://kathmandupost.com/money/2024/09/21/internet-shutdown-looms-as-indian-firms-dues-unpaid-for-years). Тот же отчёт сообщал, что индийские поставщики обеспечивали около 90 процентов интернет-услуг Непала, при этом Airtel — около 70 процентов, а Tata — около 20 процентов. AP сообщало 2 мая 2024 года, что широкополосные услуги были нарушены на большей части Непала после того, как индийские поставщики прекратили обслуживание из-за неплатежей частных операторов, тогда как государственная Nepal Telecom продолжила работать в обычном режиме (https://apnews.com/article/1135220df29dbce698555df2e9cae793). Клиент, покупающий дешёвый оптоволоконный тариф, может не видеть эту зависимость, но казначейство интернет-провайдера видит.
Собственная проблема Classic Tech с поставщиком стала публичной через Ncell. New Business Age сообщала в конце 2025 года, что Ncell предупредила о приостановке услуг полосы пропускания для Classic Tech из-за неоплаченных платежей, ссылаясь на Генеральное соглашение об услугах, действующее с 25 марта 2024 года, и говоря, что представитель Classic Tech признал наличие задолженности, утверждая при этом, что у компании есть альтернативы и она не допустит перебоев (https://newbusinessage.com/news/46802/ncell-warns-of-bandwidth-suspension-over-classic-techs-unpaid-dues/). Та же статья цитировала данные NTA на тот момент, показывающие 268 000 абонентов Classic Tech и долю рынка 7,98 процента, а также данные CARE о обороте 2024 финансового года в 921 миллион рупий. Точные коммерческие условия отношений с Ncell не публичны. Публична форма риска: компания фиксированного широкополосного доступа среднего уровня может быть достаточно крупной, чтобы задолжать крупному поставщику, но достаточно малой, чтобы спор с поставщиком стал событием, влияющим на доверие рынка.
Регулирование добавляет ещё один слой. Спор в Верховном суде Непала о роялти и сборах в Фонд развития сельских телекоммуникаций изменил экономику доходов от обслуживания и поддержки. The Rising Nepal сообщала в мае 2024 года, что решение Верховного суда разрешило взимание роялти и сборов на развитие сельских телекоммуникаций с интернет-провайдеров, и говорила, что поставщики услуг должны платить 4 процента годовой выручки как роялти и 2 процента годового дохода в RTDF (https://risingnepaldaily.com/news/42844). Та статья также сообщала о более чем 310 миллионах рупий, ещё не взысканных с Classic Tech. Позже New Business Age сообщала, что интернет-провайдеры готовились просить рассрочку после полного текста решения, и говорила, что у чиновников NTA нет прямых полномочий предоставлять рассрочку без решения более высокого уровня (https://newbusinessage.com/news/41119/royalty-dispute-isps-to-request-for-installment-facility-to-the-government/). Обзор CARE за февраль 2025 года напрямую связал ту же проблему с Classic Tech, отметив, что роялти и RTDF на сборы за обслуживание и поддержку, составлявшие около 42 процентов дохода 2024 финансового года, вероятно, умерят маржу.
RTDF — не просто строка налога. Это часть политического компромисса Непала вокруг связности: операторы собирают выручку с домохозяйств и бизнеса, государство требует взносы на сельскую связность и общественную инфраструктуру, а регулятор использует отчётность для измерения национального прогресса. Republica описывала RTDF как фонд, собираемый с лицензированных операторов телекоммуникаций и интернет-провайдеров для развития сельских телекоммуникаций, при этом провайдеры вносят 2 процента годового дохода (https://myrepublica.nagariknetwork.com/news/rs-22-bn-collected-in-rtdf). Для Classic Tech это создаёт двойную ловушку. Компания выигрывает от национального стремления расширять широкополосный доступ и от ожидания потребителей, что оптоволокно должно выходить за пределы богатых районов Катманду. Но каждое расширение в районы с меньшей плотностью или более сложным обслуживанием делает аргумент о марже более зависимым от политики субсидий, доступа к столбам, дисциплины полос отвода и готовности клиентов платить вперёд.
География в Непале — не лозунг, а фактор затрат. Оптоволокно в долине Катманду может быть плотным и коммерчески привлекательным, но даже там воздушные линии, дорожные разрезы, смена зданий и перебои с питанием могут делать последнюю милю хрупкой. За пределами долины меньшая плотность и более сложный рельеф растягивают срок окупаемости. Землетрясение 2015 года показало, почему устойчивость имеет экономическую цену. Рассказ APNIC о восстановлении после землетрясения говорит, что международные каналы Непала и основные дата-центры уцелели, но связность последней мили пострадала от упавших линий электропередач, повреждённых вышек и оборванных воздушных оптоволоконных кабелей; также отмечается, что в первую ночь не было электричества, и значительная часть интернета отключилась (https://blog.apnic.net/2016/05/25/restoring-internet-nepal-one-year-quake/). Более поздняя научная статья о влиянии землетрясения на телекоммуникационную инфраструктуру Непала оценила ущерб интернет-провайдеров в 0,2 миллиона долларов США и потери в 4,67 миллиона долларов США, призвав к планированию критической инфраструктуры с вариантами расположения и резервирования (https://www.sciencedirect.com/science/article/pii/S1757780223004791).
Эту историю катастроф не следует использовать, чтобы превращать Classic Tech в сюжет об аварийных службах. Более релевантный момент — экономический. Дешёвое оптоволоконное подключение рассчитывается на нормальные месяцы, но сеть должна быть построена для аномальных дней. Страница Emergency Telecommunications Cluster о землетрясении в Непале описывает гуманитарную потребность в общем интернете и телекоммуникациях безопасности после землетрясения 2015 года (https://www.etcluster.org/emergencies/nepal-earthquake). Анализ First Monday о непальском интернете после землетрясения в Горкхе утверждает, что впечатляющие цифры подписок могут маскировать неравномерное покрытие и использование, особенно там, где рельеф и доход формируют связность (https://firstmonday.org/ojs/index.php/fm/article/view/8071/6613). Для розничного интернет-провайдера устойчивость означает диверсификацию маршрутов, запасное оборудование, резервное питание, полевые команды и коммуникацию с клиентами. Каждый пункт стоит денег до того, как появится видимое улучшение на скриншоте теста скорости.
Настроения клиентов — это место, где скрытые затраты становятся публичными. Страница отзывов Classic Tech в App Store не является статистически чистым набором данных о качестве обслуживания, но это полезный сигнал: видимые отзывы жалуются на перебои, медленную службу поддержки, работу приложения и сложности с решением проблем (https://apps.apple.com/np/app/classic-tech/id1451414259?platform=iphone&see-all=reviews). Отзывы в Google Play показывают аналогичную смесь полезности приложения и жалоб на перебои интернета и реакцию поддержки (https://play.google.com/store/apps/details?hl=en_US&id=com.classic.np.app). Тема на Reddit середины 2026 года обсуждала тревогу по поводу статуса Classic Tech, неоплаченных платежей, предоплаченных остатков и непрерывности обслуживания (https://www.reddit.com/r/technepal/comments/1tigsnf/classic_tech_closing/). Ничто из этого не доказывает конкретную частоту отказов сети. Но это показывает реальность спроса на годовой предоплаченный широкополосный доступ: когда клиенты опасаются слабой поддержки или непрерывности, самый дешёвый инструмент привлечения интернет-провайдера может стать ускорителем оттока.
Собственные условия и политики компании показывают, как ограничено потребительское обещание. Политика добросовестного использования Classic Tech говорит, что FUP затрагивает очень малый процент пользователей, и приводит пример с 300 Мбит/с, при котором полная скорость действует до 2 500 ГБ в расчётном цикле, а затем поэтапно снижается до 220 Мбит/с, 200 Мбит/с и 180 Мбит/с на более высоких порогах (https://classic.com.np/fair-usage-policy/). Условия и положения говорят, что скорость тарифа — это максимально достижимая скорость, которая может меняться в зависимости от состояния сети, трафика, производительности устройства и других факторов; также говорится, что компания не гарантирует бесперебойную или безошибочную связь (https://classic.com.np/terms-and-conditions/). Эти пункты нормальны для широкополосного доступа. Но они не стирают живое ожидание потребителя, что «безлимитный» годовой домашний тариф должен работать, когда это нужно школе, денежным переводам, играм, видеозвонкам и деловой переписке.
Именно здесь труд поддержки Classic Tech становится переменной маржи, а не деталью бэк-офиса. Отчёт CARE о том, что расходы на сотрудников существенно снизились после интеграции сетевого строительства, инфраструктурной поддержки и полевых работников, финансово позитивен. Однако та же компания рекламирует поддержку 24/7, приоритетную поддержку на тарифах и корпоративный выезд на объект в течение 4 часов. Если поддержка слишком щедра, затраты на труд и выезды съедают подписку. Если поддержка слишком скудна, жалобы клиентов портят продление и делают привлечение дороже.
Приложение, колл-центр, сеть филиалов, дилерские партнёры и полевые команды, таким образом, являются частью одного операционного уравнения: компания должна устранять неисправности достаточно дёшево, чтобы сохранить маржу, и достаточно быстро, чтобы сохранить доверие.
Конкуренция делает это уравнение беспощадным. WorldLink может лидировать за счёт масштаба и плотного присутствия бренда. Nepal Telecom может сочетать фиксированный широкополосный доступ с государственным охватом. DishHome может пакетировать услуги на базе телевидения. Vianet может конкурировать по Wi-Fi 6 и позиционированию сервиса. Subisu, Websurfer, Techminds, Wifi Nepal, CG Communications и региональные провайдеры дополняют выбор.
Таблица NTA за апрель 2026 года показывает рынок фиксированного широкополосного доступа одновременно концентрированным и переполненным: лидер имеет почти треть доли, но в первой двадцатке плюс «Другие» всё ещё много операторов, пытающихся выиграть или защитить локальные ниши. Отчёт CARE за 2025 год описывает рынок, на котором пять крупнейших интернет-провайдеров держали 72 процента доли на 15 декабря 2024 года, а семь крупнейших, включая Classic Tech, — 84 процента. Это означает, что Classic Tech зажат с двух сторон: у неё нет масштаба лидера, но есть более мелкие конкуренты, способные агрессивно снижать цены в отдельных районах.
Неофициальные разговоры о поглощении вокруг Ncell следует читать в этом контексте. Developing Telecoms сообщала в 2024 году, что Ncell опровергла рыночные слухи о заключении сделки по поглощению Classic Tech, подтвердив при этом интерес к возможностям интернет-провайдеров (https://developingtelecoms.com/telecom-business/operator-news/17343-ncell-denies-rumors-of-deal-to-take-over-isp-classic-tech.html). NepaliTelecom аналогично писала, что Ncell опровергла завершённую сделку по приобретению Classic Tech, но заявила, что активно изучает возможности интернет-провайдеров (https://www.nepalitelecom.com/ncell-buys-classic-tech). Важный сигнал не в том, существовала ли конкретная сделка. А в том, что мобильные операторы, фиксированные интернет-провайдеры и спрос домохозяйств на контент сходятся. Интерес Ncell к фиксированному широкополосному доступу был бы стратегически логичен, потому что мобильные данные и домашний Wi-Fi конкурируют за один и тот же кошелёк домохозяйства, а Nepal Telecom уже работает и в мобильной связи, и в FTTH. Для Classic Tech любое партнёрство или смена собственника касались бы прочности баланса, переговорной силы по апстримам и монетизации абонентской базы, а не только бренда.
Денежный цикл за этим рынком легко понять неправильно. Годовая предоплата за оптоволокно кажется привлекательной, потому что оператор получает деньги до того, как будет оказан каждый месяц обслуживания. Эти деньги могут финансировать маршрутизаторы, отводы и платежи поставщикам. Но предоплаченная выручка также создаёт обещание. Клиент, заплативший на 12 месяцев, менее склонен терпеть повторяющиеся перебои, чем пользователь мобильных данных с оплатой по факту, потому что домохозяйство уже внесло плату и ожидает, что интернет-провайдер возьмёт на себя риск непрерывности.
Если абонентская база провайдера растёт, новые предоплаченные поступления могут скрывать стоимость поддержки старых аккаунтов. Если рост замедляется, той же компании приходится финансировать устранение неисправностей, предотвращение оттока и счета поставщиков из меньшего притока новых авансовых платежей. Вот почему масштаб абонентов, рост выручки и качество поддержки следует читать вместе, а не по отдельности.
Низкие тарифы Classic Tech обостряют этот вопрос денежного цикла. Тариф 50 Мбит/с может привлекать студентов, арендаторов, мелкие магазины и семьи, которые иначе сильно полагались бы на мобильные данные. Пакет 300 Мбит/с может втянуть домохозяйства среднего класса в стриминг, игры и работу из дома, что создаёт гораздо более высокий вечерний трафик. Компания получает более широкую базу, но структура трафика становится тяжелее. Если потребление растёт быстрее дохода на аккаунт, экономия на закупках полосы и кешировании становится не опцией, а планом по марже.
Порог 2 500 ГБ на странице FUP для примера с 300 Мбит/с щедр для обычного домохозяйства, но он также раскрывает экономический потолок. «Безлимитный» тариф коммерчески устойчив только тогда, когда экстремальные пользователи управляются, популярный контент кешируется или пирится локально, и достаточно домохозяйств на практике используют меньше заявленной ёмкости.
Разница между плотностью Катманду и охватом районов — ещё одна отсутствующая публичная переменная. Кластер многоэтажных зданий в долине может оправдать оптоволоконные разветвления, шкафы, техников филиала и запасное оборудование, потому что много платящих аккаунтов расположено близко друг к другу. Полугородской или горный район может требовать больше поездок, больше подверженности погоде и меньше аккаунтов на километр.
Заявление Classic Tech о 74 районах ценно как сигнал бренда, но экономика зависит от распределения под этим числом: в каких районах глубокое оптоволоконное покрытие, где только точки обслуживания, какие маршруты резервируются и какие населённые пункты полагаются на продажи через партнёров или дилеров? Компания не публикует километры маршрутов, подключения по округам, расходы на аренду столбов или время в пути на ремонт. Без этих фактов публике приходится использовать долю абонентов, число филиалов, уровень тарифов и комментарии кредитного рейтинга как прокси для маржи сети доступа.
Корпоративное предложение — очевидный способ улучшить эту маржу, но оно не становится лёгким автоматически. Корпоративный выделенный интернет должен приносить больше дохода на клиента, чем жилое оптоволокно, особенно когда пакетируются статические IP-адреса, симметричная полоса, управляемое оборудование, разделение VLAN, поддержка больниц или отелей, внутренние каналы и мониторинг. Корпоративный клиент также может меньше уходить, если канал встроен в операции. Но корпоративный сервис требователен к репутации.
Отель, школа или больница, покупающие SLA, не хотят объяснений в потребительском стиле после сбоя; им нужны эскалация, запасные части, диверсификация маршрутов, документированное восстановление и менеджер по работе с клиентами, способный принимать решения. Корпоративная страница Classic Tech рекламирует именно эти функции. Коммерческий тест в том, сможет ли компания доказывать их достаточно часто, чтобы выигрывать более дорогие аккаунты, не перестраивая дорогие выделенные мощности для клиентов, которые всё ещё торгуются как домохозяйства.
Оптовая линия и услуги другим интернет-провайдерам меньше, но стратегически интересны. Разбивка CARE за 2024 финансовый год отводит услугам другим интернет-провайдерам 8 процентов общей выручки. Этого недостаточно, чтобы переопределить компанию, но это говорит о том, что у Classic Tech есть активы, которые можно продавать за пределами прямых розничных подписок. Оптовая выручка может монетизировать маршруты, ёмкость, локальное присутствие или транспорт там, где другому провайдеру не хватает глубины. Она также может создавать риск контрагента, если собственные сборы покупателя слабы.
Публичные записи BGP и PeeringDB не раскрывают, насколько сеть Classic Tech перепродаётся или используется мелкими провайдерами. Тем не менее, на переполненном рынке опт может быть одним из немногих способов для оператора среднего уровня зарабатывать на конкурентах, а не только бороться с ними за следующее продление домохозяйства.
Сторона локального контента заслуживает такого же внимания. Пиринг на npIX и связи, видимые в публичных базах маршрутизации, — не знаки тщеславия. Они влияют на то, сколько пакетов приходится покупать через магистральный транзит и сколько можно обменять локально или обслужить из кешей. Домохозяйству всё равно, приходит ли его видеопоток через локальный обмен, контентный кеш или международный транзит; оно видит только буферизацию или плавное воспроизведение. Интернет-провайдеру не всё равно, потому что затраты и подверженность сбоям различаются.
Сеть с лучшей дисциплиной локального обмена может защищать дешёвые высокоскоростные тарифы более убедительно, чем сеть, покупающая слишком много трафика через дорогие апстрим-каналы. Преимущественно входящий профиль трафика Classic Tech на PeeringDB соответствует потребительской широкополосной сети, где пользователи скачивают контент гораздо больше, чем отправляют трафик наружу.
Это также объясняет, почему споры с апстримами вызывают больше страха, чем их непосредственный технический эффект. Сеть может иметь несколько маршрутов и всё же пострадать, если крупный платный поставщик ужесточает кредит или если доступ к иностранной валюте замедляет расчёты. Отчёты The Kathmandu Post и AP за 2024 год показывают, что стресс с платежами поставщикам может стать национальной проблемой обслуживания, а не только двусторонним вопросом счетов. Отчёт New Business Age о Ncell и Classic Tech свёл эту общую уязвимость к уровню компании. Даже если у Classic Tech есть альтернативы, у альтернатив есть пределы по цене, ёмкости и срокам.
Запасной маршрут может сохранить сервисы, но стоить дороже, давать худшую задержку или требовать экстренного управления трафиком. Удар по марже может наступить раньше, чем клиент заметит обходной путь сети.
Регуляторные платежи работают похожим образом. Решение суда или требование погасить задолженность не обрезает оптоволоконный отвод в Лалитпуре, но меняет денежные средства, доступные для поддержания этого отвода. Предупреждение CARE о роялти и RTDF на сборы за обслуживание и поддержку особенно важно, потому что эти сборы не являются периферийными для модели Classic Tech. Если выручка от поддержки и обслуживания считается телекоммуникационной выручкой для целей роялти и фонда развития, то часть счёта, помогающая финансировать полевой труд, несёт дополнительное уставное бремя.
Провайдеры могут попытаться пересмотреть цены, но конкурентный тарифный рынок Непала делает полный перенос затрат сложным. Провайдеры могут сокращать затраты, но сокращение поддержки проявляется в жалобах. Провайдеры могут просить рассрочку, но рассрочку всё равно нужно платить из будущих денежных потоков.
Существует также асимметрия политической экономии между общественными ожиданиями и частной маржой. Непал хочет распространения оптоволокна, потому что фиксированный широкополосный доступ поддерживает образование, денежные переводы, малый бизнес, государственные услуги и связь при бедствиях. Потребители хотят низкие цены, потому что доходы домохозяйств ограничены, а мобильные данные остаются запасным вариантом. Регулятор хочет сборы и качество. Поставщики хотят своевременной оплаты. Кредиторы хотят обслуживания долга. Сотрудники и полевые подрядчики хотят стабильной работы. Каждое требование по отдельности разумно.
Вместе они оставляют интернет-провайдеру среднего уровня мало неиспользуемой маржи. Вот почему историю Classic Tech следует читать как экономику инфраструктуры, а не только как телекоммуникационную конкуренцию. Компания продаёт месячный продукт комфорта, управляя капиталоёмкой сетью в географии, где сбои физические, а риск поставщиков международный.
Поэтому сигнал поддержки клиентов нужно воспринимать серьёзно, не преувеличивая. Жалобы в магазинах приложений и на Reddit — не аудированные данные об отказах, а разгневанные пользователи более мотивированы писать, чем довольные. Но когда повторяются одни и те же темы — медленный ответ, проблемы с приложением, перебои линии, неуверенность в предоплаченном остатке — они указывают на самый важный центр затрат. Широкополосная компания может пережить некоторую публичную негативность, если у неё низкие цены и широкое покрытие.
Она не может усугублять слабые настроения неопределённостью непрерывности, потому что годовое продление — это момент, когда домохозяйство решает, компенсировала ли дешевизна стресс. В этом смысле служба поддержки защищает не только качество обслуживания, но и будущие денежные поступления.
Конкурентные варианты Classic Tech, следовательно, узки, но реальны. Она может защищать дешёвую розницу низкими входными тарифами, затем использовать Wi-Fi 6, IPTV и более скоростные пакеты для повышения дохода на домохозяйство. Она может продолжать переносить поддержку в приложение и клиентский портал, чтобы снижать расходы колл-центра. Она может углублять локальный пиринг и кеширование, чтобы стриминговый спрос не разрушал экономику полосы. Она может развивать счета МСП, корпоративных и оптовых клиентов, где цена не единственный критерий покупки. Она может согласовывать обязательства перед регулятором и поставщиками в предсказуемые графики.
Она может использовать охват районов выборочно, инвестируя глубже там, где плотность и экономика продления оправдывают это, а не рассматривать национальное присутствие как единое обязательство. Ни один из этих шагов не гламурен. Это обычные инструменты оператора фиксированного широкополосного доступа, пытающегося заставить масштаб приносить прибыль.
Стратегический риск в том, что каждый инструмент зависит от исполнения в разных частях бизнеса. Ценообразование коммерческое. Пиринг технический. Условия поставщиков финансовые. Регуляторная задолженность юридическая и политическая. Самообслуживание в приложении — продукт и поддержка. Корпоративные продажи требуют управления аккаунтами и надёжности в поле. Устойчивость маршрутов требует капитальных затрат. Крупный действующий игрок может пережить слабость в одной области, потому что другие области несут компанию. Мелкий локальный оператор может избежать некоторой сложности, оставаясь узким.
Classic Tech находится посередине, где у неё национальная заметность и крупные обязательства, но нет рыночной власти уровня лидера. Это срединное положение — причина, по которой за компанией стоит следить.
Самый сильный аргумент Classic Tech в том, что она уже пересекла несколько трудных порогов. У неё признанный национальный розничный бренд, зарегистрированные в APNIC сетевые ресурсы, публичный пиринг, заметный охват районов, крупная абонентская база по данным NTA и портфель услуг от дешёвого домашнего интернета до корпоративной выделенной полосы. У неё также есть база затрат, которая может улучшаться, когда закупка полосы дешевеет, а операции поддержки становятся эффективнее. Цифры CARE за 2024 финансовый год показывают, что маржа может расти даже при снижении выручки, а значит, у руководства есть некоторые рычаги.
Если компания сможет повысить долю корпоративных, внутренних сетевых, оптовых и более скоростных клиентов, не теряя предоплаченную розничную базу, её экономика может улучшиться.
Медвежий сценарий столь же прям. Компания с низкими потребительскими тарифами, банковскими линиями на 1,5 миллиарда рупий, заявленным стрессом ликвидности, подверженностью регуляторной задолженности, высокой концентрацией розницы и публичными историями о платежах поставщикам имеет ограниченное пространство для ошибок. Она может выигрывать клиентов, делая оптоволокно дешёвым, но затем должна удерживать этих клиентов через перебои, очереди в поддержку и циклы продления. Она может снижать стоимость полосы, но спрос на трафик растёт по мере перехода клиентов с 50 Мбит/с и 100 Мбит/с на 200 Мбит/с, 300 Мбит/с и гигабитные заявления.
Она может рекламировать корпоративную доступность 99,9 процента, но бизнес-клиенты проверят, есть ли за этим обещанием резервирование маршрутов, планирование питания и достаточное число техников. Она может полагаться на годовую предоплату, но клиенты, опасающиеся за непрерывность, могут рассматривать каждую дату продления как вариант выхода.
Какие факты изменили бы суждение? Во-первых, аудированная сверка текущих абонентов между подключениями по данным NTA, активными платящими аккаунтами и клиентами, приносящими доход, прояснила бы ARPU и отток. Во-вторых, раскрытие километров маршрутов, подверженности аренде столбов, метрик отказов, частоты выездов и капзатрат сети по географии показало бы, есть ли у компании преимущества плотности или дорогое расползание. В-третьих, текущие апстрим-контракты, ёмкость кешей и диверсификация международных маршрутов определили бы, насколько Classic Tech подвержена индийскому транзиту, локальным спорам поставщиков и валютным перебоям.
В-четвёртых, согласованный график регуляторных платежей по роялти и задолженности RTDF превратил бы расплывчатый навес ликвидности в измеримое денежное обязательство. В-пятых, доказанный рост доли корпоративной и оптовой выручки показал бы, уходит ли Classic Tech от зависимости от чувствительных к цене розничных домохозяйств.
Пока эти факты не публичны, лучшая оценка — дисциплинированная, но не пренебрежительная. Classic Tech — реальный и значимый непальский оператор широкополосного доступа. Это не хрупкий локальный реселлер без инфраструктурного следа. Но это и не лидер по масштабу с неограниченным пространством для поглощения ценовых войн, регуляторных сборов и шоков поставщиков. Её бизнес — проверка того, сможет ли пятый по величине провайдер фиксированного широкополосного доступа Непала превратить национальный спрос на оптоволокно в устойчивую экономику среднего рынка.
Домохозяйство в Катманду, выбирающее между дешёвым годовым тарифом и риском перебоев, задаёт тот же вопрос, что кредитный аналитик, апстрим-поставщик и регулятор. Цена подключения видна. Стоимость поддержания этого подключения в Непале — та часть, которая определяет маржу.