
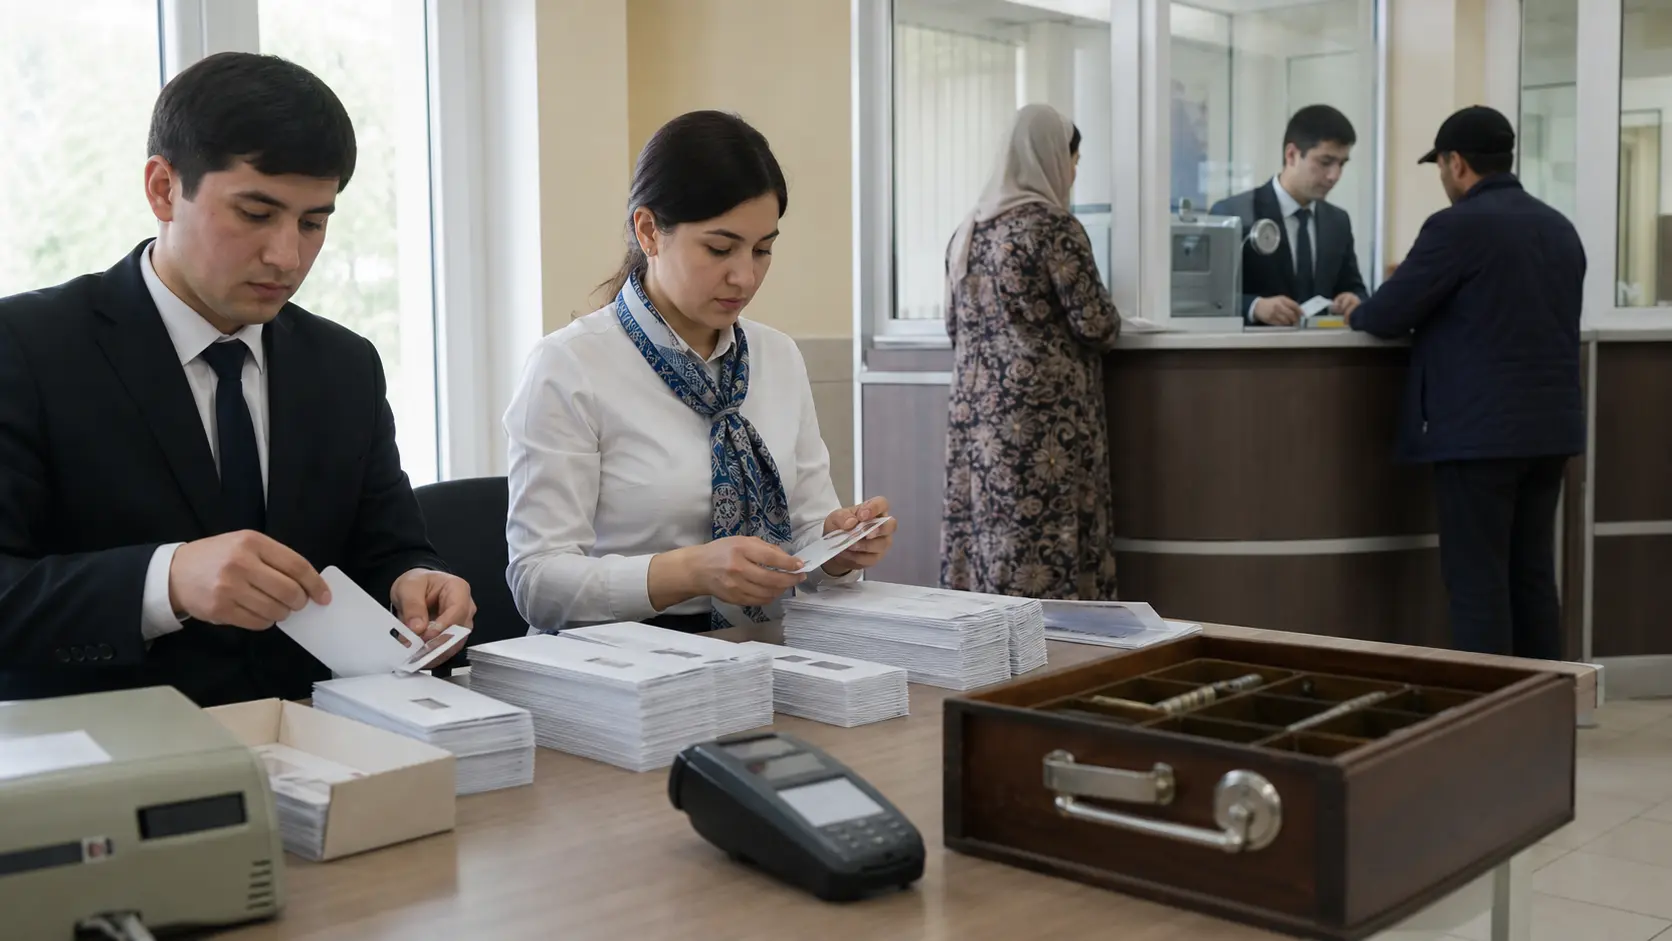
Резюме
- Зарплатный проект Bank Eskhata — это механизм преобразования ликвидности. Работодатель перечисляет заработную плату, а банк превращает этот депозит в доступ к наличным, расчёты по внутренним картам и картам Visa, QR-платежи, мобильные переводы, историю счёта, овердрафт и отношения, которые в дальнейшем могут включать сбережения, кредиты, конвертацию валюты и услуги для малого бизнеса. На странице зарплатного проекта банка указано, что пакет включает бесплатную карту, Eskhata Online, карточный овердрафт в размере до 40 % заработной платы и 3 % годовых на остаток по карте Visa.
- Публичные данные подтверждают значительную и растущую роль этого направления в балансе. Финансовая отчётность Bank Eskhata на 31 декабря 2025 года показывает активы в размере 9,36 млрд сомони, клиентские счета на 5,21 млрд сомони, которые делятся на 3,00 млрд сомони счетов до востребования и 2,21 млрд сомони срочных остатков, а также чистую прибыль в размере 475,4 млн сомони. В пруденциальной отчётности на 31 мая 2026 года достаточность капитала K1.1 составляет 20,27 % при нормативе 12 %, а текущая ликвидность K2.1 — 67,88 % при нормативе 50 %.
- Нерешённый вопрос не в том, может ли банк называть себя надёжным. Вопрос в том, может ли зарплатный клиент уверенно пользоваться деньгами именно в тот момент, когда они нужны. Наиболее сильные доказательства касаются лицензии, масштаба, финансовой отчётности, тарифов на продукты, карточной инфраструктуры, страхования вкладов и связей с институтами развития. Недостающие доказательства делятся на три группы: экономика, надёжность и удержание клиентов. Это доходность на уровне отдельного счёта, абсолютное время доступности приложения, доля неуспешных платежей, сроки рассмотрения жалоб, отток зарплатных карт и доля клиентов, которые сохраняют Bank Eskhata основным счётом при наличии таких альтернатив, как Alif, Amonatbank, Dushanbe City Bank, Humo, Visa, Korti Milli и электронные кошельки.
Зарплатные деньги не становятся ликвидными, пока не могут двигаться
Экономическая единица здесь — зарплатный и текущий счёт, а не банковский бренд. Реестр начислений — лишь начало операции. Деньги становятся пригодной локальной ликвидностью, когда сотрудник может увидеть остаток, снять наличные, оплатить покупку у продавца, перевести деньги семье, погасить кредит, получить перевод, сохранить небольшой резерв на экстренный случай и пережить выходные или праздники без визита в офис. Поэтому для Bank Eskhata счёт должен соединять три мира, которые в Таджикистане не всегда движутся синхронно: зарплатный процесс работодателя, повседневные платёжные привычки клиента и регулируемую базу фондирования банка.
Собственная страница зарплатного проекта Bank Eskhata прямо описывает эту конструкцию. Продукт адресован компаниям: банк сообщает, что пакет включает бесплатную карту и мобильный банк Eskhata Online, возможный овердрафт по платёжной карте до 40 % заработной платы с льготным периодом и 3 % годовых на остаток по карте Visa. На той же странице подчёркиваются круглосуточная поддержка компаний, более низкие тарифы в Eskhata Business и статус банка как системно и социально значимого банка Таджикистана. Страница доступна по адресуhttps://eskhata.com/corporate/salary-project/.
Эти условия раскрывают суть сделки. Работодатель получает стандартизированный процесс выплаты заработной платы. Работник — более быстрый доступ к деньгам, карту, мобильный банкинг и в ряде случаев небольшую кредитную линию под ожидаемый поток заработной платы. Банк — депозиты до востребования, карточную активность, цифровое использование, объём расчётов с торговыми точками, возможности перекрёстных продаж и повод удерживать клиента внутри собственных платёжных путей. Зарплатный счёт — не пассивное обязательство.
Это операционные отношения, которые либо превращают заработную плату в локальную ликвидность, либо подталкивают клиента к наличным, другому банку, кошельку или неформальной альтернативе.
Это различие важно, потому что банковская система Таджикистана до сих пор несёт в себе значительный наличный уклад. В обзоре банковской системы Национального банка Таджикистана за 2024 год говорится, что безналичные операции по банковским картам и электронным кошелькам достигли 92,4 млн операций на сумму 30,4 млрд сомони в 2024 году, что на 61,7 % больше по количеству и на 95,3 % по стоимости, чем в 2023 году. Однако в том же обзоре указано, что соотношение безналичных операций и снятия наличных всё ещё составляло 26,2 % против 73,8 %. Система движется вперёд, но наличные остаются значимыми. Соответствующий обзор Национального банка Таджикистана опубликован по адресуhttps://nbt.tj/ru/news/568091/.
Для зарплатного счёта это означает, что ликвидность имеет два лица. Банк должен сделать цифровые деньги достаточно удобными, чтобы клиент не обналичивал их сразу, но при этом сохранить достаточное количество отделений и банкоматов, чтобы клиент не боялся оказаться запертым в цифровой форме. Поэтому экономика счетов Bank Eskhata расположена между задачей модернизации и требованием наличной безопасности. Банк, который слишком агрессивно продвигает цифровые каналы, может потерять зарплатных клиентов, которым нужны банкноты на местных рынках.
Банк, который слишком полагается на наличные, может потерять комиссионный доход, данные, удержание и эффект масштаба от платёжного поведения в приложении.
Баланс показывает, почему зарплатные депозиты важны
Последняя публичная финансовая отчётность Bank Eskhata делает экономику зарплатного блока наглядной. На 31 декабря 2025 года банк сообщил о совокупных активах в размере 9,36 млрд сомони. Клиентские счета составили 5,21 млрд сомони, из которых 3,00 млрд — депозиты до востребования и 2,21 млрд — срочные депозиты. Кредиты клиентам за вычетом резервов на возможные потери составили 4,86 млрд сомони. Чистая прибыль за 2025 год — 475,4 млн сомони. Отчётность опубликована на странице документов банка и напрямую доступна по адресуhttps://eskhata.com/upload/iblock/3df/66c63h9hjvnukbs81oua8dqbbga0fx4o/%D0%A4%D0%B8%D0%BD%D0%B0%D0%BD%D1%81%D0%BE%D0%B2%D0%B0%D1%8F%20%D0%BE%D1%82%D1%87%D0%B5%D1%82%D0%BD%D0%BE%D1%81%D1%82%D1%8C%20%D0%BD%D0%B0%2031.12.2025.pdf.
Показатель депозитов до востребования — центральный. Зарплатные деньги, остающиеся на карте или текущем счёте, часто дешевле и операционно ценнее срочного фондирования. Они могут финансировать часть кредитного портфеля банка, поддерживать коэффициенты ликвидности, создавать данные о транзакциях и делать клиента доступным для депозитов, обмена валюты, кредитов или предложений, похожих на страховые. Но остатки до востребования менее стабильны, чем срочные депозиты. Работники могут снимать заработную плату в день выплаты. Работодатели могут менять зарплатные договорённости.
Сбой мобильного приложения может научить клиентов быстрее опустошать счёт в следующем месяце. Кэшбэк конкурента или более удобный перевод в кошелёк может увести операционный остаток без формального оттока вкладов.
Промежуточная отчётность на 31 марта 2026 года показывает то же напряжение в другом квартале. В ней отражены активы на 8,49 млрд сомони, клиентские счета до востребования на 2,42 млрд сомони, срочные клиентские счета на 2,41 млрд сомони и чистая прибыль за первый квартал в размере 88,4 млн сомони. Строки отчётности не выделяют зарплатные операции отдельно, но показывают, что депозиты до востребования в начале 2026 года по-прежнему были важной частью фондирования. Промежуточная отчётность доступна по адресуhttps://eskhata.com/upload/iblock/a8d/qo1ltyrfub20qjtl1j9m0ffoqqg7uibs/%D0%A4%D0%B8%D0%BD%D0%B0%D0%BD%D1%81%D0%BE%D0%B2%D0%B0%D1%8F%20%D0%BE%D1%82%D1%87%D0%B5%D1%82%D0%BD%D0%BE%D1%81%D1%82%D1%8C%20%D0%BD%D0%B0%2031.03.2026.pdf.
Прибыльность также важна для доступа к ликвидности. Банк не может поддерживать массовую зарплатную платформу только на доброй воле. Ему нужно финансировать банкоматы, наличную логистику, карточный процессинг, мобильную поддержку, кибербезопасность, персонал отделений, комплаенс, обработку неудачных платежей и клиентский сервис. Bank Eskhata сообщил об операционном доходе в размере 1,10 млрд сомони и операционных расходах 508,0 млн сомони в 2025 году.
Этот разрыв помогает объяснить, почему зарплатные проекты привлекательны: даже если выпуск карты и открытие счёта для клиента дёшевы, банк может возмещать ценность за счёт остатков, экономики, похожей на interchange, переводов, торгового эквайринга, кредитования, валютного обмена и удержанных отношений.
Корпоративный тарифный документ банка делает логику ценообразования более конкретной. Для корпоративных счетов и счетов частных предпринимателей открытие и ведение счёта указаны без комиссии, а SMS-информирование стоит 10 сомони за каждый подключённый счёт. Входящие платежи в национальной валюте бесплатны; исходящие платёжные поручения на бумаге дороже, чем через Eskhata Business, где стандартное электронное платёжное поручение до 17:00 указано за 1 сомони. Снятие наличных со счетов бизнес-клиентов в национальной валюте указано на уровне 0,8 %, а в тарифе отмечается, что для снятия наличных требуется заявление за один день до получения средств. Тарифный PDF-файл доступен по адресуhttps://eskhata.com/upload/tarif/tarif1.pdf.
Эти строки не являются счётом зарплатного клиента, но описывают операционную среду вокруг выплаты заработной платы. Компания, использующая Eskhata Business, может проводить рутинные платежи дешевле, чем на бумаге. Компания, которой нужны физические наличные, сталкивается с комиссией и требованием предварительного уведомления. Таким образом, банк подталкивает бизнес-потоки к электронным каналам, сохраняя наличный сервис. Зарплатные деньги становятся более дешёвой ликвидностью для банка, когда остаются электронными; они становятся более дорогой ликвидностью, когда сразу превращаются в банкноты.
Зарплатная карта — инструмент удержания
Карта — та часть счёта, с которой клиенты взаимодействуют чаще всего. В тарифе Bank Eskhata по зарплатным картам указано, что открытие карточного счёта в рамках зарплатных проектов происходит без комиссии. Для локальных карт, Korti Milli, Visa Classic TJS, Visa Gold TJS, подотчётных Visa Gold TJS, Visa Classic и Visa Gold установлен нулевой залоговый депозит. Также банк не взимает комиссию за выдачу карты и PIN-конверта для локальных карт, Korti Milli, Visa Classic TJS, Visa Gold TJS и подотчётных Visa Gold TJS, тогда как Visa Classic и Visa Gold в этом разделе тарифа указаны за 100 и 200 сомони соответственно.
Тот же тариф не предусматривает комиссии за снятие наличных в сомони в собственной сети Bank Eskhata для локальных карт, Korti Milli, Visa и Visa TJS, а также за безналичную оплату в торгово-сервисных точках.
Ценообразование показательно. Для зарплатного работника стоимость открытия счёта не является главным препятствием. Более сложный вопрос — позволяет ли карта держать деньги на счёте, не теряя доступа к ним. Бесплатное снятие наличных в собственной сети защищает работника, которому всё ещё нужны банкноты. Отсутствие комиссии за покупки защищает работника, готового платить электронно. Однако комиссия банка за зарплатный перевод на карточные счета для работодателя не нулевая: в корпоративном тарифе указано 0,5 % от общей суммы для локальных карт, Korti Milli и Visa TJS и 0,6 % для платёжных карт Visa.
Это стоимость на стороне предприятия за превращение заработной платы в карточные остатки.
Внутренняя платёжная система важна, потому что оплачиваемая единица — это локальная ликвидность. На странице Bank Eskhata, посвящённой Korti Milli, сказано, что карта выпускается в сомони, ничего не стоит, действует до пяти лет и позволяет бесплатно снимать до 10 000 сомони. Утверждается, что наличные можно снимать в любом банкомате Таджикистана, они доступны круглосуточно, а банк располагает широкой сетью банкоматов и офисов по всей стране. Также указано, что идентифицированные пользователи Eskhata Online могут открыть карту в приложении. Страница продукта доступна по адресуhttps://www.eskhata.com/card/korti-milli/.
Это не то же самое, что ценностное предложение глобальной карты. Korti Milli — внутренняя платёжная система, и это делает её важной для локализации заработной платы. Работнику, получающему зарплату в сомони, международный приём может быть менее важен, чем доступ к местным банкоматам, приём у продавцов, комиссии и непрерывность, когда международные платёжные пути становятся дорогими или ограниченными. Visa важна для поездок, онлайн-торговли, Google Pay и валютных операций. Korti Milli важна для обычных внутренних расходов и карточного распределения заработной платы.
Зарплатный счёт работает лучше всего, когда оба набора платёжных путей рассматриваются как дополняющие, а не конкурирующие.
На странице поддержки Google Wallet по Таджикистану среди поддерживаемых способов оплаты указаны дебетовые и кредитные карты Visa Bank Eskhata, а также карты Visa OJSC Bank Eskhata. Это узкое доказательство: оно не подтверждает, что каждый клиент может успешно привязать каждую карту, и ничего не говорит о неудачных попытках токенизации. Но оно показывает, что карточное предложение Visa Eskhata выходит на уровень глобального кошелька, а не только локального пластика. Страница поддержки доступна по адресуhttps://support.google.com/wallet/answer/12059326?co=GENIE.CountryCode%3DTJ&hl=en.
Собственное январское объявление Bank Eskhata о Google Pay 2025 года делает тот же вывод со стороны банка. В нём говорится, что держатели карт Visa банка могут совершать бесконтактные платежи со смартфона, а сервис представлен как безопасный и удобный способ платить без карты. Объявление доступно по адресуhttps://www.eskhata.com/events/news/bank-eskhata-zapuskaet-dlya-svoikh-klientov-google-pay-/. Для зарплатных клиентов ценность не в новизне, а в возможности оставить зарплатный остаток на счёте и потратить его там, где принимается телефон или карта.
Наличность в отделениях остаётся частью цифрового продукта
На сайте Bank Eskhata организация описывается как системно значимый банк Таджикистана и банк, входящий в тройку крупнейших в банковском секторе страны. На той же странице говорится, что у банка более одного миллиона постоянных клиентов, более 2 000 сотрудников, 137 отделений и центров банковского обслуживания и 400 банкоматов в значимых населённых пунктах. Страница «О банке» доступна по адресуhttps://eskhata.com/about/.
Эти цифры не следует считать независимым доказательством качества обслуживания. Они опубликованы самой компанией и могут меняться. Но они напрямую относятся к экономике зарплатного счёта. Зарплатный банк, имеющий только приложение, был бы уязвим для страха обналичивания. Зарплатный банк, имеющий только отделения, не смог бы использовать рост цифровых платежей. Предложение Bank Eskhata зависит от комбинации: приложение, карта, отделение, банкомат, колл-центр и рабочие процессы бизнес-банкинга.
Реестр банков Национального банка Таджикистана даёт институциональную основу. В нём OJSC «Eskhata bank» указан как банк в Худжанде, на улице Гагарина, 135, с председателем правления Сайфидиновым Акмалжоном Толибжоновичем, главным бухгалтером Осимовым Джамшедом Джафаровичем, телефонными номерами и сайтомwww.eskhata.com. Реестр доступен по адресуhttps://nbt.tj/en/banking_system/banks.php. На собственной странице реквизитов Bank Eskhata приведены полное название на русском языке, дата начала деятельности 16 ноября 1993 года, адрес в Худжанде, налоговый номер, банковский идентификационный код и SWIFT EJSATJ22. Эта страница доступна по адресуhttps://eskhata.com/about/info/requisites/.
Адрес и реквизиты реестра важны, потому что зарплатные деньги — это регулируемое требование, а не просто остаток в приложении. Если приложение выйдет из строя, клиенту нужен банк, который существует в надзорном реестре, имеет офисы, путь подачи жалоб и юридически идентифицируемое руководство. Если зарплатный реестр проведён с опозданием, карта заблокирована, перевод оспаривается или снятие наличных не может быть завершено, цена сбоя не абстрактна. Это задержанные арендная плата, еда, транспорт, плата за школу или поддержка семьи.
Поэтому наличные остаются внутри цифровой стратегии. Корпоративный тариф Bank Eskhata взимает 0,8 % за отдельные бизнес-снятия наличных и требует предварительной заявки на наличные с клиентских счетов. Для физических лиц страница Korti Milli рекламирует бесплатное снятие до 10 000 сомони и круглосуточный доступ. Эти два факта могут сосуществовать. Корпоративное управление наличными дорого и планируется; доступ зарплатного клиента к наличным — это продуктовое обещание. Банк должен управлять и тем и другим, не позволяя одному подрывать другое.
Доступность мобильного приложения — это входная дверь, но не весь дом
Eskhata Online — ежедневный интерфейс, в котором зарплатный счёт либо становится удобным, либо становится хрупким. На странице мобильного приложения банка говорится, что пользователи могут зарегистрироваться по номеру телефона, совершать быстрые переводы по реквизитам, номеру карты или номеру телефона клиентам Bank Eskhata или других банков, получать банковские новости и персональные уведомления, следить за курсами валют, открывать валютные счета, подавать заявки на карты, кредиты, депозиты и сберегательные счета, управлять картами и настройками безопасности, платить и погашать задолженность по QR-коду, находить офисы, банкоматы и терминалы, а также обращаться в круглосуточный чат поддержки. Страница доступна по адресуhttps://eskhata.com/mobileapp/.
Запись в магазине приложений показывает масштаб, а также напоминает, что данные приложения не являются аудитом. На момент подготовки этой статьи Google Play показывал у Eskhata Online рейтинг 4,7 звезды, около 38 400 отзывов, более одного миллиона загрузок и обновление от 30 июня 2026 года. В описании указано, что приложение поддерживает баланс и историю электронных кошельков, сберегательных счетов и банковских карт, оплату услуг, переводы внутри страны и за рубеж, конвертацию валют, заказ карт, заявки на кредиты, QR-платежи, push-уведомления, чат поддержки, просмотр курсов валют и быстрые виджеты. Страница Google Play доступна по адресуhttps://play.google.com/store/apps/details?hl=ru&id=com.eskhata.online.
В американском App Store у приложения видимая база оценок значительно меньше: на момент проверки рейтинг 3,8 на основе 41 оценки, а в видимых комментариях наряду с положительными отзывами есть просьбы о поддержке английского языка. В описании приложения также сказано, что команда постоянно улучшает функции, исправляет мелкие дефекты и улучшает дизайн. Страница App Store доступна по адресуhttps://apps.apple.com/us/app/%D1%8D%D1%81%D1%85%D0%B0%D1%82%D0%B0-%D0%BE%D0%BD%D0%BB%D0%B0%D0%B9%D0%BD/id1438481790.
Эти публичные записи о приложении следует использовать осторожно. Оценки отбираются самими пользователями. У рынков Google и Apple разные базы отзывов. Примечания к обновлениям не являются отчётами об инцидентах. Высокий рейтинг в Google Play не доказывает непрерывность зарплатных платежей; малое количество оценок в Apple не доказывает низкую надёжность. Записи доказывают более узкий, но всё же важный факт: Eskhata Online — массовый канал, он активно обновляется, несёт функции счетов и карт, а языковые и сервисные трения могут влиять на удержание клиентов.
Для зарплатных клиентов доступность мобильного приложения — это доступ к ликвидности. Если приложение недоступно, у клиента всё ещё может быть банкомат или отделение. Но цена сбоя растёт. Клиент может не увидеть, поступила ли заработная плата. Он может не суметь перевести деньги родственнику, изменить настройки карты, погасить кредит, конвертировать валюту, найти ближайший банкомат или воспользоваться QR-платежом. Сбой приложения — это не только программная проблема; это задержка превращения заработной платы в пригодные локальные деньги.
Публичные данные не раскрывают абсолютное время доступности Eskhata Online, долю неудачных входов, долю неудачных переводов, долю неудачных QR-платежей, отказы авторизации карт, долю выдачи наличных в банкоматах, сроки пополнения наличных, время ответа контакт-центра, время ожидания в отделении, сроки разрешения споров или время восстановления после технических инцидентов. Отсутствие этих данных не является доказательством слабости, но обозначает границу доказательной базы. Публичные страницы продуктов банка показывают возможности.
Они не показывают распределение надёжности в пиковые дни выплат, праздничные периоды, при перебоях связи или киберинцидентах.
Пруденциальная дисциплина — это утверждение о ликвидности, а не лозунг
Пруденциальная отчётность Bank Eskhata на 31 мая 2026 года даёт более конкретное представление об устойчивости, чем рекламные формулировки. В ней отражены достаточность капитала K1.1 на уровне 20,27 % при нормативе 12 %, K1.2 на уровне 16,94 % при нормативе 10 %, достаточность основного капитала K1.3 на уровне 17,72 % при нормативе 10 % и текущая ликвидность K2.1 на уровне 67,88 % при нормативе 50 %. Также отражён риск заёмщиков, связанных с банком, K4.1 на уровне 1,97 % при потолке 2 %, что оставляет очень небольшой запас по этому конкретному показателю. Отчётность доступна по адресуhttps://eskhata.com/upload/iblock/4b5/18aszk972oesmizl4lo017szrnucj5kh/%D0%9F%D1%80%D1%83%D0%B4%D0%B5%D0%BD%D1%86%D0%B8%D0%B0%D0%BB%D1%8C%D0%BD%D1%8B%D0%B5%20%D0%BD%D0%BE%D1%80%D0%BC%D0%B0%D1%82%D0%B8%D0%B2%D1%8B%20%D0%BD%D0%B0%2031.05.2026.pdf.
Это полезно, но не следует преувеличивать. Достаточность капитала защищает от поглощения убытков. Текущая ликвидность защищает от краткосрочного давления на денежные средства и фондирование. Лимиты открытой валютной позиции снижают балансовый риск. Ни один из этих коэффициентов не говорит работнику, что зарплатная карта будет авторизована у продавца, что в банкомате будут банкноты или что жалоба будет рассмотрена быстро. Пруденциальная дисциплина снижает один набор рисков, оставляя операционный риск для доказательства в других местах.
Более широкий обзор Национального банка Таджикистана за 2024 год даёт системный контекст. В нём говорится, что активы финансовых организаций достигли 47,5 млрд сомони на конец 2024 года, обязательства — 38,5 млрд сомони, депозиты — 25,5 млрд сомони, а достаточность капитала банковской системы составила 21,8 % при нормативе 12 %. Эти отраслевые показатели не являются метриками Bank Eskhata. Они показывают, что рост зарплатных счетов Eskhata происходит внутри системы, где депозиты расширяются, карты и кошельки увеличиваются, а регуляторы активно публикуют пруденциальные стандарты.
Защита вкладов — ещё одно граничное условие. Фонд страхования вкладов и сбережений Таджикистана указывает, что лимит покрытия застрахованных вкладов и сбережений на одного вкладчика в одном кредитном учреждении составляет 35 000 сомони. Несколько счетов в одном учреждении рассматриваются как один счёт для целей компенсации, остатки в иностранной валюте возмещаются в национальной валюте по официальному курсу Национального банка на дату страхового события, а проценты не возмещаются, если они не капитализированы в остатке счёта. Страница о лимите покрытия доступна по адресуhttps://dif.tj/en/main/for-depositors/deposit-coverage-limit/.
Для зарплатных счетов гарантия значима, но ограничена. Многие обычные зарплатные остатки могут укладываться в лимит 35 000 сомони, особенно если заработная плата тратится вскоре после получения. Более высокооплачиваемые работники, владельцы бизнеса и семьи, хранящие крупные остатки, несут незастрахованный риск выше лимита. Страхование вкладов также не делает средства доступными во время простоя приложения, не предотвращает карточные споры и не снижает стоимость смены зарплатных договорённостей работодателя. Это резерв на случай потерь, а не ежедневное обещание уровня обслуживания.
Платёжные пути определяют риск замещения счёта
Зарплатная ликвидность зависит не только от Bank Eskhata. Она зависит от национальной платёжной инфраструктуры, внутренних и международных карточных систем, приёма у продавцов, кошельков, доступности связи и банков-конкурентов. Национальный банк Таджикистана сообщает, что в январе — марте 2026 года проводились операции для участников автоматизированной системы межбанковских денежных переводов, Национального процессингового центра Remittance, национальной платёжной системы Korti Milli и внутренних операций Visa в рамках проекта TJNNSS. Страница платёжной инфраструктуры Национального банка Таджикистана доступна по адресуhttps://nbt.tj/en/payment_system/rushdi-infrasokhtori-nizomi-pardokhtii-bmt.php.
На той же странице Национального банка Таджикистана указано, что автоматизированная система межбанковских денежных переводов обработала 379,9 млрд сомони платежей в январе — марте 2026 года, что на 141,5 млрд больше, чем за аналогичный период предыдущего года, и 1,3 млн операций, что на 0,06 млн больше, чем за аналогичный период 2025 года. Это показатели на уровне системы. Они важны, потому что зарплатные счета не существуют изолированно. Расчёты работодателей, межбанковские переводы и торговый эквайринг опираются на общую инфраструктуру и правила расчётов.
Страница Национального банка Таджикистана о рынке платёжных карт показывает, почему счёт не может зависеть только от стойки собственного отделения банка. На ней указано, что кредитные финансовые организации установили 3 665 банкоматов и 5 413 электронных терминалов в пунктах выдачи наличных, а также 9 141 POS-терминал и 31 090 QR-кодов в торгово-сервисных предприятиях. Также указано, что безналичные расчёты за товары и услуги с использованием электронных платёжных инструментов достигли 42,4 % в целом за указанный период, а количество безналичных операций выросло на 158,4 %, а их стоимость — на 74,3 %. Страница доступна по адресуhttps://nbt.tj/en/payment_system/rushdi-bozori-kort-oi-pardokhtii-bonk.php.
Этот рост инфраструктуры — двойной сигнал для Bank Eskhata. Больше точек приёма делает зарплатные карты полезнее, что может помогать удерживать заработную плату на счетах. Но те же точки приёма делают более убедительными и банки-заменители, и кошельки. Если Alif, Amonatbank, Dushanbe City Bank, Humo или другое учреждение предложит лучший опыт в приложении, работник может перевести активный остаток, даже если работодатель использует Eskhata для выплат. Если кошелёк предложит более удобный путь оплаты счетов, зарплатный клиент может внести наличные или перевести деньги в день выплаты.
Электронные кошельки усиливают этот риск замещения. На странице Национального банка Таджикистана об электронных деньгах указано, что по состоянию на 31 декабря 2025 года 27 кредитных финансовых организаций имели 17,7 млн электронных кошельков, что на 5,6 млн, или 46,4 %, больше, чем в 2024 году. Там же сказано, что операции с кошельками в январе — декабре 2025 года достигли 22,303 млн безналичных операций на сумму 3,728 млрд сомони, что на 20,5 % больше по количеству и на 25,6 % по стоимости. Эта страница доступна по адресуhttps://nbt.tj/en/payment_system/mablaghoi-elektroni.php.
Таким образом, зарплатный счёт должен конкурировать уже после того, как работодатель выбрал зарплатный банк. Bank Eskhata может выиграть корпоративный мандат, но сотрудник по-прежнему решает, где деньги будут лежать после дня выплаты. Удержание зависит от приложения, приёма карт, удобства банкоматов, комиссий, языковой поддержки, клиентского сервиса, обработки мошенничества и воспринимаемой цены сбоя. Зарплатный проект завершается не тогда, когда заработная плата поступила; он завершается, когда у клиента нет причин немедленно опустошать счёт.
Международное финансирование сигнализирует о дисциплине, а не о гарантии депозитов
Отношения с институтами развития дают полезный контекст для Bank Eskhata, но их не следует путать с гарантиями для зарплатных вкладчиков. В проектном раскрытии FMO говорится, что OJSC Bank Eskhata основан в 1993 году, головной офис находится в Худжанде, предоставляет кредитование, приём вкладов, валютный обмен и денежные переводы, специализируется на микро-, малых и средних предприятиях, а в рамках этого проекта FMO охарактеризовал банк как лидера рынка денежных переводов Таджикистана. FMO и DEG предоставили пятилетний старший кредитный механизм на 18 млн долларов США, из которых FMO — 8 млн долларов, предназначенный для последующего кредитования МСП. Раскрытие доступно по адресуhttps://www.fmo.nl/project-detail/31709.
В объявлении ЕБРР от декабря 2023 года говорится, что банк разделил риск по двум кредитам совокупным объёмом до 5 млн долларов США через Bank Eskhata для поддержки таджикских розничных продавцов, а Eskhata охарактеризован как крупнейший частный кредитор Таджикистана. Отмечается, что разделение риска улучшает способность местных банков кредитовать МСП и может улучшить управление рисками. Объявление доступно по адресуhttps://www.ebrd.com/home/news-and-events/news/2023/ebrd-and-bank-eskhata-support-tajik-retailers.html.
В релизе IFC от февраля 2024 года говорится, что корпорация инвестировала до 10 млн долларов США в первые «зелёные» облигации Таджикистана, выпущенные Eskhata Bank, средства от которых предназначены для климатически ориентированных проектов микро-, малого и среднего бизнеса. Релиз IFC доступен по адресуhttps://www.ifc.org/en/pressroom/2024/ifc-invests-in-tajikistans-first-green-bond-to-support-climate-s. В собственной концепции «зелёных» облигаций Bank Eskhata сказано, что банк будет направлять поступления на соответствующие «зелёные» проекты и отчитываться об аллокации и эффекте, а также описывается трансформация банка от исторической силы в денежных переводах и валютном обмене к полнофункциональному банку для микро- и малого бизнеса. Концепция доступна по адресуhttps://eskhata.com/upload/iblock/59b/2lftw8243guopp2duydnj30w47b4wos9/Green%20bond%20framework.pdf.
Эти отношения важны, потому что они накладывают требования к отчётности, экологическую и социальную проверку, дисциплину разделения рисков и внешнее внимание. Они могут помочь банку диверсифицировать фондирование, улучшить управление и создавать более долгосрочные кредитные продукты. Они не доказывают, что зарплатный клиент сможет получить доступ к деньгам в 20:00, что карта сработает в провинциальном магазине или что приложение быстро восстановится после обновления. Международный капитал может укрепить историю фондирования банка, оставляя локальный доступ к ликвидности для проверки в ежедневных операциях.
Акционерную структуру следует читать с той же осторожностью. На странице «О банке» Bank Eskhata говорится, что среди основных акционеров — резиденты, физические лица, и Европейский банк реконструкции и развития, причём ЕБРР принадлежит 4,61 %, а несколько акционеров семьи Носировых владеют примерно по 10 % каждый. В списке Национального банка Таджикистана о квалифицированных долях на 31 декабря 2025 года уставный капитал Bank Eskhata указан в размере 125,3 млн сомони, а квалифицированными держателями — Носиров Д.М., Носиров А.Д., Носиров Х.Д. и Носиров П.Х. по 10 % каждый. Список доступен по адресуhttps://www.nbt.tj/en/banking_system/spisok_aktsionerov_bankov.php.
Для зарплатных клиентов вывод об акционерах ограничен, но полезен. Банк — не анонимный кошелёк. Это поднадзорный банк с видимыми акционерами, длинной историей работы и связями с международными институтами развития. Но ни один список акционеров не следует превращать в общее утверждение, что счёт безопасен во всех операционных смыслах. Релевантными остаются доступ к ликвидности, надёжность расчётов, цена сбоя, комплаенс-нагрузка и удержание.
Комплаенс — часть стоимости сохранения полезности зарплатного счёта
Зарплатные счета просты для клиентов, только когда комплаенс хорошо работает на заднем плане. Банк должен идентифицировать клиентов, отслеживать подозрительную активность, мониторить потоки по картам и кошелькам, реагировать на правила разрешения споров, хранить данные, управлять валютным контролем и соблюдать внутренние и международные платёжные требования. Эти затраты не видны, когда работник прикладывает карту, но они формируют комиссии, лимиты и трения в поддержке.
На мобильных страницах Bank Eskhata подчёркивается удалённая идентификация. В описании Google Play сказано, что удалённая идентификация открывает больше возможностей и лимитов после четырёх шагов. На странице мобильного приложения указано, что пользователи могут управлять настройками карты и безопасности, а также пользоваться чатом поддержки. На странице онлайн-кредитов сказано, что для получения определённого онлайн-кредита клиент должен быть идентифицированным пользователем Eskhata Online, а для идентификации нужны паспорт и идентификационный номер налогоплательщика. Эта страница доступна по адресуhttps://eskhata.com/loans/online/.
Идентификация создаёт экономический компромисс. Чем больше функций банк переносит в приложение, тем больше он должен знать о пользователе. Лучшая идентификация может снизить мошенничество, повысить лимиты и поддержать кредитование. Но она также может увеличивать трение при онбординге, создавать вопросы конфиденциальности, исключать клиентов с проблемами в документах и порождать затраты на поддержку при несовпадении записей. Зарплатный банк должен делать эту комплаенс-нагрузку обычной, а не карательной.
Давление трансграничных платежей добавляет ещё один слой. На странице реквизитов Bank Eskhata приведены корреспондентские реквизиты для операций в рублях, евро, долларах и юанях, включая банки в России, Германии, США, Узбекистане, Казахстане, Грузии и Китае. Для большинства внутренних работников эти реквизиты не являются характеристиками зарплатного продукта, но они показывают подверженность банка корреспондентским отношениям, расчётам в иностранной валюте, проверкам на предмет санкций и меняющимся маршрутам трансграничных платежей.
Банк, активный в денежных переводах и валютных операциях, не может рассматривать зарплатный блок изолированно от комплаенс-давления.
Поэтому слово «доверие» слишком грубое. Клиент не просто доверяет или не доверяет банку. Клиент спрашивает, можно ли получить доступ к заработной плате, не сорвётся ли расчёт, не будет ли неудачный перевод стоить времени или денег, не заблокирует ли комплаенс-проверка законное использование, сможет ли отделение решить проблему, работает ли приложение на нужном языке и не проще ли альтернативы. Доверие распадается на эти издержки.
Что доказано, а чего по-прежнему не хватает
Доказанная часть достаточно сильна, чтобы серьёзно рассматривать Bank Eskhata как платформу ликвидности зарплатных счетов. Национальный банк Таджикистана числит его как банк. Собственные страницы показывают длинную историю работы, головной офис в Худжанде, более одного миллиона клиентов, широкую сеть отделений и банкоматов, мобильное приложение, условия зарплатного проекта, внутренние и Visa-карты, поддержку Google Pay, опубликованную финансовую отчётность и пруденциальные коэффициенты. Баланс 2025 года показывает крупную клиентскую базу счетов и прибыльную деятельность.
Данные Национального банка Таджикистана о платежах показывают, что страна расширяет инфраструктуру карт, QR-кодов и кошельков. Страхование вкладов даёт установленный законом резерв до 35 000 сомони на вкладчика в одном учреждении.
Недостающие доказательства следует сгруппировать в экономику, надёжность и удержание.
Экономический пробел — это доходность на уровне счёта. Публичная отчётность не раскрывает выручку зарплатного проекта, средний зарплатный остаток, активные расходы по картам, использование овердрафта, фактическую реализацию комиссий работодателей, доход, эквивалентный interchange, стоимость кассового обслуживания, потери от мошенничества, стоимость поддержки, стоимость привлечения или прибыльность по когортам клиентов. Без этих цифр читатели видят, почему зарплатные депозиты ценны, но не могут узнать, является ли оплачиваемый блок высокомаржинальными отношениями или дорогим каналом дистрибуции, поддерживаемым кредитованием и валютным обменом.
Пробел надёжности — операционный. Публичные источники не раскрывают время доступности приложения, долю неудачных входов, долю неудачных переводов, долю неудачных QR-платежей, отказы авторизации карт, долю выдачи наличных в банкоматах, сроки пополнения наличных, время ответа контакт-центра, время ожидания в отделении, сроки разрешения споров или время восстановления после технических инцидентов. Работнику важны эти факты, потому что надёжность определяет, можно ли использовать зарплатные деньги в момент потребности.
Пробел удержания — поведенческий. Публичные источники не раскрывают долю зарплатных клиентов, которые сохраняют Bank Eskhata основным счётом, долю тех, кто снимает большую часть заработной платы в день выплаты, долю тех, кто переводит деньги в другой банк или кошелёк, долю использующих Eskhata Online ежемесячно, уровень оттока после смены зарплатных договорённостей работодателя или влияние языковых и сервисных трений на активное использование. Зарплатный проект может выглядеть успешным по числу работодателей, но не удерживать остатки работников.
Эти пробелы не опровергают тезис. Они определяют его границы. Bank Eskhata, по всей видимости, обладает масштабом баланса, продуктовой архитектурой, наличной ликвидностью отделений, карточными платёжными путями, дистрибуцией приложения, пруденциальным запасом и контекстом институтов развития, необходимыми для превращения зарплатных депозитов в локальную ликвидность. Утверждение становится сильнее, когда деньги работника остаются пригодными для трат через отделения, банкоматы, карты, QR-коды и мобильные каналы.
Оно становится слабее, когда работник относится к Eskhata как к транзитному пункту в день выплаты и переводит ценность в наличные, банк-конкурент или кошелёк.
Конкуренты оценивают то же обещание иначе
Зарплатный счёт Bank Eskhata следует оценивать относительно конкретных заменителей, а не абстрактной идеи банкинга. Amonatbank — самый очевидный ориентир непрерывности, поскольку он связан с государством и имеет имидж государственной службы. На его англоязычной странице зарплатного проекта сказано, что банк предлагает зарплатные проекты для предприятий и организаций любой формы собственности с обслуживанием заработной платы по международным банковским картам. Эта страница доступна по адресуhttps://www.amonatbonk.tj/en/business/services/salary-projects/. Для работодателя, который ценит государственную связь, региональный охват и воспринимаемую непрерывность государственного сектора, Amonatbank может казаться безопаснее, даже если у другого банка более современный интерфейс. Bank Eskhata должен компенсировать это скоростью обслуживания, удобством карт, функциями приложения, поддержкой работодателя и доказательствами того, что стимулы частного банка улучшают, а не ослабляют надёжность.
Alif Bank оценивает ту же задачу через более ориентированное на приложение и финтех-подобное обещание. На его странице зарплатного проекта сказано, что компании могут выплачивать зарплаты, авансы и другие выплаты персоналу онлайн через Alif Business, загружать зарплатные ведомости и платёжные поручения, скачивать выписки онлайн, сокращать бумажную работу и позволять сотрудникам снимать деньги в банкоматах Alif без комиссии. Страница продукта доступна по адресуhttps://alif.tj/en/business/salary-project. Главная страница Alif также подчёркивает переводы, депозиты, карты, рассрочки, автокредиты, карты Visa и Google Pay по адресуhttps://alif.tj/en/. Для молодых городских работников заменителем является не просто ещё один зарплатный банк, а ежедневное финансовое приложение, которое может стать предпочтительным местом для расходов и заимствований после поступления заработной платы. Ответ Eskhata должен быть шире количества отделений. Нужны надёжность приложения, поддержка карточных токенов, простота переводов и достаточная ясность вознаграждений или тарифов, чтобы остановить уход активного остатка.
Spitamen Bank — это заменитель по карточным платёжным путям. На его странице зарплатных карт сказано, что сотрудники могут снимать наличные без комиссии в банкоматах и POS-терминалах Spitamen, совершать платежи в Таджикистане и более чем в 160 странах без комиссии, а также использовать карту, объединяющую UnionPay и национальную платёжную систему Korti Milli. Страница доступна по адресуhttps://www.spitamenbank.tj/en/products/business/plastic-cards/. Это предложение важно, потому что зарплатному работнику не важно, элегантен ли платёжный путь. Работнику важно, работает ли карта у продавца, есть ли рядом наличные, возможны ли поездки или зарубежные онлайн-платежи и предсказуема ли комиссия. Данные Bank Eskhata о Visa, Korti Milli и Google Pay помогают, но работник, сравнивающий банки, спросит, какая карта работает в тех магазинах, банкоматах и семейных платёжных маршрутах, которыми он пользуется.
Dushanbe City Bank, Humo и другие бренды кошельков или платёжных сервисов являются заменителями, даже когда они не являются зарплатным банком работодателя. Домохозяйство может получать заработную плату в Bank Eskhata и при этом переводить полезный остаток в другое приложение, карту, кошелёк или наличные. Цифры Национального банка Таджикистана об электронных деньгах делают этот риск видимым: количество кошельков и объёмы операций достаточно велики, чтобы зарплатный счёт больше не был единственной цифровой дверью.
Если Eskhata не сможет сделать оплату счетов, переводы, использование QR-кодов и управление картами простыми, счёт превратится в почтовый ящик для зарплаты, а не в основной счёт.
Самым устойчивым заменителем остаются наличные. У наличных нет пароля приложения, авторизации карты, зависимости от мобильных данных, окна обслуживания и проверки перевода. Их слабости — риск кражи, время на обработку, отсутствие удалённых платежей, отсутствие сберегательного дохода и ограниченное подтверждение операции.
Зарплатный продукт Bank Eskhata побеждает, только если делает банковский остаток почти таким же немедленным, как наличные, добавляя функции, которых наличные дать не могут: овердрафт, карточные платежи, процент по депозиту, удалённые переводы, доступ к валюте, Google Pay, официальные выписки и более безопасный зарплатный процесс работодателя. Если какая-то из этих функций ломается достаточно часто, домохозяйства будут использовать банк только в момент поступления заработной платы.
Эта конкурентная среда также объясняет, почему банк рекламирует и удобство, и институциональный статус. Банк, связанный с государством, конкурирует на непрерывности. Финтех-банк — на интерфейсе и скорости. Банк, сфокусированный на картах, — на приёме платёжных путей. Наличные — на определённости. Дифференцированное обещание Bank Eskhata — это комбинация: давний частный банк с корнями в Худжанде, системным признанием, охватом отделений и банкоматов, зарплатными карточными тарифами, внутренними и Visa-путями, мобильным приложением, депозитными продуктами, внешними источниками финансирования и видимыми пруденциальными коэффициентами.
Комбинация правдоподобна, но её нужно защищать постоянно, потому что каждый конкурент может атаковать одну часть пакета.
Ценообразование показывает дисциплину фондирования за счётом
Зарплатный счёт выглядит дёшево на входе, потому что банку нужен операционный остаток. Условия зарплатных карт Bank Eskhata показывают бесплатное открытие карточного счёта и отсутствие залогового депозита для нескольких категорий зарплатных карт. На страницах тарифов для физических и корпоративных клиентов многие рутинные цифровые действия оценены ниже физических или бумажных. Это не благотворительность. Это рассчитанный обмен: банк снижает видимое трение по счёту, чтобы зарплатные поступления, карточные операции, активность в приложении, торговый эквайринг, валютный обмен, депозиты и кредитные продукты могли приносить доход в других местах.
Депозитная сторона показывает стоимость удержания средств. На странице срочных депозитов Bank Eskhata указаны 12 % годовых в сомони на срок от 180 до 365 дней и 15 % на срок от 366 до 731 дня, а сберегательный счёт Ozod рекламируется с 6 % годовых и гибким снятием и пополнением. Эти страницы доступны по адресамhttps://eskhata.com/depo/profit/иhttps://eskhata.com/depo/ozod/. Такие ставки имеют смысл на рынке, где фондирование в сомони ценно, а у домохозяйств есть сильные причины обналичивать деньги или держать их в другом месте. Но они же создают проверку дисциплины. Банк, выплачивающий высокие ставки, должен либо прибыльно кредитовать, либо зарабатывать достаточно на комиссиях и валютном доходе, либо принимать более тонкую маржу.
Отчёт о прибыли Bank Eskhata за 2025 год показывает, что в рассмотренном периоде модель поддерживалась. Процентный доход составил 1,135 млрд сомони, процентные расходы — 441,9 млн сомони, резервирование под кредитные потери — 76,8 млн сомони, а чистая прибыль — 475,4 млн сомони. Комиссионный и валютный доходы также были существенными. Зарплатный счёт вносит вклад в эту комбинацию, потому что зарплатные отношения могут стать депозитными, карточными, переводными и кредитными. Риск в том, что банк переоценивает, сколько зарплатного потока останется, или недооценивает, как быстро клиенты уйдут при ухудшении сервиса.
Наличная логистика — ещё одна скрытая стоимость. Зарплатный банк должен финансировать кассовые узлы, банкоматы, пополнение, безопасность, сверку и обработку исключений. Карта и сеть отделений могут быть преимуществом, только если банк может себе это позволить. Карточная кампания, отменяющая комиссии за снятие для клиентов, может улучшить удержание, но банк всё равно несёт расходы на обработку наличных и должен возмещать их в других местах. Торговый эквайринг, внешние переводы, комиссии бизнес-счетов, кредитные спреды и валютные спреды — возможные точки возмещения.
Поэтому домохозяйству следует сравнивать полную стоимость использования, а не одну заметную комиссию.
Ценообразование овердрафта заслуживает отдельного внимания, потому что зарплатный счёт может превратить видимость заработной платы в кредит. Страница зарплатного проекта Eskhata рекламирует доступ к овердрафту до 40 % заработной платы, но публичная страница не решает вопрос полной стоимости кредита для каждого клиента. Для работника овердрафт может быть полезной экстренной ликвидностью, если он краткосрочный, прозрачный и доступный по цене. Он также может стать дорогим, если повторяется каждый месяц. Для банка овердрафт — кредитный продукт с высокой информативностью, поскольку приток заработной платы предсказуем.
Качество продукта зависит от лимитов, льготного периода, раскрытия информации, поведения при взыскании и того, воспринимают ли работники его как мост или как скрытое сокращение заработной платы.
Ценообразование валютного обмена и переводов важно для семей, получающих денежные переводы. Официальные курсы банка и таблицы курсов Национального банка Таджикистана показывают, что конвертация валюты — часть повседневного банкинга. Данные Всемирного банка о денежных переводах объясняют почему: спрос домохозяйств в Таджикистане сильно формируется деньгами от работников за рубежом. Зарплатный счёт, который также получает денежные переводы, может стать основным счётом ликвидности домохозяйства.
Но если спреды расширяются, маршруты переводов замедляются или документарная нагрузка растёт, клиенты могут разделять поведение: зарплата в одном банке, денежный перевод через другой маршрут, наличные вне обоих.
Самым чистым тестом дисциплины ценообразования были бы данные на уровне счёта: средний зарплатный остаток, ежемесячные расходы по карте, ежемесячное снятие наличных, частота переводов, конверсия в депозиты, просрочка по овердрафтам, комиссионный доход и стоимость поддержки по зарплатным когортам. Эти цифры не публичны. В их отсутствие статья читает публичные тарифные и отчётные данные как направляющие. Bank Eskhata построил правильную экономическую машину для зарплатной ликвидности.
Машина по-прежнему зависит от поведенческого вопроса: оставляют ли работники достаточно денег и активности внутри банка, чтобы финансировать качество сервиса, которое удерживает их там?
Практический тест
Практический тест для Bank Eskhata не в том, может ли он называть себя системно значимым. Он в том, может ли сотрудник, получающий зарплату на счёт Eskhata, держать там деньги без повышения личного риска.
У этого теста есть чёткая цепочка. Работодатель должен иметь возможность отправлять зарплату дёшево и вовремя. Сотрудник должен быстро видеть заработную плату. Карта должна работать для наличных и оплаты у продавца. Приложение должно надёжно показывать остатки, переводы и настройки. Сеть отделений и банкоматов должна быть доступна, когда наличные всё ещё необходимы. Банк должен управлять ликвидностью, капиталом и валютным риском под надзором регулятора. Комплаенс-проверки должны останавливать злоупотребления, не запирая обычную заработную плату. Если какое-то звено рвётся, счёт становится каналом, а не хранилищем локальной ликвидности.
Публичные данные Bank Eskhata указывают на банк, движущийся в правильном направлении: прибыльный, регулируемый, цифрово активный, ориентированный на карты, осознающий зарплатный проект и связанный с финансированием институтов развития. Более сложное суждение — о долговечности. Зарплатные депозиты липкие, только когда сотрудник ощущает счёт как более дешёвый, безопасный и удобный, чем альтернативы. В Таджикистане, где наличные остаются значительными, а электронные платежи быстро растут, это операционная дисциплина, а не маркетинговая строка.
Пока вывод статьи намеренно ограничен. Bank Eskhata с высокой вероятностью может превращать зарплатные депозиты в локальную ликвидность, поскольку сочетает депозиты до востребования, зарплатные карты, внутренние карточные пути, функциональность Visa, Google Pay, Eskhata Online, наличные в отделениях, банкоматы, пруденциальные буферы и связи с внешним финансированием. Недоказанным остаётся устойчивость этой ликвидности на уровне работника: как часто зарплатные деньги остаются, как часто не могут двигаться, насколько дороги сбои и как быстро клиенты переключаются на банки-заменители или платёжные приложения, когда счёт их разочаровывает.