
Резюме
- Что говорится в статье:Angola Cables владеет одной из самых интересных ставок на маршрутизацию в Атлантике: путём, который может сделать трафик Африка–Бразилия локальным, — но только если оптовые покупатели поверят, что кабельная, дата-центровая и интерконнекшн-инфраструктура стоит своих денег, несмотря на ангольскую валюту, энергоснабжение, управление
- Основная тема:Валютное несоответствие в инфраструктуре; Данные о сетевых ресурсах; Пиринг и транзит; Экономика оптового доступа
- Контекст:Национальный оператор связи
Покупатель на атлантической развилке
Представьте, что покупатель — не турист, пытающийся посмотреть матч из Луанды в потоковом режиме, а банк, контент-платформа, облачный реселлер, игровой дистрибьютор или оптовый оператор связи с платящими клиентами по обе стороны Южной Атлантики. Инженер может купить обычный международный транзит и позволить пакетам следовать старой привычке проходить через Европу или Северную Америку. Этот маршрут знаком, ликвиден и легко оценивается.
Или инженер может заплатить за путь, использующий атлантическую инфраструктуру Angola Cables: из Анголы в Бразилию по кабелю SACS, далее в бразильский рынок межсетевого обмена и в США по MONET, а обратно в Европу или Африку по WACS и другим партнёрским системам. Второй выбор может снизить задержку и диверсифицировать риск отказа. Он также требует от покупателя доверия к более необычной комбинации ангольского контроля над точками выхода, бразильской эксплуатации дата-центров, долларовых затрат на оборудование, местной устойчивости энергоснабжения и политической экономии.
Это экономическая проблема, которую создаёт Angola Cables. Компанию часто описывают как чемпиона африканской связности, но полезный вопрос уже. Может ли она превратить географически редкий маршрут в платную дорогу, которой покупатели будут пользоваться даже при наличии более дешёвых или более ликвидных альтернатив? Ответ зависит меньше от лозунгов о соединении континентов, чем от трёх операционных фактов. Во-первых, SACS — это реальный и дефицитный физический короткий путь: NEC и Angola Cables объявили в октябре 2018 года, что Южноатлантическая кабельная система завершена и готова к коммерческому обслуживанию, напрямую соединяя Анголу и Бразилию через Южную Атлантику (https://www.nec.com/en/press/201810/global_20181001_02.html). Во-вторых, кабель является частью более широкой цепочки маршрутов: публичные кабельные базы и релизы поставщиков относят Angola Cables к SACS, MONET и WACS, а практическую карту формируют точки выхода Форталеза, Луанда, Бока-Ратон, Сан-Паулу, Лондон и западноафриканские точки (https://www.submarinecablemap.com/submarine-cable/south-atlantic-cable-system-sacs,https://www.submarinecablemap.com/submarine-cable/monet,https://www.submarinecablemap.com/submarine-cable/west-africa-cable-system-wacs). В-третьих, маршрут становится коммерчески полезным, только если он обёрнут в пространство дата-центра, пиринг, управление маршрутами, доступ к облакам и убедительную экономику ремонта.
Жёсткая цифра, которая делает первый раздел конкретным, — 6 165 км. Angola Cables и её подрядчики неоднократно описывали SACS как систему ёмкостью 40 Тбит/с с четырьмя парами волокон, соединяющую Анголу и Бразилию по маршруту 6 165 км (https://www.newswire.ca/news-releases/angola-cables-cable-system-connecting-africa-and-the-americas-reaches-a-major-milestones-to-create-a-new-route-for-internet-traffic-619956023.html,https://www.lacnic.net/innovaportal/file/3209/1/sacs_lightning_talk_lacnic30.pdf). Это не просто статистика ёмкости. Это претензия на путь. Для банка, передающего данные между португалоязычной Африкой и бразильскими партнёрами, для контент-платформы, кэширующей видео ближе к ангольским пользователям, или для оптового оператора, продающего диверсификацию маршрутов Африка–Латинская Америка, ценность маршрута — это избежанный крюк.
Но маршрут — не монополия, если клиенты могут смириться с обходным путём. Angola Cables должна убедить покупателей, что короткий путь стоит премии или хотя бы достаточного гарантированного объёма, чтобы оплатить подводные капитальные затраты, эксплуатацию станций выхода, оптические модернизации, расширение дата-центров, резервирование электропитания, безопасность, труд продавцов, риски ремонта и маршрутную инженерию. Поэтому в этой статье Angola Cables рассматривается как оператор платной инфраструктурной дороги, а не как универсальная телекоммуникационная компания. Она продаёт возможность заставить южноатлантический трафик вести себя иначе.
Вопрос в том, можно ли взимать эту плату на рынке, где гиперскейлерные кабели, наземное оптоволокно, европейские хабы, южноафриканские дата-центры, бразильские биржи и облачно-сетевые оверлеи конкурируют за одни и те же бюджеты трафика.
Что на самом деле контролирует Angola Cables
Идентичность компании необычно важна, потому что публичные упоминания могут смешивать Angola Cables S.A., дочерние компании TelCables, объекты AngoNAP, Angonix и кабельные системы, собственность на которые распределена через консорциумы. Страница RIPE NCC для участников указывает Angola Cables S.A. с адресом в Талатоне, Луанда, и зонами обслуживания, включающими Анголу, Бразилию, Кабо-Верде, Германию, Испанию, Францию, Великобританию, Гану и Нигерию (https://www.ripe.net/membership/member-support/list-of-members/ao/angola/). Собственная публичная страница компании Angola Cables говорит, что Angola Cables S.A. — компания, учреждённая по ангольскому праву, с зарегистрированным офисом в Луанде (https://www.angolacables.co.ao/sobre). Эти записи не доказывают каждое коммерческое утверждение в рекламных материалах, но они закрепляют субъект как ангольскую компанию с международным присутствием.
Собственность — второй якорь. Публичные торговые и официальные рыночные источники давно описывают Angola Cables как созданную крупными ангольскими телеком-операторами, где Angola Telecom владеет 51%, Unitel — 31%, MSTelcom — 9%, Movicel — 6%, а Startel или Mundo Startel — 3% (https://www.trade.gov/market-intelligence/angola-information-and-communications-technology,https://www.theworldfolio.com/news/angola-telecoms-movi/3465/,https://www.nec.com/en/press/201411/global_20141104_04.html). Проценты устарели, и их следует сверять с текущей отчётностью компании перед любым анализом сделки, но они объясняют исходную политическую экономию. Angola Cables не была чисто венчурным оператором. Это был национальный инфраструктурный инструмент, привязанный к действующим и мобильным операторам на рынке, где государство и связанные с ним группы исторически занимали крупные телеком-позиции.
Этот контекст собственности работает в обе стороны. Он может делать компанию стратегически важной для Анголы, особенно когда международные шлюзы, точки выхода кабелей и оптовая ёмкость формируют национальную цифровую зависимость. Отчёт Freedom House о свободе интернета в Анголе за 2024 год отмечает, что Angola Telecom владеет 51% Angola Cables, и говорит, что два из четырёх подводных кабелей, соединяющих Анголу с интернетом, управляются Angola Cables, а один принадлежит Angola Telecom (https://freedomhouse.org/country/angola/freedom-net/2024). Это делает Angola Cables чем-то большим, чем частный реселлер. В то же время государственная собственность может вызывать у покупателей вопросы о скорости решений, политическом вмешательстве, распределении капитала и доступе к иностранной валюте. Глобальная контент-платформа покупает не идеологию; она покупает надёжность, цену, права на ремонт, задержку и ясность договора.
Стек услуг достаточно широк, чтобы иметь значение. Страница Angola Cables о связности описывает IP-транзит, удалённый пиринг, выделенный интернет, частные каналы и продукты, связанные с Angonix (https://www.angolacables.co.ao/conectividade). Ciena описывает компанию как многонационального поставщика ИКТ, обслуживающего оптовый и корпоративный сегменты, а SACS, MONET и WACS напрямую соединяют Америку, Африку и Европу; AngoNAP Fortaleza, AngoNAP Luanda, PIX в Бразилии и Angonix в Анголе — связанные объекты или платформы (https://www.ciena.com/about/newsroom/press-releases/angola-cables-boosts-capacity-on-monet-submarine-cable-network-with-ciena.html). Покупателю следует читать это как пакет: компания пытается продать не только ёмкость подводных кабелей, но и способ достичь облачных, контентных, интернет-обменных и дата-центровых экосистем вокруг Южной Атлантики.
Видимый интернет-уровень подтверждает, что это не просто брошюрная сеть. PeeringDB указывает Angola Cables как AS37468 и показывает точки межсетевого обмена, включая AngoNAP Fortaleza, AngoNAP Luanda, объекты Ascenty в Форталезе и Сан-Паулу, а также другие присутствия на точках обмена или объектах (https://www.peeringdb.com/net/4894). BGP.tools описывает AS37468 как давнюю активную сеть с множеством пирингов и апстримов, включая крупные присутствия на IX.br Сан-Паулу, GigaPIX, Equinix Майами, DE-CIX Франкфурт, NAPAfrica Кейптаун, IXPN Лагос, LINX Лондон, Angonix и AMS-IX (https://bgp.tools/as/37468). Страница CAIDA AS Rank помещает AS37468 среди более крупных мировых сетей по метрикам customer cone и степени AS, хотя эти рейтинги — измерения маршрутизации, а не рейтинги выручки (https://asrank.caida.org/asns/37468).
Полезная интерпретация не в том, что Angola Cables — гиперскейлер. Это не так. Полезная интерпретация в том, что компания владеет и управляет редким региональным контуром контроля: правами на кабели, отношениями в точках выхода, узлами дата-центров, участием в точках обмена и достижимостью по BGP. Именно эта комбинация нужна оператору платной дороги. Дорога без съездов — не бизнес. Съезды Angola Cables — это Форталеза, Луанда, Сан-Паулу, Майами, Лиссабон, Лондон, Лагос, Аккра, Йоханнесбург и другие точки, где трафик может встретиться с клиентами, пирами, облаками и транзитными провайдерами.
Кабельный маршрут — это продукт
SACS создаёт для Angola Cables её отличительную экономическую проблему. Когда NEC объявила о готовности SACS к коммерческой эксплуатации в 2018 году, она назвала проект первой подводной кабельной системой через Южную Атлантику и заявила, что он напрямую связал Африку с Латинской Америкой (https://www.nec.com/en/press/201810/global_20181001_02.html). Submarine Cable Map указывает систему длиной 6 165 км, принадлежащую Angola Cables, поставщиком — NEC, с точками выхода в Сангано, Ангола, и Форталезе, Бразилия (https://www.submarinecablemap.com/submarine-cable/south-atlantic-cable-system-sacs). Собственная публичная презентация компании на LACNIC 30 описывала SACS как систему 40 Тбит/с с четырьмя парами волокон и показывала снижение времени кругового обхода Форталеза–Луанда с 350 мс до 63 мс после SACS в приведённом наборе измерений (https://www.lacnic.net/innovaportal/file/3209/1/sacs_lightning_talk_lacnic30.pdf).
Эти показатели задержки центральны для тезиса, потому что они превращают географию кабеля в экономику клиента. Игровой издатель, видеоплатформа, поставщик финансовых услуг или корпоративных приложений покупает не длину маршрута как моральное благо. Он покупает меньшую задержку, более предсказуемую производительность, меньше посредников и диверсификацию маршрутов. Презентации SACS на LACNIC и IX Forum показывали значительные улучшения задержки между бразильскими городами и Луандой после SACS, включая падение Сан-Паулу–Луанда примерно с 380 мс до чуть более 100 мс в этих тестах (https://forum.ix.br/files/apresentacao/arquivo/422/23%20-%20SACS_Lightning_Talk_IX%20F%C3%B3rum%2012_alterado11.12.pdf). Именно поэтому покупатель отвечает на звонок продавца.
Оговорка в том, что интернет-маршрутизация не всегда чисто вознаграждает физические короткие пути. Исследователи CAIDA изучили SACS после развёртывания и обнаружили предсказуемые улучшения для путей Африка–Бразилия и Южная Америка–Ангола, но также неожиданные ухудшения для некоторых путей Европа–Ангола и других, когда маршрутизация становилась субоптимальной (https://blog.caida.org/best_available_data/2020/12/15/unintended-consequences-of-submarine-cable-deployment-on-internet-routing/). Коммерчески это важно. Кабель может быть отличной физикой и всё же посредственным продуктом, если маршрутная политика, управление трафиком, пиринг, коммерческие стимулы или настройки клиентов по умолчанию отправляют пакеты не туда. Поэтому Angola Cables должна продавать инженерную компетенцию не меньше, чем километры.
MONET — второй участок. Релиз Ciena 2017 года о MONET описывал маршрут длиной 10 556 км, обеспечивающий более 25 Тбит/с трафика по сети Angola Cables между США и Сан-Паулу, и называл систему открытым кабелем, где участники консорциума могут выбирать оконечное оборудование для своих пар волокон (https://www.ciena.com/about/newsroom/press-releases/Angola-Cables-Selects-Ciena-for-MONET-Subsea-Cable-System.html). Submarine Cable Map указывает MONET длиной 10 556 км, с владельцами Algar, Angola Cables, Antel и Google, и точками выхода в Форталезе, Прая-Гранди и Бока-Ратоне (https://www.submarinecablemap.com/submarine-cable/monet). Для Angola Cables MONET — это то, что делает SACS больше, чем историей Ангола–Бразилия. Он продлевает короткий путь к интернет-экономике США.
WACS — третий участок и более старая западноафриканская артерия. Submarine Cable Map указывает WACS длиной 14 530 км, с владельцами, включая Altice Portugal, Angola Cables, Bayobab, Broadband Infraco и других участников консорциума; система проходит от ЮАР вверх по западному побережью Африки в Европу (https://www.submarinecablemap.com/submarine-cable/west-africa-cable-system-wacs). Релиз о вехах SACS 2017 года сообщал, что Angola Cables была одним из 12 участников консорциума WACS и одним из его крупнейших акционеров, и описывал WACS как обслуживающий операторов в Анголе и Африке южнее Сахары в 11 странах (https://www.newswire.ca/news-releases/angola-cables-cable-system-connecting-africa-and-the-americas-reaches-a-major-milestones-to-create-a-new-route-for-internet-traffic-619956023.html). Это важно, потому что клиент, покупающий южноатлантический путь, всё равно нуждается в резервировании в сторону Европы и Африки.
Кабельный продукт, следовательно, — это треугольник: WACS в сторону Европы и Западной Африки, SACS через Южную Атлантику и MONET в сторону Бразилии и США. Треугольник ценен, потому что предлагает диверсификацию маршрутов. Он дорог, потому что у каждой стороны есть капитальные, эксплуатационные и модернизационные потребности. Только SACS, по сообщениям, потребовал крупных инвестиций; релиз NEC 2014 года оценивал общие инвестиции в SACS примерно в 160 млн долларов США (https://www.nec.com/en/press/201411/global_20141104_04.html). Более широкая цепочка включает экономику консорциумов, оптическое оконечное оборудование, управление спектром, репитеры, станции выхода, кабельные суда, морское обслуживание, страхование, логистику запчастей, сетевые операции и клиентские обязательства по уровню обслуживания. Платная дорога должна собрать достаточно от ёмкости, IP-транзита, удалённого пиринга, колокейшена и облачной связности, чтобы оправдать дорогу.
Форталеза превращает подводную ёмкость в продаваемую ёмкость
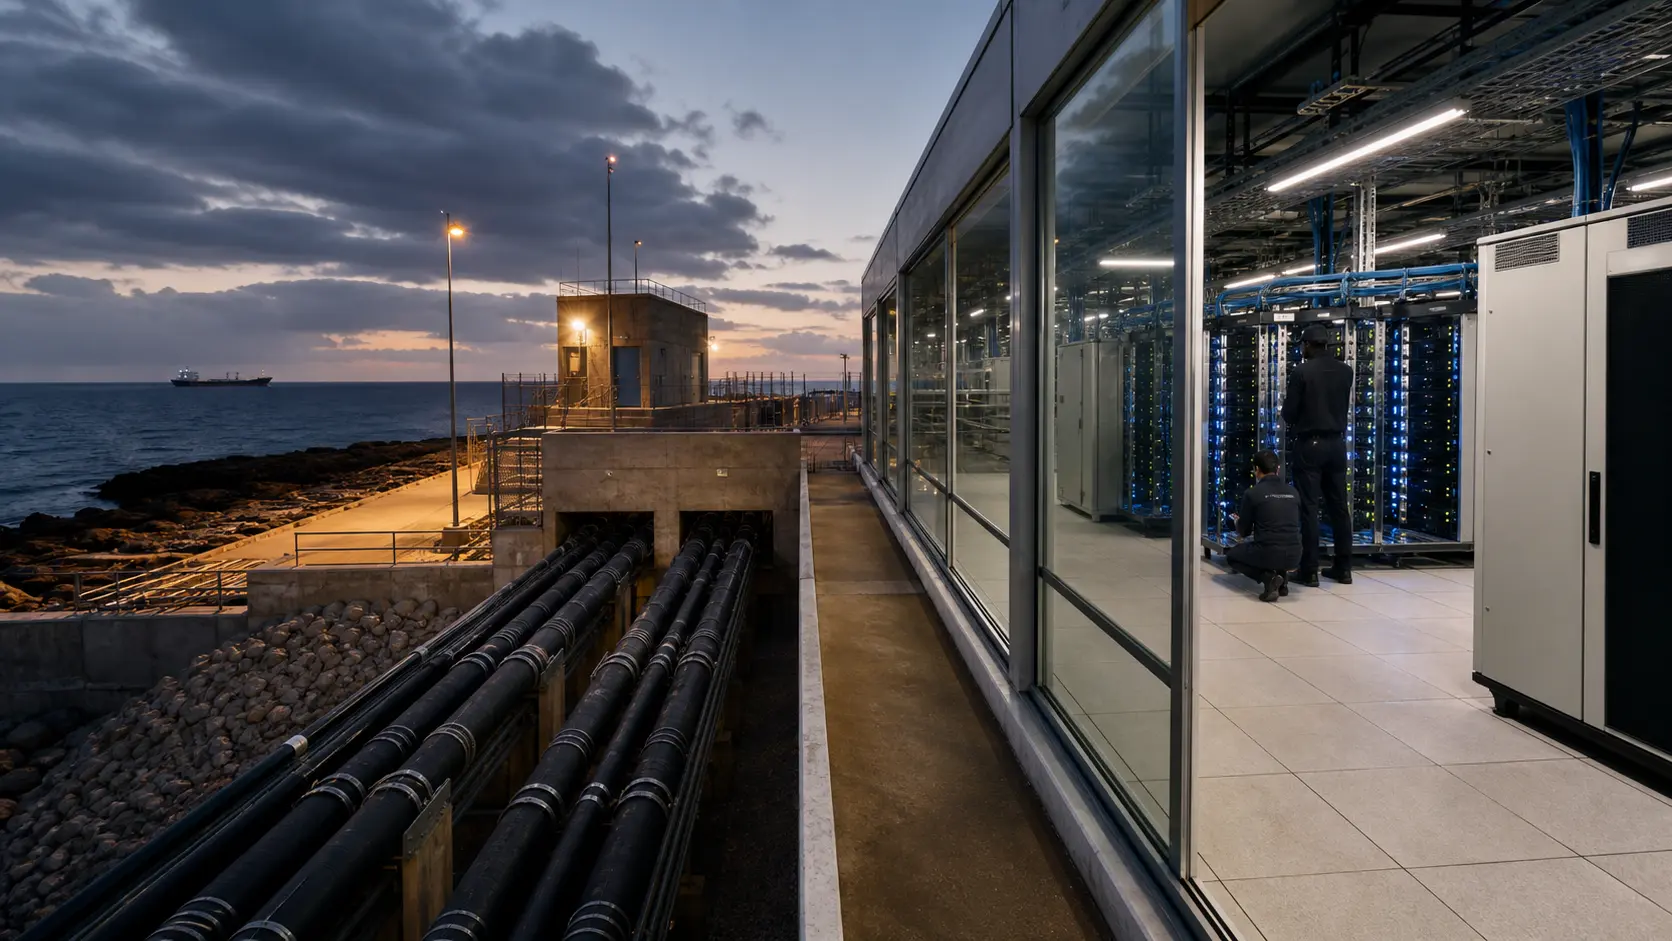
Самый показательный актив Angola Cables, возможно, находится не под океаном. Это AngoNAP Fortaleza, потому что именно там кабельный маршрут становится инвентарём, которым клиент действительно может воспользоваться. Developing Telecoms сообщало в 2019 году, что Angola Cables открыла в Форталезе нейтральный по отношению к операторам дата-центр AngoNAP и что объект будет принимать SACS, MONET, другие международные подводные системы, магистральных операторов, контент-провайдеров, CDN и исследовательские и академические точки обмена в Латинской Америке (https://developingtelecoms.com/telecom-technology/data-centres-networks/8464-angola-cables-opens-data-centre-in-brazil.html). Это правильная архитектура для платной дороги. Точка выхода кабеля без локальной экосистемы — это съезд с шоссе в поле. Точка выхода кабеля с операторами, пирами, CDN и облачными связями может стать рынком.
Форталеза — также место, где стратегия компании выглядит наиболее капиталоёмкой. Дата-центр Dynamics сообщало в 2022 году, что Angola Cables планировала инвестировать не менее 40 млн долларов США в первую очередь расширения AngoNAP Fortaleza, утроив ёмкость хранения примерно до 500 стоек и доведя установленную мощность до 5 МВт; первая очередь занимала около 2 100 м², а площадка имела резерв для будущего расширения (https://www.datacenterdynamics.com/en/news/angola-cables-planning-expansion-of-angonap-data-center-in-fortaleza/). В 2024 году DCD сообщало о планах второго дата-центра в Форталезе рядом с существующей площадкой, площадью около 960 м² и инвестициями до 400 млн реалов, около 80 млн долларов США по указанному курсу (https://www.datacenterdynamics.com/en/news/angola-cables-to-build-second-data-center-in-fortaleza-brazil/). Это не тривиальные последующие расходы для оператора с ангольскими корнями.
Экономическая логика ясна. Пространство дата-центра захватывает ценность, которую голая ёмкость может не удержать. Оптовому покупателю, который выводит трафик в Форталезе, могут понадобиться стойки, электропитание, кросс-коннекты, удалённое присутствие, безопасность, пиринг, облачные точки подключения и локальные бразильские маршруты. Контент-компании могут понадобиться кэши рядом с точкой выхода кабеля. Банку может понадобиться контролируемый объект, связывающий Анголу, Бразилию и Европу без полной зависимости от удалённых сторонних передач.
Облачному реселлеру может понадобиться продавать африканским клиентам доступ к маршруту Бразилия–США с сервисной обёрткой. В каждом случае маржа Angola Cables улучшается, если компания продаёт управляемый маршрут и стек объектов, а не товарные мегабиты.
Логика издержек столь же ясна. Дата-центры не прощают слабое энергетическое планирование. Заявление о 5 МВт установленной мощности означает капитал, связанный в электрощитовых, генераторах, ИБП, распределительных устройствах, охлаждении, контрактах на обслуживание, пожаротушении, физической безопасности, специализированном труде и комплаенсе. Это также подвергает компанию бразильской конкуренции дата-центров. Форталеза привлекательна, потому что туда выходят подводные кабели и IX.br Форталеза стал крупным обменным хабом, но та же привлекательность приносит соперников и заменители.
Если покупатели могут разместиться у другого нейтрального объекта, подключиться через Ascenty, Equinix, местных участников IX.br или облачно-сетевые оверлеи, Angola Cables должна доказать, почему комбинация SACS, MONET и африканской достижимости AngoNAP стоит отношений.
Похоже, компания это понимает, потому что её недавняя история партнёрств — не столько об одном кабеле, сколько о межсетевом соединении. Освещение, связанное с Megaport, сообщало, что Angola Cables и Megaport дадут африканским клиентам доступ к сотням дата-центров и сотням облачных узлов через виртуальную сетевую схему, с ключевыми точками соединения в таких местах, как Нью-Йорк, Майами и Лондон (https://satelliteprome.com/news/angola-cables-and-megaport-to-expand-global-digital-connectivity/,https://www.intelligentcio.com/africa/2025/04/04/angola-cables-and-megaport-to-interconnect-in-new-york-miami-london/). MEO Wholesale Solutions и TelCables Europa by Angola Cables объявили о стратегическом партнёрстве в 2025 году для укрепления международной связности дата-центров между Португалией и хабом AngoNAP Fortaleza компании Angola Cables с использованием южноатлантического кабельного кольца (https://en.institutional.meo.pt/media/press/2025/june/parceria-estrategica-entre-meo-e-telcables-europa-by-angola-cables-reforca-ligacao-internacional-entre-data-centers). Освещение партнёрства с Uniti Wholesale в 2026 году указывало на наземный охват в США через более чем 300 метро-рынков и 386 000 км волоконно-оптической маршрутной инфраструктуры (https://www.intelligentcio.com/north-america/2026/05/21/angola-cables-expands-transatlantic-and-regional-reach-through-uniti-wholesale-partnership/).
Эти партнёрства — рыночные сигналы, а не доказательство загрузки. Они показывают, какую проблему продаж пытается решить Angola Cables. У компании редкий маршрут, но редкие маршруты нуждаются в дистрибуции. Megaport может упростить доступ к облакам. MEO может усилить португальскую сторону. Uniti может продлить охват внутри США. Ciena может добавить оптическую ёмкость и улучшить мониторинг. Чем лучше партнёрская сеть, тем меньше Angola Cables выглядит как владелец кабеля одной страны, просящий покупателей принять необычный риск.
Чем хуже исполнение партнёрств, тем больше маршрут становится специализированным путём, используемым только тогда, когда у клиентов есть очень специфическое требование Африка–Бразилия.
Проблема долларовых издержек
Подводные кабели строятся в долларах, модернизируются импортным оптическим оборудованием и обслуживаются через специализированные глобальные цепочки поставок. Angola Cables получает часть выручки на оптовых рынках, привязанных к иностранной валюте, особенно когда клиенты — международные операторы, контент-провайдеры или покупатели, связанные с облаками. Но её ангольская база подвергает компанию макроусловиям, которые не соответствуют валюте значительной части издержек. Заявление МВФ по Статье IV об Анголе за 2025 год говорило, что кванза обесценилась более чем на 10% к доллару США в 2024 году, а высокие выплаты по внешнему долгу и рыночные ожидания давили на обменный курс (https://www.imf.org/en/news/articles/2025/02/24/pr-2541-angola-imf-executive-board-concludes-2024-article-iv-consultation). В 2026 году МВФ заявил, что рост Анголы в 2025 году сохранился на уровне 3,1%, инфляция к марту 2026 года замедлилась до 12,4%, но снижение добычи нефти ослабило бюджетные и внешние позиции, а сальдо текущего счёта опустилось до предварительных 0,4% ВВП (https://www.imf.org/en/news/articles/2026/05/01/pr26135imf-executive-board-concludes-2026-article-iv-consultation-with-angola).
Такая макросреда меняет экономику оператора кабеля. Если счёт поставщика выставляется в долларах, а значительная часть внутренних поступлений, зарплат, налогов или местных услуг — в кванзах, валютная волатильность становится частью сетевых издержек. Если государство или связанные с государством акционеры влияют на распределение капитала, нефтяные доходы и ликвидность госсектора могут косвенно влиять на сроки инфраструктуры. Если импортный и валютный рынок Анголы ограничен, запчасти для оборудования, детали генераторов, топливо, батареи, оптические модули и поддержка поставщиков становятся менее предсказуемыми.
Компания может частично хеджировать это, получая долларовую оптовую выручку и размещая крупный операционный узел в Бразилии, но риск не исчезает.
Энергоснабжение — вторая проблема издержек. Данные Всемирного банка показывают доступ к электроэнергии в Анголе на уровне 51,1% населения в 2023 году (https://data.worldbank.org/indicator/EG.ELC.ACCS.ZS?locations=AO). Профиль Анголы за 2024 год из World Bank Enterprise Surveys говорит, что надёжное электричество необходимо для эффективной работы частного сектора и что недостаточное электроснабжение может повышать издержки, срывать производство и снижать прибыльность; API того же индикатора Всемирного банка показывает, что 61,4% опрошенных ангольских компаний сталкивались с отключениями электроэнергии в 2024 году (https://www.enterprisesurveys.org/content/dam/enterprisesurveys/documents/country/Angola-2024.pdf,https://data.worldbank.org/indicator/IC.ELC.OUTG.ZS?locations=AO). Для обычного магазина это потерянные продажи. Для станции выхода кабеля или дата-центра это дублированные системы электропитания, топливная логистика, дисциплина обслуживания и более высокая общая стоимость надёжности.
AngoNAP Fortaleza снижает часть этой ангольской энергетической подверженности, потому что Бразилия — другая сеть и регуляторная среда. Но ангольская сторона всё ещё важна. SACS выходит в Анголе, AngoNAP Luanda — часть истории объектов компании, а Angonix находится в Луанде. PeeringDB указывает AngoNAP Luanda среди точек межсетевого обмена Angola Cables (https://www.peeringdb.com/net/4894). Официальный сайт Angonix описывает платформу как точку обмена интернет-трафиком в Анголе, показывает пиковый трафик выше 46 Гбит/с, более 23 интернет-провайдеров и заявление о доступности 99,99% (https://www.angonix.net/). Packet Clearing House указывает ANGONIX в Луанде, учреждённую в марте 2015 года, с объектами, включающими Angola Cable Дата-центр / AngoNAP (https://www.pch.net/ixp/details/1848). Эти локальные объекты создают ценность только при убедительной работе ангольского энергоснабжения и операций.
Бремя капитальных затрат также оптическое. Ciena сообщила в 2021 году, что Angola Cables добавила 2,2 Тбит/с ёмкости на сегментах MONET, соединяющих Майами, Форталезу и Сан-Паулу, используя технологию GeoMesh, и что модернизация снизила потребление энергии, занимаемое пространство и операционную сложность за счёт оптического обхода станций выхода между Сан-Паулу и Майами (https://www.ciena.com/about/newsroom/press-releases/angola-cables-boosts-capacity-on-monet-submarine-cable-network-with-ciena.html). Это ценно, но также показывает, что платная дорога должна постоянно модернизироваться. Ёмкость, стратегическая в 2018 году, становится базовым требованием в 2026 году по мере роста видео, облаков, корпоративных резервных копий, игр и машинно-генерируемого трафика. Владелец кабеля не может просто собирать урожай с маршрута после строительства. Он должен продолжать превращать капитал в освещённую, продаваемую, поддерживаемую ёмкость.
Поэтому юнит-экономика — это не «построить кабель, получать ренту». Она ближе к «построить кабель, осветить ёмкость, заполнить стойки, продать маршруты, управлять пирами, добавить партнёров, оплачивать электроэнергию, ремонтировать неисправности, обновлять оптику, поглощать валютные шоки и поддерживать достаточную загрузку для покрытия постоянных издержек». Экономика может быть привлекательной, потому что добавочная ёмкость на освещённой системе может продаваться с высокой маржинальной отдачей после создания постоянной платформы. Она может быть и наказанием, потому что постоянная платформа велика, а спрос может приходить неравномерно.
Контент-клиент может переключить трафик. Облачный партнёр может направить маршрут через другой рынок. Банк может решить, что комплаенс-риск перевешивает задержку. Оптовый оператор может жёстко торговаться, если ёмкость недозагружена.
Кто платит за маршрут
Самые важные клиенты Angola Cables — не обычные домохозяйства. Набор покупателей — это оптовые операторы, мобильные и фиксированные операторы, интернет-провайдеры, облачные и контент-платформы, CDN, корпоративные сети, финансовые институты, игровые и медиакомпании, нефтегазовые фирмы, органы, связанные с государством, и реселлеры, которым нужна трансатлантическая связь. Описание компании у Ciena указывает на оптовый и корпоративный сегменты, доступ к точкам обмена, операторам Tier 1 и глобальным контент-провайдерам (https://www.ciena.com/about/newsroom/press-releases/angola-cables-boosts-capacity-on-monet-submarine-cable-network-with-ciena.html). Developing Telecoms сообщало, что AngoNAP будет принимать магистральных операторов, контент-провайдеров и CDN в Латинской Америке (https://developingtelecoms.com/telecom-technology/data-centres-networks/8464-angola-cables-opens-data-centre-in-brazil.html).
Этот состав клиентов формирует ценообразование. Оптовые покупатели изощрённы. Они знают разницу между защищённой и незащищённой ёмкостью, между средней задержкой и джиттером, между диверсификацией маршрутов и маркетингом маршрутов, между заявлением о пиринге и гарантированным сервисом, между прайс-листом и скидками, зависящими от загрузки. Они также сравнивают Angola Cables с заменителями. Крупная платформа, возможно, уже имеет глобальную магистральную ёмкость. Бразильский интернет-провайдер может достигать Европы или США по другим кабельным системам. Африканский оператор может покупать у региональных операторов с лучшим наземным охватом.
Банк может поставить комплаенс и поддержку выше задержки. Маршрут Angola Cables должен решать реальную болевую точку каждого покупателя.
Для контент- и облачных клиентов болевой точкой часто является производительность на краю сети. Цифровое внедрение в Анголе всё ещё развивается. Отчёт DataReportal по Анголе за 2025 год оценивал 17,2 млн интернет-пользователей на начало 2025 года, или 44,8% проникновения, и 28,7 млн сотовых мобильных соединений, что эквивалентно 74,6% населения (https://datareportal.com/reports/digital-2025-angola). Данные Всемирного банка показывают долю населения, пользующегося интернетом, на уровне 40,7% в 2024 году (https://fred.stlouisfed.org/series/ITNETUSERP2AGO). Разрыв между мобильными соединениями и активным использованием интернета означает, что скрытый спрос велик, но монетизация не автоматична. Покупатель маршрута хочет знать, принесёт ли улучшение международных путей достаточно вовлечённости пользователей, платного использования, внедрения на предприятиях или облачных расходов, чтобы оправдать обязательства по ёмкости.
Для ангольских интернет-провайдеров и предприятий Angola Cables может снизить зависимость от одного направления движения. Старая маршрутизация через Европу или США делала трафик Африка–Бразилия абсурдно длинным. SACS это меняет. Но интернет-провайдер или банк не будет полагаться только на один маршрут. Отчёт Internet Society о сбое кабелей в Западной Африке в 2024 году показал, как несколько кабелей у Кот-д’Ивуара вышли из строя в марте 2024 года и затронули 13 стран, тогда как страны с диверсификацией кабелей и трансграничными маршрутами сохранили больше доступности (https://www.internetsociety.org/resources/doc/2024/2024-west-africa-submarine-cable-outage-report/). Итоговый обзор AfPIF о событии с обрывом кабеля 2020 года описывал обрывы WACS и SAT-3, вызвавшие деградацию или отказы в частях Западной и Южной Африки, с перемаршрутизацией через другие сети и процессами ремонта, которые могли занять месяц или два в зависимости от условий (https://www.afpif.org/virtual-peering-series-africa/impact-of-submarine-cable-cuts-in-africa/event-summary/). Эти события делают диверсификацию маршрутов ценной, но также напоминают покупателям диверсифицироваться от любого отдельного оператора.
Для глобальных операторов Angola Cables — одновременно поставщик и конкурент. Её PDF с маршрутной политикой перечисляет сообщества для апстрим-маршрутов в Анголе, ЮАР, Нигерии, Гане, Европе, Португалии, Франции, Нидерландах, Великобритании, Бразилии, США и Сингапуре; также перечисляет сообщества точек обмена и партнёров для Angonix, NAPAfrica, IXPN, GigaPIX, France-IX, AMS-IX, LINX, площадок IX.br, Equinix, Google, Facebook, Akamai, Cloudflare, Netflix, Amazon, Globo, CDN77 и других имён или мест (https://angolacables.co.ao/routes-table/IP-Network-Routing-Policy-v2024.pdf). Покупателю не следует считать каждую метку сообщества текущим коммерческим контрактом одинаковой глубины. Однако это сильное свидетельство того, что Angola Cables управляет сложной маршрутной средой и хочет, чтобы оптовые клиенты осознанно направляли трафик.
Для финансовых институтов и клиентов госсектора ценностное предложение — контроль. У Анголы есть банки, публичные службы, нефтегазовые операции, телеком-операторы и государственные органы, чья зависимость от данных растёт, но толерантность к задержкам, сбоям и юрисдикционной неопределённости отличается от потребительского приложения. Angola Cables может предложить маршрут, который ближе к португалоязычным и южноатлантическим коридорам, а не идёт по умолчанию через хабы Северного полушария. Вопрос покупателя — можно ли операционно и юридически зафиксировать этот контроль. Указывает ли договор порядок восстановления?
Действительно ли путь диверсифицирован? Аудитируются ли объекты? Своевременны ли кросс-коннекты? Доступны ли инженеры поддержки? Остаётся ли маршрут стабильным во время кабельных инцидентов? Именно эти вопросы превращают национальную инфраструктуру в выручку.
Конкуренция — это не только другой кабель
Очевидный конкурент — другой подводный кабель, но реальная конкуренция — способность покупателя собрать достаточно хороший путь в другом месте. Equiano при поддержке Google, 2Africa под руководством Meta, MainOne, SAT-3, ACE, WACS, EASSy, Seacom, наземные маршруты через ЮАР, североафриканские и европейские хабы, бразильские внутренние магистрали, облачные магистрали и нейтральные дата-центры ослабляют ценовую власть любого отдельного маршрута. Отчёт Internet Society о сбое отмечает, что Equiano помог сохранить доступность для нескольких затронутых стран во время сбоя в Западной Африке в марте 2024 года, потому что не терминировался в той же точке отказа в Кот-д’Ивуаре (https://www.internetsociety.org/resources/doc/2024/2024-west-africa-submarine-cable-outage-report/). Это именно то свидетельство, которым покупатели пользуются, когда требуют диверсификации.
Защита Angola Cables в том, что SACS — это конкретная география, а не просто ещё один подводный сегмент. Южноатлантический короткий путь трудно повторить между делом. Новый кабель можно анонсировать, но морская съёмка, разрешения, финансирование, производство, права на точки выхода, согласование консорциума, строительство и запуск занимают годы. Маршрут SACS эксплуатируется с 2018 года. У компании также есть бразильская стратегия дата-центров и межсетевого соединения, а не голая точка выхода. Это реальные барьеры.
Вопрос в том, достаточно ли их для поддержания цен после того, как гиперскейлерные кабели и облачные магистрали изменят глобальный трафик. Гиперскейлеру не нужно платить специализированную пошлину, если он владеет или контролирует достаточно альтернативного пути и может оптимизировать трафик внутри.
Бразильское межсетевое соединение тоже конкурентно. Форталеза — не частный город компании. IX.br, Ascenty, нейтральные объекты, внутренние волоконно-оптические провайдеры и облачно-сетевые партнёры дают покупателям несколько способов достичь интернет-экосистемы Бразилии. PeeringDB показывает присутствие Angola Cables в AngoNAP Fortaleza и других бразильских объектах, но присутствие не гарантирует доминирования (https://www.peeringdb.com/net/4894). BGP.tools показывает AS37468 на IX.br Сан-Паулу, площадках, связанных с IX.br Форталеза, GigaPIX, Equinix Майами, DE-CIX Франкфурт и других точках обмена, но также перечисляет множество апстрим- и пиринговых отношений, которые доказывают, что трафик может выбирать пути, а не оставаться пленником (https://bgp.tools/as/37468). Чем более ликвидна среда обмена, тем труднее взимать монопольную ренту.
На ангольской стороне конкуренция включает национальных операторов и альтернативные технологии доступа. Числа DataReportal о мобильном и интернет-внедрении предполагают пространство для роста, но внутренняя способность платить за премиальную связь остаётся ограниченной доходами, устройствами, электроэнергией, корпоративной цифровизацией и валютными условиями (https://datareportal.com/reports/digital-2025-angola). Спутниковые системы и новые наземные проекты могут закрыть часть удалённого спроса. Государственные программы могут расширить связь, но закупки могут идти через политические или бюджетные циклы. Поэтому Angola Cables не может полагаться только на внутренний розничный рост для заполнения международной ёмкости. Ей нужен трансграничный трафик, оптовая перепродажа и спрос предприятий и облаков.
Есть и конкуренция доверия. Покупатель может выбрать глобального оператора с более крупным балансом, гиперскейлера с интегрированным облачным охватом, регионального африканского оператора с наземными отношениями или бразильского оператора дата-центров с глубокими локальными продажами. Angola Cables должна превратить свой необычный маршрут в премию за доверие, а не в воспринимаемую скидку за риск. Компания может сделать это, если докажет аптайм, прозрачность маршрутов, сильный пиринг, быстрые кросс-коннекты, убедительную поддержку и прозрачные цены. Она не может сделать это, просто говоря, что соединяет континенты.
Рыночные сигналы из маршрутизации, точек обмена и разговоров
Самый сильный нефинансовый рыночный сигнал — публичные данные маршрутизации. Снимок ASRank по AS37468 показывает крупный customer cone и высокие метрики глобальной связности (https://asrank.caida.org/asns/37468). BGP.tools показывает множество публичных точек обмена и апстримов, включая присутствия на 100 Гбит/с на некоторых крупных точках обмена и множество сессий меньшей ёмкости в других местах (https://bgp.tools/as/37468). PeeringDB показывает открытые точки межсетевого обмена и публичные пиринговые точки (https://www.peeringdb.com/net/4894). Cloudflare Radar ведёт страницу маршрутизации для AS37468, отслеживающую анонсируемое адресное пространство и статистику маршрутизации со временем (https://radar.cloudflare.com/routing/as37468). Ни один из этих источников не доказывает выручку, маржу или удовлетворённость клиентов. Вместе они показывают, что Angola Cables видима в операционной ткани публичного интернета.
Второй сигнал — Angonix. Официальный сайт Angonix показывает пиковый трафик выше 46 Гбит/с, более 23 интернет-провайдеров, седьмое место в Африке и заявленную доступность 99,99% (https://www.angonix.net/). PCH указывает ANGONIX как активную точку в Луанде, учреждённую в марте 2015 года (https://www.pch.net/ixp/details/1848). Рыночная интерпретация смешанная, но полезная. Локальная точка обмена помогает удерживать локальный трафик локальным и может повысить эффективность кэшей, контент-провайдеров и внутренних операторов. Однако 46 Гбит/с — немного по сравнению с крупнейшими мировыми точками обмена и даже с основными африканскими обменными хабами. Angonix ценна как ангольская контрольная точка; сама по себе она не свидетельствует о том, что Ангола стала огромным контент-рынком.
Третий сигнал — то, как кабельные инциденты меняют мышление покупателей. Сбой в Западной Африке 2024 года сделал диверсификацию больше, чем фразой из продаж. Internet Society сообщило, что несколько кабелей были отключены и 13 стран испытали деградацию или почти полные отказы, и прямо призвало к большей подводной и наземной диверсификации, локально размещённому контенту и точкам обмена (https://www.internetsociety.org/resources/doc/2024/2024-west-africa-submarine-cable-outage-report/). Более ранний обзор AfPIF отмечал, что обрывы кабелей могут стоить операторам 2 млн долларов США или более на ремонт и могут занимать месяц или два в зависимости от погоды и условий (https://www.afpif.org/virtual-peering-series-africa/impact-of-submarine-cable-cuts-in-africa/event-summary/). Для Angola Cables это возможность продаж и предупреждение. Покупатели будут платить за диверсификацию, но они также спросят, не создают ли собственные маршруты Angola Cables новые единые точки отказа.
Четвёртый сигнал — объём партнёрств. MEO, Megaport, Ciena и Uniti не доказывают заполненность трафика, но указывают, что Angola Cables пытается подключить южноатлантический маршрут к более крупным коммерческим экосистемам (https://en.institutional.meo.pt/media/press/2025/june/parceria-estrategica-entre-meo-e-telcables-europa-by-angola-cables-reforca-ligacao-internacional-entre-data-centers,https://satelliteprome.com/news/angola-cables-and-megaport-to-expand-global-digital-connectivity/,https://www.ciena.com/about/newsroom/press-releases/angola-cables-boosts-capacity-on-monet-submarine-cable-network-with-ciena.html,https://www.intelligentcio.com/north-america/2026/05/21/angola-cables-expands-transatlantic-and-regional-reach-through-uniti-wholesale-partnership/). Рыночный сигнал, за которым стоит следить, — становятся ли эти партнёрства повторяемой выручкой, а не анонсами. Если корпоративные и операторские клиенты начнут относиться к Angola Cables как к поставщику южноатлантического маршрута по умолчанию, платная дорога получит ценовую власть. Если партнёрства останутся эпизодическими, компания останется специализированным путём с высокой постоянной базой издержек.
Пятый сигнал — отсутствие обычного потребительского шума. Angola Cables — не массовый розничный мобильный бренд, поэтому привычные форумы жалоб менее информативны. Более полезные неформальные свидетельства исходят из публичных пиринговых страниц операторов, присутствия на точках обмена, отчётов об отказах, конференционных презентаций и отраслевых публикаций. Эти свидетельства говорят о компании с реальной инфраструктурой и отличительным маршрутом, но не определяют загрузку, прибыльность, отток, длительность контрактов, обслуживание долга, стоимость энергии или резервы на ремонт.
Поэтому суждение статьи опирается на механизм, а не на предполагаемый финансовый результат.
Регулирование и геополитика — часть маржи
Стратегическая ценность Angola Cables неотделима от национальной телеком-политики Анголы. INACOM описывает себя как ангольский орган, созданный для регулирования, надзора и контроля электронных коммуникаций и почтовых услуг (https://inacom.gov.ao/). Государство неоднократно представляло Анголу как стремящуюся к более сильной региональной телеком-роли, а публичные новости, связанные с INACOM, в 2025 году упоминали амбицию превратить Анголу в региональный телекоммуникационный хаб (https://inacom.gov.ao/2025/10/23/transformar-angola-num-hub-regional-de-telecomunicacoes/). Платформа южноатлантического кабеля соответствует этой амбиции. Она даёт Анголе инфраструктурную заявку за пределами размера её внутреннего рынка.
Геополитический плюс в том, что Angola Cables может позиционировать страну как маршрут между континентами, а не как периферийный конечный рынок. Это важно для банков, облачного доступа, исследовательских сетей, распространения контента и государственных цифровых услуг. Это также важно для Бразилии, Португалии и португалоязычных коммерческих связей. Покупатель, чья команда рисков понимает ангольскую политику, всё равно может найти маршрут привлекательным, если альтернатива — худшая задержка, меньшая диверсификация или зависимость от перегруженных путей Северного полушария.
Геополитический минус в том, что национальная инфраструктура часто несёт национальные ограничения. У связанных с государством акционеров могут быть политические цели наряду с коммерческими. Колебания нефтяных доходов влияют на публичную экономику Анголы. Валютная ликвидность влияет на импортное оборудование. Госзакупки и телеком-регулирование могут двигаться медленно. Озабоченности FATF и вопросы управления могут влиять на финансовых контрагентов. Заявление МВФ 2026 года призывало к более сильному управлению, улучшению делового регулирования, углублению финансового посредничества и мерам по снижению уязвимостей банковского сектора (https://www.imf.org/en/news/articles/2026/05/01/pr26135imf-executive-board-concludes-2026-article-iv-consultation-with-angola). Это не дефекты, специфичные для Angola Cables, но они часть страновой скидки за риск, которую учитывают искушённые покупатели.
Бразилия добавляет ещё одну юрисдикцию. AngoNAP Fortaleza и MONET делают Бразилию центральной для американской стратегии Angola Cables. Это помогает, потому что у Бразилии крупный интернет-рынок, крупные точки обмена, спрос на дата-центры и рост облаков. Это усложняет операции, потому что Angola Cables должна поддерживать бразильское регулирование, труд, энергетику, налоги и конкурентное исполнение, сохраняя преимущество ангольского маршрута. Ребрендинг бразильских операций компании в 2023 году в TelCables Brasil, описанный в освещении подводных сетей, указывает на попытку локализовать бизнес, обращённый к Бразилии (https://www.submarinenetworks.com/en/systems/brazil-africa/sacs). Это разумно. Бразильский покупатель скорее доверится локально серьёзному оператору, чем далёкому владельцу кабеля.
Расширение в США через MONET и партнёрства в стиле Uniti добавляет третью юрисдикцию. Это коммерчески необходимо, потому что облачные, контентные и корпоративные экосистемы США слишком важны, чтобы их игнорировать. Это также подвергает Angola Cables переговорной силе американских операторов, облачных провайдеров и экосистем дата-центров. Маршрут компании может заходить в Майами или Бока-Ратон, но затем он конкурирует внутри плотного рынка со множеством альтернатив. Южноатлантический маршрут отличителен, пока не приходит в ликвидный хаб; после этого маршрут должен доказывать, почему он больше, чем один из многих вариантов.
Оценка
Angola Cables ценна, потому что владеет маршрутом, способным изменить форму трафика, а не потому, что велика так, как велик глобальный оператор. Её сильнейший актив — треугольник SACS–MONET–WACS, усиленный AngoNAP Fortaleza, AngoNAP Luanda, Angonix и публичным присутствием на точках обмена. Её сильнейший бизнес-кейс — не универсальная африканская связность. Это конкретное обещание: если покупателю нужна надёжная, менее задержанная и более диверсифицированная передача трафика между Африкой, Бразилией, США и Европой, Angola Cables может сделать южноатлантический путь рабочим, а не экзотическим.
Слабость компании в том, что та же специфичность сужает адресуемую премию. Не каждому покупателю нужна южноатлантическая оптимизация. Многие могут принять обходные пути, если цена ниже или глобальные операторы включают маршрут в более широкие контракты. Гиперскейлеры и крупные CDN могут интернализировать решения о трафике. Бразильские операторы дата-центров и участники точек обмена могут захватить часть ценности рядом с Форталезой. Внутренний рынок Анголы имеет потенциал роста, но проникновение интернета, надёжность энергоснабжения и уровень доходов ограничивают немедленную монетизацию.
Валютный и энергетический риски повышают стоимость работы. Риск ремонта подводных кабелей делает диверсификацию маршрутов продаваемой, но также вынуждает Angola Cables финансировать собственную устойчивость.
Поэтому наиболее вероятно успешная версия Angola Cables — дисциплинированный специалист, а не широкая телеком-империя. Она должна побеждать там, где покупателю нужны южноатлантическая производительность, охват Ангола–Бразилия–португалоязычный мир, африканский краевой доступ, межсетевое соединение Форталезы, управляемый удалённый пиринг или диверсификация маршрутов после инцидентов с кабелями в Западной Африке. Ей следует избегать претензий, что весь трафик будет платить премию за географию. Платная дорога зарабатывает, когда соединяет дефицитные пары отправления и назначения и когда съезды удобны.
Она теряет деньги, если перестраивает ёмкость дата-центров до появления спроса, если долларовые модернизации опережают обязательства клиентов или если качество маршрутизации не превращает физическую дистанцию в пользовательский опыт.
Факты, которые изменили бы эту оценку, конкретны. Во-первых, аудированная или кредиторская финансовая отчётность, показывающая высокую загрузку, стабильную EBITDA, низкий леверидж и покрытие выручки в иностранной валюте, снизила бы макрориск-скидку. Во-вторых, публичные данные об использовании SACS, MONET и AngoNAP, включая гарантированные оптовые контракты и заполненность стоек, показали бы, заполняется ли платная дорога. В-третьих, независимые данные об аптайме, ремонте и производительности маршрутов во время кабельных инцидентов доказали бы, получают ли покупатели устойчивость, а не просто другой путь.
В-четвёртых, свидетельства того, что Angonix и AngoNAP Luanda привлекают больше ценных локальных кэшей, банков, облаков и корпоративных сетей, показали бы, что спрос на ангольской стороне становится реальным. В-пятых, более слабый обменный курс, энергоснабжение или среда акционерного управления сделали бы обратное, превратив дефицитность маршрута в премию за риск, которую клиенты потребуют от Angola Cables поглотить.
Пока покупатель на атлантической развилке должен относиться к Angola Cables как к серьёзному инфраструктурному контрагенту с редким активом и жёсткой базой издержек. Маршрут реален. Аргумент о задержке реален. Стратегия дата-центров и пиринга когерентна. Риск также реален: южноатлантический короткий путь должен оплачиваться в тех же долларах, электроэнергии, ремонтах, оптике, инженерном труде и доверии, что и любая другая глобальная сеть. Экономику Angola Cables решит то, сочтут ли достаточное число покупателей этот короткий путь необходимым, а не просто интересным.
Реестр свидетельств
Идентичность компании и справочные ссылки закреплены страницей RIPE NCC по Анголе, собственной страницей компании Angola Cables и её страницей услуг связи:https://www.ripe.net/membership/member-support/list-of-members/ao/angola/,https://www.angolacables.co.ao/sobre,https://www.angolacables.co.ao/conectividade. Контекст собственности и национальной инфраструктуры поддержан U.S. International Trade Administration, The Worldfolio, Freedom House и релизом NEC 2014 года об инвестициях в SACS:https://www.trade.gov/market-intelligence/angola-information-and-communications-technology,https://www.theworldfolio.com/news/angola-telecoms-movi/3465/,https://freedomhouse.org/country/angola/freedom-net/2024,https://www.nec.com/en/press/201411/global_20141104_04.html.
Аргумент о SACS опирается на объявление NEC 2018 года о готовности к обслуживанию, релиз о вехах 2017 года, Submarine Cable Map, презентации Angola Cables на LACNIC и IX Forum о задержке и независимое исследование CAIDA о последствиях для маршрутизации:https://www.nec.com/en/press/201810/global_20181001_02.html,https://www.newswire.ca/news-releases/angola-cables-cable-system-connecting-africa-and-the-americas-reaches-a-major-milestones-to-create-a-new-route-for-internet-traffic-619956023.html,https://www.submarinecablemap.com/submarine-cable/south-atlantic-cable-system-sacs,https://www.lacnic.net/innovaportal/file/3209/1/sacs_lightning_talk_lacnic30.pdf,https://forum.ix.br/files/apresentacao/arquivo/422/23%20-%20SACS_Lightning_Talk_IX%20F%C3%B3rum%2012_alterado11.12.pdf,https://blog.caida.org/best_available_data/2020/12/15/unintended-consequences-of-submarine-cable-deployment-on-internet-routing/.
Анализ MONET, WACS, Форталезы и модернизаций использует Ciena, Submarine Cable Map, Developing Telecoms и Дата-центр Dynamics:https://www.ciena.com/about/newsroom/press-releases/Angola-Cables-Selects-Ciena-for-MONET-Subsea-Cable-System.html,https://www.submarinecablemap.com/submarine-cable/monet,https://www.submarinecablemap.com/submarine-cable/west-africa-cable-system-wacs,https://www.ciena.com/about/newsroom/press-releases/angola-cables-boosts-capacity-on-monet-submarine-cable-network-with-ciena.html,https://developingtelecoms.com/telecom-technology/data-centres-networks/8464-angola-cables-opens-data-centre-in-brazil.html,https://www.datacenterdynamics.com/en/news/angola-cables-planning-expansion-of-angonap-data-center-in-fortaleza/,https://www.datacenterdynamics.com/en/news/angola-cables-to-build-second-data-center-in-fortaleza-brazil/.
Сигналы о партнёрствах, маршрутизации и точках обмена взяты из отраслевых публикаций о Megaport, MEO, Uniti, PeeringDB, BGP.tools, CAIDA AS Rank, Cloudflare Radar, маршрутной политики Angola Cables, Angonix и PCH:https://satelliteprome.com/news/angola-cables-and-megaport-to-expand-global-digital-connectivity/,https://www.intelligentcio.com/africa/2025/04/04/angola-cables-and-megaport-to-interconnect-in-new-york-miami-london/,https://en.institutional.meo.pt/media/press/2025/june/parceria-estrategica-entre-meo-e-telcables-europa-by-angola-cables-reforca-ligacao-internacional-entre-data-centers,https://www.intelligentcio.com/north-america/2026/05/21/angola-cables-expands-transatlantic-and-regional-reach-through-uniti-wholesale-partnership/,https://www.peeringdb.com/net/4894,https://bgp.tools/as/37468,https://asrank.caida.org/asns/37468,https://radar.cloudflare.com/routing/as37468,https://angolacables.co.ao/routes-table/IP-Network-Routing-Policy-v2024.pdf,https://www.angonix.net/,https://www.pch.net/ixp/details/1848.
Контекст рынка, макроэкономики, энергетики, устойчивости и регулирования Анголы поддержан DataReportal, данными Всемирного банка/FRED об использовании интернета, индикаторами Всемирного банка по электроэнергии и отключениям, профилем Enterprise Surveys, заявлениями МВФ по Статье IV, Internet Society, AfPIF и INACOM:https://datareportal.com/reports/digital-2025-angola,https://fred.stlouisfed.org/series/ITNETUSERP2AGO,https://data.worldbank.org/indicator/EG.ELC.ACCS.ZS?locations=AO,https://data.worldbank.org/indicator/IC.ELC.OUTG.ZS?locations=AO,https://www.enterprisesurveys.org/content/dam/enterprisesurveys/documents/country/Angola-2024.pdf,https://www.imf.org/en/news/articles/2025/02/24/pr-2541-angola-imf-executive-board-concludes-2024-article-iv-consultation,https://www.imf.org/en/news/articles/2026/05/01/pr26135imf-executive-board-concludes-2026-article-iv-consultation-with-angola,https://www.internetsociety.org/resources/doc/2024/2024-west-africa-submarine-cable-outage-report/,https://www.afpif.org/virtual-peering-series-africa/impact-of-submarine-cable-cuts-in-africa/event-summary/,https://inacom.gov.ao/,https://inacom.gov.ao/2025/10/23/transformar-angola-num-hub-regional-de-telecomunicacoes/.