
Резюме
- Во втором квартале AEP добавила 6 ГВт подписанных соглашений о нагрузке, в основном в Техасе; законтрактованный прирост нагрузки до 2030 года достиг 69 ГВт.
- В число законтрактованных клиентов входят гиперскейлеры, дата-центры и промышленные компании; AEP не раскрывает долю только дата-центров или только ИИ-нагрузки.
- Компания дополнительно зарезервировала 3 ГВт газотурбинной мощности; общий объём зарезервированной мощности достиг примерно 13 ГВт для возможного ввода до 2031 года.
- Ещё 10 ГВт турбинной мощности находятся на стадии оценки до 2035 года; их не следует считать утверждённым строительством.
- AEP ожидает, что полностью подписанные соглашения об электроснабжении по принципу «бери или плати» обеспечат компенсацию расходов бытовых потребителей на сумму до 16 млрд долларов, однако это прогнозная, а не уже реализованная экономия по счетам.
- Преобразование в работающие мощности по-прежнему требует одобрения регуляторов, площадок, топлива, передачи, строительства, подключения потребителей и фактического замеренного спроса.
Резервирование турбин превращает дефицит в график
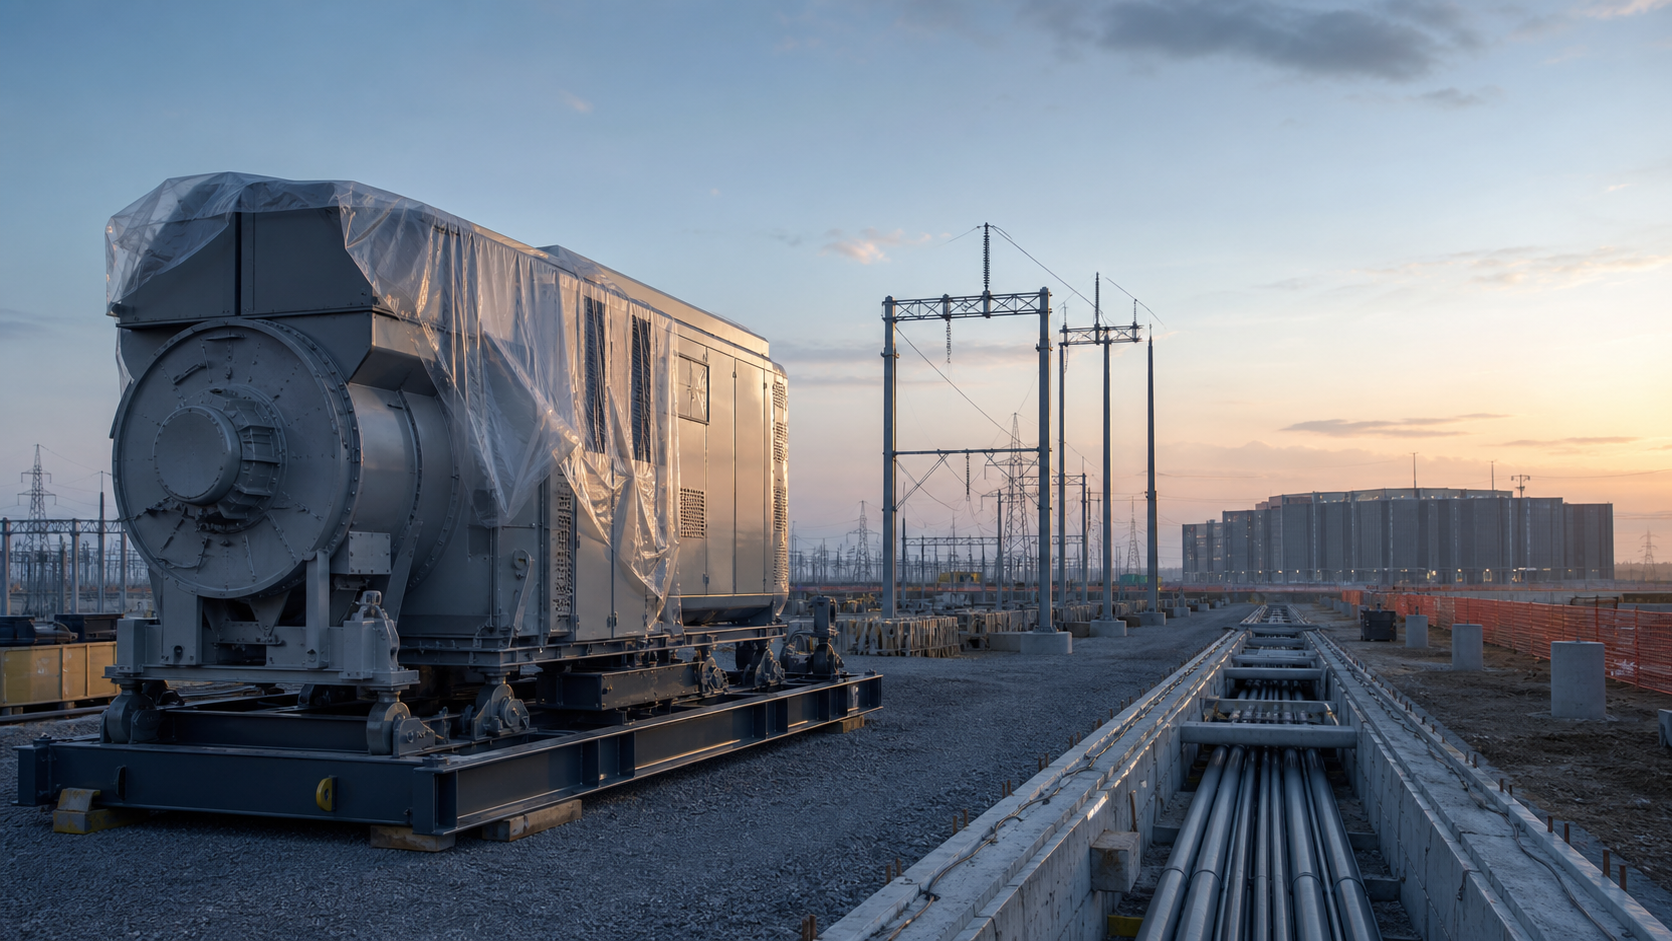
Крупные газовые турбины не покупают со склада, когда энергокомпания обнаруживает, что спрос уже пришёл. Слоты на производстве, основные компоненты и сроки поставки могут быть зарезервированы на годы вперёд. Резервируя мощность, AEP стремится не оказаться в конце 2020-х с подписанными клиентами, но без оборудования для создания предложения.
Дополнительные 3 ГВт, объявленные в течение квартала, доводят зарезервированную мощность примерно до 13 ГВт. Компания описывает её как доступную для возможного ввода до 2031 года. Слово «возможного» здесь выполняет важную работу. Резервирование может обеспечить доступ к оборудованию без выбора каждой площадки, получения каждого разрешения или принятия окончательного инвестиционного решения по каждой станции.
Такая опциональность имеет экономическую ценность. AEP может двигаться быстрее, если подключение нагрузки, решения регуляторов и системные исследования поддерживают строительство. Компания также может выиграть время, пока меняются технологии и графики клиентов. Ценность зависит от коммерческих условий: размеры депозитов, права на отмену, корректировку цены, переуступку и обязательства по поставке в пресс-релизе не раскрываются.
Поэтому называть 13 ГВт утверждённой генерацией было бы неверно. Оборудование не является ни доказательством построенных электростанций, ни гарантией того, что появятся газоснабжение и передача. Это лишь один зарезервированный элемент в гораздо более длинной производственной цепочке.
Контракт на спрос сильнее прогноза, но слабее счётчика
Показатель AEP в 69 ГВт отражает законтрактованный прирост нагрузки до 2030 года после того, как во втором квартале было добавлено 6 ГВт подписанных соглашений, в основном в Техасе. Подписанное соглашение об электроснабжении — это более надёжный сигнал спроса, чем запрос: оно может налагать обязательства по оплате и исполнению.
В релизе говорится, что полностью подписанные соглашения используют механизм «бери или плати». Такое условие может требовать оплаты, даже если клиент потребляет меньше согласованного объёма, помогая энергокомпании возместить расходы на инфраструктуру. Однако публичные агрегированные данные не раскрывают минимальные объёмы, срок действия, кредитное обеспечение, плату за выход или условия корректировки платежей.
Заключение контракта не устраняет строительные риски со стороны клиента. Застройщику дата-центра, возможно, придётся обеспечить землю, разрешения, серверы и финансирование; промышленный покупатель может столкнуться с собственным рыночным циклом. Контракт может распределить последствия задержки, но не предотвратить саму задержку.
Фактический замеренный спрос — это окончательная физическая проверка. Объект может подключаться поэтапно и годами оставаться ниже зарезервированной нагрузки. Финансовая проверка отдельная: минимальные платежи могут защитить других потребителей даже при низкой загрузке, но только если соглашение исполнимо в отношении кредитоспособного контрагента на протяжении всего срока службы активов энергокомпании.
69 гигаватт — это не показатель ИИ
AEP выделяет в составе клиентов гиперскейлеров, дата-центры и промышленные компании. Компания не сообщает, какая часть 69 ГВт приходится на каждую категорию. Описывать весь объём как спрос дата-центров или весь спрос дата-центров как ИИ значило бы выдумать знаменатель.
Состав важен, поскольку профили нагрузки и экономические риски различаются. Вычислительный кампус может работать непрерывно, но наращивать мощность по мере открытия залов. У завода могут быть производственные смены, зависимость от сырьевых цен и иная терпимость к перебоям. Гиперскейлер может совмещать облачные, хранилищные, сетевые и обычные корпоративные нагрузки с ИИ.
География также меняет системное реагирование. Дополнительные 6 ГВт пришлись в основном на Техас, но общая цифра в 69 ГВт охватывает более широкую зону обслуживания AEP и не даёт графика по отдельным площадкам. ERCOT и PJM имеют разные рыночные, плановые и регуляторные механизмы; одно решение по турбинам или передаче не подойдёт для каждой юрисдикции.
Инвесторам нужна матрица, а не один заголовок: законтрактованные мегаватты по классам клиентов, зонам обслуживания, ожидаемому году подключения, покрытию минимальными платежами и требуемой стадии сетевой готовности. Это позволило бы сопоставить портфель спроса с планами поставок и капитальных вложений, не раскрывая имена клиентов.
Оборудование и спрос могут разминуться в обе стороны
Резервирование турбин под контрактный спрос — это форма сопоставления, но раскрытые агрегированные показатели не подтверждают, что каждая единица оборудования соответствует конкретному клиенту или площадке. Тринадцать гигаватт возможного ввода турбин значительно меньше 69 ГВт законтрактованного прироста нагрузки, и эти две цифры используют разные горизонты и определения.
Разрыв не означает дефицита в 56 ГВт. Свой вклад могут внести существующая генерация, возобновляемые источники, накопители, закупки на рынке, управление спросом и импорт по передающим сетям. Некоторые клиенты подключатся позже, будут потреблять ниже зарезервированной мощности или частично обеспечивать себя энергией. С другой стороны, новые турбины могут служить надёжности системы, а не одному клиенту.
Сроки могут сорваться в любую сторону. Спрос может подключиться раньше, чем будут готовы генерация и сеть, создавая проблему надёжности или задерживая клиента. Оборудование может поступить до получения разрешений, топлива или строительства площадки, связывая капитал. Клиент может отложить проект уже после того, как станция продвинулась настолько, что отменять её экономически нецелесообразно.
Полезный график должен сопоставлять годовые приращения: даты подключения по контрактам, доступную генерирующую мощность, поставку турбин, статус разрешений, завершение передачи и ожидаемый замеренный рост. Агрегированные конечные цифры скрывают эти точки сопряжения.
Десять гигаватт на стадии оценки — это опцион на более позднюю проблему
AEP также оценивает ещё 10 ГВт турбинной мощности до 2035 года. Оценку следует рассматривать отдельной строкой. Она может включать рыночные обсуждения, инженерные варианты или возможные резервирования; в раскрытии не говорится, что этот объём заказан, одобрен или включён в утверждённую программу строительства.
Складывать эти 10 ГВт с зарезервированными 13 ГВт и называть 23 ГВт новыми газовыми станциями означало бы разрушить границу между решениями. Первая цифра — это мощность оборудования, зарезервированная для возможного ввода. Вторая — возможность, которая всё ещё рассматривается. Ни то, ни другое не эквивалентно действующей установленной мощности.
Более длинный горизонт усиливает технологические и политические риски. Станции, рассматриваемые на 2030-е годы, будут работать в условиях цен на топливо, выбросов, рынка и регулирования, которые сегодня зафиксировать невозможно. Резервирование может сохранить опцион, но для его исполнения по-прежнему нужно обоснование по конкретному проекту.
Такое обоснование должно сравнивать турбину с альтернативами по гарантированной мощности, срокам строительства, топливной инфраструктуре, передаче, вкладу в надёжность и полной стоимости. В релизе, поданном в SEC, эти сравнения не публикуются, поэтому он не позволяет сделать вывод об окончательной структуре генерации.
Компенсация домохозяйствам на 16 млрд долларов — это прогноз, которому нужен знаменатель в виде счетов
AEP заявляет, что полностью подписанные соглашения об электроснабжении по принципу «бери или плати» обеспечивают ожидаемую компенсацию расходов бытовых потребителей на сумму до 16 млрд долларов. Механизм правдоподобен: крупные новые клиенты могут участвовать в общих постоянных расходах и финансировать инфраструктуру, которая иначе возмещалась бы более широко.
Но слова «до», «ожидаемая» и «обеспечивают» указывают на будущую оценку. Эта сумма не является деньгами, уже возвращёнными домохозяйствам, и не реализованным снижением счетов. Она зависит от того, подключатся ли клиенты, будут ли платить, останутся ли в обслуживании и возьмут ли на себя расходы, отнесённые к ним.
Чтобы проверить это утверждение, AEP следует раскрыть расчёт по каждой юрисдикции. В числителе должны быть доходы от крупной нагрузки или прямые взносы за вычетом дополнительных операционных и финансовых расходов. В знаменателе — база бытовых клиентов и счета, которые применялись бы без нового спроса.
Оценке также нужен временной профиль. Шестнадцать миллиардов долларов на протяжении многих лет нельзя сравнивать со счётом за один год. Решения регуляторов определят, как и когда будут поступать выгоды. Если инвестиции и доходы придут в разные периоды, потребители могут столкнуться с более высокими расходами до того, как появится ожидаемая компенсация.
Стресс-сценарии не менее важны: задержка подключения, более низкая загрузка, дефолт контрагента, перерасход средств на строительство станции и изменение цен на топливо. Условия «бери или плати» могут поглотить часть этих рисков, но не обязательно все.
Капитальный план на 78 млрд долларов нужно сверять по каждому проекту
AEP сохранила капитальный план на 78 млрд долларов на 2026–2030 годы и определила более 10 млрд долларов дополнительных инвестиционных возможностей. Ни одну из этих цифр не следует переименовывать в стоимость портфеля спроса на 69 ГВт или резерва турбин на 13 ГВт.
План охватывает более широкую программу энергокомпании. Одни проекты могут поддерживать обычную замену оборудования, надёжность, передачу, распределение, генерацию или новых клиентов. Дополнительная возможность — это ещё не утверждённые расходы. В документах не приводится разбивка по отдельным клиентам.
Регуляторы решат, какие активы обоснованны, как расходы попадут в тарифы и какую защиту должны предоставить крупные потребители. Контракт «бери или плати» может обеспечивать конкретную инвестицию, тогда как активы, полезные для всей сети, могут распределяться между пользователями. Распределение может различаться в разных юрисдикциях AEP.
Лучшая сверка связала бы подписанную нагрузку с конкретными классами инвестиций, не раскрывая коммерческих участников: подключение за счёт клиента, выделенные сетевые модернизации, общая передача, генерация и общесистемная надёжность. Она показала бы обеспечение и минимальные платежи рядом с расходами, которые они защищают.
Операционная система показателей начинается там, где заканчивается анонс
По спросу AEP должна отслеживать подписанную мощность, запланированное подключение, фактически поданное напряжение, измеренный пик, среднее потребление и платежи. По предложению — резервирование оборудования, поставку, одобрение площадки, строительство, готовность топлива, подключение к сети и коммерческую эксплуатацию.
Эти две системы показателей должны сходиться по годам и регионам. Избыток в одном месте не может автоматически покрыть дефицит в другом. Поставка турбины не может компенсировать задержку линии электропередачи.
Реализованная компенсация для бытовых потребителей должна отражаться на той же панели: зачисленные доллары или избегнутые расходы, число затронутых клиентов и период. Это позволило бы отличить исполнимое контрактное преимущество от модельного допущения.
AEP сделала значимый шаг. Компания не просто прогнозирует, что дата-центрам и заводам может понадобиться энергия; она подписывает сервисные соглашения и резервирует дефицитное генерирующее оборудование. Это улучшает доказательную базу с обеих сторон будущего баланса мощности. Одновременно это обязывает энергокомпанию управлять двумя календарями, расхождения между которыми могут стоить дорого. Мерой успеха являются не 69 ГВт или 13 ГВт на слайде, а та часть, которая будет своевременно построена, одобрена, обеспечена топливом, подключена и оплачена без перекладывания неоценённого риска на домохозяйства.