Resumo
- A Solomon Islands Submarine Cable Company, constituída em agosto de 2016 e detida em 51% pela Investment Corporation of the Solomon Islands e em 49% pelo Solomon Islands National Provident Fund, opera os sistemas submarinos internacional e doméstico do país — e afirma vender capacidade somente a operadores licenciados nas Ilhas Salomão.
- O subsídio australiano pagou o ativo e uma compra de ações de US$ 29,7 milhões cobriu a contrapartida do governo em 2018, mas a alavanca durável é a regra de venda exclusivamente no atacado. Num país cuja capacidade internacional chega por uma única empresa, o custo de entrada de um provedor de acesso é uma licença e um contrato, não um cabo.
O ativo
As Ilhas Salomão não têm um mercado de cabo.
Têm uma empresa de cabo, e a primeira página dessa empresa descreve o arranjo com uma franqueza incomum.
A Solomon Islands Submarine Cable Company Limited declara ter sido constituída no país em agosto de 2016 e que «The Coral Sea Cable System and the Solomon Islands Domestic Network were completed by a majority grant funded project by the Commonwealth of Australia in late 2019» (descrição da empresa).
Dois sistemas, um subsídio, um dono.
O trecho internacional e a rede doméstica aparecem na mesma frase porque, até onde vai o registro comercial, são o mesmo negócio.
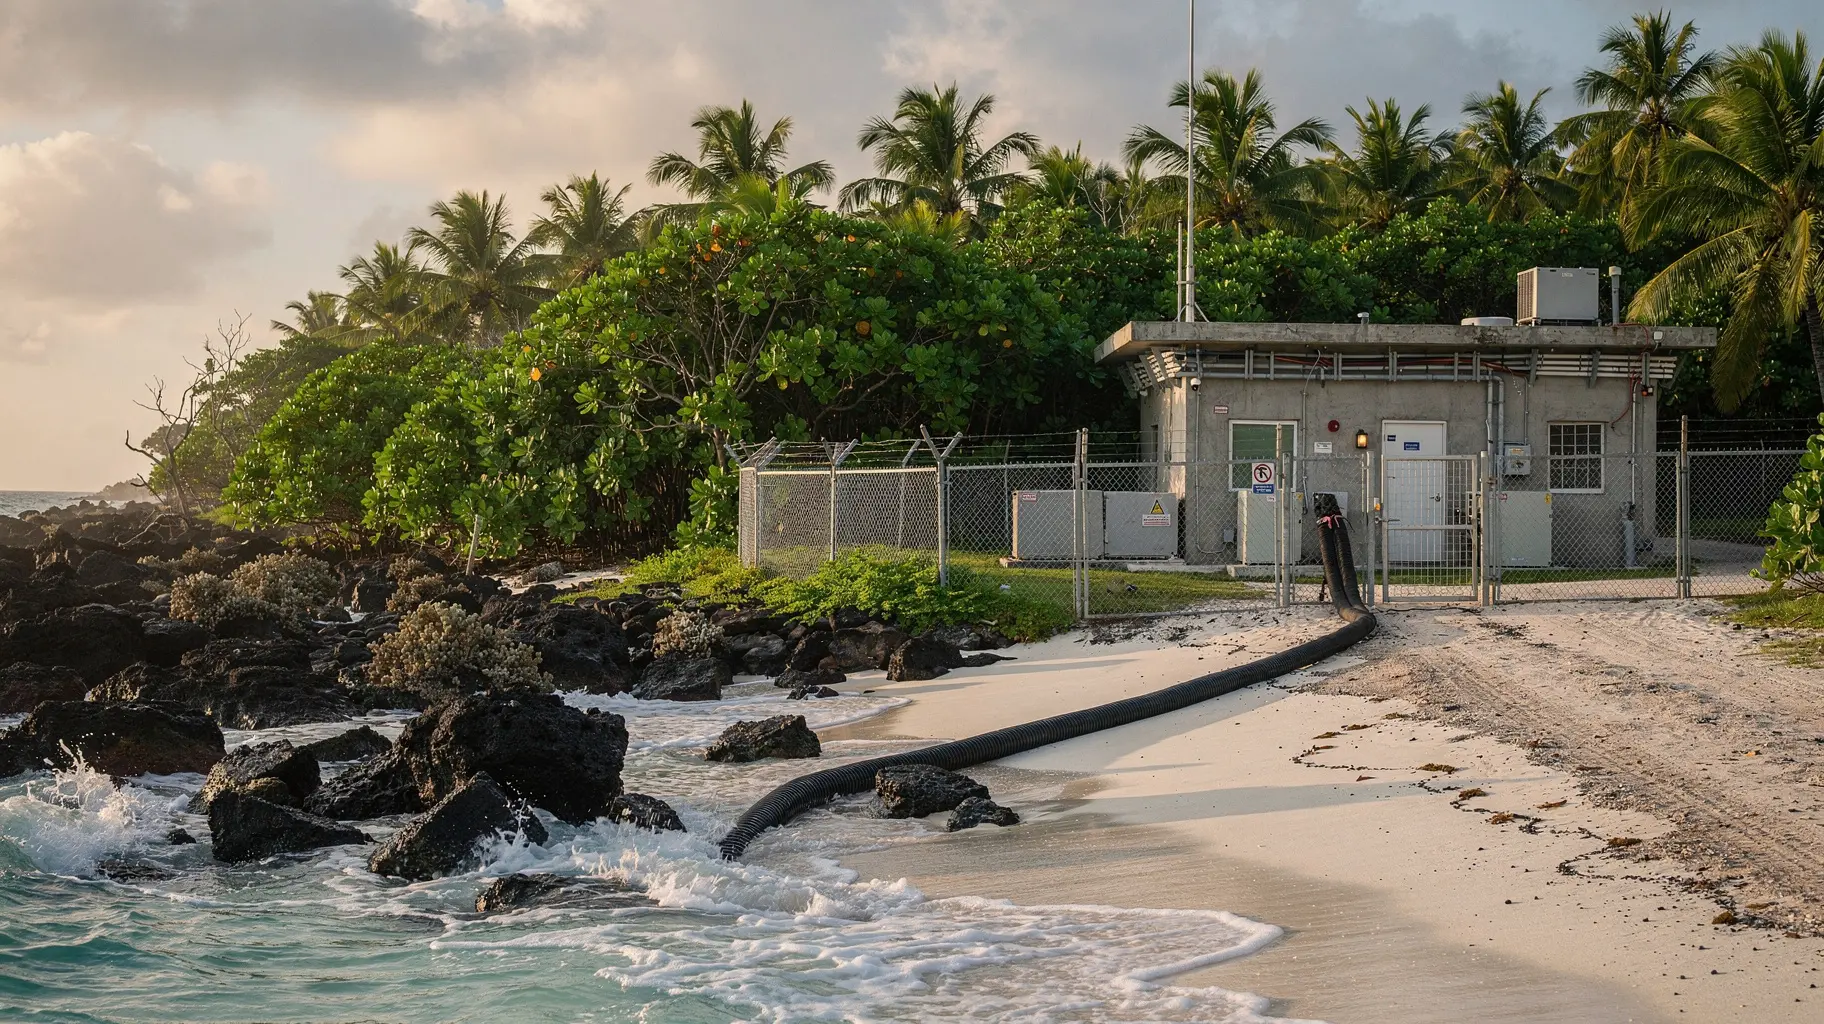
A obra não terminou quando os cabos chegaram à praia. A publicação setorial Data Center Dynamics informou que a empresa australiana de data centers DXN foi contratada pela SISCC para «to design, manufacture, deliver, and install a cable landing station (CLS)» (Data Center Dynamics), com a manchete avaliando o contrato em AU$ 12 milhões. O trecho preservado é interrompido no meio da frase: o local atendido por essa estação não está no registro consultado aqui. O que o texto estabelece é que a SISCC encomendava obra civil para um sistema que já possuía.
O capital
A propriedade é declarada sem rodeios: a Investment Corporation of the Solomon Islands detém 51% do capital social e o Solomon Islands National Provident Fund, 49%, e a SISCC se descreve como «a 100% Government backed company who own and operate Submarine Cable services in the Solomon Islands territory» (descrição da empresa).
O dinheiro tem um formato pouco comum. Após a conclusão de um acordo de acionistas em 20 de julho de 2018, os dois sócios «purchased their shares for a combined value of $29.7M USD, sufficient to fully fund the co-contribution required from Solomon Islands Government», no âmbito do memorando tripartite assinado por Austrália, Papua-Nova Guiné e Ilhas Salomão em Brisbane, em 11 de julho de 2018 (descrição da empresa).
Vale reler. A parcela do Estado num projeto de cabo entre três países não foi coberta por dotação orçamentária, mas por duas instituições ligadas ao Estado comprando ações da companhia que ficaria com o ativo, num valor que a própria empresa vincula diretamente à obrigação.
É uma solução de camada de capital para uma exigência de camada diplomática, e o resultado é um balanço com dois sócios institucionais domésticos e um ativo de vida muito longa.
Nenhuma escritura de constituição ou registro de acionistas auditado foi obtido para este artigo. A divisão 51/49 e o valor de US$ 29,7 milhões são o relato que a empresa faz de si mesma, e assim são apresentados.
A regra de acesso
E então a frase que importa.
«Solomon Submarine Cable is a Wholesale Operator, selling international and domestic capacity to any licensed operators in the Solomon Islands» (descrição da empresa).
A SISCC iniciou operações comerciais em fevereiro de 2020 e atua sob o nome fantasia Solomon Submarine Cable (descrição da empresa). A redação é cuidadosa; o efeito é estrutural. A capacidade não é vendida ao usuário final. É vendida a operadores licenciados, o que significa que qualquer provedor de acesso que atenda clientes salomônicos compra sua banda internacional, e sua banda entre ilhas, de uma contraparte integralmente detida por instituições ligadas ao Estado.
Um subsídio constrói um ativo. Uma obrigação de atacado decide quem pode comprar dele. O primeiro é um evento de capital com data de conclusão. O segundo é uma regra de mercado sem nenhuma. O dinheiro australiano está no fundo do mar; a regra de acesso segue em vigor enquanto os termos disserem que sim.
Essa é a diferença entre «as Ilhas Salomão ganharam um cabo» e «as Ilhas Salomão ganharam um portão». As duas coisas são verdadeiras, na mesma empresa, na mesma página.
O que o registro não mostra
A capacidade de projeto do Coral Sea Cable System não aparece aqui de forma verificada.
Circulam números — comumente 40 Tbps, às vezes 20 Tbps para o que as descrições chamam de capacidade inicial ou ativada —, mas nenhum trecho de editor foi inspecionado para definir qual corresponde ao projeto, à capacidade iluminada ou à contratada. A mesma contenção vale para a rota do sistema e para a lista de pontos de atracação da rede doméstica: Honiara, Auki, Noro, Taro e Kirakira aparecem como candidatos de projeto, não como conclusões confirmadas.
A questão do registro também permanece aberta, e essa abertura importa ao argumento. Nosso próprio registro da SISCC, atualizado em 18 de junho de 2026, contém um único fato técnico: a empresa figura no diretório público de membros da APNIC como membro «very small», com código de país SB (diretório de membros da APNIC), e o mesmo registro adverte contra classificá-la como provedora de acesso, de trânsito IP, de nuvem, de registro ou de rede gerenciada sem respaldo público explícito. Se a SISCC detém número de sistema autônomo e alocações de endereços próprios não foi determinado aqui. Um registro que não pôde ser lido não é prova de que não exista.
A distinção merece ser nomeada, porque é rotineiramente borrada. Um nível de associação à APNIC descreve uma conta de espaço de endereçamento. Não diz nada sobre quanto tráfego atravessa uma estação de atracação, e uma pegada de registro «very small» é perfeitamente compatível com ser o único vendedor atacadista de capacidade internacional de um país. Presença no registro e controle de mercado são duas medidas diferentes; só uma descreve este mercado.
Também não estabelecido: quantos operadores licenciados compram capacidade da SISCC hoje.
O teste que decidiria
Dois observáveis decidiriam se o enquadramento do portão está certo ou é exagero.
Se os termos publicados da SISCC, ou um registro de regulador, mostrassem revenda aberta e não discriminatória de capacidade a provedores a jusante sem licença, o enquadramento cai, e a história correta é a de um atacadista estatal comum num mercado muito pequeno — coisa banal, e boa.
Se a SISCC tivesse alocações substanciais e anunciasse prefixos próprios, o contraste entre «uma linha de registro atrás de um portão operacional» desabaria: seria uma operadora de rede no sentido comum, visível em tabelas de rotas e não apenas num diretório de membros.
Nenhum dos dois testes é resolvido pelos registros reunidos aqui. Ambos seguem abertos, e qualquer um mudaria a conclusão.
O que não precisa ser resolvido é a aritmética da entrada.
Um provedor de acesso que queira atender clientes salomônicos não pode construir um segundo Coral Sea Cable. Pode obter uma licença e negociar com o único atacadista que detém tanto o sistema internacional quanto o doméstico. Não há evidência de conduta irregular nesse arranjo, e este artigo não alega nenhuma.
É uma descrição da forma do mercado — e formas têm consequências. Para um operador que pondera entrar, o custo de uma licença e de um contrato de atacado ocupa o lugar onde antes ficava o custo de capital. Para um comprador de capacidade do Pacífico, a contraparte não é um mercado, é uma empresa: um preço, um cronograma de restabelecimento, um conjunto de condições.
O cabo foi um presente.
O portão é uma decisão permanente, escrita numa obrigação de atacado, e num país cuja capacidade internacional chega por uma única empresa, é com essa decisão que todo operador futuro terá de discutir.
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Exclusivo para o Círculo Estratégico
Círculo Estratégico
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Círculo EstratégicoSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance