
Resumen
- Limited Liability Company YarTranzitTelecom se entiende mejor como una empresa regional de infraestructura crítica de escala reducida: opera desde Pobedy 16B, en Yaroslavl, con un centro de datos, una oferta de colocación y conectividad, soporte continuo y una promesa comercial de fiabilidad de nivel Tier 3, pero sin evidencia pública suficiente para tratar esa promesa como certificación independiente.
- La economía visible se apoya en tarifas de armario, potencia adicional, entrada de fibra, acceso a operadores, servidores dedicados y VPS/VDS; esos precios muestran una lógica de ingresos recurrentes por capacidad física y servicios de red, aunque no revelan ocupación, descuentos, mezcla real de clientes ni contratos privados.
- La compañía reporta ingresos de 2024 de RUB 31,944 millones, beneficio bruto de RUB 10,0 millones y beneficio neto de RUB 2,3 millones; eso implica un margen bruto aproximado de 31,3 por ciento y un margen neto cercano al 7,2 por ciento, cifras coherentes con una operación que monetiza infraestructura limitada y debe absorber costes de energía, mantenimiento, personal, enlaces y reposición técnica.
- El punto más delicado es la frontera entre la compañía legal y el recurso de red AS16047: registros antiguos y páginas de rangos atribuyen el ASN y sus dos prefijos IPv4 a YarTranzitTelecom, mientras vistas más recientes de 2026 lo muestran bajo Scientific-Production Enterprise Business Sviaz Holding LLC; por tanto, el ASN debe tratarse como una evidencia histórica y de continuidad operativa, no como prueba simple de control actual.
La tesis económica
El caso de Limited Liability Company YarTranzitTelecom es el de una infraestructura regional que vale más por su posición local, su continuidad y su capacidad de agregación que por su tamaño absoluto. En una lectura superficial, los ingresos de 2024, la plantilla reducida y el área tecnológica declarada podrían hacer pensar en un negocio demasiado pequeño para tener relevancia estratégica. Esa lectura pierde lo esencial.
En telecomunicaciones regionales, una sala técnica con alimentación eléctrica, refrigeración, fibra, turnos de ingeniería y acceso a varios operadores puede crear una superficie económica persistente, aunque no se parezca a un campus de nube global. El valor no está solo en la cantidad de metros cuadrados, sino en la fricción que evita: latencia local, desplazamientos de equipos, redundancia para organismos regionales, continuidad para empresas que no quieren depender por completo de Moscú y acceso práctico a redes que ya llegan al edificio.
La compañía se presenta como operador de centro de datos en Yaroslavl, con dirección en Pobedy 16B. La oferta visible habla de una posición neutral frente a operadores, soporte técnico permanente y una disponibilidad prevista de 99,982 por ciento, descrita como de nivel Tier 3. Esa combinación es importante porque junta tres promesas económicas distintas. La primera es inmobiliaria y eléctrica: el cliente obtiene un lugar físico donde alojar equipos. La segunda es de telecomunicaciones: el cliente obtiene enlaces, interconexión y acceso a recursos de red.
La tercera es de continuidad operativa: el cliente compra vigilancia técnica, redundancia y una reducción del riesgo de parada. En mercados regionales, esas tres promesas suelen venderse juntas porque el cliente no quiere negociar por separado edificio, energía, refrigeración, seguridad, operador de última milla, tránsito IP y mantenimiento.
El punto clave es que YarTranzitTelecom no aparece como una empresa de gran escala con margen para absorber errores masivos de inversión. Su economía pública sugiere disciplina de capacidad. Los datos visibles muestran ingresos anuales de RUB 31,944 millones en 2024, coste de ventas de RUB 21,944 millones, beneficio bruto de RUB 10,0 millones y beneficio neto de RUB 2,3 millones. La cuenta no deja mucho espacio para romanticismo tecnológico.
Un margen bruto de alrededor de 31,3 por ciento significa que la compañía retiene una parte razonable del ingreso después de costes directos, pero el margen neto de aproximadamente 7,2 por ciento indica que gastos generales, administración, mantenimiento, amortización efectiva, impuestos, financiación o costes indirectos absorben una porción relevante. No es una economía de software puro; es una economía de infraestructura física, con activos que deben enfriarse, energizarse, vigilarse y renovar sus componentes.
La cifra de ingresos también da una forma útil de entender el tamaño. Un armario estándar de 42U con hasta 3 kW aparece en la tarifa de colocación a RUB 68.000 mensuales. Sin descuentos ni extras, ese armario equivale a RUB 816.000 anuales. Dividir los ingresos de 2024 entre ese precio anual produce una referencia de unas 39 unidades equivalentes de armario. Esta no es una medida de ocupación real, porque la compañía vende más que armarios: potencia adicional, unidades sueltas, servidores dedicados, VPS/VDS, enlaces, entrada de fibra, mantenimiento y soluciones de reserva.
Además, los precios publicados pueden variar por negociación, permanencia, paquete, impuestos y nivel de servicio. Aun así, la cuenta ayuda a situar el negocio: no estamos ante miles de racks, sino ante una base de capacidad regional donde unas decenas de equivalentes de armario, combinadas con servicios de red y contratos públicos, pueden explicar una facturación anual modesta pero significativa para una ciudad secundaria.
Esa escala cambia la pregunta de inversión. No conviene preguntar si YarTranzitTelecom puede competir con proveedores nacionales de nube o con centros de datos metropolitanos de gran capacidad. La pregunta correcta es si puede seguir siendo un punto local suficientemente confiable para cargas que valoran proximidad, continuidad y accesibilidad operacional. En esa pregunta, el tamaño reducido puede ser una limitación y una ventaja. Limita la expansión, la diversificación de clientes y la capacidad de absorber shocks energéticos.
Pero también permite operar con una plantilla pequeña, relaciones locales, conocimiento específico del edificio y una oferta ajustada a organizaciones regionales que necesitan soporte humano y acceso físico, no necesariamente una plataforma automatizada de escala nacional.
Capacidad física, energía y refrigeración
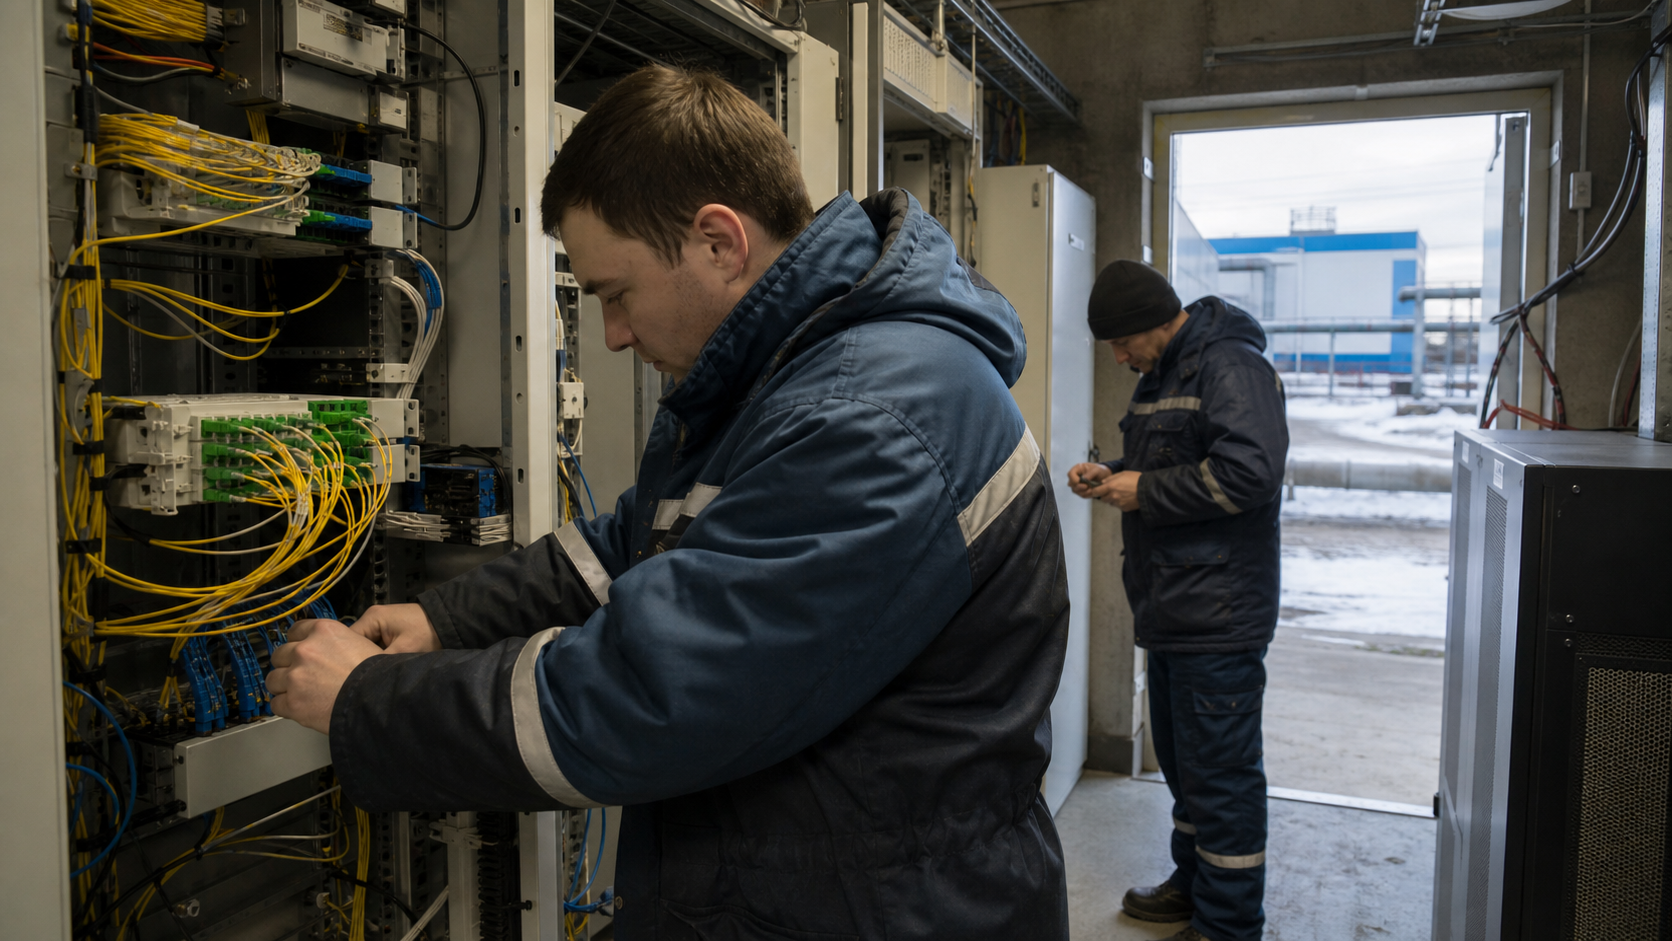
La infraestructura declarada marca el perímetro material del negocio. La página de infraestructura habla de 150 metros cuadrados de área tecnológica en la primera etapa, 150 kW de potencia asignada, un generador diésel FG Wilson, entrada de fibra al edificio, fibra hacia operadores principales y organización de un nodo de acceso YAR-IX. La página principal añade la puesta en servicio de una tercera sala sellada con 12 armarios de telecomunicaciones de 42U y dos aires acondicionados de precisión Airedale con capacidad total de refrigeración de 80 kW. Esos datos importan porque el centro de datos no vende espacio en abstracto.
Vende energía utilizable, disipación térmica, rutas de cable, soporte y una probabilidad de continuidad.
La restricción más clara es la energía. La tarifa estándar de colocación incluye hasta 3 kW por armario. Si se tomara la potencia asignada de 150 kW y se dividiera de forma simple entre armarios de 3 kW, el resultado sería una referencia de 50 armarios antes de pérdidas, cargas auxiliares, refrigeración, margen de reserva y necesidades de otros servicios. La empresa también menciona una posible cuarta etapa con hasta 100 armarios de telecomunicaciones. Esa posibilidad no debe leerse como capacidad actual equivalente a 100 armarios de 3 kW bajo la potencia asignada declarada.
Para sostener esa densidad habría que explicar alimentación adicional, eficiencia, redundancia, uso real por rack y margen térmico. La evidencia pública permite decir que existe una ambición o una opción de expansión, no que la compañía ya pueda monetizar de forma plena cien armarios estándar cargados al máximo.
La tercera sala sellada ayuda a entender la incrementalidad. Doce armarios de 42U, cada uno con una envolvente comercial de 3 kW, producirían una carga de referencia de 36 kW si todos operaran al límite incluido. La capacidad de refrigeración de 80 kW sugiere holgura térmica a nivel de esa sala, pero no elimina las restricciones del sitio completo. La refrigeración se diseña para escenarios de pico, redundancia y distribución de calor; la potencia total asignada sigue siendo el cuello de botella económico más general.
En la práctica, el margen se construye vendiendo diferentes densidades, cobrando potencia adicional, gestionando reservas y evitando que las cargas de clientes comprometan continuidad o temperatura.
La disponibilidad prevista de 99,982 por ciento se presenta como nivel Tier 3. En términos comerciales, esa cifra sitúa la oferta dentro de un lenguaje que los compradores de centro de datos entienden: no solo espacio, sino continuidad medida. Sin embargo, la evidencia revisada no identifica una certificación independiente. Esto obliga a separar la utilidad de la promesa de su verificabilidad. Como declaración comercial, ayuda a vender confianza y a justificar precios más altos que un cuarto técnico básico. Como prueba de resiliencia certificada, no basta.
Un comprador serio pediría historial de incidentes, esquema eléctrico, redundancia real, acuerdos de mantenimiento, pruebas de generador, autonomía de combustible, política de repuestos, procedimiento de intervención y evidencia de auditorías. La economía de YarTranzitTelecom se beneficia de poder hablar el idioma de Tier 3, pero su valoración prudente debe aplicar descuento hasta ver certificación o datos operativos.
La ubicación también tiene valor económico. Pobedy 16B aparece de forma repetida como dirección legal, dirección de operación y lugar de la infraestructura histórica. Un decreto regional de 2013 incluyó a CJSC YarTranzitTelecom en una lista de consumidores eléctricos donde la restricción podría tener consecuencias económicas, ecológicas o sociales, vinculándolo como operador de centro de datos de gobierno electrónico. Ese dato es histórico y se refiere a una forma corporativa anterior, no necesariamente a los contratos actuales de la LLC registrada en 2015.
Aun así, sirve para ubicar el sitio dentro de una continuidad local: no es una dirección inventada para una ficha comercial, sino un punto que ya había sido reconocido en relación con infraestructura pública regional.
Tarifas como mapa de ingresos
La hoja de precios de colocación ofrece una ventana más concreta que muchas descripciones de marketing. Un armario estándar de 42U o una modalidad de rack-place con hasta 3 kW se anuncia a RUB 68.000 mensuales. Hay pagos únicos de RUB 40.000 o RUB 20.000 según la estructura de armario o lugar en rack, y superficies mayores desde RUB 90.000 mensuales. La potencia garantizada adicional se cotiza a RUB 10.500 por kW al mes; la potencia adicional mediante fuente de alimentación ininterrumpida se cotiza a RUB 13.500 por kW al mes.
Una unidad dentro de un rack de YarTT va desde RUB 1.100 hasta RUB 10.400 mensuales según se trate de equipo pasivo o de alta potencia, y cada incremento adicional de 100 W aparece a RUB 1.350 mensuales.
Estas cifras muestran una lógica clásica de monetización de centro de datos pequeño. El producto base da entrada al cliente. Los extras capturan la heterogeneidad real de la carga. Un cliente con un equipo pasivo o de baja demanda ocupa poco espacio y consume poca energía; un cliente con servidores densos compra potencia y UPS. Al cobrar por kW adicional y por incrementos de 100 W, el operador convierte la electricidad y la capacidad térmica en una métrica de facturación. Esa estructura protege al centro frente a clientes que llenan pocos U pero consumen mucha energía.
También permite que una base de armarios aparentemente limitada genere ingresos mayores cuando los clientes requieren densidad, redundancia o servicios complementarios.
El precio de entrada de fibra, RUB 30.000 una sola vez, y el pago único de RUB 1.300 por acceso a recursos de red de otros operadores muestran otra parte de la economía: los cargos de activación. No son grandes en comparación con los ingresos anuales de un armario, pero reducen la fricción de proyectos y compensan trabajo técnico. Las líneas de conexión E1, Fast Ethernet, Gigabit Ethernet y fibra se anuncian con pagos mensuales de RUB 1.400 o RUB 2.300, cifras que por sí solas no transforman la cuenta de resultados, pero sí añaden recurrencia y aumentan la dependencia operativa del cliente.
En una empresa de pocos millones de rublos de beneficio neto, la suma de cargos pequeños y repetidos puede importar, sobre todo si aprovecha infraestructura ya instalada.
Los servidores dedicados y VPS/VDS completan la pila. Los servidores dedicados tienen precios mensuales visibles desde RUB 2.000 para configuraciones antiguas o de gama baja hasta RUB 23.600 para equipos de doble procesador más potentes dentro de la lista. Los planes VPS/VDS van de RUB 250 a RUB 1.650 mensuales y la conectividad por defecto se describe como limitada a 100 Mbps salvo ampliación. En términos de margen, estos productos pueden ser atractivos cuando reutilizan hardware amortizado y capacidad existente.
También pueden ser problemáticos si el inventario queda obsoleto, si la demanda exige soporte intensivo o si los precios bajos atraen cargas que consumen ancho de banda y atención técnica sin pagar suficiente.
La decisión de dejar de prestar servicios de hosting desde el 1 de enero de 2025 es por eso económicamente ambigua. Puede ser una señal positiva: abandonar un producto de bajo margen, alto soporte o alta exposición a abuso para concentrarse en colocación, continuidad y servicios de infraestructura. También puede ser una señal negativa: pérdida de demanda, dificultad para competir con proveedores de nube, presión sobre servidores heredados o necesidad de simplificar por falta de personal. La evidencia pública no resuelve cuál explicación domina.
Lo prudente es tratarlo como una poda de cartera que cambia la mezcla de ingresos y obliga a observar si el crecimiento posterior se sostiene con colocación, conectividad y servicios gestionados.
Ingresos, márgenes y productividad
Los ingresos de RUB 31,944 millones en 2024 sitúan a la compañía dentro de una economía empresarial pequeña. La comparación con 2023 muestra crecimiento de 8,84 por ciento desde RUB 29,350 millones. No es una aceleración explosiva, pero sí una señal de que la base comercial no estaba en contracción visible en ese periodo. El beneficio bruto de RUB 10,0 millones sobre ingresos de RUB 31,944 millones implica un margen bruto cercano al 31,3 por ciento. El beneficio neto de RUB 2,3 millones implica un margen neto aproximado de 7,2 por ciento.
Para un operador físico regional, esas cifras sugieren que la compañía puede cubrir costes directos y conservar algo de rentabilidad, aunque con sensibilidad a cualquier aumento de electricidad, reparación, salarios, alquiler, impuestos, capacidad o enlaces.
La plantilla introduce otra lectura. Una fuente pública da una media de seis empleados para 2024 y otra indica siete empleados promedio. La diferencia es pequeña en número absoluto, pero grande para ratios. Con seis personas, los ingresos por empleado son de unos RUB 5,32 millones. Con siete, bajan a alrededor de RUB 4,56 millones. Ambas cifras son útiles porque muestran un negocio de alta infraestructura por empleado, no una consultora intensiva en horas. La empresa puede generar ingresos recurrentes con pocos trabajadores porque parte del servicio es capacidad instalada.
Pero esa misma escasez de personal puede tensionar soporte 24/7, mantenimiento, ventas, administración, guardias y proyectos simultáneos. La promesa de soporte permanente en una plantilla tan pequeña exige organización cuidadosa, turnos, acuerdos externos o una carga operativa manejable.
El margen neto cercano al 7,2 por ciento no deja mucho colchón para errores de inversión. Si la compañía decide ampliar capacidad, cambiar equipos de refrigeración, renovar servidores, aumentar potencia o mejorar redundancia, los desembolsos pueden absorber varios años de beneficio neto. Esto no significa que la inversión sea inviable; significa que el ritmo de expansión debe estar vinculado a demanda contratada o a clientes ancla. Un centro de datos regional no puede llenar armarios por esperanza. Debe alinear capex con ocupación probable, continuidad de contratos públicos y necesidades de clientes privados que valoren presencia local.
La tarifa de armario ayuda a imaginar escenarios. Treinta armarios al precio estándar producirían unos RUB 24,48 millones anuales antes de extras. Cuarenta armarios producirían RUB 32,64 millones, prácticamente el tamaño del ingreso total de 2024. Pero el ingreso real no se compone solo de armarios completos; hay unidades sueltas, potencia extra, conexiones, servidores, VPS, mantenimiento y posiblemente contratos específicos de continuidad. Por eso una lectura literal puede exagerar ocupación o subestimar servicios. Lo correcto es usar la tarifa como ancla de orden de magnitud.
La cuenta dice que los ingresos publicados son compatibles con una operación de decenas de racks equivalentes o con una mezcla menor de racks más servicios adicionales, no con una instalación masiva.
El coste de ventas de RUB 21,944 millones también merece atención. En este tipo de empresa, los costes directos pueden incluir energía, conectividad, mantenimiento técnico, repuestos, alquileres asociados, servicios subcontratados, equipos y otros costes de operación. Sin desglose, no se puede identificar el principal driver. Pero la existencia de margen bruto positivo y margen neto modesto indica que la empresa probablemente no se limita a revender conectividad sin captura de valor. Hay una base de activos o servicios que retiene margen.
La pregunta de calidad es si ese margen es sostenible ante inflación de energía, presión salarial técnica, renovación de licencias y cambios en el control o uso de recursos de red.
Contratos públicos y concentración local
La evidencia de contratación pública es una de las partes más relevantes del caso. Los agregadores muestran exposición a compras públicas, aunque difieren en el número exacto de contratos y valor total. Una ficha informa 23 adjudicaciones con valor total alrededor de RUB 30,626 millones; otra página de compras muestra 20 adjudicaciones y RUB 26,937 millones. La discrepancia no debe esconder el punto principal: YarTranzitTelecom aparece como proveedor en servicios relacionados con colocación de infraestructura IT, canales de comunicación, soporte técnico IT y alquileres de equipos.
Para una empresa regional de este tamaño, esa exposición puede ser material.
La concentración también es clara en términos direccionales. Una página atribuye alrededor del 88,46 por ciento del valor visible de contratación a un departamento regional de adquisiciones de Yaroslavl, 10,37 por ciento al centro regional de telecomunicaciones e información educativa y 1,15 por ciento a Electronic Region. Estos porcentajes no deben convertirse en una cuenta exacta sin contratos primarios, pero indican dependencia de compradores públicos o cuasi públicos regionales. Esa dependencia puede estabilizar ingresos si los servicios son recurrentes y presupuestados.
También puede concentrar riesgo si un cambio presupuestario, político, técnico o contractual desplaza el gasto a otro proveedor.
En la economía de centros de datos regionales, los organismos públicos cumplen una función de ancla. Requieren continuidad, localización, soporte presencial y cumplimiento administrativo. Pueden preferir proveedores con presencia física y conocimiento de la infraestructura local. A su vez, esos contratos ayudan al operador a justificar guardias, mantenimiento y redundancia que también sirven a clientes privados. El riesgo es que la infraestructura se ajuste demasiado a un pequeño grupo de necesidades públicas y no alcance diversificación comercial suficiente.
Si la empresa depende de uno o dos compradores, sus métricas financieras pueden parecer estables hasta que el ciclo de renovación cambia.
El antecedente del centro de datos de gobierno electrónico en 2013 refuerza la idea de continuidad local, pero no prueba contratos actuales de la LLC. La compañía registrada en 2015 comparte nombre comercial, dirección y narrativa de infraestructura con ese pasado, pero las formas jurídicas y los contratos pueden haber cambiado. Un análisis prudente debe usar ese dato como señal de arraigo y no como confirmación de ingresos presentes. La misma cautela aplica a los registros de Rostrud, directorios de centros de datos y catálogos empresariales: juntos dibujan una presencia real, pero no sustituyen documentación contractual completa.
La contratación pública también influye en el tipo de servicio que la compañía debe prestar. No basta con vender potencia y espacio; debe gestionar documentación, garantías, actos de aceptación, soporte, continuidad y posiblemente requisitos de seguridad o localización. Estos costes administrativos pueden ser altos para una plantilla pequeña. Por eso la rentabilidad neta modesta no sorprende. Una empresa de seis o siete personas que atiende infraestructura física, clientes públicos, conectividad y servicios de mantenimiento probablemente opera con una carga administrativa relevante.
La ventaja es que esos mismos procesos crean barreras de relación para competidores externos que no tienen presencia ni historial local.
Recursos de red y frontera de control
El aspecto de red es el más útil y el más peligroso de interpretar. AS16047, conocido como YAR-TT-AS, aparece en múltiples bases de datos y espejos de ruteo. La huella visible asociada a ese ASN son dos prefijos IPv4, 37.60.176.0/21 y 185.220.40.0/22, con un total de 3.072 direcciones IPv4 y sin IPv6 visible. Varias vistas marcan los prefijos como RPKI válidos. Algunas páginas antiguas o de rango identifican AS16047 y esos prefijos con Limited Liability Company YarTranzitTelecom, ORG-CY2-RIPE y la dirección de Pobedy 16B.
Sin embargo, vistas más recientes de IPinfo, bgp.tools e IPIP muestran la organización registrada como Scientific-Production Enterprise Business Sviaz Holding LLC, ORG-BSH1-RIPE, con modificación de aut-num en junio de 2026.
Esta contradicción es central. No se puede tratar AS16047 como si fuera una prueba directa y actual de control económico por parte de YarTranzitTelecom. Tampoco se puede ignorar, porque la etiqueta YAR-TT-AS, los registros antiguos, las páginas de rangos y las muestras geolocalizadas a Yaroslavl muestran una historia operativa vinculada al entorno de YarTranzitTelecom. La conclusión razonable es que el ASN y los prefijos son evidencia de una continuidad de red con frontera de control en transición o no resuelta públicamente. Para valoración, diligencia o análisis competitivo, esa frontera debe ocupar un lugar prominente.
La importancia económica de 3.072 direcciones IPv4 depende de uso y control. En un mercado donde IPv4 conserva valor, una huella de dos prefijos no es trivial para un operador regional. Permite alojar servicios, direccionar clientes, sostener VPS, dar conectividad a equipos colocados y mantener presencia en tablas de ruteo. Pero si la organización registrada cambió en 2026, el valor económico puede haberse movido, compartido o formalizado de otra manera. Las páginas de ruteo no revelan contratos de transferencia, acuerdos operativos, uso interno, arrendamientos o control administrativo real.
Por eso conviene separar cuatro conceptos: nombre histórico del ASN, organización registral actual, uso técnico de los prefijos y monetización por la compañía analizada.
El upstream visible más claro en vistas actuales es AS9049, ER-Telecom. Textos de política más antiguos también mencionan AS12389 y AS52118. La lectura económica es que YarTranzitTelecom, o la infraestructura históricamente asociada, no aparece como una red de tránsito amplia con múltiples downstreams públicos. Más bien parece una red regional con una o pocas adyacencias visibles y sin IPv6. Esto encaja con el tamaño financiero: la oferta de valor no es ser un carrier nacional, sino operar un punto local de acceso, colocación y servicios.
La ausencia de una huella pública fuerte en PeeringDB también apoya la idea de que el intercambio o la neutralidad de operadores se expresan en el sitio físico y en acuerdos locales, no necesariamente en una presencia abierta y documentada en ecosistemas de peering internacionales.
Los conteos de dominios alojados y direcciones pingables son señales de actividad, no pruebas de ingresos. Una vista nueva atribuye 112 dominios alojados en 42 direcciones al AS16047 bajo Business Sviaz; una vista más antigua de rango muestra 116 dominios en 42 direcciones bajo la etiqueta YarTranzitTelecom. La similitud sugiere continuidad de uso de direcciones, pero no aclara quién factura, quién administra ni qué clientes están activos. Una muestra de IP geolocalizada a Yaroslavl y etiquetada como YarTranzitTelecom refuerza la asociación histórica, pero las bases de geolocalización pueden atrasarse o inferir a partir de registros antiguos.
En este caso, la evidencia técnica debe usarse con humildad: describe la superficie de red visible, no la caja registradora.
Neutralidad, YAR-IX y sustitución por operadores
La compañía se describe como neutral frente a operadores y lista múltiples operadores disponibles en el centro de datos. Además, los materiales históricos presentan el concepto de YAR-IX como una forma de intercambio local de tráfico, con lógica de neutralidad, operadores regionales y posibles participantes de contenido. Esa narrativa tiene sentido económico. En ciudades regionales, un nodo local de intercambio o acceso puede reducir tránsito innecesario hacia centros metropolitanos, mejorar latencia para servicios locales y crear un punto de encuentro para operadores que de otro modo tendrían que resolver conectividad caso por caso.
Pero la neutralidad tiene doble filo. Si el centro de datos facilita acceso a varios operadores, aumenta el valor de colocarse allí. Un cliente puede elegir proveedor, redundar enlaces o conectar con redes presentes. Al mismo tiempo, esos operadores son sustitutos parciales de YarTranzitTelecom como proveedor de conectividad. Un cliente sofisticado puede alquilar espacio y contratar directamente a un carrier, reduciendo el margen de intermediación de YarTranzitTelecom. La compañía entonces debe ganar por el conjunto: edificio, soporte, operación, facilidad de contratación, cercanía, mantenimiento y continuidad.
La neutralidad atrae clientes, pero también limita la capacidad de capturar todo el valor de telecomunicaciones.
El concepto YAR-IX debe valorarse como posicionamiento histórico y racional técnico, no como prueba actual de un intercambio con tráfico material. Los documentos disponibles son antiguos y no muestran participantes activos, volúmenes, puertos, crecimiento ni reglas operativas actuales. Aun así, ayudan a explicar por qué la compañía enfatiza fibra, operadores y acceso local. El negocio no es solo alojar servidores; es insertarse en la economía de interconexión regional. Incluso si el intercambio formal no es hoy un producto robusto, la idea de reunir operadores y clientes en un mismo punto físico sigue siendo relevante para vender colocación.
La presencia de un punto de monitoreo de Ping-Admin añadido con apoyo de YarTranzitTelecom en agosto de 2016 ofrece otra señal de utilidad de red. No prueba ingresos, pero muestra que la infraestructura era lo bastante relevante para alojar o apoyar mediciones externas desde Yaroslavl. Para un centro regional, esos pequeños indicios importan porque el mercado no siempre deja huellas públicas amplias. La actividad técnica se ve en fragmentos: rutas, prefijos, directorios, puntos de monitoreo, contratos agregados, tarifas y direcciones. La tarea analítica consiste en unirlos sin convertir cada fragmento en una afirmación excesiva.
Servicios de continuidad y mantenimiento
La página de centro de datos de reserva presenta una oferta orientada a continuidad de negocio, infraestructura geográficamente distribuida y posibles soluciones conjuntas con operadores y centros de datos de Moscú. Esa línea de negocio tiene una lógica clara para clientes regionales. No todos necesitan duplicar producción completa en un centro de datos nacional. Algunos necesitan un sitio de reserva, replicación parcial, almacenamiento de emergencia, equipo mínimo para recuperación o una forma de mantener servicios críticos si su sala local falla.
Para YarTranzitTelecom, el valor económico de esa oferta no está solo en el precio directo, que no se publica, sino en convertir la relación de colocación en una relación de continuidad.
La continuidad es valiosa porque eleva el coste de cambio. Un cliente que solo alquila una unidad en rack puede migrar con relativa facilidad si encuentra mejor precio. Un cliente que diseña procesos de recuperación, rutas de conectividad, contactos de emergencia y acuerdos de soporte con el operador se vuelve más dependiente. Ese vínculo puede mejorar retención y justificar margen, siempre que el servicio sea confiable. También aumenta responsabilidad. Si el proveedor promete continuidad y falla en una emergencia, el daño reputacional puede ser mayor que en un servicio de bajo nivel.
La oferta de mantenimiento de centros de datos para sistemas de energía, refrigeración y red abre otra vía. Se anuncian servicios de monitoreo y mantenimiento con ahorro potencial de hasta 30 por ciento de costes operativos actuales. Como cifra, ese ahorro debe tratarse como afirmación comercial no validada. Como producto, revela conocimiento técnico comercializable fuera de la sala propia. Una empresa que opera su propio centro puede vender mantenimiento a terceros con salas técnicas, oficinas, instituciones o pequeños centros de datos. Esa línea puede aprovechar la plantilla técnica, aunque también compite por tiempo con soporte interno.
Para una compañía de seis o siete empleados, los servicios de mantenimiento pueden ser atractivos si son de alto valor y baja frecuencia, pero peligrosos si requieren presencia constante en múltiples sitios. La economía mejora cuando los técnicos pueden monitorear, programar visitas y resolver problemas con eficiencia. Empeora si cada contrato genera desplazamientos, guardias y responsabilidad sin suficiente precio. Sin datos de ingresos por línea, no se puede saber si mantenimiento es una contribución material o una oferta secundaria.
Lo importante es que amplía la imagen: YarTranzitTelecom no solo vende espacio, sino competencia técnica local en infraestructura.
Gobierno corporativo, licencias y permanencia
Los registros públicos identifican a la compañía como una sociedad de responsabilidad limitada rusa registrada el 27 de marzo de 2015, con OGRN 1157606001068, INN 7606098580, KPP 760601001, dirección legal en Yaroslavl, Pobedy Street 16B, y actividad principal 61.10.1, servicios de comunicación telefónica. Yuri Nikolaevich Elashkin aparece como director general y propietario del 100 por ciento. Esta concentración de control es típica en empresas regionales pequeñas. Puede agilizar decisiones, reducir conflictos de gobierno y mantener continuidad relacional con clientes.
También concentra riesgo de persona clave, sucesión, financiación y dependencia de una red de relaciones locales.
Las licencias de servicios de comunicación reportadas, incluidas L030-00114-77/00050081 y L030-00114-77/00050082, figuran con vigencia desde el 13 de agosto de 2015 hasta el 13 de agosto de 2026. Dado que la fecha de acceso de la evidencia es el 8 de agosto de 2026, la renovación o continuidad posterior es una cuestión de diligencia inmediata. No es correcto afirmar estado posterior al vencimiento visible. Para un negocio que se presenta en telecomunicaciones, colocación y conectividad, la licencia no es un detalle administrativo menor. Afecta capacidad comercial, cumplimiento y confianza de clientes públicos.
El expediente administrativo A82-8731/2017, con la oficina de Yaroslavl de Roskomnadzor como demandante y YarTT como demandado, aparece en resumen público. Sin detalles completos del caso, no conviene sobredimensionarlo. En sectores regulados, disputas administrativas pueden ser menores o procedimentales. Pero su existencia recuerda que la compañía opera en un entorno donde telecomunicaciones, registros, licencias y obligaciones estatales importan. Para un comprador o socio, la pregunta no es solo si hubo un caso, sino si existen incumplimientos recurrentes, multas pendientes, riesgos de licencia o brechas de documentación.
Los registros secundarios confirman actividad, dirección, categoría empresarial, microempresa, datos financieros y vínculos de propiedad. Son útiles como corroboración, pero no sustituyen extractos oficiales actualizados, contratos, estados auditados ni documentos de licencia vigentes. La calidad del caso económico depende de no mezclar niveles de evidencia. Los datos registrales dan identidad y permanencia. Los precios dan oferta. Los datos financieros dan escala. Las rutas dan superficie técnica. Ninguna de esas capas por sí sola responde todas las preguntas.
La salida del hosting y la disciplina de cartera
La declaración de que desde el 1 de enero de 2025 la compañía ya no presta servicios de hosting es una de las señales operativas más importantes. Hosting, en sentido amplio, puede incluir productos de bajo precio, alto soporte, abuso de red, presión competitiva de grandes proveedores y clientes que comparan por coste mensual. Para una empresa regional con capacidad física limitada, abandonar hosting puede significar concentrarse en productos donde su activo local importa más: colocación, potencia, acceso físico, continuidad, conectividad y mantenimiento. Si esa fue la razón, la decisión mejora calidad de ingresos y reduce ruido operativo.
También existe la interpretación contraria. Salir del hosting puede indicar que la demanda no justificaba mantener inventario, que el hardware envejeció, que el soporte consumía demasiadas horas o que los proveedores de nube desplazaron el producto. La evidencia pública no permite elegir con certeza. Lo que sí permite es ajustar el marco de análisis: los precios de servidores dedicados y VPS/VDS pueden existir como tarifas heredadas o productos residuales, pero no deben leerse como prueba de una estrategia de hosting expansiva después de la fecha indicada.
El centro de gravedad parece moverse hacia infraestructura, no hacia alojamiento genérico.
Esa disciplina de cartera tiene implicaciones en márgenes. Productos de colocación pueden tener ingresos más estables y menor soporte de software, pero requieren energía, refrigeración y mantenimiento físico. Productos VPS baratos pueden generar margen si corren sobre hardware amortizado, pero suelen requerir administración, soporte y vigilancia de abuso. Servidores dedicados pueden monetizar equipos existentes, pero su valor cae con la antigüedad del hardware. Servicios de continuidad y mantenimiento pueden ser más consultivos, pero dependen de confianza y capacidad técnica.
La mezcla óptima para YarTranzitTelecom probablemente no es maximizar número de servicios, sino enfocar los que convierten su presencia en Yaroslavl en ventaja.
La salida del hosting también puede proteger reputación. Un operador de centro de datos regional no quiere que su marca se confunda con alojamiento barato si su venta principal es continuidad y confiabilidad. Al retirar servicios que no encajan o que generan problemas, puede posicionarse como infraestructura de negocio. El coste es perder clientes pequeños que entraban por hosting y crecían hacia servicios mayores. La compañía tendrá que reemplazar esa entrada con relaciones directas, contratos públicos, operadores, integradores o clientes empresariales que necesiten presencia física.
Comparación implícita con alternativas
El cliente potencial de YarTranzitTelecom tiene alternativas. Puede contratar servicios en Moscú, usar nube pública, colocar equipos en otro centro regional, comprar conectividad directamente a un operador o mantener infraestructura propia. La propuesta de valor de YarTranzitTelecom debe superar esas opciones en un conjunto de dimensiones: proximidad, soporte, coste total, facilidad de acceso, resiliencia, conectividad y confianza. No necesita ganar en todas.
Puede ganar cuando el cliente necesita que un técnico local toque equipo, cuando la latencia regional importa, cuando la administración pública prefiere infraestructura cercana o cuando el coste de mover cargas a un centro distante excede el ahorro.
La tarifa de RUB 68.000 mensuales por armario con hasta 3 kW debe evaluarse frente al coste de operar una sala propia. Un cliente que mantiene su propio cuarto técnico paga energía, refrigeración, UPS, generador si lo tiene, seguridad, monitoreo, repuestos, personal y riesgo de parada. La colocación convierte parte de ese coste en una factura previsible. Pero si el cliente ya tiene edificio, personal y baja criticidad, puede ver la colocación como cara. Por eso el argumento comercial depende de continuidad y conectividad, no solo de espacio.
La presencia de operadores en el centro permite una propuesta de acceso. Si la fibra ya entra al edificio y hay rutas hacia operadores principales, el cliente reduce tiempo y complejidad de despliegue. Para instituciones locales, esa facilidad puede pesar más que una comparación abstracta con precios metropolitanos. Para clientes con cargas nacionales o internacionales, la falta de IPv6 visible, la frontera no resuelta del ASN y la aparente dependencia de un upstream principal pueden reducir atractivo. La oferta encaja mejor con necesidades regionales que con arquitecturas de tráfico global.
La colaboración posible con operadores y centros de datos de Moscú en servicios de reserva muestra una forma de convertir una desventaja en complemento. YarTranzitTelecom no tiene que reemplazar a Moscú; puede ser el nodo regional dentro de una arquitectura distribuida. El valor está en diseñar una pareja local-remota: operación diaria cerca del cliente, recuperación o redundancia en otro lugar, y enlaces que conecten ambos entornos. Sin ejemplos públicos de clientes, esto sigue siendo una posibilidad comercial, pero es coherente con la posición del activo.
Qué revelan y qué no revelan las cifras públicas
Las cifras públicas permiten contar una historia de sostenibilidad moderada, no de dominancia. Los ingresos crecen, el margen bruto es positivo, el margen neto existe, la empresa sigue activa y la oferta técnica tiene coherencia. La presencia en contratación pública, directorios de centros de datos y registros de red apoya la idea de que no es una cáscara vacía. Pero la misma evidencia deja huecos importantes. No hay informe de ocupación. No hay desglose por producto. No hay lista de clientes actuales. No hay datos de consumo eléctrico real. No hay historial de SLA.
No hay inversión reciente documentada más allá de la sala sellada y la infraestructura descrita. No hay confirmación independiente de certificación Tier 3.
La diferencia entre seis y siete empleados ilustra un problema de escala. En una gran empresa, un empleado de diferencia no cambia mucho. Aquí cambia la productividad por persona en alrededor de RUB 760.000 de ingresos anuales. Esa sensibilidad también se aplica a contratos. Perder un contrato público de varios millones de rublos puede modificar el perfil de crecimiento. Ganar un cliente de colocación de varios armarios puede cambiar la utilización. Un aumento de energía o una reparación mayor puede comprimir beneficio neto. La economía es viable, pero estrecha.
La incertidumbre sobre AS16047 es aún más material. Si YarTranzitTelecom conserva control operativo o económico sobre parte de la huella, los recursos IPv4 y la red histórica fortalecen el caso. Si el control pasó a Business Sviaz y YarTranzitTelecom solo mantiene asociación histórica, el valor de red atribuible a la compañía es menor. Si existen acuerdos entre partes relacionadas o continuidad administrativa, la situación puede ser más matizada. La evidencia pública solo permite marcar el riesgo y evitar afirmaciones absolutas.
Para cualquier decisión de crédito, adquisición o alianza, esa pregunta debería resolverse con documentación directa.
La contratación pública tiene el mismo patrón. Los agregadores muestran actividad, pero no dan suficiente detalle para anualizar ingresos, distinguir contratos activos de históricos o medir concentración actual. Los totales de RUB 30,626 millones y RUB 26,937 millones no coinciden exactamente. La diferencia no destruye la conclusión, pero advierte contra precisión falsa. La compañía tiene exposición pública visible; el monto exacto y su vigencia deben confirmarse con registros primarios o documentos contractuales.
Implicaciones para clientes
Para un cliente regional, YarTranzitTelecom puede ser atractiva si la prioridad es continuidad local con soporte humano. La oferta de colocación, potencia adicional, conexión con operadores y servicios de reserva cubre un conjunto de necesidades que muchas organizaciones medianas no quieren montar por sí mismas. El precio de armario puede ser razonable si reemplaza costes internos invisibles y reduce riesgo de parada. La presencia de múltiples operadores y la posibilidad de enlaces variados mejoran la flexibilidad. La cercanía física permite intervenciones que una nube remota no ofrece.
Pero el cliente debe preguntar por la realidad operativa detrás de la promesa. ¿Cuál es la disponibilidad histórica, no solo la prevista? ¿Qué pruebas de generador se realizan? ¿Cuánta autonomía de combustible existe? ¿Qué redundancia real tienen UPS, distribución eléctrica y refrigeración? ¿Cuántas personas están de guardia y con qué tiempos de respuesta? ¿Qué operadores están activos hoy en el edificio y bajo qué condiciones? ¿Qué ocurre con licencias después del 13 de agosto de 2026? ¿Cuál es el estado actual de AS16047 y de los prefijos? ¿Hay IPv6 planificado? ¿Qué soporte se incluye y qué se factura aparte?
La respuesta a esas preguntas determinaría si el precio publicado representa valor o riesgo. Un cliente con cargas críticas puede aceptar coste mayor si la continuidad está probada. Un cliente sensible a precio puede usar YarTranzitTelecom para presencia local mínima y contratar servicios mayores en otro lugar. Un organismo público puede valorar documentación, proximidad y continuidad por encima de elasticidad. Una empresa tecnológica con crecimiento rápido puede encontrar límites en potencia, IPv6, conectividad o escala. La compañía no es una solución universal; es una pieza regional.
Implicaciones para competidores y operadores
Para operadores de telecomunicaciones, el centro de datos puede ser socio, cliente, punto de presencia o competidor parcial. Si YarTranzitTelecom mantiene una sala con acceso a operadores y clientes regionales, los carriers pueden usarla como lugar de agregación. El centro gana al atraer más opciones de conectividad; los operadores ganan al acercarse a clientes que no justificarían despliegues individuales. Sin embargo, si el operador vende directamente a los mismos clientes, el margen de YarTranzitTelecom en conectividad puede reducirse.
Para centros de datos metropolitanos, YarTranzitTelecom no parece un competidor directo por escala. Su amenaza es de nicho: retener cargas que necesitan proximidad regional o actuar como sitio de borde y reserva. Para proveedores de nube, la compañía compite cuando el cliente valora control físico, cumplimiento local o costes previsibles de hardware propio. Para integradores regionales, puede ser una plataforma útil: alojar equipos de clientes, conectar servicios, diseñar continuidad y resolver soporte.
El mayor riesgo competitivo es que una alternativa con más capital copie la propuesta local con mejores certificaciones, más potencia y conexión más clara a redes nacionales. Pero construir confianza regional lleva tiempo. La dirección estable, la trayectoria desde 2015 y el sitio conocido en Pobedy 16B son activos relacionales. En mercados locales, la continuidad de relaciones puede sostener negocios pequeños aun cuando competidores tengan mejor hoja técnica. Esa ventaja se erosiona si licencias, red, soporte o inversión quedan opacos.
La lectura de calidad
El caso de YarTranzitTelecom exige una lectura de calidad basada en límites. La compañía tiene una oferta real y medible: metros cuadrados, kilovatios, armarios, precios, servicios, dirección, registros, ingresos, beneficios y señales de red. También tiene zonas oscuras: utilización, certificación, clientes, contratos activos, renovación de licencias, control actual del ASN y mezcla de ingresos. La calidad analítica consiste en no forzar esas zonas a una conclusión única.
Como activo económico, parece mejor descrita como un operador regional de infraestructura con rentabilidad modesta, no como una plataforma de crecimiento agresivo. Su valor está en la fricción local que resuelve. Su vulnerabilidad está en la estrechez de escala, la concentración pública, la dependencia de pocas personas y la necesidad de mantener activos físicos con beneficio neto limitado. La salida del hosting puede fortalecer el foco si va acompañada de colocación y continuidad de mayor calidad. Puede debilitar ingresos si elimina una puerta de entrada sin reemplazo suficiente.
La frontera AS16047 es el principal asunto de evidencia técnica. Las vistas antiguas y de rango respaldan una asociación fuerte con YarTranzitTelecom; las vistas recientes de 2026 trasladan la organización registrada a Business Sviaz. Esa transición, si es real, puede reflejar cambio de titularidad, reestructuración, relación entre entidades o actualización registral. Sin documentación directa, no se debe asignar el valor completo de los prefijos a YarTranzitTelecom. Tampoco se debe borrar la historia técnica de la compañía. La manera correcta de escribirlo es como riesgo de control y continuidad, no como contradicción menor.
Qué debe vigilarse después
Hay cinco indicadores que decidirán si la historia mejora o se deteriora. El primero es la renovación de licencias de comunicación después del 13 de agosto de 2026. Sin continuidad regulatoria visible, el negocio de telecomunicaciones queda bajo pregunta. El segundo es cualquier actualización sobre AS16047, ORG-BSH1-RIPE, ORG-CY2-RIPE y los prefijos 37.60.176.0/21 y 185.220.40.0/22. Esa información determinará cuánto recurso de red puede asociarse a la compañía. El tercero es evolución de ingresos y beneficio neto tras la salida del hosting en 2025. Si los ingresos crecen o se mantienen con mejor margen, la poda fue positiva.
Si caen, la salida pudo revelar presión competitiva.
El cuarto indicador es contratación pública. La compañía parece conectada a compradores regionales; continuidad, pérdida o ampliación de esos contratos afectará estabilidad. El quinto es capacidad física. Si la cuarta etapa de hasta 100 armarios avanza con potencia adicional, refrigeración y demanda contratada, el techo económico sube. Si permanece como posibilidad, el negocio seguirá anclado en una escala pequeña. En centros de datos regionales, las promesas de expansión valen menos que la energía disponible y los clientes firmados.
También conviene observar IPv6. La ausencia visible de IPv6 en la huella AS16047 no impide operar servicios regionales, pero limita la imagen de modernización de red. Para clientes públicos o empresariales tradicionales, puede no ser urgente. Para clientes tecnológicos, plataformas o servicios con visión de largo plazo, sí puede ser una señal de atraso. Del mismo modo, una presencia más clara en directorios de peering, documentación de operadores activos y publicación de métricas de continuidad mejorarían confianza.
Conclusión
Limited Liability Company YarTranzitTelecom no es interesante porque sea grande. Es interesante porque muestra cómo se monetiza una infraestructura regional pequeña cuando combina sala técnica, energía, refrigeración, fibra, acceso a operadores, contratos públicos y recursos de red históricos. Sus cifras de 2024 muestran un negocio vivo: RUB 31,944 millones de ingresos, crecimiento de 8,84 por ciento, margen bruto de 31,3 por ciento y margen neto de 7,2 por ciento. Su oferta comercial muestra capacidad de cobrar por armario, potencia, enlaces, entrada de fibra, servidores, VPS, continuidad y mantenimiento.
Su presencia registral y pública muestra arraigo en Yaroslavl.
La misma evidencia impone cautela. La escala es reducida, la plantilla es mínima, la rentabilidad neta no ofrece gran colchón, la contratación pública puede concentrar riesgo, la promesa Tier 3 no aparece validada por certificación independiente y el control actual de AS16047 está públicamente disputado por vistas recientes que apuntan a Business Sviaz. El caso económico completo no es una historia de expansión segura ni de fragilidad evidente. Es una historia de utilidad regional con preguntas críticas.
Para clientes, la compañía puede resolver problemas concretos de presencia local y continuidad. Para competidores, ocupa un nicho que no se derrota solo con escala remota. Para analistas, obliga a mirar los centros de datos regionales con herramientas proporcionales: tarifas, kilovatios, contratos, personal, rutas, licencias y continuidad. El valor de YarTranzitTelecom está en la suma de esos elementos, no en uno solo. Su futuro dependerá de si puede convertir esa suma en ingresos recurrentes más diversificados, con mayor claridad de red y suficiente inversión para que el activo físico no quede por detrás de las expectativas que vende.
Fuentes
- https://www.yar-tt.ru/
- https://www.yar-tt.ru/infrastructure/
- https://www.yar-tt.ru/services/
- https://www.yar-tt.ru/services/colocation
- https://www.yar-tt.ru/services/dedicated
- https://www.yar-tt.ru/services/vps_vds
- https://www.yar-tt.ru/services/backup_data_center
- https://www.yar-tt.ru/services/service_data_center
- https://www.yar-tt.ru/docs/COD.pdf
- https://www.yar-tt.ru/docs/YAR-IX.pdf
- https://companies.rbc.ru/id/1157606001068-ooo-yartranzittelecom/
- https://www.banki.ru/business/contragent/7606098580-760601001/
- https://b2b.house/company/OOO-YARTT_1f304759-bfdc-4799-a066-6db52da2f833/
- https://b2b.house/company/OOO-YARTT_1f304759-bfdc-4799-a066-6db52da2f833/purchases/
- https://spark-interfax.ru/yaroslavskaya-oblast-yaroslavl/ooo-yartt-inn-7606098580-ogrn-1157606001068-8aad11beaf5547ad8c219c6fb5a1c9b8
- https://www.openweb.ru/7606098580-ooo-yartt
- https://contragent.org/7606098580-ooo-yartt-yaroslavl
- https://alldc.ru/dcs/company/673.html
- https://base.garant.ru/24580578/
- https://declaration.rostrud.gov.ru/declaration/index?DeclarationSearch%5Binn%5D=5073086337&DeclarationSearch%5Bregion_id%5D=32&page=494&per-page=50
- https://ping-admin.com/news/all/
- https://ping-admin.ru/news/all/
- https://ipinfo.io/AS16047
- https://ipinfo.io/AS16047/37.60.176.0/21
- https://ipinfo.io/ips/185.220.40.0/24
- https://ipgeolocation.io/browse/asn/AS16047
- https://www.iplocate.io/AS16047
- https://www.ip2location.com/as16047
- https://www.ip2location.com/37.60.181.182
- https://bgp.tools/as/16047
- https://whois.ipip.net/AS16047
- https://www.cidr-report.org/cgi-bin/as-report?as=AS16047&view=2.0
- https://radar.cloudflare.com/routing/as16047
- https://radar.cloudflare.com/quality/as16047
- https://www.ipaddress.com/ipdb/ipv4-public/37.60.179.224/27/
- https://www.ipxo.com/ip-info/37.60.182.107/24/
- https://bgpv6.com/country/RU
- https://www.pdflibr.com/AS16047
- https://2ip.ru/ip/37.60.179.230/
- https://www.peeringdb.com/advanced_search
- https://docs.db.ripe.net/How-to-Query-the-RIPE-Database/RESTful-API-Queries
- https://docs.db.ripe.net/Update-Methods/RESTful-API
- https://www.rusprofile.ru/date/2015-03-27
- https://xfirm.ru/person/503200670386
- https://companies.rbc.ru/category/651-uslugi_telefonnoj_svyazi/3/
- https://companies.rbc.ru/alphabetical-catalog/companies/ja-r-t/
- https://companies.rbc.ru/alphabetical-catalog/companies/ja-r/7/
- https://b2b.house/company/GU-YAO-CTISO_de84e392-588d-4d35-8888-14ab83ccbfd7/
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance