
Resumen
- Vertiv pactó unos US$1.450 millones en efectivo al cierre por UtilityInnovation Group, sujetos a ajustes por capital de trabajo, deuda y gastos; otros US$1.150 millones dependen de dos pruebas futuras.
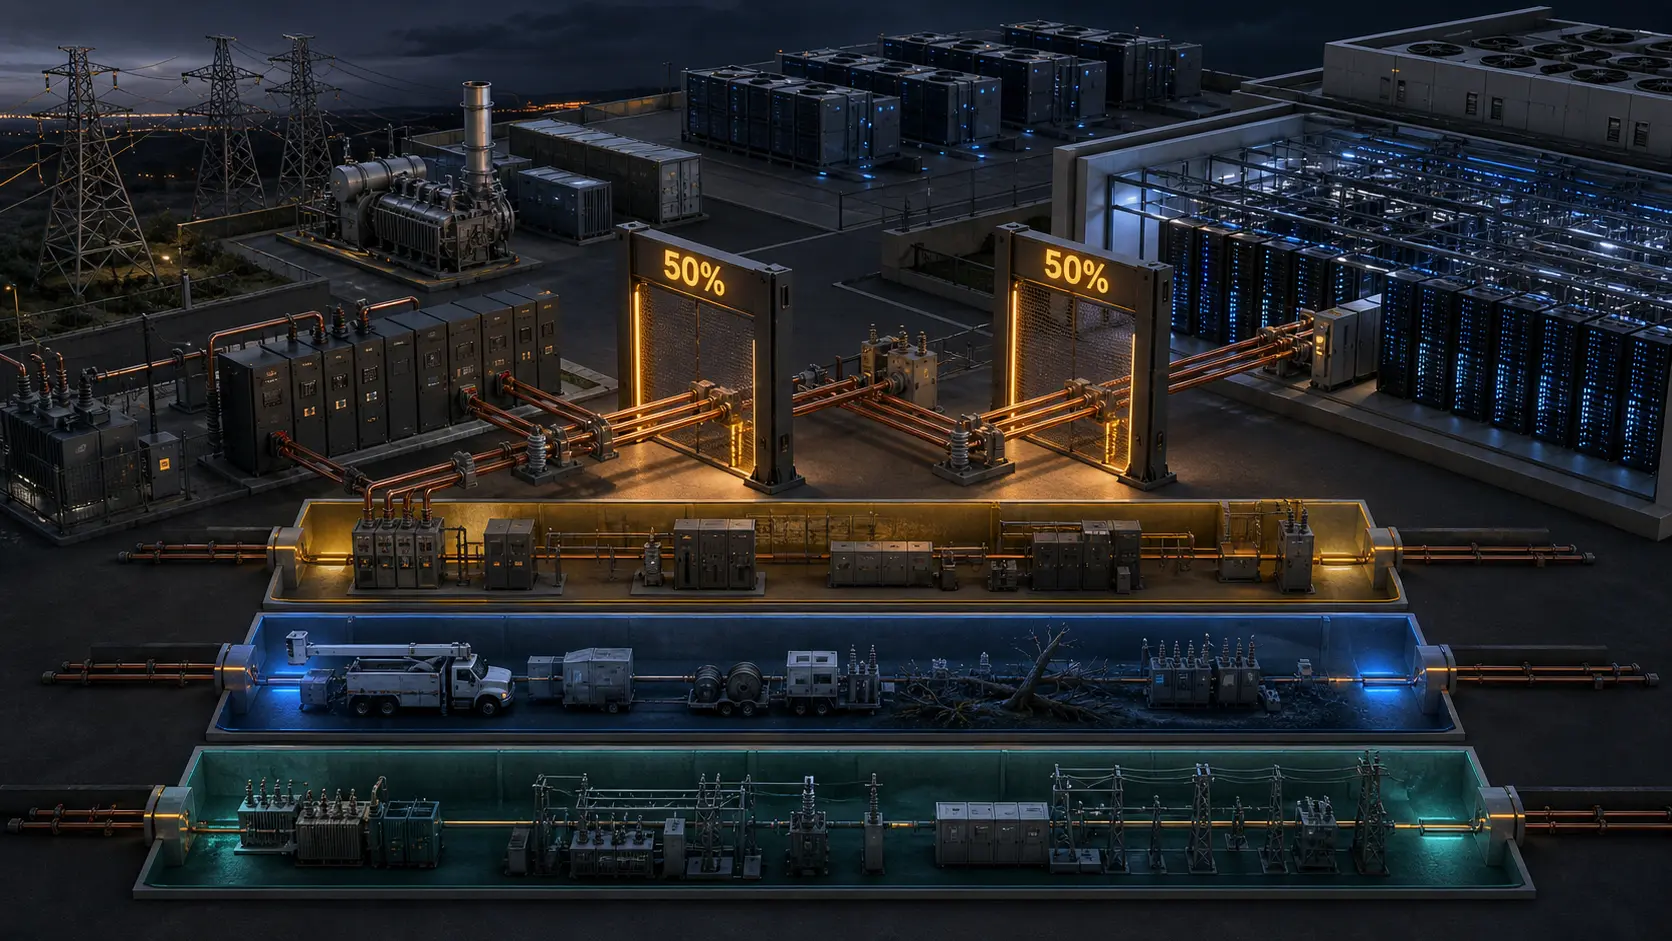
- Cada tramo tiene un máximo de US$575 millones. Si el EBITDA ajustado queda por debajo del 50% de la meta, no se paga nada; al 50% exacto, la fórmula arroja US$287,5 millones.
- La prueba de 2027 dura doce meses. La de 2028 empieza el mismo 1 de octubre de 2026 y acumula los resultados hasta septiembre de 2028.
- Las metas y las reglas contables detalladas están en un Anexo 2.09 que no forma parte del documento público. Sí es pública la definición del negocio computable y la exclusión de Storm y UtilityInfrastructure.
- Durante el periodo, Vertiv debe conservar registros separados y revisiones trimestrales de proyectos. Sidney Hinton dirigirá el día a día, pero el comprador mantiene en general el consentimiento sobre decisiones materiales.
- El balance de junio muestra capacidad financiera, no la composición del desembolso final. El cierre sigue condicionado a autorizaciones regulatorias y otros requisitos.
Un earnout suele describirse como una forma de acercar a comprador y vendedor cuando discrepan sobre el futuro. El acuerdo de fusión de Vertiv muestra que también puede crear una nueva disputa: no sólo cuánto gana la empresa, sino qué empresa se está midiendo después de integrarla.
El 8-K de la transacción separa el precio en dos capas. La primera es un pago aproximado de US$1.450 millones al cierre, todavía ajustable. La segunda puede llegar a US$1.150 millones y se liquidará en efectivo únicamente si se cumplen determinadas metas de EBITDA.
El máximo nominal asciende así a unos US$2.600 millones. No es correcto tratarlo como el precio fijo: la parte eventual equivale al 44,2% de ese máximo y no tiene hoy una probabilidad pública. Tampoco es completo hablar sólo de US$1.450 millones, porque el éxito que Vertiv espera puede activar un pasivo cercano al 79,3% del importe base.
Un umbral que convierte una diferencia pequeña en una obligación enorme
Los dos tramos están diseñados del mismo modo. El importe se calcula multiplicando US$575 millones por el EBITDA ajustado real y dividiendo el resultado por la meta aplicable. El contrato agrega dos límites: por debajo de la mitad de la meta, el pago es cero; al llegar a la meta, el tramo queda limitado a US$575 millones.
La curva no nace suavemente. Con 49,9% no hay obligación. Con 50% exacto, US$575 millones por 0,5 dan US$287,5 millones. A partir de allí la cifra crece de forma proporcional hasta el tope. No existe una zona de pagos pequeños entre cero y US$287,5 millones.
Esto vuelve decisivas las políticas de reconocimiento y asignación. El momento en que se registra un proyecto, la distribución de los costos de una fábrica o el destino contable de un contrato compartido pueden mover EBITDA alrededor de la barrera. Cerca del 50%, el efecto no es marginal: puede decidir la existencia de cientos de millones.
El mercado no sabe cuántos dólares de EBITDA representan esa mitad. Tanto las metas como los principios de cálculo remiten al Anexo 2.09, omitido del documento presentado públicamente. Se conocen el numerador, la forma de la función, el punto porcentual y el límite; faltan los denominadores y parte de los ajustes.
El comunicado presentado a la SEC dice que el pago base representa cerca de 13 veces el EBITDA 2027 esperado de UIG. Dividir US$1.450 millones por 13 sugiere unos US$111,5 millones. Esa aproximación no revela la meta contractual: una expectativa usada en una descripción de múltiplo no es el número secreto acordado en el anexo.
La segunda medición incluye la primera
La prueba inicial corre desde el 1 de octubre de 2026 hasta el 30 de septiembre de 2027. La segunda no empieza cuando termina la primera. Su fecha inicial es idéntica y su cierre llega el 30 de septiembre de 2028. El acuerdo aclara que el EBITDA ajustado de 2028 incluye todo el resultado de los dos periodos.
Por eso, el primer año alimenta ambos cálculos. No se puede afirmar que se pague dos veces por la misma meta, porque cada tramo tiene su propio objetivo no publicado. Sí se puede afirmar que un buen o mal arranque permanece dentro de la fórmula acumulada de 24 meses.
Vertiv sostiene que el múltiplo sería sensiblemente menor si se pagara el earnout completo. La afirmación presupone una expansión del EBITDA suficientemente grande para compensar el aumento de la contraprestación. Sin las metas y sin resultados realizados, esa aritmética no puede verificarse. Es una expectativa de la dirección, igual que la previsión de que la compra aumente el beneficio ajustado por acción durante el primer año.
También hay demora entre medir y pagar. El comprador tiene hasta 90 días después del primer periodo y 60 después del segundo para entregar sus estados de cálculo. El representante de los vendedores puede revisarlos durante 45 días. Si no hay acuerdo, un contador independiente resuelve los puntos impugnados como experto. Sólo después de fijar el importe comienza el plazo de cinco días hábiles para transferirlo.
La definición económica no coincide con el contorno jurídico
La cláusula de “Included Business” enumera actividades de diseño, venta, instalación, operación y mantenimiento relacionadas con balance de carga y frecuencia, sistemas detrás del medidor, redes eléctricas, transmisión, distribución, subestaciones, integración de recursos distribuidos, resiliencia, microredes e inteligencia artificial.
Ese perímetro explica el interés estratégico. UIG aporta controles, coordinación de generación local, aparamenta y diseño de arquitectura energética para centros de datos. Vertiv pretende intervenir antes, cuando el promotor decide si el sitio será conectado a la red, operará con una solución transitoria o tendrá generación aislada.
Sin embargo, dos líneas quedan fuera de la medición. Storm comprende evaluación de daños y restauración tras grandes cortes. UtilityInfrastructure presta servicios más amplios de fiabilidad, expansión y modernización. Sus resultados no cuentan para el earnout, aunque la cláusula no demuestra que los negocios queden fuera de la adquisición legal.
La diferencia obliga a mantener tres contabilidades dentro de un grupo adquirido. Un proyecto puede compartir ingenieros, proveedores, equipos comerciales y capacidad manufacturera. La asignación de esos recursos puede mejorar la empresa combinada y, al mismo tiempo, reducir o aumentar el EBITDA que da derecho al pago.
Vertiv deberá mantener un sistema capaz de identificar cada componente del EBITDA ajustado, conservar la cadencia y metodología de revisión trimestral de proyectos que usaba UIG y emitir información por segmentos separando Included Business, Storm y UtilityInfrastructure. Cada estado de earnout incluirá además una conciliación y soporte razonable.
Los vendedores disponen de acceso a papeles de trabajo y personal. Si objetan, el contador independiente sólo estudia los asuntos planteados y decide dentro de los valores defendidos por las partes. No actúa como árbitro de toda la relación, sino como experto que hace vinculante una cifra contractual.
Hinton administra; Vertiv decide los cambios materiales
Sidney Hinton, fundador de UIG, debe asumir como vicepresidente y gerente general. Tendrá la conducción cotidiana, incluyendo decisiones de personal y contratos con clientes y proveedores, dentro de las políticas generales de Vertiv.
Las acciones materiales requerirán normalmente el consentimiento previo del comprador, que no podrá denegarlo o retrasarlo de manera irrazonable. Vertiv promete buena fe y no debe actuar con el propósito de frustrar el EBITDA. Aun así, conserva la discreción final sobre el negocio y no tiene un deber fiduciario de maximizar el pago a los vendedores.
El reparto deja visible el conflicto. Los antiguos propietarios quieren superar la barrera. Vertiv quiere integrar operaciones y tomar decisiones para el conjunto, sabiendo que una mejora del negocio medido puede añadir US$1.150 millones al costo. Hinton conserva la ejecución, pero no el control último; los vendedores conservan exposición económica, pero no acciones, votos ni un derecho transferible.
Si Hinton sale durante el periodo, ese diseño de gestión termina. Vertiv deberá operar de manera comercialmente razonable y enviar cálculos trimestrales al representante de los vendedores. Una salida no sería sólo una noticia de personal, sino un cambio del régimen que protege la medición.
Recursos disponibles no significa fondos asignados
La empresa espera pagar con recursos existentes. El 10-Q de junio informó US$2.810,6 millones de efectivo, US$300 millones de inversiones de corto plazo y US$2.483,6 millones disponibles en la línea rotatoria, netos de cartas de crédito. La deuda de largo plazo neta era US$2.939,8 millones y el flujo operativo del semestre, US$1.866,6 millones.
Es una fotografía anterior al anuncio. No incorpora movimientos de capital de trabajo, inversiones, servicio de deuda ni otros usos previos al cierre previsto para el cuarto trimestre. El 8-K no identifica qué combinación de efectivo, inversiones o crédito financiará el importe base, ni cómo se cubrirían los tramos años después.
La secuencia no debe desaparecer: aprobación regulatoria, cierre, ajuste del precio, reconocimiento contable del pasivo eventual, operación durante dos años, determinación y posible disputa, y pago. La liquidez habla de capacidad, no sustituye ninguna de esas pruebas.
Fuentes
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance