
Resumen
- El incentivo económico de Telcomnet consiste en monetizar una frontera local de control: acceso empresarial, telefonía, números multicanal, PBX virtual, alojamiento y presencia técnica en edificios o instituciones donde el cliente paga por continuidad, respuesta y simplificación contractual. Ese incentivo es real, pero no prueba una ventaja duradera si la caja generada por cada contrato no financia renovación, cumplimiento regulatorio y dependencia de proveedores.
- La empresa muestra evidencia operativa concreta: AS33904, objetos RIPE, bloques IPv4 originados, páginas de servicios, avisos de mantenimiento en nodos de red, una oferta de centro de datos en Moscú y contratos públicos visibles. Esa evidencia sostiene la existencia de un operador, no una tesis automática de creación de valor.
- Las cifras públicas apuntan a una tensión económica: ingresos de 184,657 millones de rublos en 2025 frente a beneficio de 2,681 millones, margen neto aproximado de 1,45 %, crecimiento de ingresos cercano al 13,5 % frente a crecimiento de beneficio cercano al 1,1 %, y coste de ventas de 158,286 millones sobre 162,707 millones de ingresos en 2024. El volumen sube; el excedente apenas se mueve.
- El juicio depende de datos no divulgados: puertos activos, churn, margen bruto por línea de negocio, vencimientos de arrendamientos, condiciones de tránsito, coste de almacenamiento obligatorio, edad de equipos, reserva de sustitución, concentración real por cliente y capacidad de los clientes para migrar a MTS u otro proveedor presente en el mismo edificio.
El incentivo económico: vender control local, no solo ancho de banda
Telcomnet no parece construida para ganar una guerra nacional de escala. La lógica económica que se desprende de la evidencia pública es más estrecha y más exigente: quedarse con una porción de clientes empresariales, edificios, asentamientos de la región de Moscú, instituciones públicas, empresas medianas, grandes negocios y administradoras que quieren una contraparte local capaz de mezclar conectividad, telefonía, canales de comunicación, redes corporativas, puntos de acceso, IP telephony, colocation, hosting, diseño de red, suministro de equipos, leasing de equipos e integración.
Ese paquete puede ser valioso porque reduce fricción para el comprador. El cliente no compra solo un megabit. Compra menos coordinación interna, una ruta de soporte conocida, números telefónicos, continuidad de voz y datos, y una relación con alguien que conoce el punto físico de servicio.
El beneficio de esa posición se reparte de forma desigual. Paga el cliente que necesita servicios de comunicación operativos y no quiere convertir cada incidencia en una negociación con múltiples proveedores. Se beneficia Telcomnet si puede cobrar una prima por coordinación local o retener al cliente por coste de cambio. También se benefician clientes con recursos técnicos limitados, porque una oferta de internet, telefonía, PBX, números virtuales y alojamiento concentrada en un proveedor puede ser más barata que construir capacidades internas.
La parte que soporta el lado malo es la misma empresa local si el paquete se vende demasiado barato: el operador debe absorber mantenimiento, sustitución de equipos, obligaciones regulatorias, disputas de instalaciones, dependencia de upstreams, soporte y cortes planificados sin tener la escala de un operador nacional.
La diferencia entre vender ingresos y crear valor está ahí. Una compañía puede crecer porque gana más contratos, añade servicios y factura a más clientes, pero destruir valor si cada rublo adicional exige casi el mismo rublo en coste directo, trabajo técnico y capital de reemplazo. Telcomnet presenta ingresos crecientes en 2025 frente a 2024, pero el beneficio público apenas aumenta. Esa es la señal económica central.
La empresa tiene actividad real; lo que no está demostrado es que la actividad acumule una reserva suficiente para renovar la red y defender margen cuando suben las exigencias de almacenamiento, seguridad, DPI, tránsito, energía, repuestos o soporte.
La tesis positiva existe: un operador local que combina acceso, voz, PBX y alojamiento puede encontrar nichos donde un competidor grande vende una oferta estándar y no adapta la instalación, el soporte o la administración contractual. La tesis negativa también es fuerte: si el cliente compra principalmente precio y continuidad mínima, la escala gana; si el proveedor local no puede subir tarifas, cada obligación nueva comprime margen. Estrategia sin asignación de recursos es marketing.
Para que Telcomnet sea más que una cartera de contratos útiles, tendría que mostrar que sus tarifas, renovaciones y ventas cruzadas financian el siguiente ciclo de infraestructura, no solo la nómina técnica y la continuidad del mes.
Frontera de control: qué opera Telcomnet y qué no controla
La frontera operativa de Telcomnet parece clara en su parte visible. La compañía se presenta como una empresa de telecomunicaciones en Moscú y la región de Moscú; ofrece internet, telefonía, televisión y servicios de centro de datos; mantiene páginas para IP telephony, PBX virtual, números virtuales, telefonía local, llamadas interurbanas e internacionales, planes ilimitados para Rusia y Moscú, y servicios para instituciones públicas.
En la capa de red, RIPE identifica AS33904 como TELCOMNET-AS, Telcomnet LLC, Moscow, Russia, con estado asignado, organización ORG-LLC50-RIPE y objetos de ruta para 217.174.176.0/21 y 217.174.184.0/22 como infraestructura de Telcomnet originada por AS33904. IPinfo y Hurricane Electric reportan 3.072 direcciones IPv4 originadas, equivalentes a doce bloques /24, con trece prefijos IPv4 visibles y cero IPv6. BGP.tools, CIDR Report, GIBIRNet y Cloudflare Radar confirman la escala pequeña del sistema autónomo y la ausencia pública de IPv6 anunciado en sus vistas.
Eso es evidencia de operación, no de independencia plena. Un ASN, prefijos y objetos RIPE significan que hay una identidad de enrutamiento, contactos de NOC, origen de rutas y espacio visible. No significan que Telcomnet controle toda la cadena económica de servicio. Las vistas de BGP muestran upstreams o adyacencias como RASCOM, StormWall, Storm Networks y AS9134, con diferencias según el colector. Esas diferencias no destruyen la tesis de operación; indican que la medición pública no equivale a contrato.
La dependencia relevante es económica: si pocos enlaces o instalaciones concentran salida, mitigación, tránsito o acceso a nodos, el operador local compra resiliencia a terceros y la revende como continuidad al cliente final. El margen queda entre el precio que puede cobrar y el coste de esa resiliencia.
El centro de datos que Telcomnet describe en el Distrito Administrativo Suroeste de Moscú amplía la frontera de control, pero también la hace más intensiva en capital. La empresa lo presenta como nodo de comunicaciones o telehouse con seguridad, UPS, control climático, supresión de incendios, respaldo diésel, acceso de alta velocidad, presencia de otros operadores, conectividad MSK-IX, telehousing, colocation, hosting dedicado y hosting compartido. Si todo funciona como se describe, el activo permite empaquetar conectividad y alojamiento, alojar equipos de clientes, vender presencia local y reducir parte del coste de depender de terceros.
Pero la evidencia pública no entrega capacidad, ocupación, certificaciones, consumo eléctrico, antigüedad de equipos, contratos de energía ni margen de colocation. Sin esos datos, el centro de datos debe analizarse como señal de profundidad operativa, no como prueba de economía superior.
La parte que Telcomnet no controla pesa tanto como la que controla. No controla el régimen de almacenamiento obligatorio y obligaciones de red soberana que afectan al sector ruso. No controla la disponibilidad de repuestos occidentales después de la salida de proveedores y restricciones de suministro. No controla si una institución pública renueva presupuesto, si una administradora de edificio cambia de proveedor, si un operador nacional decide bajar precio en una zona, o si los costes de línea-cable, canalización, tránsito y alojamiento mayorista cambian más rápido que sus tarifas.
El perímetro que importa es por tanto híbrido: Telcomnet controla relación local, configuración, números, soporte, parte de la infraestructura y un ASN pequeño; compra o acepta el precio de muchos elementos que determinan su resiliencia real.
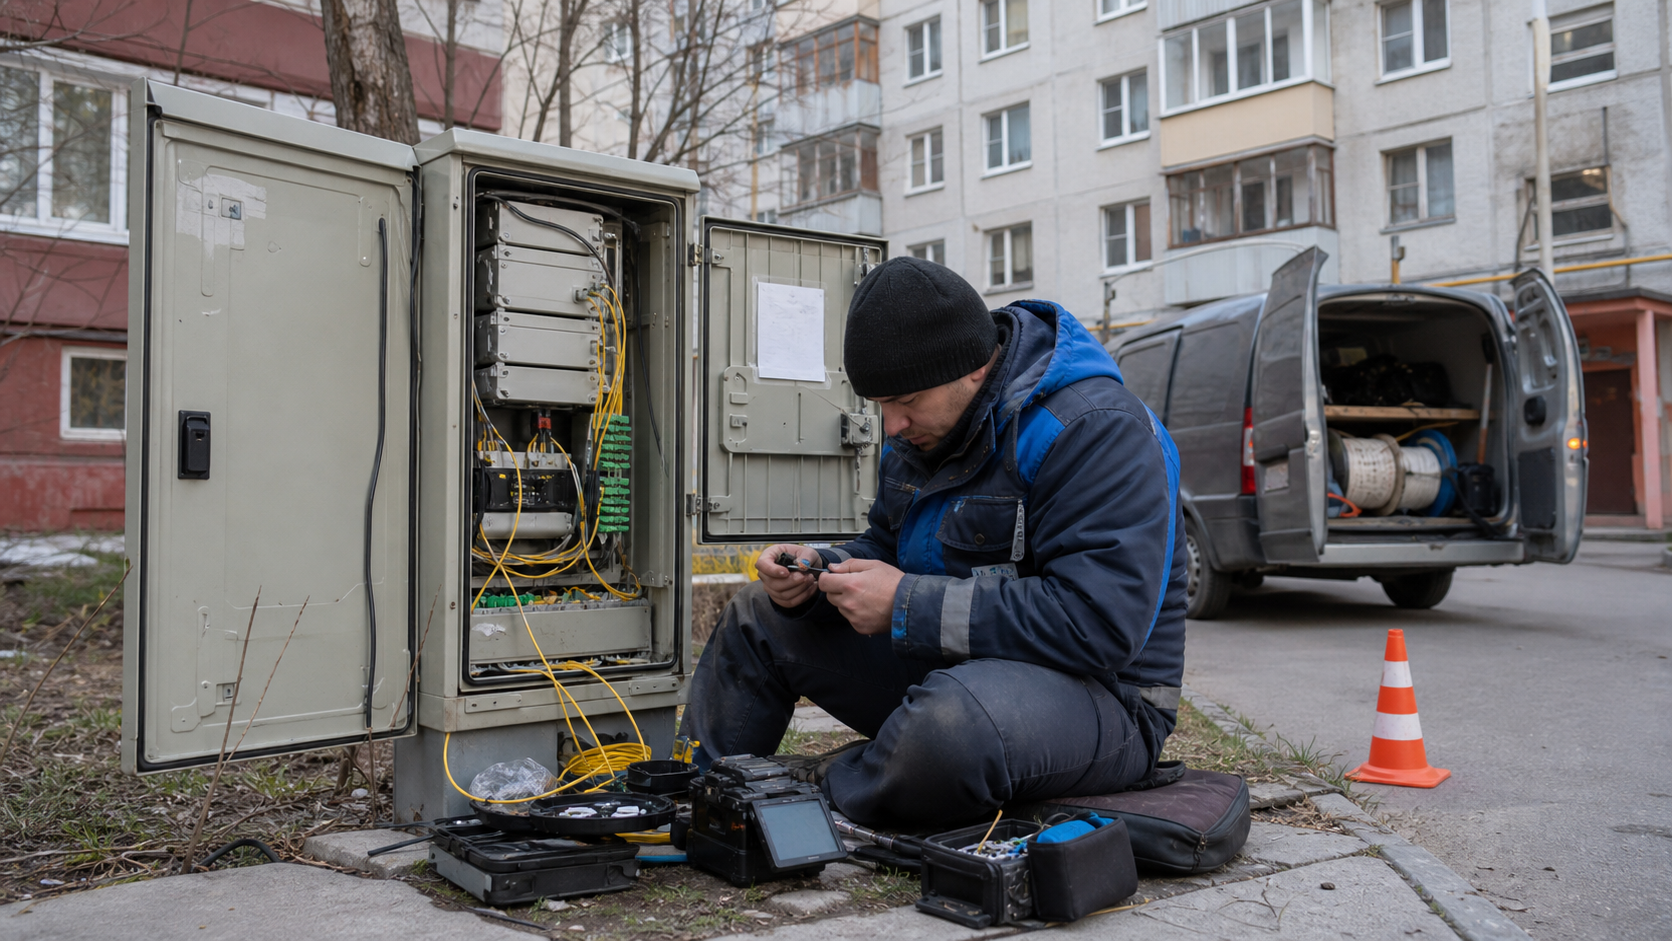
Esta frontera también define quién asume el riesgo de caída. Los avisos de trabajos planificados en octubre de 2024, febrero de 2025, diciembre de 2025 y junio de 2026 muestran mantenimiento en nodo central, en routers de la red IP de Moscú M9 y en equipo IP de M9. Es una señal positiva porque el operador informa mantenimiento y modernización; no parece una red abandonada. También revela que la continuidad prometida descansa en ciclos de actualización concretos.
Cuando una empresa vende telefonía e internet a clientes comerciales, treinta o sesenta minutos de indisponibilidad planificada pueden ser aceptables si se comunican y se programan; se vuelven problema económico si se repiten, si empujan churn o si exigen inversión que las tarifas no recuperan.
Modelo de negocio: empaquetar servicios que reducen fricción
El modelo de negocio visible de Telcomnet combina servicios recurrentes, servicios de configuración y servicios de infraestructura. La capa recurrente incluye acceso a internet, telefonía, números multicanal, llamadas locales, interurbanas e internacionales, PBX virtual y posiblemente televisión o servicios de datos para instalaciones. La capa de configuración incluye diseño de red, integración, ingeniería, suministro de equipos, leasing y administración de funciones como IVR, desvíos, conferencia, grabación de llamadas, fax a correo, listas negras y blancas, callback y buzón de voz.
La capa de infraestructura incluye colocation, hosting dedicado, hosting compartido, telehousing y presencia en un nodo con acceso a otros operadores y MSK-IX.
La economía de este paquete depende de dos mecanismos. El primero es la retención por integración. Un cliente que usa el mismo proveedor para número 495 o 499, internet, PBX, desvíos, llamadas de larga distancia y tal vez alojamiento tiene más fricción para cambiar. No basta con contratar un enlace alternativo; debe migrar números, reglas de llamada, grabaciones, acceso, IPs estáticas o servicios alojados. Esa fricción puede sostener margen si Telcomnet mantiene calidad y soporte. El segundo mecanismo es la venta cruzada de activos comunes.
Un equipo técnico, una relación comercial, un NOC y un punto de presencia pueden atender varios productos. Si los costes fijos se reparten de verdad, cada producto adicional aumenta margen. Si cada producto adicional exige soporte manual, equipos específicos o compras externas caras, la venta cruzada suma complejidad sin crear valor.
La oferta de PBX virtual ilustra la oportunidad y el límite. La página separada identifica a la sociedad con INN 7727395481, KPP 772701001 y OGRN 1187746887910, ofrece PBX virtual, números multicanal, llamadas interurbanas e internacionales, trabajos de ingeniería en grandes ciudades rusas, una cifra de disponibilidad de 99,783 %, un periodo de prueba de tres meses y precios de voz de muestra. La cifra de disponibilidad es comercial y no auditada. El periodo de prueba reduce fricción de adopción. Los números multicanal y funciones de oficina aumentan coste de cambio.
La pregunta económica es si esas funciones se entregan con plataforma propia suficientemente amortizada o mediante componentes y terminación que comprimen margen por minuto.
La telefonía IP visible ofrece llamadas a Rusia desde 0,40 rublos por minuto, llamadas mundiales desde 0,60 rublos por minuto y llamadas ilimitadas a Rusia por 2.000 rublos al mes. Esos precios son importantes porque muestran la naturaleza del margen: en voz, el proveedor compite en tarifa, terminación, empaquetamiento y simplicidad. Una tarifa baja puede atraer volumen, pero si el volumen no se acompaña de números, PBX, soporte y retención, el negocio se acerca a una reventa de minutos con poco poder de precio.
El plan ilimitado convierte incertidumbre de consumo en cuota mensual predecible para el cliente y riesgo de uso intensivo para el proveedor. La rentabilidad depende de distribución de tráfico real, coste de interconexión y disciplina de uso; nada de eso aparece en la evidencia pública.
Los números virtuales muestran otra pieza. Telcomnet indica que pueden gestionarse remotamente, recibir llamadas en cualquier teléfono o dirección IP estática, incluir tres llamadas entrantes simultáneas en la base y expandirse. Para una empresa pequeña o mediana, esa propuesta sustituye equipo físico, coordinación con operador tradicional y administración telefónica interna. Para Telcomnet, el margen está en convertir funcionalidad de software y números en ingreso recurrente.
El riesgo es que la funcionalidad PBX se comoditice: si un cliente puede comprar PBX en la nube de un proveedor mayor, Telcomnet necesita ganar por cercanía, soporte, portabilidad local, integración con acceso o precio.
Crecimiento de ingresos frente a creación de valor
Las cifras públicas obligan a separar tamaño de creación de valor. TBank muestra a Telcomnet como compañía activa registrada el 23 de octubre de 2018, con capital social de 20.000 rublos, ingresos de 2025 en torno a 184,65 millones de rublos y beneficio de 2,68 millones. Saby reporta 184,657 millones de ingresos y 2,681 millones de beneficio en 2025, con una estimación de valor de negocio de 20,384 millones. RBC Companies reporta para 2024 ingresos de 162,707 millones, beneficio de 2,651 millones, coste de ventas de 158,286 millones y plantilla media de quince personas.
Companium muestra una plantilla media de catorce personas según datos fiscales de 2025. La lectura directa es que Telcomnet factura materialmente más de lo que su tamaño administrativo sugeriría, pero captura poco margen neto.
El cálculo básico es duro. El margen neto de 2025, con 2,681 millones de beneficio sobre 184,657 millones de ingresos, es aproximadamente 1,45 %. El margen neto de 2024, con 2,651 millones sobre 162,707 millones, fue aproximadamente 1,63 %. Los ingresos crecieron unos 21,95 millones de rublos, cerca de 13,49 % interanual, mientras que el beneficio creció solo 0,030 millones, alrededor de 1,13 %. Es el patrón de una empresa que puede vender más, pero no convertir ese crecimiento en excedente proporcional. El hecho de que el beneficio no caiga es positivo; el hecho de que apenas crezca mientras la facturación sube exige explicación.
El coste de ventas de 2024 ayuda a entender la presión. Si el coste de ventas fue 158,286 millones sobre 162,707 millones de ingresos, los costes directos absorbieron la mayor parte de la facturación. No conviene forzar una contabilidad que no está desagregada, pero la relación sugiere que tránsito, terminación, instalaciones, servicios subcontratados, energía, equipos, mantenimiento y coste de entrega pesan mucho antes de gastos generales. En un negocio de telecomunicaciones local, esto no sorprende.
La infraestructura debe existir antes de que el cliente pague; los proveedores cobran aunque el precio minorista esté presionado; y la regulación puede añadir almacenamiento o equipos sin entregar ingresos adicionales.
La productividad aparente por empleado parece alta: usando catorce personas en 2025 y los ingresos de Saby, se obtienen aproximadamente 13,19 millones de rublos por empleado; usando quince personas en 2024 y la cifra de RBC, unos 10,85 millones por empleado. Ese indicador no prueba eficiencia por sí solo. Puede reflejar automatización, externalización, una base de contratos recurrentes o una contabilidad donde muchas tareas se compran a proveedores. Si el equipo interno gestiona una red pequeña con buena automatización, la productividad es señal positiva.
Si la empresa depende de contratistas, instalaciones arrendadas y servicios mayoristas, el ingreso por empleado alto convive con margen bajo porque el coste se mueve fuera de la nómina.
El capital social de 20.000 rublos tampoco dice mucho sobre capacidad real, salvo una cosa: la fortaleza del negocio no descansa en una base de capital estatutaria visible. Debe venir de flujo operativo, crédito de proveedores, activos acumulados o reinversión no observada. Para un operador con red, números, rutas, centro de datos, obligaciones regulatorias y mantenimiento en M9, el tamaño de la reserva importa más que la existencia legal. Un margen neto de 1,45 % puede ser suficiente si la base de activos está madura, la deuda es baja, el churn es mínimo y el capex de renovación está financiado.
Puede ser insuficiente si los equipos centrales, almacenamiento legal, seguridad, energía y repuestos entran en un ciclo de sustitución caro.
El punto no es que Telcomnet sea débil porque el margen sea bajo. Muchos operadores locales funcionan con margen neto estrecho y valor en relaciones, licencias, rutas y ubicaciones. El punto es que la creación de valor no se demuestra con crecimiento de ingresos. Si el ingreso de 2025 aumentó casi 13,5 % y el beneficio solo 1,1 %, el inversor, acreedor, cliente institucional o comprador estratégico debería preguntar qué parte del crecimiento fue precio, qué parte volumen, qué parte contratación pública, qué parte servicios de bajo margen y qué parte venta cruzada rentable.
Sin esa separación, la palabra crecimiento describe movimiento, no valor.
Infraestructura: evidencia real, escala pequeña y deuda técnica posible
La evidencia de infraestructura de Telcomnet es más sólida que la de una simple web comercial, pero no llega a demostrar una plataforma holgadamente financiada. RIPE identifica la organización como LIR en Rusia, con registro legal, dirección en Moscú y teléfono. El rol NOC muestra la misma dirección y contactos. Los objetos de ruta para 217.174.176.0/21 y 217.174.184.0/22 describen infraestructura de Telcomnet con origen AS33904. IPinfo muestra rango, dominio, contactos de abuso y NOC, y asociación de direcciones con AS33904. BGP.tools y Hurricane Electric reportan trece prefijos IPv4 originados.
Cloudflare Radar ve trece prefijos IPv4, cero IPv6 y 100 % de estado RPKI desconocido en su ventana para esos prefijos.
La lectura positiva es que Telcomnet tiene recursos de red identificables. Un operador fantasma no suele sostener LIR, ASN, rutas, NOC, prefijos y páginas de mantenimiento consistentes. La lectura prudente es que la escala es limitada. 3.072 direcciones IPv4 pueden ser económicamente suficientes para una base empresarial y de instituciones locales, pero no permiten pretensiones de gran operador. La ausencia pública de IPv6 en múltiples vistas no es fatal para todos los clientes rusos, pero sí señala retraso o falta de prioridad en modernización.
También limita la narrativa de futuro si la empresa quiere vender a clientes con exigencias de arquitectura, seguridad o conectividad internacional más avanzadas.
El RPKI desconocido es otra señal de gobernanza técnica. Cloudflare Radar muestra cero prefijos válidos y trece desconocidos, no inválidos. Eso significa que el problema no es necesariamente un anuncio equivocado; es falta de validación pública de origen en la medición revisada. Para algunos clientes locales puede no importar. Para una institución o empresa que evalúa resiliencia, rutas y riesgo de secuestro, la ausencia de validación reduce la calidad operativa percibida. Implementar ROA no transforma la economía del negocio, pero sí es una señal de disciplina de red con coste relativamente bajo frente a otras inversiones.
Si una compañía vende continuidad y confianza, las señales de higiene de enrutamiento importan.
Los avisos de mantenimiento en M9 agregan detalle operativo. En octubre de 2024 se comunicó modernización de nodo central; en febrero de 2025 hubo dos ventanas relacionadas con modernización del nodo central; en diciembre de 2025 se anunció actualización de software en routers de la red IP de Moscú M9; en junio de 2026 se anunció trabajo en equipos IP de M9 con posible indisponibilidad de hasta treinta minutos. Esto sugiere que M9 es un punto relevante para la red. También muestra que Telcomnet invierte tiempo operativo en mantener o actualizar su núcleo.
La pregunta económica es si esas intervenciones son mantenimiento ordinario financiado por caja o parches necesarios en una base de equipos que envejece.
El centro de datos añade opciones de margen, pero también posibles costes ocultos. Seguridad, UPS, climatización, extinción, diésel, otros operadores, MSK-IX y colocation son elementos que pueden crear un pequeño ecosistema. Si Telcomnet tiene ocupación suficiente, puede vender conectividad más hosting y ganar en proximidad. Si la ocupación es baja, el centro de datos se convierte en coste fijo que exige energía, mantenimiento y personal. La evidencia pública no proporciona racks, metros cuadrados, potencia, certificación, redundancia formal, SLA auditado, ocupación ni precio por unidad.
Por eso no debe capitalizarse mentalmente como activo premium; debe tratarse como infraestructura útil cuya economía aún no está probada.
La frase "infraestructura evidence" aquí no significa confianza ciega. Significa que la empresa deja huellas en registros de red, páginas técnicas, contratos y mantenimiento. Es más que una reventa puramente comercial, pero menos que una plataforma de escala. La compañía puede tener valor como operador local porque controla suficientes piezas para resolver problemas reales de clientes. Al mismo tiempo, una red pequeña, IPv4-only en vistas públicas, RPKI desconocido y upstreams limitados hacen que la resiliencia dependa de disciplina operativa y proveedores externos.
El riesgo no es que Telcomnet no exista; es que el coste de seguir existiendo como operador serio aumente más rápido que su capacidad de cobrar.
Precios, unidad económica y la trampa de la previsibilidad
La oferta de Telcomnet utiliza un lenguaje de previsibilidad. Llamadas ilimitadas a Rusia por una cuota mensual, llamadas ilimitadas a Moscú, números multicanal, PBX virtual, desvíos desde una cuenta personal, IVR, conferencia, grabación, tres llamadas entrantes simultáneas en el paquete básico de número virtual, y tarifas por minuto desde 0,40 o 0,60 rublos. Para el cliente, la previsibilidad es valor. Para el proveedor, la previsibilidad puede ser margen o trampa, según la distribución de uso.
Una cuota fija es atractiva cuando el proveedor conoce el consumo medio y puede diseñar precio sobre una cartera amplia. En un operador local pequeño, la cartera puede ser menos diversificada. Un cliente con alto volumen de llamadas, uso intensivo de desvíos, muchas grabaciones o exigencias de soporte puede consumir el margen de varios clientes moderados. La empresa puede gestionar ese riesgo con límites, políticas de uso, segmentación, precios de funciones adicionales o revisión de contratos. La evidencia pública no muestra esos detalles.
Por tanto, la oferta debe interpretarse como una herramienta comercial de adquisición y retención, no como prueba de economía favorable.
El acceso a internet y datos tiene una unidad económica distinta. El coste variable de tráfico puede ser bajo en momentos de baja congestión, pero el coste económico relevante aparece en capacidad pico, tránsito, redundancia, equipos de borde, óptica, instalaciones y soporte. Una línea empresarial que paga de forma recurrente puede ser rentable durante años si el coste de instalación inicial se recupera y la capacidad se comparte. Puede ser poco rentable si requiere obra, equipos específicos, visitas frecuentes, SLA exigente o ruta dedicada.
Telcomnet se dirige a empresas de diferentes tamaños, centros de negocios, administradoras, instituciones públicas y asentamientos de la región de Moscú; esos segmentos tienen costes de entrega muy distintos. Un centro de negocios denso puede amortizar una fibra y múltiples clientes; un sitio público disperso puede exigir más trabajo por rublo.
Los servicios de ingeniería e integración pueden mejorar margen cuando se cobran aparte. Diseño de red, suministro de equipos, leasing y sistemas de integración permiten monetizar conocimiento local y relación técnica. Pero también pueden convertirse en trabajo de bajo margen si se usan para ganar el contrato de acceso y luego se descuentan o financian. La mención a opciones de leasing de equipos importa porque transforma capex del cliente en riesgo del proveedor o de su financiador. Si Telcomnet alquila equipos con margen y recupera coste durante la vida del contrato, crea una cartera de ingresos.
Si financia equipos para ganar clientes que luego no renuevan o pagan tarde, adelanta caja y aumenta riesgo de recuperación.
La telefonía local con códigos 495 y 499 crea otro tipo de retención. Los números son identidad operativa para empresas. Cambiar de proveedor puede afectar anuncios, contactos, PBX, grabaciones, reglas de enrutamiento y confianza de clientes. Esa fricción puede permitir a Telcomnet defender relaciones aun cuando el acceso de datos sea competido. Pero la portabilidad y la sustitución por servicios digitales limitan el poder de precio. La clave es bundling: si el número, el internet, la PBX, el alojamiento y el soporte se sienten como un sistema, el cliente compara menos por unidad.
Si cada servicio se compara por tarifa contra un operador grande, el margen se erosiona.
El indicador de disponibilidad de 99,783 % debe tratarse con cuidado. Es un reclamo comercial, no un SLA auditado en la evidencia revisada. Convertido de forma simple, sugiere una ambición de continuidad, pero el valor para el cliente depende de medición, exclusiones, compensación, ventanas planificadas, redundancia y soporte. Un proveedor local puede ganar confianza con respuesta rápida aunque su disponibilidad formal no supere a un operador grande. También puede perderla rápido si la continuidad prometida no coincide con la experiencia.
En telecomunicaciones, la reputación de soporte local es activo económico, pero se deprecia con cada incidencia mal gestionada.
Costes, capital y obligación de renovación
Los costes visibles y sectoriales apuntan a una empresa atrapada entre escala limitada y obligaciones pesadas. En el lado directo están tránsito, upstreams, interconexión de voz, alquiler o acceso a instalaciones, electricidad, equipos, mantenimiento, soporte, software, seguridad, almacenamiento, instalaciones de cliente y posiblemente pagos por ubicación en infraestructura ajena. En el lado regulatorio están obligaciones rusas de almacenamiento de comunicaciones, expansión de capacidad y medidas asociadas al control de red. En el lado geopolítico están sanciones, salidas de proveedores y dificultad para mantener equipos con soporte original.
El caso de Telcomnet no debe separarse del entorno ruso de telecomunicaciones. Freedom House describe presión de costes para proveedores de internet por obligaciones de la ley Yarovaya y del Runet soberano, incluyendo almacenamiento y equipos DPI. Consultant Plus resume obligaciones para operadores de servicios telemáticos y datos relacionadas con almacenamiento de contenido y expansión de capacidad. Garant recoge normas de protección y restricciones sobre datos de abonados conocidos por operadores a través de contratos de servicios de comunicación. Estas obligaciones no son opcionales y no necesariamente generan ingresos.
Para un operador grande, el coste se reparte sobre millones de clientes. Para un operador pequeño con 3.072 IPv4 visibles y foco regional, la proporción puede ser más dura.
La geopolítica añade una segunda capa. DGAP describe cómo sanciones y salidas de proveedores empujan a operadores rusos hacia importaciones grises, marcas menos conocidas y presión por hardware doméstico, con problemas de reparación y soporte para equipos occidentales ya comprados. Nokia anunció en 2022 su salida del mercado ruso tras suspender entregas y nuevo negocio. Reportes de Reuters difundidos por Euronews describieron riesgos para redes rusas por la salida de Nokia y Ericsson, especialmente en actualizaciones de software, repuestos, mejoras y calidad a largo plazo.
La aplicación a Telcomnet debe ser prudente: esas son condiciones sectoriales, no evidencia de un fallo específico de Telcomnet. Pero para evaluar su economía sí importan, porque aumentan el coste esperado de mantener routers, sistemas ópticos, voz, seguridad y software.
La pregunta de capital es si la compañía reserva lo suficiente. Un beneficio de 2,681 millones de rublos en 2025 puede ser razonable para una empresa pequeña de servicios si no necesita grandes inversiones. Es más frágil si debe reemplazar equipos de nodo, ampliar almacenamiento, sostener energía de centro de datos, financiar equipos de cliente y mantener redundancia. Los avisos de M9 y nodo central muestran trabajos, no sus costes. El coste puede estar en gasto operativo, en capex, en proveedor, en leasing o en aplazamientos. Sin balance detallado, caja, deuda, obligaciones de leasing y edad de equipos, no se puede cerrar el juicio.
Lo que sí se puede decir es que el margen neto deja poco colchón público.
El valor estimado por Saby, 20,384 millones de rublos, debe leerse como una señal de mercado de agregador, no como valoración definitiva. Equivale a varias veces el beneficio de 2025, pero el múltiplo solo tiene sentido si el flujo es defendible. En operadores locales, un comprador estratégico puede pagar por cartera, rutas, instalaciones, licencias, contratos y equipo humano. También puede descontar fuerte por capex pendiente, contratos concentrados, litigios con proveedores y ausencia de IPv6 o RPKI.
La valoración económica real depende menos del ingreso publicado y más del coste de llevar la red al estándar que un comprador o cliente exigente considera normal.
La estrategia que no asigna recursos se vuelve publicidad. Si Telcomnet quiere sostener el argumento de operador local integrado, debería priorizar reservas para renovación, higiene de enrutamiento, documentación de SLA, diversificación de upstreams, claridad de licencias, reducción de dependencia de clientes públicos y modernización de servicios. Si en cambio el crecimiento se compra con precios bajos, trabajo manual y aplazamiento de inversión, el negocio puede crecer y deteriorarse a la vez. Ese es el riesgo típico de operadores regionales: parecer estables por ingresos recurrentes mientras acumulan deuda técnica.
Clientes públicos, concentración y poder de negociación
La evidencia de contratos públicos fortalece la credibilidad de Telcomnet y al mismo tiempo introduce concentración. La propia compañía muestra servicios a instituciones gubernamentales y menciona objetos del sector público, incluido un centro de expertise de productos médicos asociado al Ministerio de Salud ruso, con servicios de acceso a internet y transmisión de datos. TBank reporta veinte contratos 44-FZ en su perfil. Saby muestra veinticuatro licitaciones ganadas.
B2B House muestra veintitrés victorias de contratación y bienes o servicios suministrados por 58,514967 millones de rublos, con categorías como acceso a internet, integración de red, transmisión de datos cableada, telefonía local e IP telephony. Companium muestra contratos de contratación pública por 57,7 millones de rublos y catorce contratos con el centro de expertise de productos médicos por 57,3 millones.
Las cifras no coinciden exactamente y no deben forzarse. Cada agregador cuenta y actualiza de forma distinta. Lo importante es direccional: Telcomnet tiene una huella pública verificable en contratación de servicios de comunicaciones, y dentro de ese subconjunto visible parece haber un cliente dominante. El cálculo de 57,3 millones sobre 57,7 millones implica alrededor de 99,3 % del importe de contratación pública mostrado por Companium concentrado en ese centro. Ese no es el porcentaje de ingresos totales de Telcomnet. Es una señal de concentración dentro de la contratación pública visible.
La diferencia es crucial: confundirlo con concentración total sería exagerar; ignorarlo sería ingenuo.
La contratación pública puede ser buena economía si el contrato es estable, paga a tiempo y reduce coste comercial. Una institución pública puede valorar continuidad y cumplimiento más que el precio más bajo, y puede renovar si el proveedor conoce la instalación. También puede exigir procedimientos, documentación, precio competitivo y cumplimiento formal que reducen margen. Si una parte importante de los ingresos recurrentes depende de pocos contratos públicos, Telcomnet enfrenta riesgo de licitación, presupuesto y reemplazo.
La empresa puede ganar porque está instalada y el cambio cuesta; puede perder si un operador mayor decide competir agresivamente o si la compra pública agrupa servicios a escala.
La concentración también altera el poder de negociación. Un cliente pequeño acepta el contrato del proveedor. Un cliente público relevante puede exigir condiciones, reportes, continuidad, precios y tolerancias de interrupción. Puede pagar de forma estable, pero no necesariamente permitir margen alto. Si el contrato implica instalación específica, datos, voz, soporte o rutas dedicadas, Telcomnet puede tener poder técnico; si el servicio es percibido como internet y telefonía estándar, el cliente tiene más alternativas.
La evidencia disponible no muestra precios específicos de esos contratos ni margen por cliente, por lo que el juicio debe quedar abierto.
El lado positivo es que los contratos públicos prueban capacidad administrativa. Un proveedor que gana servicios de comunicaciones para instituciones debe tener licencias, documentación, cumplimiento y entrega suficientes para pasar procesos. Companium muestra que la empresa no figura en el registro de proveedores desleales en su perfil, lo cual reduce una preocupación, aunque no prueba calidad futura. El lado negativo es que los registros también muestran litigios y eventos de licencia con diferencias entre agregadores.
Una compañía pequeña puede verse afectada materialmente por un cliente que retrasa pago, un contrato que no se renueva o una disputa de instalación. Sin desglose de ingresos privados frente a públicos, la concentración sigue siendo una de las preguntas que más cambia la valoración.
Proveedores, instalaciones y exposición a disputas
Todo operador local depende de proveedores que no aparecen en la oferta comercial al cliente. Puede vender continuidad, pero compra acceso a instalaciones, tránsito, interconexión, equipos, soporte, energía y a veces ubicación física. Las decisiones judiciales publicadas por Garant sobre reclamaciones de MGTS contra Telcomnet bajo un contrato de colocación en instalaciones lineales de cable muestran esta exposición. Las dos decisiones reportan principal de 550.596,68 rublos y penalidad de 82.589,52 rublos cada una, con periodos descritos de forma distinta.
La lectura responsable no suma mecánicamente los importes ni convierte dos litigios en crisis. La lectura económica sí reconoce el patrón: una empresa local puede depender de instalaciones de un proveedor establecido y enfrentar disputas de pago o contrato que afectan su coste de servicio.
La infraestructura lineal es un punto de poder. Si Telcomnet necesita acceso a canalizaciones, líneas, edificios o espacios controlados por otros, parte de su margen está en manos de propietarios de infraestructura. Puede compensarlo con relaciones locales, rutas alternativas, acuerdos de largo plazo o propiedad propia. La evidencia pública no permite saber cuánto controla directamente. La presencia de un centro de datos y un nodo propio ayuda, pero no elimina la dependencia física en última milla o instalaciones de terceros. Para clientes empresariales, esa dependencia solo importa cuando produce caída, demora o precio.
Para el análisis económico, importa siempre porque fija el coste de entregar cada rublo de ingreso.
Los upstreams visibles cumplen función similar. BGP.tools y Hurricane Electric muestran upstreams como RASCOM, StormWall y Storm Networks; CIDR Report muestra adyacencias con StormWall, RASCOM y downstream AS9134; GIBIRNet muestra una vista más estrecha con RASCOM y AS9134. Estas diferencias reflejan perspectivas de colectores y no deben leerse como contradicción simple. El hecho económico es que Telcomnet no aparece como red de tránsito extensa; aparece como operador pequeño que se conecta a otros para llegar al internet amplio, mitigar ataques o sostener conectividad. La calidad de esos acuerdos, su precio y su redundancia no son públicos.
Si son buenos, Telcomnet puede ofrecer continuidad competitiva. Si son caros o frágiles, el margen neto bajo se vuelve más vulnerable.
La cuestión de licencias también exige prudencia. TBank y Saby muestran siete licencias activas en sus perfiles; Companium muestra catorce licencias activas y separa recuentos de fuentes oficiales. B2B House menciona eventos de licencia en 2023 y una advertencia de inspección de Roskomnadzor en 2024. Estos datos son suficientes para decir que la actividad licenciada y el cumplimiento regulatorio son parte del negocio. No son suficientes para elegir un número exacto y construir una tesis sobre él. La diferencia entre siete y catorce puede venir de metodología, estados, tipos de licencia o actualización.
Lo importante es que la licencia no es ornamento: en comunicaciones rusas, las autorizaciones, inspecciones y obligaciones son un coste de operar.
La economía de proveedores define si Telcomnet tiene una franquicia o solo una capa comercial. Si los clientes compran a Telcomnet porque ella organiza instalaciones, resuelve problemas y combina servicios, la intermediación crea valor. Si el proveedor subyacente captura la mayor parte del margen y Telcomnet solo mantiene una relación local con poco poder de precio, el valor queda limitado. Las disputas de instalación, diferencias de licencias y visibilidad de upstreams no prueban debilidad; muestran dónde buscarla.
Competencia: el operador nacional, el proveedor de edificio y la opción interna
La alternativa realista más visible es un operador nacional como MTS. Su página de internet empresarial en Moscú y la región de Moscú ofrece internet para negocios, Wi-Fi de invitados, IoT, IP estática, VPN, complementos relacionados con DDoS, soporte 24 horas, cobertura nacional y promesas de SLA. Para muchos clientes, esa propuesta reduce el riesgo de elegir un proveedor pequeño. Una marca nacional puede prometer escala, herramientas, atención continua y paquetes corporativos. También puede usar su base de clientes y red para competir en precio.
Telcomnet no gana contra eso copiando el mensaje; gana si resuelve mejor el problema local del cliente.
La comparación no es abstracta. Un centro de negocios, una institución pública o una empresa mediana decide entre coste, continuidad, rapidez de instalación, calidad de soporte, facilidad de facturación y riesgos de cambio. MTS u otro operador de escala puede tener cobertura amplia, productos complementarios y soporte formal. Telcomnet puede tener cercanía, conocimiento del edificio, flexibilidad, números y PBX integrados, y una relación técnica menos burocrática. El cliente con varias sedes nacionales tenderá a valorar el operador grande.
El cliente con un sitio local complejo, necesidad de voz y datos integrados, y poca paciencia para procesos corporativos puede valorar a Telcomnet.
También existe la alternativa del proveedor de edificio. En muchos mercados, la competencia más dura para un operador local no es siempre el gigante nacional sino el proveedor que ya está en el cuarto técnico, tiene fibra en el edificio, conoce al administrador y puede activar rápido. La propia posición de Telcomnet puede ser esa en algunos sitios; en otros, puede enfrentar a alguien con la misma ventaja. La economía del acceso empresarial es hiperlocal: quien ya pagó la instalación inicial y tiene capacidad libre puede bajar precio. Quien necesita construir, alquilar o negociar acceso desde cero empieza con desventaja.
La tercera alternativa es la internalización parcial. Clientes con equipo técnico suficiente pueden comprar acceso de un operador, telefonía o PBX de otro, hosting de un tercero, seguridad por separado y gestionar todo internamente. Esa opción puede ser más barata en unidades, pero más cara en coordinación. Telcomnet vende contra esa complejidad. El valor de un proveedor integrado sube cuando el cliente no quiere administrar incidentes entre operadores, PBX, números y hosting. Baja cuando las herramientas de nube y proveedores nacionales hacen esa administración más simple.
La competencia por precio es peligrosa para Telcomnet porque el margen neto público ya es estrecho. Si el crecimiento de 2025 se obtuvo bajando precio o aceptando contratos de menor margen, el ingreso adicional no crea valor. Si se obtuvo por venta cruzada rentable a clientes instalados, sí podría mejorar la base futura aunque el beneficio de un año no lo muestre todavía. La evidencia no permite distinguirlo. Lo que sí muestra es que Telcomnet no tiene espacio infinito para responder a una guerra de precios.
Una empresa con margen neto inferior a 2 % debe elegir sus batallas: retener clientes donde la integración y el soporte importan, no perseguir volumen que un operador nacional puede subsidiar.
Regulación, geopolítica y coste de operar en Rusia
El contexto ruso convierte una red pequeña en una estructura regulada con obligaciones que no siempre escalan hacia abajo. Las normas de almacenamiento de comunicaciones y servicios telemáticos, la expansión de capacidad de almacenamiento y las obligaciones asociadas al control de red significan que un operador no solo conecta clientes. Debe retener datos o contenido en los términos exigidos, proteger información de abonados, responder a requerimientos y sostener sistemas técnicos que no venden más internet por sí mismos. Esa carga pesa más en operadores con base de ingresos estrecha.
El problema es de asignación de recursos. Cada rublo dedicado a cumplimiento obligatorio no se dedica a IPv6, RPKI, redundancia, automatización de soporte o mejora comercial. En un operador grande, el cumplimiento puede institucionalizarse y distribuirse. En un operador como Telcomnet, con plantilla pública de catorce o quince personas, el mismo tipo de obligación puede ocupar capacidad directiva y técnica desproporcionada. No hay evidencia de incumplimiento estructural; hay evidencia de un entorno donde operar legalmente requiere gasto. El margen neto bajo hace que esa diferencia sea económica, no administrativa.
La salida de proveedores occidentales complica el coste de renovación. Nokia anunció su salida de Rusia en 2022; la cobertura sectorial sobre Nokia y Ericsson destacó riesgos de actualizaciones, repuestos, mejoras y calidad a largo plazo; DGAP describe importaciones grises, marcas menos conocidas, presión por hardware doméstico y problemas de reparación. Telcomnet no es una red móvil nacional y no se puede transferir cada problema de ese sector directamente. Pero routers, equipos de acceso, sistemas de voz, software, óptica, alimentación y seguridad también viven en cadenas de suministro.
Si las piezas son más caras, tardan más, requieren sustitutos menos probados o pierden soporte, el coste de mantener disponibilidad sube.
La geopolítica también afecta a clientes. Instituciones públicas y empresas rusas pueden preferir proveedores locales con documentación y presencia, pero pueden exigir continuidad bajo restricciones más duras. Los proveedores nacionales pueden recibir prioridad, escala o condiciones de suministro mejores. Los pequeños pueden adaptarse con rapidez, pero pagan más por incertidumbre. La pregunta para Telcomnet no es si puede operar hoy. La pregunta es si puede absorber el próximo ciclo de sustitución sin degradar servicio ni comprimir más margen.
La regulación de datos de abonado añade riesgo reputacional y operativo. Un operador que presta telefonía, PBX, números virtuales, transmisión de datos y hosting maneja información sensible sobre clientes. Las normas protegen y restringen el uso de datos conocidos por contratos de comunicaciones. Un error no solo tiene coste legal; puede dañar la confianza que sostiene la propuesta local. Cuanto más Telcomnet vende integración, más importante es gobernar datos, grabaciones, desvíos, autorizaciones y accesos administrativos. Esa disciplina no aparece en una cuenta de resultados, pero puede explicar por qué los costes no bajan con facilidad.
El resultado es que una tesis de crecimiento para Telcomnet necesita hablar de recursos. Decir que el mercado necesita conectividad, PBX y hosting en Moscú no basta. La estrategia creíble debe mostrar cómo se pagan almacenamiento, seguridad, modernización de nodos, equipos alternativos, relaciones de upstream, soporte y cumplimiento. Sin esa asignación, la estrategia es un catálogo de servicios.
Señales no oficiales, tráfico observado y lo que no debe exagerarse
Las señales de IPinfo sobre etiquetas BitTorrent y VPN dentro de AS33904 deben tratarse como señales de tráfico o uso de direcciones por terceros, no como prueba de una política comercial de Telcomnet. Una dirección concreta asociada a AS33904 en Krasnogorsk muestra señales de SSH, servidor web y VPN, dominios alojados, contacto de abuso y ruta 217.174.185.0/24. Ese tipo de información ayuda a entender que el espacio de direcciones tiene uso visible y servicios expuestos. No permite afirmar que Telcomnet venda VPN como estrategia, tolere abuso o tenga una base de clientes de cierto tipo.
En redes pequeñas, una sola dirección o cliente puede producir una etiqueta que no representa la cartera.
Las páginas de Cloudflare Radar sobre tráfico, routing, anuncios, conectividad, HTTP, móvil, escritorio, bots, humanos, cortes y anomalías son útiles como ventanas de observación, no como contabilidad de tráfico total. Cloudflare ve lo que pasa por su red y sus mediciones; no ve todo internet. Si aparecen anomalías o patrones, deben compararse con avisos de mantenimiento, BGP y experiencia de clientes antes de concluir. La evidencia pública aquí sirve para ubicar AS33904 como red observable, no para medir ingresos o calidad de servicio.
Los distintos recuentos de peers, prefijos, licencias y contratos también son señales con límites. Que múltiples herramientas coincidan en trece prefijos IPv4 y cero IPv6 aumenta confianza en esa parte. Que difieran en upstreams o licencias obliga a prudencia. El buen análisis no elige el número que conviene a una tesis; separa lo corroborado de lo variable. Corroborado: Telcomnet es operador activo con AS33904, footprint IPv4 pequeño, oferta empresarial, voz y centro de datos, contratos públicos visibles, ingresos y beneficio estrecho.
Variable: número exacto de licencias activas, recuento definitivo de licitaciones, distribución real de clientes, coste de proveedores, margen por producto y estado completo de modernización.
La señal de mantenimiento también puede interpretarse mal. Avisos planificados no significan mala calidad; a menudo significan disciplina. Una red sin mantenimiento visible puede estar peor que una red que informa ventanas. Pero mantenimiento frecuente en nodos centrales o M9 también recuerda que la continuidad cuesta. El inversor o cliente no debería preguntar solo si hay avisos. Debería preguntar qué se cambió, qué equipo se retiró, qué redundancia se añadió, qué incidentes no planificados ocurrieron y cómo se comunicaron.
Qué hechos cambiarían el juicio
El primer hecho que cambiaría el juicio sería una separación de ingresos y margen por línea de negocio. Si Telcomnet demostrara que internet empresarial, PBX, números y hosting tienen margen bruto suficiente y que los servicios de ingeniería se cobran de forma rentable, la tesis mejoraría. Si el crecimiento viniera de servicios de bajo margen, reventa de minutos o contratos públicos con poca contribución, la tesis empeoraría. La cifra agregada de ingresos no resuelve esa diferencia.
El segundo hecho sería el número de puertos activos y la densidad de clientes. Un operador con muchos clientes en edificios donde ya tiene infraestructura amortizada puede generar caja estable incluso con tarifas moderadas. Un operador con sitios dispersos, instalaciones a medida y pocos clientes por punto físico consume capital y soporte. La evidencia actual menciona centros de negocios, asentamientos, instituciones y empresas, pero no muestra densidad ni rotación de clientes. Esa ausencia es importante porque la economía de acceso local se decide metro a metro y puerto a puerto.
El tercer hecho sería la concentración de clientes. Si el centro de expertise de productos médicos representa solo una parte alta de contratación pública pero una parte modesta del ingreso total, el riesgo es manejable. Si concentra una porción grande de ingresos o margen, Telcomnet depende de renovación, presupuesto y procedimientos de un comprador. Lo mismo aplica a cualquier cliente privado grande que no sea visible en agregadores públicos. La pregunta no es solo cuántos contratos hay; es cuánto margen y cuánto poder de negociación tiene cada comprador.
El cuarto hecho sería el plan de capital. La empresa necesitaría mostrar edad de routers, sistemas de voz, almacenamiento obligatorio, energía, UPS, climatización, diésel, equipamiento de colocation, stock de repuestos, contratos de soporte y calendario de sustitución. También importaría saber si ya implementó o planea implementar ROA para sus prefijos y si existe preparación IPv6 fuera de las vistas públicas revisadas. La ausencia de IPv6 y RPKI válido no destruye el negocio actual, pero sí pesa en una tesis de modernización.
El quinto hecho sería la estructura de proveedores. Precios de tránsito, duración de contratos, dependencia de RASCOM, StormWall, Storm Networks u otros, acceso a instalaciones de MGTS u operadores equivalentes, acuerdos de peering, mitigación DDoS y condiciones de línea-cable explicarían buena parte del margen. Las decisiones de MGTS muestran que la exposición a instalaciones no es teórica. Si Telcomnet tiene contratos estables y alternativas, el riesgo baja. Si depende de pocos proveedores con poder de precio, el margen neto bajo es más preocupante.
El sexto hecho sería la calidad de soporte. En un operador local, soporte no es un coste blando; es producto. Tiempos de respuesta, resolución de incidencias, disponibilidad real, compensaciones, satisfacción de clientes, historial de cortes y capacidad de atención fuera de horario podrían justificar retención frente a un operador nacional. Sin esa evidencia, la cercanía local es plausible, no probada.
Juicio económico
Telcomnet debe analizarse como un operador regional real, no como una simple ficha de registro ni como una promesa tecnológica. Tiene huella legal, servicios, ASN, prefijos, contactos NOC, rutas, páginas de mantenimiento, oferta de centro de datos, telefonía, PBX, contratos públicos y cifras de ingresos. Esa combinación merece respeto económico. Muchos negocios de telecomunicaciones locales sobreviven precisamente porque hacen trabajos que la escala nacional trata como pequeños, incómodos o demasiado específicos.
Pero el valor no está en existir. Está en convertir esa posición local en excedente después de pagar todo lo que la continuidad exige. Las cifras públicas no muestran una empresa que convierta crecimiento en margen. En 2025 vendió más que en 2024, pero el beneficio apenas avanzó. El coste de ventas de 2024 fue muy alto en relación con ingresos. La escala de red pública es limitada. La ausencia de IPv6 y RPKI válido en vistas públicas resta calidad técnica percibida. La regulación rusa y las restricciones de suministro aumentan el coste de sostener una red. La contratación pública aporta credibilidad, pero puede concentrar riesgo.
Las disputas con MGTS muestran que las instalaciones de terceros pueden convertirse en presión económica.
La versión optimista es concreta: Telcomnet posee relaciones locales, números, PBX, soporte, acceso y alojamiento suficientes para retener clientes que no quieren tratar con una estructura nacional impersonal. Si su centro de datos está ocupado, sus edificios son densos, sus contratos públicos se renuevan, sus upstreams son redundantes y sus servicios de voz y PBX tienen margen, el negocio puede crear valor moderado con bajo perfil.
La versión pesimista también es concreta: los ingresos crecen porque se venden servicios intensivos en coste, la cartera pública está concentrada, la renovación de equipos está por delante, los proveedores capturan margen, y las obligaciones regulatorias consumen la caja que debería financiar modernización.
El juicio actual queda entre esas dos versiones, con sesgo prudente. Telcomnet parece útil para sus clientes y operativamente presente en su región. No parece haber evidencia pública suficiente para decir que posee una ventaja económica profunda. La compañía vale más si se la mira como proveedor local integrado con cartera y conocimiento de instalaciones; vale menos si se la evalúa como red escalable. La prueba decisiva es la reserva de renovación: cuánto dinero queda después de entregar servicio, pagar proveedores, cumplir regulación y mantener equipos.
Si esa reserva existe y se asigna con disciplina, la estrategia es una pequeña franquicia local. Si no existe, el crecimiento de ingresos es solo una forma más lenta de reconocer costes aplazados.
Fuentes
- https://telcomnet.su/#home
- https://telcomnet.su/kompaniya/
- https://telcomnet.su/nasha-istoriya/
- https://telcomnet.su/kontakty/
- https://www.telcomnet.info/
- https://telcomnet.su/data-centr/
- https://telcomnet.su/internet-i-telefoniya/gosudarstvennye-uchrezhdeniya/
- https://telcomnet.su/ip-telefoniya/
- https://telcomnet.su/sip-telefoniya/#section
- https://telcomnet.su/sip-telefoniya/virtualnaya-ats-umnyj-ofis/
- https://telcomnet.su/sip-telefoniya/virtualnyj-nomer/
- https://telcomnet.su/sip-telefoniya/mestnaya-telefonnaya-svyaz/
- https://telcomnet.su/sip-telefoniya/mgmn-telefonnaya-svyaz/
- https://telcomnet.su/sip-telefoniya/bezlimitnaya-rossiya/
- https://telcomnet.su/sip-telefoniya/bezlimitnaya-moskva/
- https://telcomnet.su/category/novosti/
- https://telcomnet.su/planovye-raboty-6/
- https://telcomnet.su/planovye-raboty-5/
- https://telcomnet.su/planovye-raboty-4/
- https://telcomnet.su/planovye-raboty-3/
- https://telcomnet.su/planovye-raboty-2/
- https://rest.db.ripe.net/ripe/aut-num/AS33904.json
- https://rest.db.ripe.net/ripe/organisation/ORG-LLC50-RIPE.json
- https://rest.db.ripe.net/ripe/role/NA6965-RIPE.json
- https://rest.db.ripe.net/search.json?query-string=217.174.176.0%2F21&type-filter=route&flags=no-filtering
- https://rest.db.ripe.net/search.json?query-string=217.174.184.0%2F22&type-filter=route&flags=no-filtering
- https://ipinfo.io/AS33904#summary
- https://ipinfo.io/AS33904/217.174.184.0/22
- https://ipinfo.io/AS33904/217.174.182.0/23
- https://ipinfo.io/217.174.185.218
- https://bgp.tools/as/33904
- https://bgp.he.net/AS33904
- https://www.cidr-report.org/cgi-bin/as-report?as=AS33904&view=2.0
- https://bgp.gibir.net.tr/as/33904
- https://whois.ipip.net/AS33904
- https://ipgeolocation.io/browse/asn/AS33904
- https://radar.cloudflare.com/routing/rpki/as33904
- https://radar.cloudflare.com/routing/as33904
- https://radar.cloudflare.com/traffic/as33904
- https://www.tbank.ru/business/contractor/legal/1187746887910/
- https://saby.ru/profile/7727395481-772701001
- https://companies.rbc.ru/id/1187746887910-ooo-telkomnet/
- https://b2b.house/company/OOO-TELKOMNET_bf2059a1-bbf6-45c1-a089-8beb8db8d46e/
- https://companium.ru/id/1187746887910-telkomneht
- https://base.garant.ru/65885862/
- https://base.garant.ru/65604718/
- https://poisktenderov.ru/item/0348300014719000059/
- https://business.mts.ru/moskva/internet-dlya-biznesa
- https://freedomhouse.org/country/russia/freedom-net/2023
- https://dgap.org/en/research/publications/impact-and-limits-sanctions-russias-telecoms-industry
- https://www.nokia.com/newsroom/nokia-to-exit-the-russian-market/
- https://www.euronews.com/next/2022/12/21/ukraine-crisis-russia-telecoms
- https://www.consultant.ru/document/cons_doc_LAW_305605/f119560d9ee6f613fb980760e83a64d7c74d511b/
- https://base.garant.ru/186117/9d6506b7354f91b33cd5839dca900db1/
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance