Summary
- La PTS fija en 12 millones de coronas suecas la recaudación de 2026 para supervisar la Ley de Ciberseguridad y reduce en la misma cuantía la antigua tasa de inscripción bajo la Ley de Comunicaciones Electrónicas. Según la autoridad, el total cobrado al grupo afectado permanece al nivel de 2025.
- PTSFS 2026:4 incluye a una empresa inscrita y comprendida en la ley cuando sus ingresos relevantes del ejercicio anterior alcanzan 30 millones de coronas o más. La tasa tiene un máximo del 0,0166 % y la PTS puede estimar los ingresos si faltan datos o son deficientes.
La diferencia entre 29.999.999 y 30.000.000 coronas es una factura posible. El artículo 22 del reglamento aprobado por la PTS dice «30 millones o más». El comunicado del 28 de septiembre describe a los obligados como operadores con ingresos «superiores a» 30 millones. Para calcular el pago rige el texto del reglamento. En el límite, aplicar el 0,0166 % produciría un máximo anual de 4.980 coronas. El porcentaje es un techo.
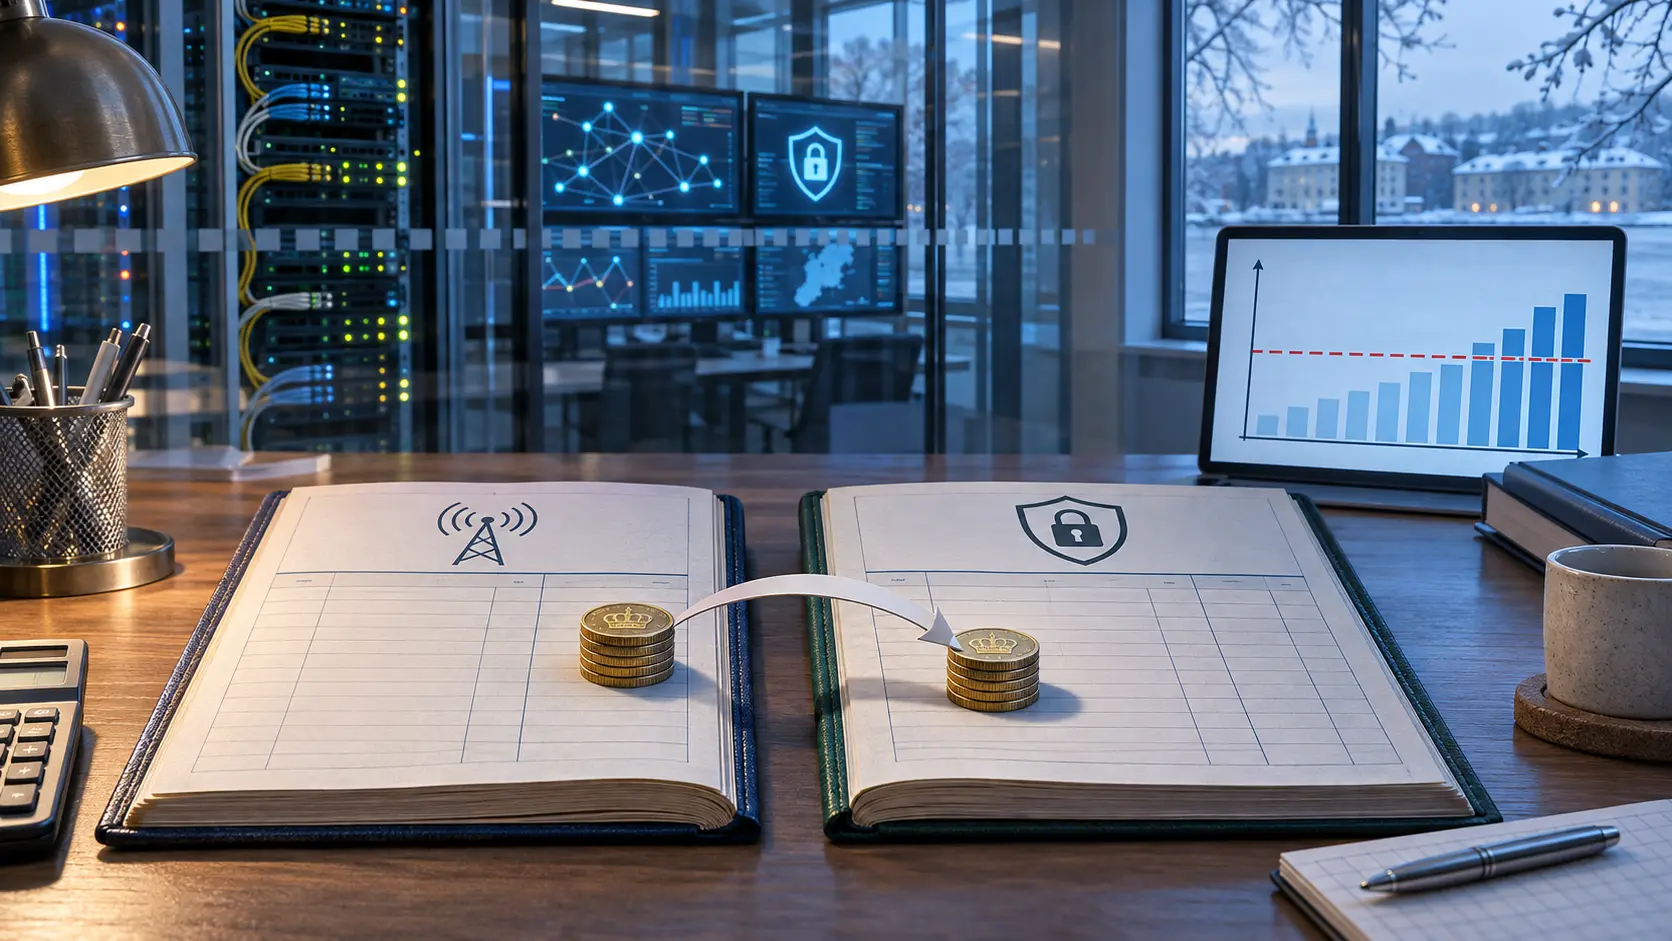
La PTS movió el coste de un libro legal a otro. La nueva tasa financiará con 12 millones de coronas la supervisión de ciberseguridad durante 2026. Como parte de esa tarea salió del marco de comunicaciones electrónicas, la antigua tasa de los operadores inscritos bajó 12 millones. El organismo presenta el saldo global para los afectados como idéntico al de 2025. Repartir la nueva tasa exige conocer qué parte del negocio de cada empresa entra en su base.
El artículo 21 exige declarar los ingresos del ejercicio contable inmediatamente anterior procedentes de la actividad sujeta a la Ley de Ciberseguridad. Se excluyen los servicios de comunicación interpersonal independientes de números; si toda la actividad consiste en ellos, el artículo 22 fija una tasa de cero. La cifra de ventas de toda la compañía puede mezclar negocios gravados y excluidos.
Si falta la declaración, la PTS dispone de otra ruta. Puede estimar las ventas a partir de las últimas cuentas anuales, de su revisión de la información entregada o de declaraciones previas. Cerca de los 30 millones, un desglose débil permite a la autoridad decidir la cifra que cruza el umbral. Esa potestad convierte una obligación de informar en una pieza de la propia factura.
La enmienda fue decidida el 16 de septiembre y entró en vigor el 1 de octubre de 2026. La PTS anunció que prepararía las tasas de 2027 en diciembre de 2026. La distribución por empresa de las facturas de 2026 y la tarifa final de 2027 requieren datos posteriores.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para el Círculo Estratégico
Círculo Estratégico
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete al Círculo EstratégicoSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance