
Resumen
- Sotcom es un operador regional de comunicaciones con sede en Ryazan, presencia historica desde comienzos de los anos noventa y una superficie de negocio que mezcla internet fijo, telefonia, television digital, PBX virtual, VPN, alojamiento, alquiler de racks, radio respaldo y servicios para oficinas e industrias. Esa mezcla cambia la lectura economica: la empresa compite en precio en acceso residencial, pero probablemente defiende mejor su utilidad donde vende continuidad, numeracion local, soporte tecnico y solucion integrada a clientes empresariales.
- La evidencia de red es concreta: AS34467 aparece activo en registros y mediciones publicas, con ocho prefijos IPv4 visibles, unas 9.728 direcciones IPv4 en agregadores, senales de upstream observadas y ausencia de despliegue IPv6 claramente confirmado en las fuentes mas orientadas a rutas. La red no es una marca sin infraestructura, pero tampoco hay datos publicos suficientes sobre redundancia contratada, utilizacion, capacidad comprada, capex pendiente o seguridad de origen de rutas en todo el inventario.
- Las cifras financieras publicas sugieren una compania de ingresos modestos y margen neto muy bajo: para 2024 se reportan 71,349 millones de rublos de ingresos, 40,948 millones de coste de ventas, 30,401 millones de beneficio bruto, 334.000 rublos de beneficio y 65 empleados promedio. El margen bruto calculado ronda 42,6 por ciento, pero el margen neto visible queda cerca de 0,47 por ciento; la franquicia puede ser localmente relevante sin traducirse en abundante excedente para el accionista.
- La principal pregunta no es si Sotcom existe o presta servicios reales. La pregunta economica es si puede convertir una base local, costosa de mantener y expuesta a operadores nacionales, en flujo estable mediante contratos corporativos, servicios de voz y continuidad, y disciplina de inversion en fibra, radio y transporte mayorista. Cambiarian el juicio datos creibles sobre concentracion de clientes, churn, margen por producto, deuda, acuerdos de capacidad, plan IPv6 y retorno del capex de red.
La frontera operativa importa mas que la etiqueta
La primera tentacion al mirar a Sotcom es clasificarla como un pequeno proveedor regional de internet. Esa etiqueta sirve para ubicarla, pero no basta para valorarla. La empresa se presenta como proveedor de comunicaciones moderno en Ryazan y la region de Ryazan, con una historia que arranca en 1993 y con identificadores legales consistentes en el sitio oficial y en perfiles publicos: INN 6231004437 y OGRN 1026201264429. Los perfiles de registro la colocan en la direccion de la calle Esenina 47/24, vinculan la entidad a Ryazan y tienden a mostrar una fecha de registro estatal de febrero de 1994.
La diferencia entre el relato historico de 1993 y la fecha registral visible de 1994 no altera la tesis: no se trata de una entidad recien montada para capturar una oportunidad pasajera, sino de una operadora local con larga permanencia.
Esa permanencia no es, por si sola, una ventaja economica suficiente. En telecomunicaciones regionales, el tiempo puede significar dos cosas opuestas. Puede significar derechos de paso, conocimiento de edificios, relaciones con administraciones, tecnicos que conocen los sotanos y azoteas, numeracion telefonica y clientes empresariales que prefieren no cambiar proveedor. Tambien puede significar planta antigua, cobre que envejece, sistemas de facturacion heredados, baja automatizacion, compromisos de servicio costosos y presion de competidores con marcas nacionales. Sotcom muestra elementos de ambas lecturas.
Sus paginas publicas incluyen fibra, Ethernet, ADSL y WiMAX; la fibra aparece como prioridad, mientras que ADSL conserva la advertencia habitual de que la velocidad depende de la calidad de linea. Esa coexistencia sugiere evolucion, no una red uniformemente nueva.
El contorno operativo visible es mas amplio que una oferta de banda ancha para hogares. En la superficie residencial aparecen internet, television digital, IP estatica incluida en determinados planes y paquetes internet mas TV. En la superficie corporativa aparecen telefonia local, numeros de estacion digital, acceso por radio, PBX, call centre, PBX virtual, oficina virtual, grabacion de llamadas, VPN regional y global, radio respaldo, colocacion de almacenamiento, alquiler de racks y alojamiento. En industria aparecen servicios de despacho, altavoces, sistemas inalambricos, control de oficinas y conectividad de alta velocidad con respaldo.
La compania no solo vende megabits; vende una capa de continuidad operacional para organizaciones que no quieren resolver por separado voz, datos, soporte local y pequenas piezas de infraestructura.
Ese punto es esencial para juzgar la resiliencia. Un proveedor puramente residencial compite contra la promocion, el precio por megabit, el router incluido, el paquete movil y la percepcion de marca. Un operador local con telefonia, VPN, PBX, soporte de campo y presencia en edificios empresariales puede retener clientes por friccion operativa. No es la misma friccion que protege a un monopolio regulado; es mas pequena, mas cotidiana y mas vulnerable al deterioro de servicio.
Pero existe: cambiar una linea de casa es molesto; cambiar telefonia, numeracion, rutas de oficina, VPN, grabacion, respaldo y soporte para una organizacion puede ser un proyecto que nadie quiere asumir si el proveedor actual funciona.
La frontera de control, sin embargo, queda incompleta en la informacion publica. Los perfiles nombran a Igor Mikhailovich Maizels como director general en varias fuentes, pero no se ve un mapa completo de accionistas economicos actuales, deuda, acuerdos con partes relacionadas ni cuentas de gestion. Para una compania local, esas lagunas pesan. La propiedad puede influir en la disciplina de reinversion, en la tolerancia a margenes bajos, en la relacion con inmuebles o empresas relacionadas y en la decision de vender, fusionar o seguir operando como activo familiar o local.
La conclusion prudente es que Sotcom posee un contorno operativo verificable, pero no un contorno economico completamente visible.
Producto residencial: precio claro, margen incierto
La oferta residencial oficial es directa. Los planes Ethernet visibles son Internet 50 a 400 rublos al mes, Internet 70 a 500 rublos e Internet 100 a 600 rublos, todos con direccion IP blanca o estatica. La pagina tambien menciona ADSL a 300 rublos al mes, con velocidad maxima posible en lugar de una velocidad fija garantizada. La conexion nueva o el cambio de abonados existentes se presentan como gratuitos. El texto de la compania advierte, con razon tecnica, que la velocidad depende de la red, redes de terceros, ruta, carga de canales, equipo del cliente y ubicacion del contenido solicitado.
Esos precios permiten calcular ratios simples de precio por megabit anunciado: 8 rublos por Mbps en el plan de 50 Mbps, aproximadamente 7,14 rublos en el de 70 Mbps y 6 rublos en el de 100 Mbps. La pendiente es clasica: el plan mas rapido mejora el valor aparente por megabit y empuja al cliente hacia mayor ticket. Pero ese ratio no es margen.
En acceso fijo, el coste marginal del megabit entregado no es la unica variable: importan la densidad del edificio, la distancia, el estado del cableado, el coste de instalacion, el equipo de cliente, el soporte, el transporte mayorista, la morosidad, los pagos en caja o banco, las visitas tecnicas y la necesidad de mantener tecnologias antiguas. Una IP estatica incluida puede ser una diferenciacion comercial, pero tambien debe observarse como politica de asignacion de recursos numericos que tiene coste de oportunidad si el inventario IPv4 es limitado.
Los paquetes de internet y television suben el ingreso mensual: 60 Mbps con mas de 150 canales a 750 rublos, 80 Mbps con TV a 790, 95 Mbps con TV a 850 y 100 Mbps con TV a 930. El paquete de 100 Mbps mas TV cuesta 330 rublos por encima del internet de 100 Mbps solo. La pregunta economica es cuanta contribucion queda despues de contenido, plataforma, soporte y equipos. El bundle puede reducir churn y aumentar ARPU, pero no necesariamente mejora margen si los costes de television son rigidos o si el soporte por equipos y configuracion se intensifica.
En un mercado donde competidores nacionales tambien venden paquetes con TV, video, movil y equipamiento, el bundle local solo gana si la calidad de instalacion, la atencion y la cobertura de edificios compensan la menor escala de compra.
La pagina de pago aporta una senal operativa interesante. Los abonados pueden identificarse por numero de cuenta de hasta cinco digitos, por numero telefonico de seis digitos instalado por Sotcom o por codigo de contrato de diez digitos. Ademas, la pagina separa telefonia y otros servicios de comunicaciones de internet y television en la agrupacion de pagos. Eso no permite inferir numero de clientes, pero si muestra una base de facturacion con categorias de servicio diferenciadas. Para una empresa asi, el sistema de cobro no es un detalle administrativo; condiciona recuperacion de caja, conciliacion, friccion de pago y coste de soporte.
Si el cliente paga por caja, banco, terminal o contrato, la experiencia de pago local puede sostener segmentos que no se comportan como clientes digitales de operador nacional.
La parte residencial debe leerse como ancla de red y marca local, no necesariamente como centro de rentabilidad. El precio de 400 a 600 rublos para internet de 50 a 100 Mbps compite en un entorno donde Dom.ru, Rostelecom, MTS, MegaFon y otros operadores aparecen en comparadores de Ryazan. MTS habla en sus materiales de hasta 1 Gbit/s, y los competidores nacionales pueden combinar fijo, movil, TV, video y promociones. Frente a eso, la defensa de Sotcom no puede ser solo precio. Si intenta ganar por precio contra operadores con escala nacional, su margen neto ya estrecho tendria poco espacio.
La defensa plausible esta en direccion IP estatica, presencia en ciertos edificios, servicio tecnico local, continuidad para pequenas empresas y la capacidad de resolver varios problemas de comunicaciones con una sola relacion comercial.
La telefonia empresarial conserva valor si resuelve friccion
La telefonia fija parece, a primera vista, un negocio en declive. Los datos nacionales muestran que la banda ancha movil tiene penetracion mucho mayor que la telefonia fija, y la base de conexiones moviles en Rusia supera ampliamente la poblacion por la multiplicidad de SIM y usos. Sin embargo, esa lectura agregada puede ocultar nichos rentables. En empresas, administraciones, pequenos centros de atencion, comercios, bancos, hospitales o edificios de oficinas, la numeracion local, el enrutamiento de llamadas, la grabacion, la PBX virtual y la continuidad de voz pueden seguir siendo relevantes.
Sotcom conserva una oferta corporativa de telefonia suficientemente amplia para pensar que no se limita a mantener lineas residuales.
La tabla de tarifas empresariales muestra tres mecanismos de monetizacion. El servicio local ilimitado cuesta 596 rublos mensuales sin IVA. El esquema por tiempo cuesta 228 rublos fijos mas 0,42 rublos por minuto. El combinado cuesta 376 rublos, incluye 350 minutos y cobra 0,37 rublos por minuto por encima. Los puntos de cruce ayudan a entender la segmentacion. El plan por tiempo alcanza el coste del ilimitado alrededor de 876 minutos mensuales. El combinado alcanza el ilimitado alrededor de 945 minutos. El combinado se vuelve mas barato que el puro por tiempo alrededor de 370 minutos.
En otras palabras, Sotcom dispone de una curva que separa lineas de bajo uso, uso medio y uso intensivo sin necesidad de contratos sofisticados.
Esa estructura tiene sentido si la empresa atiende a clientes con necesidades heterogeneas: una oficina pequena que conserva numero local, una recepcion que recibe llamadas moderadas, un centro que necesita mucha llamada saliente, una organizacion que combina PBX y grabacion. El ingreso absoluto por linea no es enorme, pero la telefonia se integra con otros servicios. Una linea puede abrir la puerta a PBX virtual, call centre, oficina virtual, internet empresarial, VPN y soporte. La economia esta menos en el minuto aislado y mas en la cuenta completa.
Si Sotcom mantiene la relacion de confianza cuando el cliente tiene un problema de voz o numeracion, puede vender tambien datos, respaldo y servicios alojados.
Tambien hay senales de asociacion o dependencia. Un documento publico de MTS describe a Sotcom como operador local de telefonia y agente de MTS para servicios de larga distancia e internacionales bajo condiciones concretas. La pagina corporativa de Sotcom hace referencia a tarifas de MTT para larga distancia e internacional. Eso sugiere que Sotcom no pretende controlar toda la cadena de voz. Opera la relacion local, la numeracion y la capa de acceso, mientras que ciertos tramos o servicios dependen de operadores mayores. Economicamente, esta posicion puede ser atractiva si la comision o el margen local compensa el soporte.
Pero tambien limita captura de valor: el operador regional entrega parte de la cadena a proveedores con escala.
La voz empresarial es por tanto una opcion de resiliencia, no una garantia. Si los clientes migran PBX a plataformas nacionales o software en nube con conectividad de otro proveedor, Sotcom pierde una fuente de friccion. Si por el contrario las empresas locales valoran soporte presencial, numeracion, grabacion y continuidad, la compania mantiene un producto que no se sustituye solo con un paquete movil. El dato que cambiaria el juicio seria la cantidad de lineas activas, PBX virtuales, asientos, churn y margen post-soporte.
Sin esos datos, lo correcto es reconocer que la telefonia tiene logica economica dentro del paquete corporativo, pero no asumir que sea un motor creciente.
Infraestructura: hay red visible, pero faltan datos de calidad economica
La evidencia de infraestructura publica es mas fuerte que en muchas companias locales opacas. AS34467 aparece como SOTCOM-AS, activo, registrado a JSC Telephone Company "Sotcom" y asociado a Ryazan en registros de RIPE. RIPEstat lo muestra anunciado. Los prefijos anunciados visibles incluyen ocho bloques IPv4: 178.255.124.0/23, 176.227.184.0/21, 93.92.86.0/23, 178.255.120.0/22, 185.23.32.0/23, 93.92.84.0/23, 93.92.82.0/23 y 80.72.112.0/20. Agregadores como IPIP e IPinfo muestran alrededor de 9.728 direcciones IPv4, y BGP.tools tambien presenta ocho prefijos IPv4 en su vista visible.
Esta evidencia importa porque separa a Sotcom de revendedores de marca sin huella de red. El AS activo, los prefijos y los contactos asociados a bloques como SOTCOM-NET indican presencia real en la capa de numeracion y rutas. Pero la evidencia de rutas no prueba, por si sola, calidad de servicio, redundancia o rentabilidad. Un AS puede estar anunciado con pocos vecinos; puede comprar transporte caro; puede depender de un upstream dominante; puede tener rutas funcionales pero no optimizadas; puede operar con buena disponibilidad local y aun asi carecer de poder de negociacion.
En la informacion visible, RIPEstat observo vecinos AS57304 y AS9002 en una consulta, con AS9002 mostrando mucha mayor potencia de par observado. BGP.tools identifica a RETN Limited como senal de upstream. Ninguna de esas observaciones debe leerse como contrato definitivo, pero si orienta la pregunta mayorista: que paga Sotcom por capacidad, con cuanta redundancia y bajo que compromisos.
La ausencia de una entrada publica en PeeringDB para ASN 34467 es negativa solo en sentido limitado. No prueba que no existan interconexiones privadas ni acuerdos fuera de esa base. Pero sugiere que Sotcom no se presenta publicamente como red de peering abierta y desarrollada al estilo de operadores con estrategia de intercambio mas amplia. Para una operadora local, esto no es fatal. Si el trafico se resuelve mediante buenos proveedores mayoristas y caches o rutas eficientes, el usuario final puede recibir servicio suficiente.
Pero en economia de red, el coste de transporte, la latencia hacia contenidos populares y la redundancia ante fallos se traducen en margen, churn y reputacion.
La lectura de IPv6 exige cautela. Varias fuentes orientadas a rutas o ASN muestran cero prefijos IPv6 visibles o cero direcciones IPv6 en la vista resumida. RIPEstat, durante la ventana observada, presenta prefijos anunciados IPv4. IP2Location, en cambio, muestra una cifra IPv6 muy grande que entra en tension con las fuentes de enrutamiento. La conclusion prudente es no asignar a Sotcom un despliegue IPv6 robusto sin confirmacion directa. Si efectivamente no hay IPv6 visible, no es una crisis inmediata para todos los clientes residenciales rusos, pero si revela una brecha de modernizacion.
La presion puede venir de clientes corporativos, seguridad, administracion de direcciones IPv4, compatibilidad futura y reputacion tecnica.
Tambien aparece una senal de seguridad de rutas: la validacion RPKI consultada para 80.72.112.0/20 devolvio estado desconocido y sin ROA validadora para ese prefijo. Es una observacion de un prefijo, no un examen de todo el AS. Aun asi, en un operador que vende continuidad, el control de origen de rutas no es decoracion tecnica. La ausencia de ROA en prefijos clave puede aumentar exposicion a errores de enrutamiento o secuestros accidentales, y tambien puede ser vista por clientes tecnicamente exigentes como deuda operacional.
La pregunta correcta no es si esto destruye la tesis, sino si la empresa tiene una agenda de higiene BGP y seguridad de red proporcional al papel que aspira a jugar en clientes empresariales.
En tecnologia de acceso, el sitio oficial reconoce Ethernet, fibra, ADSL y WiMAX. Ese abanico es economicamente ambiguo. Ethernet y fibra pueden producir buen rendimiento en edificios densos. ADSL permite monetizar cobre existente, pero su calidad depende del estado de linea y su atractivo declina frente a fibra y cable moderno. WiMAX o acceso por radio tiene sentido donde no se puede tender cable o donde el respaldo importa, pero puede exigir cuidado de espectro, antenas, energia, visitas y equipo. La ventaja local esta en saber que tecnologia encaja en cada direccion.
La desventaja esta en la complejidad: una pequena plantilla debe sostener varias arquitecturas, inventario, fallas y expectativas de cliente.
Trabajo de campo: la clave menos glamorosa del coste
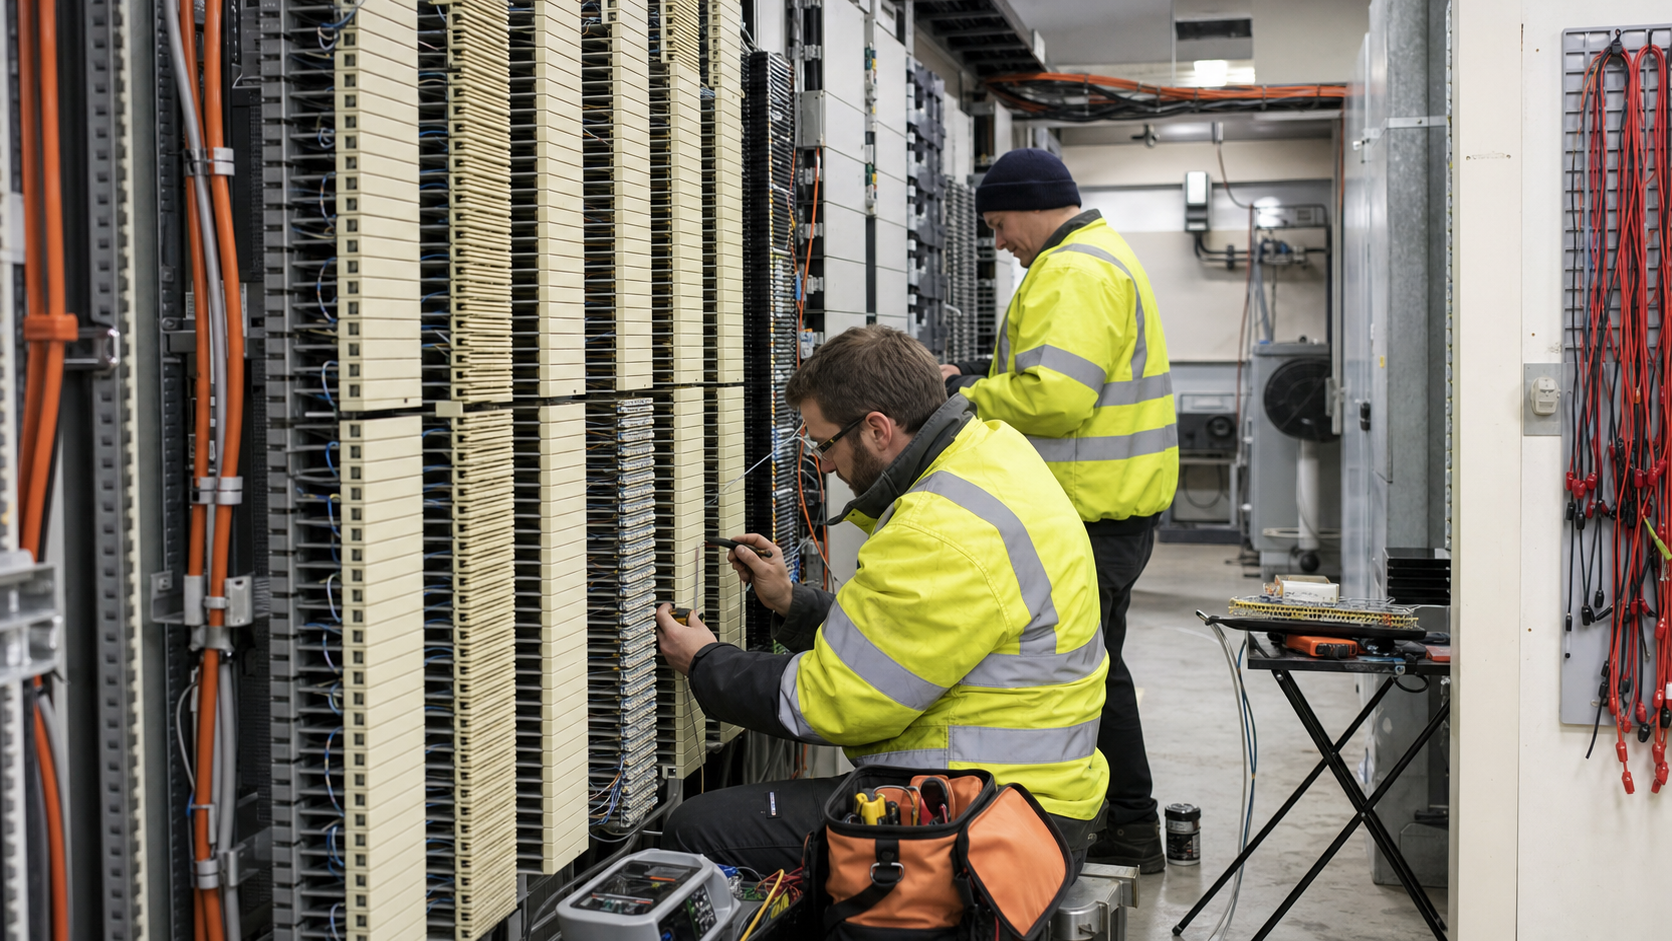
La vacante publica de electromecanico de infraestructura es una de las senales mas valiosas del conjunto. Las tareas incluyen estudios de sitio, instalacion de rutas de cable, instalacion de equipos, fusion de fibra, reflectogramas, identificacion de tramos con fallas y reparacion. No es lenguaje de una compania puramente comercial. Es lenguaje de operacion fisica. Para el analista economico, significa que una parte importante del producto se fabrica en camionetas, armarios, escaleras, sotanos, postes, cuartos tecnicos y llamadas de emergencia. La mano de obra local no es solo gasto operativo; es la promesa de la marca.
Esa promesa puede ser ventaja competitiva. Los operadores nacionales tienen escala, compra de equipos, sistemas, publicidad y bundles. Un operador local puede tener velocidad de respuesta, conocimiento de instalaciones, relaciones personales con administradores de edificios y tecnicos que conocen problemas recurrentes. En servicios para empresas, la capacidad de enviar a alguien que entiende la topologia local puede pesar mas que diez rublos de descuento. Si una fabrica, un centro comercial, un banco o una entidad publica necesita recuperar voz o datos, la proximidad tecnica se convierte en producto.
Pero la misma caracteristica comprime margen. El trabajo de campo no escala como software. Cada instalacion gratuita residencial tiene coste real, aunque no se facture al cliente. Cada averia requiere diagnostico, desplazamiento, piezas, coordinacion y, a veces, intervencion en activos que no fueron disenados para la economia actual de ancho de banda. La fusion de fibra y los reflectogramas son capacidades tecnicas necesarias, pero implican equipo, formacion y tiempo. Si el ARPU residencial es de 400 a 600 rublos, un solo incidente serio puede consumir varios meses de contribucion bruta de una cuenta.
Por eso la mezcla de clientes es determinante. Con suficientes clientes empresariales de mayor valor, la infraestructura local se amortiza. Con demasiados clientes de bajo ticket y alta demanda de soporte, el margen neto desaparece.
Los datos financieros visibles encajan con esa tension. RBC reporta para 2024 ingresos de 71,349 millones de rublos, coste de ventas de 40,948 millones, beneficio bruto de 30,401 millones, beneficio de 334.000 rublos y 65 empleados promedio. El margen bruto calculado es aproximadamente 42,6 por ciento. Ese numero no es malo para un operador local si refleja una base de costes directos controlada. Pero el margen neto de alrededor de 0,47 por ciento es extremadamente fino.
Entre bruto y neto desaparece casi todo el excedente: administracion, ventas, soporte, depreciacion, alquileres, energia, intereses, impuestos, reparaciones, servicios mayoristas o gastos no visibles pueden consumirlo. Sin las notas contables no se puede asignar la causa, pero el resultado es claro: la empresa no muestra abundante utilidad neta en los datos publicos de 2024.
Otros perfiles publicos mencionan ingresos de 2025 cercanos a 75,5 millones de rublos, con una subida de alrededor de 5,8 por ciento o 4,1 millones en una presentacion. Ese crecimiento nominal no resuelve la calidad de ganancias. En un contexto de inflacion de costes, salarios tecnicos, equipos importados o sustitutos locales, energia, transporte y capacidad mayorista, crecer 5,8 por ciento puede significar mantenimiento de escala real mas que expansion. Para juzgar mejor harian falta EBITDA, deuda, inversion anual en red, capex por hogar conectado, coste de adquisicion, antiguedad de equipos y margen por linea de producto.
En ausencia de eso, el caso economico debe presentarse como una franquicia operativa con rentabilidad visible limitada, no como plataforma de crecimiento probada.
Capital, red y disciplina de reinversion
El capex de Sotcom es invisible en detalle, pero inevitable en sustancia. La empresa ofrece fibra, Ethernet, ADSL, WiMAX, television, telefonia, data centre, rack rental y hosting. Cada una de esas lineas requiere activos o contratos: switches, fibra, routers, OLT u otros elementos segun arquitectura, antenas, equipos de cliente, sistemas de energia, climatizacion, proteccion contra incendios, vigilancia, servidores o espacio tecnico, licencias, software y enlaces mayoristas.
El sitio habla de acceso a internet de hasta 10 Gbit/s, energia garantizada, vigilancia, extincion de incendios y posibilidad de conexion con cualquier operador en el contexto de infraestructura y centro de datos. La frase es comercialmente atractiva, pero no muestra numero de racks, redundancia electrica, ocupacion, capacidad usada ni ingresos de colocation.
La disciplina de reinversion es la pregunta central. Un operador regional puede sobrevivir durante anos con activos amortizados, manteniendo clientes de voz y acceso basico. Pero el mercado no se queda quieto. Los usuarios consumen mas video, servicios en nube, mensajeria, software remoto y actualizaciones. AK&M reporto crecimiento fuerte del trafico total fijo y movil en Rusia en 2024, y atribuyo parte del aumento de abonados de banda ancha fija a expansion hacia suburbios, sector privado y nuevas viviendas.
Para Sotcom, esa tendencia puede ser oportunidad si conoce la periferia de Ryazan y puede conectar edificios o zonas donde los grandes no llegan con precision. Tambien puede ser amenaza si las expectativas de velocidad suben mas rapido que su inversion.
El legado ADSL es particularmente importante. ADSL sobre par telefonico puede ser rentable cuando el activo ya existe y el cliente no exige demasiado. Pero su valor defensivo cae frente a fibra y ofertas de 1 Gbit/s. La propia pagina de tecnologia reconoce que la velocidad puede no alcanzar el maximo teorico si la linea esta en mal estado. Esa honestidad tecnica evita promesas falsas, pero tambien revela una limitacion fisica. El plan de retiro de cobre, migracion a fibra o uso de radio donde no hay cable determinara la evolucion de churn, coste de mantenimiento y reputacion.
Mantener demasiadas tecnologias pequenas durante demasiado tiempo crea complejidad; migrarlas de golpe exige capital.
El inventario IPv4 tambien es un activo y una restriccion. Aproximadamente 9.728 direcciones IPv4 visibles pueden ser suficientes para una operadora local con clientes residenciales, empresariales y direccionamiento estatico incluido en ciertas ofertas, pero el uso de IP blanca como valor comercial consume direccionamiento. Si no hay IPv6 robusto, el operador debe administrar con cuidado NAT, asignaciones, clientes empresariales que quieren direccionamiento publico y crecimiento. En algunos mercados, IPv4 se convierte en activo financiero; en otros, en cuello de botella operacional.
Para Sotcom, la politica de direccionamiento afecta tanto la diferenciacion como la escalabilidad.
La estructura de capital no se ve. No hay deuda publica completa ni terminos de financiacion. Esto importa porque telecomunicaciones locales puede parecer estable hasta que una ronda de inversion se vuelve necesaria: sustitucion de equipos, expansion de fibra, redundancia, ciberseguridad, energia, licencia o modernizacion de sistemas. Con margen neto bajo, el financiamiento de capex desde beneficios retenidos puede ser limitado. Si la empresa tiene bajo endeudamiento y activos propios, puede sostener inversion gradual. Si arrastra obligaciones o debe comprar equipos caros en un entorno geopolitico complejo, la tension aumenta.
La informacion publica no permite decidir entre esas alternativas.
Clientes: la afirmacion de penetracion es potente, pero no auditable
La pagina de clientes de Sotcom afirma, segun estimaciones expertas citadas por la empresa, que alrededor de 40 por ciento de las entidades legales de Ryazan usan sus servicios. Es una afirmacion importante. Si fuera estrictamente actual y economicamente significativa, implicaria una penetracion corporativa local muy fuerte, con amplio reconocimiento de marca y posible poder de retencion. La misma pagina lista tipos de clientes publicos, tribunales, bancos, centros comerciales, centros de negocios, empresas industriales, cadenas y complejos residenciales. La pagina industrial tambien menciona ejemplos de clientes.
La dificultad es que estas son afirmaciones controladas por la compania, no confirmaciones lado cliente ni desglose de ingresos.
Una penetracion de cuentas no equivale a concentracion de ingresos. Cien pequenas lineas de telefonia pueden pesar menos que dos contratos de conectividad de alta disponibilidad. Una entidad legal puede usar un servicio minimo de Sotcom y comprar la mayor parte de su telecomunicacion a otro operador. Tambien puede ocurrir lo contrario: un cliente industrial o administrativo puede concentrar ingresos significativos en VPN, voz, backup y soporte. La informacion disponible no revela top diez clientes, cuota de sector publico, vencimientos contractuales, duracion media, churn ni dependencia de centros de negocio especificos.
Por eso la afirmacion de 40 por ciento debe usarse como evidencia de presencia comercial, no como prueba de ingresos diversificados.
Los agregadores muestran senales de contratos y licitaciones, pero tampoco entregan una medida limpia de concentracion. RBC presenta 205 contratos por 33,32 millones de rublos, mientras Saby informa 165 participaciones y 135 victorias en licitaciones. La diferencia entre agregadores muestra que el numero exacto no debe sobreinterpretarse. Aun asi, ambos conjuntos apuntan a exposicion a compras publicas o corporativas formales. Esa exposicion puede ser positiva: contratos recurrentes, clientes menos inclinados a cambiar, necesidades de continuidad.
Tambien puede traer presion de precio, plazos de pago, requisitos documentales, riesgo politico y dependencia de presupuestos.
En Ryazan, la base de clientes empresariales puede ser la principal razon para que Sotcom siga existiendo frente a operadores nacionales. Una empresa local que lleva decadas instalando lineas y resolviendo problemas puede conservar relaciones que no aparecen en comparadores de internet residencial. El cliente corporativo no solo evalua velocidad; evalua quien responde, quien conoce el edificio, quien puede configurar telefonia, quien entiende la numeracion, quien factura de forma aceptable, quien provee respaldo por radio y quien puede ser llamado cuando falla una oficina. Esa es la teoria de defensa.
La prueba pendiente es cuantitativa. El juicio cambiaria mucho si se conociera que los diez mayores clientes concentran la mitad del ingreso, o que el sector publico explica una parte sustancial del beneficio, o que la compania tiene baja concentracion y alta retencion en pymes. Tambien cambiaria si se viera que la afirmacion de penetracion corresponde a servicios de bajo valor, no a cuentas completas. Hasta entonces, la frase de 40 por ciento debe presentarse con comillas analiticas: senal de alcance local, no evidencia de margen.
Competencia y sustitutos: la escala nacional presiona, la especificidad local defiende
El entorno competitivo no parece vacio. Comparadores y paginas oficiales muestran presencia en Ryazan de MTS, Dom.ru, Rostelecom, MegaFon y otros proveedores. Los operadores nacionales pueden empaquetar fijo, movil, television, video, equipamiento y promociones. Tienen mas escala de marca, compra, marketing, sistemas, acceso a capital y capacidad de absorber descuentos. Para un hogar que solo quiere internet mas barato o mas rapido, el proveedor local debe superar una comparacion dura.
Si el cliente percibe que 1 Gbit/s de un operador grande esta disponible en su direccion con equipo moderno y precio promocional, un plan local de 100 Mbps puede parecer modesto.
No obstante, la comparacion por velocidad maxima puede enganar. La disponibilidad real es por edificio, portal, cableado, instalacion y calidad del soporte. El lenguaje de "hasta" de los operadores nacionales no garantiza la experiencia de cada direccion. Sotcom puede tener ventaja en edificios donde ya esta instalado, donde conoce las rutas de cable, donde ofrece IP estatica sin friccion o donde los administradores han trabajado con sus tecnicos. La competencia residencial se decide en microzonas. En algunas, la escala nacional gana. En otras, la incumbencia local y la respuesta tecnica importan.
En empresas, los sustitutos son mas variados. Una pyme puede migrar voz a telefonia movil, PBX en nube, aplicaciones de mensajeria y videoconferencia. Puede comprar internet a un operador nacional y usar servicios cloud para almacenamiento, seguridad o central telefonica. Puede prescindir de un proveedor local para muchos componentes. Pero cuando la empresa necesita integracion de linea local, VPN, respaldo por radio, grabacion de llamadas, rack, direccionamiento, visitas tecnicas y soporte de oficina, la sustitucion se vuelve menos limpia.
Sotcom compite no solo con otros ISP, sino con la combinacion de operador nacional mas integrador, proveedor cloud, instalador local y soluciones internas.
El mercado nacional de PBX crecio en 2025 segun reportes sectoriales, con Rostelecom y Mango Telecom liderando por base de abonados. Esa dinamica muestra dos cosas. Primero, la necesidad de centralitas, voz gestionada y comunicacion empresarial no ha desaparecido. Segundo, los lideres de escala estan activos en el mismo espacio donde un operador local quiere capturar valor. Sotcom puede vender PBX virtual y servicios de oficina, pero se enfrenta a especialistas con producto estandarizado y marketing nacional. Su ventaja debe estar en integracion local y soporte, no en plataforma pura.
La sustitucion movil tambien pesa. DataReportal reporto 216 millones de conexiones celulares moviles en Rusia a comienzos de 2025, aproximadamente 150 por ciento de la poblacion, aunque con la advertencia de que algunas conexiones pueden ser solo voz o SMS. Los indicadores de ITU muestran banda ancha movil activa por 100 personas muy por encima de telefonia fija. Esto no elimina la banda ancha fija: el mercado fijo ruso sigue siendo grande, y los hogares y oficinas demandan capacidad estable. Pero reduce el valor de la telefonia fija residencial y crea alternativas para ciertos usos de datos.
Para Sotcom, la telefonia y el internet fijos deben justificarse por estabilidad, direccionamiento, calidad, integracion y soporte.
Regulacion y geopolitica: permisos, cumplimiento y proveedores
Sotcom opera en un sector regulado. Los registros de Roskomnadzor muestran licencias vinculadas a la compania, incluyendo servicios telefonicos intrazonales y servicios telematicos. El sitio oficial tiene una pagina de licencias y certificados, y otra de base legal que enumera leyes federales y normas relacionadas con comunicaciones, datos personales, proteccion de informacion, secreto comercial y regulacion tecnica. Para el lector financiero, estas paginas no son simples formalidades.
La licencia es una condicion de existencia; el cumplimiento define continuidad; los cambios regulatorios pueden elevar coste, imponer requisitos tecnicos o afectar servicios.
El contexto ruso aumenta la importancia del cumplimiento. Reportes sectoriales sobre terminacion de licencias inactivas por parte de Roskomnadzor muestran que el registro no es decorativo. No hay evidencia en los materiales revisados de una medida especifica contra Sotcom, y no debe insinuarse lo contrario. Pero el sector tiene una superficie de vigilancia activa. Operadores pequenos deben mantener documentacion, certificados, obligaciones de seguridad, datos, interceptacion legal cuando corresponda, facturacion y respuesta a autoridades.
El coste de cumplimiento puede pesar mas en empresas con ingresos de decenas de millones de rublos que en gigantes nacionales.
La geopolitica tambien se transmite por la cadena de suministro. Las telecomunicaciones requieren equipos, repuestos, software, capacidad, energia y servicios tecnicos. En Rusia, sanciones, sustitucion de proveedores, restricciones de importacion, disponibilidad de hardware y cambios de precios pueden alterar capex y mantenimiento. Sotcom no publica una lista completa de proveedores de equipos ni contratos de upstream. La senal de RETN en BGP.tools y los vecinos observados no bastan para mapear la cadena.
Aun asi, un operador regional con margen neto bajo es sensible a cualquier aumento en costes de transporte, reemplazo de equipos o exigencias regulatorias.
Las relaciones con operadores mayores son ambivalentes. MTS aparece en un documento de oferta para larga distancia e internacional a usuarios de telefonia local de Sotcom bajo acuerdo de agencia. MTT aparece en referencias tarifarias. RETN aparece como senal de upstream en una fuente de rutas. Estos nombres muestran que Sotcom forma parte de una jerarquia mayor: controla parte de la relacion local, pero depende de redes, servicios o plataformas de otros. Eso es normal. La pregunta economica es cuanto poder de negociacion conserva.
Si el trafico mayorista o los servicios asociados se encarecen, Sotcom puede tener dificultad para trasladar todo al cliente residencial. En clientes empresariales, puede trasladar algo si vende continuidad y soporte, pero no ilimitadamente.
La regulacion de datos y comunicaciones tambien afecta productos como call recording, virtual office, PBX, hosting y almacenamiento. El cliente empresarial no solo compra funcion; compra responsabilidad. Una falla de privacidad, disponibilidad o cumplimiento puede tener mas coste reputacional que una averia residencial. Para monetizar esos servicios, Sotcom necesita confianza y disciplina. Las fuentes publicas muestran que la empresa reconoce el marco legal, pero no permiten auditar controles internos, certificaciones vigentes, seguridad logica o procedimientos de respuesta. La tesis debe mantener esa incertidumbre abierta.
Senales no oficiales: utiles, pero no decisivas
Las senales de usuarios y agregadores ayudan a formular preguntas, no a cerrar conclusiones. 2IP identifica a Sotcom como proveedor de internet, muestra ASN 34467, direccion, telefono y una senal de calificacion de usuarios. TestMy.net mantiene estadisticas de pruebas de velocidad para la compania. Scamalytics clasifica a JSC Telephone Company "Sotcom" como bajo riesgo de fraude en su propio conjunto de trafico observado y muestra 0 sobre 100 en la pagina visible. Cada una de estas senales tiene valor limitado.
Las calificaciones de usuarios suelen sufrir sesgo de seleccion. Quien comenta puede estar molesto, o puede representar una pequena parte de clientes tecnicamente activos. Las pruebas de velocidad tambien son autoseleccionadas: no sabemos si proceden de usuarios residenciales, empresariales, Wi-Fi malo, cable directo, horas pico, planes antiguos o nuevas conexiones. Scamalytics mide reputacion desde la visibilidad de esa firma, no realiza una auditoria integral de seguridad, abuso o cumplimiento.
Una baja senal de fraude es mejor que una alta, pero no sustituye datos de incidentes, abuse desk, filtrado, seguridad de rutas o practicas de clientes.
La forma correcta de usar esas senales es triangular. Si muchas pruebas de velocidad mostraran degradacion sostenida, se deberia comparar con congestion, upstream, tecnologia de acceso y quejas. Si las calificaciones de usuarios fueran negativas, se deberia investigar soporte y churn. Si la reputacion de trafico cambiara, se deberia mirar abuso, clientes, configuracion y filtros. En el material disponible, esas senales no contradicen la existencia de una operacion real ni prueban una ventaja superior. Son pequenas ventanas sobre calidad percibida y reputacion, no estados financieros.
Tambien son utiles por lo que no muestran. No aparece una gran huella publica de interconexion, no aparece despliegue IPv6 claramente confirmado, no aparece auditoria de satisfaccion independiente, no aparece detalle de SLA, no aparece desglose de data centre. Esa ausencia no equivale a debilidad fatal. Muchos operadores locales funcionan con escasa exposicion publica. Pero para un analista externo, la opacidad reduce confianza. La carga probatoria debe quedarse en lo verificable: red visible, servicios amplios, tarifas publicas, licencias, datos financieros agregados y senales de clientes controladas por la empresa.
El modelo economico probable
El modelo de Sotcom parece apoyarse en cuatro capas. La primera es acceso residencial y pequenos abonados: internet, television, IP estatica, quiza ADSL donde no hay mejor opcion. Esta capa genera escala local de red, pagos recurrentes y visibilidad de marca, pero enfrenta presion intensa de precio y soporte. La segunda es telefonia y servicios de oficina: lineas, PBX, call centre, grabacion, oficina virtual. Esta capa puede retener clientes por friccion y necesidades operativas. La tercera es conectividad empresarial: internet de alta velocidad, VPN, canales de datos, respaldo por radio, control de oficinas.
Esta capa probablemente tiene mejor disposicion a pagar si el servicio es confiable. La cuarta es infraestructura alojada: rack rental, hosting, almacenamiento y servicios de centro de datos, cuya economia real depende de ocupacion, energia, capex y confianza.
La compania idealmente combinaria esas capas en cuentas corporativas de mayor ARPU. Una pyme o entidad local podria comprar internet principal, radio respaldo, telefonia, PBX virtual, grabacion, direccionamiento y soporte. Ese paquete es mucho mas defendible que un plan residencial de 100 Mbps. El margen bruto podria sostener tecnicos y red si el cliente paga por continuidad, no solo por ancho de banda. El riesgo es que la base real este demasiado inclinada hacia servicios de bajo valor, contratos publicos competitivos o clientes que compran solo una pieza. Sin desglose, no se sabe.
La cifra de empleados ayuda a dimensionar. Con 65 empleados promedio y 71,349 millones de rublos de ingresos en 2024, el ingreso por empleado es de aproximadamente 1,1 millones de rublos anuales. Ese calculo bruto no ajusta por funciones, subcontratas, depreciacion ni ingresos no recurrentes, pero sugiere una empresa de mano de obra intensiva y escala limitada. Una plantilla de ese tamano puede operar mucho si tiene procesos estables y red concentrada; tambien puede verse saturada por fallas, instalaciones y requerimientos administrativos. La productividad por empleado seria una metrica clave para seguir.
El margen neto bajo obliga a mirar la gestion de precios. Las tarifas residenciales visibles parecen accesibles, no premium. La telefonia empresarial segmenta bien por uso, pero el ticket mensual base es modesto. Los paquetes con TV elevan ingreso, pero pueden introducir costes de contenido. Los servicios de data centre y rack podrian aportar margen si estan ocupados y bien diferenciados, pero no hay datos de capacidad. La empresa necesita elegir donde defender precio. Intentar ser barato en todos los frentes y localmente intensivo en soporte es una receta para utilidad minima.
La mejor lectura del modelo es, por tanto, selectiva. Sotcom debe ser evaluada como negocio de continuidad local para organizaciones de Ryazan, con un componente residencial que ayuda a la red y la marca pero no necesariamente lidera la rentabilidad. Si la direccion concentra inversion en fibra para areas densas, servicios empresariales de mayor margen, seguridad de red, respaldo y soporte diferenciado, puede sostener relevancia. Si queda atrapada entre promociones residenciales de grandes operadores, planta antigua y costes crecientes, la utilidad neta puede seguir cerca de cero.
Incertidumbres que cambian la valoracion
Hay varias preguntas que, respondidas con datos internos o confirmaciones independientes, cambiarian de forma material el juicio. La primera es el numero de abonados por producto: banda ancha residencial, banda ancha empresarial, lineas de voz, asientos de PBX virtual, paquetes de television, clientes de rack o hosting. Sin esa separacion, los ingresos agregados esconden la verdadera fuente de margen. La segunda es churn por segmento y tecnologia.
Un proveedor local puede parecer estable mientras los clientes de mayor valor se van lentamente a operadores nacionales; tambien puede parecer pequeno mientras mantiene retencion excelente en cuentas corporativas.
La tercera es concentracion de clientes. Saber cuanto representan los diez mayores clientes, el sector publico, centros de negocio concretos o industrias especificas cambiaria la lectura de riesgo. Una base muy concentrada puede ser rentable pero fragil. Una base distribuida de pymes puede ser mas estable, aunque costosa de atender. La cuarta es margen por producto despues de soporte y costes compartidos. Un plan residencial de 600 rublos no debe juzgarse igual que una VPN empresarial o un servicio de PBX con grabacion. La quinta es capex: cuanto invierte Sotcom en fibra, reemplazo de cobre, equipos, energia, seguridad y capacidad.
La sexta es estrategia mayorista. La red visible muestra AS, prefijos y vecinos, pero no revela precios de capacidad, redundancia ni terminos. Si Sotcom tiene contratos competitivos y redundantes, puede sostener calidad. Si depende de pocos caminos caros, su margen y resiliencia son mas vulnerables. La septima es modernizacion tecnica: IPv6, RPKI, monitoreo, automatizacion, seguridad, gestion de abuso y herramientas de soporte. En 2026, un operador que vende continuidad no puede tratar estas practicas como opcionales durante demasiado tiempo.
La octava es gobierno y propiedad. El director general aparece en varios perfiles, pero la economia accionarial no se ve. Una compania local puede tener estrategia paciente, reinversion conservadora y baja deuda. Tambien puede estar limitada por propiedad que extrae caja o evita capex. La novena es posicion competitiva edificio por edificio. La presencia de operadores nacionales en Ryazan no dice quien llega con buena calidad a cada direccion. Un mapa de cobertura real, conversiones y perdida de clientes seria mucho mas informativo que una lista de competidores.
Finalmente, cambiaria el juicio una demostracion de que los servicios de continuidad empresarial estan creciendo. Si PBX virtual, VPN, radio respaldo, hosting y cuentas industriales aumentan como porcentaje de ingresos, Sotcom seria mas que un ISP regional maduro. Si esos productos son escaparate comercial con poca traccion, el negocio queda mas expuesto a precios residenciales y telefonia fija declinante. La informacion publica permite formular la hipotesis, no verificarla por completo.
Juicio final
Sotcom es una compania real, con identidad legal consistente, una red autonoma visible, licencias, tarifas publicas, servicios variados y una historia local larga. Su posicion en Ryazan probablemente descansa en relacion, soporte y capilaridad mas que en escala. La empresa parece economicamente mas interesante cuando se la mira desde el cliente empresarial que necesita continuidad que cuando se la mira desde el hogar que compara precio por megabit. La telefonia, la PBX, el respaldo, la VPN y el soporte de campo pueden formar una defensa local contra operadores nacionales.
La debilidad principal es la estrechez financiera visible. Ingresos de alrededor de 71 millones de rublos en 2024 y beneficio de 334.000 rublos no dejan mucho margen de error. Una compania asi puede funcionar durante anos si mantiene clientes estables y controla capex, pero una mala combinacion de competencia, fallas de red, inversion aplazada, salarios tecnicos, coste mayorista o obligaciones regulatorias puede borrar rapidamente el excedente. El margen bruto sugiere que hay valor antes de gastos indirectos; el margen neto muestra que casi todo se consume.
El caso no debe venderse como historia de alto crecimiento. Debe tratarse como un activo regional de continuidad, con opcion de mejorar si migra clientes hacia servicios empresariales de mayor margen y moderniza red sin romper balance. La senal que mas apoyaria una vision positiva seria evidencia de cuentas corporativas recurrentes, baja concentracion peligrosa, churn bajo, inversion de fibra rentable, redundancia mayorista clara, avance en IPv6 y RPKI, y mejora sostenida del margen neto.
La senal negativa seria perdida de clientes hacia operadores nacionales, capex obligado sin retorno, dependencia de pocos contratos publicos, soporte saturado o incapacidad para cobrar premium por continuidad.
Para seguimiento, Sotcom merece vigilancia precisamente porque representa un tipo de operador que sigue siendo importante en muchas economias regionales: pequeno frente a los grandes, pero integrado en edificios, telefonia y problemas cotidianos de empresas locales. La economia de ese operador no se decide solo en el ancho de banda anunciado. Se decide en la relacion entre mano de obra tecnica, capex, permisos, transporte mayorista, confianza local y capacidad de convertir continuidad en precio. En la informacion publica disponible, esa relacion existe, pero todavia no demuestra holgura.
Fuentes
- https://www.sotcom.ru/
- https://www.sotcom.ru/company/
- https://www.sotcom.ru/contacts/
- https://www.sotcom.ru/individ/podklyuchit-internet/
- https://www.sotcom.ru/individ/internet-tv/
- https://www.sotcom.ru/individ/sposobyi-oplatyi/
- https://www.sotcom.ru/corporate/telefoniya/
- https://www.sotcom.ru/corporate/promyishlennyie-predpriyatiya/
- https://www.sotcom.ru/company/technology/
- https://www.sotcom.ru/company/clients/
- https://www.sotcom.ru/company/dokumentyi/
- https://www.sotcom.ru/company/licenses/
- https://www.sotcom.ru/company/pravovaya-baza/
- https://www.sotcom.ru/company/worktime/
- https://www.sotcom.ru/company/vacancy/
- https://www.sotcom.ru/company/zakupki/
- https://www.sotcom.ru/company/sotkom-20-let/
- https://ryazan.mts.ru/upload/contents/603/oferta_sotkom_ul.pdf
- https://rkn.gov.ru/activity/connection/register/license/p1200/
- https://rkn.gov.ru/activity/connection/register/license/p1200/?id=%D0%9B030-00114-77%2F00055206
- https://rkn.gov.ru/activity/connection/register/license/?id=%D0%9B030-00114-77%2F00078233
- https://rkn.gov.ru/activity/connection/register/license/p1200/?id=%D0%9B030-00114-77%2F00066648
- https://rdap.db.ripe.net/autnum/34467
- https://stat.ripe.net/data/as-overview/data.json?resource=AS34467
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS34467
- https://stat.ripe.net/data/asn-neighbours/data.json?resource=AS34467
- https://stat.ripe.net/data/rpki-validation/data.json?resource=AS34467&prefix=80.72.112.0/20
- https://rdap.db.ripe.net/ip/80.72.112.0
- https://bgp.tools/as/34467
- https://whois.ipip.net/AS34467
- https://ipinfo.io/AS34467
- https://db-ip.com/as34467-jsc-telephone-company-sotcom
- https://www.ip2location.com/as34467
- https://www.peeringdb.com/api/net?asn=34467
- https://2ip.ru/isp/JSC%2BTelephone%2BCompany%2BSotcom/
- https://testmy.net/hoststats/jsc_telephone_compan
- https://scamalytics.com/ip/isp/jsc-telephone-company-sotcom
- https://www.list-org.com/company/42417
- https://checko.ru/company/tk-sotkom-1026201264429
- https://www.audit-it.ru/contragent/1026201264429_ao-tk-sotkom
- https://companies.rbc.ru/id/1026201264429-ao-telefonnaya-kompaniya-sotkom/
- https://saby.ru/profile/6231004437-623001001
- https://www.1cont.ru/contragent/1026201264429
- https://check.tochka.com/company/1026201264429/
- https://101internet.ru/ryazan/rating
- https://ryazan.justconnect.ru/tarifs/sotkom/
- https://ryazan.dom.ru/internet
- https://ryazan.rt.ru/homeinternet
- https://ryazan.mts.ru/personal/dom/home-allmts
- https://datareportal.com/reports/digital-2025-russian-federation
- https://datahub.itu.int/dashboards/?e=RUS&id=2
- https://data.worldbank.org/indicator/IT.NET.BBND.P2?locations=RU
- https://www.akm.ru/eng/press/the-results-of-the-year-for-the-russian-telecom-industry/
- https://www.telecompaper.com/news/rostelecom-leads-russian-pbx-market-in-2025--1572578
- https://telesputnik.ru/materials/gov/news/rkn-prekratil-deistvie-943-licenzii-operatorov-svyazi
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance