
Resumen
- DC-CFA2 concede provisionalmente 50 MW a cada uno de cuatro operadores: Digital Realty, Equinix, Keppel Data Centres y ST Telemedia Global Data Centres.
- La capacidad escasa se convierte en política industrial porque la selección valoró estrategia, aportación económica y sostenibilidad, no solo megavatios.
- Las cuatro instalaciones se ubicarán en Jurong Island y prometen más de un 50 % de energía verde, pero no tienen fechas públicas específicas de obra, conexión, alquiler u operación.
- La primera convocatoria marca el límite: las asignaciones provisionales de julio de 2023 dieron paso a anuncios y obras posteriores, con objetivos de servicio en 2026 y 2027.
Cuatro cuotas iguales no equivalen a cuatro centros terminados
El resultado de la segunda convocatoria de Singapur cabe en una tabla ordenada. Doscientos megavatios se dividen en cuatro cuotas de 50 MW. Esa simetría administrativa puede parecer una fotografía de oferta ya disponible.
No lo es. La ficha del 21 de agosto habla de asignaciones provisionales. No afirma que los edificios estén acabados, que los sistemas eléctricos hayan sido puestos en servicio, que los racks estén ocupados ni que 200 MW de equipos estén ejecutando cargas de clientes.
La decisión sí cierra una barrera importante. En un mercado donde el crecimiento está deliberadamente limitado, ser seleccionado da a cada operador una base más creíble para negociar parcela, suministro energético, crédito, equipos y contratos de anclaje. Es una opción de desarrollo con valor económico.
Entre esa opción y el cómputo activo queda una cadena de controles: condiciones definitivas, parcela preparada, energía entregable, financiación cerrada, obra y equipamiento, conexiones de red, contratos de clientes, disponibilidad comercial y carga informática medida.
Singapur ha decidido quién puede intentar completar esa cadena. Todavía no ha comunicado que las cuatro empresas hayan llegado al final.
La asignación de capacidad funciona como política industrial
Más de veinte propuestas locales e internacionales compitieron por el volumen. Los criterios publicados iban mucho más allá de la eficiencia de un inmueble.
Los candidatos debían demostrar cómo fortalecerían a Singapur como centro fiable de inteligencia artificial y centros de datos, cómo ampliarían la conectividad internacional y la resiliencia, y qué inversión, gasto empresarial, investigación, innovación, formación y alianzas aportarían al país.
Así, la capacidad escasa se utiliza para negociar actividad económica. La pregunta pública no es únicamente quién puede consumir electricidad, sino qué valor estratégico y local se vincula a ese consumo.
Los cuatro adjudicatarios ya cuentan con clientes, proveedores, financiación y relaciones de interconexión. Esa experiencia reduce algunos riesgos de ejecución y facilita la búsqueda de inquilinos. También puede reforzar la ventaja de los operadores establecidos frente a un nuevo competidor con menos capacidad para comprometer demanda por adelantado.
Repartir 50 MW a cada uno evita una concentración inicial en un único operador. No asegura resultados iguales. Un proyecto puede contratar clientes pronto, otro construirse por fases y un tercero esperar un acuerdo energético. La competencia real dependerá de las fechas, los precios, la conectividad y la capacidad entregada.
Los compromisos verdes aún deben convertirse en datos operativos
DC-CFA2 exigía la certificación Platinum del Green Mark 2024, un PUE máximo de 1,25 al 100 % de carga informática, equipos conformes con la norma singapurense de eficiencia y al menos un 50 % de energía procedente de vías verdes admitidas.
Las cuatro propuestas afirman que superarán ese mínimo y abastecerán más de la mitad de su capacidad con energía verde. La ficha también menciona refrigeración líquida y uso íntegro de equipos informáticos eficientes.
Son condiciones de diseño relevantes. Aún no son mediciones.
Un PUE proyectado a plena carga no muestra el rendimiento durante una primera fase poco ocupada. Un porcentaje verde no identifica por sí solo el contrato, la fecha de suministro, la adicionalidad de la generación ni el ajuste horario con la demanda. La etiqueta de equipo eficiente tampoco revela cuánto trabajo útil hará el hardware una vez instalado.
La prueba tendrá que ser específica para cada instalación: contratos energéticos trazables, informes de puesta en servicio, PUE y agua bajo carga real, intensidad de carbono y utilización. Hasta entonces, las condiciones describen lo prometido a cambio de la adjudicación, no emisiones ya evitadas.
Jurong Island aporta un emplazamiento, no un sistema terminado
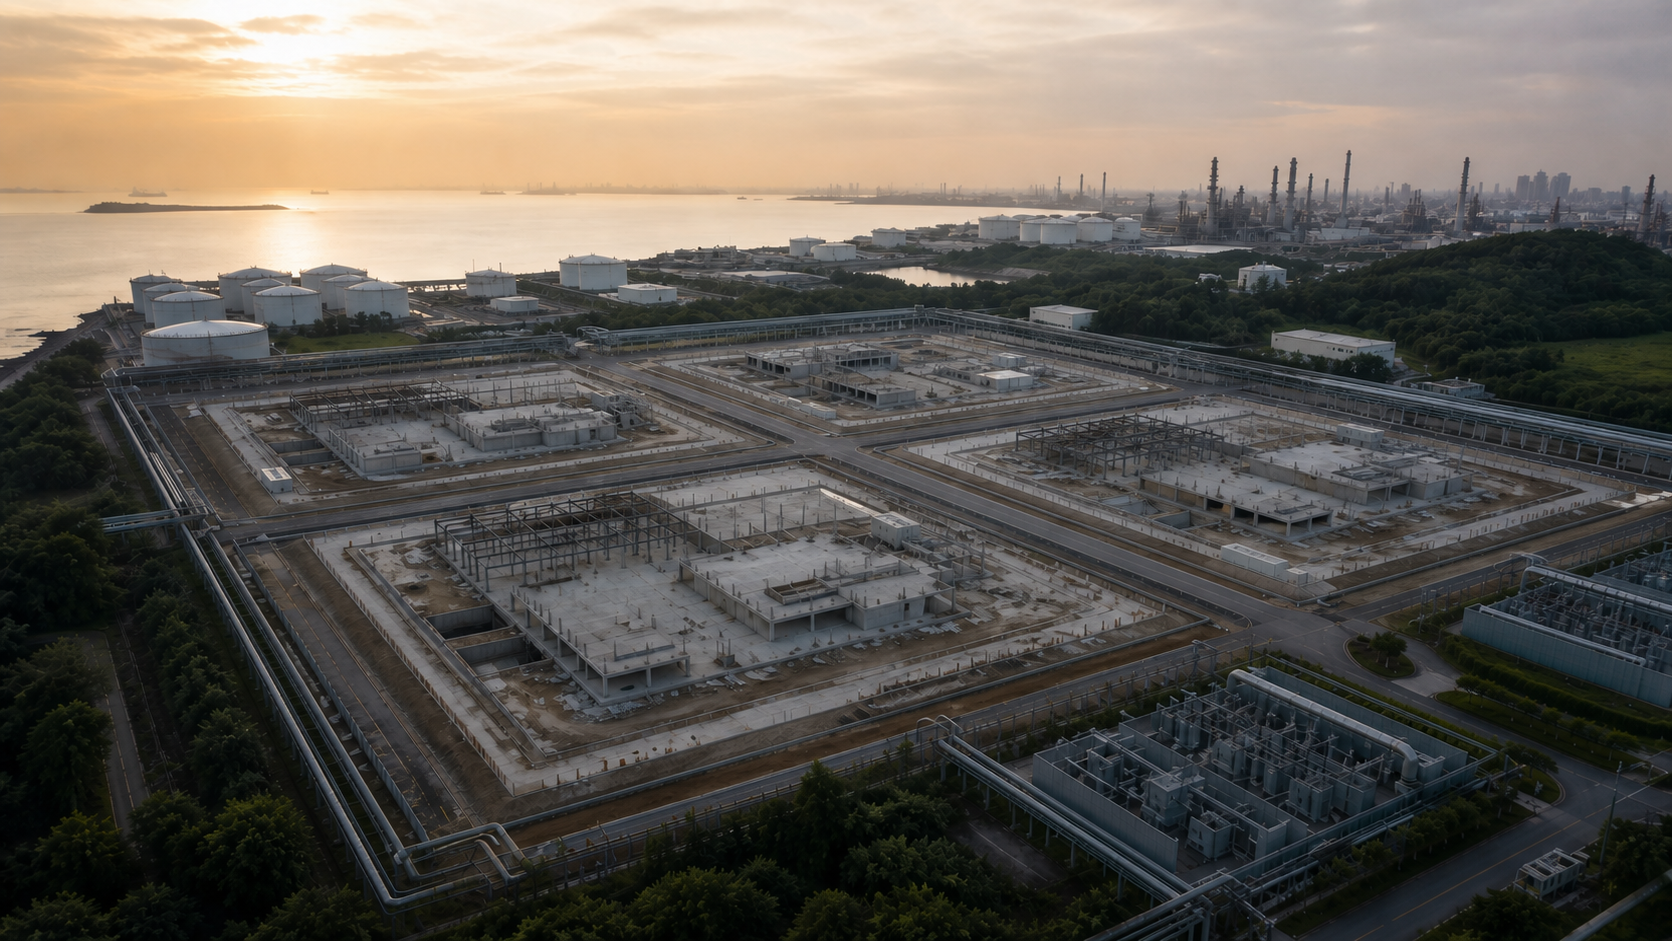
Las cuatro instalaciones apoyadas estarán en Jurong Island. JTC ha reservado unas veinte hectáreas para un parque bajo en carbono con un potencial de hasta 700 MW de potencia.
Ese potencial no es capacidad construida ni asignada. Los 200 MW de DC-CFA2 se sitúan dentro de una ambición física mayor, pero no deben sumarse a los 700 MW como si ambos volúmenes estuvieran disponibles.
La concentración puede reducir costes. Almacenamiento, servicios comunes, refrigeración o nuevas fuentes energéticas pueden compartirse. La isla también conecta el crecimiento digital con un ecosistema industrial y energético existente.
La misma concentración puede crear fallos comunes. Cuatro edificios separados pueden depender del mismo calendario de urbanización, de una interfaz eléctrica compartida o de una fuente de combustible poco madura. Una redundancia excelente dentro del edificio no corrige un cuello de botella situado antes de su acometida.
La documentación no identifica parcelas individuales, secuencias de obra ni los sistemas compartidos necesarios antes de la primera apertura. Jurong Island es el contexto elegido para construir, no una prueba de que la infraestructura ya opere.
La convocatoria de 2023 muestra el tiempo que separa permiso y servicio
La primera DC-CFA ofrece una referencia histórica, no un pronóstico automático.
EDB e IMDA adjudicaron provisionalmente unos 80 MW a cuatro propuestas en julio de 2023. Equinix anunció su centro SG6 de 20 MW en noviembre de 2024 y previó su apertura completa para el primer trimestre de 2027. DayOne inició en julio de 2025 la obra de su centro singapurense de 20 MW y fijó 2026 como objetivo para la primera fase lista para servicio.
La secuencia importa: adjudicación, anuncio, comienzo de obra, conexión eléctrica, disponibilidad comercial, alquiler y carga real son hitos diferentes.
Una ceremonia de obra confirma actividad en el terreno, no potencia eléctrica terminada. La condición de listo para servicio es una prueba más fuerte, pero no dice cuánto espacio está contratado. Incluso un contrato puede preceder a la instalación del hardware del cliente.
La oferta pasa a ser productiva cuando energía, refrigeración, redes y máquinas ejecutan trabajo mensurable de forma conjunta.
La adjudicación sí cambia el mercado desde ahora
Que los megavatios aún no estén activos no convierte la decisión en un gesto vacío.
Los operadores seleccionados reducen incertidumbre regulatoria y obtienen una opción sobre un mercado muy restringido. Pueden negociar con prestamistas, constructores, proveedores de energía y clientes con una posición más definida. Las empresas que necesitan capacidad en Singapur ya conocen cuatro rutas posibles de expansión.
El Gobierno, por su parte, hace creíbles sus criterios. Futuras candidaturas tendrán que incorporar conectividad, IA, aportación local y energía sostenible a sus economías de proyecto.
La decisión puede retener en Singapur algunas cargas que de otro modo mirarían a Johor o Batam. Pero la falta de fechas mantiene el atractivo regional como sustituto más rápido, ubicación de resiliencia o siguiente fase de crecimiento.
Cuatro proveedores también pueden competir por contratos antes de abrir. Esa pluralidad solo aporta resiliencia si las fechas, especificaciones y dependencias son comparables. Dos centros sujetos al mismo retraso de infraestructura común no forman una alternativa independiente.
Lo que todavía no puede afirmarse
La adjudicación no publica nombres de proyecto, parcelas, presupuestos, estructuras financieras ni clientes de anclaje. Tampoco señala cuándo se cumplen las condiciones provisionales, comienzan las obras, llega la energía o se abre el servicio.
No hay cifras de capacidad alquilada, carga informática, PUE operativo, consumo de agua o intensidad de carbono. Los detalles de suministro verde, adicionalidad y ajuste temporal no aparecen por instalación.
Por eso no es posible estimar rentabilidad ni fechar la entrada de los 200 MW en el mercado. La conclusión más acotada sí está respaldada: Singapur ha concedido cuatro posiciones de desarrollo escasas y ha impuesto contrapartidas públicas. Son más que un objetivo político, pero todavía menos que cómputo activo.
Fuentes
- EDB: anuncio de DC-CFA2, 21 de agosto de 2026
- EDB e IMDA: ficha de adjudicación de DC-CFA2
- IMDA: lanzamiento y requisitos de DC-CFA2
- IMDA: página de solicitud de DC-CFA2
- IMDA: hoja de ruta de centros de datos verdes
- JTC: parque bajo en carbono de Jurong Island
- EDB e IMDA: primera adjudicación DC-CFA, 14 de julio de 2023
- Equinix: anuncio y calendario de SG6
- DayOne: inicio de obra y objetivo de primera fase
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance