
Resumen
- RFC 3334 describió la contabilidad como una cadena configurable. La política fijaba alcance, atributos, precisión, muestreo, agregación, intervalo, destino, conservación y acceso antes de que existiera el registro.
- La ausencia no probaba uso cero: podía surgir de exclusión, filtrado, pérdida de exportación, agregación o caducidad. El documento era Experimental y separaba contabilidad de tarificación y facturación.
Antes del contador había una política
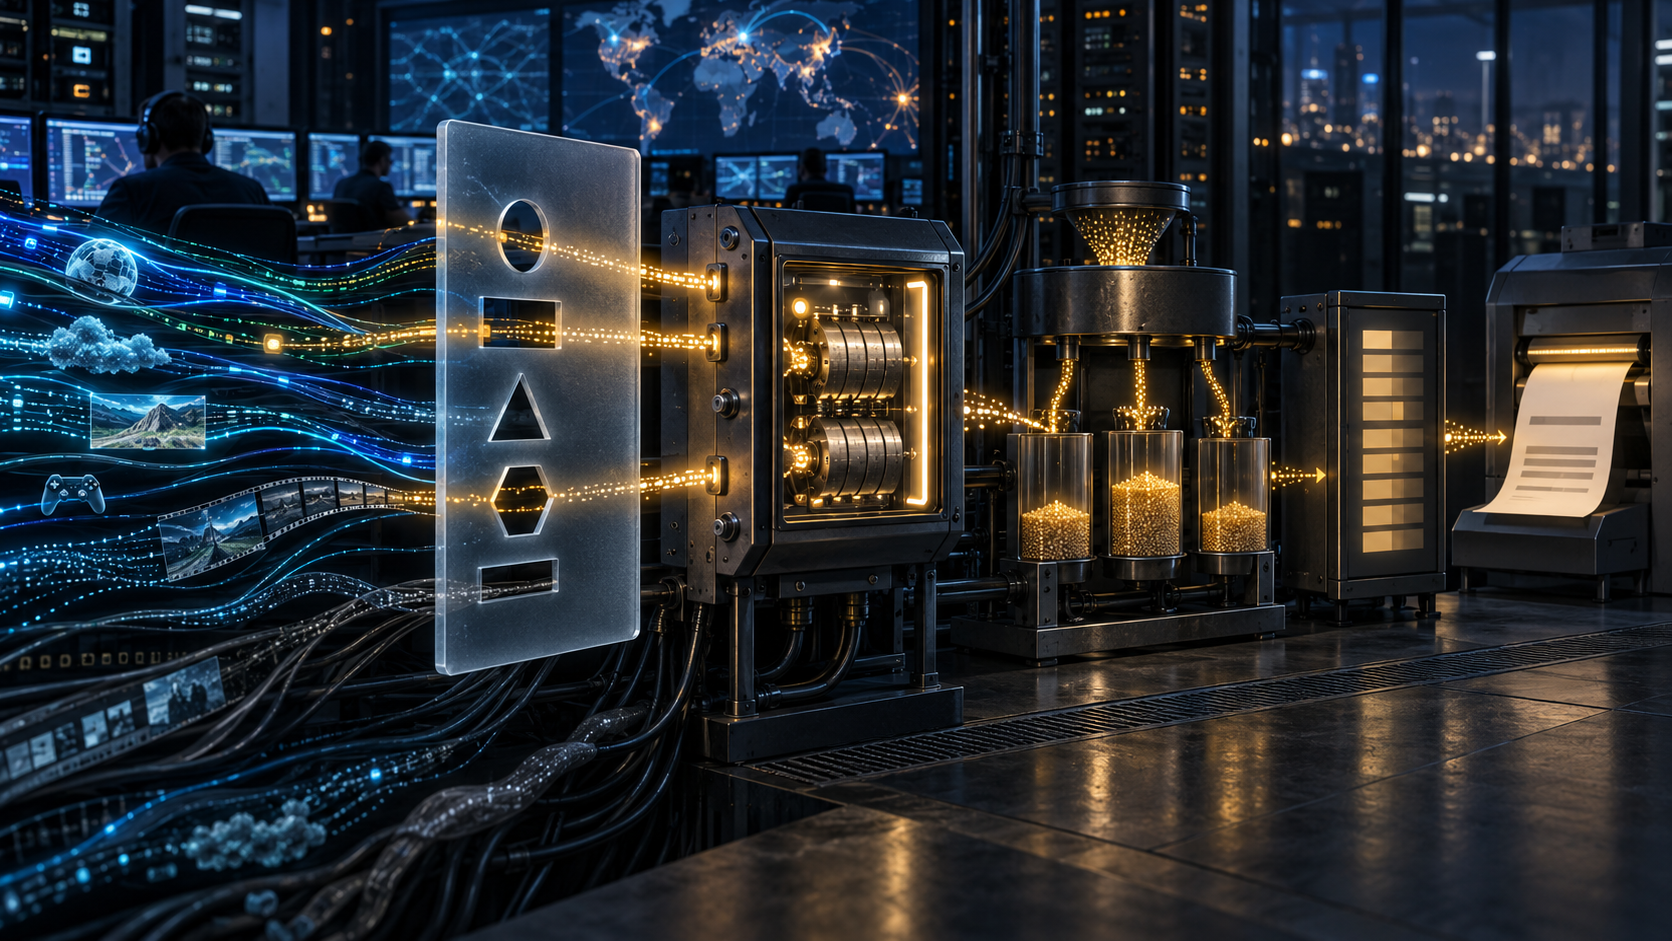
El modelo intuitivo coloca primero el consumo, después un medidor neutral y al final una factura. RFC 3334 separó medición, recolección, contabilidad, cálculo de cargos y facturación. Las políticas contables configuraban las tres primeras capas. Las tarifas y el dinero aparecían después.
La misma contabilidad podía alimentar costes distintos y formas de factura distintas. Por ello, la política no decía cuánto cobrar, pero sí qué evidencia existiría para calcular, explicar o impugnar un cobro.
Publicado como Experimental en 2002, el RFC no impuso un lenguaje de políticas ni demostró despliegue. Su aportación fue tratar la observación como parte explícita del contrato AAA.
Dos huecos iguales podían nacer en sitios diferentes
Un medidor estático observaba con granularidad fija y el colector filtraba o agregaba más tarde. Un medidor configurable solo recogía los flujos seleccionados. En el primer caso, los datos brutos quizá permitieran recuperar un flujo descartado. En el segundo, nunca hubo observación que recuperar.
La política controlaba alcance, granularidad desde microflujos hasta agregados, atributos, intervalo, precisión temporal y muestreo. También podía decidir push o pull, agregación, frecuencia de informe, destinatario, tiempo de conservación y lista de acceso.
Un total sin esos parámetros puede ser correcto y no responder a una pregunta nueva. Leerle más precisión de la que tuvo el instrumento equivale a inventar medición.
La categoría comercial definía la profundidad del rastro
Las condiciones incluían identidad, dirección IP, hora, clase de servicio o tipo de contabilidad. Las acciones elegían estructura, destino, frecuencia, retención, permisos, granularidad y exactitud. Un plan superior podía recibir detalle frecuente; uno estándar, un total tardío.
El tráfico físico no cambiaba con la etiqueta. Cambiaba la atención del sistema. «Contabilidad completa» era un paquete comercial de ajustes, no una propiedad natural.
Entre proveedores, dos campos de «bytes usados» podían provenir de puntos, tasas de muestreo y agregaciones diferentes. Roaming y subcontratación exigían acuerdo previo sobre significado y resolución de disputas.
Agregar era renunciar a preguntas futuras
Sumar por cliente conserva volumen y elimina destino o aplicación. Agrupar una hora oculta ráfagas. Muestrear reduce coste y añade incertidumbre. Retener poco abarata almacenamiento y cierra pronto la apelación.
Los intercambios son legítimos si están declarados. El problema surge cuando el total superviviente se presenta como historia completa. Una cifra suficiente para facturar puede ser inútil para seguridad, rendimiento o liquidación entre redes.
RFC 3334 advirtió que NeTraMet o NetFlow no garantizaban datos exactos y no debían usarse cuando se exigía exactitud. El nombre de una tecnología no es certificado de precisión. Hacen falta modelo de error, pérdidas y aptitud para el uso.
La exportación añade huecos: un contador correcto puede enviar datagramas que se pierden, un colector puede interpretar mal una plantilla y dos relojes pueden asignar el mismo flujo a periodos distintos.
La política remota era intención ejecutable
Las políticas podían ser locales, empujadas por otro servidor AAA o solicitadas. Así soportaban roaming y contabilidad externa, pero cruzaban una frontera de confianza con instrucciones sobre qué observar.
El RFC señaló que incluso evaluar una condición hostil podía consumir recursos. Había que validar condición y acción antes de ejecutarlas. La identidad auténtica del remitente no demostraba que tuviera permiso para imponer ese coste o alcance.
La procedencia debe conservar autor, emisor, aprobación, versión, activación, ámbito y traducción exacta a la configuración del equipo. Convertir sin error sintáctico no prueba que dos instrumentos midan lo mismo.
El punto de observación pertenecía al resultado
La contabilidad integrada podía usar sucesos específicos de aplicación, como señalización de telefonía. La discreta podía externalizarse y medir muchos servicios desde un sistema común. Veían contextos distintos.
Los bytes en el borde, en el servidor y en un exportador no son intercambiables. Retransmisión, encapsulado, caché y sesiones fallidas producen cifras diferentes, correctas para cada lugar. El punto forma parte de la prueba.
RFC 2903 y 2904 aportaron AAA; RFC 2975 y 2924, gestión y atributos; RFC 2123, NeTraMet. RFC 3954 documentó NetFlow v9 y RFC 7011/7012 definieron IPFIX. Explican mecanismos, pero no prueban adopción ni corrigen retroactivamente un registro antiguo.
El total necesita cinco recibos
Conservar política y autoridad; configuración realmente aplicada; cobertura, punto, reloj y precisión; muestreo, filtrado, agregación y pérdidas; envío, acceso, almacenamiento y borrado. Tarificación y factura añaden decisiones posteriores.
Un hueco puede significar uso cero, fuera de alcance, fallo de observación, muestra no elegida, pérdida, agregación, falta de acceso o expiración. El registro por sí solo no decide. RFC 3334 dejó una regla duradera: medir es elegir antes de contar. Hay que guardar el campo visual junto al número.
Fuentes
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance