
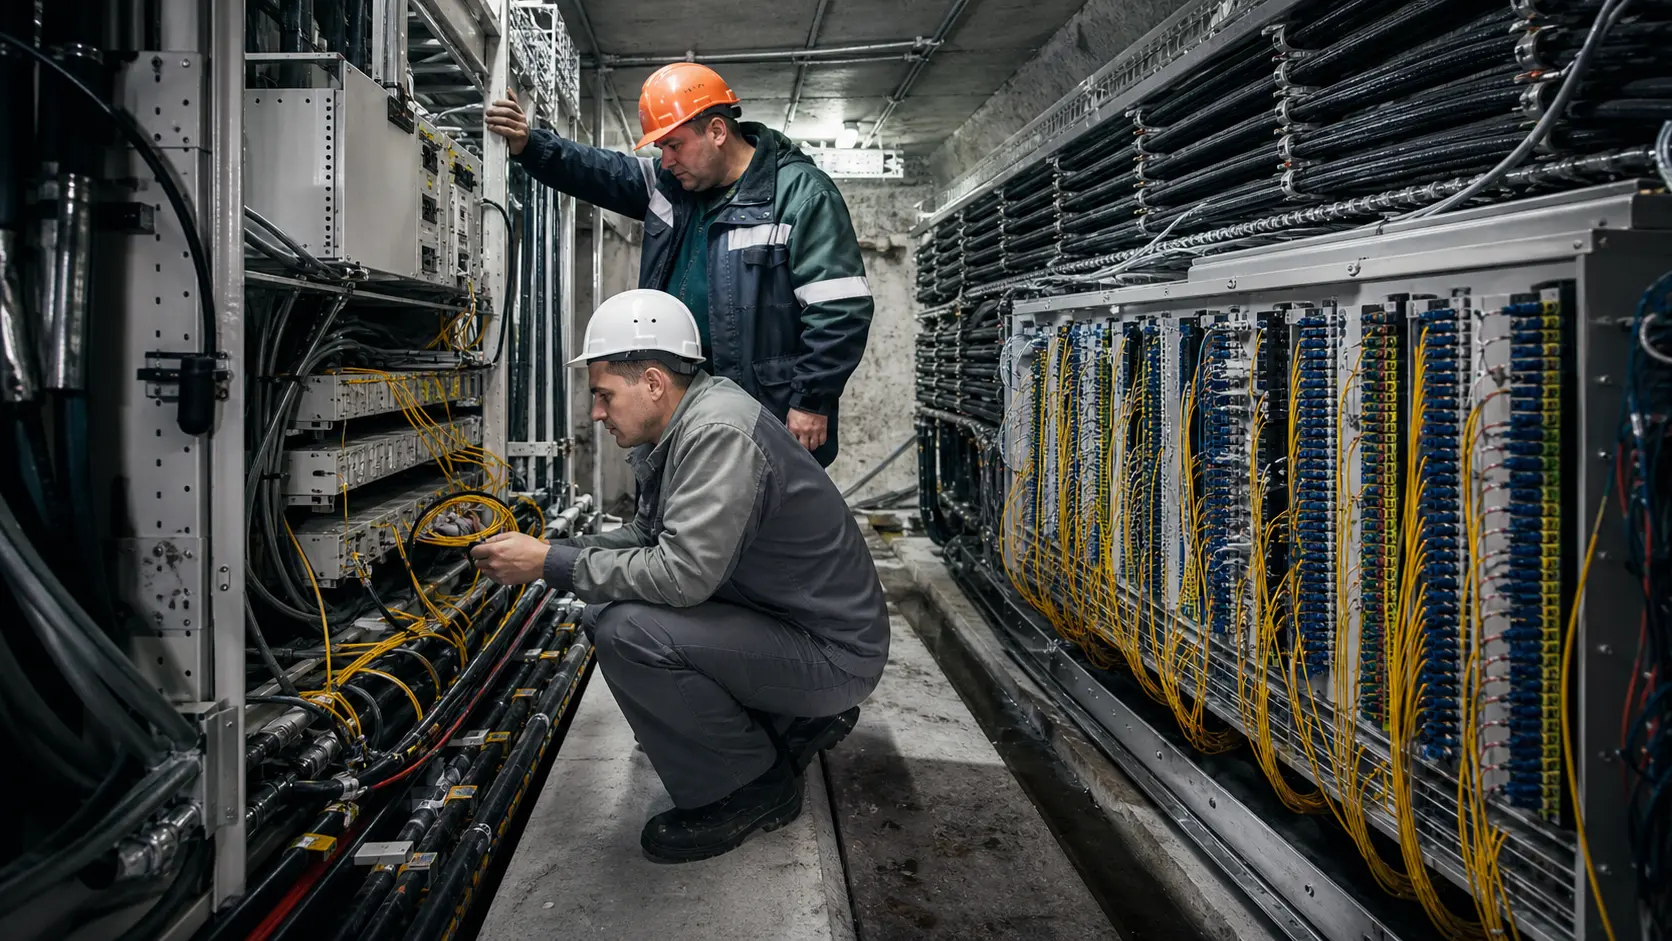
Resumen
- La compañía combina dos negocios que no deben confundirse: una función cautiva de comunicaciones para el sector eléctrico y una oportunidad comercial alrededor de capacidad, rutas, tránsito y acceso mayorista. El primero explica su permanencia; el segundo explica su posible mejora de ingresos.
- Las cifras públicas de 2025 apuntan a escala real pero rentabilidad contenida: alrededor de 1.603 millones de rublos de ingresos, 69 millones de rublos de beneficio neto, activos próximos a 1.570 millones de rublos y una plantilla pública situada entre 337 y 366 empleados. Es una empresa de infraestructura y servicio de campo, no una máquina de margen alto.
- El principal riesgo económico no es la falta de demanda genérica por conectividad. Es la concentración en el grupo eléctrico, la necesidad de no degradar la continuidad de red crítica, la presión de proveedores y equipos heredados, y la posibilidad de que las ventas externas absorban capacidad de restauración que el negocio cautivo necesita reservar.
- La tesis mejora si aparecen datos de 2026 que muestren integración limpia tras la reorganización, más ingresos externos verificables y márgenes estables. Empeora si se pierde o repricia un contrato central, si la integración consume capital, si hay una incidencia material de seguridad o si el gasto de renovación tecnológica supera lo presupuestado.
El punto de partida correcto
La primera decisión analítica es no clasificar a JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" como un operador regional de internet en el sentido corriente. Tiene recursos de red, direcciones, sistemas autónomos, pares, prefijos anunciados y señales de acceso mayorista. También tiene presencia pública como empresa de telecomunicaciones. Pero su centro económico está en otro sitio. El negocio se formó alrededor de comunicaciones técnicas para el sistema eléctrico, y esa historia sigue gobernando sus incentivos actuales.
La empresa opera públicamente como AO MUS Energetiki y usa la marca EESTelecom en su superficie comercial. Sus registros públicos la identifican con INN 7705039240 y OGRN 1027739290897. La dirección legal actual se ubica en Moscú, en la calle Belovezhskaya, mientras registros antiguos y páginas de divulgación histórica conservan una dirección anterior. Ese cambio no es una contradicción importante; es parte de una trayectoria corporativa larga en la que nombres, sedes y marcas han tardado en alinearse con la entidad vigente.
La reorganización de Chitatehenergo es central para entender esa fricción. El aviso público del sitio heredado dice que AO Chitatehenergo cesó operaciones el 30 de diciembre de 2025 por fusión en AO MUS Energetiki, y que AO MUS Energetiki asumió todos los derechos y obligaciones. Eso explica por qué varias superficies de red todavía muestran nombres antiguos, mientras los registros formales de recursos identifican a la compañía moscovita. En redes, los nombres envejecen lentamente. En economía, lo que importa es la continuidad de los activos, de las obligaciones y de la función operativa.
El control tampoco debe describirse como independencia plena. Varios perfiles públicos sitúan a AO Rosseti Digital como organización gestora o capa de gestión. La prensa sectorial describe una consolidación más amplia de activos de telecomunicaciones, seguridad e informática dentro del entorno Rosseti. Esa estructura es la frontera de control relevante: la empresa tiene identidad jurídica propia, pero sus incentivos están conectados con un grupo eléctrico que valora continuidad, seguridad operativa y disponibilidad por encima de crecimiento comercial puro.
Qué se vende realmente
El producto económico no es simplemente ancho de banda. La unidad pagada principal es continuidad de comunicaciones aplicada a redes eléctricas: mantenimiento técnico, reparación, operación de equipos, redes de datos, redes locales, sistemas de alimentación asociados a telecomunicaciones, comunicaciones tecnológicas y trabajos de instalación, reconstrucción o reparación de objetos de telecomunicaciones. Cuando la empresa vende conectividad externa, esa venta se monta sobre una base que ya existe para otro objetivo: mantener comunicadas instalaciones, cuadrillas, centros de control y activos del sector eléctrico.
Esa distinción cambia la lectura del precio. Un operador minorista normal pelea por usuarios, paquetes y rotación. Un operador cautivo de infraestructura cobra por confiabilidad, por cumplimiento, por presencia en campo y por saber trabajar cerca de activos sensibles. El precio no se determina solo por megabits. Se determina por tiempos de restauración, seguridad eléctrica, capacidad de viajar a instalaciones regionales, inventarios de emergencia, experiencia en fibra sobre líneas de alta tensión, licencias, personal técnico y responsabilidad contractual.
La evidencia pública apunta a una empresa cuya misión histórica fue servir al sistema de energía. Perfiles abiertos afirman que la organización presta servicio principalmente a FSK, Rosseti y clientes del sector eléctrico, y que atiende una red extensa de fibra sobre infraestructura eléctrica. También describen servicios de integración, monitoreo, comunicaciones y mantenimiento técnico.
Esos datos no deben tratarse como inventario de ingeniería auditado, pero sí como indicación clara del modelo: la ventaja no está en vender la misma conectividad que todos, sino en poder operar comunicaciones donde la red eléctrica ya tiene corredores, requisitos y procedimientos propios.
El contrato o programa que mejor ilustra la escala cautiva es el mantenimiento de la red tecnológica unificada de comunicaciones, fibra, datos, sistemas de alimentación y equipos de red local de FSK EES mencionado por la prensa sectorial en 2020. La cobertura comunicada era de unos 7.100 equipos. Las garantías publicadas implicaban una orden de magnitud contractual cercana a 2.973 millones de rublos con IVA para un periodo de cinco años.
Ese dato no prueba el margen privado de la compañía, pero sí prueba la naturaleza de la demanda: infraestructura grande, crítica, de ciclo largo y difícil de sustituir por un simple concurso de capacidad barata.
Ingresos, margen y calidad de la facturación
Las cifras de 2025 muestran una empresa mayor que un proveedor local pequeño. Un perfil financiero público registra ingresos de 1.603360 millones de rublos, beneficio neto de 69.010 millones, activos de 1.570214 millones, pasivos de 447.176 millones y patrimonio de 1.123039 millones. Otro perfil entrega una lectura muy próxima: 1.6 mil millones de rublos de ingresos, 69 millones de beneficio, 1.1 mil millones de capital, 515.6 millones de activos fijos, 31.4 millones de intangibles, 143.2 millones de impuestos y 200.3 millones de contribuciones de seguros.
La señal es clara. Hay escala, pero no hay margen extraordinario. Con el dato de 337 empleados, los ingresos por empleado rondan 4.76 millones de rublos al año y el beneficio por empleado unos 205.000 rublos. Con 366 empleados, los ingresos por empleado bajan a unos 4.38 millones y el beneficio por empleado a unos 188.000 rublos. El margen neto es aproximadamente 4.3%, el retorno sobre activos ronda 4.4% y el retorno sobre patrimonio queda cerca de 6.1%.
Esta no es la economía de una empresa de software, ni la de una red mayorista pura que ya absorbió gran parte de sus costes y vende capacidad incremental con muy poca mano de obra. Es una economía de servicio industrial. La plantilla importa. Los vehículos importan. Los viajes importan. Los repuestos importan. Los seguros sociales y beneficios importan. Las cuadrillas de campo no desaparecen cuando aumenta el tráfico. Si un tramo remoto falla, el coste no se resuelve con una actualización central; se resuelve con personal, permisos, equipos, desplazamiento y disciplina operativa.
La calidad del ingreso, sin embargo, puede ser superior a la que sugiere el margen. Un ingreso atado a comunicaciones eléctricas suele ser menos volátil que el ingreso minorista expuesto a promociones y churn. La electricidad necesita continuidad. Los operadores de red eléctrica no pueden tratar la comunicación técnica como un insumo prescindible. Esa estabilidad vale. Pero el comprador cautivo también tiene poder. Si el grupo Rosseti es el centro de gravedad comercial y de control, puede exigir disciplina de costes y limitar la expansión del margen. La empresa recibe estabilidad y pierde libertad de precio.
Por eso la pregunta correcta no es si los ingresos son grandes. Lo son. La pregunta es cuánto de esos ingresos procede de trabajo cautivo de continuidad y cuánto de ventas externas que aprovechan capacidad sobrante. La evidencia pública no entrega una división exacta entre Rosseti, otros clientes del sector eléctrico, operadores, acceso a internet, canales de datos y tránsito. Sin esa división, cualquier valoración agresiva sería prematura. La tesis se sostiene por activos y posición, no por una prueba completa de mezcla comercial.
Capital, costes y la base física
La estructura de capital pública parece razonable para una empresa de infraestructura ligera y servicio técnico. Los activos superan ampliamente a los pasivos, y el patrimonio público de 2025 supera 1.1 mil millones de rublos. Los activos fijos de 515.6 millones de rublos y los intangibles de 31.4 millones sugieren una compañía que no es puramente administrativa. Tiene activos, herramientas, derechos, sistemas y capacidad técnica acumulada. Pero tampoco parece una red troncal nacional de balance masivo. Su escala es intermedia: significativa para un operador regional-industrial, modesta frente a los grandes operadores rusos.
Los costes visibles confirman esa lectura. La licitación de seguro médico voluntario para empleados, con precio máximo inicial de 84.224 millones de rublos, es una pista de coste laboral, no un gasto ejecutado confirmado. Dividida por 337 empleados, equivale a unos 250.000 rublos por trabajador; dividida por 366, unos 230.000 rublos. Incluso si la adjudicación final fuera menor, el dato muestra que la compañía administra una fuerza laboral suficientemente grande y formalizada para que beneficios, seguros, contribuciones y retención técnica sean relevantes.
Las compras de mantenimiento de vehículos, aceites, filtros, automóviles, freón, contenedores y canales de datos regionales no son anécdotas menores. Son la economía real del negocio. Un operador que atiende fibra y equipos en infraestructura eléctrica no solo compra routers. Compra movilidad, clima para salas técnicas, repuestos, herramientas, seguros, conexiones de respaldo y servicios locales. La rentabilidad depende de coordinar esos insumos sin sobredimensionar la plantilla ni deteriorar los tiempos de respuesta.
El capital humano es igualmente específico. Los anuncios de empleo hablan de instalación, ajuste, medición, mantenimiento preventivo, trabajos de restauración, control de reconstrucciones, reparación capital, documentación técnica, requisitos de seguridad eléctrica, viajes largos y control de existencias de emergencia. En otras palabras, la empresa compra y retiene conocimiento operativo situado. Esa capacidad tiene barreras de entrada: no se forma de inmediato y no se reemplaza solo con subcontratación barata. Pero también tiene coste fijo.
Si los volúmenes externos no crecen, la misma capacidad que protege el contrato cautivo puede limitar el retorno.
La frontera de control
La frontera de control de JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" está definida por tres círculos. El primero es legal: la entidad rusa identificada por sus registros, licencias, dirección y recursos de red. El segundo es operativo: la capacidad de mantener comunicaciones para infraestructura eléctrica, con personal regional y obligaciones técnicas. El tercero es estratégico: la inserción en la estructura Rosseti Digital y, por extensión, en la lógica de continuidad del sistema eléctrico.
Ese tercer círculo domina. Cuando un activo de comunicaciones sirve al sistema eléctrico, la decisión económica no maximiza solo ingresos de telecomunicaciones. Maximiza continuidad bajo restricciones. La empresa puede vender capacidad sobrante o prestar servicios a terceros, pero no puede comportarse como si el activo principal fuera libre. La reserva de capacidad, el acceso a instalaciones, la prioridad de restauración y el control de cambios deben proteger el servicio eléctrico. Esa reserva es un coste de oportunidad.
La ventaja competitiva nace de la misma restricción. Los grandes operadores tienen escala, rutas, capital y ofertas más amplias. Pero no siempre tienen la misma relación con corredores eléctricos, sitios de energía, protocolos de seguridad y mantenimiento sobre líneas de alta tensión. Allí, la empresa tiene una posición singular. Puede entrar donde un operador genérico entra con más fricción. Puede entender la urgencia técnica de clientes de energía. Puede empaquetar conectividad, reparación, monitoreo y trabajos de campo como una solución industrial, no como una línea de producto minorista.
El precio de esa ventaja es la gobernanza. Si Rosseti Digital decide internalizar más trabajo, reorganizar activos o reasignar funciones, la empresa no controla por completo su destino comercial. Si el grupo decide abrir concursos a otros integradores, dividir tareas por región o imponer metas de eficiencia, el margen puede comprimirse. La autonomía comercial existe dentro de un perímetro, no por encima de él.
La oportunidad externa
La oportunidad externa es real, pero debe formularse con precisión. No es que la compañía pueda convertirse de inmediato en un gran operador nacional. Es que tiene rutas, fibra, experiencia y recursos de red que pueden resolver problemas específicos para operadores, empresas regionales o clientes con necesidad de capacidad en lugares donde la economía convencional es débil.
El ejemplo más potente es la ruta de fibra asociada al proyecto MTS, FSK y MUS en el tramo Tynda, Neryungri, Nizhny Kuranakh y Mirny. La prensa informó que la capacidad de MTS hacia Mirny pasaría de un acceso satelital de unos 200 Mbit/s a 10 Gbit/s. Esa es la tesis de capacidad sobrante en forma concreta. Una ruta construida o mantenida por razones eléctricas puede tener valor comercial porque une zonas donde la conectividad ordinaria es limitada, cara o vulnerable.
La economía de esa oportunidad depende de la unidad de venta. Si se vende una longitud de onda, un canal, acceso a una ruta, tránsito o un servicio gestionado, el precio puede capturar escasez regional. Si se vende internet genérico en mercados con abundante alternativa, el precio cae hacia el coste de operadores grandes. Por eso la empresa debe evitar competir donde su ventaja no cuenta. Su mercado lógico son rutas, clientes y servicios donde la confianza de energía, la presencia en campo y la fibra sobre infraestructura eléctrica reducen riesgos que otros no pueden reducir igual.
Los recursos de red apoyan esa lectura. RIPE identifica a la organización titular como JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE". AS58067 aparece anunciado y tiene un conjunto de prefijos, pares y relaciones visibles. BGP.HE muestra 19 prefijos originados, 18 IPv4 y uno IPv6, 49 prefijos anunciados y 54 pares observados. AS56702 aparece como una red hermana más pequeña. CAIDA le atribuye un cono de clientes de 15 ASNs, 103 prefijos y grado 36. PeeringDB presenta un perfil de red de alcance regional, tráfico de 5 a 10 Gbps, política abierta con contrato requerido y presencia en intercambios regionales.
Nada de eso convierte a la empresa en un operador masivo. Sí muestra que no es solo un departamento interno sin exposición de red. Hay tránsito, pares, prefijos, interconexión y relaciones de mercado. La lectura correcta es de operador mayorista o regional-industrial con ancla cautiva. La lectura incorrecta sería llamarla una telco de consumo o valorar sus rutas como si todos los prefijos propios y anunciados fueran activos libres con demanda inmediata.
Recursos de red y nombres heredados
Los datos de red son útiles porque obligan a separar identidad legal, nombre operativo y continuidad técnica. AS58067 conserva nombres heredados asociados a Chitatehenergo, mientras el registrante formal apunta a la entidad moscovita. AS56702 también se registra bajo esa organización. Algunas bases de datos de red muestran el sitio antiguo o denominaciones previas. PeeringDB mantiene un nombre antiguo y una actualización de red que no resuelve completamente la reorganización reciente.
Esto no es, por sí solo, señal de desorden grave. En telecomunicaciones, los objetos de ruta, contactos, descripciones y perfiles de intercambio pueden quedar atrasados años después de una fusión o cambio de marca. La pregunta material es si los contactos de abuso, administración y operación siguen funcionando, si los prefijos siguen anunciados de manera legítima y si los clientes entienden la contraparte responsable. La evidencia pública muestra continuidad de recursos, no ruptura.
También hay que evitar una inferencia demasiado fuerte sobre propiedad. Un prefijo anunciado por AS58067 aparece registrado en RIPE a nombre de Lanros LLC. Eso significa que anuncio y titularidad no son lo mismo. Puede haber acuerdos de tránsito, clientes, relaciones de ruta o arreglos operativos que expliquen el anuncio. La empresa debe analizarse por el conjunto de recursos que opera y anuncia, pero no debe atribuirse propiedad directa sobre cada bloque sin prueba específica.
La señal de RPKI y la lista de pares en bases públicas también importa. Rutas válidas y pares con operadores grandes reducen la lectura de fragilidad técnica. Al mismo tiempo, una presencia regional con 5 a 10 Gbps de tráfico autodeclarado en PeeringDB marca límites. La red es suficientemente real para prestar servicios y sostener relaciones mayoristas; no es suficientemente grande para ignorar la disciplina de precios que imponen Rostelecom, TransTeleCom, MegaFon, MTS, Vimpelcom, ER-Telecom y otros operadores de escala.
Proveedores, dependencias y tecnología heredada
Las dependencias tienen dos capas. La primera es de conectividad: relaciones de pares, tránsito o upstream visibles con operadores rusos grandes y con otros actores regionales e internacionales. Estas relaciones no prueban términos comerciales. Sí prueban que la empresa participa en un ecosistema donde el coste y la calidad dependen de terceros. Ningún operador de este tamaño controla toda la ruta económica desde el cliente final hasta todos los destinos. La interconexión es parte del producto.
La segunda capa es de proveedores industriales y de soporte. Perfiles públicos identifican proveedores como Telecom-Service, Active Telecom, ETS-Power Systems, Promservice y Servionika. Las compras de flota, mantenimiento, seguros, freón y canales regionales muestran un negocio que depende de servicios ordinarios pero críticos. Un vehículo fuera de servicio o una sala técnica mal refrigerada pueden ser tan relevantes para el SLA como un enlace de tránsito.
La tecnología heredada merece atención. Anuncios de empleo mencionan CUCM, pasarelas de voz Cisco y teléfonos IP Cisco en redes convergentes. Esa mención no prueba compras actuales ni derechos de soporte vigentes. Pero indica exposición a equipos occidentales en la superficie operativa. En Rusia, las restricciones de software, soporte y servicios tecnológicos elevan el riesgo de ciclo de vida para plataformas heredadas. Esa presión puede tener dos efectos opuestos. Puede aumentar la demanda local de soporte, integración y sustitución, lo que favorece a una empresa con técnicos disponibles.
También puede elevar el coste de repuestos, migración y mantenimiento, reduciendo margen si los contratos no permiten traspasar el coste.
La empresa no necesita eliminar de inmediato toda exposición heredada para ser viable. Necesita financiar una trayectoria de reemplazo, mantener inventarios suficientes y evitar que el soporte informal se convierta en riesgo operativo. El dato que cambiaría la tesis sería un plan verificable de migración o, en sentido contrario, evidencia de que equipos críticos dependen de repuestos escasos y no presupuestados.
Clientes y concentración
La concentración de clientes es el principal rasgo económico. Companium lista entre los mayores clientes revelados a Rosseti, Inter RAO-Elektrogeneratsiya, RusHydro, Rostelecom y Rosseti Moscow Region, con Rosseti muy por delante: 28 contratos por cerca de 2.7 mil millones de rublos. Ese dato no permite calcular la mezcla exacta de ingresos de 2025, pero sí muestra dónde está el centro de gravedad.
El negocio se parece menos a una telco independiente y más a un operador de confianza para el sistema eléctrico, con ventas de mercado alrededor del ancla. Esa estructura tiene ventajas. La demanda ancla puede estabilizar caja, justificar presencia regional, mantener cuadrillas cualificadas y financiar recursos de red. También permite vender a terceros desde una base de coste que ya existe. En términos económicos, el cliente cautivo paga la disponibilidad que hace posible parte de la oportunidad externa.
Pero la misma estructura concentra poder de negociación. Si el comprador dominante quiere precios más bajos, más internalización o condiciones contractuales más estrictas, la empresa tiene menos opciones que un operador diversificado. Si un contrato clave cambia de alcance, la absorción de costes fijos puede deteriorarse. Si los clientes externos son insuficientes, la empresa vuelve a ser principalmente un centro de coste con margen regulado de facto por su propio ecosistema.
Los clientes externos valiosos son los que pagan por algo que no pueden replicar fácilmente: acceso a rutas remotas, mantenimiento en sitios eléctricos, continuidad en corredores específicos, integración con infraestructuras de energía o tránsito regional donde la alternativa es cara. Los clientes externos débiles son los que compran capacidad indiferenciada y pueden migrar al proveedor nacional más barato. La estrategia debe privilegiar los primeros.
Alternativas y disciplina de mercado
La empresa enfrenta alternativas internas y externas. Internamente, Rosseti Digital puede concentrar más funciones, reasignar activos, usar otra entidad controlada, contratar integradores por proyecto o dividir tareas entre contratistas locales. Externamente, clientes y operadores pueden comprar capacidad a Rostelecom, TransTeleCom, MegaFon, MTS, Vimpelcom, ER-Telecom o carriers regionales. También pueden interconectar en grandes puntos de intercambio, usar servicios de centro de datos, cloud connectivity, microondas o satélite de respaldo donde la fibra no esté disponible.
La escala de Rostelecom es una referencia dura. Su red troncal pública de fibra se mide en cientos de miles de kilómetros, con muchos puntos de acceso, sistemas internacionales y relaciones con miles de operadores. MSK-IX ofrece otra clase de presión: una infraestructura de intercambio con cientos de participantes, muchas ubicaciones, capacidad elevada y servicios de route server, DNS, NTP y otros componentes de interconexión. En un mercado así, nadie paga una prima sostenida por tránsito genérico si puede comprarlo más barato y con mayor redundancia.
La defensa de JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" no es ser más grande. Es ser diferente en tramos concretos. Los corredores eléctricos, la fibra sobre infraestructura de energía, el conocimiento de seguridad, los equipos regionales y la confianza del sector eléctrico son activos que no aparecen en una simple tabla de precios por megabit. Cuando esos factores importan, la empresa puede capturar valor. Cuando no importan, compite cuesta arriba.
Esa realidad debe disciplinar la ambición comercial. Si la empresa persigue volumen externo de bajo margen, puede saturar personal y distraer capital sin mejorar rentabilidad. Si selecciona contratos donde su control operativo reduce riesgo del cliente, puede mejorar margen sin comprometer la misión principal. La diferencia entre ambas estrategias es la diferencia entre monetizar capacidad sobrante y vender barato un recurso que debería estar reservado.
Regulación y geopolítica
El entorno regulatorio es denso. La compañía figura en perfiles públicos con múltiples licencias de comunicaciones, incluidas áreas como telefonía local, datos, servicios telemáticos y canales. La Ley Federal rusa de Comunicaciones establece el marco de construcción, operación y prestación de servicios de comunicaciones. Para una empresa que combina red pública, clientes industriales y función de soporte eléctrico, la licencia no es trámite administrativo; es condición económica.
La ley de infraestructura crítica de información también importa por proximidad funcional. No hace falta afirmar que cada objeto específico esté clasificado formalmente para reconocer que la empresa opera cerca del perímetro sensible de electricidad y comunicaciones. Una interrupción de red en un operador minorista afecta clientes. Una interrupción en comunicaciones técnicas del sector eléctrico puede afectar supervisión, despacho, coordinación de cuadrillas y restauración. Esa diferencia cambia los estándares de tolerancia al error.
La ley de datos personales añade otra capa. Empleados, accesos, clientes, registros de servicio, comunicaciones internas, tickets y sistemas de despacho pueden contener información regulada. La empresa no se valora solo por vender conectividad; se valora por operar de manera que evite sanciones, interrupciones y pérdida de confianza en un sector donde la reputación operativa pesa.
La geopolítica entra por equipos, software y soporte. Las restricciones estadounidenses y europeas sobre servicios tecnológicos y software para Rusia pueden complicar mantenimiento, sustitución y acceso a soporte de herramientas empresariales, de diseño, de gestión o de telecomunicaciones. La compañía puede beneficiarse de la demanda de soporte local, pero también sufre la fricción de operar equipos heredados y cadenas de suministro menos previsibles. El margen de 4.3% no deja espacio amplio para sorpresas costosas si los contratos no trasladan esos riesgos.
Transferencia de riesgo
La transferencia de riesgo es el núcleo contractual del negocio. En un contrato de comunicaciones industriales, el cliente transfiere a la empresa una parte del riesgo de disponibilidad: mantenimiento, reparación, monitoreo, personal, repuestos, seguridad, tiempos de respuesta y coordinación regional. La empresa recibe ingresos por asumir esa carga. La pregunta económica es si el precio compensa de verdad el riesgo transferido.
En el negocio cautivo, el riesgo transferido puede estar parcialmente moderado por pertenencia al mismo ecosistema. El cliente y la organización gestora comparten objetivos. Los contratos pueden renovarse por confianza histórica. La planificación puede ser más estable que en un mercado abierto. Pero esa cercanía también puede reducir la capacidad de reclamar precios altos por cada contingencia. El grupo puede esperar que la empresa absorba complejidad por mandato estratégico, no solo por rentabilidad.
En el negocio externo, la transferencia de riesgo debe ser más explícita. Si un operador compra capacidad en una ruta remota, debe pagar no solo tráfico, sino disponibilidad, restauración, mantenimiento, coordinación de acceso, inventario y prioridad. Si esos elementos no están en el precio, la empresa vende margen futuro. El peor contrato externo es aquel que monetiza capacidad normal en tiempos tranquilos y deja a la empresa con obligaciones desproporcionadas en tiempos de falla.
Por eso los hechos que faltan son importantes. No conocemos penalidades SLA, cláusulas de renovación, obligaciones de reparación, capex comprometido ni mezcla exacta entre ingreso cautivo y externo. Tampoco conocemos utilización de fibra sobrante ni historial público detallado de interrupciones. Sin esos datos, la conclusión debe ser firme pero no maximalista: los activos tienen valor, la posición es defendible, la rentabilidad pública es modesta y la mejora depende de precios que reconozcan el riesgo industrial.
Señales no oficiales
Las señales no oficiales encajan con la lectura industrial. Las vacantes en Moscú, Novosibirsk, Vladivostok, Ulan-Ude, Volzhsky y Chita muestran una huella nacional de servicio de campo. Las funciones describen equipos de comunicación en múltiples objetos, mediciones, instalación, mantenimiento, restauración, control de obras, inventario de emergencia, viajes largos y trabajo en líneas eléctricas de hasta 220 kV. Esa no es la vida de una oficina de ventas de banda ancha. Es la vida de una organización técnica distribuida.
El salario anunciado para un especialista en Novosibirsk, de 60.000 rublos, y para funciones en Moscú, desde 87.000 y 114.000 rublos según el puesto, no permite calcular toda la masa salarial. Pero sí confirma que la empresa compite por técnicos con formación en telecomunicaciones, seguridad eléctrica y experiencia en equipos. La escasez de ese perfil puede elevar costes, especialmente si la red heredada requiere soporte más especializado.
La superficie pública de marketing es delgada frente a grandes operadores. Eso no es necesariamente debilidad. Una empresa cautiva e industrial no necesita marca de consumo si su canal principal son contratos técnicos y relaciones de grupo. Pero la delgadez de la superficie comercial también limita la evidencia sobre ventas externas. Hay indicios de mercado, no una demostración completa de diversificación.
El nombre antiguo en perfiles de interconexión y el redireccionamiento del sitio heredado al actual son señales de retraso postfusión. Deben vigilarse porque las superficies desactualizadas pueden confundir a socios, clientes y operadores. Pero no deben exagerarse. La evidencia de recursos de red, actividad de procurement, licencias y perfiles financieros muestra continuidad material.
La señal de abuso es débil. Una base de reputación reporta un único caso de baja confianza para una dirección asociada a AS58067. Eso no prueba abuso sistémico ni mala higiene general. Sirve solo como recordatorio de que cualquier red anunciada públicamente necesita disciplina de respuesta, contactos operativos activos y control de clientes o downstreams. En una empresa vinculada a infraestructura sensible, incluso señales pequeñas merecen atención, pero no sustituyen evidencia.
Qué puede mejorar la economía
Hay tres caminos de mejora. El primero es una integración limpia de Chitatehenergo. Si los datos de 2026 muestran más ingresos, margen estable, capital de trabajo controlado y sin deterioro operativo, la reorganización habrá aumentado escala sin diluir retorno. Esa sería una señal positiva porque la empresa habría absorbido activos y obligaciones sin perder disciplina.
El segundo camino es diversificación externa verificable. No basta con decir que hay prefijos, pares y rutas. La mejora real exige ingresos materiales de carriers, leases de canales, tránsito, acceso mayorista o servicios gestionados fuera del ancla Rosseti. La mezcla debe ser visible y repetible. Además, esas ventas deben tener precio suficiente para cubrir restauración, repuestos, penalidades y prioridad operativa. Ingreso externo de bajo margen no mejora la tesis; la hace más frágil.
El tercer camino es renovación tecnológica financiada. Si la empresa puede demostrar que el soporte de equipos heredados, el reemplazo de plataformas occidentales y la gestión de repuestos están cubiertos por presupuesto y contratos, reduce el riesgo geopolítico. Si además convierte esa capacidad en servicio para clientes del sector eléctrico, puede transformar una fricción de mercado en ventaja.
La empresa también puede capturar valor por datos operativos, monitoreo y servicios convergentes, siempre que no invada una economía de software que no posee. Su fortaleza no es vender una aplicación abstracta. Es combinar conocimiento de campo, conectividad, rutas, seguridad eléctrica y continuidad. Los servicios digitales que mejor encajan son los que aumentan control operativo de esa base, no los que la distraen.
Qué puede deteriorarla
La tesis se deteriora si se pierde o repricia un contrato central de mantenimiento. Una empresa con 337 a 366 empleados y costes de campo no puede absorber fácilmente una pérdida de volumen ancla sin afectar margen. También se deteriora si la integración posterior a la fusión aumenta ingresos nominales pero reduce rentabilidad por duplicación de personal, costes regionales, pasivos heredados o capex de renovación.
Otra señal negativa sería evidencia de que las ventas externas usan capacidad de restauración que debería proteger la red eléctrica. La fibra sobrante solo es sobrante si su venta no reduce resiliencia, tiempos de reparación ni prioridad de comunicaciones críticas. Si los contratos externos compiten con la misión principal en una crisis, el ingreso no es verdadero excedente; es transferencia de riesgo mal medida.
Un incidente material de infraestructura crítica, una acción regulatoria, un problema de licencia, una ruta secuestrada o un patrón de abuso sistémico también cambiarían la lectura. El valor de la empresa descansa en confianza técnica. Una red industrial tolera poco daño reputacional porque el cliente no compra solo precio; compra certeza.
También preocupa el capex oculto. Si equipos heredados requieren sustitución rápida, si repuestos importados se encarecen, si proveedores locales no pueden mantener estándares o si la compañía necesita modernizar nodos sin contratos que reconozcan ese coste, el margen de 4.3% puede comprimirse. La cuenta de resultados actual no contiene mucho colchón para errores grandes.
Veredicto
JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" es una empresa económicamente seria porque combina misión cautiva, activos de comunicaciones, personal técnico y evidencia de red pública. No es pequeña, no es puramente administrativa y no es solo una marca heredada. Sus ingresos de 2025, activos, plantilla, licencias, ASNs y actividad de procurement describen un operador real en una frontera sensible entre telecomunicaciones y energía.
Pero la rentabilidad pública exige sobriedad. Un margen neto de alrededor de 4.3% no permite contar una historia de plataforma. La empresa gana como operador industrial: asume complejidad, mantiene disponibilidad, moviliza cuadrillas y opera bajo restricciones. Su posición puede ser defendible, pero no es automáticamente muy rentable. La calidad del ingreso depende de que el ancla de Rosseti sea estable y de que los contratos paguen adecuadamente el riesgo asumido.
La mejor interpretación es la de una opción controlada sobre capacidad de infraestructura eléctrica. El negocio cautivo financia y justifica la base. El mercado externo puede mejorar retorno cuando paga por rutas, confiabilidad y conocimiento específico. La empresa debe ser juzgada por su capacidad de convertir esa ventaja en ventas selectivas sin sacrificar continuidad del sistema eléctrico.
La conclusión decisiva es esta: el activo vale por control, no por volumen. Control de rutas difíciles, control de equipos en campo, control de procesos de restauración, control de relaciones con clientes de energía y control de recursos de red. Si ese control se traduce en precios que cubren coste y riesgo, la empresa puede mejorar. Si se traduce solo en más trabajo, más obligación y más exposición tecnológica, los ingresos crecerán sin que el beneficio los siga.
Fuentes
- https://chte.ru/
- https://eesnet.ru/
- https://companies.rbc.ru/amp/ogrn/1027739290897/
- https://www.tbank.ru/business/contractor/legal/1027739290897/
- https://companium.ru/id/1027739290897-mus-ehnergetiki
- https://agentom.ru/company/7705039240/
- https://zachestnyibiznes.ru/company/ul/1027739290897_7705039240_AO-MUS-ENERGETIKI
- https://synapsenet.ru/organizacii/1027739290897-ao-mus-energetiki
- https://static.basis.seldon.ru/ru/company/1027739290897/sro
- https://e-disclosure.azipi.ru/organization/personal-pages/18712/
- https://np-pst.ru/lr-469/spisokdeystvushikh/42-uncategorised/543-otkrytoe-aktsionernoe-obshchestvo-moskovskij-uzel-svyazi-energetiki
- https://cbr.ru/rbr/insideDKO/doc?id=51619
- https://www.comnews.ru/content/205155/2020-03-23/2020-w13/fsk-ees-ischet-podryadchika-upravlenie-setyami-svyazi
- https://www.comnews.ru/content/220415/2022-05-26/2022-w21/rosseti-cifra-imya-marku
- https://www.comnews.ru/content/234875/2024-09-10/2024-w37/1180/keptivnye-it-kompanii-rynke-informacionnykh-tekhnologiy-rossii-2024
- https://www.cnews.ru/book/%D0%A0%D0%BE%D1%81%D1%81%D0%B5%D1%82%D0%B8_%D0%A6%D0%B8%D1%84%D1%80%D0%B0_-_%D0%9C%D0%A3%D0%A1_%D0%AD%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8_-_%D0%95%D0%AD%D0%A1%D0%A2%D0%B5%D0%BB%D0%B5%D0%BA%D0%BE%D0%BC
- https://www.linkedin.com/company/%D0%B0%D0%BE-%D0%BC%D1%83%D1%81-%D1%8D%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8
- https://www.interfax-russia.ru/far-east/news/mts-i-fsk-postroili-vols-ot-tyndy-do-mirnogo
- https://rdap.db.ripe.net/entity/ORG-MCCo1-RIPE
- https://rdap.db.ripe.net/autnum/58067
- https://rdap.db.ripe.net/autnum/56702
- https://rdap.db.ripe.net/ip/176.114.16.0/20
- https://rdap.db.ripe.net/ip/185.214.76.0/22
- https://rdap.db.ripe.net/ip/91.226.222.0/23
- https://rdap.db.ripe.net/ip/2a0b:97c0::/29
- https://stat.ripe.net/data/as-overview/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS56702
- https://bgp.he.net/AS58067
- https://bgp.he.net/AS56702
- https://bgp.he.net/net/176.114.27.0/24
- https://ipinfo.io/AS58067
- https://ipinfo.io/AS56702
- https://asrank.caida.org/asns/58067
- https://2ip.io/as/58067/
- https://www.peeringdb.com/asn/58067
- https://radar.cloudflare.com/as58067/
- https://www.ip2location.com/as56702
- https://www.ip2location.com/176.114.21.0
- https://ip.osnova.news/ip-v4/176.114.25.231/
- https://www.abuseipdb.com/check/176.114.22.206
- https://bgp.he.net/AS204277
- https://ipgeolocation.io/browse/asn/AS58060
- https://www.roseltorg.ru/procedure/ROSSETI14012600023
- https://www.roseltorg.ru/procedure/ROSSETI28012600038
- https://zakupki.kontur.ru/IS57821154
- https://energybase.ru/tender/019d950a-10e9-72ef-ac12-8a9b9c5f4a98
- https://energybase.ru/tender/019d9731-ec0a-73ec-a73f-065dcd9deeac
- https://www.roseltorg.ru/procedure/32515527581
- https://energybase.ru/tender/019dbb67-ae01-73d5-9ac2-4b54b5574f0b
- https://b2b.house/activepurchase/rd4fc23d5-3eca-4160-a332-d5c011f3ad87_8f011737/
- https://zakupki.kontur.ru/customers/7705039240
- https://novosibirsk.careerist.ru/vakansii/glavnyy-spetsialist-novosibirskoy-ekspluatatsionno-remontnoy-gruppy-79628474.html
- https://ru.joblum.com/job/glavnyj-specialist-novosibirskoj/31141728
- https://dreamjob.ru/employers/115702/vakansii/126531189
- https://dreamjob.ru/employers/6284365/vakansii
- https://careerist.ru/vakansii/vedushchiy-ekspert-otdel-ekspluatatsii-konvergentnykh-setey-86007270.html
- https://www.company.rt.ru/en/about/net/magistr/
- https://www.msk-ix.ru/en/
- https://www.msk-ix.ru/en/about/
- https://pulse.internetsociety.org/en/ixp-tracker/ixp/72/
- https://kb.msk-ix.ru/en/ix/about/
- https://www.consultant.ru/document/cons_doc_LAW_43224/
- https://www.consultant.ru/document/cons_doc_LAW_540121/
- https://pravo.gov.ru/proxy/ips/?docbody=&firstDoc=1&lastDoc=1&nd=102439340
- https://www.consultant.ru/document/cons_doc_LAW_61801/
- https://ofac.treasury.gov/faqs/added/2024-06-12
- https://finance.ec.europa.eu/publications/software_en
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance